

Tamaño y participación del mercado del aceite de cacahuete
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
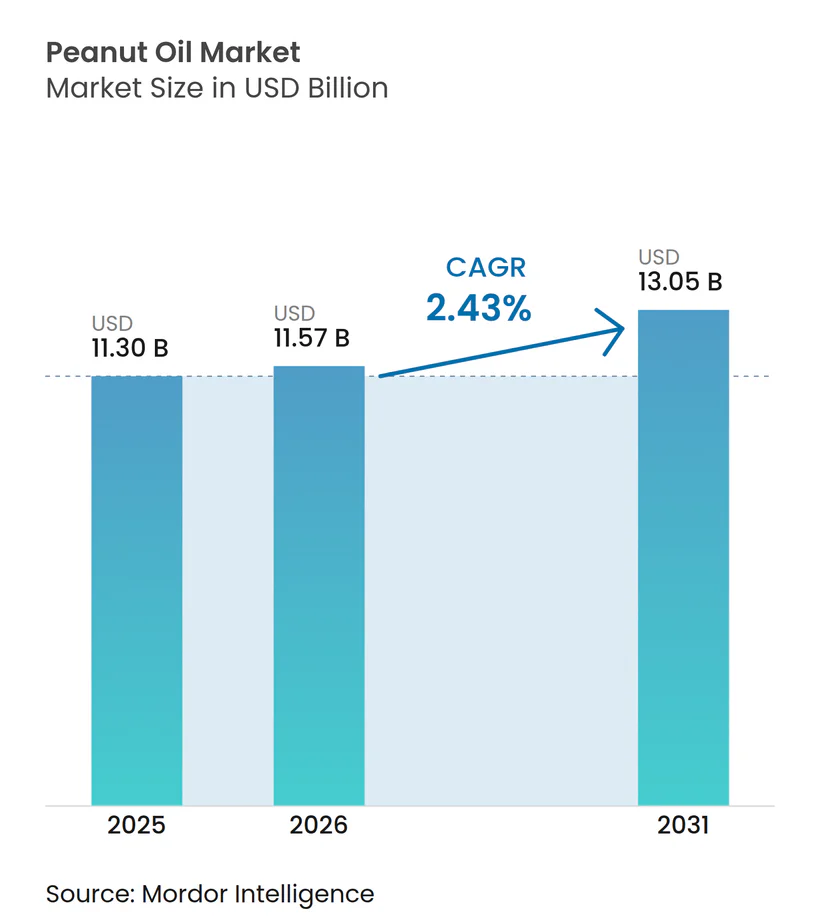
| Tamaño del mercado (2026) | USD 11.57 mil millones |
| Tamaño del mercado (2031) | USD 13.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.43% CAGR |
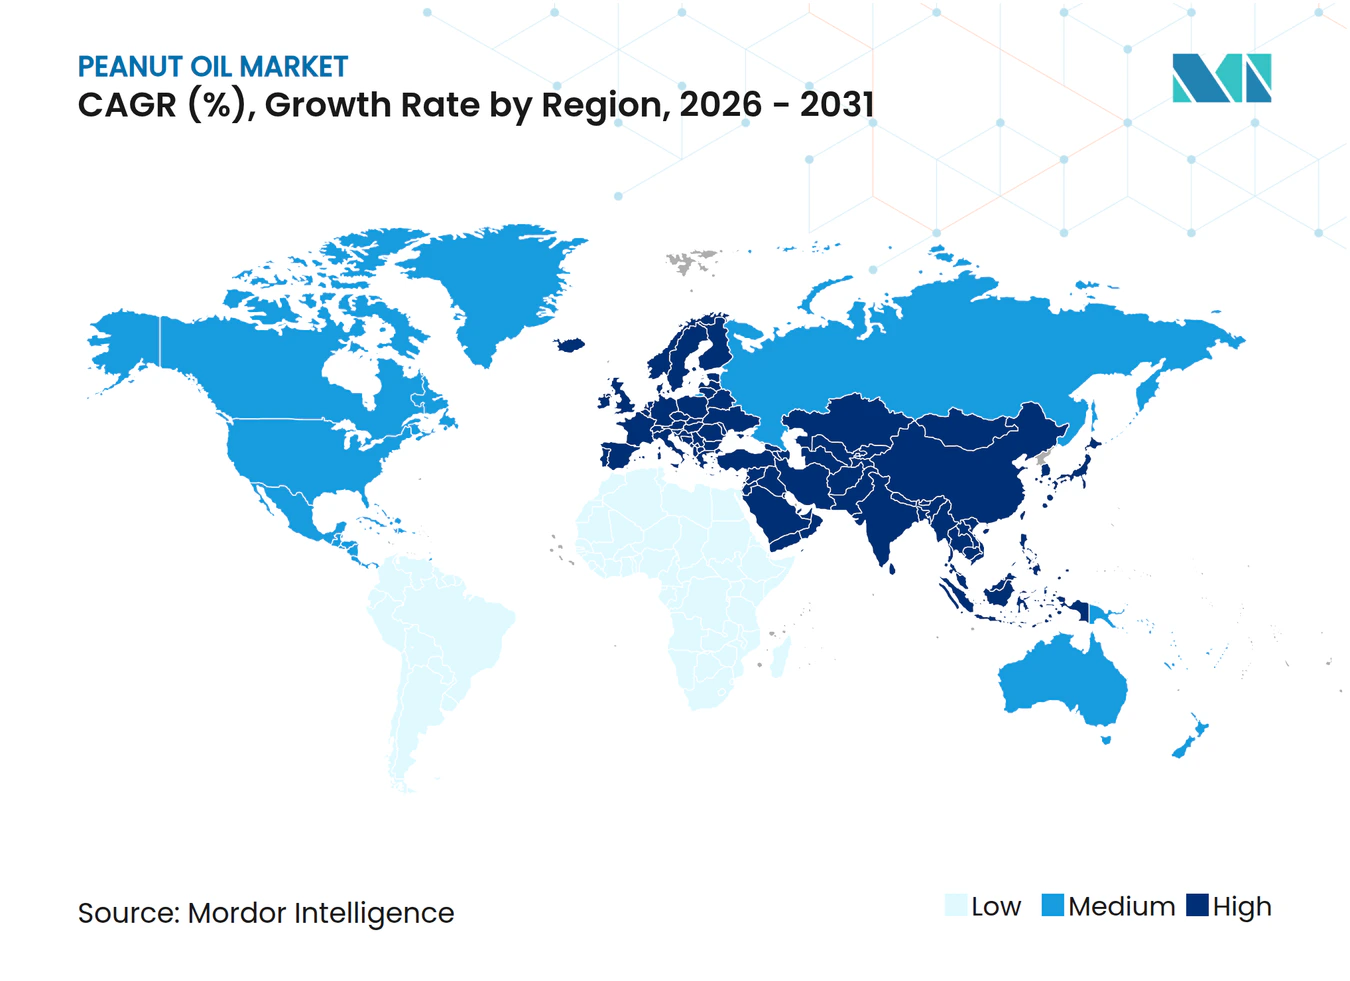
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
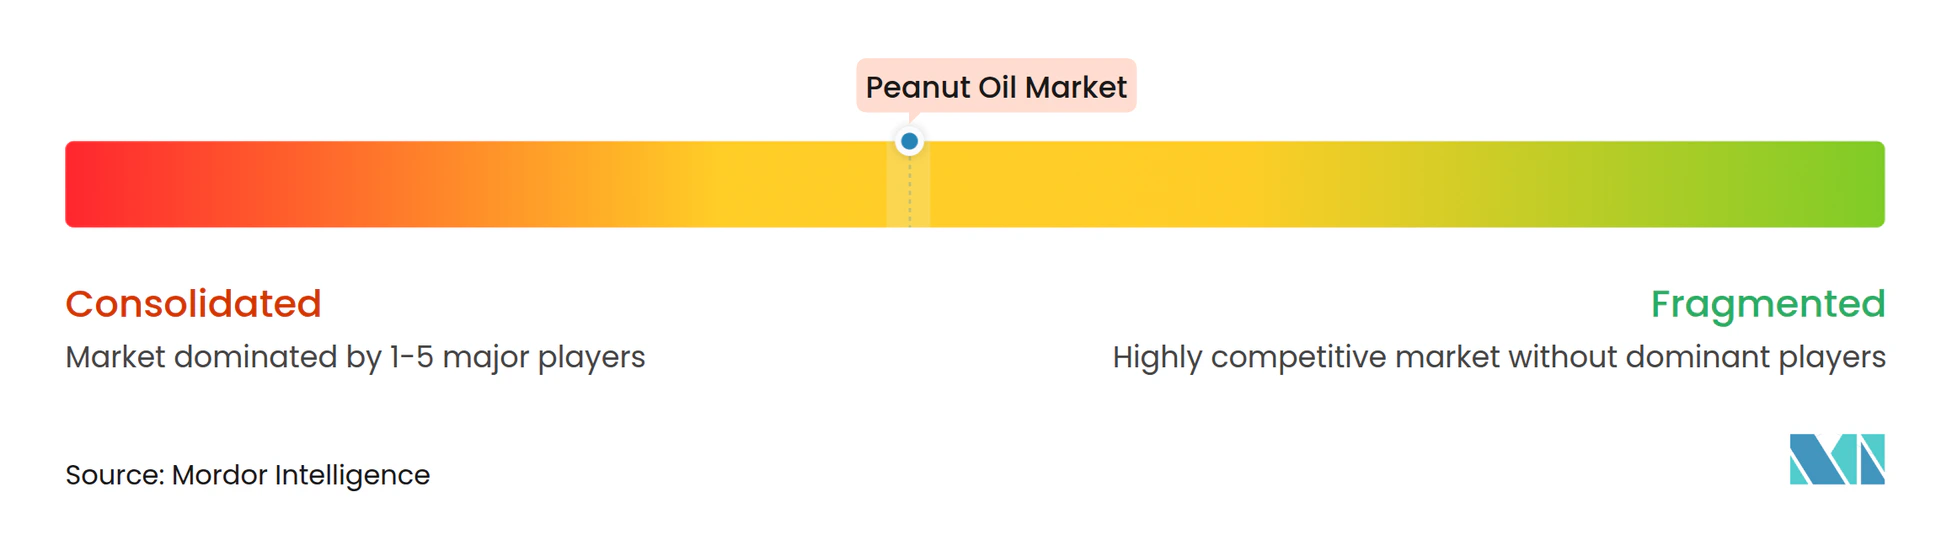
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del aceite de cacahuete por Mordor Intelligence
El tamaño del mercado mundial de aceite de cacahuete se valoró en 11.30 millones de dólares en 2025 y se estima que crecerá de 11.57 millones de dólares en 2026 a 13.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 2.43% durante el período de previsión (2026-2031). El mercado muestra un crecimiento constante debido a los cambios en las preferencias de los consumidores y la diversificación de productos. El aceite de cacahuete refinado mantiene el dominio del mercado en aplicaciones de cocina y procesamiento de alimentos debido a su perfil de sabor neutro y su alto punto de humo. El mercado muestra una creciente preferencia por los aceites sin refinar, en particular las variedades prensadas en frío y orgánicas, impulsada por la demanda de los consumidores de productos mínimamente procesados. Estas variedades están ganando prominencia en tiendas minoristas especializadas y de alimentos saludables. Si bien el aceite de cacahuete convencional sigue siendo el segmento de mercado principal, las variantes orgánicas han establecido una presencia notable en canales minoristas premium y plataformas en línea, atrayendo a consumidores preocupados por la salud que buscan productos con etiquetas limpias. El segmento de servicios de alimentación mantiene una cuota de mercado significativa debido a los requisitos constantes de compra al por mayor. Geográficamente, la región Asia-Pacífico domina el mercado, con un consumo considerable en China e India, donde el aceite de cacahuete es un ingrediente esencial en la cocina. La estructura del mercado refleja un equilibrio entre los segmentos tradicionales y el crecimiento de las categorías premium, sostenibles y orientadas a la conveniencia.
Conclusiones clave del informe
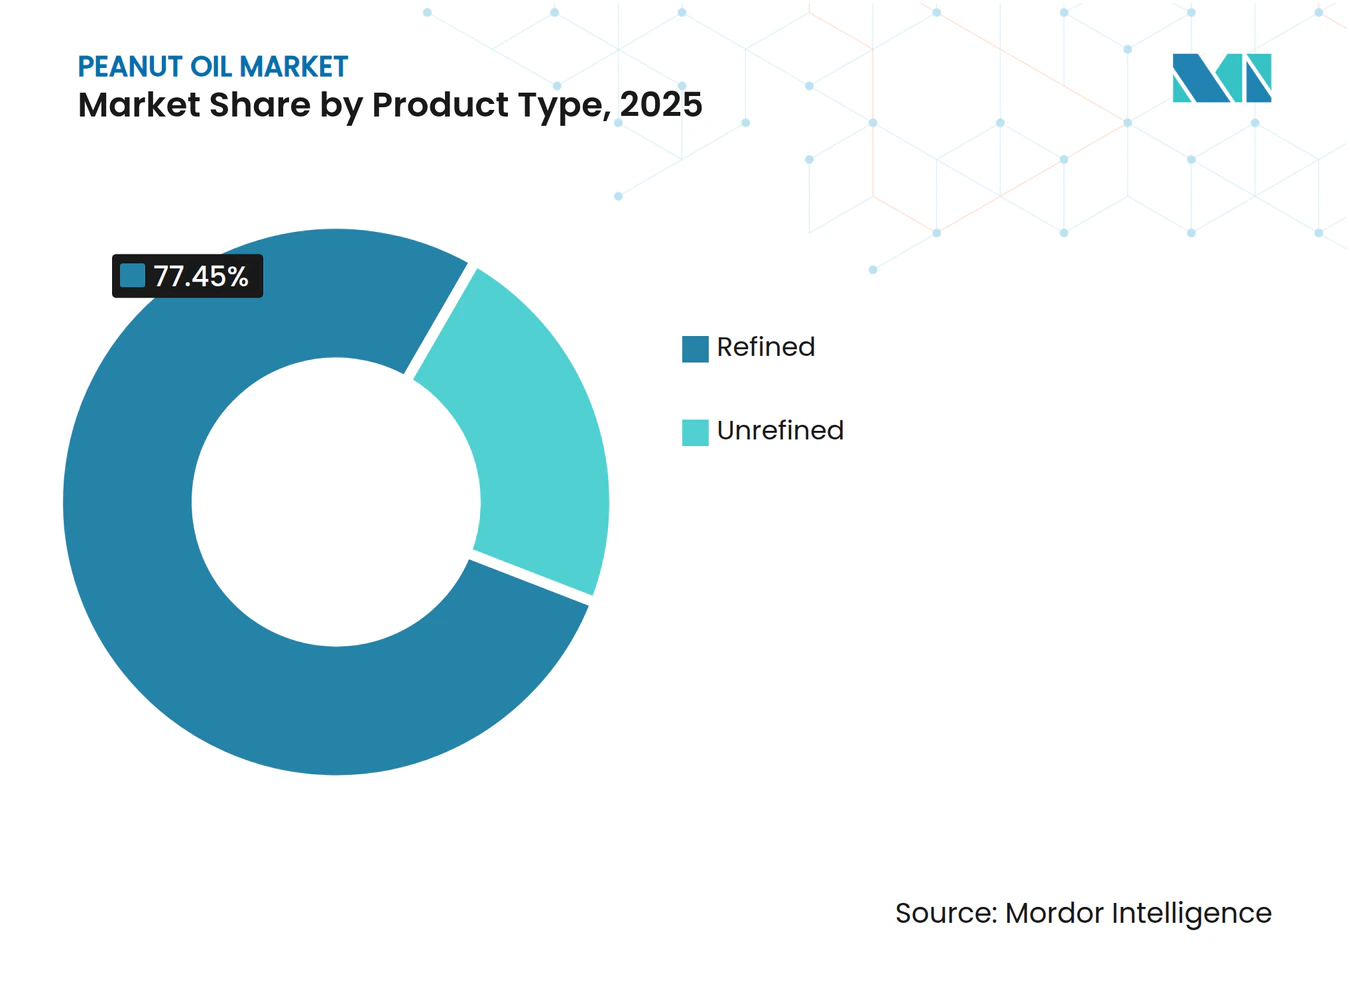
- Por tipo, los aceites refinados lideraron con el 77.45% de la participación de mercado del aceite de maní en 2025, mientras que se proyecta que las variantes sin refinar crezcan a una CAGR del 6.23% hasta 2031.
- Por categoría, los productos convencionales representaron el 96.55% de la participación de mercado del aceite de maní en 2025; el segmento orgánico se está expandiendo a una CAGR del 6.92% hasta 2031.
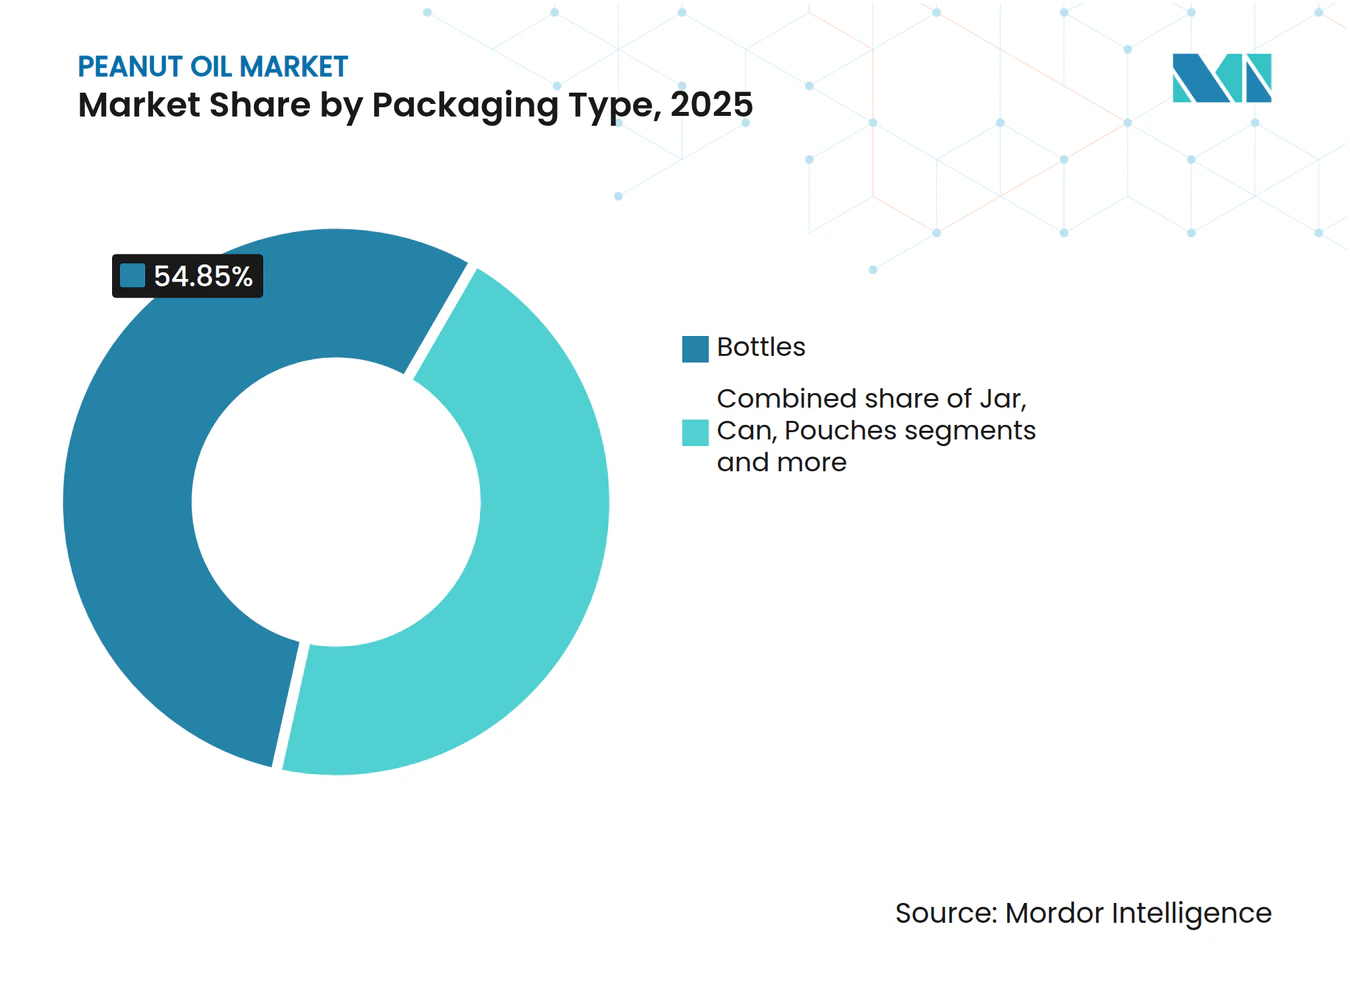
- Por embalaje, las botellas representaron el 54.85 % de los ingresos en 2025, mientras que las bolsas avanzan a una CAGR del 6.78 % gracias a la conveniencia y la eficiencia logística.
- Por canal de distribución, el segmento de servicios de alimentos controló el 51.05% del tamaño del mercado de aceite de maní en 2025 y se prevé que registre una CAGR del 2.74% hasta 2031.
- Por geografía, Asia-Pacífico controló el 62.15% de la participación de mercado del aceite de maní en 2025, mientras que se espera que Europa registre la CAGR más rápida del 7.31% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del aceite de cacahuete
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente conciencia sobre la salud impulsa la demanda de aceite de maní debido a sus propiedades saludables para el corazón. | + 0.8% | Global, con mayor impacto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Su alto punto de humo y sabor neutro aumentan su popularidad para cocinar y freír. | + 0.6% | El sector de servicios de alimentación global, en particular el de Asia-Pacífico | Corto plazo (≤ 2 años) |
| La creciente demanda de aceites orgánicos y no transgénicos impulsa el consumo de aceite de maní | + 0.4% | Segmentos premium de América del Norte y Europa | Largo plazo (≥ 4 años) |
| El crecimiento en expansión de la industria de servicios de alimentación impulsa el aceite de maní a granel | + 0.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Los avances tecnológicos en la extracción de petróleo mejoran la calidad y el rendimiento | + 0.2% | Centros de producción globales | Largo plazo (≥ 4 años) |
| La expansión de la industria de procesamiento de alimentos y las aplicaciones de alimentos envasados impulsan la demanda | + 0.3% | Global, concentrado en mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente conciencia sobre la salud impulsa la demanda de aceite de cacahuete debido a sus propiedades cardiosaludables.
El mercado mundial del aceite de cacahuete está experimentando un crecimiento sustancial impulsado por la creciente concienciación sobre la salud entre los consumidores de todo el mundo. Esta expansión del mercado se atribuye principalmente a la creciente preferencia de los consumidores por los aceites de cocina con beneficios cardiovasculares comprobados. La composición del aceite de cacahuete, caracterizada por su ausencia de colesterol y su alto contenido en grasas monoinsaturadas, lo posiciona como una alternativa superior a las grasas saturadas tradicionales, como la mantequilla y la manteca de cerdo. Este cambio en el comportamiento del consumidor se ve reforzado por la creciente prevalencia de enfermedades relacionadas con el estilo de vida, como la obesidad, la hipertensión y la enfermedad coronaria, lo que obliga a las personas a tomar decisiones informadas sobre su consumo de aceite de cocina. Esta tendencia está validada por datos de los Centros para el Control y la Prevención de Enfermedades (CDC), que informaron que aproximadamente el 4.8 % de los adultos en Estados Unidos padecieron enfermedad coronaria en 2023, lo que subraya la necesidad crucial de alternativas cardiosaludables. En respuesta a esta creciente concienciación sobre la salud, los participantes del mercado están ampliando estratégicamente sus carteras de productos. Por ejemplo, la entrada de Marico Limited en el segmento de aceites prensados en frío en junio de 2025 con la gama de aceites prensados en frío Saffola, incluido el aceite de maní, demuestra la adaptación de la industria para satisfacer la creciente demanda de opciones de aceite de cocina más saludables.
Su alto punto de humo y sabor neutro aumentan su popularidad en la cocina y la fritura.
El alto punto de humo del aceite de cacahuete, de 450 °C (232 °F), y su sabor neutro lo convierten en una opción preferida tanto en cocinas residenciales como comerciales. El aceite mantiene su estabilidad durante métodos de cocción a alta temperatura, como freír, sofreír y saltear, sin degradarse ni generar compuestos nocivos, lo que ayuda a preservar la seguridad alimentaria y el valor nutricional. Esta característica es especialmente importante en restaurantes y establecimientos de comida rápida, donde se utilizan grandes cantidades de aceite para freír y la consistencia de la calidad de los alimentos es esencial. El sabor neutro del aceite, que varía de sutil y a nuez a insípido según el nivel de refinamiento, permite que los sabores naturales de los ingredientes se conserven. Además, el aceite de cacahuete no retiene los sabores de alimentos previamente cocinados, lo que permite freír varios alimentos sucesivamente sin transferir el sabor. Productos como los aceites de maní prensados en frío Tata Simply Better y SGR 777 Foods se comercializan para aplicaciones específicas, como freír samosas, pakoras y templar salsas, enfatizando la capacidad del aceite para mantener el contenido de nutrientes y la integridad del sabor a altas temperaturas al tiempo que proporciona un aroma suave.
La creciente demanda de aceites orgánicos y no transgénicos impulsa el consumo de aceite de cacahuete
El mercado mundial del aceite de cacahuete está experimentando un crecimiento debido a la creciente demanda de aceites orgánicos y sin OMG. Los consumidores preocupados por la salud y el medio ambiente muestran una fuerte preferencia por productos de etiqueta limpia sin organismos modificados genéticamente (OMG), aditivos sintéticos ni sustancias químicas nocivas. El aceite de cacahuete, en particular el procedente de cacahuetes orgánicos sin OMG, cumple con estos requisitos, ya que no contiene colesterol y es rico en grasas insaturadas. El proceso de producción de aceite de cacahuete orgánico también incorpora prácticas agrícolas sostenibles, lo que atrae a consumidores con conciencia ambiental. Según datos de 2023 del Instituto de Investigación de Agricultura Orgánica, Alemania lidera la Unión Europea (UE-27) con 1,971 importadores orgánicos, seguida de Francia con 722 y los Países Bajos con 529. [ 1 ]Fuente: Federación Internacional de Movimientos de Agricultura Orgánica (IFOAM), "Estadísticas y tendencias emergentes de la agricultura orgánica en el mundo 2025", ifoam.bioEsta distribución de importadores orgánicos indica una demanda sustancial de productos orgánicos en mercados europeos clave, lo que facilita el comercio y la disponibilidad de aceites orgánicos, incluido el aceite de cacahuete. La importante presencia de importadores en Alemania y Francia demuestra una infraestructura consolidada y la demanda del mercado de ingredientes de etiqueta limpia, lo que permite la distribución de aceite de cacahuete orgánico en los canales de procesamiento de alimentos, venta minorista y consumo. El compromiso de estos países con los objetivos de sostenibilidad y el consumo orgánico dentro de la Unión Europea refuerza el atractivo del aceite de cacahuete orgánico entre los consumidores preocupados por la salud y el medio ambiente.
El crecimiento en expansión de la industria de servicios de alimentación impulsa el uso de aceite de cacahuete a granel
El mercado mundial del aceite de cacahuate muestra un sólido crecimiento, atribuido principalmente a la sustancial expansión de la industria de servicios de alimentación, que abarca restaurantes, servicios de catering, cadenas de comida rápida y cocinas institucionales. Esta expansión se correlaciona directamente con el aumento de las tasas de urbanización, el aumento de los ingresos disponibles y la evolución de las preferencias de los consumidores por experiencias gastronómicas diversas. El crecimiento sistemático de las operaciones comerciales de servicios de alimentación, en particular en los mercados emergentes, ha generado una demanda sustancial de aceite de cacahuate a granel. Según el Departamento de Agricultura de los Estados Unidos (USDA), el consumo de cacahuate en México alcanzó las 314,000 toneladas métricas en 2024/2025, lo que representa un aumento interanual del 7%, impulsado principalmente por la demanda de la industria de servicios de alimentación. [ 2 ]Fuente: Departamento de Agricultura de los Estados Unidos (USDA), "Anuario de semillas oleaginosas y productos oleaginosos", usda.govLa creciente popularidad de la gastronomía asiática y africana en los mercados occidentales ha generado una mayor demanda de aceite de cacahuete. Además, la proliferación de establecimientos de comida callejera frita y restaurantes de comida rápida en India, China y el Sudeste Asiático ha requerido un mayor abastecimiento de aceite de cacahuete a granel. Como resultado, el continuo crecimiento de la industria de servicios de alimentación a nivel mundial indica una trayectoria ascendente sostenida para el consumo de aceite de cacahuete, lo que lo posiciona como un componente esencial en las operaciones comerciales de preparación de alimentos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La competencia de aceites alternativos como el de girasol y el de salvado de arroz obstaculiza el crecimiento | -0.4% | Mercados globales, especialmente sensibles a los precios | Corto plazo (≤ 2 años) |
| Las preocupaciones sobre las alergias al maní entre los consumidores reducen la base de clientes potenciales | -0.3% | América del Norte y Europa principalmente | Mediano plazo (2-4 años) |
| Los factores estacionales y climáticos afectan la consistencia de la producción de maní | -0.2% | Regiones de producción global, concentradas en el sudeste de Estados Unidos y la India | Corto plazo (≤ 2 años) |
| Los elevados gastos de producción afectan la posición de mercado del aceite de maní frente a otros aceites vegetales | -0.2% | Mercados globales, especialmente emergentes | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La competencia de aceites alternativos como el de girasol y el de salvado de arroz obstaculiza el crecimiento
El mercado global del aceite de cacahuete se enfrenta a una competencia considerable por parte de los aceites comestibles alternativos, principalmente de girasol, salvado de arroz, soja y canola. Estas alternativas ofrecen beneficios nutricionales equivalentes o superiores a precios competitivos, atrayendo tanto a consumidores minoristas como a establecimientos de restauración. El aceite de girasol contiene concentraciones sustanciales de grasas poliinsaturadas y vitamina E, mientras que el aceite de salvado de arroz demuestra propiedades reductoras del colesterol y una composición óptima de ácidos grasos. La creciente preferencia por estos aceites alternativos, impulsada por sus beneficios comprobados para la salud, las iniciativas integrales de marketing y los programas gubernamentales de apoyo en numerosos países, continúa limitando la expansión del mercado del aceite de cacahuete. En consecuencia, los fabricantes de aceite de cacahuete deben implementar una diferenciación estratégica de sus productos mediante especificaciones de calidad superiores, ventajas para la salud científicamente validadas y aplicaciones culinarias especializadas, en lugar de participar en una competencia basada en el precio. Este enfoque estratégico sigue siendo esencial para mantener la posición en el mercado y lograr un crecimiento sostenible en un panorama global de aceites comestibles cada vez más competitivo.
Las preocupaciones sobre las alergias al maní entre los consumidores reducen la base de clientes potenciales
Una limitación importante en el mercado mundial del aceite de cacahuete es la prevalencia de las alergias al cacahuete, lo que limita el potencial de consumo, especialmente en mercados desarrollados como Estados Unidos, Canadá y el Reino Unido. Las alergias al cacahuete se encuentran entre las alergias alimentarias más comunes y graves, pudiendo causar reacciones anafilácticas potencialmente mortales con una exposición mínima. Estos riesgos para la salud llevan a los consumidores, operadores de servicios de alimentación y fabricantes de alimentos a evitar productos que contengan cacahuete o que se hayan procesado cerca de él, incluido el aceite de cacahuete. Si bien el aceite de cacahuete refinado contiene un contenido mínimo de proteínas y generalmente se considera seguro para las personas con alergia al cacahuete, los organismos reguladores mantienen estrictos requisitos de etiquetado. La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) exige un etiquetado claro de los productos que contienen cacahuete, según la Ley de Etiquetado de Alérgenos Alimentarios y Protección del Consumidor (FALCPA), incluido el aceite de cacahuete sin refinar. [ 3 ]Fuente: Administración de Alimentos y Medicamentos de EE. UU., "Ley de Etiquetado de Alérgenos Alimentarios y Protección al Consumidor de 2004 (FALCPA)", fda.govLa Autoridad Europea de Seguridad Alimentaria (AESA) incluye el cacahuete en su lista de los 14 principales alérgenos, lo que exige el etiquetado obligatorio de los aceites derivados del cacahuete en toda la Unión Europea. Estos requisitos regulatorios y las preocupaciones sanitarias dificultan la adopción del aceite de cacahuete en los mercados de consumo y comerciales de todo el mundo.
Análisis de segmento
Por tipo: Dominio refinado impulsado por estándares de seguridad
El aceite de cacahuete refinado alcanzó el 77.45 % del mercado en 2025, impulsado por la claridad regulatoria y las ventajas de seguridad en aplicaciones comerciales. La exención de la Administración de Alimentos y Medicamentos (FDA) para los aceites de cacahuete altamente refinados de los requisitos de etiquetado de alérgenos ha impulsado su adopción en los sectores de la restauración y la fabricación de alimentos, donde el control de alérgenos es esencial. El proceso de refinación elimina las proteínas alergénicas, lo que hace que el aceite sea seguro para la mayoría de las personas con alergia al cacahuete, a la vez que conserva su capacidad de cocción a alta temperatura. Este proceso también elimina las aflatoxinas, cumpliendo así con los requisitos de seguridad alimentaria en mercados con estrictos estándares de calidad.
El aceite de cacahuete sin refinar, si bien tiene una cuota de mercado menor, muestra la mayor tasa de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.23 % hasta 2031. Este crecimiento se debe a su posición privilegiada en el mercado y a su atractivo para los consumidores preocupados por la salud. Las variedades prensadas en frío y con expulsor mantienen mayores niveles de compuestos naturales, como resveratrol y polifenoles vegetales, lo que atrae a los consumidores que buscan opciones menos procesadas. Sin embargo, estos aceites tienen un uso limitado en entornos sensibles a los alérgenos y suelen tener una vida útil reducida debido a las mayores concentraciones de compuestos que aumentan la oxidación. El precio premium y el posicionamiento en los mercados de alimentos gourmet y saludables están creando oportunidades de mercado lucrativas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: Liderazgo convencional con aceleración orgánica
El aceite de cacahuete convencional representaría el 96.55 % del mercado en 2025, impulsado por cadenas de suministro consolidadas, ventajas en costes y una amplia aceptación por parte de los consumidores en diversas aplicaciones. El segmento convencional aprovecha las economías de escala de producción y distribución, lo que permite precios competitivos para una penetración masiva en los sectores minorista y de servicios de alimentación. Según el Departamento de Agricultura de los Estados Unidos (USDA), India se convirtió en el segundo mayor productor mundial de cacahuete, con un crecimiento de la producción del 18 %, alcanzando los 7.2 millones de toneladas métricas en 2024/25, lo que garantiza un suministro estable de aceite convencional. Los métodos de producción tradicionales, como el prensado mecánico y la extracción con disolventes, ofrecen una alta eficiencia de extracción, manteniendo al mismo tiempo una relación calidad-precio competitiva con respecto a otros aceites.
El segmento orgánico, a pesar de su menor participación de mercado, muestra un crecimiento significativo con una tasa de crecimiento anual compuesta (TCAC) del 6.92 % hasta 2031, impulsado por un posicionamiento premium y la preferencia del consumidor por productos sostenibles certificados. La Iniciativa de Transición Orgánica del Departamento de Agricultura de los Estados Unidos (USDA) busca reducir las barreras a la certificación orgánica, lo que podría incrementar el cultivo y la producción de aceite de cacahuete orgánico. Los principales mercados europeos, como Alemania, Francia, Países Bajos e Italia, presentan oportunidades de crecimiento para el aceite de cacahuete orgánico, ya que los productores se centran en las certificaciones de sostenibilidad y la trazabilidad para respaldar los precios premium. Si bien el crecimiento del segmento orgánico se alinea con la demanda de productos de etiqueta limpia y la responsabilidad ambiental, su expansión sigue limitada por las complejidades de la cadena de suministro y los costos de certificación.
Por embalaje: las botellas lideran, y las bolsas cobran impulso
Las botellas ostentan una cuota de mercado dominante del 54.85 % en 2025, gracias a la familiaridad del consumidor, la visibilidad del producto y una infraestructura minorista consolidada que facilita la diferenciación de marca y un posicionamiento premium. Los formatos de botellas de vidrio y plástico facilitan una comunicación eficaz de la marca y del producto, esencial para las variantes premium y orgánicas, donde la calidad del envase indica el valor del producto. La adaptación del formato de botella a las estanterías minoristas existentes y a las preferencias de almacenamiento de los consumidores mantiene su liderazgo en el mercado, mientras que las consideraciones de reciclaje influyen en la elección de materiales. Los canales minoristas, como supermercados e hipermercados, prefieren los formatos embotellados por su eficiencia de manipulación y el menor riesgo de rotura durante el transporte y el almacenamiento.
Las bolsas están experimentando el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.78 % hasta 2031, gracias a sus ventajas en cuanto a costes, comodidad y sostenibilidad, que atraen tanto a fabricantes como a consumidores con conciencia ambiental. Las innovaciones en envases flexibles facilitan el control de las porciones, reducen el uso de materiales y mejoran la eficiencia de la cadena de suministro gracias a un mejor aprovechamiento del espacio durante el transporte y el almacenamiento. El peso reducido de las bolsas disminuye los costes de envío y las emisiones de carbono, lo que contribuye a los objetivos de sostenibilidad corporativa y a las preferencias ambientales de los consumidores. Los avances en la tecnología de envasado de alimentos, incluyendo las funciones de envasado activo e inteligente, mejoran la conservación del producto y la interacción con el consumidor a través de las bolsas. Las latas y los frascos mantienen una posición estable en el mercado en aplicaciones específicas, como el envasado a granel para servicios de alimentación y los segmentos de regalos premium, mientras que otros formatos satisfacen necesidades específicas, como usuarios industriales e institucionales que requieren soluciones de dispensación especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el predominio del servicio de alimentos refleja la demanda comercial
El canal de distribución HoReCa/Foodservice mantiene su liderazgo en el mercado con una participación del 51.05 % en 2025, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 2.74 % hasta 2031. El predominio de este segmento se atribuye al rendimiento superior del aceite de cacahuete en aplicaciones comerciales de preparación de alimentos y a las ventajas económicas de la adquisición a gran escala. Su elevado punto de humo, sus propiedades organolépticas neutras y su prolongada estabilidad de almacenamiento lo hacen óptimo para freír, sofreír y saltear en restaurantes, establecimientos de comida rápida e instalaciones institucionales de preparación de alimentos. Estas características minimizan el deterioro del aceite y los intervalos de reemplazo, optimizando así los gastos operativos. Su amplia aplicabilidad en las tradiciones culinarias internacionales consolida aún más su posición en las operaciones globales de servicios de alimentación. Su versatilidad en diversas cocinas fortalece su posición en diversas operaciones de servicios de alimentación.
La distribución minorista opera a través de múltiples canales, donde los supermercados e hipermercados dominan gracias a su amplia gama de productos y capacidad de promoción. Walmart, con 10,784 tiendas a nivel mundial en 2024, ejemplifica este dominio en la distribución minorista masiva de productos alimenticios, incluido el aceite de cacahuete. Su marca propia, Great Value, ofrece aceites de cacahuete a precios competitivos, atendiendo tanto la sensibilidad al precio como los requisitos de calidad. Las tiendas de conveniencia y los supermercados ofrecen accesibilidad y opciones de compra rápida, especialmente para paquetes pequeños y productos premium. El segmento minorista en línea continúa expandiéndose, impulsado por mejoras en la logística y una mayor adopción del comercio electrónico de alimentos por parte de los consumidores, aunque los costos de envío de los productos derivados del aceite siguen siendo un desafío. Cada formato minorista requiere enfoques específicos de precios y empaquetado, basados en los hábitos de compra de los consumidores.
Análisis geográfico
Mercado de aceite de cacahuete en la región Asia-Pacífico
Asia-Pacífico poseerá una participación de mercado del 62.15 % en 2025, impulsada por la integración del aceite de cacahuete en las gastronomías regionales, la capacidad de producción y el creciente consumo de la clase media. Según el Departamento de Agricultura de los Estados Unidos (USDA), India prevé un aumento del 10 % en el consumo de aceite de cacahuete para 2025/26, impulsado por la fuerte demanda interna y la limitada oferta de aceite de palma. La consolidada industria china de aceites comestibles y su posición como importante productor de cacahuete garantizan la estabilidad del suministro y el crecimiento del consumo. El creciente sector de servicios de alimentación de la región, como se refleja en el crecimiento de los servicios de alimentación y bebidas en Tailandia, aumenta la demanda de aceite a granel, mientras que la urbanización impulsa las ventas de aceite envasado.
Mercado europeo de aceite de cacahuete
Europa muestra una tasa de crecimiento anual compuesta (TCAC) del 7.31 % hasta 2031, impulsada por el posicionamiento de productos premium, la concienciación sobre la salud y las regulaciones que favorecen los productos con certificación de calidad. La Unión Europea mantiene estable el consumo de aceite de cacahuete a pesar de la competencia de los aceites alternativos. Alemania, Francia, Países Bajos e Italia lideran el consumo de aceite de cacahuete orgánico de alta calidad, y los fabricantes se centran en las certificaciones de sostenibilidad y la trazabilidad. Si bien la región experimentó una disminución del consumo durante la última década debido a los requisitos de etiquetado de alérgenos, existen oportunidades en el segmento de aceites refinados. La preferencia de los consumidores europeos por los productos orgánicos y sostenibles, combinada con estrictos estándares de calidad, permite estrategias de posicionamiento con valor añadido.
Mercado norteamericano de aceite de cacahuete
Norteamérica mantiene una presencia significativa en el mercado global de aceite de cacahuete gracias a sus patrones de consumo consolidados, su producción nacional y sus marcos regulatorios en los sectores de servicios de alimentación y venta minorista. El uso tradicional de productos a base de cacahuete en Estados Unidos impulsa una demanda constante en hogares, restaurantes y cocinas institucionales. La sólida base de cultivo de cacahuete de la región, combinada con avanzadas capacidades de procesamiento y eficientes redes de distribución, garantiza la fiabilidad de la cadena de suministro y posiciona a Norteamérica como un factor clave para el crecimiento del mercado global de aceite de cacahuete.
Panorama regulatorio
En Estados Unidos, los ingredientes del aceite de cacahuete están sujetos a los inventarios de ingredientes alimentarios y aditivos indirectos de la FDA, incluidas las normas relativas al envasado (21 CFR partes 170-186 y partes 175-178). Los requisitos de etiquetado de alérgenos de la FALCPA también determinan las prácticas de etiquetado diferenciadas para los aceites de cacahuete refinados y no refinados.
En la Unión Europea, el Reglamento (UE) 2023/915 establece los niveles máximos de aflatoxinas en cacahuetes y aceites vegetales, reforzando las pruebas y la cualificación de proveedores para importadores y procesadores. En China, la norma GB 2716-2018 rige la seguridad básica de los aceites comestibles, y la norma GB/T 1534-2026, publicada en enero de 2026 con fecha de entrada en vigor el 1 de agosto de 2026, actualiza las definiciones de calidad del aceite de cacahuete, incluyendo un umbral de aceite con alto contenido de ácido oleico (contenido de ácido oleico de al menos el 73%). Esto endurece los requisitos de cumplimiento para productores, envasadores y comerciantes que abastecen el mercado chino.
Panorama competitivo
El mercado del aceite de cacahuete presenta una fragmentación moderada, caracterizada por empresas multinacionales con cadenas de suministro integradas y procesadores regionales con una sólida presencia en el mercado local. La estructura del mercado refleja los altos requerimientos de capital para las plantas de procesamiento de aceite. Wilmar International opera más de 1,000 plantas de fabricación en 50 países y mantiene una posición de liderazgo en aceites comestibles envasados para el consumidor. Archer Daniels Midland Company (ADM), con ingresos de 85,530 2024 millones de dólares en XNUMX, aprovecha su amplia capacidad de gestión de la cadena de suministro agrícola y su importante presencia en el abastecimiento y procesamiento de cacahuete. El segmento de aceites refinados y especiales de Bunge atiende a procesadores de alimentos y productores de diésel renovable, lo que destaca la diversidad de aplicaciones del mercado.
Los principales actores del mercado implementan iniciativas de sostenibilidad, adoptan tecnologías avanzadas y buscan estrategias de expansión geográfica para abordar la volatilidad de los precios de las materias primas y cumplir con los requisitos regulatorios. Cargill obtuvo la mejor clasificación en el Índice de Proveedores de Aceites Comestibles 2025 por la reducción de ácidos grasos trans, lo que demuestra la importancia del cumplimiento normativo y las consideraciones sanitarias. Este posicionamiento competitivo refleja la importancia del mercado para el control de calidad y el cumplimiento de las regulaciones internacionales de seguridad alimentaria.
Los actores de la industria están desarrollando alianzas para la agricultura regenerativa y programas de reducción de carbono para satisfacer la demanda de productos sostenibles por parte de los consumidores, a la vez que implementan métodos avanzados de extracción para mejorar la calidad y la eficiencia. En 2025, la Comisión del Cacahuete de Georgia destinó 764,189 USD a la investigación en el cultivo de cacahuete y aplicaciones no alimentarias, incluyendo tecnologías de conversión de aceite. Existen oportunidades de mercado en la certificación orgánica, variedades con alto contenido oleico y usos especializados en cosmética y aplicaciones industriales. Los nuevos participantes del mercado se dirigen a los canales directos al consumidor y a los segmentos premium, operando fuera de las estructuras tradicionales del mercado de productos básicos.
Líderes de la industria del aceite de maní
-
Wilmar Internacional Limitada
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
AB
-
Bunge limitada
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Premium Peanut inauguró una nueva planta de procesamiento de cacahuetes en Santee, Carolina del Sur. Esta expansión aumenta la capacidad de procesamiento de materia prima y mejora el suministro nacional para los sectores de restauración y venta minorista.
- Junio de 2025: Marico amplió su cartera de aceites comestibles en India con el lanzamiento de una gama de aceites prensados en frío bajo la marca Saffola, que incluye aceite de cacahuete. Este lanzamiento ofrece más opciones de formato premium para consumidores y minoristas locales.
- Diciembre de 2024: ADM y The JM Smucker Co. pusieron en marcha un programa de agricultura regenerativa centrado en el cultivo sostenible de cacahuetes en Estados Unidos. El programa vincula el abastecimiento de cacahuetes con mejoras en las prácticas agrícolas para cumplir con los requisitos de sostenibilidad posteriores.
Alcance y metodología
El aceite de cacahuete, también conocido como aceite de cacahuete o aceite de Arachis, es un aceite de origen vegetal elaborado a partir de las semillas comestibles de la planta de cacahuete.
El mercado de aceite de cacahuete está segmentado por tipo de producto, aplicación y geografía. Por producto, el mercado está segmentado en aceite de maní refinado y sin refinar. Por aplicación del aceite, el mercado está segmentado en productos para el cuidado personal, alimentos, productos farmacéuticos y otras aplicaciones. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África.
Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base del valor en millones de USD.
| Refinado |
| sin refinar |
| Convencional |
| Organic |
| Botella |
| Tarro |
| Can |
| Bolsas con cremallera |
| Otros |
| HoReCa/Servicio de comida | |
| Venta al Por Menor | Supermercados / Hipermercados |
| Tiendas de conveniencia/Tiendas de comestibles | |
| Tiendas minoristas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por Tipo | Refinado | |
| sin refinar | ||
| Por categoría | Convencional | |
| Organic | ||
| Por embalaje | Botella | |
| Tarro | ||
| Can | ||
| Bolsas con cremallera | ||
| Otros | ||
| Por canal de distribución | HoReCa/Servicio de comida | |
| Venta al Por Menor | Supermercados / Hipermercados | |
| Tiendas de conveniencia/Tiendas de comestibles | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de aceite de maní?
El tamaño del mercado de aceite de maní será de USD 11.57 mil millones en 2026 y se proyecta que alcance los USD 13.05 mil millones para 2031.
¿Qué región domina el consumo mundial de aceite de maní?
Asia-Pacífico lidera con el 62.15% de la participación de mercado del aceite de maní, sustentada por el amplio uso culinario de India y China.
¿Por qué se prefiere el aceite de maní refinado en el servicio de alimentos?
El aceite refinado está exento del etiquetado de alérgenos, presenta un punto de humo superior a 450 °F y soporta ciclos de fritura repetidos, lo que lo hace rentable para los restaurantes.
¿Qué tan rápido está creciendo el aceite de maní orgánico?
El segmento orgánico se está expandiendo a una CAGR del 6.92 %, más rápido que cualquier otra categoría del mercado.


