

Tamaño y participación en el mercado de imanes permanentes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
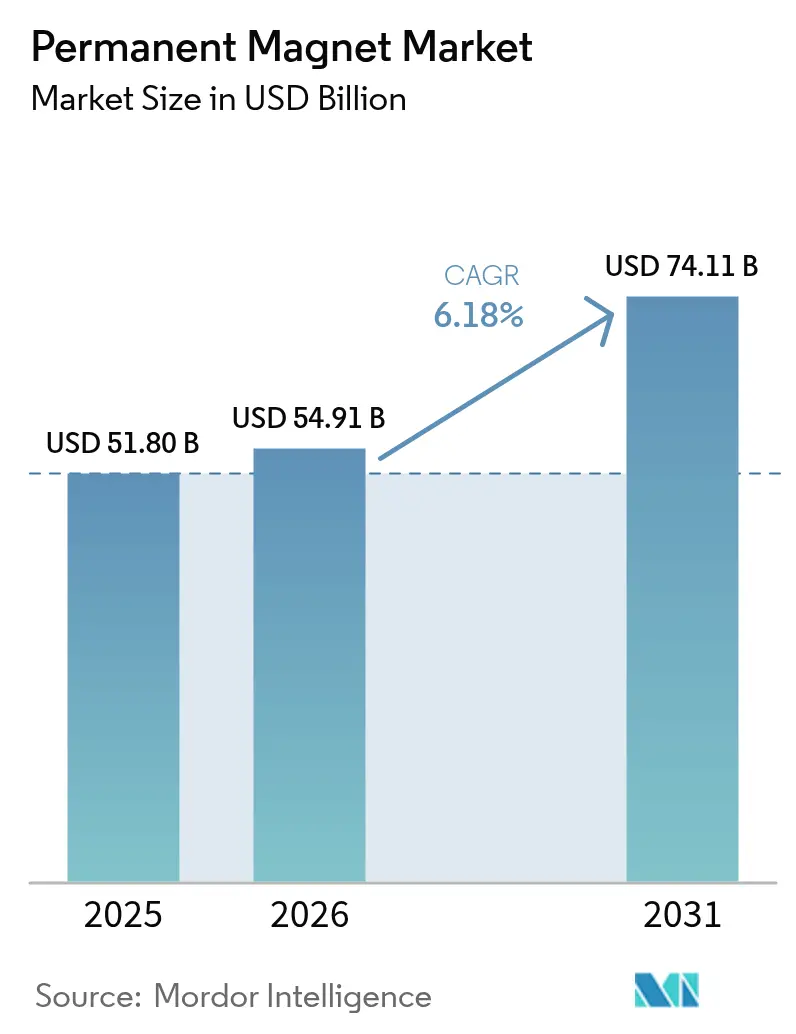
| Tamaño del mercado (2026) | USD 54.91 mil millones |
| Tamaño del mercado (2031) | USD 74.11 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de imanes permanentes por Mordor Intelligence
Se proyecta que el tamaño del mercado de imanes permanentes crezca de USD 51.80 millones en 2025 a USD 54.91 millones en 2026, y alcance los USD 74.11 millones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.18 % entre 2026 y 2031. Los requisitos de electrificación en el transporte, los objetivos de energía renovable y las mejoras en la fabricación de precisión se están alineando para impulsar la demanda a largo plazo de grados de alta densidad energética, en particular los imanes sinterizados de neodimio-hierro-boro (NdFeB). Los imanes de ferrita aún contribuyen con casi la mitad de los ingresos de 2025 debido a su competitividad en costos en motores auxiliares y dispositivos de baja potencia; sin embargo, los diseñadores de unidades de tracción y generadores eólicos de accionamiento directo están migrando hacia composiciones de tierras raras que toleran temperaturas más altas y campos magnéticos más intensos. Los proveedores de imanes están reduciendo el contenido de disprosio mediante la difusión en el límite de grano para reducir su exposición a los altos precios volátiles de las tierras raras, mientras que los compradores intermedios invierten en circuitos de reciclaje que recuperan el neodimio de motores y discos duros al final de su vida útil. La moderada concentración industrial permite a los especialistas regionales tener éxito en la fabricación aditiva, las químicas de difusión en el límite de grano y las series pequeñas personalizadas que permiten prototipar rápidamente piezas geométricamente complejas para la industria aeroespacial, la robótica y la imagenología médica.
Conclusiones clave del informe
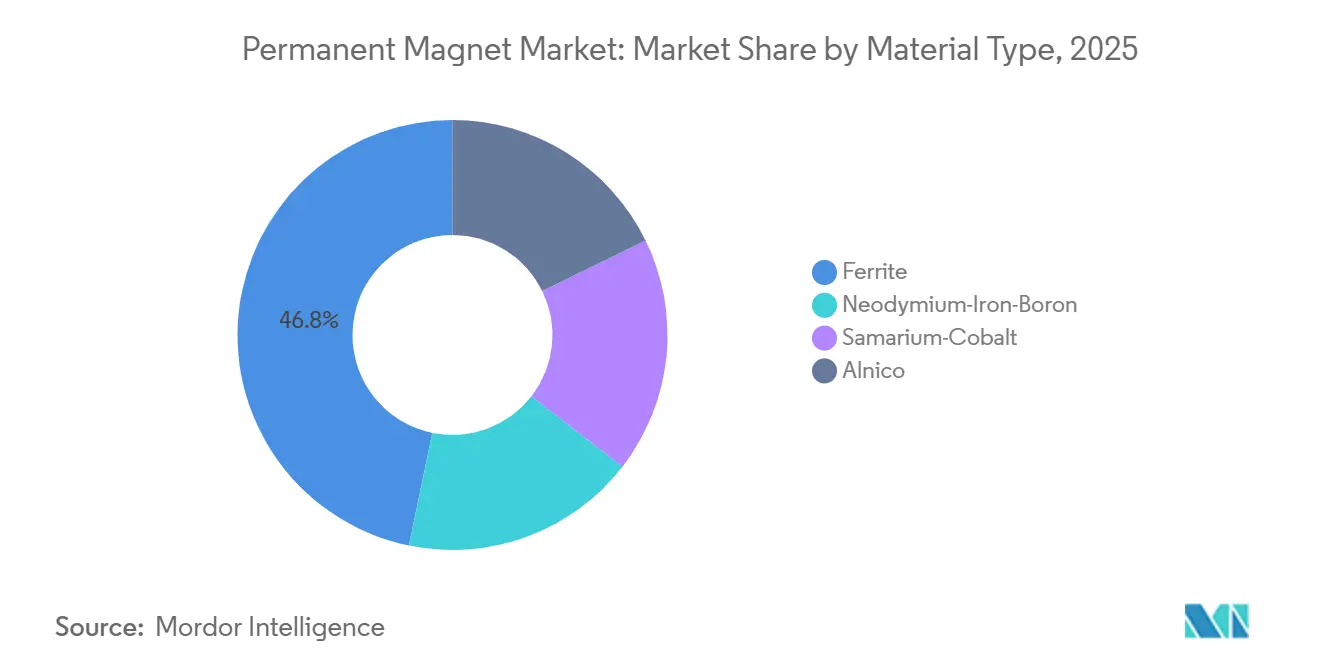
- Por tipo de material, los imanes de ferrita representaron el 46.76 % de la participación de mercado de imanes permanentes en 2025, mientras que se prevé que los grados de neodimio-hierro-boro registren la CAGR más rápida del 7.18 % hasta 2031.
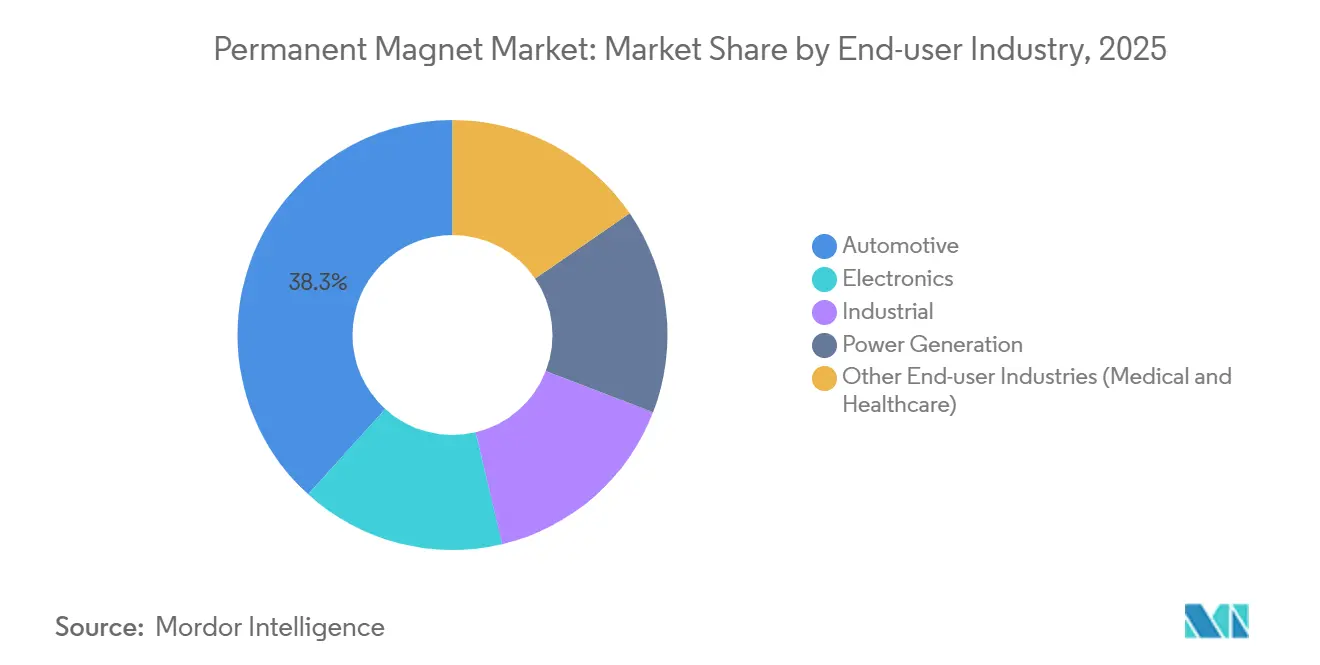
- Por industria de usuario final, la automotriz lideró con una participación de ingresos del 38.29 % en 2025; se prevé que otros segmentos de industrias de usuarios finales, incluidas las imágenes médicas y la robótica quirúrgica, crezcan a una CAGR del 8.54 % hasta 2031.
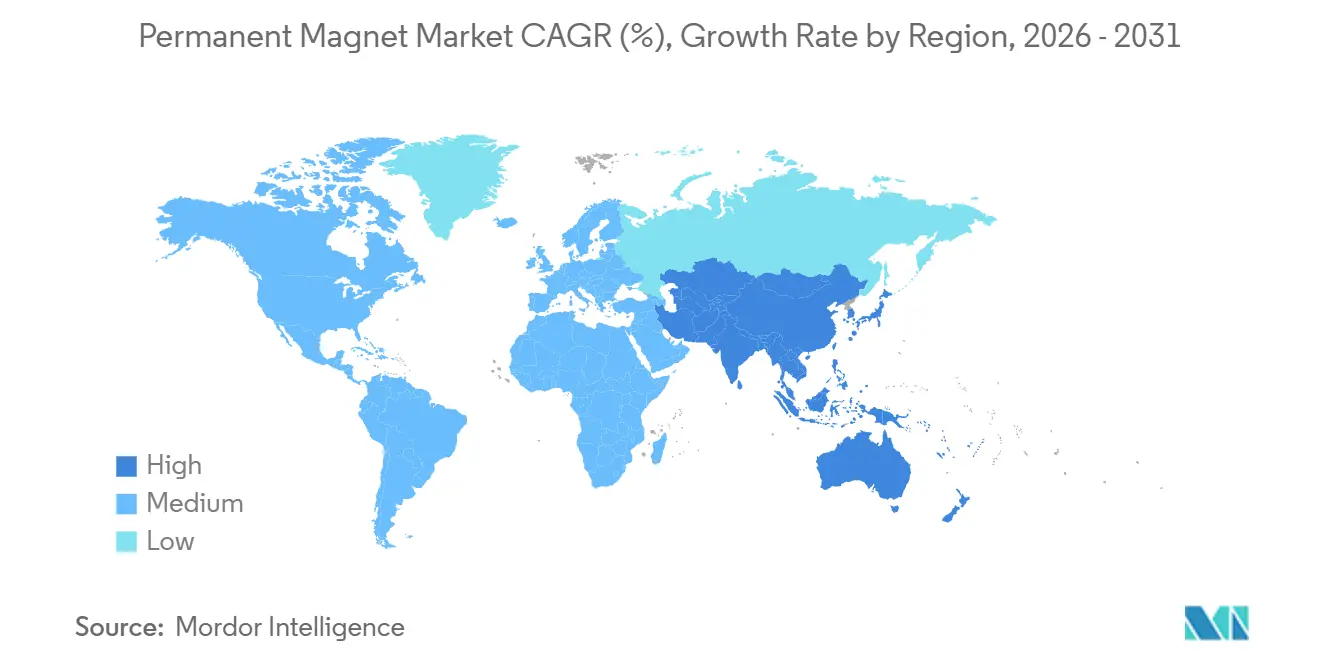
- Por geografía, Asia-Pacífico capturó el 53.72% de los ingresos de 2025 y está avanzando a una CAGR del 7.25% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de imanes permanentes
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Electrificación de flotas de vehículos eléctricos de pasajeros y comerciales | + 1.8% | Global, liderado por Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Aumento repentino de las instalaciones de turbinas eólicas de accionamiento directo | + 1.2% | Europa en alta mar, China, costa atlántica de EE. UU. | Largo plazo (≥ 4 años) |
| Miniaturización en la electrónica de consumo de alta precisión | + 0.9% | Asia-Pacífico central, con repercusión en América del Norte | Corto plazo (≤ 2 años) |
| Inversiones en automatización industrial y robots humanoides | + 1.4% | América del Norte, Europa, Japón, China emergente | Mediano plazo (2-4 años) |
| Comercialización de imanes con forma de red impresos en 3D | + 0.5% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Electrificación de flotas de vehículos eléctricos de pasajeros y comerciales
La producción de vehículos eléctricos de batería alcanzó los 14 millones de unidades en 2025, con un promedio de 2 kg de NdFeB sinterizado por automóvil y hasta 8 kg por camión pesado. La plataforma electrónica 3.0 de BYD especificaba rotores de NdFeB con una temperatura nominal de 180 °C, mientras que Daimler Truck y Volvo duplicaron el contenido de imanes en los sistemas de propulsión de doble motor. La normativa Euro 7 sobre emisiones de escape, vigente desde julio de 2025, impone el uso de motores síncronos de imanes permanentes en los nuevos autobuses urbanos, consolidando así la demanda a largo plazo en el mercado de imanes permanentes, con un ciclo de reemplazo de 40 000 unidades.
Aumento de las instalaciones de turbinas eólicas de accionamiento directo
La energía eólica marina añadió 22 GW en 2025, y el 68 % utilizó generadores de accionamiento directo que requieren entre 600 y 1,200 kg de NdFeB por turbina. La cartera de 42 GW de China y las recientes áreas de arrendamiento en EE. UU. especifican la misma topología, lo que estrecha el equilibrio entre la oferta y la demanda de imanes de tierras raras de alta calidad.
Miniaturización en la electrónica de consumo de alta precisión
El iPhone 16 de Apple empleó microimanes ultrafinos de NdFeB sinterizado que aumentaron la fuerza háptica en un 30 % y redujeron el volumen en un 18 %. Los auriculares verdaderamente inalámbricos vendieron 450 millones de unidades en 2025, absorbiendo 135 toneladas de NdFeB, un nicho con un alto margen de beneficio impulsado por las estrictas tolerancias de pulido y recubrimiento. Los teléfonos plegables como el Samsung Galaxy Z Fold 6 integraron imanes de retención que impulsaron aún más la demanda de dispositivos ultrafinos.
Inversiones en automatización industrial y robots humanoides
El robot humanoide de 28 articulaciones de Figure AI incorpora 2.1 kg de NdFeB de alta calidad, y la financiación de la Serie C indica la intención de alcanzar las 500 000 unidades para 2028. Los envíos de servomotores para fábricas en China aumentaron un 19 % en 2025, ya que los accionamientos neumáticos se sustituyeron por motores sin marco de imán permanente que ofrecen un ahorro energético del 40 %. Boston Dynamics implementó robots de almacén con motor lineal que registran 800 movimientos de cajas por hora, lo que pone de manifiesto las mejoras en el rendimiento que justifican los grados de imán premium y respaldan la demanda en todo el mercado de imanes permanentes.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las tierras raras y controles de las exportaciones | -0.8% | Global, grave para los productores no chinos | Corto plazo (≤ 2 años) |
| Aumento de los sustitutos de compuestos de ferrita/magnéticos blandos | -0.6% | Auxiliares de automoción e industriales | Mediano plazo (2-4 años) |
| Restricciones de patentes sobre tecnología de NdFeB de alto grado | -0.3% | Productores del sudeste asiático y la India | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las tierras raras y controles de las exportaciones
El precio del óxido de neodimio se disparó un 42 % en 2025 después de que Myanmar detuviera la producción de tierras raras pesadas y China impusiera un arancel de exportación del 15 %, lo que afectó a las refinerías no chinas y redujo los márgenes de Lynas al 22 %. Los precios al contado de la aleación de praseodimio-neodimio promediaron 68 USD/kg, lo que añadió 32 USD a la lista de materiales de un motor de vehículos eléctricos de 2 kg, generando presiones de costos en todo el mercado de imanes permanentes.
El auge de los sustitutos de compuestos de ferrita y de magnetismo blando
La ferrita de 0.46 T de TDK, lanzada en 2025, permitió a Volkswagen reemplazar el NdFeB adherido en los auxiliares de 12 V, desplazando 180 toneladas anuales. Los compuestos de magnetismo blando alcanzaron el 8 % de los envíos de servomotores industriales, valorados por los fabricantes de equipos originales (OEM) de cintas transportadoras y embalajes que priorizan la estabilidad de costes por encima del par máximo.
Análisis de segmento
Por tipo de material: NdFeB Premiumización Remodela la mezcla
Los imanes de neodimio-hierro-boro (NdFeB) superan al mercado de imanes permanentes con una tasa de crecimiento anual compuesta (TCAC) del 7.18 % hasta 2031, ya que los diseñadores de movilidad eléctrica y energía eólica demandan productos energéticos superiores a 35 MGOe. La ferrita retuvo el 46.76 % de los ingresos en 2025 debido a que los teléfonos inteligentes, altavoces y motores de baja velocidad valoran el bajo coste por kilogramo; sin embargo, su cuota de mercado se reduce a medida que los motores de tracción se estandarizan con NdFeB sinterizado. El samario-cobalto sigue siendo un nicho para las herramientas aeroespaciales y de petróleo y gas gracias a su estabilidad por encima de los 250 °C, mientras que el alnico cae por debajo del 5 % después de que las opciones de tierras raras lo desplazaran en sensores e instrumentos de precisión. Shin-Etsu envió un 14 % más de NdFeB sinterizado en el año fiscal 2025, lo que subraya la transición desde las formas ligadas.
El NdFeB aglomerado se limita a anillos delgados de microaltavoces y hápticos para relojes inteligentes, donde el moldeo de forma neta supera los límites energéticos. Por lo tanto, se proyecta que el tamaño del mercado de imanes permanentes para el NdFeB captará una parte considerable de las ganancias de valor absoluto hasta 2031, mientras que la ferrita seguirá en gran medida el crecimiento del PIB mundial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la medicina y la automoción impulsan trayectorias divergentes
El sector automotriz captó el 38.29% de los ingresos de 2025, con plataformas eléctricas de batería con un promedio de 3.5 kg de imanes permanentes, frente a los 0.8 kg de los vehículos de combustión interna. Las estrictas normas Euro 7 y los mandatos de cero emisiones de China para autobuses respaldan la demanda sostenida de rotores de alta calidad, asistencia de dirección y actuadores de freno por cable. En cambio, el segmento de otras industrias de usuarios finales, liderado por escáneres de resonancia magnética y robots quirúrgicos, se expande a una tasa de crecimiento anual compuesta (TCAC) del 8.54%, superior a la de cualquier otro segmento, debido a que las máquinas de 3 y 7 toneladas requieren grandes conjuntos de calzas con 1,800 kg de NdFeB por unidad.
La electrónica registró un modesto aumento en 2025, debido a la desaceleración de los envíos de teléfonos móviles, aunque los wearables y los auriculares compensaron parcialmente esta tendencia, manteniendo estable la atracción de la ferrita y las tierras raras unidas. El crecimiento de la maquinaria industrial se ve impulsado por la modernización de servomotores que sustituyen a los sistemas hidráulicos, mientras que la generación de energía crece gracias a los pedidos de energía eólica marina para unidades de accionamiento directo. En conjunto, estas dinámicas impulsan la expansión del mercado de imanes permanentes, incluso cuando el volumen de unidades se estanca.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de imanes permanentes de APAC
Asia-Pacífico generó el 53.72% del valor global en 2025 y está creciendo a una CAGR del 7.25%, reforzando su liderazgo en el mercado de imanes permanentes. Solo China refinó el 85% de los óxidos de tierras raras globales y produjo 187,000 toneladas de imanes de NdFeB, impulsado por los bajos costos de electricidad y los clústeres integrados de la mina al imán [2] China MIIT, “Statistical Bulletin 2025”, miit.gov.cn . Japón mantiene el liderazgo tecnológico, pero la limitación de materias primas nacionales limitó la producción a 31,000 toneladas. La producción de India creció un 18% bajo los Incentivos Vinculados a la Producción que reembolsan hasta el 20% del desembolso de capital para nuevas plantas.
Mercado de imanes permanentes de Norteamérica y Europa
América del Norte y Europa generaron ingresos significativos en 2025. La refinería de segunda etapa de MP Materials produjo óxido de neodimio-praseodimio en California, lo que representa el primer paso en la cadena de valor estadounidense hacia imanes integrados desde 2015, fortaleciendo así el mercado estadounidense de imanes permanentes. La empresa alemana VACUUMSCHMELZE aumentó la capacidad de sinterización de Hanau en un 30 % para abastecer a las plantas europeas de vehículos eléctricos mediante contratos plurianuales de compra obligatoria.
Mercado de imanes permanentes en EMEA, Sudamérica y APAC
Sudamérica, Oriente Medio y África están experimentando una creciente demanda de imanes permanentes. El desarrollo de la energía eólica marina en Brasil impulsa la instalación de conjuntos magnéticos locales, y las minas sudafricanas instalan transportadores de imanes permanentes para ahorrar un 25 % de energía. Corea del Sur exportó 18 000 toneladas de imanes en 2025, abasteciendo las cadenas de suministro de Vietnam y Tailandia. En toda Europa, la Directiva de Ecodiseño ampliada, vigente a partir de 2025, amplía los umbrales de eficiencia de los motores industriales, favoreciendo así las máquinas síncronas de imanes permanentes con potencias superiores a 7.5 kW.
Análisis de la cadena de valor
La cadena de valor comienza con la extracción y el procesamiento de tierras raras (especialmente neodimio, praseodimio, disprosio y terbio) y con insumos que no son de tierras raras (hierro, boro y bario/estroncio para ferritas). El procesamiento y la separación en óxidos y metales/aleaciones siguen siendo los principales cuellos de botella para los imanes de tierras raras, y China mantiene una posición dominante en la extracción, el refinado y la producción de NdFeB sinterizado. Las tierras raras pesadas (disprosio y terbio) siguen siendo un obstáculo para los grados de alta temperatura utilizados en los motores de tracción de vehículos eléctricos y los generadores eólicos de accionamiento directo. La volatilidad en la fase inicial de la cadena de suministro y las políticas gubernamentales repercuten en los costos intermedios, incluido el entorno arancelario de la Sección 301 de EE. UU. para los imanes de NdFeB importados en 2026, lo que está obligando a los compradores a reevaluar el abastecimiento y la logística.
Las etapas intermedias incluyen la fabricación de polvo (fundición en tira, decrepitación/molienda con hidrógeno), prensado y sinterización, tratamiento térmico, mecanizado/rectificado y recubrimiento superficial, seguido de magnetización y pruebas de calidad. En la etapa final, los imanes pasan por fabricantes de componentes y proveedores de nivel 1 hasta su uso final en aplicaciones como tracción automotriz y motores auxiliares, generadores eólicos, servomotores industriales y electrónica de consumo. La distribución se divide entre contratos de suministro directo para grandes programas OEM y canales especializados para geometrías personalizadas y series de producción pequeñas. La cadena se está regionalizando a través de nodos de capacidad nuevos o en expansión y ciclos de reciclaje, incluyendo el avance de MP Materials con su planta de imanes en Northlake, Texas, y la financiación del Departamento de Defensa de EE. UU. a ReElement Technologies para equipos de refinación y reciclaje de imanes en Marion, Indiana. Europa también está añadiendo capacidad fuera de China a través de la fabricación de imanes de Neo Performance Materials en Narva, Estonia.
Panorama competitivo
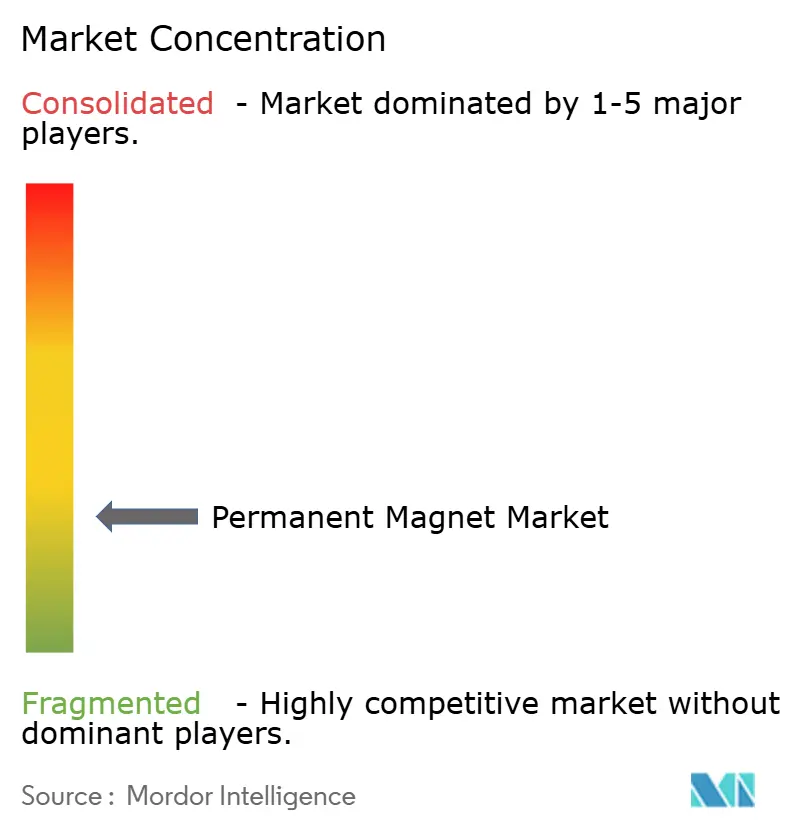
El mercado de imanes permanentes está fragmentado. Las empresas mineras se están integrando progresivamente; Lynas y Blue Line construirán una planta de imanes en Texas de 450 millones de dólares que aprovechará tierras raras nacionales como materia prima. Fabricantes de automóviles como General Motors y Stellantis invirtieron 320 millones de dólares en participaciones minoritarias en la fabricación de imanes, asegurando el suministro.
El reciclaje se perfila como una plataforma competitiva. Hitachi Metals recuperó el 98% del neodimio y el disprosio de discos duros retirados en un proyecto piloto que produjo 120 toneladas de óxidos a un coste un 30% inferior al de la materia prima virgen, proyectando una cobertura del 15% de materia prima reciclada para 2030. Las empresas emergentes exploran químicas que no utilizan tierras raras; Niron Magnetics realizó un proyecto piloto con imanes de nitruro de hierro de 28 MGOe, adecuados para transmisiones de cintas transportadoras con precios competitivos. La actividad de patentes aumentó un 22% en 2025, dos tercios de los cuales correspondieron a solicitantes chinos, a medida que las empresas se esfuerzan por reducir el uso de tierras raras pesadas sin infringir las reivindicaciones de difusión existentes.
Líderes de la industria de imanes permanentes
Hitachi Metals, Ltd.
JL MAG Tierras raras Co., Ltd.
Shin-Etsu Chemical Co., Ltd.
NINGBO YUNSHENG co., Ltd.
VACUUMSCHMELZE GmbH & Co. KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Shin-Etsu Chemical anunció una inversión de 35 mil millones de yenes (aproximadamente 220 millones de dólares) para construir una nueva refinería de tierras raras en la prefectura de Fukui, Japón, con el objetivo de producir disprosio, terbio e itrio. El proyecto mejora el acceso a las tierras raras pesadas, esenciales para los grados de NdFeB de alta temperatura utilizados en vehículos eléctricos y energía eólica. Asimismo, contribuye a la diversificación del suministro para clientes japoneses y regionales que buscan reducir su dependencia de los cuellos de botella en la refinación externa.
- Febrero de 2026: MP Materials seleccionó Northlake, Texas, como sede de su planta de fabricación de imanes de tierras raras 10X. Esta decisión impulsa una estrategia a gran escala en Estados Unidos, desde la materia prima de tierras raras hasta los imanes terminados, con el objetivo de reducir los plazos de entrega y alinear la oferta con la demanda local de vehículos eléctricos e industria. Esta medida aumenta la presión competitiva sobre los proveedores actuales, ya que los clientes buscan opciones de abastecimiento más fiables.
- Noviembre de 2025: Lynas inauguró su planta de procesamiento en Kalgoorlie, Australia Occidental, añadiendo una capacidad de 4,000 toneladas para óxidos mixtos. Esta nueva planta amplía la capacidad de procesamiento fuera de China, la cual puede abastecer la producción de aleaciones e imanes, brindando apoyo a los compradores que priorizan cadenas de suministro trazables y alineadas con los principios del libre comercio. Asimismo, mejora la viabilidad de los proyectos regionales de imanes al aumentar la disponibilidad de productos intermedios de tierras raras procesadas fuera de China.
Alcance del informe del mercado global de imanes permanentes
Los imanes permanentes se fabrican a partir de aleaciones especiales como hierro, níquel y cobalto, diversas aleaciones de tierras raras y minerales como la piedra imán. Generan un campo magnético persistente sin necesidad de ninguna fuente externa de magnetismo ni energía eléctrica.
El mercado de imanes permanentes está segmentado por tipo de material, sector de consumo y geografía. Por tipo de material, el mercado se divide en neodimio-hierro-boro, ferrita, samario-cobalto y alnico. Por sector de consumo, el mercado se divide en automoción, electrónica, industria, generación de energía y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para el mercado de imanes permanentes en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (USD).
| Neodimio-Hierro-Boro |
| Ferrito |
| Samario-Cobalto |
| Alnico |
| Motorium |
| Electrónica |
| Industrial |
| Generación de energía |
| Otras industrias de usuarios finales (médicas y de atención sanitaria) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de material | Neodimio-Hierro-Boro | |
| Ferrito | ||
| Samario-Cobalto | ||
| Alnico | ||
| Por industria del usuario final | Motorium | |
| Electrónica | ||
| Industrial | ||
| Generación de energía | ||
| Otras industrias de usuarios finales (médicas y de atención sanitaria) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será la demanda mundial de imanes permanentes en 2031?
Se proyecta que el mercado de imanes permanentes alcance los USD 74.11 mil millones para 2031, creciendo con una CAGR del 6.18 % durante el período de pronóstico.
¿Qué región se expandirá más rápido hasta 2031?
Asia-Pacífico lidera con una CAGR del 7.25 % gracias al suministro integrado de tierras raras en China y al aumento de la producción de vehículos eléctricos en India y Japón.
¿Qué tan grave es el riesgo de interrupción del suministro de tierras raras?
Los picos de precios en 2025 mostraron que el óxido de neodimio puede aumentar un 40% en cuestión de meses cuando las exportaciones de Myanmar o China se reducen, lo que reduce la CAGR del mercado en 0.8 puntos porcentuales.
¿Los imanes de ferrita están reemplazando al NdFeB en los automóviles?
Solamente en auxiliares de baja potencia; los accionamientos de tracción aún necesitan NdFeB de alto flujo que la ferrita no puede suministrar dentro de los límites de espacio y peso.
¿Qué papel desempeñará el reciclaje en el año 2030?
Proyectos piloto como la planta de recuperación del 98% de Hitachi Metals sugieren que la materia prima reciclada podría abastecer el 15% de las necesidades de imanes de Japón, aliviando la presión sobre la minería de tierras raras vírgenes.
¿Cuándo serán competitivos en términos de costos los imanes impresos en 3D?
Los productores estiman que el punto de equilibrio se alcanzará cerca de una producción anual de 500 toneladas, lo que implica una paridad comercial alrededor de 2028 para los volúmenes aeroespaciales y de defensa.


