

Tamaño y participación en el mercado de envases de bebidas de tereftalato de polietileno (PET)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 79.62 mil millones |
| Tamaño del mercado (2031) | USD 103.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.42% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
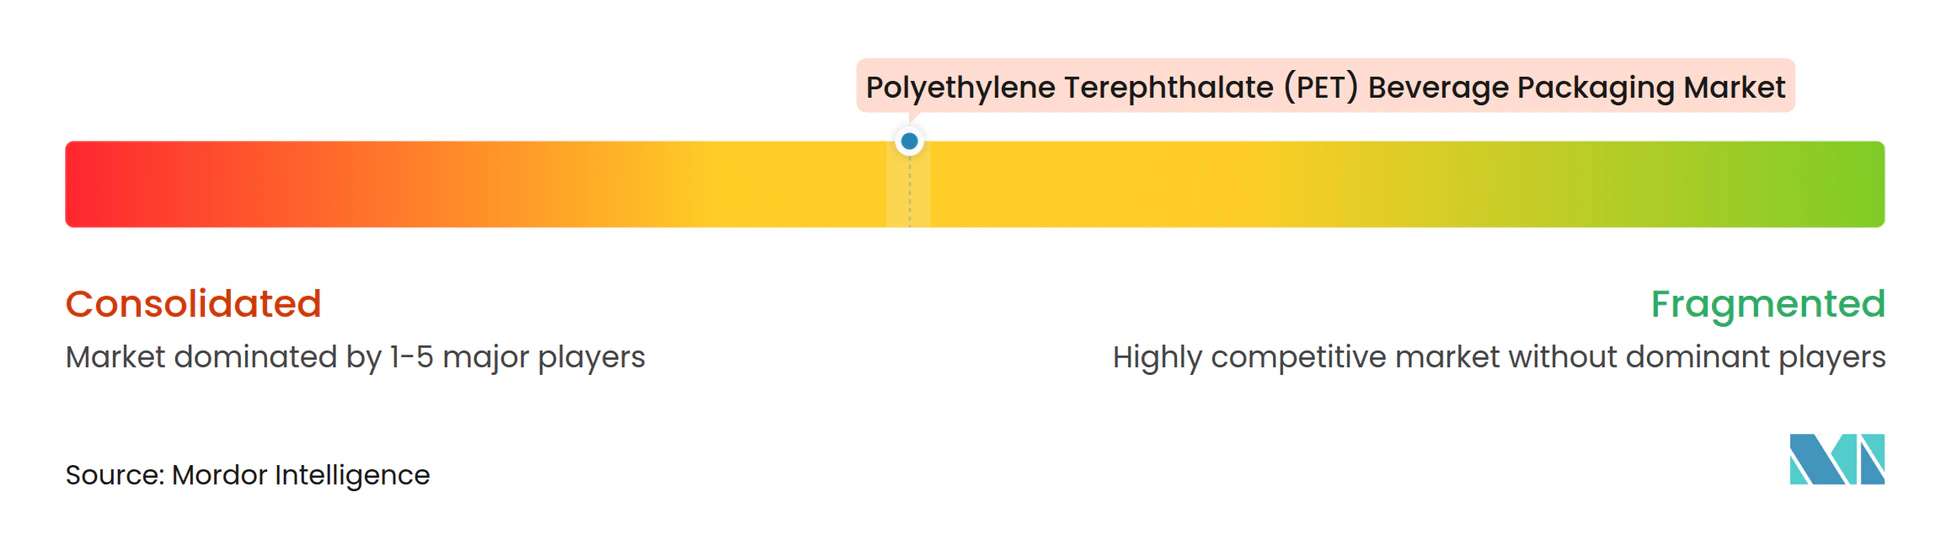
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de bebidas de tereftalato de polietileno (PET) por Mordor Intelligence
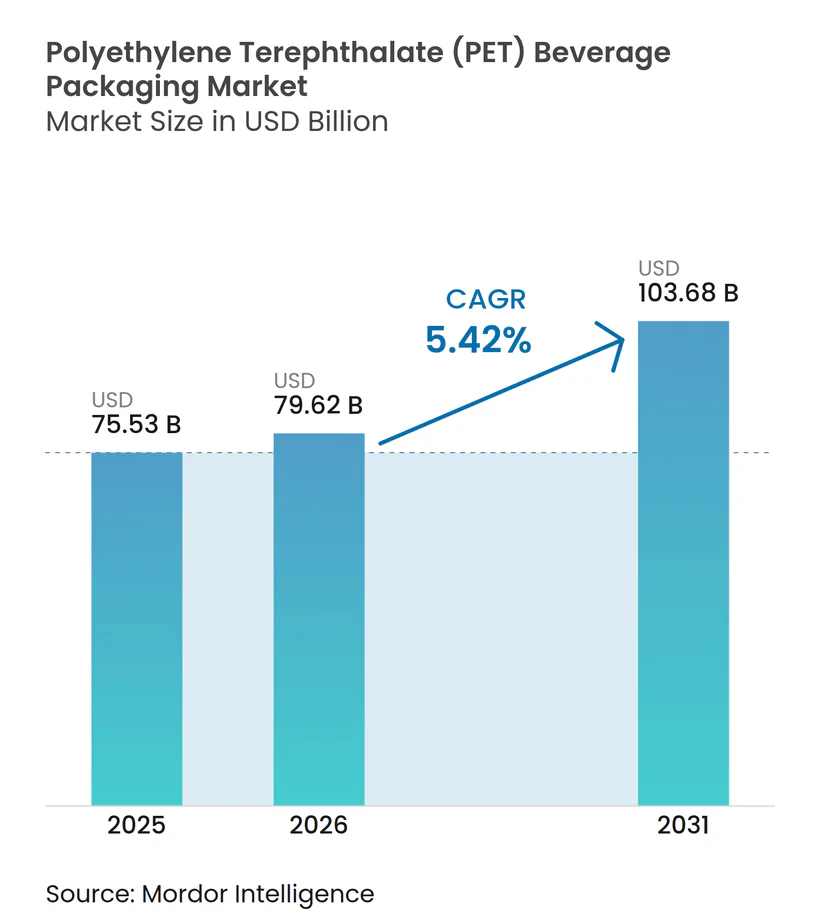
Se espera que el mercado de envases de bebidas de tereftalato de polietileno (PET) crezca de 75.53 millones de dólares en 2025 a 79.62 millones de dólares en 2026, y se prevé que alcance los 103.68 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.42 % durante el período 2026-2031. La sólida demanda se debe al rendimiento de barrera del PET, su compatibilidad con líneas de llenado de alta velocidad y sus ventajas de reciclabilidad, que ayudan a los propietarios de marcas a cumplir con las normativas ambientales cada vez más estrictas. Los programas de aligeramiento, que reducen el peso en gramos sin comprometer la retención de la carbonatación, mantienen el coste del material bajo control y reducen las emisiones logísticas. Los requisitos normativos para el contenido reciclado, especialmente en la Unión Europea e India, impulsan la rápida ampliación de la capacidad de producción de rPET apto para uso alimentario. La consolidación entre los principales convertidores aumenta el poder de negociación para la resina y financia las inversiones en reciclaje químico. El riesgo en la cadena de suministro sigue ligado a la volatilidad de las materias primas y a las perturbaciones geopolíticas, pero los actores integrados compensan gran parte de esta presión mediante contratos a largo plazo y estrategias de cobertura. En conjunto, estas fuerzas sustentan un crecimiento constante al tiempo que posicionan las capacidades de sostenibilidad como la principal fuente de ventaja competitiva en el mercado de envases de bebidas de tereftalato de polietileno (PET).
Conclusiones clave del informe
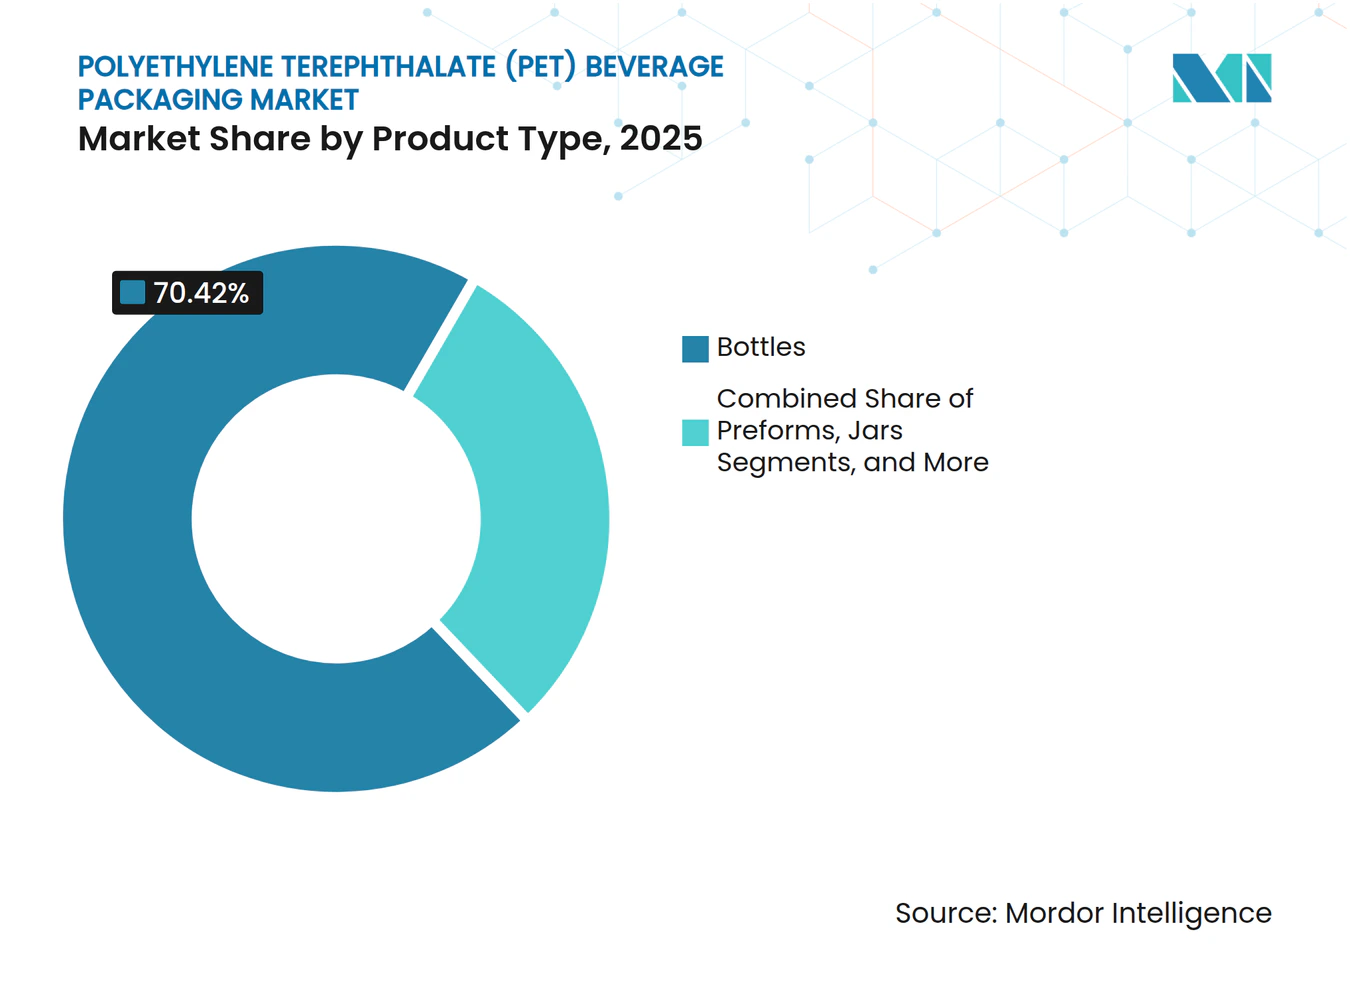
- Por tipo de producto, las botellas lideraron con el 70.42% de participación en los ingresos en 2025; las tapas/tapones y los cierres registran la CAGR más rápida del 7.76% hasta 2031.
- Por capacidad, el rango de 501 a 1,000 ml tenía el 38.44% de la participación de mercado de envases de bebidas de tereftalato de polietileno (PET) en 2025, mientras que los envases ≤ 250 ml se expandieron a una CAGR del 6.93% hasta 2031.
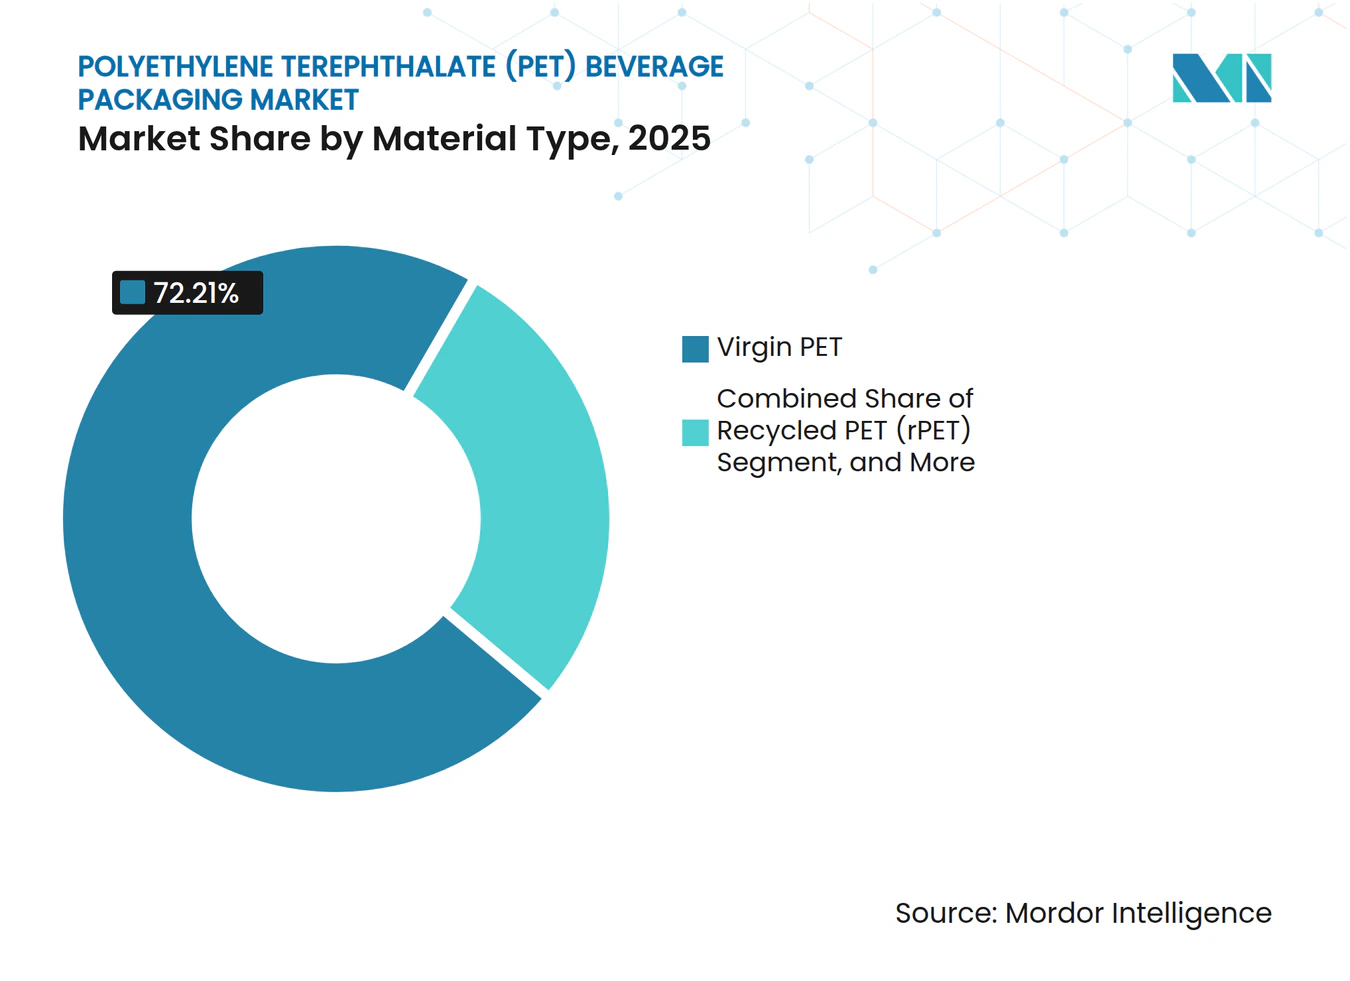
- Por material, el PET virgen capturó una participación del 72.21% en 2025; el PET reciclado crece a una CAGR del 8.61%, la más rápida entre todos los materiales.
- Por industria de usuario final, las botellas de agua representaron el 34.58% del tamaño del mercado de envases de bebidas de tereftalato de polietileno (PET) en 2025; las bebidas energéticas y deportivas aumentan a una CAGR del 8.21% hasta 2031.
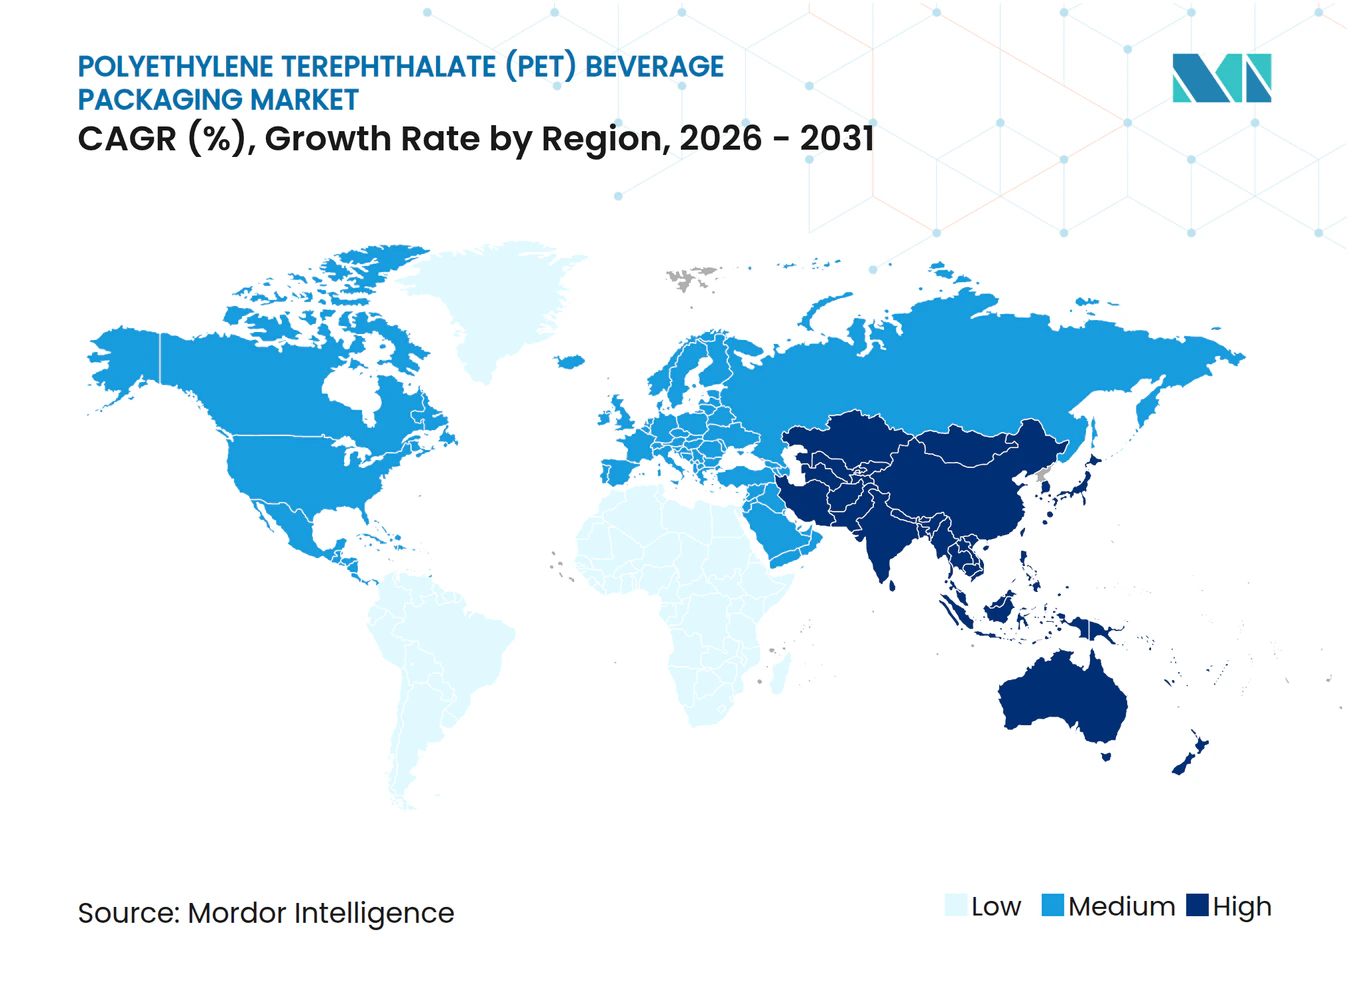
- Por geografía, Asia-Pacífico tuvo una participación del 42.63% en 2025 y también registra la CAGR más fuerte del 6.29% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de bebidas de tereftalato de polietileno (PET)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Relación peso-resistencia superior y claridad | + 1.2% | Global, con mayor adopción en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de botellas recicladas y con contenido de rPET | + 1.8% | Global, liderado por mandatos de la UE, se expande a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de las categorías de agua embotellada y bebidas funcionales | + 1.1% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Las ampliaciones de capacidad de PET de origen biológico desbloquean créditos EPR | + 0.7% | América del Norte y la UE, programas piloto en Japón | Largo plazo (≥ 4 años) |
| La directiva de la UE sobre tapones con anilla acelera el rediseño de las botellas | + 0.5% | Europa es la principal opción, con posible adopción en California para 2027 | Mediano plazo (2-4 años) |
| Los programas de recarga en las instalaciones están cambiando al PET rellenable | + 0.3% | Centros urbanos de Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Relación peso-resistencia superior y claridad
El aligeramiento de Coca-Cola redujo la botella de 12–20 oz de 21 g a 18.5 g, ahorrando 3 millones de t de PET al año y reduciendo las emisiones de transporte al tiempo que se salvaguardan los estándares de carbonatación. [1] Matt Reynolds, “El proyecto de aligeramiento de PET de Coca-Cola 'el primero en décadas'”, packworld.com Los refinamientos del moldeo por soplado orientan las cadenas de polímero para una mayor rigidez, lo que permite a los convertidores reducir el uso de resina sin riesgo de panelado de las paredes laterales. Trimlite de Ring Container redujo el peso del frasco de boca ancha en un 40 % al tiempo que mantuvo la barrera de oxígeno, lo que subraya la ventaja del PET en relación costo-rendimiento frente al aluminio, que experimentó fluctuaciones de precio durante la escasez de latas. Estos avances ayudan a las marcas a defender los márgenes en mercados donde el embalaje puede representar el 20 % del costo del producto entregado. A medida que las economías emergentes aumentan la producción de refrescos, el PET ligero desbloquea el crecimiento del volumen sin una demanda proporcional de resina, estabilizando aún más el mercado de envases de bebidas de tereftalato de polietileno (PET).
Creciente demanda de botellas recicladas y con contenido de rPET
La norma de la UE del 25 % de contenido reciclado para 2025 y el mandato de la India del 30 % a partir de abril de 2025 están obligando a las marcas a asegurar contratos de suministro con recicladores o arriesgarse a pagar primas de precio de hasta el 30 %. Europa elevó las tasas de recogida al 75 % en 2022, lo que permite un contenido medio de rPET en las botellas del 24 %. [2] Packaging Europe, “¿Dónde está la industria del PET en Europa en 2025?” packagingeurope.com La planta suiza de DePoly de 23 millones de dólares y la despolimerización por microondas de GR3N añaden materia prima de grado virgen a partir de residuos contaminados, reduciendo el déficit. Los convertidores integrados que poseen activos de reciclaje aseguran la materia prima y fortalecen el poder de negociación, impulsando el crecimiento en el mercado de envases de bebidas de tereftalato de polietileno (PET).
Expansión de las categorías de agua embotellada y bebidas funcionales
Las bebidas deportivas y energéticas registraron un crecimiento minorista del 9% en 2023 a medida que la hidratación pasó de ser exclusivamente deportiva a ser una forma de bienestar diario, una tendencia amplificada en Asia-Pacífico donde el calor urbano impulsa las compras de agua. [3] Jessica Jacobsen, “Estado de la industria de bebidas 2024: las bebidas deportivas adoptan el bienestar diario”, bevindustry.com La resistencia a la rotura del PET respalda el consumo sobre la marcha y la entrega de comercio electrónico, áreas donde el riesgo de rotura del vidrio supera su percepción de alta calidad. La inversión de 990 millones de dólares de Keurig Dr Pepper en GHOST Energy asegura una sólida distribución en un nicho de alto margen. Las bebidas con alto contenido proteico controladas en porciones también eligen el PET por su ligereza y facilidad de etiquetado, lo que impulsa la demanda de preformas y cierres especiales.
Las ampliaciones de capacidad de PET de origen biológico desbloquean créditos EPR
Indorama y Suntory comercializaron botellas de bioparaxileno en Japón, produciendo 45 millones de unidades en 2024 y obteniendo compensaciones de Responsabilidad Extendida del Productor que reducen los costos de cumplimiento. El PET derivado de biomasa de Origin Materials muestra puntuaciones de ciclo de vida carbono-negativas, convirtiendo el envase de fuente de emisiones en sumidero de carbono. Los primeros en adoptarlo aseguran espacio en las estanterías con declaraciones de sostenibilidad y defienden precios premium que protegen la recuperación de la inversión en I+D. La oferta limitada otorga valor de escasez, impulsando a las marcas a acuerdos de compra a largo plazo y apoyando flujos de inversión estratégicos en el mercado de envases de tereftalato de polietileno (PET) para bebidas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los impuestos y las prohibiciones sobre los plásticos de un solo uso se endurecen a nivel mundial | -1.4% | Global, con la aplicación más estricta en la UE y determinados estados de EE. UU. | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas de PTA/MEG | -0.9% | Global, con mayor impacto en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Sustitución de latas de aluminio en bebidas carbonatadas | -0.6% | Segmentos premium de América del Norte y Europa | Mediano plazo (2-4 años) |
| Sistemas de depósito y devolución que favorecen al vidrio en DACH y los países nórdicos | -0.3% | Norte de Europa, posible expansión a otros mercados de la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los impuestos y las prohibiciones sobre los plásticos de un solo uso se endurecen a nivel mundial
La Ley de Botellas de Oregón ahora cubre el vino, añadiendo un depósito de 10 centavos que aumenta el costo de manipulación y reduce la economía del PET. California está considerando la implementación de normas sobre tapas atadas para 2027, impulsando a las marcas globales hacia formatos estandarizados que cumplen con las normas de la UE. La fragmentación de las regulaciones obliga a las marcas a gestionar múltiples variantes de envases, lo que incrementa los costos de inventario y herramientas. Las empresas de bebidas más pequeñas se enfrentan a una presión desproporcionada de costos, lo que desplaza la cuota de mercado hacia las grandes multinacionales que pueden sortear la complejidad del cumplimiento normativo.
Volatilidad en los precios de las materias primas de PTA/MEG
En abril de 2025, los precios del PET aumentaron entre 1 y 2 centavos por libra, incluso cuando los costos de la materia prima se redujeron un 9 % con respecto a 2024. Esto ilustra cómo la política comercial, los aranceles y las medidas antidumping desvinculan la resina de la dinámica del petróleo. Los recortes de producción en China y Europa generan una escasez artificial que mantiene los precios mínimos altos. El PET europeo se sitúa entre 1,130 y 1,170 toneladas de euros (1,224 y 1,268 toneladas de dólares estadounidenses). Las fluctuaciones cambiarias y las interrupciones en los envíos relacionadas con el conflicto entre Rusia y Ucrania complican la planificación de las compras, favoreciendo a los convertidores con sofisticación en la cobertura y redes de plantas multirregionales.
Análisis de segmento
Por tipo de producto: Las botellas dominan a pesar de la innovación en los cierres
Las botellas representaron el 70.42% de los ingresos de 2025 y siguen siendo la columna vertebral del mercado de envases de tereftalato de polietileno (PET) para bebidas. Este segmento se beneficia de la alta utilización de herramientas, la estandarización global y la compatibilidad con bebidas carbonatadas y sin gas. El tapón con unión de PET de Origin Materials facilita el reciclaje de monomateriales, lo que indica una futura transición de los cierres hacia el PP y el HDPE. Se prevé que el tamaño del mercado de envases de tereftalato de polietileno (PET) para bebidas aumente junto con las bebidas funcionales que requieren barreras de oxígeno avanzadas.
Los cierres registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.76 %, impulsada por la legislación de la UE y la oportunidad de 65 20 millones de dólares en tapones. Más de 500 convertidores ya han calificado diseños de cierres de PET para clientes de la lista Fortune XNUMX. Los cierres monomateriales prometen simplificar la línea de producción y eliminar la contaminación por polímeros mixtos, lo que refuerza la economía del reciclaje y abre una nueva frontera de diferenciación dentro de un segmento que antes se basaba en productos básicos. Las preformas conservan su importancia como productos intermedios comercializados, especialmente en regiones donde el soplado de botellas se realiza cerca de las líneas de llenado, mientras que los frascos siguen siendo un nicho para tés premium y kombucha.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de capacidad: Los formatos pequeños impulsan la premiumización
La gama de 501 a 1,000 ml representó el 38.44 % del mercado de envases de tereftalato de polietileno (PET) para bebidas en 2025 gracias a su versatilidad para agua, refrescos y cafés listos para beber. Sin embargo, los envases que no superan los 250 ml muestran la mayor tasa de crecimiento anual compuesta (TCAC) del 6.93 %, lo que refleja el control de porciones y el consumo para llevar. Se prevé que el tamaño del mercado de envases de tereftalato de polietileno (PET) para bebidas en estos formatos pequeños aumente a medida que las marcas implementen precios premium por onza.
Las botellas pequeñas ayudan a las bebidas energéticas y nutracéuticas a captar las compras impulsivas en las tiendas de conveniencia. El peso ligero del PET mejora la eficiencia de los palés en comparación con las botellas de vidrio en miniatura, mientras que las paredes transparentes permiten apreciar los colorantes naturales de las bebidas funcionales. Los formatos más grandes, superiores a 1 L, se adaptan al consumo familiar, pero presentan limitaciones de tamaño en la puerta del refrigerador. El crecimiento de la alimentación en línea impulsa el interés en las secciones transversales cuadradas y las jarras sin asas que maximizan el uso del cubo.
Por tipo de material: Contenido reciclado Mandatos Remodelar el suministro
El PET virgen aún controlaba el 72.21% del volumen de 2025, gracias a su amplia capacidad de polimerización y una calidad predecible. Sin embargo, el PET reciclado registra una tasa de crecimiento anual compuesta (TCAC) del 8.61%, mientras las marcas se esfuerzan por alcanzar los objetivos de contenido del 25% en Europa para 2025 y del 30% para 2030. El tamaño del mercado de envases de bebidas de tereftalato de polietileno (PET) para rPET está creciendo a un ritmo superior al crecimiento de la recolección, lo que genera sobreprecios que pueden alcanzar las 350 toneladas de dólares estadounidenses sobre sus equivalentes vírgenes.
La escasez de rPET de grado alimenticio fomenta las inversiones en reciclaje químico que producen polímeros intercambiables con menores niveles de impurezas. Los pioneros consiguen contratos de compra y consolidan sus márgenes, mientras que los transformadores sin reciclaje cautivo forman consorcios para garantizar el suministro. El PET de origen biológico sigue siendo un nicho, pero ofrece precios superiores gracias a sus credenciales de carbono negativo y a los créditos EPR; su adopción a largo plazo depende de la ampliación de la materia prima de bio-PX a partir de aceite de cocina usado y biomasa lignocelulósica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria del usuario final: las categorías funcionales superan a las tradicionales
El agua mantuvo una cuota de mercado del 34.58% en 2025, lo que refleja las necesidades básicas de hidratación en mercados con un suministro municipal deficiente. Las bebidas funcionales, energéticas y deportivas, aunque de menor volumen en litros absolutos, registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.21%, ya que los consumidores buscan proteínas, electrolitos y cafeína en movimiento. Los envases deben soportar formulaciones de bajo pH y preservar la carbonatación en bebidas energéticas de alta presión, lo que convierte al PET en la opción ideal para las marcas orientadas al rendimiento.
Las bebidas funcionales con mayor margen de beneficio impulsan la inversión en cierres inteligentes y diseños en relieve que refuerzan la narrativa de la marca. Las bebidas carbonatadas se enfrentan a dificultades derivadas de los impuestos al azúcar, pero aun así generan una importante demanda de PET en las economías emergentes. El uso de PET en bebidas alcohólicas es limitado, pero está en aumento en festivales al aire libre y la aviación, donde el peso, la seguridad y el reciclaje rápido son más importantes que las características premium del vidrio.
Análisis geográfico
Mercado de envases de bebidas de tereftalato de polietileno (PET) en la región Asia-Pacífico
Asia-Pacífico representó el 42.63% de los ingresos globales en 2025 y se expande a una tasa de crecimiento anual compuesta (TCAC) del 6.29%. El aumento de los ingresos de la clase media, la rápida urbanización y la penetración de la red minorista impulsan la demanda de hidratación envasada. Los aranceles antidumping de China protegen a los productores nacionales de resina, mientras que la norma india del 30% para el rPET, a partir de abril de 2025, acelera la integración regresiva entre los embotelladores globales. Japón y Corea del Sur lideran el desarrollo de botellas sin etiqueta que minimizan los costos de desetiquetado en etapas posteriores, lo que destaca la fortaleza de la innovación regional.
Mercado norteamericano de envases de bebidas de tereftalato de polietileno (PET)
Norteamérica sigue siendo la segunda región más grande con hábitos de consumo arraigados y lanzamientos de bebidas funcionales premium. Las cambiantes propuestas de California sobre contenido reciclado y la ampliación de la ley de botellas de Oregón complican el cumplimiento normativo. Canadá y México suministran resina a gran escala, equilibrando los flujos comerciales cuando los precios de las materias primas estadounidenses se disparan.
Mercado europeo de envases de bebidas de tereftalato de polietileno (PET)
Europa presenta el panorama más regulado, con tapones atados y umbrales de contenido reciclado cada vez mayores. La infraestructura de recolección permite tasas de recuperación del 75 %, pero la demanda de rPET ya supera la oferta, lo que impulsa la inversión en plantas en España, Polonia y Alemania. Los sistemas de depósito nórdicos, que priorizan el vidrio, presentan un riesgo de sustitución, pero las alternativas ligeras de PET rellenable comienzan a aparecer en los proyectos piloto de venta minorista.
Mercado de envases de bebidas de tereftalato de polietileno (PET) en Latinoamérica y Oriente Medio y África
América Latina, Oriente Medio y África contribuyen en menor medida, pero registran un sólido crecimiento gracias a que las condiciones climáticas y los perfiles demográficos impulsan el consumo de bebidas. Las fluctuaciones monetarias y la deficiente infraestructura de reciclaje condicionan las estrategias de entrada, lo que impulsa a los convertidores a asociarse con recolectores locales y ONG para asegurar la materia prima y, al mismo tiempo, fortalecer la imagen de marca.
Panorama regulatorio
La regulación se centra cada vez más en los resultados de circularidad para el PET de bebidas, especialmente en los requisitos mínimos de contenido reciclado y la verificación de la reciclabilidad. En la Unión Europea, el requisito de un contenido mínimo de plástico reciclado del 25 % para las botellas de PET de bebidas (2025) y el umbral del 30 % (2030) impulsan los programas de adquisición y cumplimiento, mientras que el Reglamento (UE) 2025/40 (Reglamento sobre envases y residuos de envases, PPWR) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, endureciendo las obligaciones de diseño de envases y gestión de residuos en todos los Estados miembros.
La implementación también se está volviendo más específica para las declaraciones de reciclaje químico y la evaluación del diseño. La Decisión de Ejecución (UE) 2026/1425 de la Comisión, de 30 de junio de 2026, establece reglas de contabilidad de balance de masas para el contenido reciclado químicamente en virtud de la Directiva sobre plásticos de un solo uso, lo que determina cómo los propietarios de marcas y los transformadores justifican el contenido reciclado en las botellas de bebidas de PET. La armonización paralela a través de normas y guías de la industria, incluidas CEN EN 18120-4:2026 y EN 18120-10:2026 y protocolos utilizados por organismos como EPBP, Petcore Europe y RecyClass, está reforzando las expectativas de diseño para el reciclaje en botellas y tapones y aumentando el costo de los formatos que no cumplen con la normativa.
Análisis de la cadena de valor
La cadena de valor del envasado de bebidas en PET comienza con las materias primas (PTA y MEG) y la polimerización en PET virgen, para luego pasar por la fabricación de preformas y botellas, la producción de tapones, el etiquetado y la decoración, y el llenado final por parte de los propietarios de marcas de bebidas y los co-envasadores. La escala y la integración determinan el rendimiento: los grandes convertidores coordinan el suministro de resina, la conversión de alta velocidad (moldeo por inyección-estirado-soplado) y la cualificación del cliente, mientras que la reducción de peso y los rediseños de tapones con sujeción aumentan la necesidad de una estrecha colaboración entre los diseñadores de envases, los proveedores de equipos y las plantas de llenado de bebidas.
La recogida y el reciclaje al final de la vida útil se están convirtiendo en un ciclo intermedio más importante, que conecta los sistemas de depósito y devolución y recogida con la clasificación, el lavado y el reciclaje mecánico en rPET apto para uso alimentario, y las vías de reciclaje químico adquieren mayor relevancia cuando la contaminación limita los rendimientos mecánicos. En Europa, organizaciones como Petcore Europe, la Plataforma Europea de Botellas de PET (EPBP) y RecyClass influyen en las especificaciones y los enfoques de ensayo que apoyan el diseño para el reciclaje y ayudan a proteger la pureza del flujo de PET transparente y azul claro. La iniciativa de la UE para formalizar la contabilidad del balance de masas para el contenido reciclado químicamente (Decisión de Ejecución (UE) 2026/1425) extiende los requisitos de verificación a lo largo de la cadena, desde los resultados del reciclador hasta la documentación del convertidor y las declaraciones del propietario de la marca en el envase.
Panorama competitivo
La concentración del sector es moderada y está en alza. La fusión de Amcor con Berry Global, valorada en 8.43 millones de dólares, creó un líder en envases con un valor de 24 millones de dólares y un objetivo de sinergia de 650 millones de dólares. Esta mayor escala garantiza descuentos en la adquisición de resinas y financia tecnologías como el reciclaje molecular. La adquisición de Weener Packaging por parte de Silgan por 838 millones de euros (907 millones de dólares) fortalece su cartera de cierres, un segmento de alto margen que se perfila para una expansión impulsada por el uso de tapones atados.
Las ventajas tecnológicas cobran mayor importancia. Origin Materials comercializó tapones de PET totalmente reciclables a principios de 2025, ofreciendo a los embotelladores una solución monomaterial que simplifica la clasificación y evita la contaminación por HDPE. El lanzamiento de PET de origen biológico de Indorama vincula la materia prima renovable con sólidas narrativas de sostenibilidad de marca. Empresas regionales como ALPLA, Plastipak y Resilux defienden su cuota de mercado gracias a su proximidad a los clientes, su presencia en varios continentes y sus ágiles servicios de moldeo a medida.
Las estrategias se centran en la integración del reciclaje, la reducción de la propiedad intelectual y la expansión geográfica. Las empresas anuncian empresas conjuntas con recicladores químicos, firman contratos de compra multianuales con proveedores de rPET y modernizan sus líneas para la producción de tapones con anclaje. Los convertidores más pequeños se especializan en botellas de tiradas cortas y con un diseño destacado para marcas artesanales, manteniendo su relevancia en un mercado de envases de tereftalato de polietileno (PET) para bebidas en consolidación.
Líderes de la industria de envases de bebidas de tereftalato de polietileno (PET)
Resilux NV
Nampak Ltd
amcor plc
grupo global de bayas inc.
Silgan Holdings Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Amcor plc. El informe de resultados del primer trimestre de 2026 muestra sinergias por fusión de 38 millones de dólares, y la compañía mantiene su objetivo de alcanzar al menos 260 millones de dólares en sinergias totales para 2026 tras la adquisición de Berry Global. La integración en curso favorece una mayor eficiencia en las compras y una mayor venta cruzada en las plataformas de envases de PET.
- Abril de 2026: Amcor plc. La compañía anunció acuerdos para vender dos negocios no estratégicos por aproximadamente 100 millones de dólares como parte de su proceso de integración. Estas desinversiones permiten reorientar la cartera hacia los negocios principales de envases de PET y optimizar las operaciones para acelerar la consecución de sinergias y las iniciativas de I+D en envases de PET.
- Abril de 2026: Amcor plc. En su informe de resultados del primer trimestre de 2026, Amcor informó haber logrado sinergias por fusión por un valor de 38 millones de dólares durante el trimestre y confirmó que está en camino de generar beneficios totales por sinergia de al menos 260 millones de dólares para el ejercicio fiscal 2026, tras la adquisición de Berry Global Group en abril de 2025. Este resultado pone de manifiesto las economías de escala derivadas de la fusión y refuerza la posición de Amcor en el mercado mundial de envases de bebidas de PET.
Alcance del informe de mercado global de envases de bebidas de tereftalato de polietileno (PET)
El compuesto utilizado para el proceso de fabricación de una amplia variedad de botellas de plástico es el tereftalato de polietileno o PET. En particular, es importante señalar que los envases de plástico de bebidas no son lo mismo que el BPAbishenolA.
El estudio rastrea la demanda basada en el consumo de productos de bebidas de PET a nivel mundial entre varios usuarios finales enumerados en el estudio. El estudio tiene en cuenta el impacto de la guerra Rusia-Ucrania en la cadena de suministro general del mercado. El estudio tiene en cuenta los escenarios base predominantes, los temas clave y los ciclos de demanda relacionados con la vertical del usuario final.
El mercado de envases de bebidas PET está segmentado por producto (botellas, frascos, tapas/tapas y cierres), industria de usuario final (bebidas carbonatadas, jugos, botellas de agua, bebidas alcohólicas, bebidas energéticas) y geografía (América del Norte (Estados Unidos, Canadá), Europa (Francia, Alemania, Italia, España, Reino Unido, Resto de Europa), Asia-Pacífico (China, India, Japón, Resto de Asia-Pacífico), América Latina, Oriente Medio y África). El informe ofrece previsiones de mercado y tamaño en volumen (toneladas) y valor (USD) para todos los segmentos anteriores.
| Botellas |
| Preformas |
| Frascos |
| Tapas/Tapas y Cierres |
| Otros Productos |
| ≤ 250 ml |
| 251 - 500 ml |
| 501 - 1,000 ml |
| 1,001 - 2,000 ml |
| > 2,000ml |
| PET virgen |
| PET reciclado (rPET) |
| PET de origen biológico |
| Otros tipos de materiales |
| Botellas de agua |
| Bebidas carbonatadas |
| Jugos y Néctares |
| Bebidas energéticas y deportivas |
| Bebidas alcohólicas |
| Bebidas funcionales y listas para consumir |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Francia |
| Alemania | |
| Italia | |
| España | |
| Reino Unido | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente | Saudi Arabia |
| UAE | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Africa |
| Por tipo de producto | Botellas | |
| Preformas | ||
| Frascos | ||
| Tapas/Tapas y Cierres | ||
| Otros Productos | ||
| Por tipo de capacidad (volumen de llenado) | ≤ 250 ml | |
| 251 - 500 ml | ||
| 501 - 1,000 ml | ||
| 1,001 - 2,000 ml | ||
| > 2,000ml | ||
| Por tipo de material | PET virgen | |
| PET reciclado (rPET) | ||
| PET de origen biológico | ||
| Otros tipos de materiales | ||
| Por industria del usuario final | Botellas de agua | |
| Bebidas carbonatadas | ||
| Jugos y Néctares | ||
| Bebidas energéticas y deportivas | ||
| Bebidas alcohólicas | ||
| Bebidas funcionales y listas para consumir | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Francia | |
| Alemania | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente | Saudi Arabia | |
| UAE | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases de bebidas de tereftalato de polietileno (PET)?
El mercado está valorado en USD 79.62 mil millones en 2026 y se proyecta que alcance los USD 103.68 mil millones para 2031, creciendo a una CAGR del 5.42%.
¿Qué segmento de productos crecerá más rápido hasta 2031?
Las tapas, tapones y cierres registran la CAGR más rápida, del 7.76 %, impulsada por las normas de tapas atadas de la UE.
¿Por qué es tan limitado el suministro de rPET?
Los mandatos de contenido reciclado en la UE y la India superan la producción actual de rPET de grado alimenticio, lo que crea una brecha de suministro que aumenta los precios y estimula la inversión en reciclaje químico.
¿Cómo beneficia el aligeramiento a las marcas de bebidas?
Reducir el peso en gramos de las botellas reduce los costos de resina, disminuye las emisiones logísticas y mejora los márgenes de ganancia sin comprometer el rendimiento.
¿Qué región ofrece el mayor potencial de crecimiento?
Asia-Pacífico combina la mayor participación en los ingresos (42.63 %) con la CAGR más sólida (6.29 %), gracias al aumento de los ingresos y a políticas de reciclaje de apoyo.
¿Cómo están respondiendo los grandes convertidores a la presión de la sostenibilidad?
Realizan adquisiciones para ganar escala, invierten en instalaciones de reciclaje químico y lanzan cierres monomateriales para cumplir con los objetivos de la economía circular.


