

Tamaño y participación del mercado de comercio electrónico de cuidado de mascotas
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
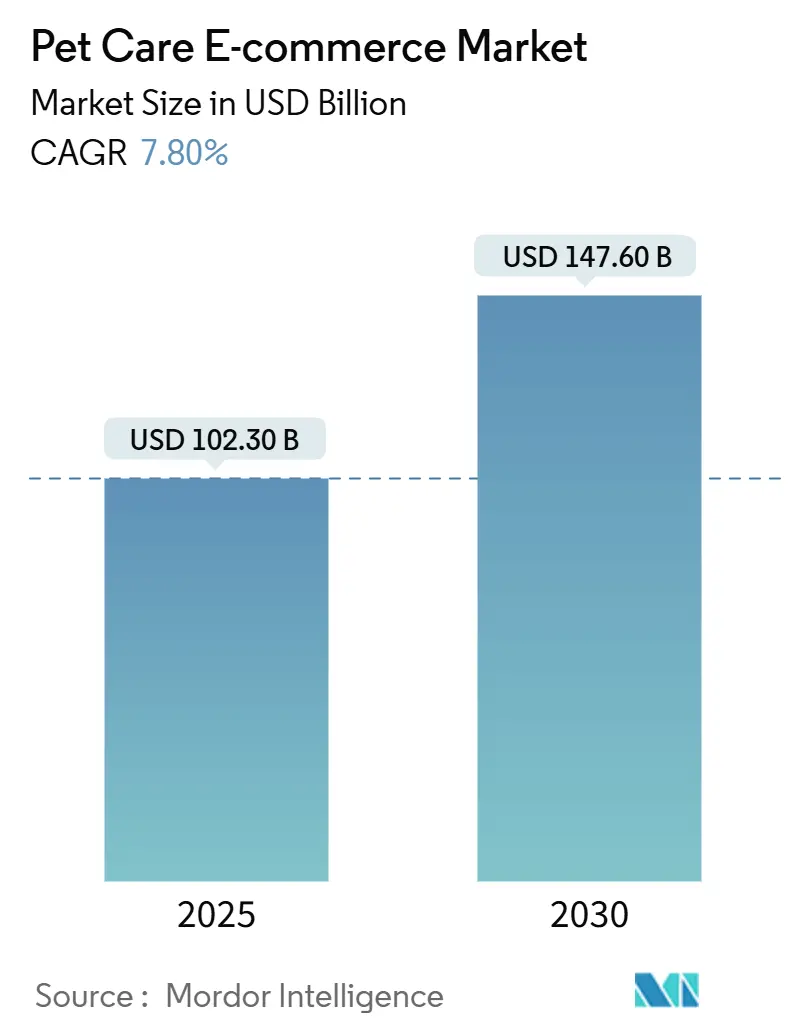
| Tamaño del mercado (2025) | USD 102.30 mil millones |
| Tamaño del mercado (2030) | USD 147.60 mil millones |
| Tasa de crecimiento (2025 - 2030) | 7.80% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de comercio electrónico de cuidado de mascotas por Mordor Intelligence
El tamaño del mercado de comercio electrónico de cuidado de mascotas se situó en 102.3 millones de dólares en 2025 y se prevé que alcance los 147.6 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 7.8 % durante dicho período. La sólida adopción digital, la resiliencia del gasto premium en mascotas y la rápida adopción de suscripciones respaldan este crecimiento. Los consumidores siguen considerando a las mascotas como parte de la familia, manteniendo intactos sus presupuestos discrecionales para mascotas incluso durante las dificultades macroeconómicas, como lo refleja el 80 % de los propietarios chinos que mantuvieron o aumentaron el gasto después de la pandemia. América del Norte genera actualmente los mayores ingresos, mientras que Asia Pacífico experimenta la mayor aceleración, debido al aumento de las poblaciones urbanas de mascotas y la penetración de los teléfonos inteligentes. La intensidad competitiva se intensifica a medida que los minoristas tradicionales impulsan los servicios veterinarios omnicanal y los especialistas especializados profundizan en los programas de envío automático. Surgen oportunidades estructurales en telesalud, nutrición guiada por IA y envases reciclables, lo que compensa en parte las presiones de la logística de última milla y las guerras de precios en el mercado.
Conclusiones clave del informe
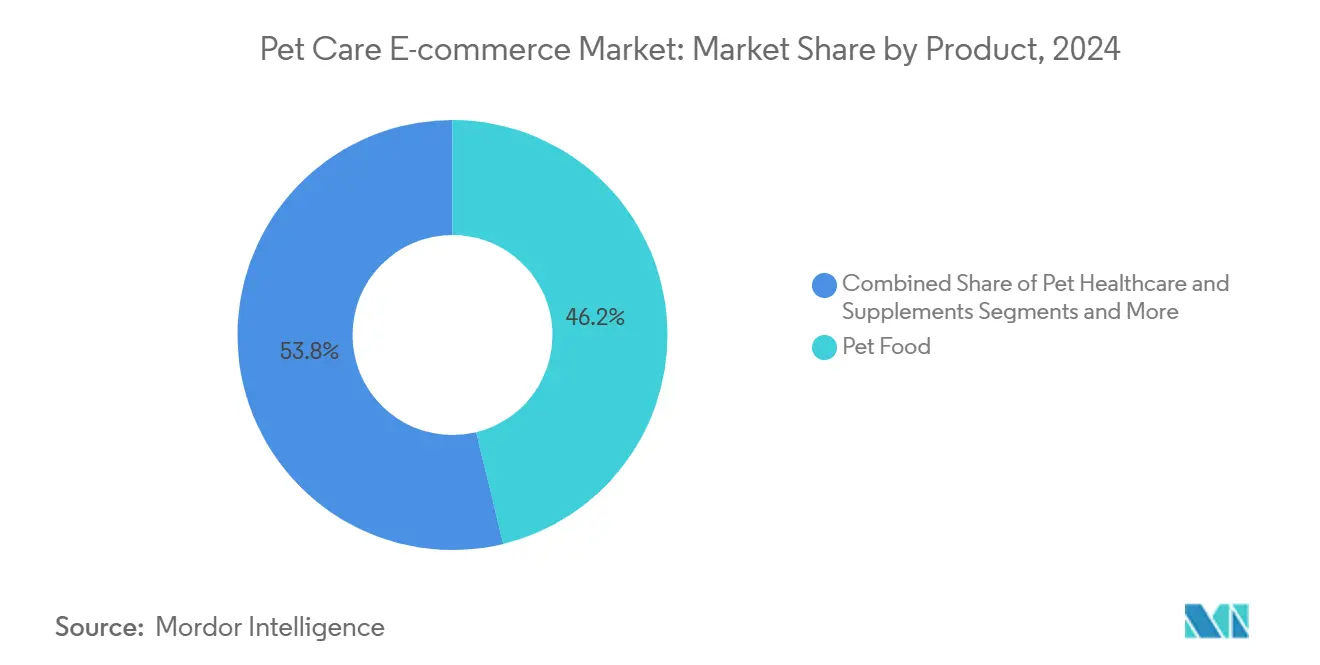
- Por tipo de producto, los alimentos para mascotas representaron el 46.2 % de la participación de mercado del comercio electrónico de cuidado de mascotas en 2024, mientras que la atención médica y los suplementos registraron la CAGR más alta del 12.8 % hasta 2030.
- Por tipo de mascota, los perros representaron el 56.5 % del tamaño del mercado de comercio electrónico de cuidado de mascotas en 2024, mientras que se proyecta que los gatos se expandirán a una CAGR del 9.4 % hasta 2030.
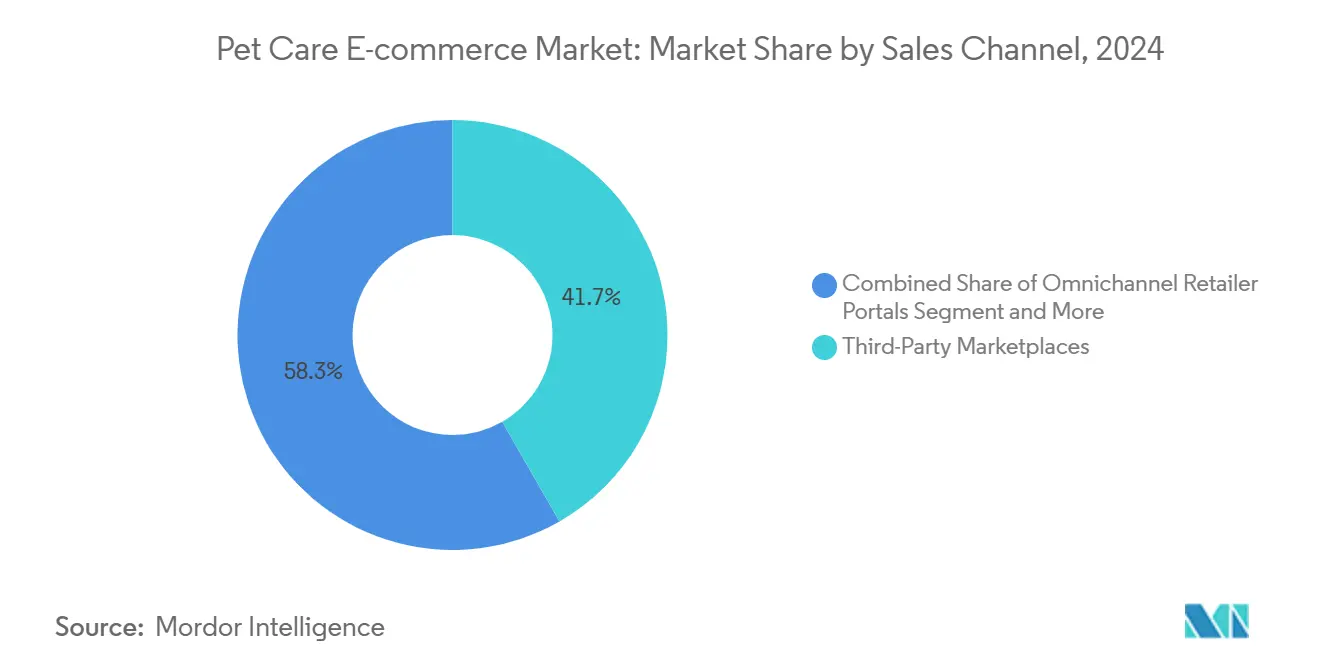
- Por canal de ventas, los mercados de terceros lideraron con una participación en los ingresos del 41.7 % en 2024, mientras que los servicios de cajas de suscripción registraron la CAGR más rápida del 14.9 % hasta 2030.
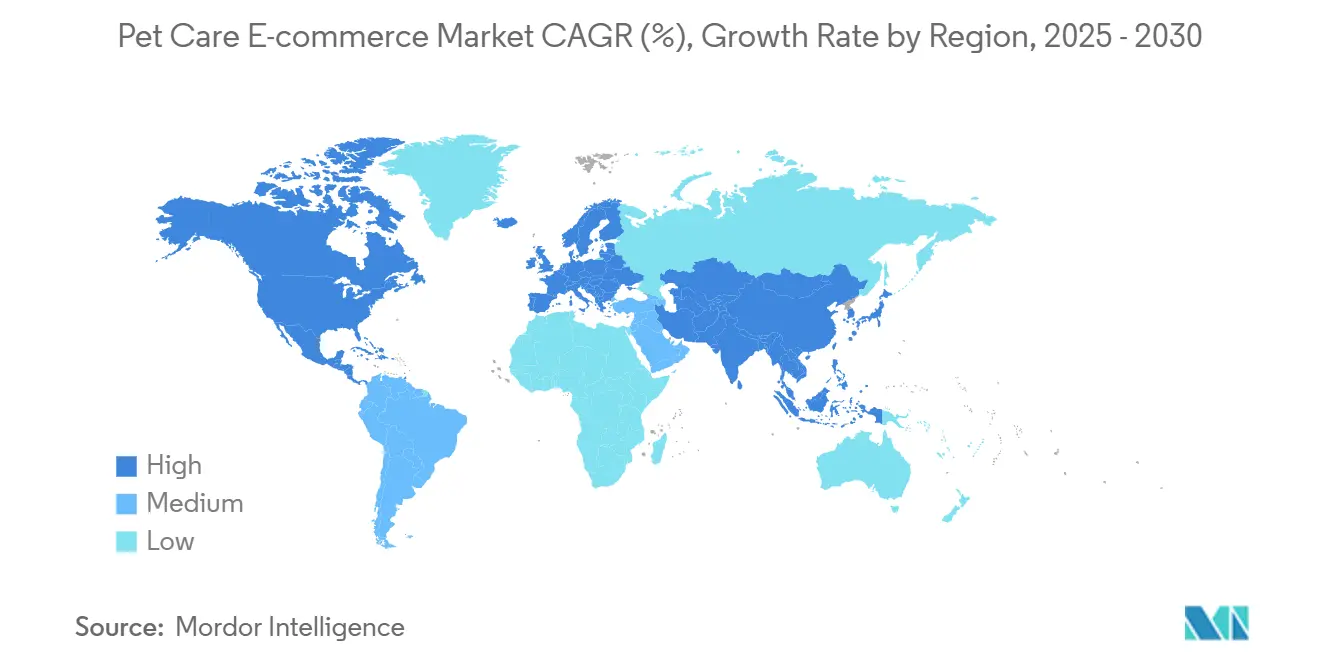
- Por geografía, América del Norte contribuyó con el 38.2% de las ventas de 2024, pero Asia Pacífico está avanzando a una CAGR del 10.8% hasta 2030.
Tendencias y perspectivas del mercado global de comercio electrónico para el cuidado de mascotas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente humanización de las mascotas impulsa el gasto en línea | + 2.10% | Global, más fuerte en América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Proliferación de teléfonos inteligentes y banda ancha | + 1.80% | Núcleo de Asia Pacífico, propagación a América Latina | Mediano plazo (2-4 años) |
| Conveniencia de suscripción/envío automático | + 1.40% | América del Norte y Europa, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Venta adicional de nutrición personalizada impulsada por IA | + 0.90% | América del Norte y China, mercados de adopción temprana | Mediano plazo (2-4 años) |
| Expansión omnicanal por parte de los minoristas | + 0.70% | América del Norte y Europa, mercados minoristas maduros | Mediano plazo (2-4 años) |
| Paquetes comerciales de telesalud vinculados a veterinarios | + 0.60% | América del Norte lidera, seguida por Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente humanización de las mascotas impulsa el gasto en línea
Los consumidores tratan cada vez más a sus mascotas como miembros de la familia, lo que aumenta la demanda de productos premium y conveniencia digital. Los millennials y la generación Z constituyen casi la mitad de los propietarios chinos y prefieren formatos frescos, que experimentaron un crecimiento del 86 % en la comida para perros y del 54 % en la comida para gatos desde 2021. Se prevé que el gasto en atención médica alcance los 1,445 USD por hogar estadounidense para 2026, lo que refuerza la cuota de mercado de los productos duraderos. Los mercados europeos se hacen eco de esta tendencia a través de suplementos de bienestar y prioridades en envases reciclables. Estos comportamientos se mantienen resistentes durante las recesiones, consolidando una base de crecimiento a largo plazo para el mercado del comercio electrónico de cuidado de mascotas.
Proliferación de teléfonos inteligentes y banda ancha
La conectividad móvil facilita el acceso a grupos demográficos desatendidos, especialmente en Asia Pacífico, donde muchos hogares superan las tiendas físicas. China ejemplifica esta evolución con el comercio electrónico como la vía de compra dominante entre los millennials. Las plataformas transfronterizas simplifican la importación, mientras que los collares IoT integran la reordenación automatizada. En Latinoamérica, MercadoLibre abarca 18 países y 650 millones de consumidores, ofreciendo un servicio logístico rápido para las marcas de mascotas. Las alianzas con fintech amplían el acceso premium entre las personas con acceso limitado a servicios bancarios.
Conveniencia de suscripción/envío automático
Los modelos de envío automático convierten las compras periódicas en flujos predecibles. Chewy generó el 80% de las ventas del cuarto trimestre de 4 a partir de clientes con suscripción, con una contribución de USD 2024 millones. The Farmer's Dog superó los USD 2.62 millones en ingresos anualizados gracias a planes de comidas personalizados con envío directo. Los usuarios con suscripción redujeron sus visitas a tiendas en un 1%, consolidando la fidelidad digital. El modelo también llega a zonas rurales con escasez de tiendas especializadas.
Venta adicional de nutrición personalizada impulsada por IA
La inteligencia artificial transforma la alimentación universal en bienestar basado en datos. Mars Petcare destinó mil millones de dólares a lo largo de tres años a IA que perfecciona algoritmos de nutrición. La adquisición de DIG Labs por parte de Ollie integra diagnósticos que recomiendan dietas personalizadas, mientras que el análisis predictivo detecta problemas de salud en etapas tempranas y facilita la venta cruzada de suplementos. A esto le siguen precios premium y una mayor vida útil del cliente, lo que mejora las perspectivas de margen del mercado de comercio electrónico de cuidado de mascotas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos logísticos de última milla para artículos voluminosos | -1.20% | América del Norte y Europa rurales, globales y agudas | Corto plazo (≤ 2 años) |
| La compresión de márgenes debido a las guerras de precios en el mercado | -0.80% | América del Norte y Europa, región emergente de Asia-Pacífico | Mediano plazo (2-4 años) |
| Endurecimiento de las regulaciones transfronterizas sobre alimentos para mascotas | -0.50% | Corredores globales entre China y Estados Unidos | Mediano plazo (2-4 años) |
| Análisis de sostenibilidad del embalaje de envíos | -0.30% | Europa lidera, otros siguen | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de logística de última milla para artículos voluminosos
El peso de las croquetas y la arena para gatos incrementa los costos de entrega, ya que la escasez de conductores y las deficiencias en la infraestructura aumentan los gastos de cumplimiento. [1] Personal de Pet Food Processing, “Desafíos de transporte que provocan un efecto dominó en la cadena de suministro de alimentos para mascotas”, Pet Food Processing, petfoodprocessing.net Los umbrales de pedido mínimo y los centros de distribución regionales ofrecen alivio, pero la intensidad de capital favorece a los grandes actores. La dependencia de micronutrientes importados añade volatilidad, amplificando la imprevisibilidad de los costos.
La compresión de márgenes debido a las guerras de precios en el mercado
Los mercados impulsados por algoritmos recompensan el precio más bajo, lo que reduce los márgenes de las marcas. La plataforma de terceros de Amazon, con un valor de 325 XNUMX millones de dólares, exige una transparencia radical. Las comisiones y la búsqueda de pago erosionan aún más la rentabilidad, como lo demuestra la caída de la cuota de mercado de Petco a pesar de los esfuerzos para aumentar los ingresos. Los proveedores premium contraatacan con fórmulas exclusivas y paquetes de servicios para mantener la percepción de valor.
Análisis de segmento
Por tipo de producto: Los suplementos para el cuidado de la salud impulsan el cambio en la prima
Los alimentos para mascotas retuvieron el 46.2% de los ingresos de 2024, anclando el mercado de comercio electrónico de cuidado de mascotas. El segmento de salud y suplementos, sin embargo, crecerá a una CAGR del 12.8%, impulsado por los dueños que ven la nutrición como medicina preventiva. [2] Lisa Cleaver, “Informe: Se proyecta que las ventas de alimentos para mascotas en el comercio electrónico superen los US$21 mil millones en 2024”, Pet Food Industry, petfoodindustry.com Dentro del tamaño del mercado de comercio electrónico de cuidado de mascotas, las dietas frescas para perros aumentaron un 86% y las dietas frescas para gatos un 54% desde 2021, lo que valida el apetito premium. Las golosinas y masticables mantienen una demanda constante, mientras que las soluciones de aseo se benefician de las vinculaciones con servicios profesionales.
El auge de la atención médica coincide con el hecho de que los gastos veterinarios se han convertido en la segunda categoría de gasto más importante. Los productos naturales funcionales, las golosinas de un solo ingrediente y las nuevas recetas vegetales satisfacen las preferencias de transparencia y sostenibilidad. A medida que esta combinación cambia, es probable que la cuota de mercado de suplementos en el comercio electrónico de cuidado de mascotas aumente, gracias a algoritmos que se centran en las ventas adicionales específicas para cada condición.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de mascota: La economía felina acelera el crecimiento urbano
Los perros contribuyeron con el 56.5 % de las ventas en 2024, pero los gatos registrarán una tasa de crecimiento anual compuesta (TCAC) del 9.4 % hasta 2030, gracias a la vida en apartamentos y a la reducción de los requisitos de paseo. La innovación centrada en los gatos ahora abarca desde croquetas para la salud urinaria hasta arena antiolor, lo que amplía el mercado del comercio electrónico de cuidado de mascotas para felinos. Las aves, los peces, los pequeños mamíferos y los reptiles forman segmentos de nicho con precios unitarios elevados a pesar del menor volumen.
La "economía felina" de China capta la atención de los medios, ya que los dueños priorizan los formatos frescos premium. También surgen clubes de suscripción para mascotas exóticas, que ofrecen dietas personalizadas que fomentan la interacción. Esta dinámica sugiere que la cuota de mercado del comercio electrónico de cuidado de mascotas para gatos seguirá creciendo, diversificando las fuentes de ingresos de la categoría.
Por canal de venta: los servicios de suscripción transforman los patrones de compra
Los mercados de terceros generaron el 41.7 % de la facturación de 2024 gracias a su amplio alcance y a su gestión integrada. Sin embargo, las cajas de suscripción están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 14.9 % y se espera que aumenten considerablemente su cuota de mercado en el comercio electrónico de cuidado de mascotas. Los programas de envío automático captan el gasto recurrente y recopilan datos que impulsan la personalización.
Especialistas en productos puros como Chewy aprovechan un servicio de primera clase para fomentar la fidelización, mientras que las marcas de venta directa al consumidor utilizan narrativas ricas y guías de IA. Los minoristas omnicanal buscan la paridad integrando recogida en tienda, telesalud y beneficios de fidelización. A pesar del aumento de los costes publicitarios, el formato de suscripción genera flujos de caja estables que fortalecen las valoraciones en todo el sector del comercio electrónico de cuidado de mascotas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica generó el 38.2 % de los ingresos globales en 2024, gracias a un alto gasto por hogar y una logística consolidada. La penetración del autoenvío supera los promedios mundiales, y las empresas expanden sus clínicas veterinarias para aprovechar el capital de 40 XNUMX millones de dólares en atención médica. Sin embargo, la madurez del mercado ralentiza la expansión de los ingresos e intensifica las promociones.
Asia Pacífico es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.8 % hasta 2030. La economía china del sector de mascotas superó los 300 2024 millones de yuanes en 17.1 y se beneficia de los marcos de comercio electrónico transfronterizo, mientras que el segmento en línea de la India muestra un potencial de TCAC del 2024 %. Los nativos digitales, la densidad urbana y la modernización regulatoria, como las normas de importación de China de XNUMX, impulsan el mercado regional del comercio electrónico de cuidado de mascotas.
Europa avanza con paso firme en temas premium y de sostenibilidad, con una facturación de 29.1 millones de euros en alimentos para mascotas y un crecimiento anual del 5.1 %. Los envases ecológicos tienen gran aceptación, con el respaldo del 95 % de los propietarios. Latinoamérica se queda atrás, pero muestra potencial, como lo demuestra el crecimiento del volumen del 5.6 % en Brasil, mientras que Oriente Medio y África se mantienen incipientes, pero prometedores, a medida que la infraestructura digital crece.
Panorama competitivo
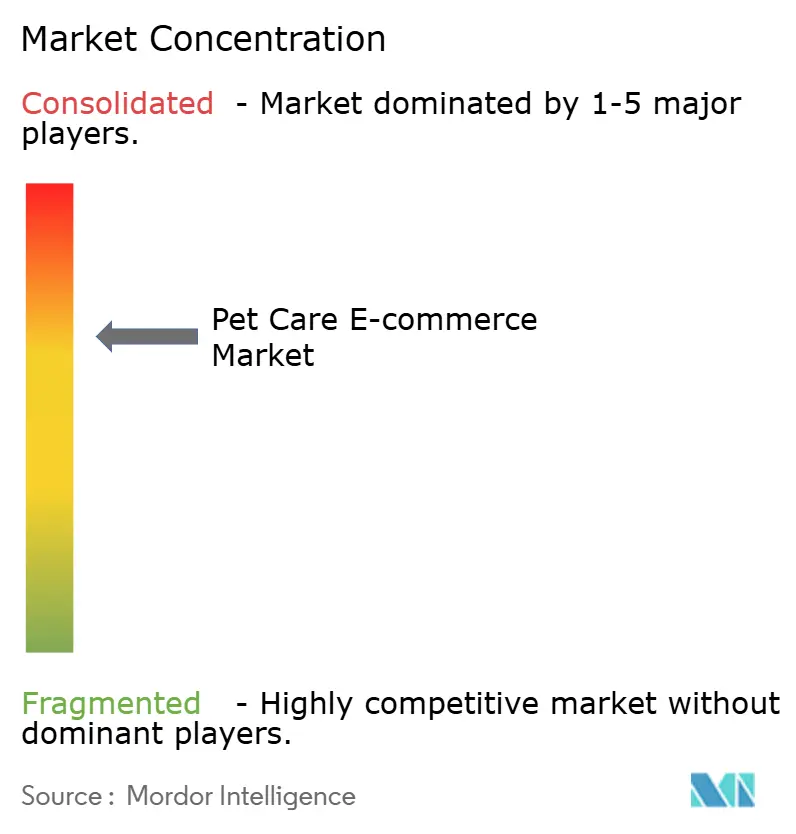
El mercado del comercio electrónico de cuidado de mascotas presenta una fragmentación moderada. Los ingresos de Chewy, de USD 11.86 millones, en 2024 subrayan el dominio de los especialistas, pero la escala de Amazon ejerce presión sobre los precios. Minoristas tradicionales como Walmart implementan clínicas veterinarias y telemedicina para defender su cuota de mercado. La inversión en tecnología define la ventaja; el plan de IA de USD 1 millones de Mars Petcare ilustra las barreras de entrada de capital.
Los disruptores directos al consumidor como The Farmer's Dog han superado los 1 millones de dólares en ventas al centrarse en comidas frescas. La consolidación se acelera a medida que General Mills adquiere Whitebridge por 1.45 millones de dólares para profundizar en la nutrición premium para gatos. [3] Personal de Pet Food Processing, “General Mills se hace con Whitebridge Pet Brands por 1.45 millones de dólares”, Pet Food Processing, petfoodprocessing.net Las alianzas de telesalud, como la de PetMed Express con Dutch, extienden el valor más allá del producto hacia la atención holística.
Líderes de la industria del comercio electrónico de cuidado de mascotas
Amazon.com, Inc.
masticable, inc.
Petco Salud y Bienestar Co., Inc.
PetSmart, Inc.
Zooplus SE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2024: Walmart abrió cinco centros veterinarios y de peluquería en Arizona y Georgia y agregó telesalud para los miembros de Walmart+, en línea con las estimaciones de gasto anual en mascotas del hogar de USD 1,445.
- Octubre de 2024: Mars Petcare destinará mil millones de dólares durante tres años a proyectos de inteligencia artificial y digitales, asignando el 1 % a tecnología y talento que respalden herramientas de nutrición personalizadas.
- Enero de 2024: General Mills compró Whitebridge Pet Brands por USD 1.45 millones, añadiendo las marcas premium Tiki Pets y Cloud Star.
Alcance del informe del mercado global de comercio electrónico de cuidado de mascotas
| Alimentos para mascotas |
| Golosinas y masticables para mascotas |
| Cuidado de la salud y suplementos para mascotas |
| Productos de aseo personal |
| Juguetes y accesorios |
| Perros |
| Gatos - Leecork |
| Aves |
| Peces y acuáticos |
| Pequeños mamíferos |
| Reptiles y anfibios |
| Mercados de terceros |
| Minoristas electrónicos puros |
| Portales para minoristas omnicanal |
| Sitios de marca de venta directa al consumidor |
| Servicios de caja de suscripción |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Alimentos para mascotas | |
| Golosinas y masticables para mascotas | ||
| Cuidado de la salud y suplementos para mascotas | ||
| Productos de aseo personal | ||
| Juguetes y accesorios | ||
| Por tipo de mascota | Perros | |
| Gatos - Leecork | ||
| Aves | ||
| Peces y acuáticos | ||
| Pequeños mamíferos | ||
| Reptiles y anfibios | ||
| Por canal de ventas | Mercados de terceros | |
| Minoristas electrónicos puros | ||
| Portales para minoristas omnicanal | ||
| Sitios de marca de venta directa al consumidor | ||
| Servicios de caja de suscripción | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el gasto en mascotas en línea hasta 2030?
Se proyecta que las ventas aumentarán de USD 102.3 mil millones en 2025 a USD 147.6 mil millones en 2030 a una CAGR del 7.8%.
¿Qué región muestra el mayor impulso de crecimiento?
Asia Pacífico lidera con un pronóstico de CAGR del 10.8 %, a medida que la propiedad de mascotas urbanas y el comercio a través de teléfonos inteligentes se expanden rápidamente.
¿Por qué los modelos de suscripción son fundamentales para los minoristas de mascotas?
Los clientes de envío automático representan hasta el 80% de las ventas en las plataformas líderes, lo que mejora la retención y reduce los costos de adquisición.
¿Qué segmento de productos está ganando participación más rápidamente?
Se prevé que la atención médica y los suplementos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12.8 % a medida que los propietarios adopten rutinas de bienestar preventivo.
¿Qué barrera logística supone el mayor desafío para los minoristas de mascotas en línea?
Los altos costos de entrega de última milla para artículos pesados, como croquetas y arena, continúan reduciendo los márgenes, especialmente en las zonas rurales.


