

Tamaño y participación del mercado de guarderías para mascotas
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
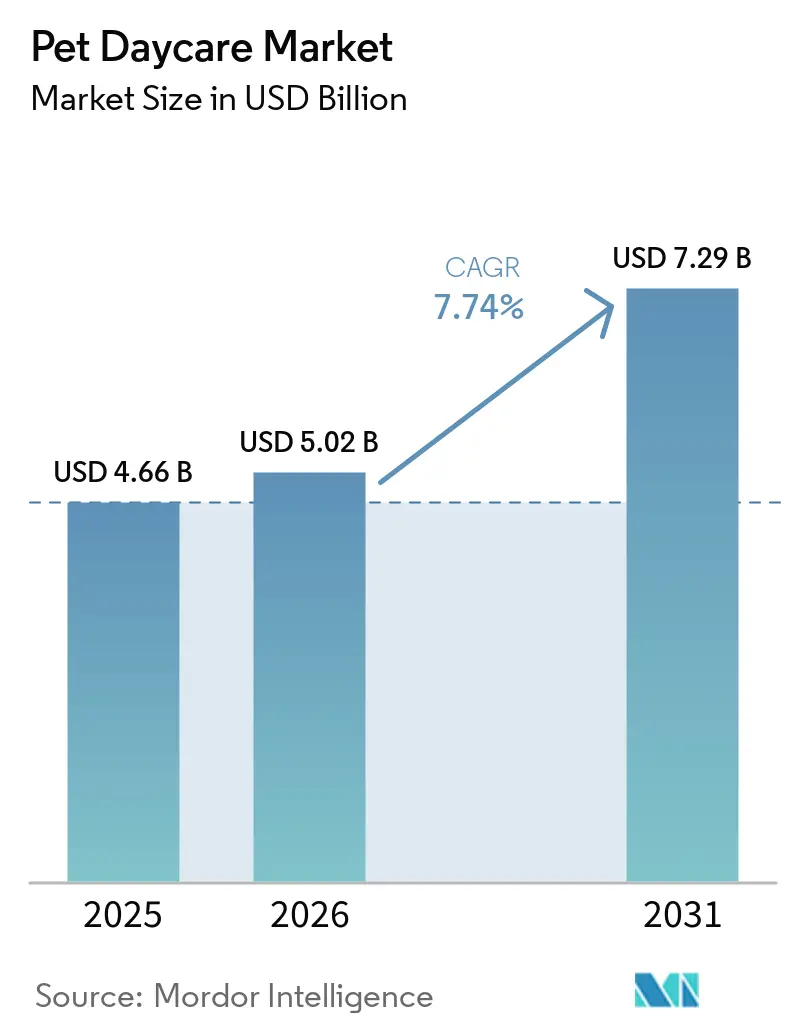
| Tamaño del mercado (2026) | USD 5.02 mil millones |
| Tamaño del mercado (2031) | USD 7.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de guarderías para mascotas por Mordor Intelligence
El mercado de guarderías para mascotas alcanzó un valor de 4.66 millones de dólares en 2025 y se prevé que crezca de 5.02 millones de dólares en 2026 a 7.29 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 7.74% durante el período de pronóstico (2026-2031). Este mercado se basa en una demanda estable, ya que muchos hogares consideran el cuidado de sus mascotas como un gasto rutinario, en lugar de una compra discrecional. Norteamérica sigue siendo el principal centro de ingresos regionales debido a la alta penetración de franquicias, la mayor madurez de la oferta organizada y la disponibilidad de jornadas laborales completas, lo que mantiene la relevancia del cuidado diurno supervisado para los hogares urbanos. Asia-Pacífico es el mercado regional de guarderías para mascotas de más rápido crecimiento, impulsado por la urbanización, el aumento de la tenencia de mascotas y el gasto inicial en servicios de cuidado premium, factores que amplían la base de clientes formales. Las reservas digitales, las suscripciones recurrentes y los servicios de enriquecimiento están mejorando la calidad de los ingresos para los operadores que combinan la comodidad con estándares de cuidado visibles. El aumento de los costes laborales, inmobiliarios, de seguros y de cumplimiento normativo también está elevando el umbral de funcionamiento, lo que crea más margen para los proveedores disciplinados y con apoyo tecnológico en el mercado de las guarderías para mascotas.
Conclusiones clave del informe
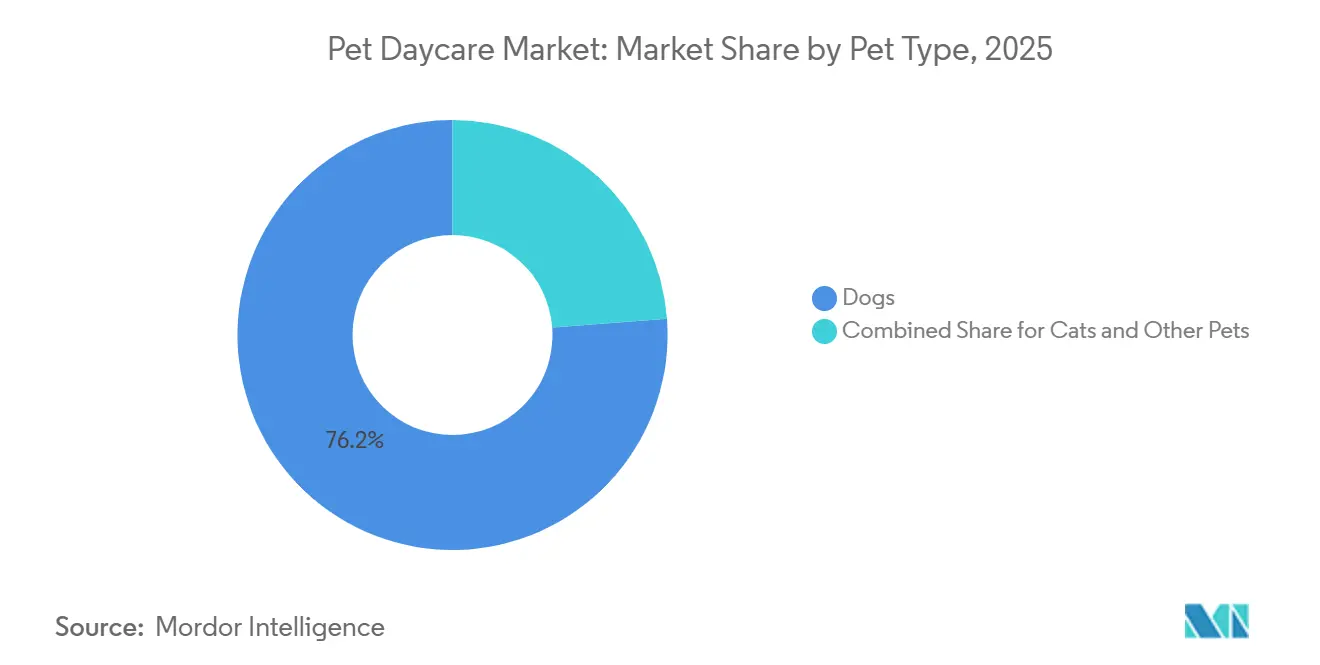
- Por tipo de mascota, los perros representaron la mayor cuota de mercado de guarderías para mascotas, con un 76.2% en 2025, mientras que se prevé que las guarderías para gatos se expandan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 9.1%, entre 2026 y 2031.
- Por tipo de servicio, el alojamiento diurno (día completo) representó la mayor cuota del mercado de guarderías para mascotas, con un 53.9%, en 2025, mientras que se prevé que los servicios adicionales de enriquecimiento y entrenamiento crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.9%, entre 2026 y 2031.
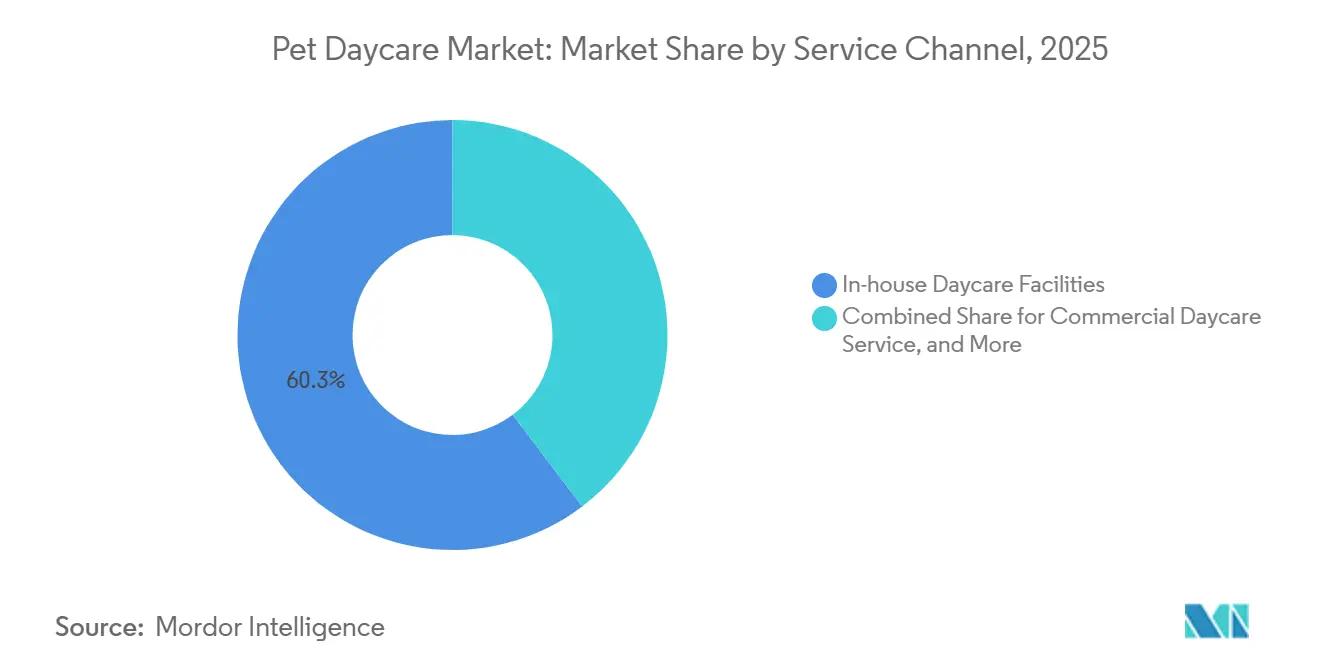
- Por canal de servicio, las guarderías caninas propias representaron la mayor cuota de mercado, un 60.3%, en 2025, mientras que se prevé que los mercados digitales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12.8% entre 2026 y 2031.
- En cuanto al modelo de precios, el modelo de pago por uso representó la mayor cuota de mercado, con un 71.1%, en el sector de guarderías para mascotas en 2025, mientras que se prevé que los modelos de suscripción y membresía crezcan a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 14.3%, entre 2026 y 2031.
- Geográficamente, Norteamérica representó el 37.6% del mercado de guarderías para mascotas en 2025, mientras que se prevé que Asia-Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 10.3% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de guarderías para mascotas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del gasto en humanización y cuidado premium de mascotas | + 2.0% | Global, con mayor relevancia en Norteamérica, Reino Unido, Alemania, Japón y China. | Largo plazo (≥ 4 años) |
| Los hogares con dos ingresos y la presión del tiempo para volver a la oficina | + 1.3% | América del Norte y Europa Occidental, con relevancia secundaria en Australia, Japón y Corea del Sur. | Mediano plazo (2-4 años) |
| Reserva digital y adopción de membresía | + 0.9% | América del Norte, Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Formalización de la oferta fragmentada liderada por franquicias | + 0.8% | América del Norte, con relevancia para la expansión en etapa inicial en Australia, los Emiratos Árabes Unidos y el Reino Unido. | Largo plazo (≥ 4 años) |
| Beneficios de cuidado de mascotas patrocinados por el empleador | + 0.5% | Global, con la mayor tracción a corto plazo en Norteamérica, Reino Unido, Alemania, China y Japón. | Mediano plazo (2-4 años) |
| Software de seguridad y cumplimiento que fomenta la confianza | + 0.3% | Principalmente en Estados Unidos, con una adopción temprana en Canadá y el Reino Unido. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la humanización de las mascotas y del gasto en cuidados de alta calidad
El mercado de guarderías para mascotas está experimentando un crecimiento debido a la creciente tendencia de los dueños a tratar a sus mascotas como miembros de la familia. Esto ha generado una mayor demanda de cuidados supervisados, actividades de enriquecimiento y servicios premium. A medida que los dueños priorizan el bienestar, la socialización y la atención personalizada de sus animales, los servicios de guardería se expanden más allá de la supervisión básica para ofrecer soluciones de cuidado integral. Esta tendencia es particularmente notable en Alemania, uno de los mercados de cuidado de mascotas más grandes de Europa. Según la Asociación Central de Empresas Zoológicas de Alemania (ZZF) y la Asociación Industrial de Cuidado de Mascotas (IVH), en 2024 había 33.9 millones de mascotas en los hogares alemanes. La considerable población de mascotas está impulsando un mayor gasto en servicios de cuidado de calidad y una creciente demanda de guarderías para mascotas.
Hogares con dos ingresos y la presión del tiempo para regresar a la oficina
El mercado de guarderías para mascotas también se beneficia de los horarios laborales que dejan a las mascotas solas en casa durante períodos más largos del día. Spot Pet Insurance descubrió en 2026 que el 15 % de los dueños de mascotas encuestados en Estados Unidos habían rechazado ascensos u ofertas de trabajo que requerían 5 días en la oficina debido a las necesidades de cuidado de sus mascotas, lo que demuestra cómo la logística del cuidado ahora está ligada a las decisiones laborales. Airvet informó en 2025 que el 70 % de su fuerza laboral se identifica como dueño de mascotas, lo que indica un gran grupo potencial para el uso recurrente de guarderías [1] Fuente: Airvet, “Encuesta 2025: El impacto de los beneficios para mascotas en su fuerza laboral”, septiembre de 2025, airvet.com. En San Francisco, las instalaciones premium reportaron ocupación completa y listas de espera en 2026, lo que ilustra cómo la demanda urbana impulsada por horarios se está traduciendo en presión de capacidad y poder de fijación de precios. Este patrón respalda el uso repetido entre semana y hace que el mercado de guarderías para mascotas dependa menos de las reservas únicas relacionadas con viajes.
Adopción de sistemas de reserva digital y membresía
Las herramientas digitales están mejorando la eficiencia operativa y la interacción con el cliente en el mercado de guarderías para mascotas al optimizar procesos como la reserva, el seguimiento y la gestión de membresías. A medida que los proveedores de servicios amplían sus capacidades digitales, los dueños de mascotas se benefician de una mayor visibilidad de las actividades y la salud de sus mascotas, mientras que los operadores de guarderías mejoran la retención de clientes mediante planes de servicio recurrentes. Por ejemplo, en enero de 2026, Dogtopia informó que su monitor DASH by Dogtopia y la integración de su aplicación ofrecían a los dueños de mascotas actualizaciones en tiempo real sobre pasos, distancia y descanso, fomentando la interacción más allá de las visitas a la guardería. Esta tendencia hacia los servicios conectados también está impulsando la adopción de membresías, con Skiptown reportando un aumento interanual del 68 % en las ventas de paquetes durante el primer trimestre de 2026. Además, plataformas como Rover están expandiendo sus ecosistemas digitales al incorporar servicios complementarios, fortaleciendo las relaciones a largo plazo con los clientes y contribuyendo al crecimiento del mercado de guarderías para mascotas.
Software de seguridad y cumplimiento que fomenta la confianza
La confianza es fundamental en el mercado de guarderías para mascotas, y los operadores están invirtiendo en sistemas que hacen que la calidad del cuidado sea más visible y fácil de verificar. Massachusetts promulgó la Ley Ollie en 2024, que introdujo la notificación obligatoria de lesiones, proporciones de cuidadores por animal y límites de capacidad para las guarderías caninas, y esa medida indica una supervisión más estricta en todo Estados Unidos [2] Fuente: Stateline, “La falta de normas para guarderías caninas deja a muchos dueños de mascotas en la oscuridad”, stateline.org . Cuando las normas de notificación se endurecen, los operadores con flujos de trabajo auditables, registros digitales y procedimientos de personal estandarizados están mejor posicionados para ganarse la confianza de los dueños. Los datos de bienestar en tiempo real y la visibilidad de la aplicación de Dogtopia muestran cómo la tecnología está pasando de ser un diferenciador de marca a una herramienta práctica de confianza en las operaciones diarias. Esto está ayudando al mercado de guarderías para mascotas a atraer clientes que quieren pruebas de la calidad del cuidado antes de aceptar precios premium.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos inmobiliarios y laborales en zonas urbanas. | -1.5% | América del Norte y Europa Occidental, con la mayor presión en las densas áreas metropolitanas de Estados Unidos, Canadá, Reino Unido, Alemania y Australia. | Largo plazo (≥ 4 años) |
| Cumplimiento fragmentado de las licencias y del bienestar social | -0.9% | Estados Unidos, Reino Unido, Alemania y Australia, con una creciente complejidad en China. | Mediano plazo (2-4 años) |
| Inflación de seguros y riesgo de bioseguridad | -0.7% | Global, con la mayor gravedad en Norteamérica, el Reino Unido, Alemania y Australia. | Largo plazo (≥ 4 años) |
| Agotamiento del cuidador e inestabilidad de horarios | -0.6% | América del Norte, con una presencia significativa en Canadá, el Reino Unido y Alemania. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos inmobiliarios y laborales en las zonas urbanas.
El mercado de guarderías para mascotas enfrenta importantes desafíos operativos en áreas urbanas densamente pobladas, donde tanto los costos de personal como de instalaciones son elevados. En las principales ciudades, los operadores deben proporcionar suficiente espacio, emplear personal capacitado y ofrecer programas de enriquecimiento, todo ello mientras cumplen con regulaciones de bienestar y seguridad cada vez más estrictas. Este problema es particularmente pronunciado en el Reino Unido, uno de los mercados de cuidado de mascotas más grandes de Europa. En abril de 2025, el Salario Mínimo Nacional en el Reino Unido aumentó un 6.7 % hasta 12.21 GBP (16.20 USD) por hora, según el gobierno del Reino Unido, lo que generó mayores costos laborales para las empresas de servicios que dependen de la supervisión constante del personal [3] Fuente: Gobierno del Reino Unido, “Salario Mínimo Nacional y Tarifas del Salario Mínimo Nacional a partir de abril de 2025”, gov.uk. Esta dinámica puede obstaculizar la expansión en áreas urbanas de alto costo e impulsar el crecimiento en ubicaciones secundarias más asequibles.
Inflación de los seguros y riesgo de bioseguridad
Los incidentes de bioseguridad representan limitaciones recurrentes, ya que el mercado de guarderías para mascotas se basa en entornos grupales donde las preocupaciones por enfermedades pueden afectar rápidamente la asistencia y los estándares operativos. La preocupación por la enfermedad respiratoria infecciosa canina en 2024 y 2025 incrementó la atención a los protocolos de detección, vacunación, higiene y aislamiento. Estas medidas son necesarias, pero también aumentan los costos y el riesgo de interrupciones temporales cuando los dueños se muestran cautelosos con los entornos de cuidado grupal. Las aseguradoras están respondiendo a estos riesgos con una suscripción de pólizas más estricta y un mayor escrutinio de las prácticas de seguridad, favoreciendo a los operadores más disciplinados. Es poco probable que esta restricción revierta la demanda del mercado de guarderías para mascotas, pero sí hace que la resiliencia operativa y los protocolos de atención documentados sean más importantes que nunca.
Análisis de segmento
Por tipo de mascota: Los perros tienen la base más grande, mientras que los gatos muestran la expansión más rápida.
En 2025, los perros representaron el 76.2 % de los ingresos del mercado de guarderías caninas, lo que los convierte en la categoría de mascotas más grande por un amplio margen. Esta posición refleja que los perros son los usuarios más habituales de guarderías supervisadas, especialmente cuando los dueños necesitan una solución para su jornada laboral completa. El segmento canino también se adapta bien a los programas estructurados de ejercicio, juego social y manejo del comportamiento que las instalaciones organizadas pueden ofrecer a gran escala. En la industria de las guarderías caninas, esto hace que los perros sean la opción más adecuada para la asistencia de jornada completa y el uso recurrente. Este segmento sigue siendo fundamental para la economía de las franquicias, ya que la planificación de la capacidad, los modelos de personal y los paquetes de enriquecimiento suelen diseñarse en función de los patrones de cuidado canino.
El sector de guarderías para gatos es el segmento de mascotas de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 9.1 % entre 2026 y 2031. La Asociación Estadounidense de Productos para Mascotas (APPA) señaló en 2025 que los dueños de gatos se involucran más en el entrenamiento, las celebraciones, el equipamiento para exteriores y las rutinas de enriquecimiento, lo que sugiere una mentalidad de cuidado más activa que en el pasado. Este cambio de comportamiento está ampliando el mercado potencial para las guarderías específicas para felinos en entornos urbanos, donde los dueños prefieren un cuidado supervisado en lugar de dejar a sus gatos sin supervisión durante largos periodos. Otros tipos de mascotas siguen siendo un nicho en el mercado de guarderías para mascotas, pero forman parte de la tendencia general de cuidado premium en mercados donde la tenencia de animales de compañía se está diversificando. Con el tiempo, los operadores que diseñen espacios separados, protocolos de manejo más tranquilos y enriquecimiento específico para cada especie estarán mejor posicionados para captar este segmento de mayor crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de servicio: El alojamiento de día completo es el formato más popular, mientras que los servicios complementarios de enriquecimiento crecen más rápidamente.
El servicio de guardería diurna (día completo) representó el 53.9 % de la cuota de mercado de guarderías para mascotas en 2025, lo que confirma que la cobertura de día completo sigue siendo el caso de uso principal. Este formato es ideal para hogares urbanos que necesitan un servicio fiable de entrega y recogida durante los días laborables. Además, permite obtener mayores ingresos diarios promedio al brindar a los operadores más tiempo para integrar la alimentación, el descanso, el juego y la supervisión de alta calidad en una sola visita. Los operadores más exitosos utilizan este formato para mantener la ocupación y fomentar hábitos de atención entre semana. La guardería de media jornada sigue siendo relevante en entornos de trabajo híbridos, pero no genera los mismos ingresos que la guardería de día completo.
Los complementos de enriquecimiento y entrenamiento son el segmento de servicio de más rápido crecimiento, con una CAGR proyectada del 7.9 % entre 2026 y 2031. El lanzamiento en 2026 del monitor de actividad DASH por parte de Dogtopia demuestra cómo los proveedores están convirtiendo el seguimiento del ejercicio y el comportamiento en una capa de valor visible, en lugar de una tarea oculta en segundo plano. Esto es importante porque los dueños buscan cada vez más pruebas de que la guardería mejora el bienestar de sus mascotas, y no solo resuelve un problema de gestión del tiempo. El alojamiento nocturno y el tiempo de espera son importantes durante los picos de viaje, pero el enriquecimiento es donde se está formando una mayor parte del poder de fijación de precios en el futuro en el mercado de guarderías para mascotas. Los proveedores que combinan el cuidado de día completo con un enriquecimiento medible tienen más probabilidades de fidelizar a sus clientes y aumentar el gasto por visita.
Por canal de servicio: las instalaciones propias siguen siendo las más grandes, mientras que los mercados digitales se expanden más rápidamente.
Las guarderías caninas propias representaron el 60.3 % de la cuota de mercado de guarderías para mascotas en 2025, manteniendo su posición como el canal más importante. Este canal se beneficia de la confianza que inspiran las instalaciones inspeccionadas, la supervisión visible del personal y los controles de vacunación estandarizados. Además, resulta ideal para clientes que buscan un único proveedor para gestionar el cuidado diurno, el aseo, el adiestramiento o el alojamiento de sus mascotas en un lugar fijo. En el sector de las guarderías para mascotas, las instalaciones físicas siguen siendo el referente de calidad y seguridad. Los servicios de guardería comerciales y los formatos móviles están creciendo para satisfacer las necesidades de comodidad, pero aún son más pequeños que los centros de cuidado organizados.
Los mercados digitales representan el canal de servicio más rápido, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 12.8 % entre 2026 y 2031. Las plataformas digitales están ampliando su oferta, pasando de la simple búsqueda de clientes a servicios de cuidado complementarios que pueden aumentar la frecuencia de compra. Esta expansión es importante porque hace que los canales digitales sean más útiles incluso cuando los dueños no reservan estancias nocturnas ni visitas de cuidado habituales. El principal desafío para los mercados sigue siendo la confianza, pero una mayor acreditación, una mayor variedad de servicios y flujos de trabajo digitales más sencillos están reduciendo esta brecha. A medida que estas características mejoren, es probable que el mercado de guarderías para mascotas experimente un equilibrio más marcado entre la escala física y la comodidad de la plataforma.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo de precios: el pago por uso sigue siendo el más importante, mientras que las suscripciones están cambiando la calidad de los ingresos más rápidamente.
En 2025, el modelo de pago por uso acaparaba el 71.1 % del mercado de guarderías para mascotas, convirtiéndose en el modelo de precios más popular. Esto refleja que muchos dueños aún prueban un proveedor transacción por transacción antes de optar por un plan recurrente. Este modelo también se adapta a hogares con horarios de trabajo cambiantes, viajes estacionales o necesidades de cuidado irregulares. Sin embargo, para los operadores, este formato reduce la visibilidad de la demanda y hace que los ingresos semanales sean más sensibles a los cambios de horario. Por ello, muchos proveedores ahora ofrecen opciones flexibles de pago por visita junto con paquetes recurrentes más atractivos.
Los precios por suscripción y membresía representan el formato de precios de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 14.3 % entre 2026 y 2031. Los programas de guardería basados en membresía permiten a los operadores establecer relaciones con los clientes más sólidas y predecibles en el mercado de guarderías para mascotas. Estos planes recurrentes simplifican el acceso a los servicios, promueven la asistencia constante y minimizan las dificultades de los procesos de reserva repetidos. En consecuencia, los proveedores pueden mejorar la retención de clientes y lograr flujos de ingresos más estables. Además, los modelos de membresía permiten a los operadores combinar guardería, peluquería, entrenamiento y otros servicios de valor agregado, lo que aumenta la participación general del cliente. Dado que los dueños de mascotas priorizan la comodidad y la continuidad en la atención, los planes de servicio recurrentes se están consolidando como una estrategia clave para fomentar la lealtad a largo plazo y respaldar el crecimiento empresarial sostenible en el mercado de guarderías para mascotas.
Análisis geográfico
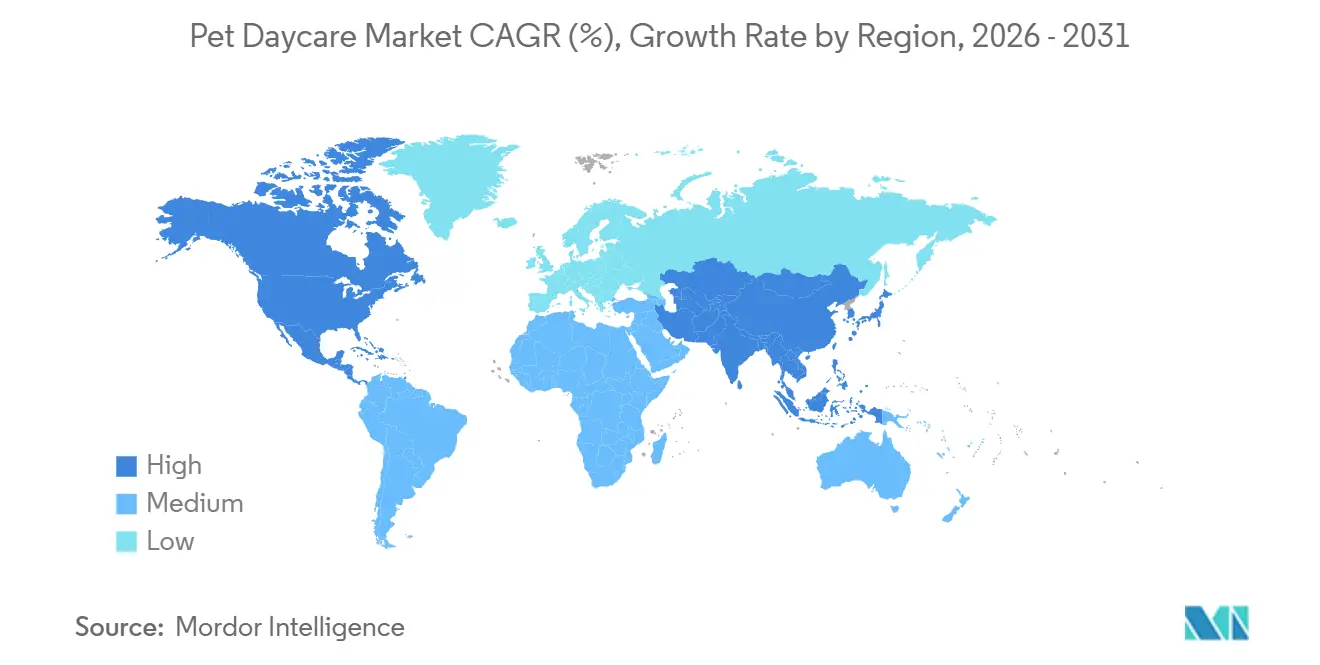
Mercado de guarderías para mascotas en Norteamérica
América del Norte representó el 37.6 % de los ingresos en 2025, convirtiéndose en el mercado regional más grande. Estados Unidos sigue siendo el motor principal debido a que las franquicias organizadas están más consolidadas y la familiaridad de los consumidores con las guarderías de pago es mayor que en la mayoría de las demás regiones. Las instalaciones de San Francisco reportaron listas de espera y precios diarios premium en 2026, lo que indica que la demanda urbana puede sustentar modelos de servicio de mayor precio. Camp Bow Wow y Dogtopia continúan expandiendo su red, lo que contribuye a normalizar el cuidado organizado de mascotas para una base de dueños más amplia en toda la región. Una mayor atención a nivel estatal en materia de seguridad y presentación de informes también está creando una división más clara entre los operadores multisitio que cumplen con la normativa y los proveedores informales más pequeños en el mercado de guarderías para mascotas.
Mercado de guarderías para mascotas en Asia-Pacífico
La región de Asia-Pacífico es la de mayor crecimiento en el mercado de guarderías para mascotas, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.3 % entre 2026 y 2031. Este crecimiento está ligado a la urbanización, el aumento de la tenencia de mascotas y el gasto premium de la primera generación en grandes mercados de consumo como China e India. La región se encuentra en una etapa más temprana de desarrollo de la oferta organizada que Norteamérica, lo que brinda a las cadenas, plataformas digitales y establecimientos independientes de alta gama mayor margen para influir en los hábitos del sector. Japón y Corea del Sur son importantes para los formatos de cuidado premium y basados en la tecnología, mientras que Australia sigue siendo relevante por sus estándares formales de bienestar animal y la adopción de servicios profesionales. Esta combinación de nueva demanda y oferta formal en evolución convierte a Asia-Pacífico en el mercado de guarderías para mascotas de mayor crecimiento entre 2026 y 2031.
Mercado de guarderías para mascotas en EMEA y Sudamérica
Se prevé que Europa crezca, beneficiándose de una mayor concienciación sobre el bienestar animal, una fuerte presencia de mascotas en zonas urbanas y una mayor aceptación de los modelos de servicio basados en aplicaciones. Se prevé que Sudamérica se expanda, con Brasil como el principal centro de demanda regional de servicios organizados para mascotas. Oriente Medio registrará un rápido crecimiento concentrado en los Emiratos Árabes Unidos y Arabia Saudita, donde se está formalizando el cuidado de mascotas urbanas de alta gama. Se anticipa que África pasará de una base de baja penetración a un rápido crecimiento, con Sudáfrica como el centro de desarrollo organizado más visible. Fuera de Norteamérica, el mercado de guarderías para mascotas crece, por lo tanto, a través de una combinación de nichos urbanos de alta gama, la adopción digital y la formalización gradual de la oferta, en lugar de un único patrón global.
Panorama competitivo
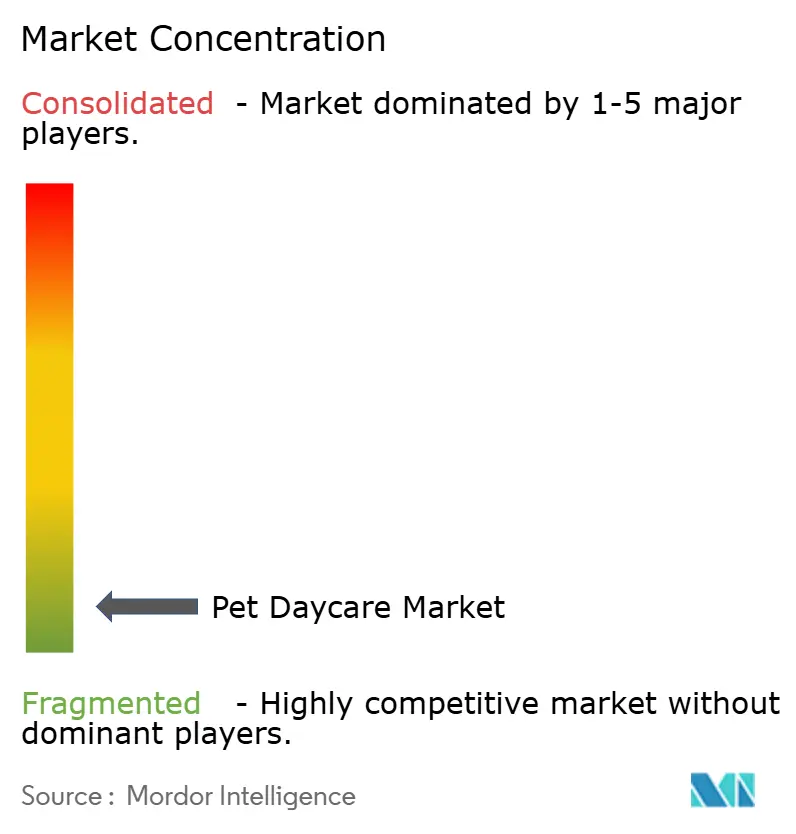
El mercado de guarderías para mascotas sigue estando muy fragmentado, y los cinco principales operadores acapararon una cuota de mercado considerable en 2025. PetSmart LLC fue el mayor proveedor individual, seguido de Rover, Camp Bow Wow, Dogtopia Enterprises LLC y Destination Pet LLC. Esta estructura mantiene los precios y la calidad del servicio distribuidos por todo el mercado de guarderías para mascotas, en lugar de concentrados en unas pocas marcas. En la práctica, los dueños suelen elegir a los proveedores basándose en señales de confianza visibles, como cámaras web, controles de vacunación, personal capacitado y actividades estructuradas, en lugar de solo en la magnitud de la marca. Esto hace que la ejecución local y la reputación sean especialmente importantes, incluso cuando existen cadenas nacionales.
Las empresas están empleando diversas estrategias para expandir su escala y mejorar su presencia en el mercado. En enero de 2024, Pet Resort Hospitality Group completó la adquisición de cinco marcas, lo que refleja el interés constante de los inversores en consolidar negocios de cuidado de mascotas. De manera similar, Digs Dog Care estableció una plataforma nacional mediante la adquisición de 17 centros para mascotas, lo que subraya el creciente papel de los operadores con múltiples ubicaciones en el sector. La expansión mediante franquicias continúa siendo una estrategia de crecimiento significativa, y Dogtopia ha firmado acuerdos de desarrollo de múltiples unidades para acelerar su alcance en el mercado. Además, las inversiones en infraestructura digital y tecnología operativa están cobrando importancia, ya que respaldan la interacción con el cliente, garantizan la consistencia del servicio y permiten un crecimiento escalable dentro del mercado de guarderías para mascotas.
Las oportunidades de crecimiento en el mercado de guarderías para mascotas son más evidentes en ciudades secundarias, en formatos de cuidado de mascotas vinculados a oficinas y en servicios premium diseñados para satisfacer necesidades específicas de las mascotas. La dinámica competitiva se ve cada vez más influenciada por la expansión de servicios complementarios para mascotas, el creciente uso de plataformas digitales y la adopción de modelos de membresía que mejoran la comodidad y la fidelización de clientes. Los participantes del mercado están optimizando sus formatos de negocio para mejorar la escalabilidad, la eficiencia operativa y el alcance del mercado. A medida que la industria avanza, la competencia se centra cada vez más en la diferenciación del servicio, la integración tecnológica, la experiencia del cliente y el desarrollo de relaciones a largo plazo mediante servicios de cuidado especializados y de valor añadido.
Líderes de la industria del cuidado de mascotas durante el día
PetSmart LLC
Rover, Inc.
Campamento Bow Wow
Dogtopia Enterprises LLC
Destino Pet LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Digs Dog Care se expandió a nivel nacional mediante la adquisición de 17 centros de cuidado de mascotas en todo Estados Unidos. Esta adquisición creó una red con múltiples ubicaciones que ofrece guardería, alojamiento, peluquería y servicios veterinarios. Esta iniciativa fortaleció la presencia de la compañía en el mercado del cuidado de mascotas.
- Marzo de 2026: Rover, Inc. lanzó oficialmente su servicio de entrenamiento canino en todo Estados Unidos tras un programa piloto en octubre de 2024 que incorporó a 1,600 entrenadores certificados y facilitó más de 6,000 sesiones. Este lanzamiento amplía el alcance de los servicios que ofrece Rover, que ahora incluyen más que el cuidado nocturno y el alojamiento, para abarcar servicios de modificación de conducta.
- Marzo de 2026: Camp Bow Wow presentó su modelo de franquicia de inversión reducida en la Conferencia de Franquicias Multiunidad 2026 en Las Vegas, dirigido a operadores multiunidad experimentados para la expansión estratégica de su cartera en mercados de alta demanda.
Alcance y metodología
El término guardería de mascotas hace referencia a una instalación residencial donde se alojan perros y otras mascotas domésticas. Durante su estancia, las mascotas socializan entre sí en un entorno abierto, controlado y seguro. Por lo general, estas mascotas no están confinadas en perreras o corrales individuales. El mercado de guarderías de mascotas está segmentado por tipo de mascota en perros, gatos y otros tipos de mascotas, tipo de servicio en cuidado de mascotas, alojamiento durante el día y otros tipos de servicios, canal de servicio en servicio de guardería interna, servicio de guardería comercial y otros canales de servicio, y geografía en América del Norte, Europa, Asia Pacífico, América del Sur y África. El informe ofrece el tamaño del mercado y las previsiones de valor (USD) para todos los segmentos anteriores.
| Perros |
| Gatos - Leecork |
| Otros tipos de mascotas |
| Embarque de día completo |
| Guardería de medio día |
| Embarque nocturno |
| Cuidado de mascotas |
| Complementos de enriquecimiento y formación |
| Guarderías internas |
| Servicios de guardería comercial |
| Guardería móvil y emergente |
| Mercado digital |
| Suscripción y membresía |
| Pay-As-You-Go |
| Patrocinado por la empresa |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por tipo de mascota | Perros | |
| Gatos - Leecork | ||
| Otros tipos de mascotas | ||
| Por tipo de servicio | Embarque de día completo | |
| Guardería de medio día | ||
| Embarque nocturno | ||
| Cuidado de mascotas | ||
| Complementos de enriquecimiento y formación | ||
| Por canal de servicio | Guarderías internas | |
| Servicios de guardería comercial | ||
| Guardería móvil y emergente | ||
| Mercado digital | ||
| Por modelo de precios | Suscripción y membresía | |
| Pay-As-You-Go | ||
| Patrocinado por la empresa | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva actual del gasto en guarderías para mascotas?
El mercado de guarderías para mascotas está valorado en 5.02 millones de dólares en 2026.
¿Qué región genera más ingresos hoy en día?
América del Norte es el principal contribuyente regional, representando el 37.6% de los ingresos de 2025, gracias a una oferta de franquicias consolidada y a la gran familiaridad de los consumidores con los servicios de atención médica organizados.
¿Qué región geográfica experimentará el mayor crecimiento hasta 2031?
La región de Asia-Pacífico es el mercado regional de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 10.3 % entre 2026 y 2031, debido al aumento de la tenencia de mascotas en zonas urbanas y del gasto en cuidados de alta calidad.
¿Qué formato de servicio es el más importante para los proveedores?
El servicio de internado diurno (jornada completa) es el tipo de servicio más importante, con una cuota del 53.9 % en 2025, mientras que los servicios complementarios de enriquecimiento y formación son los de mayor crecimiento, con una tasa de crecimiento anual compuesta del 7.9 % entre 2026 y 2031.
¿Cómo están cambiando los modelos de ingresos las plataformas digitales?
Se prevé que los mercados digitales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.8 % entre 2026 y 2031, y los precios de suscripción están aumentando aún más rápido, un 14.3 %, lo que sugiere modelos de ingresos recurrentes más sólidos.


