

Tamaño y participación del mercado de la espuma de tereftalato de polietileno (PET)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 573.30 Million |
| Tamaño del mercado (2031) | USD 808.22 Million |
| Tasa de crecimiento (2026 - 2031) | 7.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de espuma de tereftalato de polietileno (PET) por Mordor Intelligence
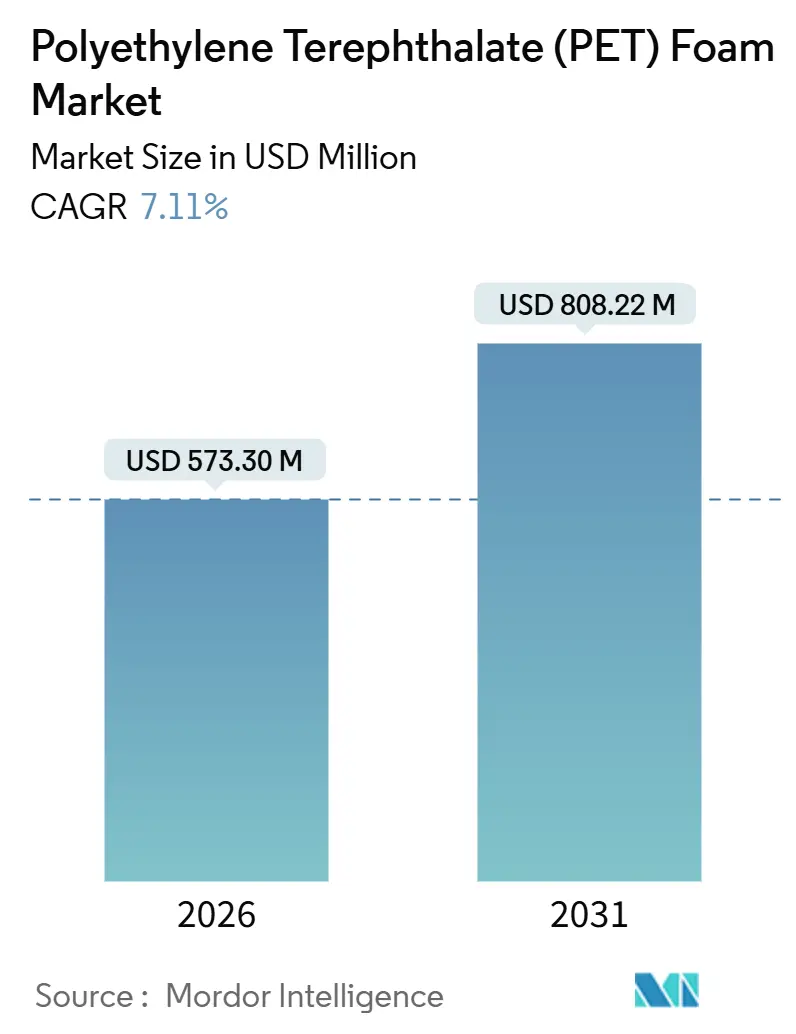
El tamaño del mercado de espuma de tereftalato de polietileno se estima en 573.30 millones de dólares estadounidenses en 2026 y se espera que alcance los 808.22 millones de dólares estadounidenses para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.11 % durante el período de pronóstico (2026-2031). La demanda sigue los cambios estructurales a largo plazo hacia núcleos sándwich ligeros y reciclables en palas de aerogeneradores, estructuras de vehículos eléctricos y cascos marinos. Las palas más largas para turbinas marinas, los requisitos más estrictos de ahorro de combustible para la flota y los códigos de construcción ecológica más estrictos están alejando la adquisición de núcleos de balsa, policloruro de vinilo y estireno-acrilonitrilo. Las empresas existentes están respondiendo con aumentos de capacidad en Asia-Pacífico, tratamientos superficiales de baja absorción de resina y grados con mayor contenido reciclado. Las diferencias de costos entre las materias primas vírgenes y recicladas, junto con los límites de deflexión térmica superiores a 100 °C, continúan limitando el potencial de sustitución en algunas piezas de movilidad de alta temperatura.
Conclusiones clave del informe
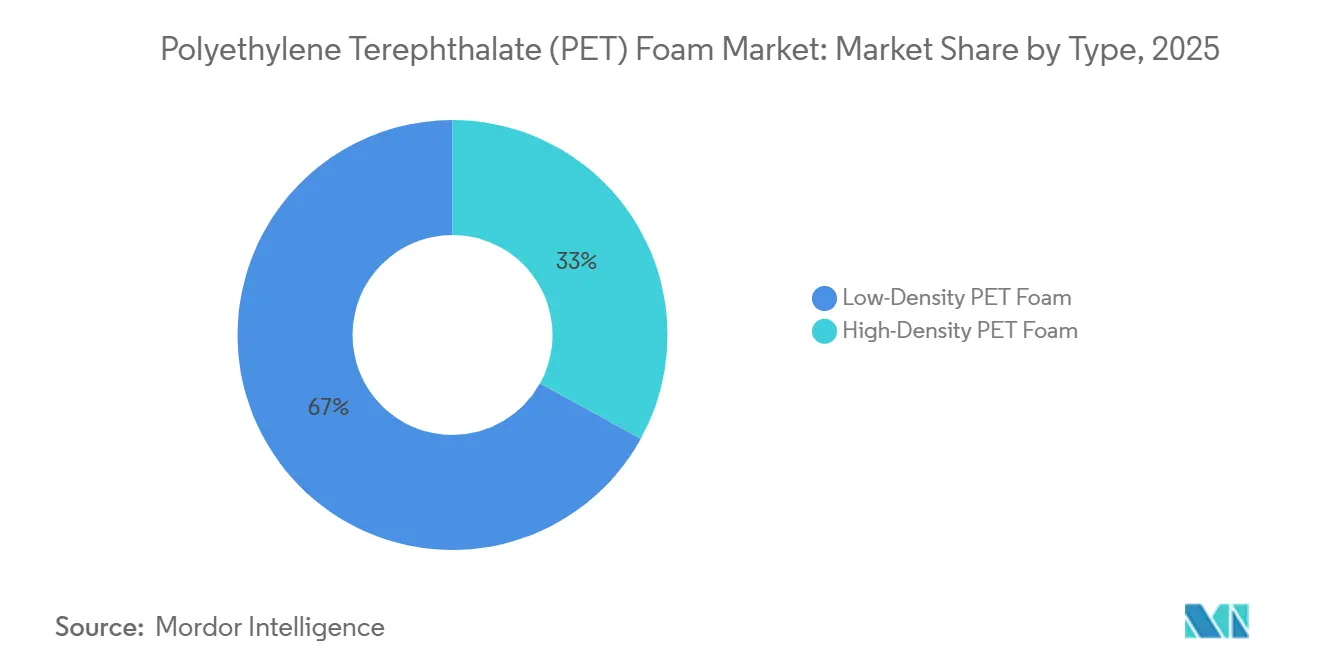
- Por tipo, los grados de baja densidad capturaron el 66.98 % de la participación de mercado de espuma de tereftalato de polietileno (PET) en 2025 y se proyecta que registren una CAGR del 7.22 % hasta 2031.
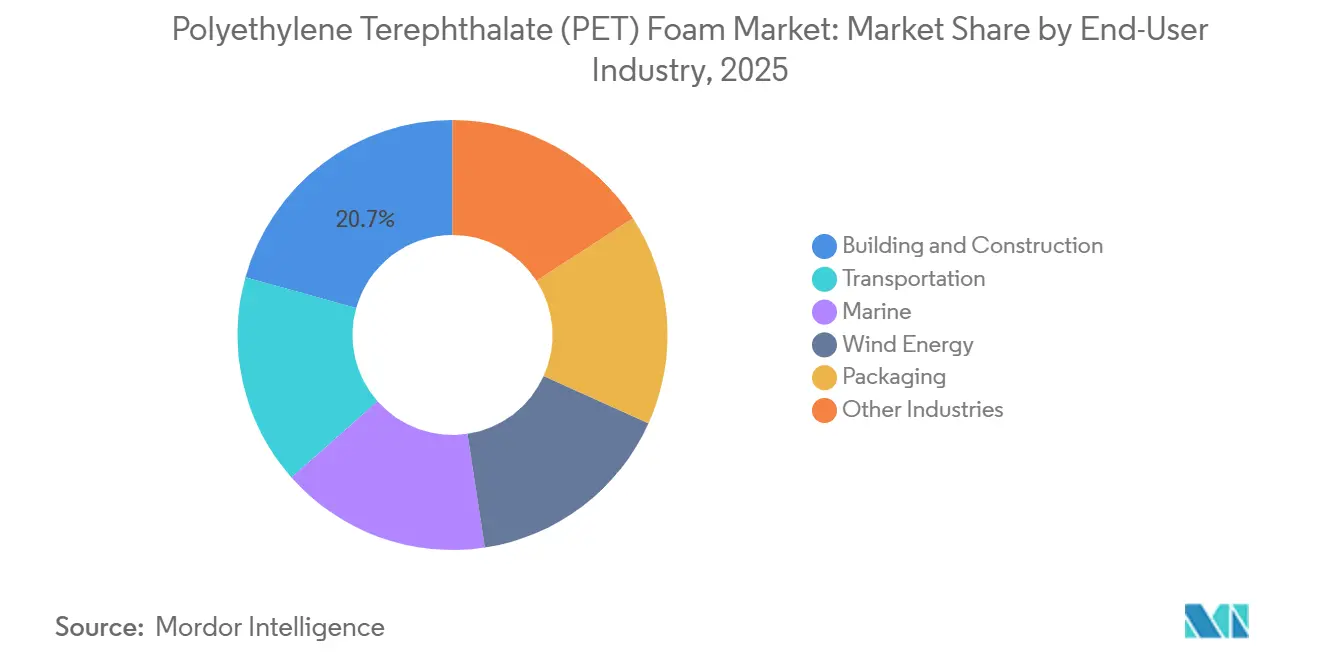
- Por usuario final, la construcción y edificación capturaron el 20.67% de la participación de mercado de espuma de tereftalato de polietileno (PET) en 2025, y la energía eólica está avanzando a una CAGR del 8.02% hasta 2031, superando a todas las demás aplicaciones.
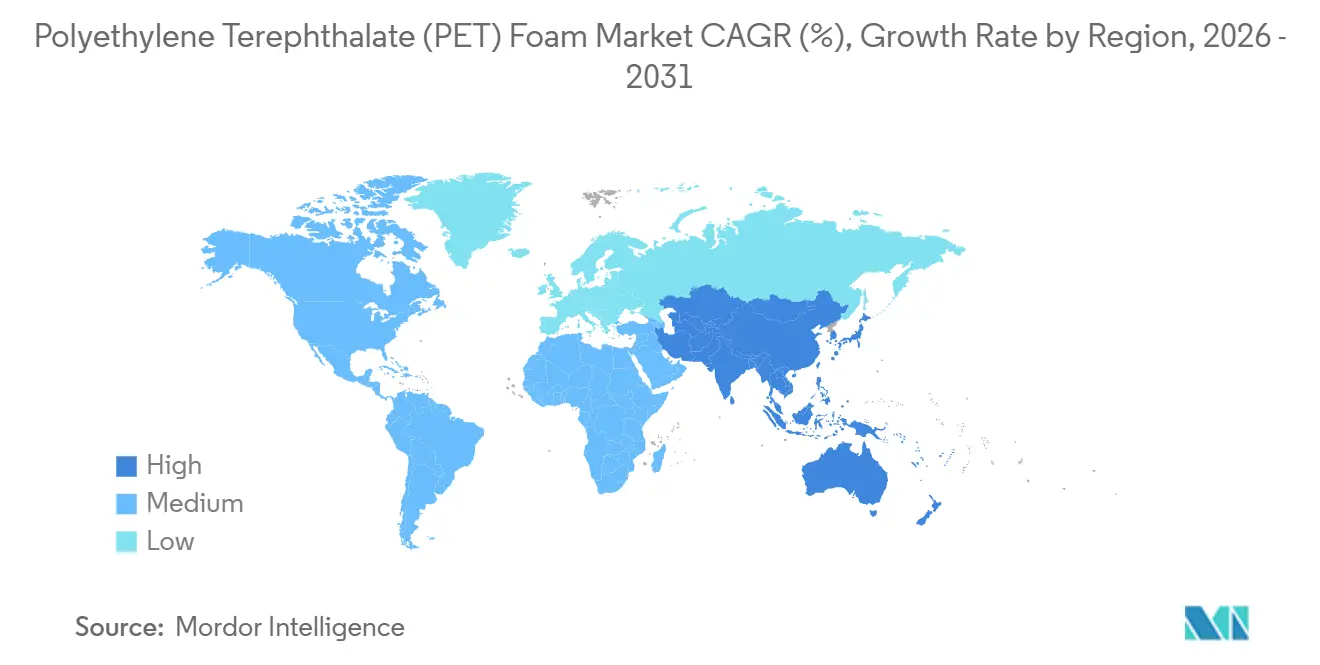
- Por geografía, Asia-Pacífico representó el 57.67% de los ingresos en 2025 y se está expandiendo a un 8.11% anual hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de espuma de tereftalato de polietileno (PET)
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impulso aligerado en las plataformas de movilidad | + 1.8% | Global, con concentración en América del Norte, la UE y China | Mediano plazo (2-4 años) |
| Ampliación de la capacidad de energía eólica y palas más grandes | + 2.3% | Global, liderado por APAC (China, India) y Europa (costa afuera del Mar del Norte, Báltico) | Largo plazo (≥ 4 años) |
| Demanda de aislamiento en edificios ecológicos | + 0.9% | América del Norte y la UE: adopción temprana en la China urbana | Mediano plazo (2-4 años) |
| Cambio a materias primas de PET circulares y recicladas | + 1.4% | El núcleo de la UE, el contagio de Asia Pacífico, América del Norte emergente | Largo plazo (≥ 4 años) |
| Aparición de núcleos de espuma PET para fuselajes de vehículos aéreos no tripulados y drones | + 0.5% | Sectores de defensa de América del Norte y la UE, drones comerciales de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Impulso de aligeramiento en las plataformas de movilidad
Las regulaciones de ahorro de combustible y emisiones de carbono en los Estados Unidos y la Unión Europea están obligando a los fabricantes de automóviles a reducir la masa del vehículo al tiempo que protegen la resistencia a los choques [1] Departamento de Transporte de EE. UU., “Estándares de ahorro de combustible promedio corporativo”, transportation.gov . Los paneles sándwich de espuma de PET dentro de las carcasas de las baterías ofrecen ahorros de peso en comparación con el aluminio y extienden la autonomía de los vehículos eléctricos. Los fabricantes de vehículos comerciales están adaptando las carrocerías de camiones refrigerados con paneles con núcleo de PET para combinar aislamiento térmico y rigidez estructural. Los adoptantes aeroespaciales están calificando el material para alas de vehículos aéreos no tripulados, pero los ciclos de certificación extienden la entrada al mercado más allá de 2028. La penetración todavía es limitada en el compartimento del motor o zonas adyacentes al escape porque las propiedades de la espuma caen rápidamente por encima de 100 °C.
Expansión de la capacidad de energía eólica y palas más grandes
Se prevé que la incorporación de energía eólica global aumente anualmente hasta 2028. La longitud de las palas eólicas marinas ha superado umbrales significativos, lo que genera cargas centrífugas que evitan el uso de materiales de núcleo más pesados. La espuma de PET, predominante en las secciones exteriores de la punta, supera a la balsa en resistencia a la fatiga y mantiene la resistencia a la tracción a densidades más bajas. Al utilizar material reciclado para sus núcleos, LM Wind Power ha logrado reducir la huella de carbono de la pala durante su ciclo de vida. Los fabricantes chinos de palas eólicas, que representan más de la mitad de la producción mundial, están intensificando sus esfuerzos a medida que el país se propone alcanzar una capacidad eólica marina significativa para 2030.
Demanda de aislamiento para edificios ecológicos
Los códigos comerciales actualizados en Norteamérica y Europa exigen que los conjuntos de techos y paredes alcancen valores R superiores a 30. Con una conductividad térmica inferior a 0.030 W/mK y una resistencia a la compresión superior a la del poliestireno expandido, la espuma de PET facilita el diseño de fachadas más delgadas y forjados rentables de mayor tamaño. En China, las certificaciones de construcción ecológica están impulsando una rápida adopción en los desarrollos de gran altura de lujo. Al cumplir con los estrictos estándares de seguridad y con clasificaciones de resistencia al fuego de Clase B-s2,d0 según la norma EN 13501-1, esto se logra sin el uso de retardantes halogenados. Sin embargo, dado que sus costos son superiores a los del poliuretano, su aplicación se limita a torres de lujo.
Cambio a materias primas de PET circulares y recicladas
Las tecnologías de despolimerización química convierten botellas usadas en monómeros de grado virgen con alta pureza. El piloto de SOPRALOOP en 2024 apunta a la producción de resina reciclada para 2027, aunque el gasto de capital ralentiza los despliegues [2] SOPRALOOP, “Anuncio de planta piloto de reciclaje químico”, sopraloop.eu . Los mandatos de bebidas para contenido reciclado en China redirigen los flujos de botellas, lo que reduce el suministro de espumas estructurales. Kerdyn FR+ de Gurit incorpora contenido reciclado y mantiene la certificación de retardante de llama marino. Los precios de la resina reciclada presionan los márgenes de los convertidores en comparación con el material virgen.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los sustitutos maduros (PVC, SAN, balsa) limitan los precios | -1.2% | Global, agudo en los segmentos eólico y marino sensibles a los costos | Corto plazo (≤ 2 años) |
| Suministro y costo de resina rPET volátil | -0.8% | Europa y América del Norte como núcleo, APAC emergente | Mediano plazo (2-4 años) |
| Límites de deflexión térmica superiores a 100 °C para piezas de alta temperatura | -0.6% | Aplicaciones automotrices y aeroespaciales en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los sustitutos maduros limitan el poder de fijación de precios
La madera de balsa, el cloruro de polivinilo y las espumas de estireno-acrilonitrilo, al ofrecer precios más bajos que el PET, se han consolidado en las secciones de raíz de las palas eólicas. Las ventas de balsa crecen cada año gracias a la familiaridad de los fabricantes de palas con su procesamiento. La espuma de polimetacrilimida de Evonik conserva la resina y domina los nichos aeroespaciales de alta temperatura. Para lograr una rigidez comparable, el PET necesita aumentar su densidad, lo que incrementa los costos en aplicaciones marinas sensibles al precio.
Suministro y costo de resina PET reciclada volátil
Debido a la intensa puja por la materia prima en los circuitos de botella a botella, la resina reciclada tiene un precio superior en el mercado. Eastman opera dos plantas de despolimerización que atienden envases, textiles y espumas. Si bien las regulaciones de responsabilidad del productor de la UE, que entrarán en vigor en 2025, buscan elevar los objetivos de recolección, las nuevas plantas químicas se enfrentan a limitaciones de capital. Para mitigar las fluctuaciones del mercado y moderar las afirmaciones de sostenibilidad, los convertidores están mezclando pellets reciclados con materiales vírgenes.
Análisis de segmento
Por tipo: Dominancia de baja densidad en las puntas de las palas
Los grados de baja densidad representaron el 66.98 % del valor de mercado de la espuma de tereftalato de polietileno (PET) en 2025 y se están expandiendo a un 7.22 % anual hasta 2031, impulsados por su uso en secciones de punta de palas eólicas que valoran la resistencia a la fatiga y una inercia mínima. Las resistencias a la compresión adecuadas para palas exteriores y cubiertas marinas se logran con densidades específicas, lo que permite reducir el peso del laminado. Los grados de alta densidad se utilizan para soportar las raíces de las palas y los fondos de los cascos. A pesar del crecimiento, la expansión parece moderada, probablemente debido a la competencia de la balsa y el PVC. En mayo de 2024, Armacell inauguró su cuarta línea de extrusión en Suzhou, con un enfoque estratégico en productos de baja densidad diseñados para proyectos offshore en China.
Los prototipos con ranuras perforadas jerárquicas demuestran un posible equilibrio futuro entre resistencia y ligereza. Los tratamientos superficiales, como el AIREX T92 SealX de 3A Composites, reducen la absorción de resina, lo que a su vez reduce el coste y las emisiones de carbono. Si bien la espuma de alta densidad se utiliza para embalajes de protección y aislamiento de techos planos (ambos con alta exigencia de resistencia a la compresión), su volumen sigue siendo reducido en comparación con el utilizado en turbinas y construcciones marinas.
Por industria de usuario final: la energía eólica supera a la construcción
La construcción y edificación representaron el 20.67 % de los ingresos en 2025; sin embargo, la energía eólica registra la tasa de crecimiento anual compuesta (TCAC) más rápida, con un 8.02 %, hasta 2031, a medida que se expanden los despliegues globales de energía eólica marina. Las nuevas turbinas de 15 MW incorporan ahora un núcleo de baja densidad en sus palas, lo que impulsa significativamente la demanda de PET. En el sector del transporte, el PET se utiliza para las cubiertas de baterías y los laterales de los camiones refrigerados. Si bien la demanda crece, las restricciones térmicas limitan su uso en el interior del capó. Las estructuras marinas tipo sándwich experimentan un crecimiento, impulsado por los constructores de yates en Europa y Norteamérica que optan por núcleos reciclables para cumplir con las normativas de etiquetado ecológico.
El embalaje, aunque representa una pequeña proporción, se beneficia de los envíos de productos electrónicos y dispositivos médicos que requieren protección contra impactos, evitando el poliestireno. Otros sectores más pequeños, como el deportivo, el del mobiliario y la electrónica de consumo, tienen una participación considerable en conjunto. Cabe destacar que se prevé un auge en el desarrollo de fuselajes para drones después de 2028, dependiendo de la finalización de las normas estructurales. La creciente influencia del sector eólico está transformando la dinámica de abastecimiento. Los fabricantes de palas se centran ahora en el contenido reciclado, lo que impulsa a los proveedores de espuma a priorizar los productos de despolimerización química.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de espuma de tereftalato de polietileno (PET) en la región Asia-Pacífico
Asia-Pacífico generó el 57.67 % de los ingresos en 2025 y crece un 8.11 % anual hasta 2031, lo que refleja la concentración de la fabricación de palas en China y la incipiente presencia de centros de compuestos marinos en el Sudeste Asiático. China se propone alcanzar su objetivo de capacidad eólica marina para 2030, con un consumo anual estimado de núcleo para las secciones de punta. Las empresas nacionales, Changzhou Tiansheng y Wankai, están ofreciendo precios inferiores a las importaciones europeas, lo que intensifica la competencia de precios. Si bien India aumenta su capacidad eólica anualmente, la falta de despolimerización interna conlleva un aumento de los costos de importación de resina. Mientras tanto, Vietnam y Tailandia están aprovechando su ventajosa mano de obra e infraestructura portuaria para exportar embarcaciones con núcleo de PET a Europa.
Mercado norteamericano de espuma de tereftalato de polietileno (PET)
Se proyecta que América del Norte crecerá, impulsada por el impulso de los parques eólicos marinos en el Atlántico y la normativa de vehículos eléctricos. Estados Unidos reforzó su capacidad en 2024, marcando el debut de parques eólicos marinos a gran escala en Massachusetts y Nueva York, que requieren palas de 100 m. Con las normas CAFE impulsando una mayor eficiencia de combustible para 2026, se observa un aumento en la demanda de compuestos, incluso cuando las restricciones térmicas limitan la aplicación del PET en componentes a temperatura ambiente. El código nacional de construcción de Canadá ahora aboga por valores R elevados en las paredes, lo que impulsa la adopción de núcleos de PET en paneles con aislamiento estructural, aunque con un precio superior.
Mercado de espuma de tereftalato de polietileno (PET) en EMEA y Sudamérica
Europa está preparada para crecer a medida que avanzan los proyectos en el Mar del Norte y el Báltico, y las directivas de economía circular impulsan el uso de materiales reciclados en la construcción. En 2024, Alemania, Dinamarca y el Reino Unido instalaron conjuntamente capacidad eólica marina. Si bien las normas de responsabilidad extendida del productor, que entrarán en vigor en 2025, están impulsando la demanda de espuma con contenido reciclado, la limitada capacidad de reciclaje químico está frenando el crecimiento del volumen. Sudamérica, junto con Oriente Medio y África, representa en conjunto una pequeña porción del mercado; sin embargo, los desarrollos de energía eólica terrestre en Brasil y la industria de embarcaciones marinas en Sudáfrica indican un crecimiento incipiente.
Análisis de la cadena de valor
La creación de valor de la espuma de PET comienza con el abastecimiento de materia prima (PET virgen y, cada vez más, escamas o gránulos de PET reciclado) y la formulación de aditivos, incluidos paquetes ignífugos para grados de construcción y marinos. Los productores de espuma transforman la resina mediante extrusión y expansión en bloques o láminas, y luego brindan soporte para procesos secundarios como corte CNC, ranurado o perforación, preparación de kits y tratamientos superficiales que reducen la absorción de resina en las capas de compuestos. Entre los principales proveedores y transformadores de materiales se encuentran Armacell, 3A Composites Core Materials (Airex), Diab Group, Gurit, junto con productores regionales asiáticos como Changzhou Tiansheng y Wankai, que compiten en costo y proximidad a los centros de producción de compuestos para palas y aplicaciones marinas.
En la fase posterior de la cadena de suministro, la espuma de PET pasa por fabricantes y distribuidores de materiales compuestos hasta las cadenas de suministro de fabricantes de equipos originales (OEM) de palas de aerogeneradores, constructores de cascos y cubiertas marinas, fabricantes de paneles de transporte (incluidas carrocerías refrigeradas) y fabricantes de paneles sándwich y aislamiento para la construcción. Los principales cuellos de botella son la disponibilidad y la volatilidad de los precios del rPET, así como las fricciones en materia de política comercial que afectan a la logística de la resina y la espuma. La escasez de PET en China antes del Año Nuevo Chino ha limitado periódicamente la disponibilidad de insumos para los transformadores, y la ampliación de los aranceles estadounidenses sobre las importaciones de PET y rPET (anunciada en septiembre de 2025) aumentó los incentivos para el abastecimiento regionalizado y la cualificación de proveedores para reducir la exposición a los aranceles y el riesgo de retrasos en los plazos de entrega.
Panorama competitivo
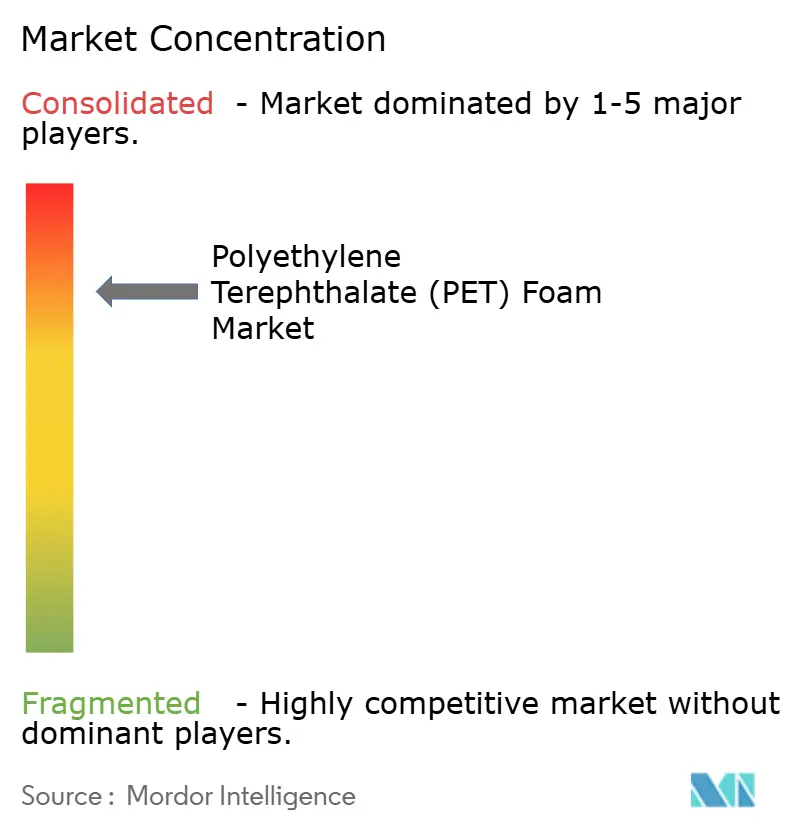
El mercado de espuma de tereftalato de polietileno (PET) está consolidado. El mercado de las células de drones y los embalajes protectores aún tiene margen de maniobra, pero la lentitud de la certificación y las trabas en los precios limitan los volúmenes. Los proveedores chinos de maquinaria ofrecen líneas de extrusión llave en mano a un menor coste de capital, lo que reduce las barreras de entrada para los convertidores regionales. Las solicitudes de patentes sobre productos químicos ignífugos y estructuras celulares jerárquicas sugieren que los operadores tradicionales defienden sus ventajas de rendimiento; sin embargo, los grados básicos de baja densidad ya están experimentando una erosión de precios por parte de los nuevos participantes asiáticos.
Líderes de la industria de la espuma de tereftalato de polietileno (PET)
armacell
Compuestos 3A (Schweiter Technologies AG)
Grupo Diab
Gurit Services Ltd
CoreLite
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Armacell intensificó su colaboración con la industria de Asia-Pacífico mediante la implementación de programas de intercambio técnico y el Centro de Experiencia ArmaLive, reforzando así su apoyo en la especificación de aislamiento, la eficiencia energética y las prácticas de seguridad contra incendios. Estos programas impulsan la aplicación de la ingeniería de aplicaciones para la espuma de PET y soluciones de aislamiento afines en una región líder en el consumo mundial de espuma de PET.
- Enero de 2025: Gurit firmó un contrato plurianual con Genesis Products para suministrar espuma de PET Kerdyn con hasta un 100 % de material reciclado para paneles interiores comerciales en Norteamérica. El acuerdo vincula los grados de contenido reciclado con una salida constante en aplicaciones de paneles interiores y respalda una mayor validación de las soluciones de espuma de PET circular fuera de los sectores eólico y marítimo.
- Diciembre de 2024: Diab Group adquirió Subsea Composite Solutions AS (SCS), ampliando así su oferta de soluciones integrales de flotabilidad submarina mediante la incorporación de capacidades de mecanizado y acabado. Esta integración mejora la capacidad de Diab para ofrecer sistemas de flotabilidad de mayor valor y listos para su aplicación, e impulsa la adopción de materiales de núcleo a base de PET en aplicaciones submarinas y en alta mar.
Alcance del informe sobre el mercado mundial de espuma de tereftalato de polietileno (PET)
Derivada de botellas de plástico recicladas, la espuma de tereftalato de polietileno (PET) es una espuma estructural termoplástica de celda cerrada hecha de poliéster termoplástico (PET). Las espumas de tereftalato de polietileno (PET) se utilizan para fabricar piezas exteriores de carrocería y carcasas, albergando diversas piezas de automóviles y otras aplicaciones.
El mercado de espuma de PET está segmentado por tipo, sector de consumo final y geografía. El mercado se divide en espuma de PET de baja densidad y espuma de PET de alta densidad. Por sector de consumo final, el mercado se divide en construcción, transporte, sector marítimo, energía eólica, embalaje y otros sectores. El informe también abarca el tamaño del mercado y las previsiones de espuma de PET en 18 países de las principales regiones. El tamaño del mercado y las previsiones de cada segmento se basan en los ingresos (USD).
| Espuma PET de baja densidad |
| Espuma PET de alta densidad |
| Maquinaria de construcción usada |
| Transporte |
| Marine |
| Energía Eólica |
| Embalaje |
| Otras industrias (aeroespacial, deportes, electrónica, muebles) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Espuma PET de baja densidad | |
| Espuma PET de alta densidad | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Transporte | ||
| Marine | ||
| Energía Eólica | ||
| Embalaje | ||
| Otras industrias (aeroespacial, deportes, electrónica, muebles) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de espuma de tereftalato de polietileno (PET)?
El mercado tiene un valor de USD 573.30 millones en 2026 y se prevé que alcance los USD 808.22 millones en 2031, registrando una CAGR del 7.11%.
¿Qué segmento está creciendo más rápido?
Las aplicaciones de energía eólica están avanzando a una tasa compuesta anual del 8.02 % hasta 2031 a medida que se alargan las palas de las turbinas marinas.
¿Qué importancia tiene el contenido reciclado?
Los principales fabricantes de equipos originales (OEM) de palas ahora especifican materia prima reciclada, lo que impulsa a los proveedores de espuma hacia contratos de despolimerización química.
¿Qué región domina la demanda?
Asia-Pacífico representa el 57.67% de los ingresos gracias a la gran base de fabricación de palas de China y a sus objetivos de energía eólica marina.


