

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
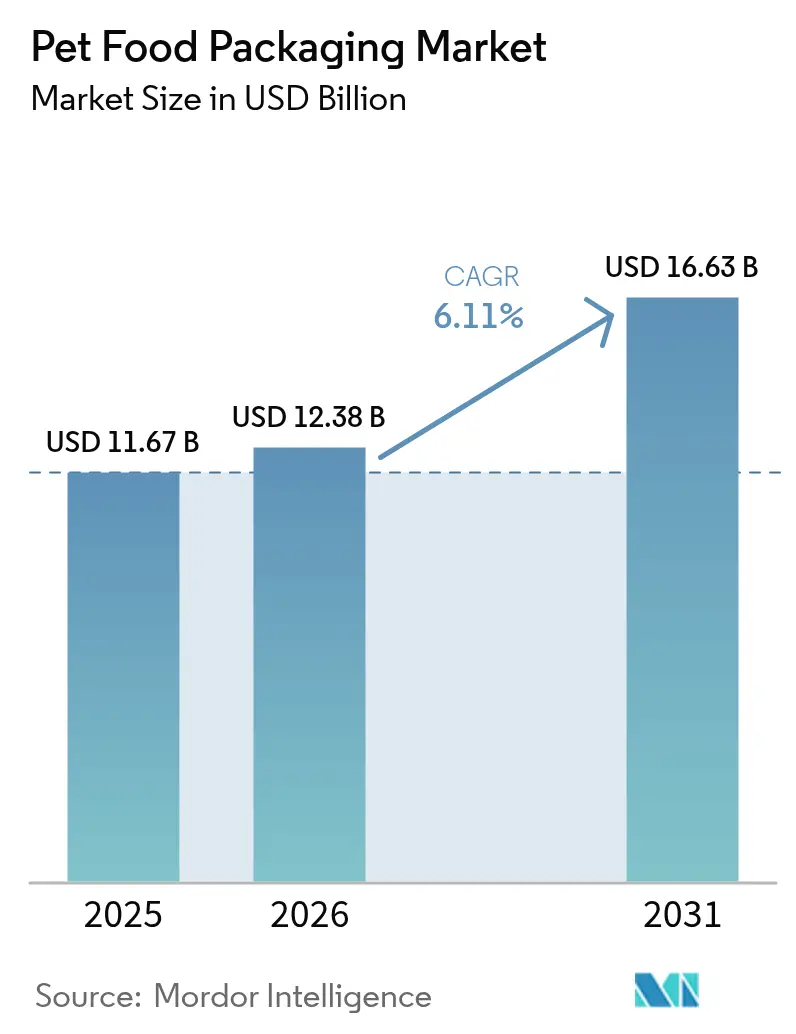
| Tamaño del mercado (2026) | USD 12.38 mil millones |
| Tamaño del mercado (2031) | USD 16.63 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
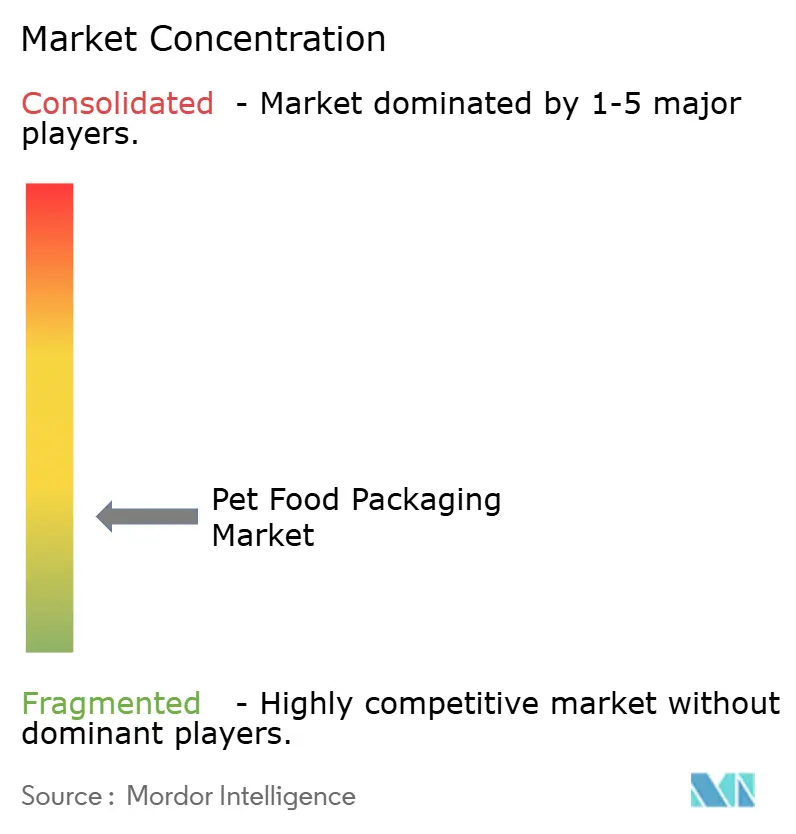
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de alimentos para mascotas por Mordor Intelligence
El tamaño del mercado de envases de alimentos para mascotas en 2026 se estima en 12.38 millones de dólares, creciendo desde el valor de 2025 de 11.67 millones de dólares, con proyecciones para 2031 de 16.63 millones de dólares, con un crecimiento del 6.11 % CAGR entre 2026 y 2031. La creciente presión regulatoria en Europa y Estados Unidos, la rápida premiumización de los formatos húmedos y las innovaciones disruptivas en la ciencia de los materiales crean una demanda constante de soluciones que equilibren la protección de barrera con la reciclabilidad. América del Norte sigue siendo la región con mayor consumo, impulsada por una fuerte penetración del comercio electrónico y la adopción temprana de flexibles monomateriales, mientras que Asia-Pacífico registra el crecimiento regional más rápido a medida que aumenta la tenencia de mascotas urbanas en China. Los compromisos de sostenibilidad de los propietarios de marcas para 2025, la creciente volatilidad de las materias primas y la eliminación gradual por parte de la FDA de 35 aprobaciones de contacto con alimentos con PFAS refuerzan la necesidad de que los convertidores abandonen los plásticos multicapa convencionales y adopten alternativas de papel reciclable, mono-PE y biocompuestos. La intensidad competitiva se mantiene moderada a medida que los grandes actores integrados capitalizan la escala, pero los especialistas ágiles ganan participación al ofrecer barreras libres de PFAS, funciones de embalaje inteligente y servicios de diseño para reciclaje que los propietarios de grandes marcas requieren cada vez más.
Conclusiones clave del informe
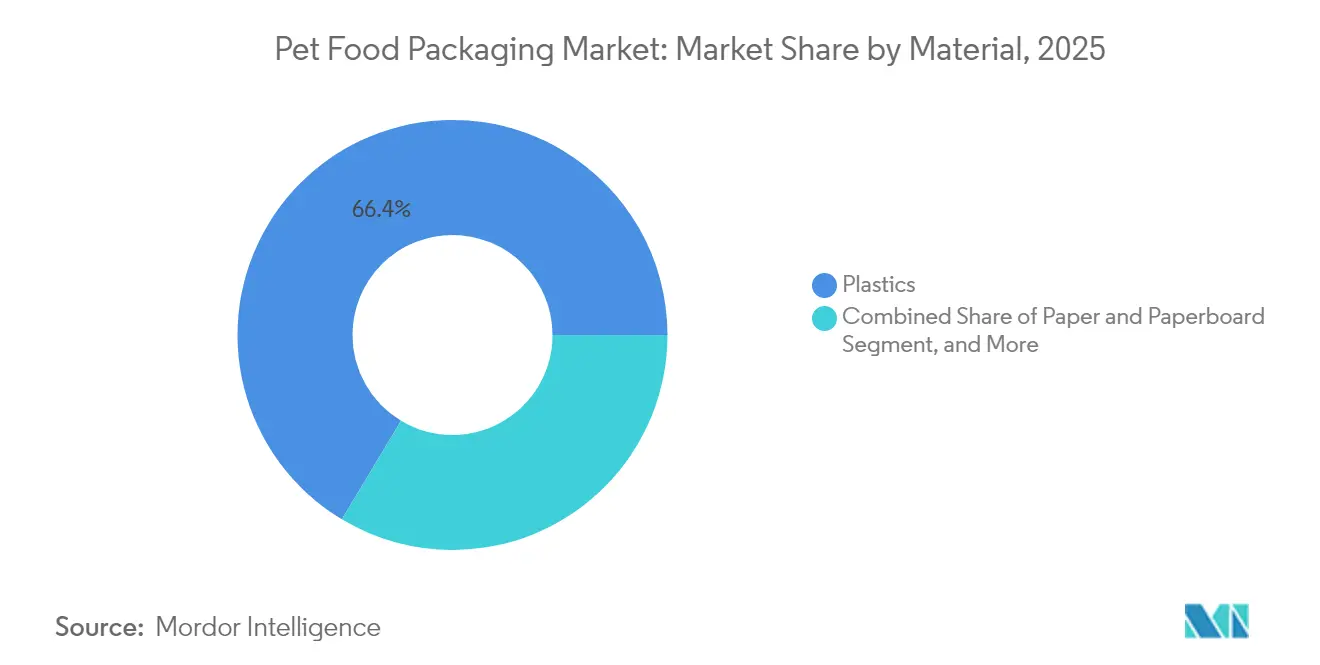
- Por material, los plásticos conservaron el 66.40% de la participación de mercado de envases de alimentos para mascotas en 2025, mientras que se prevé que las alternativas de base biológica y compuestas alcancen una CAGR del 10.2% hasta 2031.
- Por tipo de producto, las bolsas representaron el 42.30 % de los ingresos del mercado de envasado de alimentos para mascotas en 2025; se prevé que los formatos inteligentes y otras soluciones emergentes aumenten a una CAGR del 9.3 % hasta 2031.
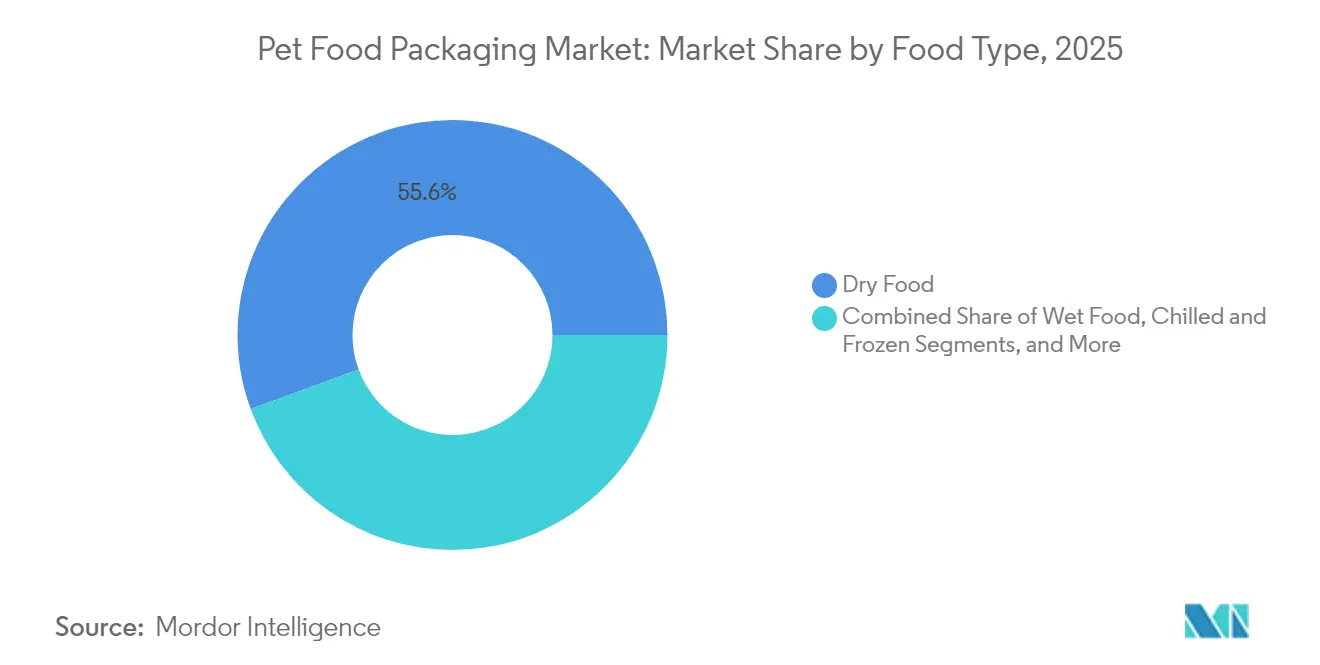
- Por tipo de alimento, las formulaciones secas representaron el 55.60% del tamaño del mercado de envases de alimentos para mascotas en 2025; se proyecta que los alimentos húmedos crezcan a una CAGR del 8.6% entre 2026 y 2031.
- Por tipo de mascota, la comida para perros representó el 46.50% del mercado de envases de comida para mascotas en 2025, mientras que se espera que la comida para gatos se expanda a una CAGR del 7.9% hasta 2031.
- Por región, América del Norte lideró con el 33.70% de la participación de mercado de envases de alimentos para mascotas en 2025; se prevé que Asia-Pacífico registre una CAGR del 7.3% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envases de alimentos para mascotas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de bolsas monomateriales reciclables tras la Directiva SUP europea | + 1.2% | Europa, propagación a América del Norte | Mediano plazo (2-4 años) |
| La premiumización de la comida húmeda para perros impulsa la adopción de bolsas de retorta de alta barrera en América del Norte | + 0.9% | América del Norte, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| El auge de la tenencia urbana de mascotas en China impulsa los formatos pequeños con cierres resellables. | + 0.8% | Núcleo de Asia-Pacífico, en particular China | Largo plazo (≥ 4 años) |
| El crecimiento del comercio electrónico de dietas especiales acelera el envasado flexible y ligero en EE. UU. | + 0.7% | América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Los compromisos de sostenibilidad de Brand Owner para 2025 impulsan la inversión en bolsas de papel en Europa. | + 0.6% | Europa, con influencia global | Corto plazo (≤ 2 años) |
| Reglamento (UE) 2024/354 sobre la migración de aceites minerales que estimula los laminados de barrera funcional | + 0.5% | Europa, derrame regulatorio a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Aumento de la demanda de bolsas monomateriales reciclables tras la Directiva SUP
Las normas europeas sobre plásticos de un solo uso obligan a los propietarios de marcas a abandonar los laminados complejos, lo que impulsa a los transformadores a comercializar estructuras de mono-PE que igualan el rendimiento de barrera tradicional y, al mismo tiempo, cumplen con los objetivos de reciclabilidad. [1] Comisión Europea, “Directiva (UE) 2019/904 sobre plásticos de un solo uso”, europa.eu Los recubrimientos CIRKIT de Siegwerk ahora permiten la protección contra la grasa, el aceite y el oxígeno dentro del mono-PE, mientras que las bolsas de alta barrera 100 % reciclables de Longdapac para marcas norteamericanas confirman los efectos en cadena regulatorios más allá de Europa.
La premiumización de la comida húmeda para perros impulsa la adopción de las bolsas de retorta
Los consumidores norteamericanos pagan entre un 30% y un 50% más por los formatos húmedos de estilo chef, lo que impulsa la inversión en las bolsas reciclables AmLite HeatFlex de Amcor, que conservan los nutrientes durante la esterilización térmica. Los sistemas de inspección de sellado en línea, como el modelo de cobertura del 100% de Special Dog Company, garantizan la calidad, y la capacidad anual de 50 millones de cajas de NaturPak Pet ilustra los requisitos de escalabilidad para el crecimiento de los productos premium.
El auge de la tenencia de mascotas urbanas en China impulsa los formatos pequeños
La economía china de mascotas superó los 41.8 millones de dólares en 2024, con el 57 % de los alimentos comprados en línea, lo que impulsó la demanda de bolsas compactas con cierre hermético que se adaptan a apartamentos pequeños y resisten las dificultades de la entrega de paquetes. Las exportaciones estadounidenses de alimentos para mascotas, por un valor de 296.6 millones de dólares en 2024, también impulsaron la modernización de los envases, que transmiten origen, frescura y control de porciones.
El crecimiento del comercio electrónico de dietas especializadas se acelera
En Estados Unidos, el crecimiento de las ventas en línea y la sensibilidad a los costos de envío impulsan a las marcas hacia formatos flexibles entre un 20 % y un 30 % más ligeros que aún resisten la manipulación automatizada. Los laboratorios de Amcor, con certificación ISTA, garantizan que los paquetes superen el proceso de comercio electrónico, mientras que las startups de venta directa al consumidor aprovechan la impresión digital para la personalización en el envase.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del PET y del aluminio reducen los márgenes de conversión de las latas de alimentos húmedos. | -0.8% | Global, particularmente Europa y América del Norte | Corto plazo (≤ 2 años) |
| La prohibición de PFAS en EE. UU. en los productos en contacto con alimentos obliga a reformulaciones costosas | -0.6% | América del Norte y el impacto regulatorio a nivel mundial | Mediano plazo (2-4 años) |
| La escasez de resina de barrera EVOH limita la capacidad de las bolsas verticales en la región APAC | -0.5% | El núcleo de APAC y los impactos en la cadena de suministro a nivel mundial | Corto plazo (≤ 2 años) |
| La limitada reciclabilidad de las estructuras de retorta en la acera desalienta a los minoristas | -0.4% | Global, particularmente Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del PET y del aluminio reducen los márgenes de los convertidores
Las medidas antidumping y las interrupciones logísticas impulsaron el PET europeo por encima de las 1,130 toneladas de euros a principios de 2025, mientras que la demanda mundial de aluminio para latas superó los 59 millones de dólares, lo que comprimió las ganancias de los convertidores y aceleró el interés en el contenido reciclado o los sustratos alternativos.
Las prohibiciones de PFAS en EE. UU. provocan reformulaciones costosas
La retirada por parte de la FDA de 35 autorizaciones para el contacto con alimentos con PFAS para enero de 2025 obliga a los proveedores de cartón y papel a adoptar nuevas barreras, y la documentación de cumplimiento y las adaptaciones de las líneas de producción suponen una carga desproporcionada para los pequeños transformadores. [2] FDA, “35 PFAS Food-Contact Notifications No Longer Effective”, fda.gov
Análisis de segmento
Por material: el dominio de los plásticos en medio de la aceleración de los productos de base biológica
Los plásticos aportaron el 66.40 % de los ingresos en 2025, convirtiendo a este segmento en la columna vertebral económica del mercado de envases de alimentos para mascotas. Sin embargo, los compromisos de las marcas y las normas de la UE impulsan una tasa de crecimiento anual compuesta (TCAC) del 10.2 % para los formatos de base biológica y compuestos. El polietileno prospera en diseños monomateriales, mientras que la volatilidad del PET impulsa el interés en el reciclado químico y las mezclas de rPET. El cartón avanza a medida que se acercan las fechas límite de la Regulación de Envases y Residuos, mientras que los bionanocompuestos de lignina muestran capacidades antioxidantes para su futura adopción de alta barrera. Se proyecta que el tamaño del mercado de envases de alimentos para mascotas, asociado al papel y el cartón, se expandirá a un ritmo del 2031 % hasta 300, respaldado por el plan de Billerud de suministrar XNUMX kilotoneladas de cartón al año.
Los biocompuestos de segunda generación utilizan flujos de residuos agrícolas para reducir la intensidad de carbono sin comprometer la maquinabilidad, lo que ofrece a los convertidores una cobertura contra el riesgo de las materias primas fósiles. El acuerdo de PE reciclado de Amcor en Indiana con NOVA Chemicals respalda una plataforma circular en Norteamérica, garantizando la disponibilidad de resina para bolsas de mono-PE. Mientras tanto, la alta tasa de reciclaje del aluminio amortigua los costos, manteniendo las latas relevantes para la alimentación húmeda en autoclave, incluso mientras los convertidores investigan alternativas al epoxi sin PFAS.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: el liderazgo en bolsas se ve desafiado por la innovación
Las bolsas con cierre acaparan el 42.30% de la cuota de mercado en 2025 gracias a su comodidad, atractivo en el lineal y compatibilidad con el comercio electrónico. Las variantes de retorta impulsan la premiumización de los alimentos húmedos, mientras que los formatos verticales se benefician de la tendencia de los envases con cierre hermético entre los consumidores urbanos. El segmento de otros tipos de productos, con una tasa de crecimiento anual compuesta (TCAC) del 9.3%, abarca etiquetas inteligentes, dispensadores con control de porciones y vasos de papel que combinan la resistencia de la fibra con recubrimientos de barrera. El papel AmFiber Performance de Amcor, 80% reciclable, demuestra la viabilidad del papel para aplicaciones sensibles a la humedad sin sacrificar la superficie de la marca.
La calidad de los gráficos, la eficiencia de manejo y la relación entre envase y producto mantienen el atractivo de las bolsas, pero los programas piloto de recogida en tienda para el reciclaje en la acera siguen siendo limitados. Los prototipos de envases inteligentes incorporan sensores de frescura y tintas que cambian de color, pero su adopción masiva espera la paridad de precios. Las bolsas siguen dominando la venta de alimentos secos a gran volumen, aunque la tendencia de las porciones individuales podría migrar gradualmente el volumen hacia los flexibles. Las latas de metal mantienen una fidelidad de nicho en las líneas de productos húmedos tradicionales a pesar de la volatilidad del aluminio, gracias a una sólida infraestructura de reciclaje.
Por tipo de alimento: estabilidad del alimento seco versus dinamismo del alimento húmedo
Las croquetas secas representaron el 55.60% de los ingresos en 2025 y siguen siendo el pilar del mercado de envasado de alimentos para mascotas. Su escala refuerza la demanda de envases flexibles y bolsas rentables que conserven la frescura y la estabilidad del aceite. El segmento adopta el mono-PE con recubrimientos de EVOH o plasma para cumplir con los requisitos de reciclabilidad y proteger contra la humedad.
La comida húmeda, con un crecimiento anual compuesto (CAGR) del 8.6%, está transformando las carteras de productos de las empresas de conversión. Los consumidores asocian texturas similares a las de un guiso con comidas de calidad alimentaria, lo que impulsa la adopción de bolsas de retorta, bandejas de aluminio y envases de cartón estables que ofrecen una calidad superior. Los productos refrigerados para cadena de frío están apareciendo cada vez más, lo que requiere películas de alta barrera capaces de mantener un sellado íntegro a temperaturas bajo cero. Las golosinas y los snacks funcionales se basan en gráficos de alta definición y ventanas con características que resaltan la forma del producto y refuerzan las afirmaciones de transparencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de mascota: base de comida para perros con impulso de comida para gatos
Los productos para perros representaron una participación del 46.50% en 2025, favoreciendo los envases a granel optimizados para el almacenamiento en la despensa. Las ofertas de bolsas grandes se basan en películas de PE con recubrimientos antigrasa, mientras que los subsegmentos para perros húmedos se inclinan por las bolsas de retorta para líneas de porciones individuales con mayor margen. Los productos para gatos registran una tasa de crecimiento anual compuesta (TCAC) del 7.9% hasta 2031, ya que los envases más pequeños, con porciones controladas y con múltiples variedades se alinean con el comportamiento alimentario felino y el aumento de la tenencia de gatos en ciudades de alta densidad. Otras especies (aves, peces y reptiles) representan nichos de mercado, pero con un rápido crecimiento, para sobres especializados con barrera de oxígeno y cierres dosificadores.
Análisis geográfico
Mercado norteamericano de envases para alimentos para mascotas
Norteamérica controló el 33.70% de las ventas en 2025, lo que refleja las tasas de propiedad consolidadas y la temprana transición de la región hacia bolsas reciclables. La alta inflación de precios al productor desde 2021 impulsa la optimización de los envases en cuanto a costos y emisiones de carbono, impulsando la adopción de productos flexibles ligeros, preparados para las crisis del comercio electrónico. La eliminación gradual de las PFAS por parte de la FDA acelera la I+D en barreras de papel y polímero, mientras que las normativas de California y Maine crean un mosaico que favorece a los proveedores con herramientas de cumplimiento validadas en laboratorio.
Mercado de envases para alimentos para mascotas en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.3 %, liderada por la economía china de mascotas, con un valor de 41.8 2 millones de dólares, y los hábitos de compra digitales. Los convertidores locales se enfrentan a la escasez de resina EVOH, que limita la capacidad de las bolsas, lo que impulsa la I+D en óxido de silicio y mono-PE recubierto de plasma como barreras alternativas. En ciudades de segundo nivel, las marcas nacionales están impulsando gráficos localizados y la trazabilidad de códigos QR para atraer a los propietarios de mascotas de ingresos medios en ascenso.
Mercado europeo de envases para alimentos para mascotas
El crecimiento de Europa se mantiene estable, respaldado por una sólida regulación que impulsa la reciclabilidad y la integración de contenido reciclado. El Reglamento sobre Envases y Residuos de Envases establece objetivos firmes para 2030, impulsando la inversión en líneas de bolsas de papel y nuevos recubrimientos antigrasa. Los requisitos para plásticos de un solo uso impulsan directrices de diseño para el reciclaje que sustituyen las antiguas estructuras multicapa en alimentos secos. Alianzas intersectoriales como Saica-Mondelez transfieren su conocimiento a la alimentación de mascotas, ampliando así la oferta de flexibles de papel.
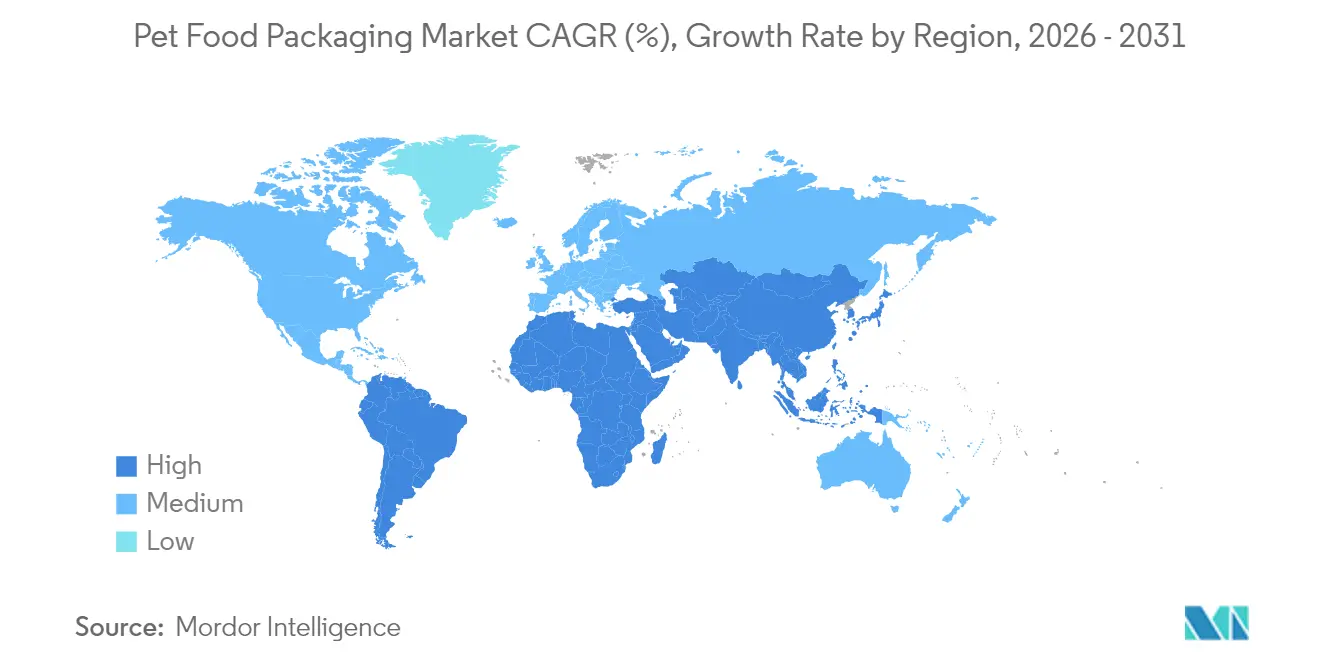
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El rediseño de envases impulsado por la normativa es un factor clave para la demanda de alimentos para mascotas, y Europa marca la pauta más estricta con el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR). El PPWR entró en vigor el 11 de febrero de 2025 y se aplica generalmente desde el 12 de agosto de 2026, endureciendo los requisitos en materia de prevención de residuos de envases y reciclaje. Esto acelera la transición de las estructuras multicapa difíciles de reciclar a los envases flexibles monomateriales y a las alternativas basadas en fibras.
En Estados Unidos y el Reino Unido, el enfoque de cumplimiento se extiende a los materiales de envasado y la información en el envase vinculada a las normas sobre piensos para animales y sistemas de seguridad alimentaria. La FDA de EE. UU. supervisa los requisitos de los alimentos para animales y ha extendido la fecha límite para el cumplimiento de los registros de trazabilidad adicionales de la FSMA para ciertos alimentos hasta el 20 de julio de 2028, lo que reduce la presión de tiempo a corto plazo para los cambios en el registro de la cadena de suministro. Los flujos de trabajo de modernización del etiquetado también afectan al diseño del envase y la justificación de las declaraciones, incluido el proyecto de Modernización del Etiquetado de Alimentos para Mascotas (PFLM) de AAFCO, mientras que los operadores de alimentos para mascotas del Reino Unido se adaptan a la legislación sobre piensos para animales y a los requisitos de importación de subproductos animales según el Reglamento (UE) 142/2011.
Panorama competitivo
El mercado de envases para alimentos para mascotas presenta una fragmentación moderada. Empresas globales de múltiples fundas, como Amcor, Mondi y ProAmpac, dominan la escala, los recubrimientos patentados y las redes de plantas multirregionales que atraen contratos con marcas multinacionales. Las hojas de ruta estratégicas priorizan las barreras libres de PFAS, las arquitecturas monomaterial y las pruebas de durabilidad validadas para el comercio electrónico. Las carteras de innovación ahora incluyen laminados de alta barrera basados en papel, inteligencia artificial avanzada para la inspección de sellados y la integración de resina reciclada.
La actividad de fusiones y adquisiciones se intensifica. La compra de la unidad flexible de Sonoco por parte de Toppan por 1.8 millones de dólares refuerza la experiencia en bolsas termorretráctiles, mientras que la compra de Whitebridge Pet Brands por parte de General Mills por 1.45 millones de dólares señala una integración vertical descendente que influye en las especificaciones de envasado. El panorama de patentes en bionanocompuestos de lignina y secuestradores de oxígeno activo ofrece ventajas competitivas a los pioneros. Los especialistas regionales prosperan al prestar servicio a productores medianos de alimentos para mascotas que buscan iteraciones de diseño rápidas y tiradas pequeñas listas para etiquetar.
Los riesgos de suministro derivados del alza en los precios de las materias primas incentivan a los transformadores a vincular el abastecimiento de resina con flujos reciclados y contratos de metales a largo plazo. Los inversores ESG examinan minuciosamente la huella de gases de efecto invernadero, lo que impulsa objetivos públicos como el compromiso de cero emisiones netas basado en la ciencia de ProAmpac, que impulsa la adopción de sustratos bajos en carbono y colaboraciones de circuito cerrado con plantas de recuperación de materiales estadounidenses.
Líderes de la industria del envasado de alimentos para mascotas
Corporación americana de embalaje
ProAmpac LLC
Constantia Flexibles Group GmbH
Grupo Amcor GmbH
Corona Holdings, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: American Packaging Corporation amplió su cartera de envases sostenibles para alimentos para mascotas, destacando las estructuras de película de PE reciclable y a base de papel. Esto amplía las opciones para los fabricantes que buscan adaptarse a los requisitos de responsabilidad ampliada del productor (EPR) y de reciclabilidad en constante evolución, manteniendo al mismo tiempo el rendimiento en bolsas para alimentos secos a granel y formatos flexibles.
- Mayo de 2026: ExxonMobil, en colaboración con Videplast, desarrolló una solución de envasado de alimentos para mascotas a base de polietileno monomaterial que redujo el grosor de la película de 180 micras a 160 micras. Este logro en la reducción del grosor favorece la disminución de materiales y la mejora del rendimiento, al tiempo que mantiene la estructura dentro de un proceso monomaterial, lo cual es beneficioso para los programas de reciclaje.
- Diciembre de 2024: Toppan Holdings acordó adquirir la unidad de Envases Termoformados y Flexibles de Sonocos por 1.8 millones de dólares, fortaleciendo así sus capacidades en envases flexibles de alta barrera. Esta transacción incrementa la escala en el suministro de bolsas y envases de barrera, lo que influye en la intensidad competitiva y el acceso a la tecnología para los fabricantes de alimentos para mascotas y los propietarios de marcas.
Alcance del informe del mercado global de envases de alimentos para mascotas
Los envases de alimentos para mascotas garantizan que los productos se mantengan frescos, duraderos y libres de contaminación. A medida que los dueños de mascotas se preocupan cada vez más por la ingesta nutricional de sus mascotas, se ha producido un aumento en la producción de diversos alimentos para mascotas. Esto, a su vez, amplifica la demanda de materiales innovadores en los envases de alimentos para mascotas. El estudio monitorea meticulosamente la dinámica fundamental del lado de la demanda, aprovechando un conjunto integral de indicadores básicos, incluida la demanda de alimentos para mascotas y las tendencias de producción local.
El mercado de envases de alimentos para mascotas está segmentado por material (papel y cartón, metal y plástico), tipo de producto (bolsas, cajas plegables, latas de metal, bolsas y otros tipos de productos), tipo de alimento (alimento seco, alimento húmedo y alimento refrigerado y congelado), animal (alimento para perros, alimento para gatos y otros animales) y geografía (América del Norte, Europa, Asia Pacífico, América Latina y Oriente Medio y África). Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) para los segmentos mencionados anteriormente.
Por material
| Plástico | Polietileno (PE) |
| Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | |
| Otros plásticos | |
| Papel y carton | |
| Metal | |
| Materiales de base biológica y compuestos |
Por tipo de producto
| Bolsas con cremallera |
| Bolsos |
| Latas de metal |
| Otros tipos de productos |
Por tipo de comida
| Comida seca |
| Comida mojada |
| Refrigerados y Congelados |
| Golosinas y bocadillos |
Por tipo de mascota
| Comida para perros |
| Comida de gato |
| Otros alimentos para mascotas |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Nigeria | ||
| Resto de Africa | ||
| Por material | Plástico | Polietileno (PE) | |
| Polipropileno (PP): | |||
| Tereftalato de polietileno (PET) | |||
| Otros plásticos | |||
| Papel y carton | |||
| Metal | |||
| Materiales de base biológica y compuestos | |||
| Por tipo de producto | Bolsas con cremallera | ||
| Bolsos | |||
| Latas de metal | |||
| Otros tipos de productos | |||
| Por tipo de comida | Comida seca | ||
| Comida mojada | |||
| Refrigerados y Congelados | |||
| Golosinas y bocadillos | |||
| Por tipo de mascota | Comida para perros | ||
| Comida de gato | |||
| Otros alimentos para mascotas | |||
| Por geografía | |||
| Norteamérica | Estados Unidos | ||
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| ASEAN | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Kenia | |||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de alimentos para mascotas?
El mercado de envases de alimentos para mascotas está valorado en USD 12.38 millones en 2026 y se prevé que alcance los USD 16.63 millones en 2031.
¿Qué región tiene la mayor participación en las ventas de envases de alimentos para mascotas?
América del Norte representa el 33.70% de los ingresos globales, impulsada por la alta penetración del comercio electrónico y la adopción temprana de bolsas monomateriales reciclables.
¿Por qué las bolsas monomateriales están ganando terreno?
Cumplen con los mandatos de reciclabilidad y de plásticos de un solo uso al tiempo que brindan una protección de barrera comparable, creando una alternativa que cumple con las normativas a los laminados multicapa.
¿Qué tan rápido está creciendo el mercado de Asia-Pacífico?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 7.3%, impulsada por el aumento de la propiedad de mascotas urbanas en China y los canales minoristas online dominantes.
¿Cuál es el mayor desafío para los convertidores entre 2025 y 2031?
Los precios volátiles del PET y del aluminio, agravados por las prohibiciones regulatorias de los PFAS, están reduciendo los márgenes y forzando una innovación acelerada de los materiales.
¿Qué empresas lideran la innovación en envases sostenibles?
Amcor, Mondi y ProAmpac lideran el desarrollo de recubrimientos libres de PFAS, soluciones de papel de alta barrera y estructuras mono-PE listas para reciclar.


