

Tamaño y cuota de mercado del comercio electrónico farmacéutico
Visión general del mercado
| Periodo de estudio | 2025 - 2031 |
|---|---|
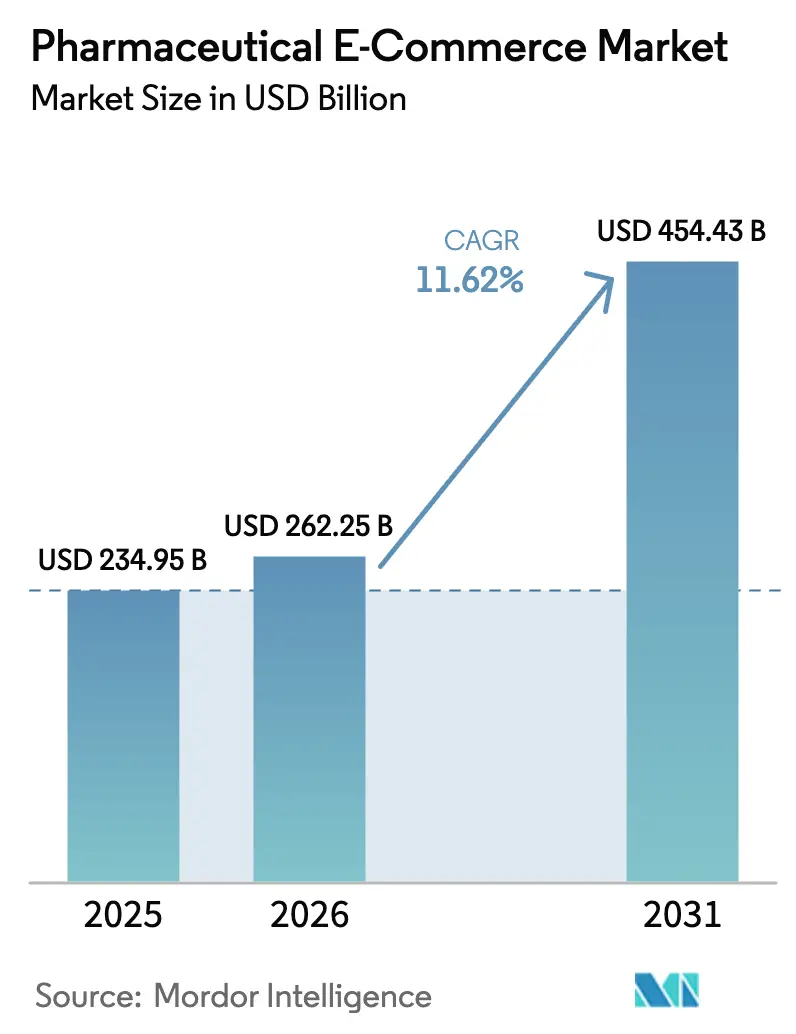
| Tamaño del mercado (2026) | USD 262.25 mil millones |
| Tamaño del mercado (2031) | USD 454.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.62% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
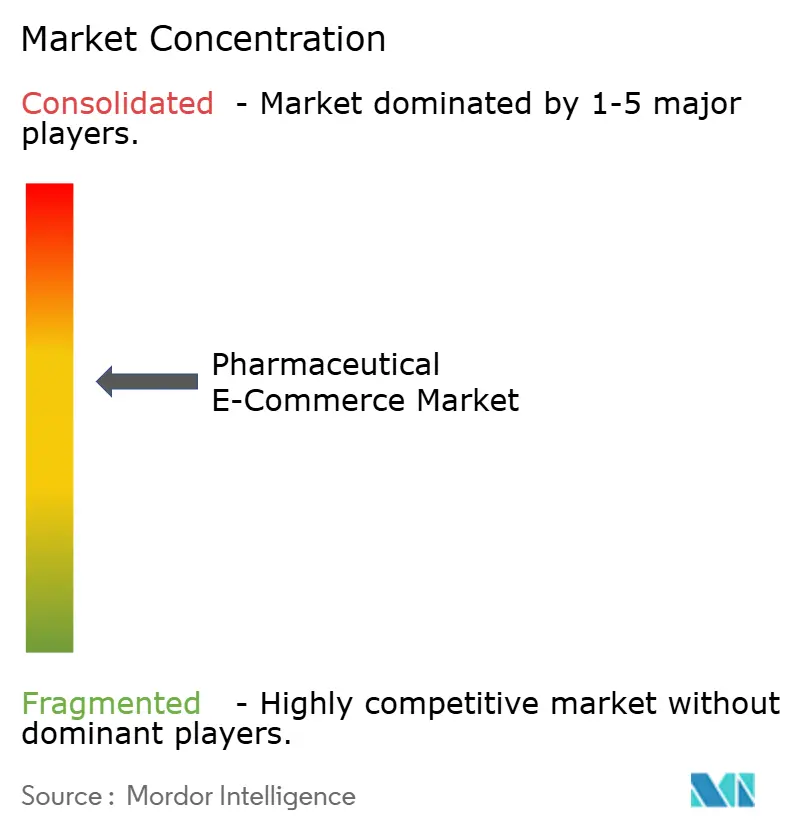
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de comercio electrónico farmacéutico realizado por Mordor Intelligence
Se estima que el tamaño del mercado de comercio electrónico farmacéutico en 2026 será de 262.25 millones de dólares, frente a los 234.95 millones de dólares de 2025. Las proyecciones para 2031 muestran un valor de 454.43 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 11.62% entre 2026 y 2031. Este crecimiento de dos dígitos refleja la migración constante de la dispensación en tienda a la distribución digital, un cambio reforzado por la expansión de la telemedicina, una mayor cobertura de banda ancha y la simplificación de las normas de prescripción electrónica en jurisdicciones clave. La inversión continua en logística de cadena de frío y plataformas de gestión de farmacias basadas en la nube ha reducido los costes de distribución y ampliado el alcance a zonas desatendidas. El envejecimiento de la población, la creciente prevalencia de enfermedades crónicas y la mayor familiaridad de los consumidores con la entrega a domicilio también impulsan la demanda, posicionando al mercado de comercio electrónico farmacéutico como un canal indispensable dentro del sector farmacéutico mundial, valorado en 1.48 billones de dólares. La dinámica competitiva sigue siendo cambiante, ya que las empresas tecnológicas, las cadenas de farmacias y los fabricantes de medicamentos compiten por integrar experiencias digitales fluidas que combinen el diagnóstico, la dispensación y el apoyo a la adherencia al tratamiento.
Conclusiones clave del informe
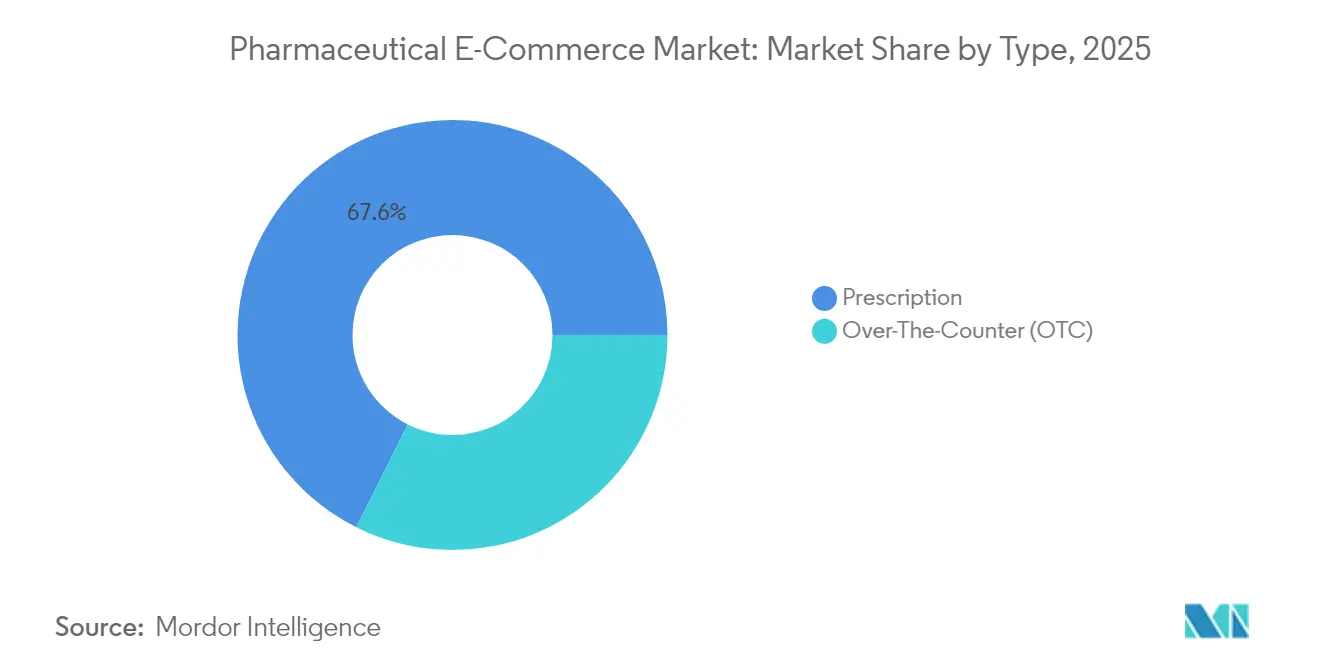
- Por categoría de producto, los medicamentos con receta representaron el 67.62% de la cuota de mercado del comercio electrónico farmacéutico en 2025, mientras que se prevé que los productos de venta libre crezcan a una tasa de crecimiento anual compuesta del 14.12% hasta 2031.
- Por tipo de producto, los medicamentos generales lideraron con una participación de ingresos del 43.71 % en 2025; se prevé que las vacunas crezcan a una CAGR del 15.32 % hasta 2031.
- Por área terapéutica, los tratamientos para la diabetes representaron el 18.12% del tamaño del mercado de comercio electrónico farmacéutico en 2025, mientras que las terapias contra el cáncer avanzan a una tasa de crecimiento anual compuesta (CAGR) del 15.06% durante el mismo período.
- Por plataforma, los mercados de terceros capturaron el 36.78 % de los ingresos en 2025, mientras que se proyecta que los portales propiedad de los fabricantes crecerán a una CAGR del 13.88 %.
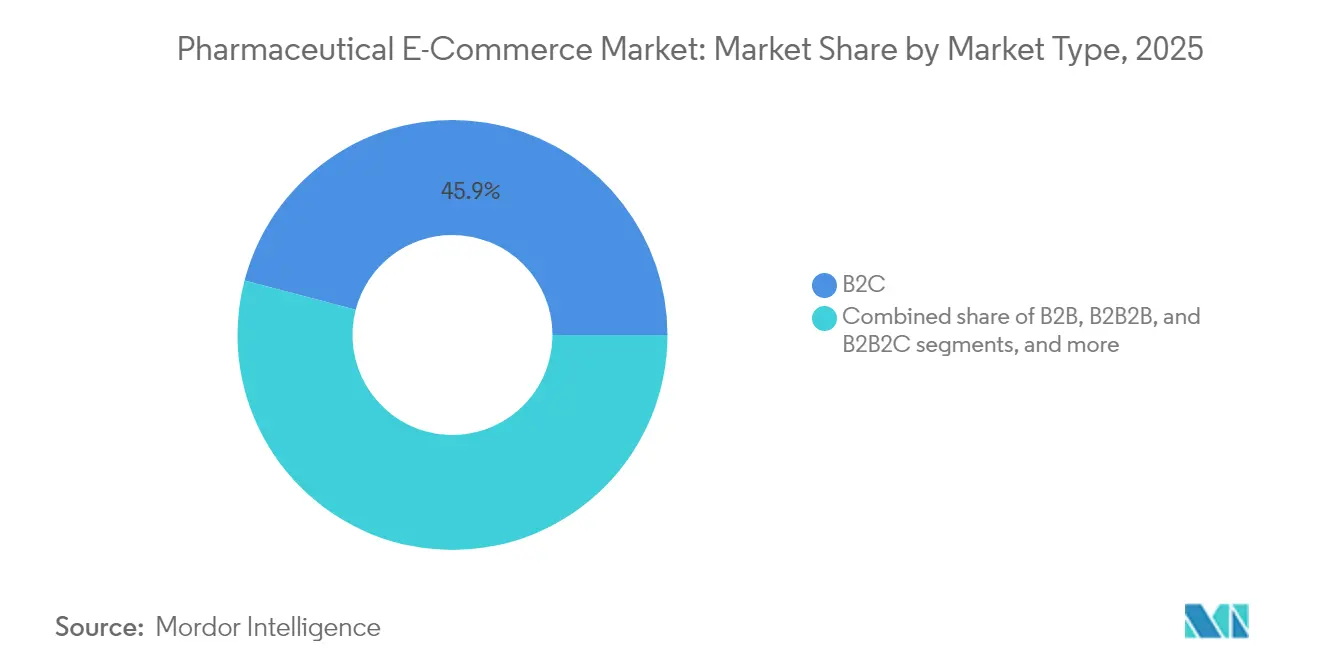
- Por modelo de negocio, el segmento B2C representó el 45.92% de la cuota de mercado del comercio electrónico farmacéutico en 2025, mientras que los modelos B2B2C registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 14.41%, hasta 2031.
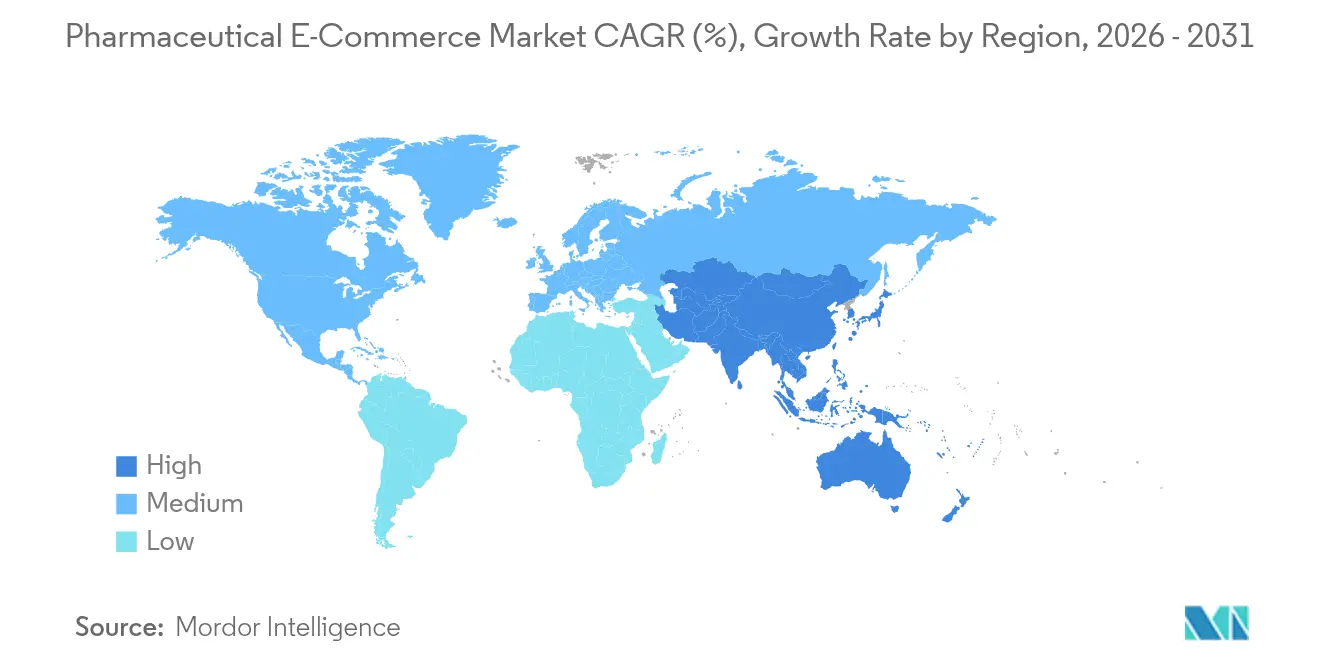
- Por región, América del Norte capturó el 39.71 % de la participación en los ingresos en 2025, mientras que Asia-Pacífico está en camino de lograr una CAGR del 13.12 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de comercio electrónico farmacéutico
Análisis del impacto del conductor
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Rápida expansión de la infraestructura de salud digital | + 2.8% | Global; más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente adopción de servicios de telemedicina y receta electrónica | + 2.1% | América del Norte y la UE lideran; Asia-Pacífico crece | Corto plazo (≤ 2 años) |
| Creciente preferencia de los consumidores por una entrega cómoda a domicilio | + 1.9% | Centros urbanos de todo el mundo | Corto plazo (≤ 2 años) |
| Aumento de la carga de enfermedades crónicas y envejecimiento de la población | + 1.7% | Global; mayor en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Iniciativas gubernamentales que promueven la venta de productos farmacéuticos en línea | + 1.4% | Núcleo de Asia y el Pacífico; propagación a Oriente Medio y África | Mediano plazo (2-4 años) |
| La inversión de capital de riesgo impulsa las plataformas de farmacias electrónicas | + 1.2% | América del Norte y la UE; expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión rápida de la infraestructura de salud digital
La infraestructura de salud digital ahora vincula historiales médicos electrónicos, pasarelas de pago y sistemas de inventario en la nube en tiempo real, lo que permite una validación y un procesamiento de recetas sin complicaciones. El plan de Amazon de abrir 20 farmacias adicionales en sus instalaciones en 2025 ampliará la entrega en el mismo día al 45% de los hogares estadounidenses, lo que demuestra cómo la inversión en infraestructura amplía rápidamente el acceso al mercado. Proveedores de logística globales como UPS Healthcare han incorporado capacidad de cadena de frío que cumple con las normas GDP/GMP en 220 países, simplificando los envíos transfronterizos de productos biológicos sensibles a la temperatura. La conectividad mejorada reduce los errores de dispensación, acorta los plazos de entrega y amplía la cobertura de medicamentos especializados a zonas rurales que anteriormente dependían de entregas poco frecuentes. El resultado neto es un ecosistema donde los pioneros consolidan eficiencias en la cadena de suministro que son difíciles de replicar para los participantes posteriores.
Creciente adopción de servicios de telemedicina y prescripción electrónica
Las plataformas de telemedicina eliminan la brecha entre la consulta y la dispensación al enviar recetas electrónicas directamente a farmacias en línea asociadas. Las regulaciones actualizadas de la DEA ahora permiten la prescripción de sustancias controladas a través de la telesalud bajo un marco de Registro Especial, eliminando una barrera importante para la dispensación digital [1] DEA, “Registro Especial de Control de Desvío para Telemedicina”, dea.gov . LillyDirect de Eli Lilly integra las visitas virtuales con el envío directo a domicilio de medicamentos para la diabetes, la obesidad y la migraña a través de Amazon Pharmacy, ofreciendo una experiencia unificada que aumenta la adherencia y reduce el tiempo de viaje. En áreas rurales donde persiste la escasez de médicos, los vínculos entre la telemedicina y las farmacias electrónicas reducen la inercia clínica y garantizan el inicio oportuno de la terapia. Esta sinergia también reduce los costos para las aseguradoras al minimizar las visitas de emergencia relacionadas con la falta de medicación.
Creciente preferencia de los consumidores por una entrega cómoda a domicilio
Los consumidores, acostumbrados a comprar con un solo clic, ahora esperan la misma comodidad para renovar sus recetas. El servicio de entrega el mismo día de Walmart, disponible en 49 estados desde enero de 2025, combina medicamentos con los pedidos de comestibles, llegando al 86 % de los hogares estadounidenses a través de su red de tiendas. Los modelos de suscripción también están ganando terreno: RxPass de Amazon ofrece acceso ilimitado a 60 medicamentos genéricos por 5 USD al mes, incentivando a los pacientes con enfermedades crónicas a consolidar sus compras en una sola plataforma. Los recordatorios automáticos para renovar las recetas, la transparencia en los precios y la entrega a domicilio generan un ahorro de tiempo tangible para los pacientes que compaginan el trabajo con el cuidado de sus familiares, lo que refuerza la fidelidad al líder del mercado de comercio electrónico farmacéutico que ofrece la experiencia más fluida.
Aumento de la carga de enfermedades crónicas y envejecimiento de la población
Las afecciones metabólicas y cardiovasculares crónicas impulsan los volúmenes de recetas repetidas, lo que se alinea perfectamente con los flujos de trabajo automatizados del comercio electrónico. La diabetes, por sí sola, representa el 18.65 % del mercado farmacéutico electrónico, lo que subraya la importancia de los flujos de ingresos basados en la reposición de recetas. Los adultos mayores, que antes se mostraban reacios a la adopción digital, han adoptado los servicios de salud en línea a medida que se intensifican las limitaciones de movilidad. Las brechas de vacunación entre los adultos siguen siendo amplias, lo que sugiere que la programación en línea y la entrega a domicilio de vacunas podrían generar nuevas ventas. Las terapias especializadas para el cáncer y las enfermedades neurodegenerativas también se están adaptando a la autoadministración, lo que amplía aún más la base de clientes potenciales para las farmacias en línea equipadas con capacidades de cadena de frío y monitorización remota.
Análisis del impacto de las restricciones
| Análisis del impacto de las restricciones | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Marcos regulatorios estrictos y fragmentados | -1.8% | Global; más agudo en operaciones transfronterizas | Largo plazo (≥ 4 años) |
| Prevalencia de medicamentos falsificados y de calidad inferior en línea | -1.2% | Global; acentuado en los mercados emergentes | Mediano plazo (2-4 años) |
| Capacidad logística limitada de la cadena de frío para medicamentos sensibles a la temperatura | -1.5% | Mercados emergentes y regiones remotas | Mediano plazo (2-4 años) |
| Brechas de alfabetización digital entre las personas mayores y las poblaciones rurales | -1.1% | Áreas rurales tanto en mercados desarrollados como en desarrollo | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Marcos regulatorios estrictos y fragmentados
La complejidad del cumplimiento aumenta cuando las normas estatales, federales y supranacionales evolucionan a ritmos diferentes. La FDA finalizó su período de estabilización para la seguridad mejorada de la distribución de medicamentos en noviembre de 2024, obligando a todas las grandes farmacias a cumplir con los estándares de trazabilidad de extremo a extremo, mientras que los pequeños establecimientos siguen exentos hasta finales de 2026. Simultáneamente, la primera reforma legislativa farmacéutica integral de la Unión Europea en dos décadas introduce nuevos requisitos de dispensación digital, lo que supone un desafío para las plataformas que operan en varios estados miembros [2] EMA, “Common Logo for EU Online Pharmacies”, ema.europa.eu . Esta divergencia eleva los costes legales y ralentiza la expansión transfronteriza, favoreciendo a los actores bien capitalizados que pueden absorber los gastos de documentación, auditoría y serialización.
Prevalencia de medicamentos falsificados y de calidad inferior en línea
Los vendedores ilícitos se aprovechan de la laxitud en el registro de dominios y el envío transfronterizo para vender medicamentos no aprobados, lo que socava la confianza en los operadores legítimos. La FDA estima que solo el 5 % de los aproximadamente 35 000 sitios que ofrecen medicamentos con receta a consumidores estadounidenses cumplen con la ley nacional [3] FDA, “Online Pharmacies and Counterfeit Threat”, fda.gov . Casos penales de alto perfil, como la condena de Antoine Kolias por comercializar píldoras falsificadas en plataformas minoristas convencionales, exponen puntos ciegos en la aplicación de la ley y activan protocolos de verificación más estrictos. Organismos reguladores como la MHRA del Reino Unido aconsejan a los consumidores que verifiquen el distintivo oficial con el logotipo común antes de comprar, lo que añade una fricción que puede disuadir a los compradores digitales novatos. No frenar las falsificaciones conlleva el riesgo de mandatos de autenticación universal más estrictos que podrían ralentizar el mercado general del comercio electrónico farmacéutico.
Análisis de segmento
Por tipo: El dominio de los medicamentos recetados se enfrenta a la disrupción de los medicamentos de venta libre
En 2025, los medicamentos con receta representaron el 67.62 % de la cuota de mercado del comercio electrónico farmacéutico, lo que refleja la arraigada supervisión clínica y los mecanismos de reembolso vinculados a la autorización médica. Sin embargo, los productos de venta libre experimentaron un crecimiento anual compuesto del 14.12 % hasta 2031, lo que indica la disposición de los consumidores a automedicarse para dolencias comunes sin necesidad de acudir a un médico. La norma final de la FDA sobre las Condiciones Adicionales para el Uso sin Receta (ACNU, por sus siglas en inglés), vigente desde enero de 2025, crea un camino para las herramientas digitales de autoselección que podrían reclasificar ciertas terapias para enfermedades crónicas como de venta libre, acelerando así la sustitución de medicamentos de venta libre.
Las perspectivas del segmento sugieren que los operadores de plataformas capaces de integrar algoritmos de apoyo a la toma de decisiones en las páginas de productos captarán el crecimiento, ya que los consumidores consultan aplicaciones antes de finalizar la compra. Las renovaciones de suscripciones vinculadas a vitaminas de venta libre, tratamientos para alergias y analgésicos diversifican aún más los ingresos y compensan las caídas estacionales. Mientras tanto, el predominio de las recetas persiste donde las aseguradoras exigen autorización previa, pero la telemedicina reduce las fricciones al convertir las videoconsultas en prescripciones electrónicas instantáneas. La convergencia resultante difumina las líneas divisorias, reforzando el mercado del comercio electrónico farmacéutico como un continuo único en lugar de dos segmentos aislados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: Medicamentos generales que dan lugar a la innovación en vacunas
Los medicamentos generales aportaron el 43.71 % de los ingresos en 2025, abarcando categorías de alto volumen como antihipertensivos y antibióticos. Se prevé que las vacunas, aunque con menores ingresos base, aumenten a una tasa de crecimiento anual compuesta (TCAC) del 15.32 %, impulsada por la innovación en ARNm y la expansión de las iniciativas de inmunización para adultos. Los equipos de laboratorio han demostrado impresoras de microagujas capaces de producir dosis termoestables de ARNm de COVID-19, lo que podría reducir la dependencia de la cadena de frío y facilitar la distribución postal.
A medida que los programas nacionales de vacunación amplían los calendarios de vacunación contra la culebrilla, el VPH y el neumococo, las farmacias en línea que integran la reserva de citas con la entrega a domicilio o la administración a domicilio adquieren ventaja. Los servicios de mensajería especializados en cadena de frío continúan perfeccionando los rastreadores de temperatura a nivel de caja que mantienen la temperatura entre 2 y 8 °C durante 35 horas, un hito que amplía las ventanas de envío viables. Los medicamentos generales siguen siendo el pilar de los ingresos, pero la marca de la plataforma destaca cada vez más la conveniencia de la vacunación, lo que mejora la captación de usuarios durante las campañas contra la gripe estacional.
Por área terapéutica: El liderazgo en diabetes se ve desafiado por el crecimiento del cáncer
Los tratamientos para la diabetes representan el 18.12 % del mercado farmacéutico electrónico, lo que refleja la gran cantidad de pacientes con enfermedades crónicas que valoran los servicios de reabastecimiento automático. Las terapias oncológicas, aunque tradicionalmente se han centrado en el ámbito hospitalario, registran ahora el mayor crecimiento, con un 15.06 %, debido a la creciente disponibilidad de formulaciones orales y conjugadas de anticuerpos y fármacos. El modelo de envío directo de Eli Lilly para los agentes GLP-1, distribuidos a través de Amazon Pharmacy, demuestra cómo los fabricantes evitan a los mayoristas tradicionales para agilizar el inicio del tratamiento.
Para los tratamientos oncológicos orales, los canales en línea agilizan el acceso a la medicación y permiten monitorizar la adherencia mediante dispensadores de pastillas conectados. Las comorbilidades crónicas, como las enfermedades cardiovasculares y los trastornos neurodegenerativos, también se benefician de la integración del comercio electrónico con la monitorización remota, lo que sugiere futuras oportunidades de venta cruzada. La diversificación de áreas terapéuticas confirma que el mercado del comercio electrónico farmacéutico no se limita a los genéricos de gran volumen, sino que cada vez más atiende a categorías especializadas de alto valor.
Por tipo de mercado: el dominio B2C se combina con la innovación B2B2C
En 2025, los modelos B45.92C representaron el 2 % de los ingresos totales. La interacción directa con el paciente a través de portales intuitivos reduce la intermediación, captura datos propios y permite incentivos personalizados de adherencia que aumentan el valor del ciclo de vida. Sin embargo, las estructuras B2B14.41C, con una tasa de crecimiento anual compuesta (TCAC) del XNUMX %, combinan la escala del fabricante con la presencia de farmacias minoristas de confianza, lo que permite una atención centrada en el paciente sin renunciar a las relaciones comerciales tradicionales. PfizerForAll, por ejemplo, opera como una clínica virtual y dirige el cumplimiento a farmacias en red, equilibrando la interacción directa con el cumplimiento normativo.
Paralelamente, los canales mayoristas B2B tradicionales digitalizan los pedidos y la facturación para defender su cuota de mercado entre clínicas y centros de atención a largo plazo. Los modelos híbridos que combinan el suministro institucional a granel con la microdistribución a nivel de paciente difuminan aún más las fronteras. El éxito depende de API robustas que sincronicen el inventario, los precios y el estado de los envíos entre todos los participantes, garantizando que el mercado de comercio electrónico farmacéutico siga integrando múltiples vías de venta en lugar de converger en un único modelo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por plataforma: los mercados de terceros se enfrentan a la competencia de los fabricantes
Los mercados de terceros captaron el 36.78 % de los ingresos en 2025, aprovechando el enorme tráfico, las billeteras de pago integradas y la agrupación de compras entre categorías. Se proyecta que Amazon Pharmacy, por sí solo, alcance los 2 millones de dólares en ventas de medicamentos recetados en 2024, con un fuerte aumento del interés de los clientes entre los miembros Prime. Los portales propiedad de fabricantes, con un crecimiento anual compuesto (CAGR) del 13.88 %, se posicionan cada vez más como centros de educación sobre enfermedades específicas, acceso a telesalud y recordatorios de resurtidos: servicios que se diferencian más allá del precio.
Los distribuidores y mayoristas gestionan plataformas de venta online de marca blanca que aprovechan las licencias y acreditaciones de almacenamiento existentes, ofreciendo a las farmacias comunitarias más pequeñas una vía directa para participar en el comercio electrónico. Las cadenas minoristas emplean tácticas omnicanal, como la recogida en tienda online, lo que permite la entrega inmediata de tratamientos urgentes sin dejar de beneficiarse de las ventajas de la compra online. El equilibrio competitivo dependerá de quién gestione mejor una oferta integral que comience con la evaluación de los síntomas y finalice con el apoyo a la adherencia a largo plazo, reafirmando que el mercado farmacéutico de comercio electrónico premia una integración completa de principio a fin.
Análisis geográfico
Mercado de comercio electrónico farmacéutico en Norteamérica
Norteamérica representó el 39.71 % de los ingresos globales en 2025, beneficiándose de la consolidada penetración de la banda ancha, la amplia aplicación de recetas electrónicas y la familiaridad de los consumidores con la entrega a domicilio. Las próximas 20 farmacias físicas de Amazon y la cobertura de recetas el mismo día de Walmart en 49 estados demuestran cómo las redes logísticas existentes se traducen en un dominio del sector farmacéutico. La armonización de políticas —ilustrada por el Registro Especial de la DEA para la prescripción de telesalud— reduce aún más la fricción en la dispensación transestatal. Sin embargo, persisten las presiones de consolidación: la compra apalancada pendiente de Walgreens por USD 23.7 XNUMX millones busca acelerar la reconstrucción digital, al margen del escrutinio público del mercado.
Mercado de comercio electrónico farmacéutico de APAC y GCC
Asia-Pacífico es el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 13.12 % hasta 2031. China levantó las restricciones piloto a la venta de medicamentos recetados en línea, India amplió su Interfaz Unificada de Pagos para facilitar los pagos seguros de servicios de salud, y Japón está legalizando la mayoría de las ventas electrónicas de medicamentos sin receta para 2025, sentando las bases para una regulación sólida. El aumento de los ingresos de la clase media y la priorización del uso de dispositivos móviles aceleran la adopción. Las iniciativas de los Ministerios de Salud en Arabia Saudí y los Emiratos Árabes Unidos respaldan las implementaciones de salud electrónica a gran escala, lo que sugiere una demanda generalizada de farmacia electrónica en los estados vecinos del Consejo de Cooperación del Golfo.
Mercado de comercio electrónico farmacéutico en Europa, Sudamérica y África
Europa mantiene un crecimiento constante de un dígito medio, gracias a que el logotipo común para las farmacias online registradas mejora la confianza del consumidor. Sin embargo, las normativas nacionales siguen divergiendo en cuanto al transporte en cadena de frío y la publicidad, lo que modera el potencial de crecimiento. Sudamérica y algunas zonas de África presentan oportunidades en fases iniciales; las innovaciones de pago de Brasil, favorables al comercio electrónico, y las empresas emergentes de logística de última milla de Nigeria ofrecen modelos a seguir, pero persisten las deficiencias en infraestructura y regulación. En conjunto, estas tendencias garantizan que el mercado del comercio electrónico farmacéutico evolucione a ritmos diferentes, lo que exige modelos de cumplimiento y servicio específicos para cada región.
Panorama competitivo
El campo competitivo está moderadamente concentrado y se intensifica a medida que minoristas, gigantes tecnológicos y farmacéuticas invierten en capacidades que se solapan. Amazon cuenta con una capacidad de cumplimiento inigualable, lo que presiona a las empresas establecidas a adoptar garantías de entrega similares o a centrarse en nichos especializados. CVS respondió adquiriendo Signify Health por 8 millones de dólares, integrando el diagnóstico y la navegación de atención médica a domicilio directamente en su ecosistema de farmacias y seguros.
Las posturas estratégicas se dividen en tres grupos. Los agregadores de plataformas aprovechan la escala para ofrecer una amplia selección y precios bajos. Las aseguradoras integradas verticalmente controlan la cadena de suministro de atención médica, utilizando los activos farmacéuticos como nodos de recopilación de datos para gestionar la salud de la población. Especialistas especializados como Hims & Hers se centran en afecciones específicas, como el control de peso, aprovechando el marketing de famosos y la renovación de suscripciones para fidelizar a sus clientes.
La adaptabilidad de la tecnología regulatoria se perfila como un indicador de éxito. La propuesta de la FDA de ampliar los Códigos Nacionales de Medicamentos de 10 a 12 dígitos exige un etiquetado sistémico y una modernización de sus sistemas informáticos. Las entidades que se actualicen con anticipación evitarán interrupciones en los envíos y obtendrán una ventaja en términos de reputación. Mientras tanto, los proyectos piloto de serialización avanzada y blockchain buscan reducir el riesgo de falsificación, ofreciendo etiquetas de garantía de marca compartida que pronto podrían convertirse en un requisito indispensable para ingresar al mercado. En conjunto, estos factores ponen de manifiesto un mercado de comercio electrónico farmacéutico donde la agilidad, la confianza y la gestión de datos priman sobre la mera escala.
Líderes de la industria farmacéutica en el comercio electrónico
CVS Salud
DoctorMorris
Águila gigante, inc.
Walgreens Alliance Boots
Farmacia Amazon
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Walgreens Boots Alliance acordó una compra apalancada de USD 23.7 mil millones por parte de Sycamore Partners para acelerar la transformación digital fuera de la mirada de los accionistas.
- Enero de 2025: La FDA finalizó la regla final de la ACNU que permite la autoselección habilitada por tecnología para ciertos medicamentos de venta libre.
- Enero de 2025: Walmart amplió la entrega de recetas en el mismo día a 49 estados, vinculando las recargas de farmacia con los envíos de comestibles.
- Diciembre de 2024: Amazon Pharmacy pronosticó USD 2 mil millones en ingresos por recetas para 2024, lo que confirma una rápida penetración entre los miembros Prime.
- Octubre de 2024: Amazon detalló planes para abrir 20 nuevas farmacias en 2025 para ampliar la cobertura de entrega de medicamentos en el mismo día.
- Agosto de 2024: Pfizer presentó PfizerForAll, una plataforma de salud virtual directa al consumidor que integra el suministro de medicamentos con la telesalud.
Alcance del informe sobre el mercado global de comercio electrónico farmacéutico
Según el alcance del informe, el comercio electrónico farmacéutico se refiere a la compra y venta en línea de productos farmacéuticos, incluidos medicamentos con receta y de venta libre, a través de plataformas y sitios web digitales. Permite a los consumidores comprar medicamentos de manera conveniente, acceder a información de salud y recibir sus pedidos a domicilio. El mercado de comercio electrónico farmacéutico está segmentado por tipo, tipo de producto, área terapéutica, tipo de mercado, plataforma y geografía. Por tipo, el mercado se segmenta en medicamentos con receta y de venta libre (OTC). Por tipo de producto, el mercado se segmenta en vacunas, atención especializada, medicamentos generales y salud del consumidor. Por área terapéutica, el mercado se segmenta en diabetes, enfermedades del sistema inmunitario, cáncer, enfermedades neurodegenerativas, enfermedades cardiovasculares y otras áreas terapéuticas. Por tipo de mercado, el mercado se segmenta en B2B, B2B2B, B2B2C y B2C. Por plataforma, el mercado se segmenta en comercio digital propiedad del fabricante, comercio digital propiedad del distribuidor/mayorista, mercado propiedad del fabricante, mercado de terceros y venta minorista. El informe también abarca el tamaño del mercado y las previsiones para el mercado de comercio electrónico farmacéutico en los principales países de diferentes regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
| Por su receta |
| Sin receta (OTC) |
| Vacunas |
| Atención especializada |
| Medicamentos generales |
| Cuidado de la salud de los consumidores |
| Diabetes |
| Enfermedades del sistema inmunológico |
| Cáncer |
| Enfermedades neurodegenerativas |
| Enfermedades cardiovasculares |
| Otras Áreas Terapéuticas |
| B2B |
| B2B2B |
| B2B2C |
| (B2C) |
| Comercio digital propiedad del fabricante |
| Comercio digital propiedad de distribuidores/mayoristas |
| Mercado propiedad del fabricante |
| Mercado de terceros |
| Venta al Por Menor |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Tipo | Por su receta | |
| Sin receta (OTC) | ||
| Por tipo de producto | Vacunas | |
| Atención especializada | ||
| Medicamentos generales | ||
| Cuidado de la salud de los consumidores | ||
| Por Área Terapéutica | Diabetes | |
| Enfermedades del sistema inmunológico | ||
| Cáncer | ||
| Enfermedades neurodegenerativas | ||
| Enfermedades cardiovasculares | ||
| Otras Áreas Terapéuticas | ||
| Por tipo de mercado | B2B | |
| B2B2B | ||
| B2B2C | ||
| (B2C) | ||
| Por Plataforma | Comercio digital propiedad del fabricante | |
| Comercio digital propiedad de distribuidores/mayoristas | ||
| Mercado propiedad del fabricante | ||
| Mercado de terceros | ||
| Venta al Por Menor | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de comercio electrónico farmacéutico?
El tamaño del mercado de comercio electrónico farmacéutico ascenderá a 262.25 millones de dólares en 2026.
¿A qué ritmo se prevé que crezca el mercado del comercio electrónico farmacéutico?
Se proyecta que los ingresos del mercado aumentarán a una tasa de crecimiento anual compuesta (CAGR) del 11.62 % y alcanzarán los USD 454.43 2031 millones en XNUMX.
¿Qué región domina hoy las ventas de comercio electrónico farmacéutico?
América del Norte lidera con una participación en los ingresos del 39.71%, respaldada por una sólida infraestructura digital y una regulación favorable.
¿Qué segmento se está expandiendo más rápidamente dentro del comercio electrónico farmacéutico?
Las vacunas son el tipo de producto de más rápido crecimiento y se espera que registren una CAGR del 15.32 % hasta 2031.
¿Cómo afectan las regulaciones al comercio electrónico farmacéutico transfronterizo?
Las normas divergentes sobre serialización y licencias aumentan los costos de cumplimiento, lo que desacelera la expansión de las plataformas que carecen de recursos regulatorios profundos.
¿Qué movimientos estratégicos están realizando las empresas establecidas para seguir siendo competitivas?
Actores como CVS están comprando empresas de navegación sanitaria, mientras que fabricantes como Pfizer están lanzando portales directos al consumidor para mantener el control de los datos y la participación de los pacientes.


