

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 32.85 mil millones |
| Tamaño del mercado (2031) | USD 41.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.91% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
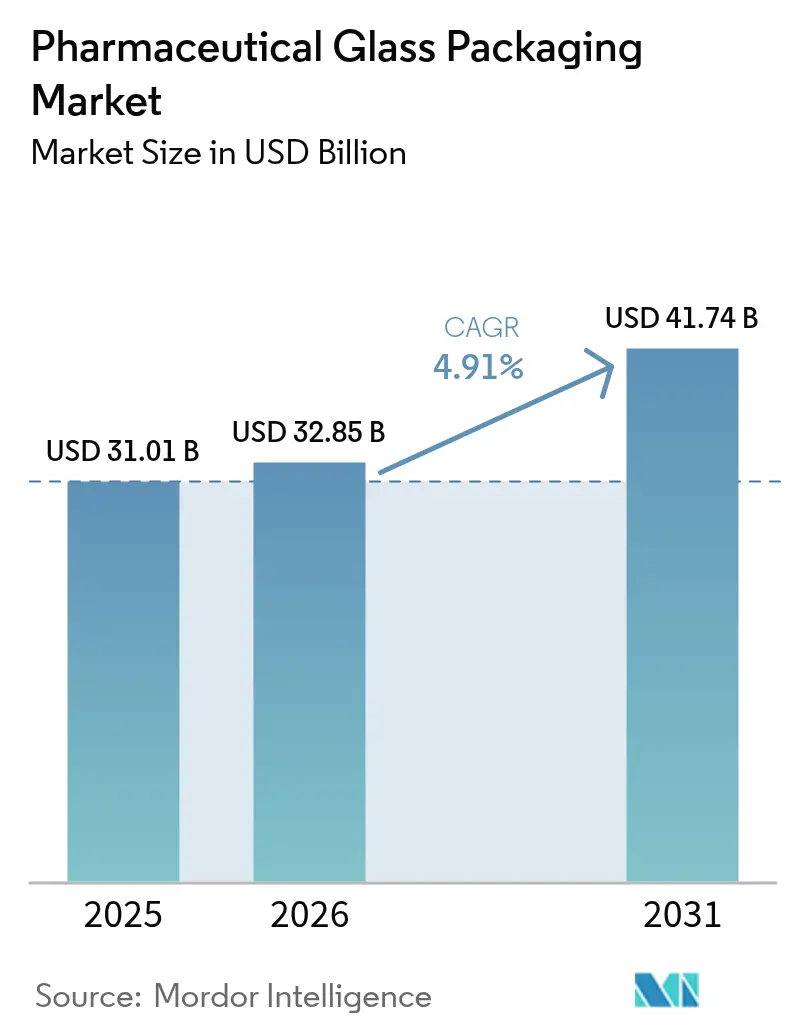
Análisis del mercado de envases de vidrio farmacéutico por Mordor Intelligence
El tamaño del mercado de envases de vidrio farmacéutico se valoró en USD 31.01 mil millones en 2025 y se estima que crecerá de USD 32.85 mil millones en 2026 para alcanzar USD 41.74 mil millones en 2031, a una CAGR de 4.91% durante el período de pronóstico (2026-2031).
El aumento de la demanda se debe a la maduración de la línea de productos biológicos, las inversiones en el llenado y acabado de vacunas que sobrevivieron a la emergencia pandémica y la preferencia de la industria farmacéutica por envases listos para usar que protegen la esterilidad y agilizan los cambios de línea. Los fabricantes han respondido destinando capital a hornos de borosilicato Tipo I e inspección con IA, reduciendo los rechazos de cosméticos y asegurando contratos de suministro con las principales empresas biofarmacéuticas. El mercado de envases de vidrio farmacéutico también se beneficia de las normativas gubernamentales de sostenibilidad que premian la reciclabilidad del vidrio, aunque las jeringas de polímero de olefina cíclica están comenzando a invadir el segmento de 1 a 3 mililitros.
Asia-Pacífico domina el volumen, mientras que Norteamérica y Europa concentran los ingresos mediante formatos premium listos para usar y viales con diseño de superficie. Los viales representaron el 40.53 % de los ingresos en 2025, pero se proyecta que los cartuchos y las jeringas precargables registrarán los aumentos más rápidos, ya que las farmacéuticas orientan las terapias de alto valor hacia la autoadministración por parte del paciente. La volatilidad de los precios del carbonato sódico y el gas natural sigue siendo la amenaza de costos más visible, lo que impulsa la doble fuente de abastecimiento y una expansión más rápida de la capacidad asiática. La intensidad competitiva es moderada; los tres principales actores controlaron poco menos de la mitad de los ingresos en 2025; sin embargo, los especialistas regionales están escalando rápidamente a medida que el proceso de llenado y acabado se acerca a los consumidores de los mercados emergentes.
Conclusiones clave del informe
- Por producto, los viales capturaron el 40.53% de la participación de mercado de envases de vidrio farmacéuticos en 2025, y se prevé que los cartuchos y las jeringas precargables crezcan a una CAGR del 5.93% hasta 2031.
- Por tipo de vidrio, el borosilicato Tipo I registró una participación en los ingresos del 54.56 % en 2025 y se proyecta que se expandirá a una CAGR del 5.67 %, mientras que la cal sódica tratada Tipo II se queda atrás de la tasa de crecimiento general.
- Por formulación de medicamentos, los inyectables representaron el 67.41% del mercado de envases de vidrio farmacéuticos en 2025 y se proyecta que crecerán a una CAGR del 5.71% entre 2026 y 2031.
- Por usuario final, las empresas de biotecnología son el segmento de más rápido crecimiento, con una CAGR del 5.89%, aunque las empresas farmacéuticas innovadoras todavía representaron el 47.31% de la demanda de 2025.
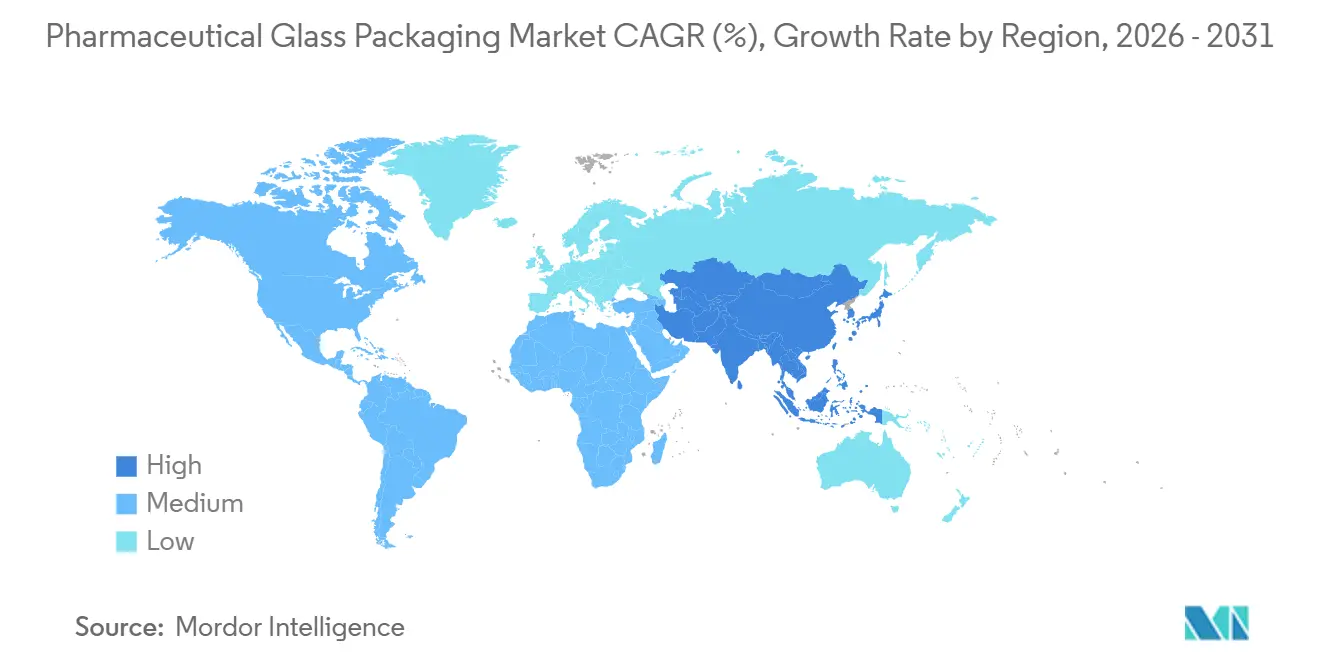
- Por geografía, Asia-Pacífico lideró con una participación de ingresos del 34.96 % en 2025 y se prevé que registre la CAGR regional más alta, del 5.88 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de vidrio farmacéutico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la cartera de productos biológicos y medicamentos inyectables | + 1.2% | Global, liderado por América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aumento de la capacidad de llenado y acabado de vacunas después de la COVID-19 | + 0.8% | Asia-Pacífico, África, Sudamérica | Mediano plazo (2 a 4 años) |
| Cambie a viales y jeringas listos para usar | + 0.7% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Creciente demanda de vidrio de borosilicato tipo I de alto valor | + 0.9% | América del Norte, Europa, Global | Largo plazo (≥ 4 años) |
| Mandatos de sostenibilidad farmacéutica que impulsan el reciclaje del vidrio | + 0.4% | Europa, América del Norte, Asia-Pacífico seleccionado | Largo plazo (≥ 4 años) |
| Control de calidad en línea con IA que reduce las tasas de defectos del vidrio | + 0.5% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Expansión de la cartera de productos biológicos y medicamentos inyectables
El mercado de envases de vidrio farmacéuticos está experimentando un auge de productos biológicos en etapas avanzadas, con 2,517 candidatos en fase II y III para 2025. [1] IQVIA Institute, “Global Trends in R&D 2025”, iqvia.com Más de dos tercios requieren administración parenteral en contenedores de tipo I de baja extracción para salvaguardar la estructura de la proteína durante una vida útil de 24 meses. Los volúmenes de lanzamiento anuales para terapias con anticuerpos monoclonales pueden superar los 150 millones de viales o jeringas precargables, estableciendo una carga base plurianual que suaviza la utilización de la capacidad. Las terapias celulares y génicas ahora representan casi una quinta parte de la cartera de productos y requieren viales preesterilizados con extractables por debajo de 1 ppm, lo que eleva la barrera técnica para los materiales de la competencia. La inversión en líneas de llenado RTU por parte de West Pharmaceutical Services y Stevanato Group respalda este cambio hacia formatos de alta pureza.
Aumento de la capacidad de llenado y acabado de vacunas después de la COVID-19
El rendimiento global de llenado y acabado se expandió un 47 % entre 2020 y 2024, añadiendo 8.3 millones de dosis anuales, principalmente en India, Indonesia, Sudáfrica y Brasil. [2] Organización Mundial de la Salud, “Informe del mercado mundial de vacunas 2024”, who.int Esas líneas se estandarizaron en viales de tipo I de 2 y 5 mililitros compatibles con vacunas de ARNm y de vector viral. Serum Institute of India pretende mantener el 80 % de su producción de la era de la COVID para inmunizaciones de rutina, asegurando aproximadamente 1.2 millones de viales por año. Veintitrés países de ingresos bajos y medios han establecido o ampliado líneas nacionales de vacunas, y 19 de ellos especifican vidrio de tipo I, lo que refleja la familiaridad regulatoria.
Cambie a viales y jeringas listos para usar
Los envases RTU ya controlan un tercio del mercado de viales en Norteamérica y Europa. Una encuesta realizada en 2024 a 87 CDMO mostró una reducción del 62 % en el lavado interno a favor de los formatos RTU, lo que redujo el rechazo de lotes en un 40 % y acortó de 6 a 9 meses el plazo de calificación de las instalaciones. Las directrices de la FDA emitidas en 2024 exigen cadenas de suministro de RTU validadas para parenterales con una vida útil superior a 18 meses, lo que acelera su adopción. Los viales de llenado fácil, ya integrados en 14 de las 20 principales empresas farmacéuticas, ponen de relieve cómo la inspección integrada y la codificación láser aumentan el coste de cambio para los proveedores alternativos (ISPE.ORG).
Creciente demanda de vidrio de borosilicato tipo I de alto valor
La aprobación de la FDA en 2024 de la composición Valor sin boro de Corning marca la primera nueva categoría de vidrio farmacéutico en un siglo. [2] Corning Inc., “La industria de envases de vidrio farmacéutico transformada por Valor Glass”, corning.com Valor elimina la deslaminación y conserva la durabilidad química esencial para inyectables potentes. El borrador paralelo del Capítulo 1660 de la USP proporciona a la industria un ensayo predictivo para evaluar la durabilidad de la superficie interna, lo que fomenta la elección temprana del envase durante el desarrollo del fármaco. Las asociaciones como la empresa conjunta Velocity Vials de SGD Pharma en India están ampliando el suministro regional de Tipo I para satisfacer la creciente producción de productos biológicos. A medida que los anticuerpos monoclonales ultraconcentrados se vuelven comunes, aumentan los requisitos de rendimiento de los envases, lo que consolida la participación de las líneas de borosilicato premium y refuerza el poder de fijación de precios en el mercado de envases de vidrio farmacéutico.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción rápida de jeringas de polímero COP/COC | -0.6% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Los precios volátiles del carbonato de sodio y de la energía inflan el costo del vidrio | -0.4% | Global, más grave en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la delaminación y rotura en fármacos ultrapotentes | -0.3% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de capacidad en hornos regionales para envases de vidrio | -0.2% | Europa y América del Norte, emergiendo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción rápida de jeringas de polímero COP/COC
Las jeringas de polímero alcanzaron una cuota de mercado del 18% en 2025, gracias a la iniciativa de las farmacéuticas para eliminar el aceite de silicona y los lixiviables de tungsteno de los cilindros de vidrio. La adquisición de los activos de Recipharm por parte de Terumo en marzo de 2025 triplicará la capacidad de producción de jeringas de polímero, alcanzando los 600 millones de unidades para 2027, lo que intensificará la presión competitiva sobre los fabricantes de vidrio. Los diseñadores de dispositivos también destacan una mejora del 25% en la precisión dimensional, lo que permite un llenado más rápido sin controles visuales adicionales, reduciendo así el coste total de propiedad de las líneas de productos biológicos de alto rendimiento. La aceptación regulatoria está en expansión después de que la FDA reconociera el COP y el COC como materiales adecuados para envases parenterales en su guía de 2024 sobre sistemas de envases y cierres.
La volatilidad de los precios de la ceniza de sosa y la energía inflan el costo del vidrio
Los datos del Índice de Precios al Productor muestran que los precios del vidrio aumentarán un 4.5 % en 2024, incluso cuando otros materiales se estabilicen. La adquisición de Genesis Alkali por parte de WE Soda por 1.425 millones de dólares concentra una capacidad de 9.5 millones de toneladas de carbonato de sodio bajo un solo grupo, lo que destaca el riesgo de suministro para los convertidores. Los hornos europeos se enfrentan a la inflación de la energía; Verallia informó una caída de ingresos del 17.6 % a pesar de los planes de electrificación de hornos destinados al control de costos. [3] Glass Packaging Institute, “Glass Recycling and Sustainability Report 2025”, gpi.org Esta presión reduce los márgenes y podría acelerar la sustitución de polímeros si el precio de transferencia del vidrio resulta insostenible. No obstante, los envases farmacéuticos mantienen precios premium que amortiguan cierta volatilidad, conteniendo el impacto negativo en la CAGR del mercado de envases de vidrio farmacéutico.
Análisis de segmento
Por producto: Los viales consolidan la demanda de vacunas y moléculas pequeñas
Los viales representaron una participación del 40.53 % en el mercado de envases de vidrio farmacéutico en 2025, lo que refleja su sólida posición en el llenado y acabado de vacunas, productos biológicos liofilizados y aplicaciones inyectables multidosis, donde las líneas de llenado consolidadas y la familiaridad regulatoria otorgan al formato una ventaja competitiva. Se proyecta que los cartuchos y las jeringas prellenables crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.93 % entre 2026 y 2031, impulsados por la administración centrada en el paciente para enfermedades crónicas y la transición de la industria farmacéutica hacia dispositivos que mejoran la adherencia terapéutica y reducen las visitas hospitalarias. Los frascos, utilizados para líquidos orales y preparaciones oftálmicas, registran modestas ganancias a medida que los productores de genéricos en India y China amplían sus carteras de suspensiones pediátricas, mientras que las ampollas se deprecian, ya que la comodidad de un solo uso se ve compensada por una mayor tasa de rotura durante el llenado automatizado.
La transición de viales a jeringas precargables se acelera en el sector de productos biológicos, donde los nidos EZ-fill de Stevanato Group y las jeringas Gx RTF de Gerresheimer evitan el envasado secundario y la complejidad de la cadena de frío. La alianza de Nipro con Corning, en octubre de 2024, para distribuir Velocity Vial, que reduce los niveles de partículas hasta en un 96 %, destaca el esfuerzo por mantener la relevancia de los viales incluso con el aumento de la adopción de jeringas. Los cartuchos dominan los dispositivos de insulina y GLP-1, aprovechando la precisión multidosis y los componentes Westar listos para usar de West Pharmaceutical Services como estándar de facto. Las ampollas siguen siendo utilizadas en los mercados de medicina de urgencias y veterinaria que valoran el sellado hermético, y el nicho de "otros productos", viales de doble cámara y soplado-llenado-sellado, se expande a una tasa de crecimiento anual compuesta (TCAC) del 4.2 %, a medida que las CDMO buscan envases patentados que impidan la sustitución de biosimilares.
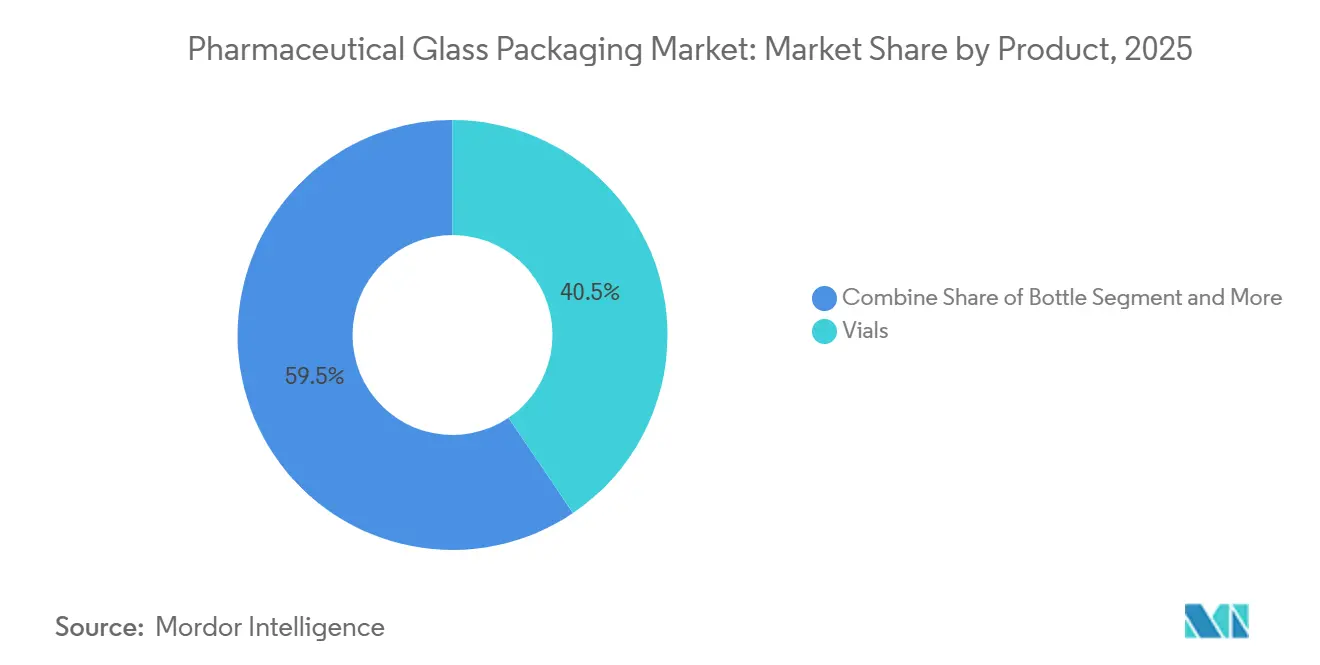
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de vidrio: el borosilicato tipo I predomina en terapias de alto valor
El vidrio de borosilicato Tipo I captó el 54.56 % de la cuota de mercado de envases de vidrio farmacéuticos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.67 % hasta 2031, a medida que los productos biológicos, las vacunas y los inyectables de alto pH estandaricen su durabilidad química. El vidrio sódico-cálcico Tipo II, mejorado mediante un tratamiento superficial con dióxido de azufre, se utiliza para genéricos sensibles al precio, pero pierde terreno a medida que las solicitudes globales recurren cada vez más al Tipo I para evitar una costosa revalidación. El vidrio sódico-cálcico Tipo III, limitado a formatos no parenterales como líquidos orales y tópicos, crece tan solo un 3.8 % TCAC, ya que los plásticos ligeros reducen su cuota en las suspensiones pediátricas.
La investigación sobre intercambio iónico de plasma de la Universidad de Padua muestra que las superficies modificadas de Tipo I reducen la adsorción de proteínas en un 68 % y la lixiviación de sodio en un 82 %, lo que permite concentraciones superiores a 150 mg/ml sin reductores de viscosidad, un avance que atrae a los desarrolladores de conjugados anticuerpo-fármaco. El programa de inversión de Schott, de 450 millones de dólares, anunciado en 2025 y que abarca Alemania e India, tiene como objetivo reducir los plazos de entrega de 12 a 18 meses para los moldes personalizados de Tipo I. El vidrio de Tipo II se aferra a los mercados limitados por presiones presupuestarias, en particular el África subsahariana y el sur de Asia; sin embargo, su descuento de precio del 35-50 % no logra atraer a los innovadores, limitados al Tipo I por rigurosas pruebas de extraíbles. Las líneas de "Otros vidrios", los formatos ámbar para fármacos fotosensibles y los recubrimientos de baja fricción como Velocity Vial, impulsan una tasa de crecimiento anual compuesta (TCAC) del 6.1 % a medida que las empresas buscan la diferenciación funcional, y las normas de trazabilidad ISO 15378 consolidan aún más el dominio del Tipo I.
Por formulación del fármaco: los inyectables impulsan dos tercios de la demanda
Los inyectables representaron el 67.41 % de la demanda de envases de vidrio farmacéuticos en 2025 y se proyecta que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.71 % hasta 2031, impulsada por 2,517 productos biológicos y biosimilares en ensayos clínicos avanzados que requieren administración parenteral. La eficacia terapéutica, la prevención del metabolismo de primer paso y los estrictos requisitos de integridad del cierre del envase hacen que los viales y jeringas de tipo I sean indispensables para dosis con una vida útil de 24 a 36 meses. Los líquidos orales, las suspensiones pediátricas, los antiácidos y los jarabes para la tos aumentan a una TCAC del 3.9 % a medida que se expanden los genéricos indios y chinos, pero los sobres y las tabletas de desintegración oral presurizan los frascos de vidrio al eliminar la refrigeración.
Los formatos oftálmicos y nasales, que representan el 8.2 % de la demanda de 2025, dependen de las propiedades de barrera del vidrio para las gotas oftálmicas multidosis sin conservantes, pero se enfrentan a los goteros de plástico en los mercados más ricos. Los tópicos, con la menor cantidad de vidrio (4.1 %), se encogen, ya que los plásticos de grado cosmético ganan en peso y resistencia a la rotura. La trayectoria de los inyectables depende de las formulaciones subcutáneas que exigen vidrio con extraíbles ultrabajos; los viales tratados con plasma de Bormioli Pharma ahora miden extraíbles por debajo de 0.5 ppm y son utilizados por siete de las 15 principales empresas biotecnológicas. La guía de la FDA bajo la USP 1207, finalizada en 2024, exige efectivamente sistemas validados de elastómero de vidrio para cualquier parenteral con una vida útil superior a 18 meses, impulsando la adopción de jeringas listas para usar.
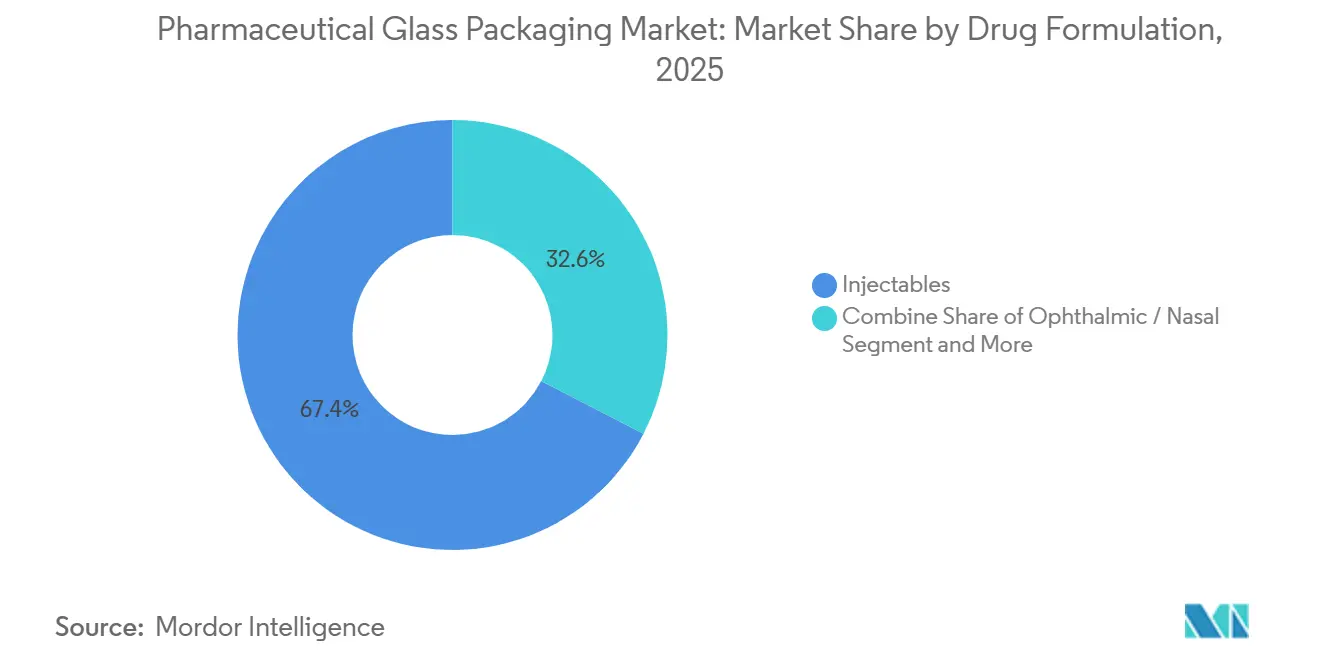
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: las empresas biotecnológicas superan a las farmacéuticas tradicionales
Los innovadores farmacéuticos representaron el 47.31 % de los ingresos de 2025, gracias a acuerdos de suministro plurianuales con Gerresheimer, Schott y Stevanato. Sin embargo, las empresas biotecnológicas se expandieron más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.89 %, a medida que las líneas de productos de terapia celular y génica priorizan las jeringas RTU integradas que acortan los plazos de validación. Genéricos y CMO: 28.4 % de la demanda, con una TCAC del 4.3 %, mientras se gestionan con márgenes de beneficio extremadamente estrechos e inyectables comoditizados. No obstante, los lanzamientos de biosimilares que reflejan el empaquetado innovador impulsan el volumen base. Las farmacias de compuestos, con una cuota del 3.7 %, avanzan lentamente con una TCAC del 3.2 % a medida que los reguladores endurecen las normas de esterilidad y orientan a los operadores hacia envases monodosis precargados.
El sector farmacéutico veterinario es un nicho de crecimiento discreto, con una tasa de crecimiento anual compuesta (TCAC) del 6.2 % a medida que se intensifica la vacunación del ganado en Asia-Pacífico y Sudamérica, y los productos biológicos para animales de compañía adoptan viales de grado humano para una dosificación más precisa. La preferencia de las empresas biotecnológicas por las jeringas precargables y los cartuchos autoinyectores garantiza a los proveedores contratos sólidos y de alto margen; West reveló que los clientes de biotecnología aumentaron del 31 % al 39 % de las ventas de productos patentados entre 2022 y 2025. Los fabricantes de genéricos buscan la seguridad de los costos y el suministro, a menudo cerrando contratos plurianuales de vidrio Tipo II cuando los reguladores locales lo permiten. La distribución directa al paciente por parte de empresas biotecnológicas emergentes desplaza aún más el poder de negociación hacia los proveedores de envases que ofrecen seguimiento y rastreo digital e integración de la cadena de frío.
Análisis geográfico
Mercado de envases de vidrio farmacéuticos en la región Asia-Pacífico
Asia-Pacífico alcanzó el 34.96 % en 2025, lo que refleja la producción de 9 millones de unidades de China y el surgimiento de la India como centro global de llenado y acabado. Las empresas japonesas se centran en jeringas de alta precisión y viales con ingeniería de superficie que se exportan a todo el mundo. La alineación regulatoria con ICH Q3D promueve la estandarización del vidrio Tipo I, impulsando una tasa de crecimiento anual compuesta (TCAC) regional del 5.2 %.
Mercado africano de envases de vidrio para productos farmacéuticos
Se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.88% en Asia-Pacífico, impulsada por las exigencias locales de vacunación y la Iniciativa Africana de Fabricación de Vacunas. La construcción de hornos en Sudáfrica, Kenia y Nigeria compensa los obstáculos logísticos asociados con la importación de materias primas. La capacidad aún está por debajo de la demanda, por lo que las multinacionales están creando empresas conjuntas para asegurar una cuota de mercado temprana.
Mercado de envases de vidrio para productos farmacéuticos en Europa y América
Europa y Norteamérica, en conjunto, representaron el 42.1 % de la demanda de 2025, impulsando el crecimiento del volumen comercial y la acumulación de márgenes mediante la conversión de RTU y la implementación de la inspección con IA. Los objetivos de reciclaje del Pacto Verde Europeo elevan las tasas de recuperación de vidrio reciclado al 78 % en los principales Estados miembros, lo que refuerza la narrativa de sostenibilidad del vidrio. Sudamérica avanza a una tasa de crecimiento anual compuesta (TCAC) del 4.7 %, impulsada por el impulso de los biosimilares en Brasil y las normas de contratación pública que localizan los envases.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
El envasado farmacéutico en vidrio para mercados regulados se rige por las normas farmacopeicas y las Buenas Prácticas de Fabricación (BPF) que definen el rendimiento del envase, la cualificación del material y la documentación para uso parenteral. En Estados Unidos, los requisitos de la USP-NF para envases de vidrio, incluidos los capítulos generales sobre resistencia hidrolítica y durabilidad química, son puntos de referencia fundamentales, mientras que las solicitudes presentadas ante la UE suelen basarse en las normas de la Farmacopea Europea y los requisitos del expediente de la EMA en el Módulo 3 de la CTD para materiales de envasado e integridad del cierre del envase.
La regulación se centra cada vez más en la caracterización basada en el rendimiento y en familias de materiales más amplias para los sistemas de envasado de vidrio. En mayo de 2026, el Foro Farmacopeico de la USP PF 52(3) publicó propuestas preliminares para actualizar los capítulos USP 660 y 1660, con el objetivo de modernizar los métodos de identificación y clasificación e incorporar enfoques como las pruebas basadas en ICP. La colaboración con la industria se reflejó en un taller de la USP y la PDA celebrado en junio de 2026. Para los proveedores y patrocinadores de medicamentos, esta tendencia incrementa la necesidad de envases para sustancias extraíbles y lixiviables, pruebas de durabilidad superficial y sistemas de buenas prácticas de fabricación (GMP) trazables, como la norma ISO 15378, en las presentaciones globales.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y servicios básicos, como arena de sílice, insumos que contienen boro para borosilicato, carbonato de sodio, piedra caliza, alúmina y vidrio reciclado, siendo la energía (gas natural y electricidad) un factor clave para el costo y la disponibilidad en las operaciones del horno. Los productores transforman estos insumos mediante fusión a alta temperatura (a menudo por encima de 1500 °C), luego siguen procesos de conformado, incluyendo tubos y envases moldeados, seguidos de recocido e inspección dimensional y estética en varias etapas. Para los envases parenterales, la prevención de defectos y el control de la química de la superficie (para mitigar la delaminación y el riesgo de partículas) son tan importantes como el rendimiento.
Entre los participantes de la cadena de suministro intermedia se incluyen fabricantes como Gerresheimer, Schott, Stevanato Group, SGD Pharma, Nipro y Shandong Medicinal Glass, junto con especialistas en equipos e inspección, así como servicios posteriores para lavado, esterilización y empaquetado y preparación de productos listos para usar (RTU). En la fase posterior, las ventas se realizan directamente a empresas farmacéuticas innovadoras, empresas de biotecnología y CDMO mediante acuerdos de suministro a largo plazo basados en la cualificación, o a través de la distribución en ecosistemas locales de llenado y acabado, donde la certificación ISO 15378 y los sistemas de trazabilidad validados actúan como garantes. Los cuellos de botella están relacionados con hornos de gran inversión que limitan la respuesta rápida de la capacidad, riesgos de concentración en materias primas de alta pureza y plazos de entrega determinados por el utillaje, la cualificación de moldes y el control de cambios regulado.
Panorama competitivo
Tres líderes mundiales, Gerresheimer, Schott y Stevanato Group, controlan aproximadamente la mitad de los ingresos de 2025. Sin embargo, el sector se está fragmentando a medida que Shandong Medicinal Glass, Piramal Glass y Şişecam Group amplían su capacidad para acercarse a los centros de demanda. Las empresas establecidas buscan cobertura expandiendo sus hornos de borosilicato en India y África, a la vez que incorporan software de inspección y recubrimientos de baja fricción que aumentan los costos de cambio.
Los sistemas de visión artificial de Körber Pharma, integrados en las líneas de inspección de Stevanato, mejoran la detección de partículas submicrónicas y reducen los falsos rechazos en un 35 %. Velocity Vial de Corning, distribuido por Nipro, ofrece un aumento de la eficiencia de la línea de llenado del 20 % al 50 %, lo que demuestra que la ingeniería de superficies puede superar la escala del horno. Los especialistas en jeringas de polímero Daikyo Seiko, Ypsomed y Terumo reducen la resistencia del vidrio de 1 a 3 mililitros al eliminar el riesgo de contaminación por aceite de silicona.
La certificación ISO 15378 ahora actúa como un factor limitante; solo 37 productores de vidrio cumplían con la norma para 2025, lo que concentraba la oferta que cumplía con los requisitos y justificaba precios elevados. Por lo tanto, los competidores regionales deben invertir tanto en mejoras de hornos como en auditorías de cumplimiento para penetrar en los mercados regulados.
Líderes de la industria de envases de vidrio farmacéuticos
Gerresheimer AG
Corning Incorporated
SGD SA (SGD Farma)
Grupo Stevanato
Schott AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Stevanato Group inició la validación de un sistema de almacenamiento de viales RTU de última generación compatible con codificación láser e inspección por cámara en línea. El programa tiene como objetivo su comercialización en el cuarto trimestre de 2026 y respalda operaciones de llenado y acabado de mayor rendimiento y menor intervención, donde la trazabilidad de los envases y el control de calidad automatizado se integran cada vez más en el diseño de la línea.
- Septiembre de 2025: Schott AG anunció un programa de 450 millones de dólares para ampliar la producción de borosilicato tipo I en Alemania e India. El plan aumenta el suministro de envases inyectables de alto valor y resuelve los problemas de plazos de entrega y disponibilidad de viales premium, dado que la demanda de productos biológicos y vacunas sigue siendo elevada.
- Octubre de 2024: Nipro se asoció con Corning para distribuir Velocity Vial, una propuesta de vial con superficie optimizada que reduce los niveles de partículas y mejora el rendimiento de la línea de llenado. Esta colaboración refuerza la diferenciación de su oferta de viales en un momento en que la adopción de envases listos para usar y los controles de partículas más estrictos están elevando los costos de cambio para los sistemas de envasado que cumplen con los requisitos.
Alcance del informe sobre el mercado global de envases de vidrio farmacéutico
El informe de mercado de envases de vidrio farmacéutico está segmentado por producto (frascos, viales, ampollas, cartuchos y jeringas precargables, otros productos), tipo de vidrio (borosilicato tipo I, cal sódica tratada tipo II, cal sódica tipo III, otros tipos de vidrio), formulación farmacéutica (inyectables, líquidos orales, oftálmicos/nasales, tópicos), usuario final (empresas farmacéuticas innovadoras, genéricos y CMO, empresas biotecnológicas, farmacias de formulación magistral, productos veterinarios) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
Por producto
| Botellas |
| Frascos |
| Ampollas |
| Cartuchos y jeringas precargables |
| otro producto |
Por tipo de vidrio
| Borosilicato tipo I |
| Cal sódica tratada tipo II |
| Cal sódica tipo III |
| Otro tipo de vidrio |
Por Formulación de Medicamentos
| Inyectables |
| Líquidos orales |
| Oftálmico / Nasal |
| Tópico |
Por usuario final
| Empresas farmacéuticas innovadoras |
| Genéricos y CMO |
| Empresas de biotecnología |
| Farmacias de composición |
| Farmacia veterinaria |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Medio Oriente |
| África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Botellas | |
| Frascos | ||
| Ampollas | ||
| Cartuchos y jeringas precargables | ||
| otro producto | ||
| Por tipo de vidrio | Borosilicato tipo I | |
| Cal sódica tratada tipo II | ||
| Cal sódica tipo III | ||
| Otro tipo de vidrio | ||
| Por Formulación de Medicamentos | Inyectables | |
| Líquidos orales | ||
| Oftálmico / Nasal | ||
| Tópico | ||
| Por usuario final | Empresas farmacéuticas innovadoras | |
| Genéricos y CMO | ||
| Empresas de biotecnología | ||
| Farmacias de composición | ||
| Farmacia veterinaria | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | |
| África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será la demanda mundial de envases de vidrio para productos farmacéuticos en 2031?
Se proyecta que el mercado de envases de vidrio farmacéuticos alcance los 41.74 mil millones de dólares en 2031.
¿Qué categoría de producto lidera las ventas hoy en día?
Los viales lideraron con una participación de ingresos del 40.53 % en 2025, principalmente para vacunas e inyectables de moléculas pequeñas.
¿Cuál es el formato de contenedor con mayor crecimiento?
Se prevé que los cartuchos y las jeringas precargables crezcan a una tasa compuesta anual del 5.93 % hasta 2031 a medida que proliferen los dispositivos de autoadministración.
¿Por qué es tan dominante el vidrio de borosilicato tipo I?
Su durabilidad química evita la delaminación y cumple con los estándares regulatorios para productos biológicos, respaldando una participación del 54.56 % en 2025.
¿Qué región se expandirá más rápidamente?
Se prevé que Asia-Pacífico registre una CAGR del 5.88 % entre 2026 y 2031, impulsada por los mandatos de fabricación local de vacunas.


