

Tamaño y participación del mercado de viales y ampollas de vidrio farmacéutico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
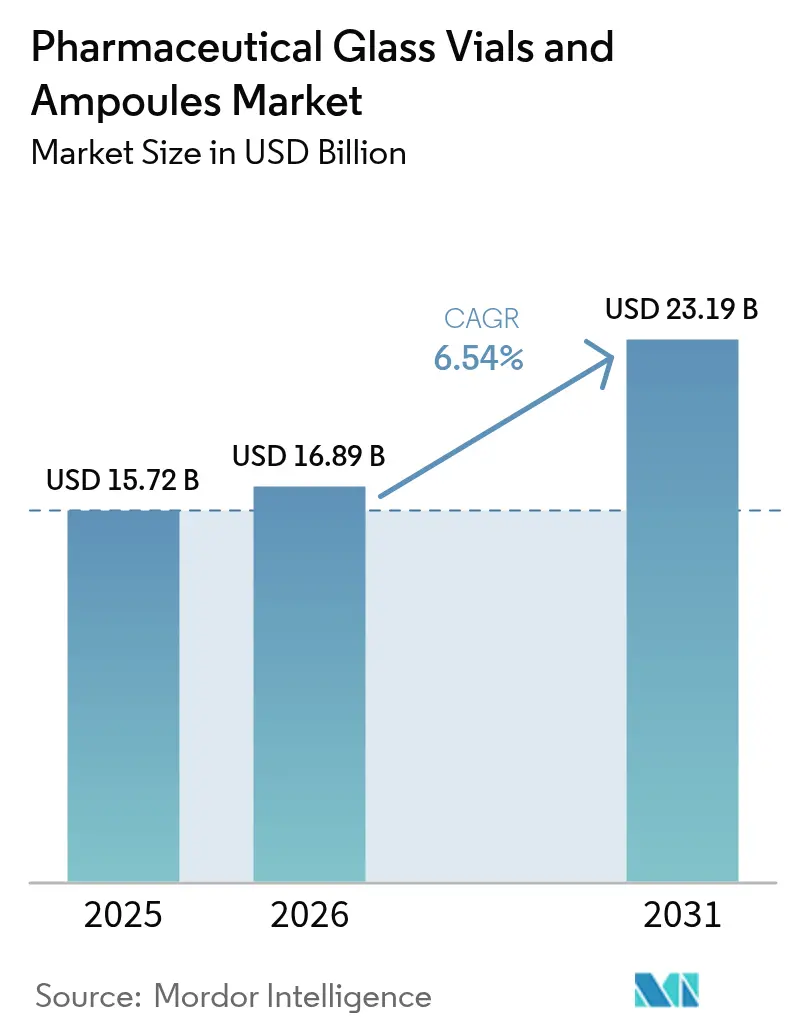
| Tamaño del mercado (2026) | USD 16.89 mil millones |
| Tamaño del mercado (2031) | USD 23.19 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.54% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
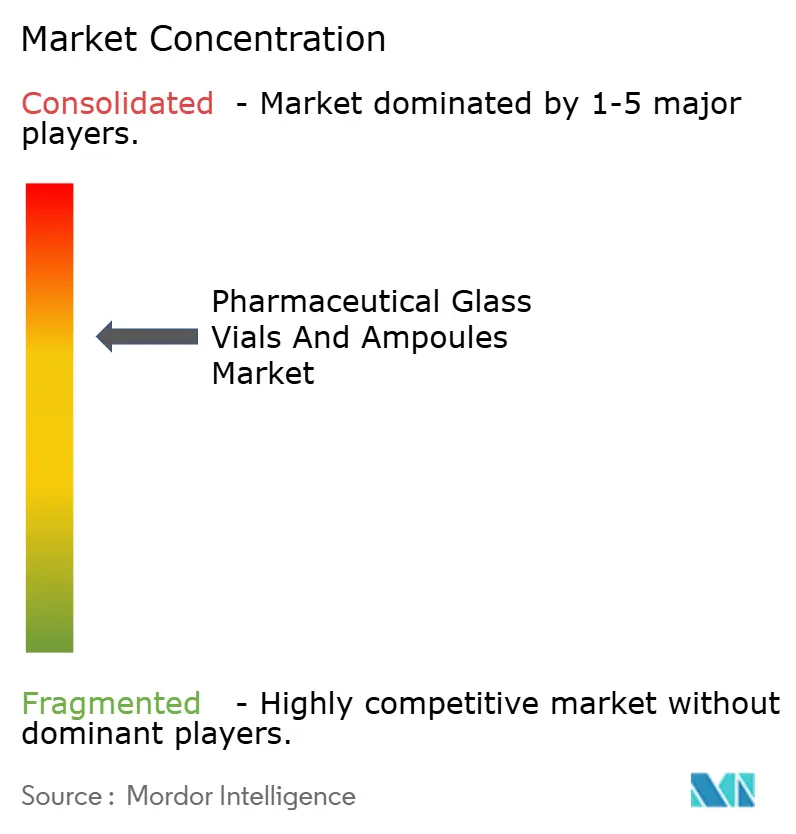
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de viales y ampollas de vidrio farmacéutico de Mordor Intelligence
Se proyecta que el tamaño del mercado de viales y ampollas de vidrio farmacéutico será de USD 15.72 mil millones en 2025, USD 16.89 mil millones en 2026 y alcanzará los USD 23.19 mil millones para 2031, creciendo a una CAGR de 6.54% de 2026 a 2031.
La demanda se sustenta en tres pilares estructurales: el rápido crecimiento de la cartera de productos biológicos, los programas de vacunación pospandemia y los objetivos de sostenibilidad impulsados por políticas que priorizan explícitamente el vidrio infinitamente reciclable sobre los polímeros. El borosilicato tipo I sigue siendo el envase predilecto para medicamentos de alto valor, ya que su baja liberación de álcali evita la agregación de proteínas, una propiedad esencial para los anticuerpos monoclonales que ahora se encuentran en las últimas etapas de la cadena de suministro. Al mismo tiempo, los formatos estériles listos para usar están transformando la economía del llenado y acabado al acortar los plazos de entrega de los lotes para los fabricantes contratados. Si bien la intensidad competitiva es moderada, los especialistas regionales en Asia están aprovechando plazos de entrega más cortos para reducir la posición de los operadores tradicionales.
Conclusiones clave del informe
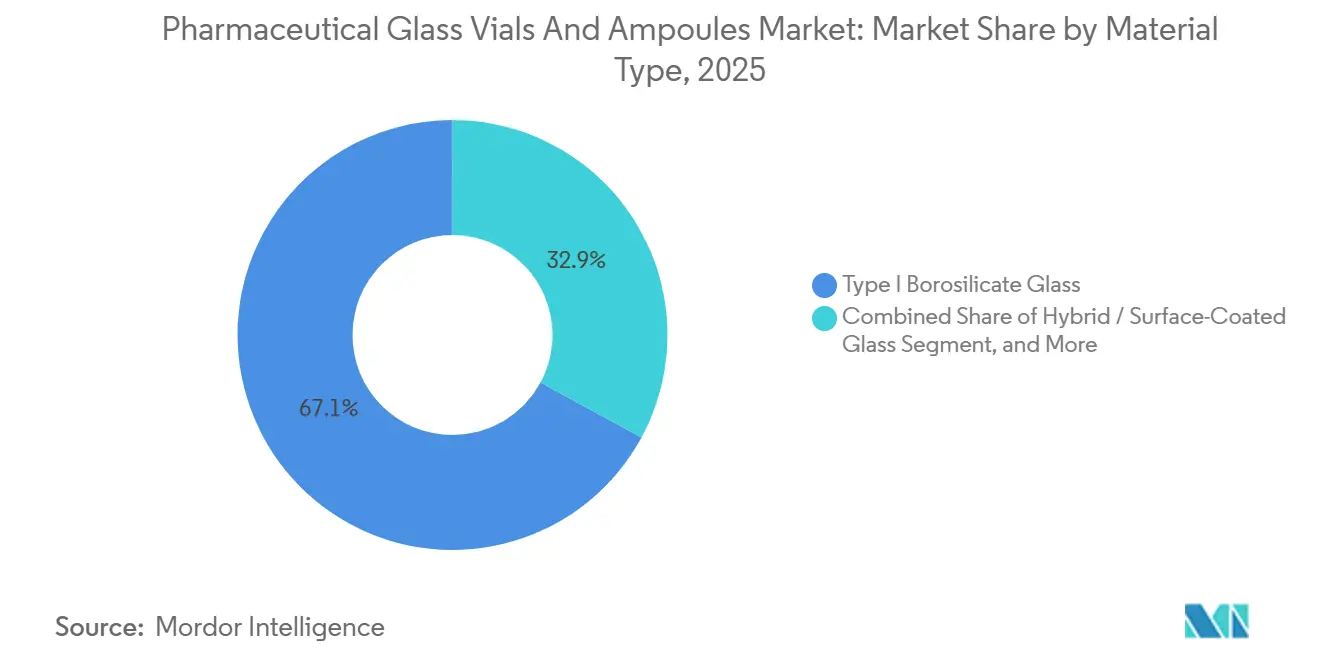
- Por tipo de material, el vidrio de borosilicato tipo I lideró con una participación de ingresos del 67.10 % en 2025, mientras que se proyecta que las variantes híbridas y con recubrimiento de superficie avancen a una CAGR del 7.31 % hasta 2031.
- Por aplicación, las vacunas representaron el 46.43% de los ingresos de 2025; los productos biológicos y biosimilares están en camino de experimentar el crecimiento más rápido, con una CAGR del 7.57% hasta 2031.
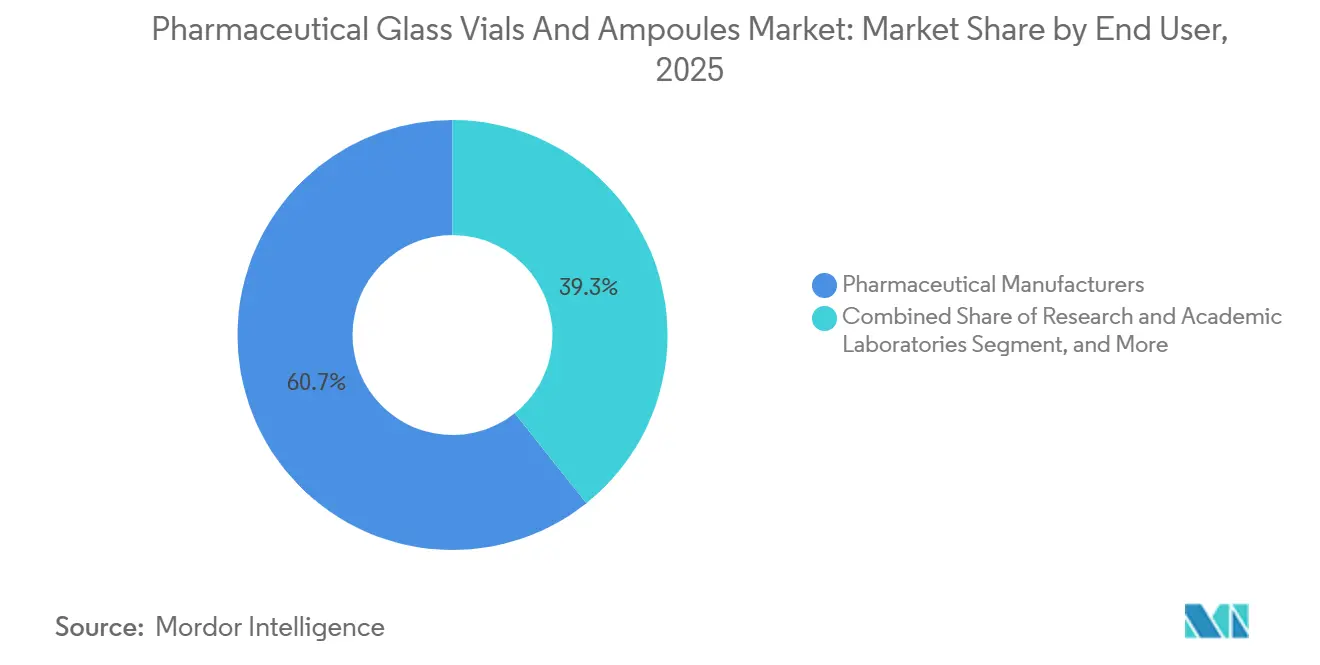
- Por usuario final, los fabricantes farmacéuticos tenían una participación del 60.71% en 2025, mientras que se prevé que las empresas de biotecnología crezcan a una CAGR del 7.63% hasta 2031.
- Por tecnología de fabricación, la formación de vidrio tubular representó el 71.21% de los ingresos de 2025, aunque se proyecta que los viales estériles listos para usar exhibirán la CAGR más alta del 7.12% hasta 2031.
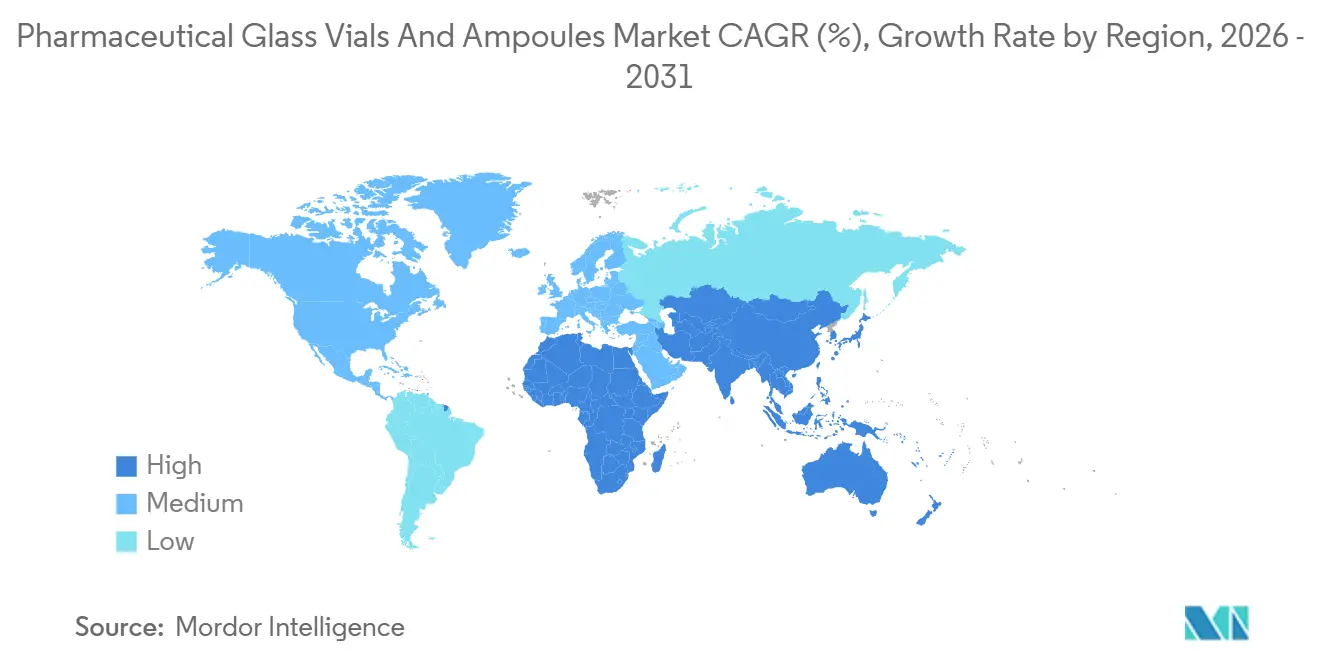
- Por geografía, América del Norte capturó el 37.64% de los ingresos en 2025; se espera que Asia-Pacífico registre la CAGR regional más fuerte, con un 7.53% durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de viales y ampollas de vidrio farmacéutico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La demanda de vacunas pospandémicas aumenta | + 1.8% | Global, liderado por América del Norte, Europa y Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Los productos biológicos se orientan hacia el borosilicato químicamente inerte | + 1.5% | Norteamérica y europa | Largo plazo (≥4 años) |
| Las regulaciones de sostenibilidad y reciclabilidad favorecen al vidrio | + 1.2% | Europa y América del Norte, emergentes en Asia-Pacífico | Largo plazo (≥4 años) |
| La cadena de frío del ARNm necesita vidrio de expansión ultrabaja | + 1.0% | Adopción temprana en América del Norte y Europa | Mediano plazo (2 a 4 años) |
| La inspección en línea impulsada por IA permite establecer precios sin defectos | + 0.8% | América del Norte, Europa, Asia-Pacífico avanzado | Corto plazo (≤2 años) |
| Los gemelos digitales de control de calidad de Pharma 4.0 aceleran la adopción de viales RTU | + 0.7% | Norteamérica, Europa, instalaciones contractuales seleccionadas de Asia-Pacífico | Mediano plazo (2 a 4 años) |
| Fuente: Inteligencia de Mordor | |||
La demanda de vacunas pospandémicas aumenta
Un récord de 284 candidatos a vacunas estaban activos en todo el mundo en diciembre de 2025, un aumento del 37% interanual, con plataformas de ARNm y vectores virales que representaban casi dos tercios de esa cartera. [1] Organización Mundial de la Salud, “WHO Vaccine Pipeline Tracker”, who.int Las nuevas aprobaciones de vacunas contra el virus sincitial respiratorio en Estados Unidos, la Unión Europea y Japón están impulsando la demanda de viales de dosis única para apoyar las campañas pediátricas y geriátricas. [2] Administración de Alimentos y Medicamentos de EE. UU., “Drugs@FDA: Medicamentos aprobados por la FDA”, fda.gov Las vacunas terapéuticas centradas en oncología han alcanzado la Fase III, cada una de las cuales requiere contenedores de borosilicato compatibles con la liofilización y el almacenamiento criogénico. Los gobiernos asignaron USD 4.2 millones en 2025 para almacenar vacunas, un presupuesto que se tradujo directamente en contratos de viales a futuro con los principales proveedores. Finalmente, el cambio de la industria de formatos multidosis a monodosis está aumentando el consumo de viales per cápita incluso donde las tasas de inoculación son estables.
Los productos biológicos se orientan hacia el borosilicato químicamente inerte
Los productos biológicos y biosimilares representaron el 43% de las aprobaciones de la FDA en 2025, frente al 31% de 2020, y la mayoría requiere borosilicato de tipo I para prevenir la desnaturalización de las proteínas. Los lanzamientos subcutáneos priorizan los viales de pequeño volumen con estrictos controles dimensionales que eliminan el desperdicio por sobrellenado. La Farmacopea Europea endureció los límites de resistencia hidrolítica en 2024, excluyendo de hecho el vidrio de menor calidad de los inyectables premium. Los productores de biosimilares en India y Corea del Sur están cambiando del polímero al borosilicato para adaptarse a los envases originales, lo que aumenta la demanda asiática. La compatibilidad continua con los métodos de esterilización gamma y de haz de electrones consolida la posición del borosilicato a largo plazo.
Las regulaciones de sostenibilidad y reciclabilidad favorecen al vidrio
La Unión Europea exige ahora que el 75 % de los envases farmacéuticos sean reciclables para 2030, un umbral que el vidrio cumple sin dificultad. La ley de responsabilidad ampliada del productor de California incrementa los costes de los formatos no reciclables a partir de mediados de 2025, impulsando a las farmacéuticas estadounidenses hacia el vidrio. Las evaluaciones del ciclo de vida de la ISO en 2025 mostraron una reducción del 22 % en las emisiones de los viales de vidrio cuando existe infraestructura de reciclaje. Las principales compañías farmacéuticas se han comprometido a lograr un 100 % de envases primarios reciclables para 2030, designando el vidrio como material de referencia en sus planes estratégicos. El borrador de las normas chinas sobre contenido reciclado está impulsando la inversión en el procesamiento de vidrio reciclado, ampliando así el argumento a favor de la sostenibilidad a nivel mundial.
La cadena de frío del ARNm necesita vidrio de expansión ultrabaja
Las vacunas de ARNm deben resistir un almacenamiento de -80 °C a -20 °C, condiciones que agrietan el vidrio sódico-cálcico, por lo que las farmacéuticas especifican borosilicato de expansión ultrabaja con coeficientes inferiores a 3.3 × 10⁻⁶ K⁻¹. Los viales de SCHOTT con RFID registran el historial de temperatura, lo que reduce el deterioro en un 14 % en los pilotos europeos. Pfizer y BioNTech ampliaron la producción a 4 millones de dosis anuales para mediados de 2025, cada una en viales de 2 ml, cumpliendo con las exigentes especificaciones de expansión. El gasto de salud pública estadounidense de 1.8 millones de dólares en infraestructura de ultrafrío en 2025 subvenciona indirectamente el vidrio de alta calidad (HHS.GOV). Los centros de fabricación descentralizados en regiones emergentes están creando una nueva demanda de viales que cumplen con las normas a medida que se implementan las transferencias de tecnología.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los viales de polímeros canibalizan la cuota de mercado del vidrio. | -0.9% | Norteamérica y europa | Mediano plazo (2 a 4 años) |
| Los retiros por fragilidad o rotura aumentan el costo | -0.7% | Regiones de fabricación de alto volumen en todo el mundo | Corto plazo (≤2 años) |
| Los hornos de alto consumo energético se enfrentan a un precio del carbono | -0.5% | Europa, Asia-Pacífico, América del Norte | Largo plazo (≥4 años) |
| Lixiviación de iones de sodio en rellenos de terapia génica de pH alto | -0.4% | Norteamérica y europa | Mediano plazo (2–4 |
| Fuente: Inteligencia de Mordor | |||
Los viales de polímeros canibalizan la cuota de mercado del vidrio.
Los viales de polímero de olefina cíclica aumentaron al 12% del segmento de inyectables de moléculas pequeñas en 2025, beneficiándose de un peso un 60% menor y resistencia a la rotura que reduce las pérdidas de transporte. [3] West Pharmaceutical Services, “Containment Solutions”, westpharma.com La aceptación de la FDA para 18 medicamentos terminados reduce el riesgo regulatorio y acelera la adopción. [4] Daikyo Seiko, “Crystal Zenith Technical Documentation”, daikyoseiko.com Los fabricantes de genéricos en India y China están trasladando la insulina y los antibióticos a contenedores de polímero para ahorrar costos, mientras que los protocolos revisados de la Farmacopea de los Estados Unidos aclararon las pruebas de extractables, legitimando aún más el formato USP.ORG. Sin embargo, la permeabilidad del polímero y el mayor costo unitario limitan su alcance a líquidos de pH neutro, preservando el liderazgo del vidrio en productos biológicos, vacunas y medicamentos liofilizados.
Los retiros por fragilidad o rotura aumentan el costo de mitigación de riesgos
La FDA documentó 27 retiradas de productos del mercado en 2024 relacionadas con la contaminación por partículas de vidrio, lo que representa un aumento del 18 % interanual, impulsando la adopción generalizada de la inspección 100 % automatizada. Las roturas durante el transporte representaron el 1.8 % de los envíos mundiales en 2025, con un total de 283 millones de dólares en pérdidas de producto. Formatos reforzados como el EZ-Fill de Stevanato reducen las roturas al 0.4 %, pero conllevan un sobreprecio del 22 %. Los compradores farmacéuticos están trasladando la responsabilidad a los proveedores de vidrio mediante cláusulas de garantía, reduciendo los márgenes y acelerando la transición hacia viales listos para usar que se someten a inspección antes de la entrega.
Análisis de segmento
Por tipo de material: El borosilicato tipo I se lleva la mayor parte
El borosilicato tipo I captó el 67.10 % de los ingresos en 2025, una ventaja basada en su probada compatibilidad con productos biológicos y vacunas sensibles. Se prevé que el mercado de viales y ampollas de vidrio farmacéutico, tanto para vidrio híbrido como con recubrimiento superficial, se expanda con mayor rapidez, gracias a recubrimientos que suprimen la delaminación en terapias génicas con pH alto. Este mercado responde a los cambios en la formulación de fármacos con mayor rapidez que muchas categorías de envases, ya que las solicitudes regulatorias ahora exigen datos de estabilidad del envase en las primeras etapas del desarrollo. Valor Glass, una innovación conjunta de Gerresheimer y Corning, impulsa este impulso al reducir a la mitad la rotura sin sacrificar la resistencia hidrolítica. Mientras tanto, las variantes de cal sódica siguen prestando servicios para usos veterinarios y de diagnóstico, lo que subraya que la migración de valor coexiste con la resiliencia de los productos básicos.
La demanda de silicato de aluminio está aumentando en las salas de llenado y acabado oncológicos, pero las temperaturas de fusión más altas se traducen en costos de producción que solo las indicaciones premium pueden absorber. Segmentos de nicho como el vidrio teñido de ámbar o de baja actina protegen los compuestos fotosensibles y, aunque pequeños, ofrecen márgenes de beneficio considerables. En todos los grados, el mercado de viales y ampollas de vidrio farmacéutico valora cada vez más el rendimiento documentado de los extraíbles, un requisito que anima a los proveedores globales a invertir en laboratorios analíticos cerca de los centros de distribución de los clientes. Esta dispersión geográfica también mitiga el riesgo en la cadena de suministro, una lección que se reforzó durante las interrupciones logísticas de la pandemia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: volumen de la vacuna frente a valor biológico
Las vacunas representaron la mayor porción de los ingresos en 2025, con un 46.43%, gracias a la solidez de los programas de inmunización rutinaria y de refuerzo. Sin embargo, los productos biológicos y biosimilares representan la trayectoria de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.57% hasta 2031, por lo que el mercado de viales y ampollas de vidrio farmacéutico se orientará hacia presentaciones más pequeñas, pero de mayor valor. La insulina sigue siendo importante, pero se está desplazando hacia los cartuchos para dispositivos, lo que reduce la demanda de viales independientes. Los inyectables de moléculas pequeñas aún absorben una cantidad significativa de vidrio, incluso cuando los formatos de olefinas cíclicas consumen volúmenes de productos básicos en anestesia y antibióticos.
Los reactivos de diagnóstico, aunque representan solo el 8% de las ventas, imponen estrictas exigencias de tolerancia y claridad a los envases, un atributo que se alinea con la creciente adopción de la automatización en los laboratorios. Los productos combinados que unen productos biológicos con dispositivos de administración están introduciendo viales con cierres de seguridad e integración de protectores de aguja, lo que añade complejidad y genera sobreprecios. En conjunto, estas tendencias subrayan que la combinación de aplicaciones, y no solo el volumen unitario, determinará las trayectorias de crecimiento de los ingresos.
Por el usuario final: La fabricación por contrato transforma el proceso de adquisiciones
Los fabricantes farmacéuticos controlaron el 60.71 % de los ingresos de 2025, pero están externalizando selectivamente el llenado y acabado de productos biológicos de nicho, una decisión que desplaza el poder adquisitivo hacia las organizaciones de desarrollo y fabricación por contrato. Las empresas de biotecnología, con una tasa de crecimiento anual compuesta (TCAC) del 7.63 %, dependen estructuralmente de la capacidad externalizada debido a la falta de salas de esterilización internas. Los viales listos para usar (LTU) permiten a estas empresas postergar la inversión en hornos de despirogenación y destinar capital al desarrollo clínico, lo que refuerza la demanda de viales y ampollas de vidrio listos para usar (LTU) en el mercado farmacéutico.
Los centros académicos y los hospitales conforman un nicho pequeño pero lucrativo, caracterizado por la frecuencia de pedidos de lotes pequeños y la demanda de plazos de entrega rápidos. Los proveedores que atienden este sector se diferencian por el soporte técnico y la flexibilidad horaria, en lugar de por la escala. Para todos los usuarios finales, la serialización y la visibilidad de la cadena de suministro son ahora expectativas básicas, lo que anima a los fabricantes de viales a integrar RFID y códigos ópticos en el punto de fabricación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología de fabricación: la eficiencia de la línea tubular se combina con la conveniencia de RTU
El conformado tubular dominó con un 71.21 % en 2025, gracias a su proceso continuo que alcanza alta velocidad y tolerancias ajustadas a un coste competitivo. Sin embargo, los viales estériles listos para usar presentan las mayores perspectivas de expansión, gracias a una tasa de crecimiento anual compuesta (TCAC) prevista del 7.12 %. El mercado de viales y ampollas de vidrio farmacéutico sopesa la prima por precio unitario de los viales listos para usar (LTU) frente al ahorro derivado de la eliminación de los pasos de lavado y esterilización, y la balanza de costes se inclina a favor de los viales listos para usar (LTU) cuando la utilización de la capacidad en las plantas de llenado y acabado es alta.
El vidrio moldeado sigue siendo indispensable para geometrías especiales, como los viales de doble cámara, un diseño frecuente en los kits de liofilizado con diluyente. La Alianza para Viales Listos para Usar (LTU) está estandarizando las dimensiones de los nidos y los recipientes para que los clientes farmacéuticos puedan abastecerse de dos fuentes sin necesidad de una nueva validación, lo que reduce el obstáculo para la adopción de RTU. Mientras tanto, los sistemas de manipulación robótica requieren una consistencia dimensional impecable, un requisito que se cumple con mayor facilidad con los formatos tubulares y RTU que con los envases moldeados.
Análisis geográfico
Mercado de viales y ampollas de vidrio farmacéutico en Norteamérica y Asia-Pacífico
Norteamérica representó el 37.64 % de los ingresos de 2025, una posición consolidada por la inigualable cartera de productos biológicos de Estados Unidos y los 1,847 ensayos clínicos con inyectables de la región, más que cualquier otra región. La demanda regional se beneficia además de las reservas de preparación para pandemias que garantizan contratos de viales a largo plazo. La cuota de mercado de viales y ampollas de vidrio farmacéutico en Asia-Pacífico está creciendo con mayor rapidez, impulsada por las ampliaciones de capacidad en China e India y un cambio estratégico de la producción de principios activos farmacéuticos a la exportación de dosis terminadas. Tan solo China añadió un 18 % de su capacidad de vidrio en 2025, lo que permitió a los proveedores locales acortar los plazos de entrega para los desarrolladores nacionales de CAR-T.
Mercado de viales y ampollas de vidrio farmacéutico en EMEA y Sudamérica
Europa, responsable del 28% de las ventas en 2025, se beneficia de las estrictas normas de la farmacopea que favorecen los grados de vidrio establecidos y una densa red de fabricantes contratados. El tamaño del mercado de viales y ampollas de vidrio farmacéutico en la región se ve reforzado por las continuas inversiones en la electrificación de hornos para cumplir con las crecientes obligaciones de fijación de precios del carbono. Sudamérica, Oriente Medio y África siguen siendo comparativamente pequeños, pero están integrados en las estrategias globales de suministro de vacunas que buscan la autosuficiencia regional. La aprobación de 14 biosimilares por parte de Brasil en 2025 y los incentivos de localización de Arabia Saudita son indicadores tempranos de la curva de demanda futura.
Mercado de viales y ampollas de vidrio farmacéutico de la ASEAN y Japón
La inversión transfronteriza también influye en la dinámica geográfica. La iniciativa conjunta Corning-SGD en Telangana pondrá 2.4 millones de unidades de capacidad anual al alcance del Sudeste Asiático para 2026, reduciendo las brechas en la cadena de suministro y desafiando las importaciones europeas. La orientación de Japón hacia proveedores multinacionales, a medida que su propia cartera de productos biológicos se amplía, ilustra cómo la armonización regulatoria puede reorientar los patrones de adquisición. En conjunto, las diferencias regionales en el costo de la energía, la regulación del carbono y la fiabilidad logística influyen cada vez más en las estrategias de abastecimiento, junto con las variables tradicionales de precio y calidad.
Panorama competitivo
La concentración del mercado es moderada: los cinco principales productores controlaban aproximadamente el 55% de la capacidad para 2025, pero sus rivales regionales en China e India están ganando cuota de mercado con precios hasta un 25% inferiores a los de las empresas europeas establecidas. Líderes a gran escala como SCHOTT y Gerresheimer practican la integración vertical, operando desde tubos de vidrio hasta líneas de recubrimiento, lo que garantiza el acceso a las materias primas y simplifica la validación para los compradores farmacéuticos. La adquisición del negocio de jeringas de Balda Medical por parte de Stevanato Group en 2025 amplía su presencia en dispositivos combinados, en línea con la tendencia de convergencia en la administración de fármacos.
La tecnología es un factor diferenciador fundamental. Los viales con codificación RFID de SCHOTT Pharma cumplen con los requisitos de serialización y permiten el seguimiento de la cadena de custodia, capacidades que les permitieron obtener contratos con tres de los 10 principales fabricantes de vacunas. La colaboración con Valor Glass de Gerresheimer aborda la delaminación, un fallo clave en productos biológicos de alto pH, y ya ha entrado en la fase final de ensayos. Al mismo tiempo, empresas líderes locales como Shandong Pharmaceutical Glass obtienen certificaciones nacionales que facilitan el acceso a programas de biosimilares en China y el Sudeste Asiático, lo que presiona los márgenes de los exportadores consolidados.
La experiencia regulatoria sigue siendo una barrera de entrada. La certificación Tipo I de la Farmacopea de los Estados Unidos, el reconocimiento del archivo maestro de medicamentos de la FDA y la preparación para las auditorías de la EMA requieren inversiones plurianuales en infraestructura analítica. Estos obstáculos frenan a los nuevos participantes, pero no los bloquean por completo; más bien, concentran la competencia entre las empresas capaces de demostrar rápidamente su cumplimiento. Los compromisos de sostenibilidad añaden otro eje de rivalidad, ya que los productores compiten por electrificar hornos o asegurar contratos de energía renovable para cumplir con las metas de cero emisiones netas de los clientes.
Líderes de la industria de viales y ampollas de vidrio farmacéutico
Gerresheimer AG
Corporación Nipro
SGD SA (SGD Farma)
SCHOTTAG
Grupo Stevanato SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: SCHOTT Pharma anunció una expansión de 150 millones de euros (170 millones de dólares) de sus instalaciones de Müllheim, Alemania, que aumentará la capacidad de viales listos para usar en un 30 % para el cuarto trimestre de 2027.
- Octubre de 2025: Stevanato Group inauguró una ampliación de 12,000 m² en Piombino Dese, Italia, añadiendo líneas EZ-Fill con inspección impulsada por IA que reduce las tasas de defectos en un 34%.
- Septiembre de 2025: Corning y SGD Pharma inauguran una planta de tubos de vidrio de 60 millones de dólares en Telangana, India, alimentada por electricidad renovable y diseñada para 2.4 millones de viales al año.
- Septiembre de 2025: SCHOTT Pharma activa una nueva línea de ampollas en Lukavac, Serbia, aumentando la producción de Europa del Este en 500 millones de unidades por año.
Alcance del informe de mercado global de viales y ampollas de vidrio farmacéutico
El informe de mercado de viales y ampollas de vidrio farmacéutico está segmentado por tipo de material (vidrio de borosilicato tipo I, vidrio sodocálcico tipo II o III, vidrio de silicato de aluminio, vidrio híbrido o con revestimiento superficial), aplicación (vacunas, insulina, productos biológicos y biosimilares, inyectables de moléculas pequeñas, reactivos de diagnóstico), usuario final (fabricantes farmacéuticos, empresas de biotecnología, CDMO o CMO, laboratorios de investigación y académicos, hospitales y clínicas), tecnología de fabricación (conformado de vidrio tubular, conformado de vidrio moldeado, vidrio estéril listo para usar) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio, África). Las previsiones de mercado se expresan en valor (USD).
| Vidrio de borosilicato tipo I |
| Vidrio sódico-cálcico tipo II o III |
| Vidrio de silicato de aluminio |
| Vidrio híbrido/con revestimiento de superficie |
| Vacunas |
| Insulina |
| Productos biológicos y biosimilares |
| Inyectables de moléculas pequeñas |
| Reactivos de diagnóstico |
| Fabricantes farmacéuticos |
| Empresas de biotecnología |
| CDMO/CMO |
| Laboratorios de investigación y académicos |
| Hospitales y Clínicas |
| Formación de vidrio tubular |
| Formación de vidrio moldeado |
| Listo para usar (RTU) Estéril |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | Emiratos Árabes Unidos |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | Nigeria |
| Kenia | ||
| Resto de África | ||
| Por tipo de material | Vidrio de borosilicato tipo I | ||
| Vidrio sódico-cálcico tipo II o III | |||
| Vidrio de silicato de aluminio | |||
| Vidrio híbrido/con revestimiento de superficie | |||
| por Aplicación | Vacunas | ||
| Insulina | |||
| Productos biológicos y biosimilares | |||
| Inyectables de moléculas pequeñas | |||
| Reactivos de diagnóstico | |||
| Por usuario final | Fabricantes farmacéuticos | ||
| Empresas de biotecnología | |||
| CDMO/CMO | |||
| Laboratorios de investigación y académicos | |||
| Hospitales y Clínicas | |||
| Por tecnología de fabricación | Formación de vidrio tubular | ||
| Formación de vidrio moldeado | |||
| Listo para usar (RTU) Estéril | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Medio Oriente | Saudi Arabia | Emiratos Árabes Unidos | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | Nigeria | |
| Kenia | |||
| Resto de África | |||
Preguntas clave respondidas en el informe
¿Cuál será la demanda mundial de viales de vidrio farmacéuticos en 2031?
Se prevé que el mercado de viales y ampollas de vidrio farmacéuticos alcance los 23.19 millones de dólares en 2031, expandiéndose a una CAGR del 6.54 % a partir de 2026.
¿Qué segmento de aplicaciones crecerá más rápido después de 2025?
Los productos biológicos y biosimilares muestran la CAGR proyectada más alta, del 7.57 %, gracias a los lanzamientos sostenidos de anticuerpos monoclonales y terapias celulares.
¿Por qué el borosilicato tipo I sigue siendo dominante a pesar de su mayor coste?
Su baja liberación de álcali evita la agregación de proteínas, cumpliendo con los estándares de la FDA y la Farmacopea Europea que los productos biológicos y las vacunas no pueden comprometer.
¿Qué región ofrece las perspectivas de crecimiento más fuertes?
Se espera que Asia-Pacífico registre una CAGR del 7.53 % hasta 2031, a medida que China e India amplían tanto la producción de vidrio como la fabricación de dosis terminadas.
¿Cómo abordan los proveedores los mandatos de sostenibilidad?
Los principales productores están electrificando hornos, aumentando el reciclaje de vidrio molido y ofreciendo paquetes de datos del ciclo de vida que documentan emisiones al menos un 22 % menores en comparación con los formatos de polímero.
¿Los viales de polímero superarán al vidrio en los inyectables?
Los formatos de polímeros están invadiendo los líquidos de moléculas pequeñas, pero siguen limitados por la permeabilidad y el costo, lo que mantiene al vidrio firmemente en el control de los productos biológicos, las vacunas y los medicamentos liofilizados.


