

Tamaño y participación en el mercado del software de gestión farmacéutica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.67 mil millones |
| Tamaño del mercado (2031) | USD 6.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.67% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de gestión farmacéutica por Mordor Intelligence
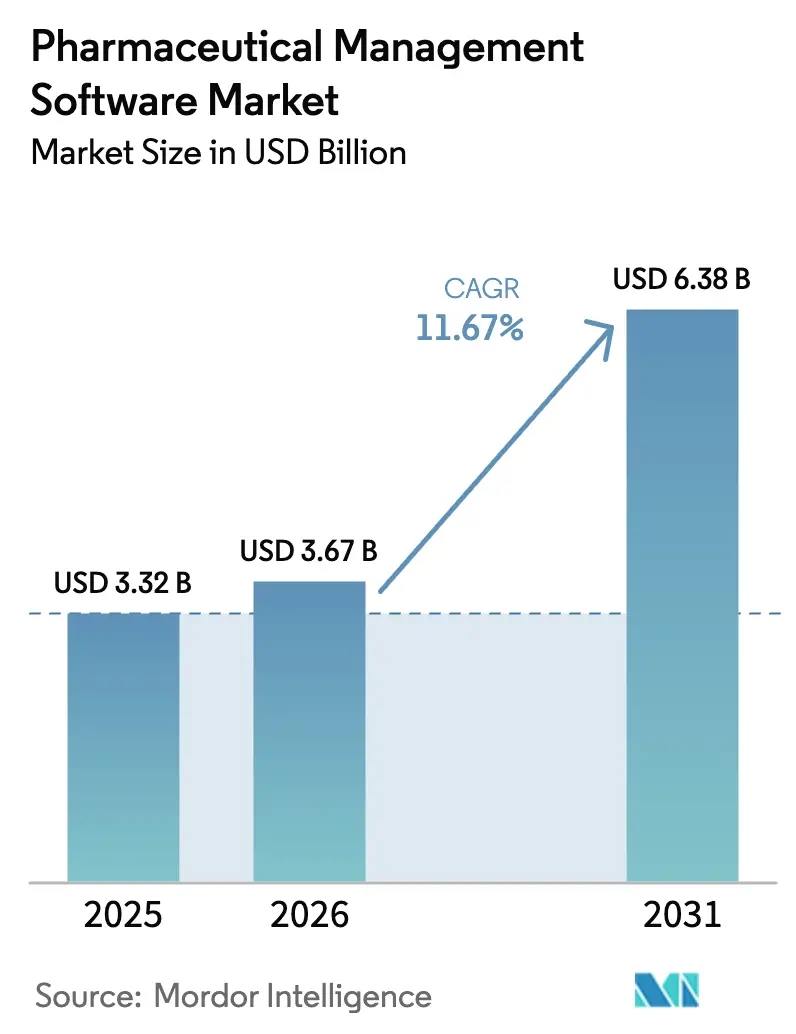
Se proyecta que el tamaño del mercado de software de gestión farmacéutica será de USD 3.32 mil millones en 2025, USD 3.67 mil millones en 2026 y alcanzará los USD 6.38 mil millones para 2031, creciendo a una CAGR del 11.67% de 2026 a 2031.
El aumento de los mandatos de cumplimiento global, la rápida migración hacia servicios en la nube validados y la creciente complejidad de los productos biológicos están acelerando el gasto en integraciones de plataformas que unifican datos de calidad, fabricación y regulatorios. Los proveedores que pueden integrar registros de auditoría inmutables, controles de acceso basados en roles y flujos de trabajo de firma electrónica en soluciones configurables están aprovechando las ventajas de ser pioneros, ya que las empresas revalidan los sistemas heredados para cumplir con el borrador ampliado del Anexo 11 de la Agencia Europea de Medicamentos. La demanda se ve reforzada por la expansión de los ensayos clínicos descentralizados que requieren la monitorización remota de pacientes, el consentimiento electrónico y flujos de trabajo de envío en tiempo real. Incidentes de ciberseguridad como la brecha de seguridad de Change Healthcare subrayan la necesidad de arquitecturas alineadas con la norma ISO 27001, lo que impulsa a los compradores hacia proveedores que combinan software con herramientas de seguridad de confianza cero. Paralelamente, las regulaciones de IA soberana en Europa y China están orientando el mercado de software de gestión farmacéutica hacia implementaciones híbridas en las que los datos confidenciales de genealogía de lotes permanecen en las instalaciones, mientras que las capas de análisis se ejecutan en nubes regionales.
Conclusiones clave del informe
- Por tipo de solución, los sistemas de ejecución de fabricación lideraron el mercado de software de gestión farmacéutica con una participación de mercado del 36.12 % en 2025. Se proyecta que las soluciones de gestión de calidad y cumplimiento se expandirán a una CAGR del 13.06 % hasta 2031, la más rápida entre todas las categorías.
- Por modelo de implementación, los sistemas locales representaron el 55.87 % del mercado de software de gestión farmacéutica en 2025, mientras que se prevé que los sistemas basados en la nube crezcan a una CAGR del 12.63 % hasta 203.1.
- Por usuario final, las compañías farmacéuticas tenían una participación del 61.03% del mercado de software de gestión farmacéutica en 2025; las empresas de biotecnología registraron la CAGR proyectada más alta, del 12.18% hasta 2031.
- Por geografía, América del Norte lideró con una participación en los ingresos del 41.18 % en 2025, mientras que Asia-Pacífico avanza a una CAGR del 14.71 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software de gestión farmacéutica
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El análisis predictivo de calidad impulsado por IA reduce los costos por fallas de lotes | + 3.2% | Global, concentrado en centros de fabricación avanzados | Mediano plazo (2-4 años) |
| Migración de ERP a la nube en las grandes farmacéuticas | + 2.8% | Global, con América del Norte y la UE liderando la adopción | Mediano plazo (2-4 años) |
| Aplicación obligatoria de la serialización y el seguimiento y rastreo en países de ingresos bajos y medios | + 2.4% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Corto plazo (≤ 2 años) |
| Mandatos de ciberresiliencia de los reguladores (FDA, EMA) | + 2.1% | Global, con una aplicación más estricta en los mercados desarrollados | Corto plazo (≤ 2 años) |
| La complejidad de la fabricación de productos biológicos impulsa la convergencia MES-ERP | + 1.8% | América del Norte y la UE, emergentes en APAC | Largo plazo (≥ 4 años) |
| Cambio hacia ensayos clínicos descentralizados y virtuales | + 1.5% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los estrictos mandatos de cumplimiento global aceleran las inversiones en validación de software
El borrador de la Agencia Europea de Medicamentos publicado en 2025 extendió el Anexo 11 de cinco a diecinueve páginas, obligando a los fabricantes a actualizar la lógica de la pista de auditoría, los protocolos de calificación de proveedores y las pruebas de integridad de datos. [1] Pharmaceutical Technology Staff, “EU Annex 11 Draft Update Expands Computerized System Requirements,” pharmaceutical-technology.com Estados Unidos continúa aplicando estrictamente 21 CFR Parte 11, con cartas de advertencia de 2024 que citan deficiencias de validación en el 23% de las inspecciones. La Serie de Informes Técnicos 1033 de la OMS codifica los principios ALCOA+, prohibiendo efectivamente las ediciones post hoc de los datos de lotes. La Administración Nacional de Productos Médicos de China ahora exige alojamiento local o acceso regulatorio en vivo para el software extranjero, endureciendo la supervisión de las plataformas multinacionales. En conjunto, estos mandatos están ampliando los presupuestos de validación e impulsando el mercado de software de gestión farmacéutica hacia suites configurables y listas para el cumplimiento.
La migración rápida a plataformas en la nube/SaaS equilibra la agilidad con la soberanía de los datos
La adopción de la nube está aumentando, pero los patrones divergen según la carga de trabajo. Las empresas norteamericanas impulsan los análisis comerciales a entornos de nube pública mientras mantienen los registros por lotes en las instalaciones para un control más estricto. [2] Oracle Corporation, “Tendencias de adopción de la nube para ciencias de la vida 2025”, oracle.com Veeva informó que el 78 % de los nuevos clientes de Vault QMS eligieron SaaS multiusuario en 2025, aunque el 64 % implementó Vault Manufacturing en instancias privadas para cumplir con las cláusulas de residencia. El RGPD de la Unión Europea y la pendiente Ley de IA generan una prima de costo del 15-20 % a medida que las organizaciones agregan controles de nube soberana. El lanzamiento de la nube soberana de SAP S/4HANA Life Sciences en octubre de 2025 demuestra el giro del proveedor hacia el cumplimiento regional. La inflación de SaaS, con un promedio del 8-12 % anual, está impulsando a los compradores de nivel medio a revisar la economía del ciclo de vida, lo que ralentiza las migraciones puramente a la nube en economías inflacionarias.
Crecimiento de arquitecturas de lotes de fragmentos de medicina personalizada y productos biológicos
La medicina personalizada está fragmentando los lotes en lotes para un solo paciente que aún requieren validación completa. Siemens señaló que el 42 % de los nuevos clientes de terapia celular requerían enlaces a historiales médicos electrónicos en 2025, una característica ausente en las líneas de moléculas pequeñas. Fabricantes por contrato como Lonza están invirtiendo en suites modulares como Siemens Opcenter Execution Pharma para orquestar campañas autólogas paralelas a gran escala.
La adopción obligatoria del registro electrónico de lotes elimina las desviaciones del papel
Se proyecta que el segmento de eBR se expandirá de USD 734.85 millones en 2026 a USD 1920 millones para 2035, a medida que los reguladores rechazan los flujos de trabajo en papel. La guía de integridad de datos de la FDA establece que los registros manuales no pueden proporcionar la misma evidencia contemporánea que los registros digitales validados. La encuesta de MasterControl de 2025 muestra que los usuarios de eBR redujeron el tiempo promedio de investigación de desviaciones de 28 a 11 días, liberando recursos de calidad para análisis proactivos. Los costos de implementación, que oscilan entre USD 500 000 y USD 2 millones, aún disuaden a algunas empresas medianas, pero las CDMO ofrecen plataformas prevalidadas para reducir las barreras de inversión de capital.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de implementación y validación | -1.4% | Global, agudo en mercados emergentes y empresas de nivel medio | Corto plazo (≤ 2 años) |
| Preocupaciones sobre ciberseguridad y soberanía de datos | -1.1% | Mandatos de residencia de datos en la UE y APAC, exposición a vulneraciones de seguridad en EE. UU. | Mediano plazo (2-4 años) |
| El mosaico regulatorio desencadena frecuentes ciclos de revalidación | -0.9% | Implementaciones multinacionales en jurisdicciones de la FDA, la EMA y la NMPA | Largo plazo (≥ 4 años) |
| Aumento del TCO de las suscripciones SaaS en mercados inflacionarios | -0.7% | Implementaciones intensivas de SaaS en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de implementación y validación limitan la adopción por parte de las empresas de nivel medio
Los presupuestos totales de los proyectos varían desde USD 1.5 millones para QMS de un solo sitio hasta más de USD 10 millones para implementaciones de MES-ERP empresariales, impulsados por las calificaciones de instalación, operación y rendimiento. [3] Pharmaceutical Executive Editors, “Pharma Software Implementation Costs Range USD 1.5M to USD 10M,” pharmexec.com Las auditorías de proveedores del Anexo 11 europeo pueden agregar un 25% a los costos base en relación con las implementaciones no reguladas. Los consultores de validación externos facturan USD 1,200-2,500 por día, lo que prolonga los plazos para las empresas con experiencia interna limitada. Aunque las CDMO suministran entornos llave en mano y prevalidados, los clientes sacrifican la configurabilidad por la velocidad, lo que aumenta las preocupaciones de dependencia del proveedor.
Las preocupaciones sobre ciberseguridad y soberanía de datos fragmentan las topologías de implementación
El ransomware Change Healthcare de febrero de 2024 comprometió más de 100 millones de registros y costó 872 millones de dólares en remediación, lo que intensificó el escrutinio sobre las cadenas de software de terceros. El RGPD de la UE multa al 4% de los ingresos globales, mientras que la Ley de Seguridad de Datos de China obliga al alojamiento nacional de datos sanitarios sensibles, fragmentando las arquitecturas globales en silos regionales. Las empresas ahora exigen la certificación ISO 27001 y pruebas de penetración anuales como parte de los contratos de software, lo que aumenta los presupuestos operativos entre un 10% y un 15%.
Análisis de segmento
Por tipo de solución: Las suites de cumplimiento impulsan la adopción más allá del ERP tradicional
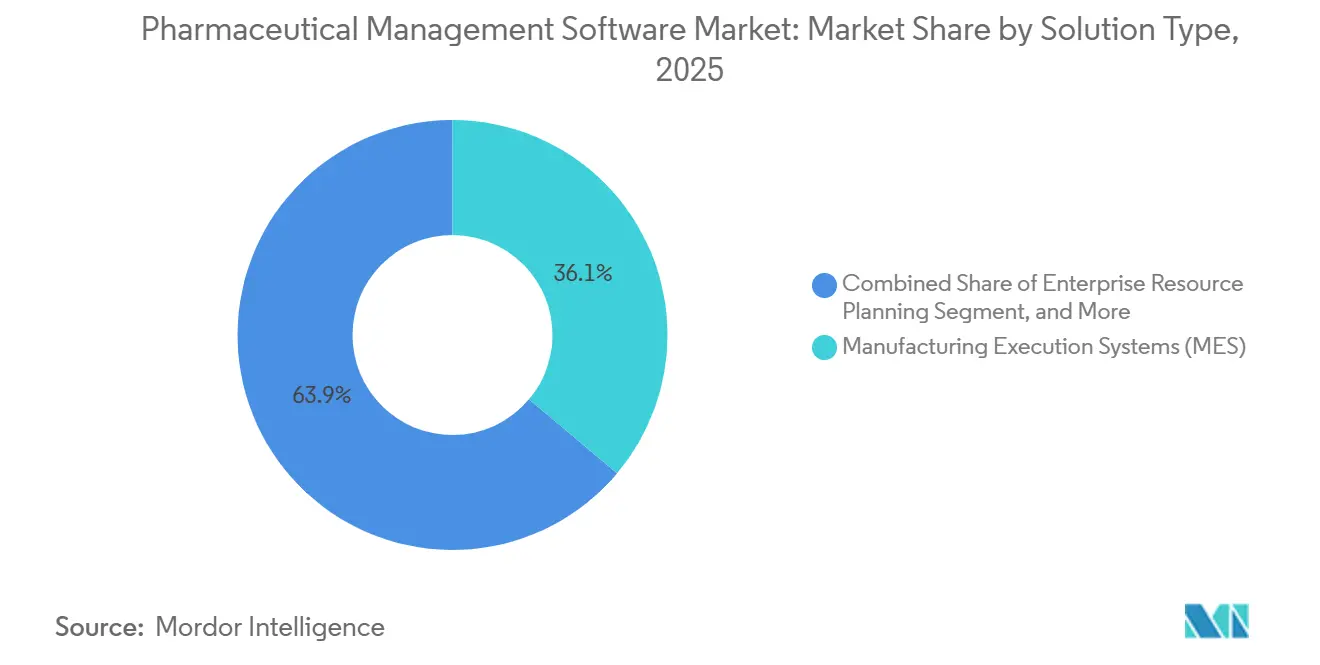
Los sistemas de ejecución de fabricación representaron el 36.12 % de la cuota de mercado del software de gestión farmacéutica en 2025, gracias a su capacidad para orquestar la ejecución de lotes en tiempo real, la integración de equipos y la genealogía de lotes en las salas estériles. Se proyecta que las plataformas de gestión de calidad y cumplimiento, incluyendo eBR, registren una tasa de crecimiento anual compuesta (TCAC) del 13.06 % hasta 2031, lo que refleja el énfasis regulatorio en los registros de auditoría inmutables y la cualificación de proveedores. La distribución del tamaño del mercado del software de gestión farmacéutica continúa cambiando, ya que las empresas priorizan las capas modulares y listas para el cumplimiento normativo en lugar de las extensas actualizaciones de ERP transaccionales. Esto se evidencia en el retraso del crecimiento de la planificación de recursos empresariales (ERP) en comparación con los nuevos módulos de calidad.
También está aumentando la demanda de suites de cadena de suministro e inventario que integran las reglas de serialización de la Ley de Seguridad de la Cadena de Suministro de Medicamentos de EE. UU. y la Directiva sobre Medicamentos Falsificados de la UE, lo que permite una cadena de custodia completa desde la adquisición de API hasta la dispensación en tiendas. Las aplicaciones para clientes y comerciales están captando una rápida acogida entre las empresas que pilotan programas directos al paciente y contratos basados en el valor. Los centros de gestión de conocimiento y datos se están consolidando como activos estratégicos, proporcionando repositorios unificados que admiten la detección de señales basada en IA y capturas instantáneas de evidencia real. El 64 % de las 20 principales empresas adoptarán Veeva Vault RIM para 2025.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por modelo de implementación: las arquitecturas híbridas equilibran el cumplimiento y la agilidad
Los sistemas locales representaron el 55.87 % en 2025, ya que los fabricantes reacios al riesgo conservan las cargas de trabajo validadas tras los firewalls de sus instalaciones para cumplir con las normas 21 CFR Parte 11 y Anexo 11. No obstante, las instancias en la nube representan el segmento de mayor crecimiento del mercado de software de gestión farmacéutica, con una tasa de crecimiento anual compuesta (TCAC) del 12.63 % hasta 2031, ya que el SaaS multiusuario acelera las actualizaciones y facilita la preparación para auditorías. Las empresas están optando ampliamente por topologías híbridas en las que los núcleos de fabricación y calidad permanecen locales o en zonas de nube soberana, mientras que los análisis, la colaboración y los portales de proveedores residen en nubes públicas a gran escala.
El RGPD y las leyes de localización de datos de China obligan a utilizar centros de datos regionales, lo que añade hasta un 20 % de sobrecarga de infraestructura y complica aún más las implementaciones multicloud. El lanzamiento por parte de SAP en 2025 de las nubes soberanas de ciencias de la vida S/4HANA en Alemania, Francia y Emiratos Árabes Unidos refleja el reconocimiento por parte de los proveedores de que la localización es innegociable para los registros regulados. La persistente inflación de precios de SaaS, del 8 % al 12 % anual, obliga a los compradores a comparar los modelos de suscripción con las licencias perpetuas en los análisis de costes totales, lo que en ocasiones puede ralentizar las migraciones entre empresas de mediana capitalización.
Por el usuario final: Las empresas de biotecnología aceleran la adopción digital
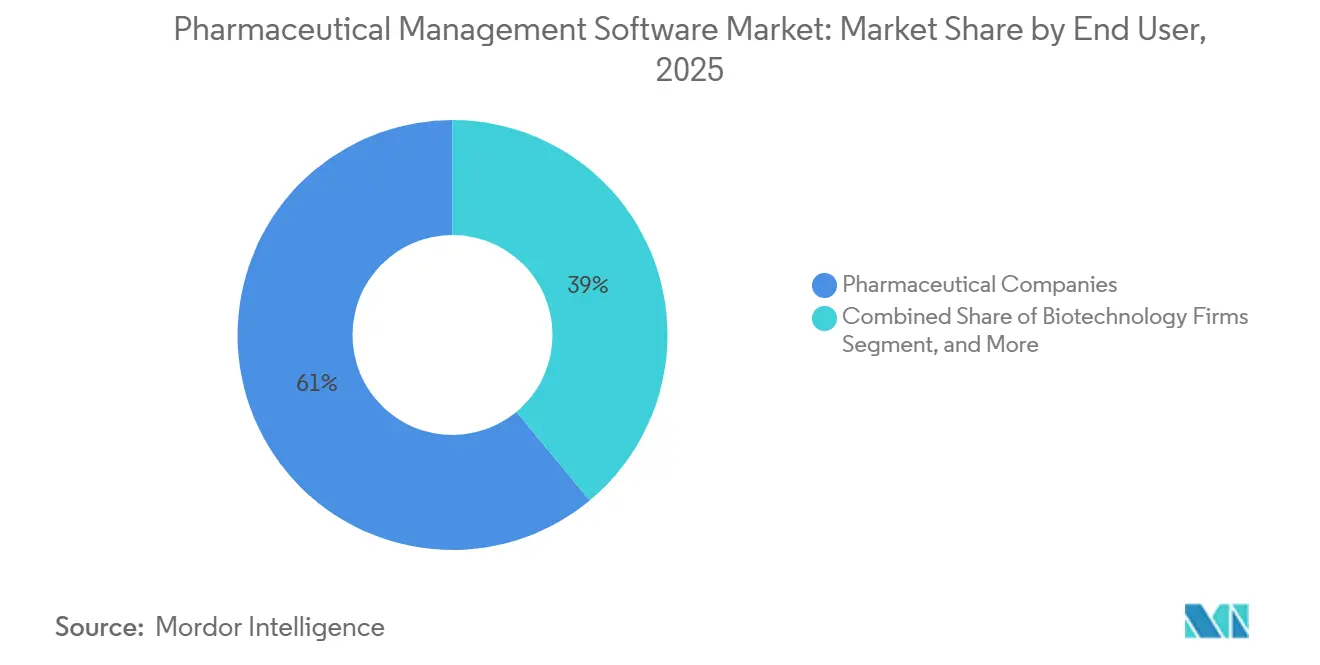
Las compañías farmacéuticas representaron el 61.03 % de los ingresos de 2025; sin embargo, se prevé que las empresas de biotecnología presenten una tasa de crecimiento anual compuesta (TCAC) del 12.18 %, superando a todos los demás segmentos, debido a que las terapias celulares y génicas requieren flujos de trabajo altamente configurables que los sistemas MES tradicionales no pueden soportar. Las CDMO y CMO están escalando las inversiones en software para acortar los tiempos de liberación de lotes y diferenciar las ofertas de capacidad, como lo demuestra la expansión de Visp de Lonza por USD 580 millones, que utiliza Siemens Opcenter para orquestar ejecuciones autólogas paralelas.
Las CRO intensifican sus inversiones en paquetes de gestión de ensayos clínicos a medida que los estudios descentralizados desplazan los modelos basados en centros. Hospitales y clínicas siguen siendo un grupo de compradores emergente, pero muestran un creciente interés en herramientas de automatización de farmacias que se integran con sistemas de historiales clínicos electrónicos, especialmente para terapias personalizadas que requieren la validación de la cadena de identidad en la cabecera del paciente. En conjunto, estos patrones de compra en evolución están ampliando el mercado potencial del software de gestión farmacéutica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
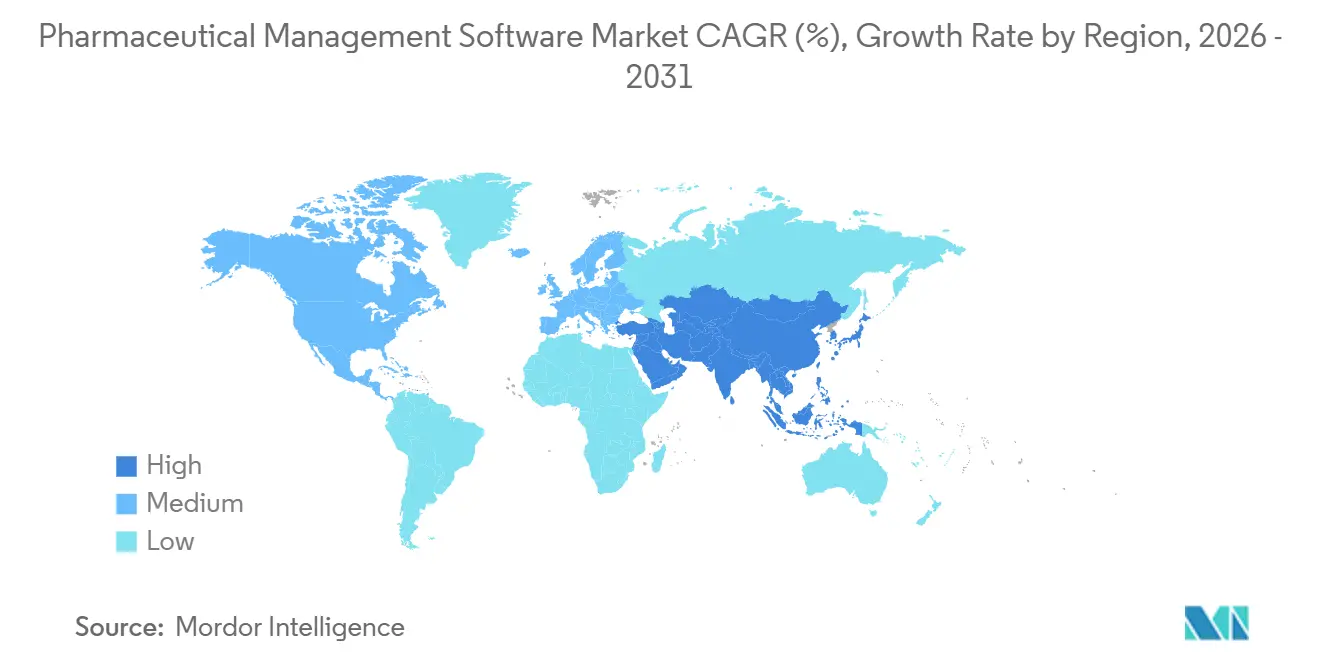
Norteamérica mantuvo una participación del 41.18% en 2025, impulsada por una sólida cartera de productos biológicos, la estricta aplicación de la Parte 11 y la adopción temprana de suites de calidad SaaS que acortan los ciclos de validación. Estados Unidos alberga la mayoría de las plantas de terapia celular y génica a escala comercial del mundo, lo que impulsa la demanda de integración de equipos en tiempo real y seguimiento genealógico en cadena de frío. El sector de CDMO de Canadá está creciendo debido a las tendencias de nearshoring, aunque la escasez de expertos está prolongando los plazos de validación. México se beneficia de la proximidad a los mercados estadounidenses, pero se encuentra rezagado en la adopción de software avanzado, principalmente debido al menor tamaño de sus plantas y a los limitados presupuestos de capital. Infracciones de alto perfil, como el incidente de Change Healthcare, están impulsando la adopción de la norma ISO 27001 y el Marco del NIST en toda la región.
Europa está revalidando las plataformas heredadas debido a que el borrador del Anexo 11, publicado en 2025, eleva los umbrales de integridad de datos y auditoría de proveedores. Alemania, Francia y el Reino Unido lideran los pilotos de convergencia MES-ERP vinculados a los programas de la Industria 4.0, mientras que el RGPD y la Ley de IA exigen configuraciones de nube soberana que incrementan el gasto de implementación entre un 15 % y un 20 % en comparación con la arquitectura basada exclusivamente en la nube pública. Los fabricantes medianos se enfrentan a costes de implementación de entre 1.5 y 10 millones de dólares para implementaciones validadas, lo que impulsa la externalización a CDMO con sistemas llave en mano.
La región Asia-Pacífico crece a una tasa de crecimiento anual compuesta (TCAC) del 14.71 % hasta 2031, impulsada por la aplicación por parte de China de controles de integridad de datos que exigen el alojamiento local y el acceso de los reguladores en tiempo real. El sector CDMO de India invirtió 2.1 millones de dólares en capacidad en 2024, adoptando plataformas MES para asegurar la aprobación de las exportaciones. Japón avanza en la adopción del registro electrónico de lotes, aunque la preferencia cultural por las soluciones locales modera la adopción de SaaS. Corea del Sur y Australia amplían su capacidad en el sector de productos biológicos mediante suites MES avanzadas para la orquestación de procesos en tiempo real. Mientras tanto, el mercado de software de gestión farmacéutica cobra impulso en Oriente Medio y Sudamérica, a medida que los gobiernos buscan la autosuficiencia en el suministro de medicamentos, aunque la menor presencia de plantas y la falta de personal cualificado moderan las trayectorias de crecimiento.

Panorama regulatorio
Los requisitos regulatorios globales para los sistemas informatizados GxP siguen influyendo en las prioridades de adquisición y validación del software de gestión farmacéutica. En Estados Unidos, la Parte 11 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 11) y el Anexo 11 de las Buenas Prácticas de Fabricación (BPF) en entornos alineados con la UE configuran los requisitos de registro de auditoría, acceso basado en roles y firma electrónica. El marco de Garantía de Software Informático (CSA) de la FDA respalda un enfoque basado en el riesgo para la validación del software de sistemas de producción y calidad, mientras que las normas de integridad de datos (por ejemplo, los principios ALCOA+ a los que se hace referencia en la guía de BPF de la OMS) aumentan las expectativas en torno a los registros electrónicos, el control de cambios y el manejo de excepciones rastreables.
En Europa, la reforma legislativa farmacéutica de la UE en curso avanzó mediante un acuerdo político en diciembre de 2025, y 2026 trajo actualizaciones operativas como el marco de variaciones revisado que entró en vigor el 15 de enero de 2026 y las actualizaciones de implementación planificadas vinculadas a las reglas de detección de señales de EudraVigilance en el segundo trimestre de 2026. Canadá mantiene una guía al estilo del Anexo 11 de las GMP para sistemas informatizados, y la ANVISA de Brasil mantiene las expectativas de los sistemas informatizados a través de su reglamentación de GMP, reforzando la necesidad de configuraciones implementables globalmente y listas para la inspección. En Estados Unidos, las propuestas legislativas de 2026 centradas en la transparencia del origen de los medicamentos y las propuestas de política de la FDA en torno a la identificación única de las instalaciones apuntan a requisitos más estrictos de datos de procedencia de la cadena de suministro y fabricación, lo que aumenta el valor de los datos maestros interoperables, la genealogía y las funciones de informes en las plataformas reguladas.
Panorama competitivo
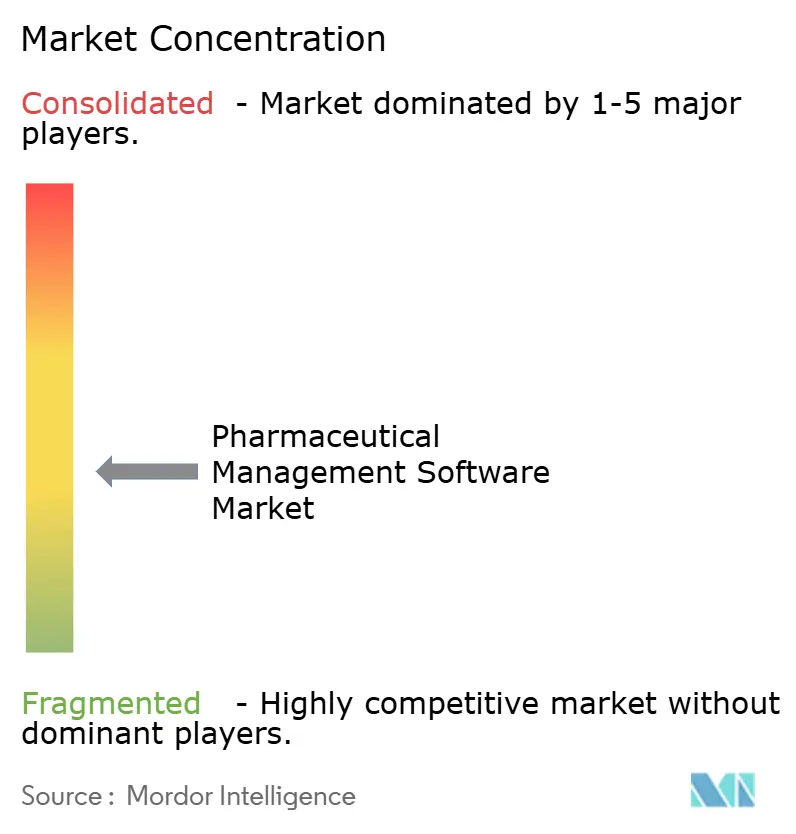
El mercado permanece moderadamente fragmentado, pero la consolidación está en auge a medida que los compradores prefieren plataformas integradas que convergen MES, QMS y datos regulatorios. SAP, Oracle y Microsoft, empresas líderes en planificación de recursos empresariales, amplían las nubes para ciencias de la vida con opciones soberanas y análisis de IA para mantener su cuota de mercado. Especialistas verticales como Veeva Systems, MasterControl, Siemens y Dassault Systèmes siguen ganando terreno al integrar contenido validado, plantillas de implementación rápida y modelos de datos específicos para cada sector. Veeva reveló que el 78 % de los nuevos clientes de QMS seleccionaron SaaS en 2025 para actualizaciones automáticas, pero dos tercios optaron por instancias privadas de Vault Manufacturing para cumplir con los requisitos de residencia.
Siemens y Dassault Systèmes dominan la fabricación de productos biológicos gracias a sus sistemas MES basados en recetas, capaces de procesar lotes inferiores a 100 unidades, mientras que Rockwell Automation y Emerson integran la automatización a nivel de planta con la TI empresarial para CDMO multisitio. Los proveedores se diferencian en ciberseguridad, ofreciendo certificación ISO 27001, arquitecturas de confianza cero y pruebas de penetración posteriores a incidentes como la brecha de seguridad de Change Healthcare. Los disruptores de bajo código se dirigen a compradores de nivel medio con una configuración rápida del flujo de trabajo que reduce los gastos generales de validación, pero las grandes farmacéuticas se mantienen cautelosas debido a los riesgos para las patentes y la integridad de los datos.
Las innovaciones de espacio blanco incluyen la gestión de desviaciones asistida por IA, la serialización de blockchain para mercados emergentes y el mantenimiento predictivo que correlaciona el estado del equipo con las métricas de calidad del lote.
Líderes de la industria del software de gestión farmacéutica
AssurX, Inc.
AXFuente
EtQ Management Consultants, Inc.
Dassault Systèmes SE
IQVIA Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: AXSource brindó soporte para la puesta en marcha de SAP S/4HANA como parte de la gestión de proyectos del cliente, y la implementación se realizó el 1 de abril de 2026. Esta actividad pone de manifiesto la continua demanda de servicios validados de modernización e integración de ERP que conectan los procesos regulados de calidad y fabricación con las plataformas empresariales.
- Enero de 2025: Veeva y Zifo anunciaron una alianza para acelerar la modernización del control de calidad mediante la integración de la informática de laboratorio con los paneles de control de calidad empresariales. Esta colaboración busca agilizar la conectividad entre los datos de control de calidad y los flujos de trabajo de calidad, facilitando la captura electrónica de evidencia y una preparación más estandarizada para las inspecciones en todas las instalaciones.
- Agosto de 2024: Valsoft adquirió Anju Software para expandir su presencia en el mercado de software de gestión regulatoria y de calidad. Esta operación permitió una mayor integración de paquetes de software en flujos de trabajo centrados en el cumplimiento normativo, reforzando la dinámica de consolidación a medida que los compradores buscan menos proveedores y plataformas más integradas.


Alcance del informe del mercado global de software de gestión farmacéutica
El software de gestión de calidad es un sistema automatizado que ayuda a una organización a alcanzar sus políticas y objetivos de calidad, tal como se describe en el alcance del informe. Puede utilizarse para diversos fines, como el seguimiento de documentos, la identificación de no conformidades, la aplicación de medidas correctivas y la gestión de empleados. El software de gestión de calidad garantiza que un producto mantenga su calidad y se fabrique de acuerdo con los estándares del sector.
El informe de mercado de software de gestión farmacéutica está segmentado por tipo de solución (planificación de recursos empresariales, sistemas de ejecución de fabricación, gestión de calidad y cumplimiento, gestión de la cadena de suministro e inventario, gestión comercial y de clientes, gestión del conocimiento y de datos), modelo de implementación (local, en la nube, híbrido), usuario final (empresas farmacéuticas, empresas de biotecnología, CDMO y CMO, CRO, hospitales y clínicas) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
| Planificación de recursos empresariales (ERP) |
| Manufacturing Execution Systems (MES) |
| Gestión de calidad/cumplimiento (QMS y eBR) |
| Gestión de la cadena de suministro/inventario |
| Cliente / Comercial (CRM, PBM) |
| Gestión de conocimientos y datos |
| En la premisa |
| Basado en la nube |
| Híbrido |
| Compañías farmacéuticas |
| Empresas de biotecnología |
| CDMO/CMO |
| CRO |
| Hospitales y Clínicas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de solución | Planificación de recursos empresariales (ERP) | |
| Manufacturing Execution Systems (MES) | ||
| Gestión de calidad/cumplimiento (QMS y eBR) | ||
| Gestión de la cadena de suministro/inventario | ||
| Cliente / Comercial (CRM, PBM) | ||
| Gestión de conocimientos y datos | ||
| Por modelo de implementación | En la premisa | |
| Basado en la nube | ||
| Híbrido | ||
| Por usuario final | Compañías farmacéuticas | |
| Empresas de biotecnología | ||
| CDMO/CMO | ||
| CRO | ||
| Hospitales y Clínicas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué CAGR se prevé para el gasto en plataformas que gestionan datos regulatorios, de fabricación y de calidad farmacéutica?
Se proyecta que el mercado de software de gestión farmacéutica crecerá a una tasa compuesta anual del 11.67 % entre 2026 y 2031.
¿Qué tipo de solución genera actualmente los mayores ingresos?
Los sistemas de ejecución de fabricación lideraron con una participación del 36.12 % en 2025.
¿Por qué las implementaciones híbridas están ganando terreno?
Los modelos híbridos permiten a las empresas mantener registros de lotes validados en las instalaciones para garantizar el cumplimiento mientras ejecutan análisis en nubes soberanas, equilibrando la agilidad con los mandatos de residencia.
¿Qué región se está expandiendo más rápidamente?
Se pronostica que Asia-Pacífico crecerá a una tasa anual compuesta (CAGR) del 14.71 % hasta 2031, impulsada por las inversiones manufactureras de China e India.
¿Cómo impactan los registros electrónicos de lotes en las investigaciones de desviaciones?
Las implementaciones de EBR han reducido el tiempo promedio de resolución de desviaciones de 28 días a 11 días al automatizar los flujos de trabajo de causa raíz.
Última actualización de la página:



