

Tamaño y participación en el mercado de software de fabricación farmacéutica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.01 mil millones |
| Tamaño del mercado (2031) | USD 7.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.55% CAGR |
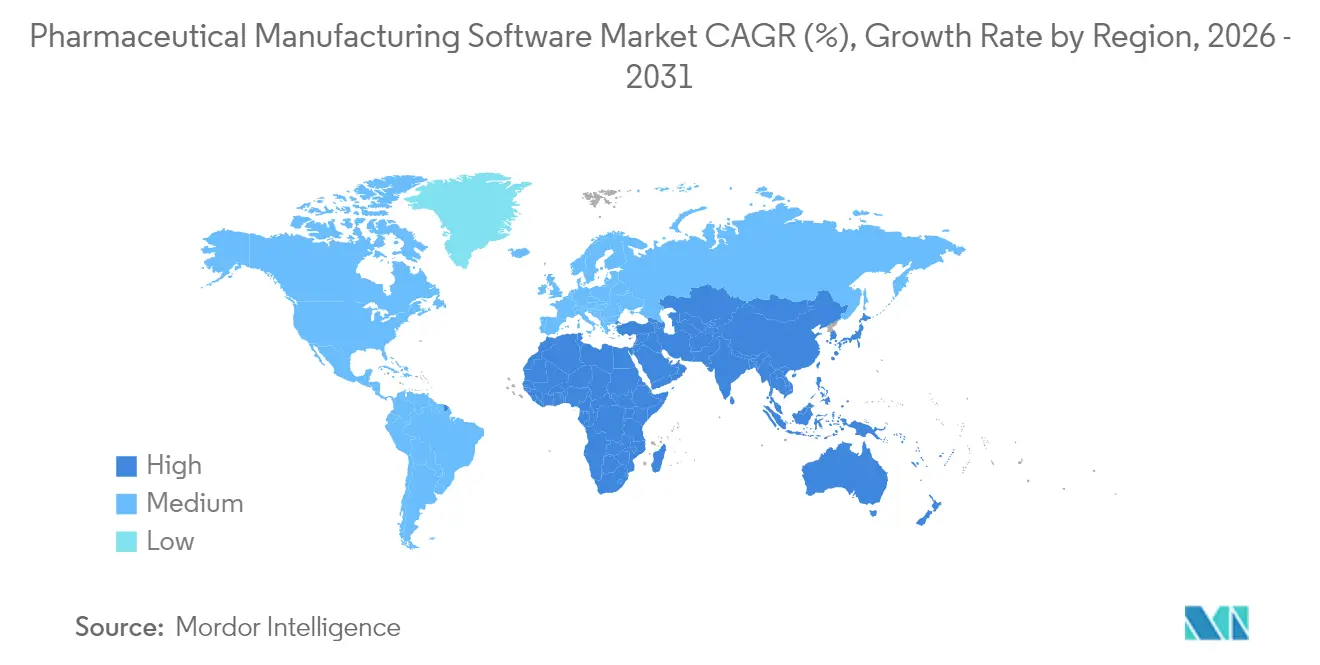
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
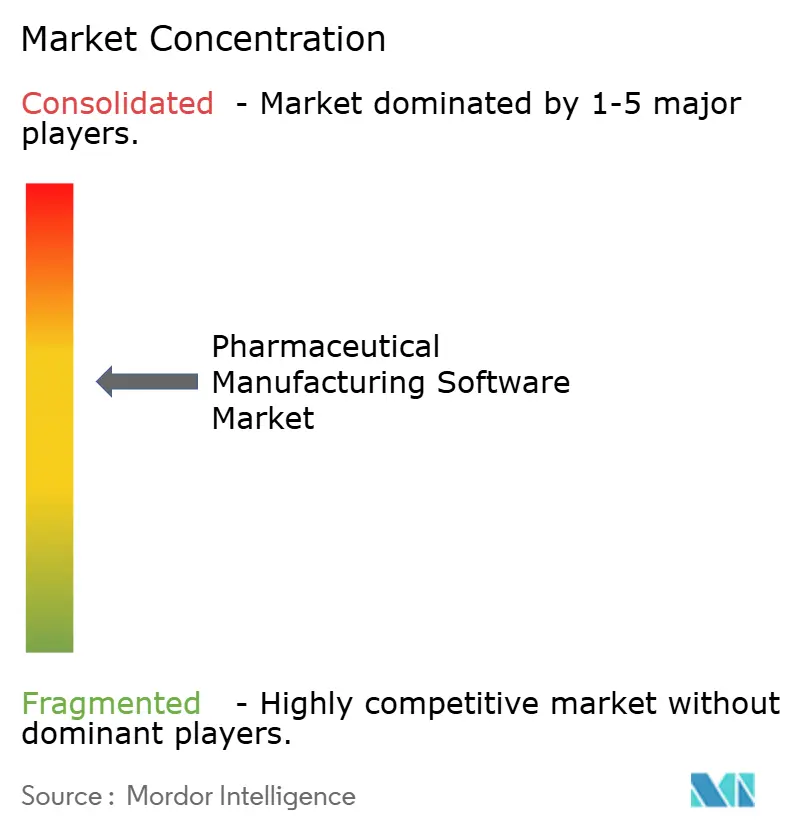
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de software de fabricación farmacéutica por Mordor Intelligence
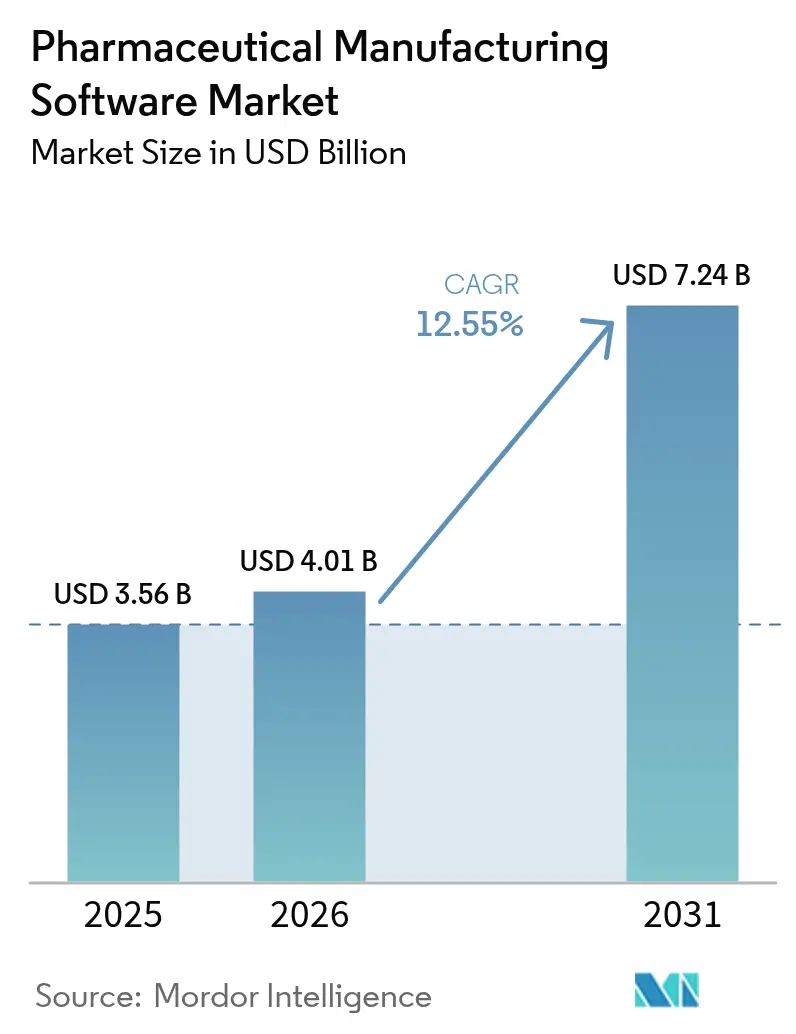
Se estima que el tamaño del mercado de software de fabricación farmacéutica en 2026 será de USD 4.01 mil millones, creciendo desde el valor de 2025 de USD 3.56 mil millones con proyecciones para 2031 que muestran USD 7.24 mil millones, creciendo a una CAGR del 12.55% durante 2026-2031.
Las crecientes expectativas regulatorias, la presión de los costos y la convergencia de la inteligencia artificial con los sistemas de ejecución de fabricación impulsan la demanda sostenida de plataformas digitales diseñadas específicamente para este fin. Los participantes de la industria están abandonando las soluciones heredadas fragmentadas para adoptar suites unificadas que ofrecen visibilidad en tiempo real, gestión automatizada de desviaciones y controles de calidad predictivos. La implementación de la nube crece rápidamente a medida que los fabricantes equilibran las necesidades de soberanía de datos con la escalabilidad necesaria para las operaciones en múltiples sedes. El impulso del segmento es mayor entre las pequeñas y medianas empresas (PYME), que ahora acceden a capacidades de nivel empresarial a través de modelos de suscripción, mientras que las organizaciones de desarrollo y fabricación por contrato (CDMO) aceleran la adopción de software para respaldar procesos especializados y transferibles. América del Norte mantiene el liderazgo en volumen gracias a la digitalización temprana impulsada por la FDA; sin embargo, Asia-Pacífico registra el crecimiento más rápido, ya que las expansiones de capacidad regional coinciden con los programas nacionales de fábrica digital.
Conclusiones clave del informe
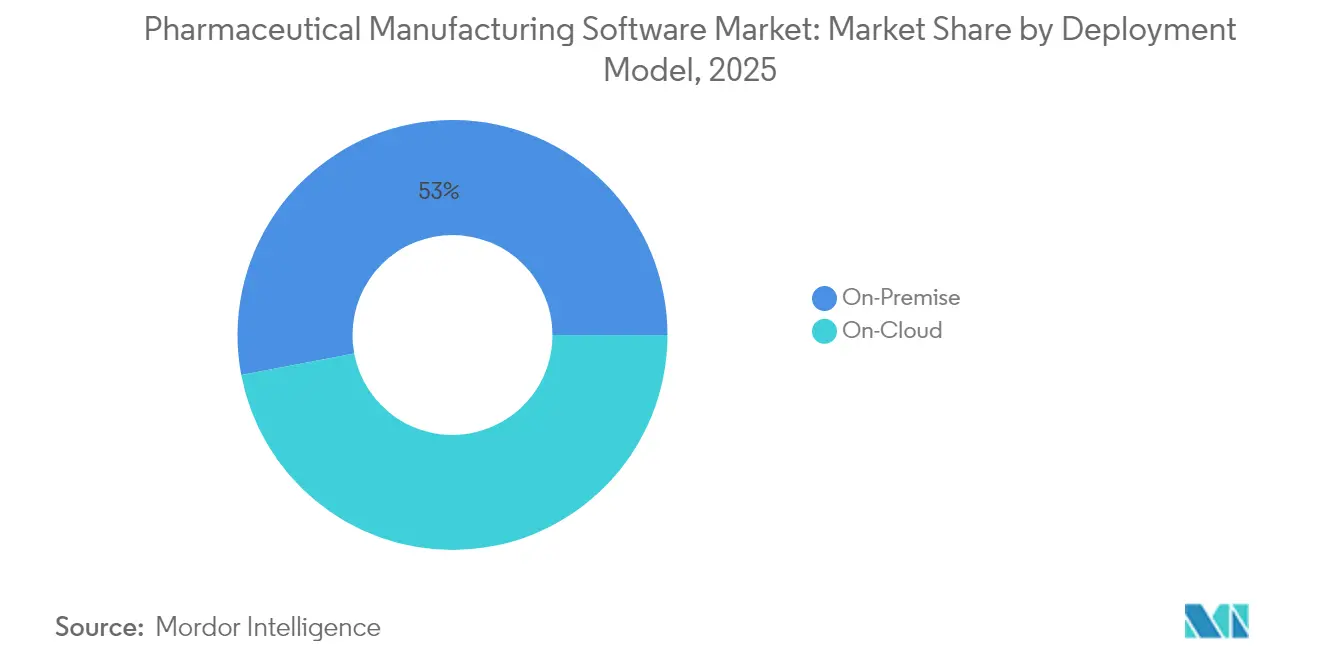
- Por modelo de implementación, las soluciones locales lideraron con el 52.98 % de la participación de mercado del software de fabricación farmacéutica en 2025, mientras que se proyecta que las implementaciones en la nube se expandirán a una CAGR del 13.28 % hasta 2031.
- Por tamaño de empresa, las grandes empresas tenían el 60.90% de la cuota de mercado del software de fabricación farmacéutica en 2025, mientras que se espera que las pymes registren la CAGR más alta del 14.29% hasta 2031.
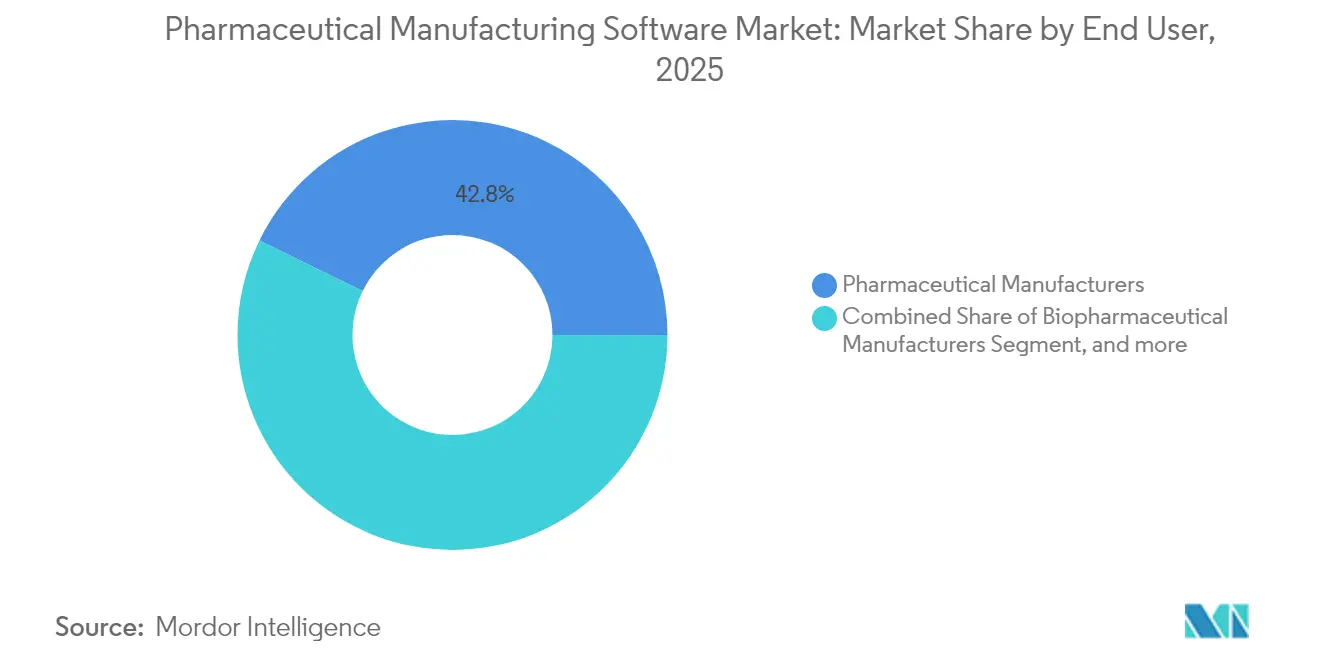
- Por usuario final, los fabricantes farmacéuticos tenían el 42.75% de la cuota de mercado de software de fabricación farmacéutica en 2025, mientras que los CDMO representan el segmento de más rápido crecimiento con un 14.88% a la misma CAGR hasta 2031.
- Por geografía, América del Norte controló el 40.35% de la participación en los ingresos del mercado de software de fabricación farmacéutica en 2025; Asia-Pacífico lidera la expansión futura con una CAGR del 15.18% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de software de fabricación farmacéutica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de la automatización | + 2.8% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los costos de producción de medicamentos | + 2.1% | Global, particularmente agudo en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Requisitos de cumplimiento normativo | + 3.2% | Global, liderado por las jurisdicciones de la FDA y la EMA | Corto plazo (≤ 2 años) |
| Avances en soluciones basadas en la nube | + 1.9% | América del Norte y Asia-Pacífico, con repercusión en Europa | Mediano plazo (2-4 años) |
| Demanda creciente de toma de decisiones basada en datos | + 1.7% | Global, con concentración en centros de innovación | Mediano plazo (2-4 años) |
| Expansión de las cadenas de suministro farmacéuticas | + 1.4% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de la automatización
Los fabricantes invierten en robótica y sistemas integrados de ejecución de fabricación (MES) para compensar la escasez de mano de obra e impulsar una calidad constante. Las herramientas de mantenimiento predictivo conectadas a MES reducen las paradas no planificadas hasta en un 25 % en instalaciones validadas. La fabricación continua, que sustituye las ejecuciones estáticas de lotes por flujos dinámicos, exige un software que recalcule las recetas en tiempo real y concilie los datos de los sensores en tiempo real con los registros electrónicos de lotes. Empresas japonesas han puesto a prueba suites de terapia celular totalmente automatizadas que conectan la robótica con MES para reducir los tiempos de ciclo y garantizar el cumplimiento normativo. La automatización también admite gemelos digitales con gran cantidad de datos para la optimización de procesos, lo que permite una ampliación más rápida cuando las terapias pasan de la fase clínica a la producción comercial.
Aumento de los costos de producción de medicamentos
Los productos biológicos de alto valor, las formulaciones complejas y la volatilidad de los precios de las materias primas aumentan la presión sobre los costos. Las plataformas de análisis avanzado simulan múltiples escenarios de producción, lo que ayuda a identificar tasas de ejecución óptimas y rendimientos de ingredientes. Las plantas que utilizan estos modelos han reportado reducciones del 15-20% en el desperdicio de materiales después de seis meses de operación. [1] NVIDIA Corporation, “Gefion Supercomputer Accelerates Pharmaceutical AI,” nvidia.com Los módulos de gestión de energía integrados en MES monitorean los servicios públicos en tiempo real, reduciendo el consumo sin comprometer los estándares de Buenas Prácticas de Fabricación (BPF). Estos ahorros compensan el aumento de los costos de los ingredientes especializados y ayudan a las instalaciones a cumplir con los compromisos de sostenibilidad corporativa.
Requisitos de cumplimiento normativo
La guía de la FDA sobre integridad de datos requiere registros electrónicos auditables y firmas electrónicas seguras, lo que impulsa la adopción generalizada de software validado que incorpora controles 21 CFR Parte 11. [2] US Food & Drug Administration, “Data Integrity and Compliance With Drug CGMP”, fda.gov La EMA de Europa enfatiza los principios de calidad por diseño, impulsando la demanda de plataformas que pueden demostrar la comprensión del proceso a lo largo del ciclo de vida de un producto. [3] Agencia Europea de Medicamentos, “GMP Annex 1 Revision”, ema.europa.eu Los mandatos de serialización en más de 50 jurisdicciones requieren módulos de seguimiento y localización integrados en MES para que los números de serie atraviesen el empaquetado, el almacenamiento y la distribución sin problemas. Las capas de inteligencia artificial ahora señalan desviaciones casi en tiempo real, reduciendo los retrasos en la liberación de lotes y minimizando el riesgo de cartas de advertencia.
Avances en soluciones basadas en la nube
Las nubes privadas virtuales específicas para la industria farmacéutica, certificadas según las normas GMP, han mitigado las preocupaciones de seguridad previas. Las arquitecturas híbridas ubican los datos maestros regulados localmente, mientras que utilizan la analítica en la nube para el análisis multivariable de procesos. Proveedores como Körber migraron su MES PAS-X a Microsoft Azure para ofrecer flexibilidad durante el escalado, acortando la implementación de meses a semanas en instalaciones nuevas. Las pymes prefieren los precios de suscripción que convierten las inversiones de capital en gastos operativos predecibles y les permiten acceder a actualizaciones funcionales frecuentes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de implementación | -1.8% | Global, especialmente grave para las PYMES | Corto plazo (≤ 2 años) |
| Integración compleja con sistemas heredados | -2.1% | Global, concentrado en mercados establecidos | Mediano plazo (2-4 años) |
| Inquietudes sobre la privacidad y la seguridad de los datos | -1.4% | Global, con mayor enfoque en la UE y América del Norte | Mediano plazo (2-4 años) |
| Falta de estandarización | -1.2% | Global, más pronunciado en los mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de implementación
Los gastos de validación pueden superar las tarifas iniciales de licencia hasta en un 300%, ya que cada cambio de código exige documentación que satisfaga a los auditores de BPM. Las empresas más pequeñas suelen externalizar la implementación y la validación a integradores especializados, lo que aumenta el presupuesto total del proyecto. Si bien la rentabilidad a largo plazo suele superar el 25% gracias al aumento de la productividad y la reducción de los fallos de cumplimiento, las limitaciones de flujo de caja a corto plazo aún disuaden a algunos compradores primerizos. Los incentivos fiscales gubernamentales para las inversiones en fábricas digitales han comenzado a reducir la barrera en mercados selectos.
Integración compleja con sistemas heredados
Muchas plantas aún utilizan herramientas de control de supervisión y adquisición de datos (SCADA) a medida, desarrolladas hace décadas, sin interfaces de programación de aplicaciones estandarizadas. La armonización de estos sistemas con los sistemas MES modernos requiere middleware personalizado y meticulosas tareas de migración de datos para evitar la pérdida de registros históricos de lotes. Mantener el estado de validación durante las implementaciones por etapas añade ciclos de prueba y documentación adicionales. Las empresas suelen optar por implementaciones modulares, pero los silos de datos provisionales pueden persistir hasta que se complete la migración, lo que reduce temporalmente la visibilidad en tiempo real en las redes multisitio.
Análisis de segmento
Por modelo de implementación: la nube cobra impulso a pesar del dominio local
Las plataformas locales mantuvieron el 52.98 % del mercado de software para la fabricación farmacéutica en 2025, ya que los grandes fabricantes prefieren el control directo de la infraestructura validada. Sin embargo, se prevé que las soluciones en la nube crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.28 %, lo que refleja la mejora de las certificaciones de ciberseguridad y la aceptación de los entornos de nube privada virtual por parte de los organismos reguladores. Los modelos híbridos dominan los nuevos proyectos, lo que permite que los registros de lotes maestros permanezcan en las instalaciones mientras los análisis se ejecutan en la nube para satisfacer las necesidades de computación en ráfagas.
La adopción de la nube también beneficia a las pymes que carecen de recursos dedicados en centros de datos. El precio de suscripción reduce la inversión de capital y las plantillas de validación integradas acortan los plazos de calificación. Las empresas globales adoptan arquitecturas multiusuario para armonizar los procesos en todas las líneas de producto, lo que impulsa la demanda de marcos de interfaz de programación de aplicaciones (API) abiertos que integran MES con la planificación de recursos empresariales (ERP) y los sistemas de gestión de información de laboratorio. Los proveedores ahora integran canales de operaciones de aprendizaje automático para perfeccionar continuamente los modelos de calidad predictiva, lo que refuerza la propuesta de valor de MES en la nube.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tamaño de empresa: las pymes impulsan el crecimiento a pesar del dominio de las grandes empresas
Las grandes corporaciones dominaron el 60.90 % del mercado de software para la fabricación farmacéutica en 2025, aprovechando el apoyo de equipos de TI globales para implementar suites uniformes en decenas de plantas. Estas empresas priorizan los hilos digitales integrales que conectan el desarrollo inicial con la producción comercial. Sin embargo, se espera que las pymes avancen a una tasa de crecimiento anual compuesta (TCAC) del 14.29 %, a medida que el aprovisionamiento en la nube y las arquitecturas modulares reducen las barreras de entrada.
Para las pymes, los flujos de trabajo GMP preconfigurados minimizan la carga de validación, mientras que los paneles de control basados en roles simplifican la adopción por parte del usuario. Los ciclos de implementación pueden concluir en menos de nueve meses, en comparación con las implementaciones plurianuales en grandes multinacionales. Los inversores reconocen la oportunidad; QbDVision obtuvo 13 millones de dólares en 2025 para acelerar la implementación de su plataforma Digital CMC para fabricantes biofarmacéuticos del mercado medio (finsmes.com). A medida que las pymes escalan la producción de terapias nicho, suelen requerir tamaños de lote flexibles, que el MES en la nube admite mediante computación elástica y conectores estándar para equipos de un solo uso.
Por el usuario final: Las CDMO lideran el crecimiento a medida que se acelera la subcontratación
Las compañías farmacéuticas tradicionales mantuvieron el 42.75 % de los ingresos en 2025, pero se proyecta que las CDMO se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 14.88 %, lo que las convierte en el grupo de usuarios finales de mayor crecimiento dentro del mercado de software para la fabricación farmacéutica. La externalización aumenta a medida que los innovadores se centran en el descubrimiento y confían la producción a socios especializados en procesamiento continuo, llenado y acabado aséptico o productos biológicos avanzados.
Las CDMO compiten en la diferenciación tecnológica, invirtiendo en sistemas MES mejorados con IA para ofrecer a los patrocinadores paneles de control predictivos de capacidad de proceso y rutinas aceleradas de transferencia de tecnología. Estos sistemas agilizan la incorporación de múltiples productos de clientes, a la vez que protegen los parámetros confidenciales del proceso en bóvedas de datos seguras. Las CDMO especializadas en productos biológicos implementan módulos de optimización de cultivos celulares que analizan la viabilidad, el título y los perfiles de metabolitos en tiempo real. Combinadas con el registro electrónico de lotes, estas capacidades acortan los ciclos de liberación de lotes y reducen el coste de los productos, lo que refuerza la importancia estratégica de las CDMO para la aceleración de la fase final del proceso de fabricación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de software para la fabricación de productos farmacéuticos
Norteamérica representó el 40.35 % de los ingresos del mercado de software para la fabricación farmacéutica en 2025. La estricta aplicación de la FDA a las directrices sobre integridad de datos impulsa la adopción generalizada de registros electrónicos de lotes y módulos de gestión de desviaciones listos para auditoría. La reciente expansión de Oracle de las aplicaciones de salud basadas en IA en Canadá ejemplifica el interés regional por las infraestructuras en la nube, y la empresa prevé un aumento del 70 % en las ventas relacionadas para 2025. Las instalaciones de Estados Unidos aprovechan las implementaciones de MES a nivel empresarial para sincronizar la producción en las plantas de productos biológicos y de moléculas pequeñas, lo que mejora la utilización de la capacidad y reduce los plazos de liberación de lotes.
Mercado de software para la fabricación farmacéutica en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 15.18 % hasta 2031. China e India modernizan sus plantas para cumplir con los estándares globales de buenas prácticas de fabricación (GMP), y los reguladores locales están alineando los marcos de integridad de datos para facilitar la concesión de licencias de exportación. Fabricantes japoneses lideran proyectos piloto de automatización regional; Chugai Pharmaceutical informa de reducciones en la duración del ciclo de producción tras implementar un programa integrado de fábrica digital, mientras que Astellas formó una empresa conjunta con Yaskawa Electric para crear una plataforma de fabricación de terapia celular basada en robótica. Los subsidios gubernamentales para la adopción de la Industria 4.0 y la inversión extranjera directa en instalaciones de productos biológicos totalmente nuevas impulsan aún más la demanda regional de software.
Mercado europeo de software para la fabricación farmacéutica
Europa mantiene un impulso constante gracias a que las directrices de la EMA promueven la calidad desde el diseño y la sostenibilidad. Los clústeres alemanes atraen capital fresco de empresas multinacionales que buscan ecosistemas de producción avanzados, y el mercado regional favorece las plataformas que monitorizan las emisiones de carbono en tiempo real. Las complejidades de la cadena de suministro derivadas del Brexit impulsan la adopción de soluciones de visibilidad para gestionar la documentación de lotes entre canales. Las implementaciones nativas de la nube cobran impulso a medida que se atenúan las preocupaciones sobre la soberanía de los datos dentro de los centros de datos europeos.
Mercado de software para la fabricación de productos farmacéuticos en Oriente Medio, África y Sudamérica
Oriente Medio y África, así como Sudamérica, siguen siendo emergentes, pero muestran una creciente adopción a medida que los productores nacionales buscan certificaciones internacionales de calidad. Los incentivos de la Estrategia Industrial Nacional de Arabia Saudita y la hoja de ruta de salud digital de Brasil fomentan la inversión en sistemas de gestión de la demanda (MES) validados; sin embargo, las limitaciones de capital y la escasez de mano de obra cualificada frenan la adopción a corto plazo. Los proveedores que ofrecen soluciones modulares basadas en suscripción están bien posicionados para captar a los primeros usuarios en estos mercados emergentes.
Panorama regulatorio
La regulación sigue siendo un catalizador clave para la adopción de plataformas de fabricación validadas que admiten registros electrónicos auditables, firmas electrónicas seguras y controles de integridad de datos conforme a las expectativas de las cGMP. En febrero de 2026, la FDA de EE. UU. publicó su guía definitiva sobre la Garantía de Software (CSA) para el software de Sistemas de Gestión de Producción y Calidad, reforzando un enfoque basado en el riesgo para las actividades de garantía del software utilizado en operaciones reguladas. Esto afecta la forma en que los fabricantes documentan y validan los cambios en los flujos de trabajo de MES, eBR y QMS.
En Europa, las prioridades de la inspección de la EMA se están volviendo más específicas en torno a los sistemas informatizados y el uso de IA en las BPF, lo que aumenta la carga de cumplimiento para los proveedores que incorporan análisis avanzados en la ejecución en planta. En enero de 2026, el Grupo de Trabajo de Inspectores de BPF/DPF de la EMA publicó un documento conceptual para revisar el Anexo 15 (Calificación y Validación), y el grupo continuó con el plan de trabajo de BPF 2026-2028 que prioriza las actualizaciones del Anexo 11 (Sistemas Informatizados) y el desarrollo de un nuevo Anexo 22 centrado en la Inteligencia Artificial, respaldado por un taller con múltiples partes interesadas en mayo de 2026. El trabajo de armonización paralelo bajo el ICH, incluido el ICH Q13 sobre fabricación continua y un documento de reflexión del ICH de marzo de 2026 sobre fabricación avanzada, también aumenta las expectativas en torno a una gobernanza de datos sólida, supervisión de modelos y estrategias de control de procesos trazables para el software que respalda la producción continua e híbrida.
Panorama competitivo
El mercado de software para la fabricación farmacéutica muestra una consolidación moderada a medida que los gigantes del software empresarial adquieren capacidades especializadas y los proveedores de nicho innovan en torno a arquitecturas nativas de la nube. Siemens completó la adquisición de Dotmatics por 5.1 millones de dólares en abril de 2025, integrando la informática de descubrimiento basada en IA con la ejecución de la fabricación para ofrecer una continuidad de datos fluida desde el diseño de la molécula hasta el producto terminado. Oracle y SAP integran asistentes de IA generativa en sus módulos de flujo de trabajo GMP, guiando a los operadores en la gestión de excepciones complejas, a la vez que preservan las firmas electrónicas.
Los líderes tradicionales de MES, como Körber y Honeywell, modernizan sus líneas de producto con capas de configuración de bajo código y opciones de implementación en contenedores. El sistema PAS-X en la nube de Körber proporciona escalabilidad bajo demanda para redes CDMO multisitio, mientras que Honeywell integra motores de gemelos digitales para predecir la capacidad de los procesos. La competencia tecnológica se centra cada vez más en la sofisticación analítica, las certificaciones de ciberseguridad y la profundidad del contenido regulatorio predefinido.
Los especialistas en retos se centran en la velocidad y la flexibilidad. QbDVision posiciona su plataforma Digital CMC como una solución lista para usar para pymes que requieren plantillas de validación del tamaño adecuado, mientras que Aizon se centra en la conversión de registros electrónicos de lotes (eBR) con herramientas de papel a digital basadas en IA. Los proveedores también se diferencian mediante ecosistemas de interfaz de programación de aplicaciones que simplifican la conexión con los sistemas de laboratorio, calidad y cadena de suministro. El análisis de sostenibilidad y las integraciones del Internet de las Cosas surgen como oportunidades emergentes, impulsando alianzas estratégicas entre proveedores de MES y fabricantes de sensores para ofrecer paneles de control de intensidad energética y trazabilidad del impacto ambiental.
Líderes de la industria del software de fabricación farmacéutica
Software BatchMaster
Vormittag Associates, Inc.
el
Grupo Sage plc
MasterControl
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Oracle anunció nuevas funcionalidades en Oracle Fusion Cloud Supply Chain and Manufacturing para respaldar la fabricación por procesos, conectando fórmulas y recetas con la gestión de materiales y la ejecución de lotes. Esta actualización refuerza la orquestación en la nube para entornos de producción por lotes regulados, donde un control estricto de las recetas, el inventario y los datos de ejecución en planta garantizan operaciones que cumplen con la normativa.
- Febrero de 2026: BatchMaster Software anunció la disponibilidad general de BME Web ERP 9.0 con capacidades de IA para fabricantes de procesos. Este lanzamiento pone de manifiesto la continua inversión en productos ERP basados en la web y flujos de trabajo de fabricación configurables para industrias reguladas, lo que permite una modernización más amplia, alejándose de las implementaciones locales tradicionales.
- Diciembre de 2024: Oracle lanzó actualizaciones para Oracle Life Sciences Empirica con el fin de optimizar la gestión de señales de seguridad y el cumplimiento normativo en la nube. Si bien se centra en la farmacovigilancia, la actualización respalda la transición general hacia plataformas validadas en la nube en el sector de las ciencias de la vida, reforzando los requisitos de gobernanza de datos y trazabilidad en todos los ecosistemas conectados de fabricación y calidad.
Alcance y metodología
Según el alcance de este informe, el software de fabricación farmacéutica incluye administración de recetas, monitoreo de lotes, administración de caducidad, control de calidad, seguimiento de cumplimiento y programación de producción, entre otras características. Además, este software también proporciona características que se encuentran en la mayoría de las opciones de planificación de recursos materiales (MRP) o de fabricación, incluido el control de inventario mejorado, la gestión de pedidos y las compras adecuadas, la contabilidad general, entre otras. El mercado de software de fabricación farmacéutica está segmentado por producto (en la nube y en las instalaciones), empresa (grandes empresas y pequeñas y medianas empresas (PYME)) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio). Oriente y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países diferentes en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| en la nube |
| En la premisa |
| Grandes empresas |
| Pequeñas y medianas empresas (pymes) |
| Fabricantes farmacéuticos |
| Fabricantes biofarmacéuticos |
| Organizaciones de desarrollo y fabricación por contrato (CDMO) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por modelo de implementación | en la nube | |
| En la premisa | ||
| Por tamaño de empresa | Grandes empresas | |
| Pequeñas y medianas empresas (pymes) | ||
| Por usuario final | Fabricantes farmacéuticos | |
| Fabricantes biofarmacéuticos | ||
| Organizaciones de desarrollo y fabricación por contrato (CDMO) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de software de fabricación farmacéutica?
El mercado está valorado en 4.01 mil millones de dólares en 2026 y se prevé que alcance los 7.24 mil millones de dólares en 2031.
¿Qué modelo de implementación está creciendo más rápido?
Las soluciones basadas en la nube se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 13.28 %, superando a las instalaciones locales a medida que maduran las certificaciones de seguridad.
¿Por qué las CDMO adoptan software más rápido que los innovadores en medicamentos?
Los CDMO invierten en MES avanzado para diferenciar servicios, agilizar la transferencia de tecnología y respaldar operaciones de múltiples clientes, lo que da como resultado una CAGR del 14.88 %.
¿Cómo influyen las regulaciones en la adopción de software?
Las pautas de integridad de datos de la FDA y la EMA exigen registros electrónicos auditables, lo que impulsa la implementación acelerada de plataformas digitales validadas en todas las regiones.
¿Qué desafíos limitan la adopción de software entre las PYME?
Los altos costos de validación y la integración con sistemas heredados siguen siendo las principales barreras, aunque las ofertas de nube modular están reduciendo los obstáculos de entrada.
¿Qué región contribuirá más al crecimiento futuro del mercado?
Asia-Pacífico lidera el crecimiento con una CAGR proyectada del 15.18 %, respaldada por la expansión de la capacidad en China, India y Japón e incentivos gubernamentales para las fábricas digitales.


