

Tamaño y participación en el mercado de filtración por membrana farmacéutica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 13.58 mil millones |
| Tamaño del mercado (2031) | USD 21.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.43% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de filtración por membranas farmacéuticas por Mordor Intelligence
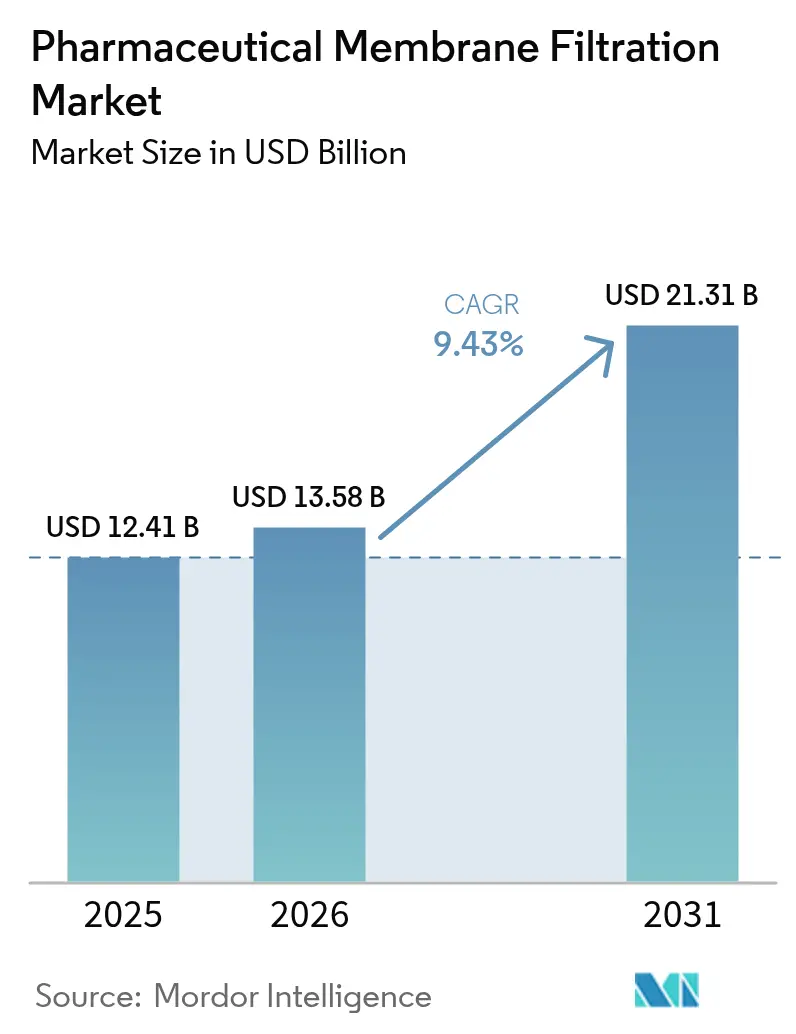
Se espera que el mercado de filtración por membrana farmacéutica crezca de 12.41 millones de dólares en 2025 a 13.58 millones de dólares en 2026, y se prevé que alcance los 21.31 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.43% durante el período 2026-2031.
La demanda surge del auge de productos biológicos, terapias génicas y programas de vacunación que requieren filtros estériles de alto rendimiento. El sector también se beneficia de la presión regulatoria para demostrar la eliminación viral y de los sistemas de un solo uso que optimizan la producción y reducen la contaminación cruzada. Las inversiones en nanofiltración, procesamiento continuo y análisis en tiempo real impulsan aún más su adopción, especialmente para la eliminación de virus, la concentración de proteínas y las operaciones de agua para inyección. Norteamérica mantiene una posición de liderazgo gracias a una sólida base de bioprocesamiento y a las claras directrices de la FDA, mientras que Asia-Pacífico cobra impulso gracias a ampliaciones de capacidad a gran escala e incentivos biotecnológicos.
Conclusiones clave del informe
- Por material, la polietersulfona lideró con una participación de ingresos del 32.35 % en 2025; se proyecta que el difluoruro de polivinilideno avance a una CAGR del 9.73 % hasta 2031.
- Por técnica, la microfiltración representó el 43.75% del tamaño del mercado de filtración por membrana farmacéutica en 2025, mientras que se prevé que la nanofiltración crezca a una CAGR del 12.45% hasta 2031.
- Por etapa del proceso, la filtración estéril representó el 35.20 % de la participación de mercado de filtración por membrana farmacéutica en 2025; se prevé que la clarificación de sustancias farmacológicas a granel se expanda a una CAGR del 14.07 % hasta 2031.
- Por escala, la producción comercial representó el 52.90% del mercado de filtración por membrana farmacéutica en 2025; la escala de laboratorio exhibe una CAGR del 10.04% hasta 2031.
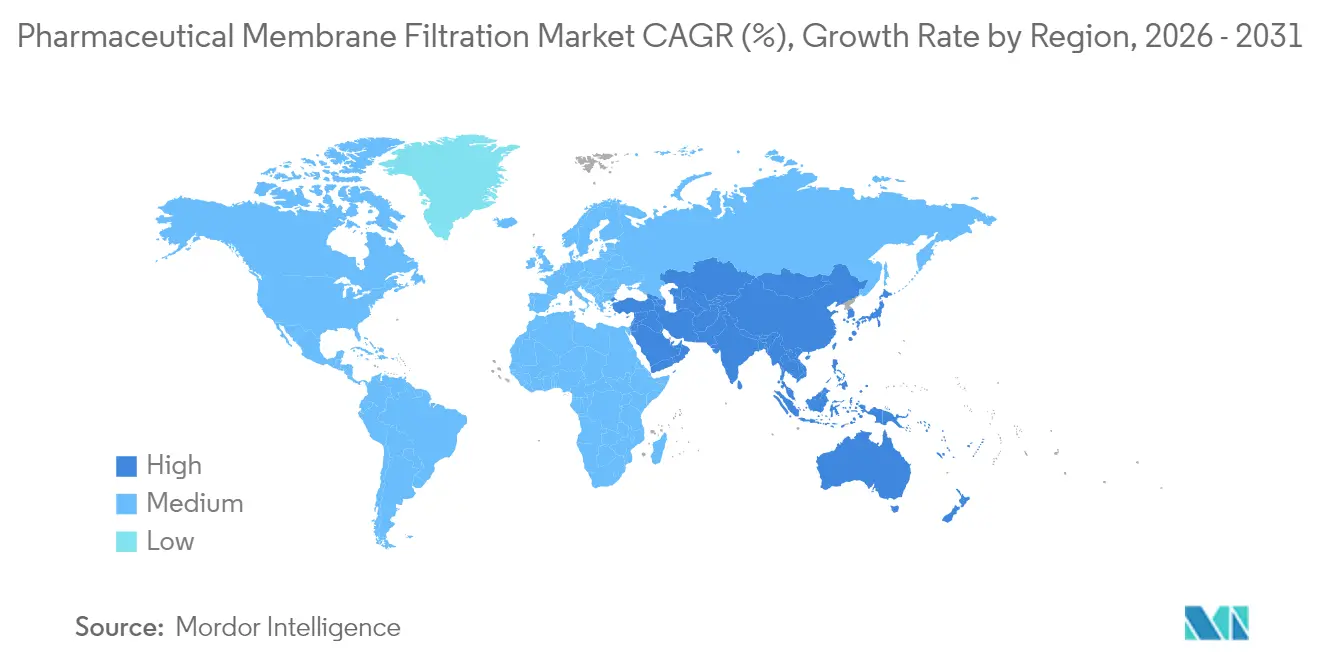
- Por geografía, América del Norte capturó el 36.10% de la participación de mercado de filtración de membrana farmacéutica en 2025, mientras que Asia-Pacífico registra la CAGR más rápida del 11.23% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de filtración por membrana farmacéutica
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción de tecnologías de un solo uso | + 1.8% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de líneas de productos biológicos y terapia génica | + 2.1% | Núcleo de América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Requisitos reglamentarios estrictos | + 1.2% | Global, con la UE liderando los mandatos PUPSIT | Corto plazo (≤ 2 años) |
| Avances en la tecnología de nanofiltración | + 1.5% | Global, I+D concentrada en los mercados desarrollados | Mediano plazo (2-4 años) |
| Aumento de las inversiones en I+D | + 1.0% | América del Norte, Europa y mercados emergentes de APAC | Largo plazo (≥ 4 años) |
| Expansión de la fabricación farmacéutica en los mercados emergentes | + 1.4% | Núcleo de APAC, América Latina y MEA | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción de tecnologías de un solo uso
Los conjuntos de filtración de un solo uso reducen los tiempos de cambio hasta en un 50 % y eliminan la validación de la limpieza, convirtiéndolos en un pilar central de las modernas instalaciones de productos biológicos. La compatibilidad con diseños de flujo tangencial de fibra hueca permite a los productores modernizar rápidamente las líneas existentes. Los sistemas flexibles basados en bolsas permiten campañas paralelas para terapias personalizadas, mientras que los sensores incorporados transmiten datos de calidad críticos que cumplen con las expectativas de la FDA para el monitoreo continuo. Las ventajas de costos aumentan a medida que se reducen los servicios públicos y la mano de obra, y los volúmenes de residuos disminuyen gracias a los materiales de construcción más ligeros. A medida que aumentan los volúmenes de terapia génica, los cartuchos de un solo uso clasificados para eliminar endotoxinas >99.999 % permiten un rápido cambio de lote sin riesgo de contaminación cruzada entre productos. [1] Masahito Tahashi, “Planova FG1: Next-Generation Virus Filter,” asahi-kasei.com El modelo se alinea con las estrategias de preparación para pandemias que requieren un despliegue rápido del sitio y capacidad de aumento.
Expansión de líneas de productos biológicos y terapia génica
La cartera global de productos biológicos supera los 10 000 programas activos, cada uno de los cuales requiere una filtración de virus robusta que cumpla con los mandatos de reducción >6 log10. El ADN plasmídico y los vectores virales imponen cargas de alta viscosidad que impulsan la demanda de membranas con geometría de poro optimizada para evitar la degradación inducida por cizallamiento. [2] Administración de Alimentos y Medicamentos, “Evaluación de seguridad viral Q5A(R2)”, fda.gov Planova FG1 de Asahi Kasei ofrece un flujo siete veces mayor, reduciendo el tiempo de procesamiento sin comprometer la retención. La guía Q5A(R2) actualizada promueve la validación basada en el riesgo, alentando el desarrollo de filtros específicos para la aplicación que respaldan la comercialización rápida. La tendencia se extiende a las vacunas de ARNm, donde la clarificación y esterilización deben realizarse bajo condiciones de baja unión para proteger las frágiles nanopartículas lipídicas.
Requisitos regulatorios estrictos
El Anexo 1 revisado de la UE exige pruebas de integridad posteriores a la esterilización previas al uso que obligan a los fabricantes a integrar la detección de fugas en tiempo real y la notificación automatizada. [3] Pharmaceutical and Healthcare Association, “Annex 1 Sterile Manufacturing Revision”, pda.org Las posiciones divergentes de EE. UU. y la UE crean vías de cumplimiento duales, lo que impulsa a las empresas globales a adoptar el estándar más estricto para evitar la calificación repetida. Las autoridades ahora esperan análisis de modos y efectos de fallas en cada tren de filtros, lo que impulsa la adopción de probadores totalmente automatizados que registran eventos y previenen errores del operador. La verificación continua del proceso pone un peso adicional en el análisis en línea, lo que aumenta los gastos de capital pero acelera la respuesta a las desviaciones. PDUFA VII señala el apoyo continuo de la FDA a la fabricación avanzada, lo que refuerza el caso de negocio para la filtración de vanguardia.
Avances en la tecnología de nanofiltración
Los avances en capas de grafeno y MXene producen membranas con un espesor casi atómico que ofrecen un mayor flujo con la misma selectividad, lo que facilita el equilibrio histórico entre permeabilidad y selectividad. Los sistemas de alta presión ahora mantienen valores de corte precisos de 200 a 1,000 Da, lo que permite a los fabricantes ajustar la purificación de proteínas. Las variantes resistentes a disolventes permiten el procesamiento directo de corrientes de reacción orgánicas, eliminando los pasos de secado y ahorrando energía. Estudios de optimización muestran que el rendimiento de la nanofiltración puede aumentar de 100 L/m² a 900 L/m² cuando el pH, la conductividad y la presión están equilibrados, lo que reduce el coste de filtración por gramo de producto biológico. El software de modelado predictivo integrado en los controles de skid acelera la transferencia de tecnología al simular el rendimiento con diversas materias primas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta inversión de capital | -1.3% | Global, mayor en mercados emergentes | Corto plazo (≤ 2 años) |
| Ensuciamiento de la membrana y reducción del ciclo de vida | -1.1% | Global, afectando las operaciones continuas | Mediano plazo (2-4 años) |
| Complejidad en la integración | -0.8% | Mercados desarrollados con fabricación avanzada | Mediano plazo (2-4 años) |
| Conciencia limitada en las regiones en desarrollo | -0.6% | Mercados emergentes de Asia Pacífico, América Latina, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta inversión de capital
Las suites de filtración a escala comercial cuestan más de 10 millones de dólares una vez que se incluyen los patines, el análisis y la validación, lo que supone un obstáculo para las pequeñas empresas y las CDMO. La integración de sensores PAT incrementa aún más el gasto, ya que los historiadores de datos y las capas de ciberseguridad deben estar certificados. Los fabricantes de mercados emergentes suelen depender de subvenciones o asociaciones para obtener financiación, y las fluctuaciones monetarias pueden erosionar los presupuestos. La compra de Solventum por parte de Thermo Fisher por 4.1 millones de dólares demuestra la magnitud de las inversiones necesarias para mantenerse competitivos en la tecnología de purificación. Las empresas multinacionales deben duplicar los protocolos de prueba en todas las regiones, lo que aumenta el capital invertido en equipos duplicados.
Problemas de suciedad en las membranas y reducción del ciclo de vida
Los agregados de proteínas, el ADN y los lípidos forman tortas y se adsorben en las paredes de los poros, lo que reduce el flujo de permeado en un 35 % si no se gestiona. La filtración de virus tiende a capturar nanopartículas en capas profundas que se desplazan bajo carga, con el riesgo de que se produzcan filtraciones. Los ciclos de limpieza aumentan el tiempo de inactividad y los costos de productos químicos, mientras que los agentes agresivos acortan la vida útil de la membrana. Los tratamientos superficiales antiincrustantes y los diseños de poros asimétricos mitigan el efecto, pero los usuarios deben validar nuevos materiales, lo que prolonga los plazos del proyecto. La fabricación continua aumenta el riesgo porque los filtros permanecen en funcionamiento durante más tiempo, lo que hace que el análisis predictivo de incrustaciones sea una necesidad creciente.
Análisis de segmento
Por material: el dominio del PES se enfrenta a la innovación del PVDF
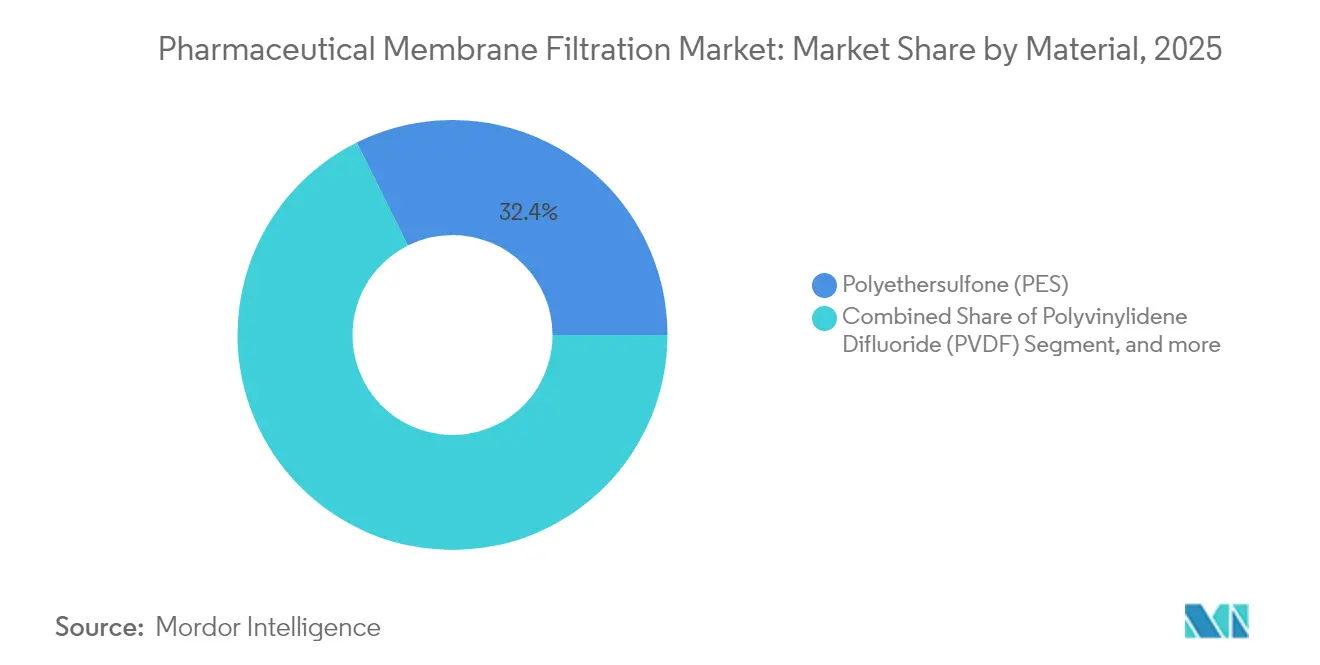
El PES representó el 32.35 % del mercado de filtración por membrana farmacéutica en 2025, favorecido por su alta resistencia química y baja unión a proteínas. Su naturaleza hidrofílica permite caudales de 211 ml/min con una adsorción de proteínas inferior al 1 %, lo que permite rendimientos constantes en la purificación de mAb. La sulfonación superficial y el injerto de PEG aumentan la hidrofilicidad, prolongan la vida útil y limitan la incrustación.
Se proyecta un crecimiento del PVDF a una tasa de crecimiento anual compuesta (TCAC) del 9.73% a pesar del escrutinio de los PFAS, debido a su bajo contenido de extraíbles y su idoneidad para líneas de llenado final. La incertidumbre regulatoria incentiva a los proveedores a diseñar variantes sin PFAS, pero los usuarios valoran la estabilidad térmica del PVDF para los ciclos de vapor in situ. Las membranas mixtas de éster de celulosa, nailon y polipropileno satisfacen las necesidades de laboratorio específicas o tareas de bajo coste donde no se requiere una robustez extrema. Estudios comparativos demuestran que el PES conserva la permeabilidad con altas cargas de sólidos, mientras que el PVDF destaca en la filtración estéril de baja adhesión. Los fabricantes buscan grados ultralimpios que cumplan con los límites de lixiviables cada vez más estrictos, preservando la pureza del producto durante todo el almacenamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por técnica: la microfiltración lidera mientras que la nanofiltración acelera
La microfiltración representó el 43.75 % de los ingresos en 2025 gracias a su uso consolidado para la recolección de células y la reducción de la carga biológica. Los modelos de resistencia en serie permiten un escalado preciso, garantizando que los datos piloto se traduzcan a la fabricación. La microfiltración continua, combinada con flujo tangencial alterno, eleva los títulos de cosecha para cultivos intensivos de lotes alimentados. Se prevé que la nanofiltración aumente a una tasa de crecimiento anual compuesta (TCAC) del 12.45 % gracias a las líneas de desarrollo de vacunas y terapia génica que exigen la eliminación de virus con alto flujo.
Los recubrimientos de materiales bidimensionales aumentan la permeabilidad al agua sin sacrificar la exclusión de poros de 20 nm, lo que facilita la eliminación de virus con una precisión de >6 log10. Los equipos de escala reducida ayudan a definir las ventanas óptimas de pH y conductividad, lo que permite obtener un aumento del 900 % en el rendimiento al ajustar los parámetros. La ultrafiltración sigue siendo vital para el intercambio de tampones y la concentración de proteínas, mientras que la ósmosis inversa se encarga del tratamiento del agua para los sistemas de inyección.
Por etapa del proceso: el predominio de la filtración estéril se ve desafiado por el crecimiento de la clarificación
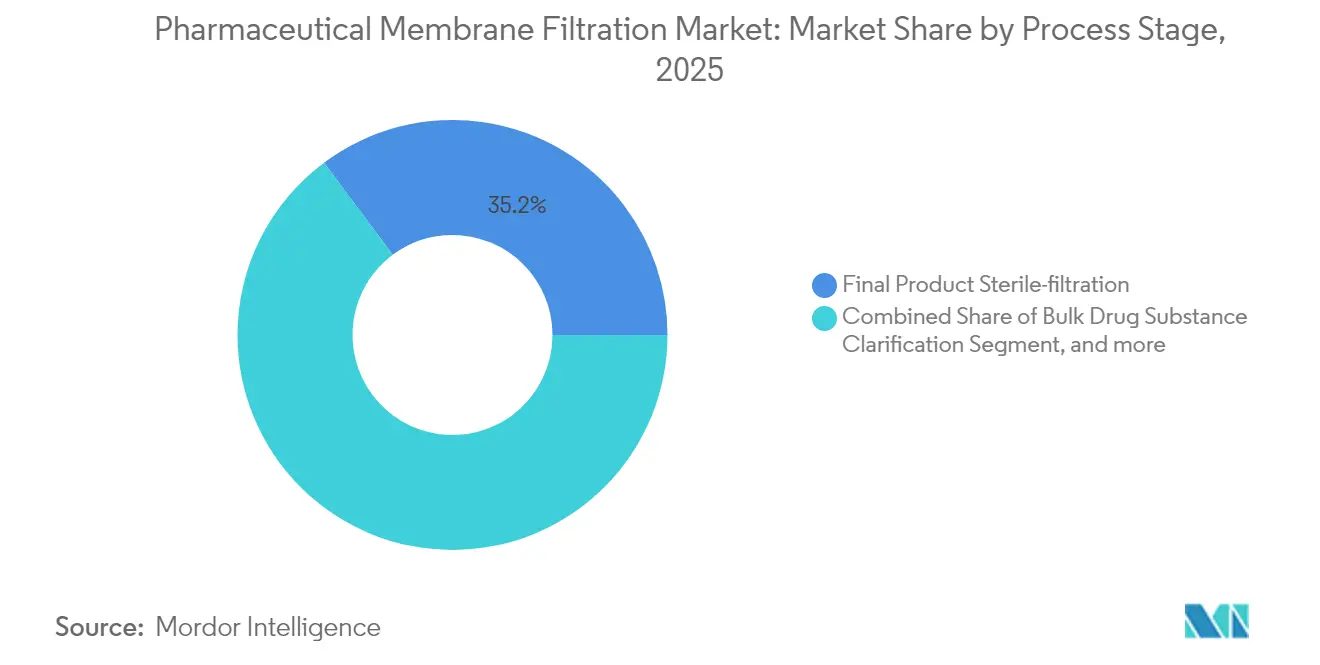
La filtración estéril final representó el 35.20 % del mercado de filtración por membrana farmacéutica en 2025, lo que refleja su papel como última barrera antes del llenado y acabado. Las autoridades exigen pruebas de provocación con Brevundimonas diminuta que demuestren una retención absoluta, lo que impulsa el uso generalizado de cartuchos de PES y PVDF de 0.22 µm. Los formatos de cápsulas de un solo uso son populares para medicamentos de campaña pequeños, ya que las pruebas de integridad se pueden realizar en línea sin pérdida de producto.
Se prevé que la clarificación de fármacos a granel aumente a una tasa de crecimiento anual compuesta (TCAC) del 14.07 %, a medida que los cultivos de alta densidad celular aumentan la carga de impurezas, lo que requiere filtración en profundidad antes del pulido cromatográfico. Los medios de filtración en profundidad de última generación con diseños de doble capa eliminan el ADN y el HCP, a la vez que controlan la turbidez. La filtración de agua y servicios públicos, los filtros de aire y gas, y las etapas de recolección de células siguen impulsando la higiene previa, pero la transición hacia el procesamiento continuo aumenta la demanda de trenes de clarificación robustos que permitan operar durante varios días.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por escala: la producción comercial lidera la innovación en el laboratorio
Las plantas comerciales representaron el 52.90 % del mercado de filtración por membrana farmacéutica en 2025, lo que subraya la solidez de sus carteras de productos. Las suites integradas combinan la clarificación, la concentración y la filtración de virus en una sola plataforma para minimizar el espacio ocupado. Las líneas piloto conectan la I+D con la planta, ofreciendo una transferencia de tecnología eficaz desde el primer momento mediante condiciones de flujo y cizallamiento adaptadas.
Se proyecta que los sistemas de laboratorio se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 10.04 % a medida que se acelera la investigación en edición genética y ARNm, lo que impulsa la demanda de plataformas flexibles que evolucionan hacia plataformas GMP. Las celdas de flujo cruzado de escala reducida preservan las proporciones de alimentación, lo que permite a los desarrolladores modelar las incrustaciones y optimizar la CIP antes de la aprobación de la inversión de capital. Los diseños modulares permiten a los usuarios añadir pasos progresivamente, alineando el gasto con los hitos del programa y reduciendo el riesgo financiero.
Análisis geográfico
Mercado de filtración por membrana farmacéutica en Norteamérica y Europa
Norteamérica conservó el 36.10 % del mercado de filtración por membrana farmacéutica en 2025, gracias a una densa red de plantas de productos biológicos y a una FDA que respalda la fabricación avanzada con directrices claras. Los incentivos federales para la preparación ante pandemias sustentan la inversión en sistemas de un solo uso de alta capacidad y líneas continuas. Europa sigue de cerca, impulsada por las revisiones del Anexo 1 que obligan a los productores a adoptar PUPSIT y controles de integridad automatizados. Las empresas invierten en filtros antivirus y plataformas con gran cantidad de datos para cumplir con las estrictas expectativas de auditoría.
Mercado de filtración por membrana farmacéutica en APAC, LATAM y Oriente Medio
Se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.23 % hasta 2031, a medida que los gobiernos invierten fondos en centros biotecnológicos. La planta coreana de Cytiva, con una inversión de 150 millones de dólares, y la planta de MilliporeSigma, con una inversión de 300 millones de euros, en Daejeon, señalan el auge de la región, ofreciendo suministro local de filtros estériles y kits de un solo uso que acortan las cadenas logísticas. China e India aumentan su adhesión a las BPM, con cerca del 90 % de los biogestores chinos y el 100 % de los indios apuntando a la entrada al mercado global. América Latina y Oriente Medio avanzan gradualmente, liderados por Brasil y Arabia Saudí, que buscan a las OGCD para diversificar sus economías. La armonización de las directrices de la ICH facilita la transferencia de tecnología, permitiendo a las empresas globales desplegar sistemas de filtración idénticos en varios continentes.

Panorama regulatorio
Las expectativas de fabricación estéril y seguridad viral siguen influyendo en la selección de membranas, la profundidad de la validación y las prácticas de pruebas de integridad en la filtración farmacéutica. En la Unión Europea, el Anexo 1 de las GMP de la UE es plenamente aplicable (con la disposición final en vigor en agosto de 2024), lo que exige una Estrategia de Control de la Contaminación (ECC) para toda la planta y un control más estricto de los pasos de filtración estéril, incluidas las Pruebas de Integridad Post-Esterilización Previas al Uso (PUPSIT) para filtros de grado esterilizante. Paralelamente a la implementación del Anexo 1, el EDQM publicó una guía revisada en noviembre de 2024 (PA PH CEP (23) 54) que aclara los requisitos del expediente para sustancias estériles, incluida la documentación explícita y la evidencia de validación para la filtración esterilizante, como la identificación del filtro y las pruebas de desafío microbiano.
En Estados Unidos, las expectativas de las Buenas Prácticas de Fabricación (BPF) establecidas en las Partes 210 y 211 del Título 21 del Código de Regulaciones Federales (CFR) siguen siendo fundamentales para la validación de filtros y el control en proceso, y la guía de la FDA se utiliza ampliamente para demostrar la capacidad de retención bacteriana de los filtros de membrana. Un hito importante en las normas de 2026 también afecta a los conjuntos de filtración y los componentes de un solo uso: los Capítulos Generales 665 y 1665 de la Farmacopea de los Estados Unidos (USP) entraron en plena vigencia el 1 de mayo de 2026, estableciendo un marco basado en el riesgo para evaluar los lixiviables relacionados con los equipos de proceso (PERL) de los componentes poliméricos. Esto aumenta la carga de documentación y cualificación para las carcasas de plástico, los conectores y las vías de flujo de filtración de un solo uso empleados en la fabricación de principios activos y productos farmacéuticos.
Panorama competitivo
El mercado farmacéutico de filtración por membrana muestra una consolidación moderada. Danaher fusionó Cytiva y Pall, creando una unidad de bioprocesamiento de 7.5 millones de dólares que ofrece filtración y purificación integrales. Thermo Fisher amplió su presencia con la compra del negocio de purificación de Solventum por 4.1 millones de dólares, integrando resinas cromatográficas con sistemas de un solo uso. Asahi Kasei perfecciona los filtros antivirales con Planova FG1, logrando un mayor flujo que acorta los tiempos de ciclo.
Los proveedores discriminan mediante su experiencia regulatoria, especialmente en relación con PUPSIT y el Anexo 1, y mediante gemelos digitales que predicen la incrustación. Parker-Hannifin aprovecha su experiencia en filtración industrial para abordar las líneas de gas farmacéutico y de servicios públicos, ampliando así su alcance en el sector. La competencia se intensifica en Asia-Pacífico, donde los fabricantes locales buscan proveedores regionales para evitar cuellos de botella en las importaciones. Las empresas emergentes se centran en las membranas de grafeno y MXene con recubrimientos antiincrustantes, con el objetivo de desplazar a las empresas tradicionales en nichos de alto valor para la eliminación de virus.
Líderes de la industria de filtración por membranas farmacéuticas
3M
Corporación Danaher
GE Healthcare
Thermo Fisher Scientific
Merck KGaA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Abril de 2026: Merck KGaA anunció la ampliación de su planta de fabricación en Peenya, Bengaluru, India, con la incorporación de nuevas líneas de producción para sistemas de filtración y cartuchos de ultrafiltración Pellicon 2. Esta ampliación refuerza el suministro regional para operaciones de un solo uso y basadas en membranas, lo que permite una mayor rapidez en la entrega y redundancia para la demanda de filtración de bioprocesos en toda la región de Asia-Pacífico.
- Septiembre de 2025: Thermo Fisher Scientific completó la adquisición del negocio de purificación y filtración de Solventum por aproximadamente 4.0 millones de dólares en efectivo. Esta fusión amplía la cartera de productos de filtración y purificación de Thermo Fisher en el ámbito del bioprocesamiento y aplicaciones industriales afines, lo que aumenta su capacidad para ofrecer flujos de trabajo integrados que abarcan desde las operaciones iniciales hasta las finales.
- Junio de 2024: Thermo Fisher Scientific presentó el procesador KingFisher PlasmidPro Maxi, un sistema automatizado para la purificación de ADN plasmídico. Al acelerar la preparación de plásmidos utilizados en el desarrollo de terapias celulares y génicas, este lanzamiento respalda programas de alto rendimiento que impulsan las necesidades de filtración, ultrafiltración/diafiltración y procesamiento estéril posteriores, a medida que los candidatos avanzan hacia la fabricación bajo normas GMP.


Alcance y metodología
El proceso de filtración por membrana es un método de separación física caracterizado por la capacidad de separar moléculas de diferentes tamaños y características. Su fuerza motriz es la diferencia de presión entre los dos lados de una membrana especial.
En el informe, se proporciona un análisis detallado del mercado de filtración de membrana farmacéutica. El mercado se evalúa recopilando los ingresos generados en todos los segmentos, categorizados por Material, Técnica, Aplicación y Geografía.
| Polietersulfona (PES) |
| Difluoruro de polivinilideno (PVDF) |
| Éster de celulosa mixto y acetato de celulosa (MCE y CA) |
| Nailon |
| Polipropileno y otros |
| Microfiltración |
| La ultrafiltración |
| Nanofiltración |
| Ósmosis inversa y otros |
| Filtración estéril del producto final |
| Aclaración de sustancias farmacológicas a granel |
| Separación y recolección de células |
| Filtración de agua y servicios públicos |
| Filtración de aire/gas |
| Laboratorios |
| Piloto |
| Producción comercial |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por material | Polietersulfona (PES) | |
| Difluoruro de polivinilideno (PVDF) | ||
| Éster de celulosa mixto y acetato de celulosa (MCE y CA) | ||
| Nailon | ||
| Polipropileno y otros | ||
| Por técnica | Microfiltración | |
| La ultrafiltración | ||
| Nanofiltración | ||
| Ósmosis inversa y otros | ||
| Por etapa del proceso | Filtración estéril del producto final | |
| Aclaración de sustancias farmacológicas a granel | ||
| Separación y recolección de células | ||
| Filtración de agua y servicios públicos | ||
| Filtración de aire/gas | ||
| Por escala | Laboratorios | |
| Piloto | ||
| Producción comercial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Qué impulsa el crecimiento del mercado de filtración por membrana farmacéutica?
La demanda de productos biológicos, las estrictas regulaciones de eliminación viral y el cambio hacia sistemas de un solo uso son los catalizadores de crecimiento dominantes que sostienen una CAGR del 9.43 % hasta 2031.
¿Qué material lidera actualmente el mercado de filtración por membrana farmacéutica?
La polietersulfona tiene una participación del 32.35% debido a su estabilidad química, resistencia térmica y baja unión a proteínas.
¿Por qué la nanofiltración está creciendo más rápido que otras técnicas?
La nanofiltración ofrece una eliminación precisa de virus y una separación selectiva de moléculas pequeñas, lo que impulsa una CAGR del 12.45 % a medida que se expanden las terapias genéticas y celulares.
¿Cómo afectan los cambios regulatorios a las operaciones de filtración estéril?
El Anexo 1 de la UE ahora exige pruebas de integridad previas al uso y posteriores a la esterilización, lo que obliga a los fabricantes a implementar probadores automatizados y una detección de fugas mejorada.
¿Qué región se espera que registre el crecimiento más rápido?
Asia-Pacífico se destaca con una CAGR del 11.23 % debido a la construcción de instalaciones a gran escala y al fuerte apoyo gubernamental a la biotecnología.
Última actualización de la página:



