

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
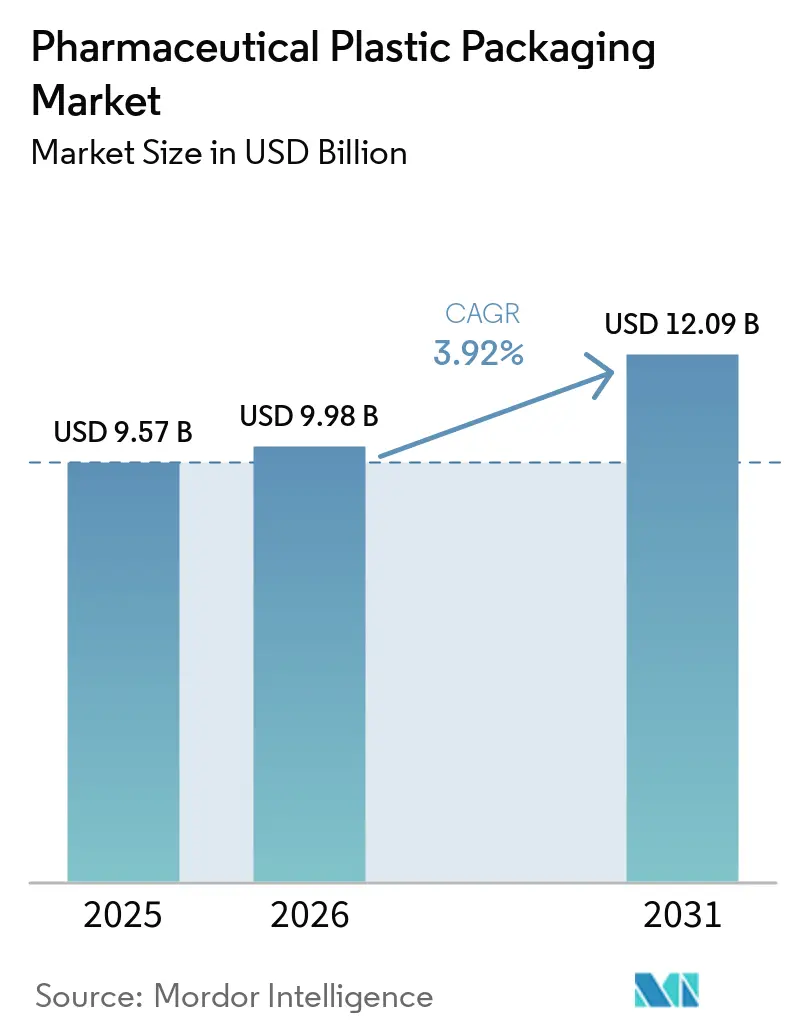
| Tamaño del mercado (2026) | USD 9.98 mil millones |
| Tamaño del mercado (2031) | USD 12.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
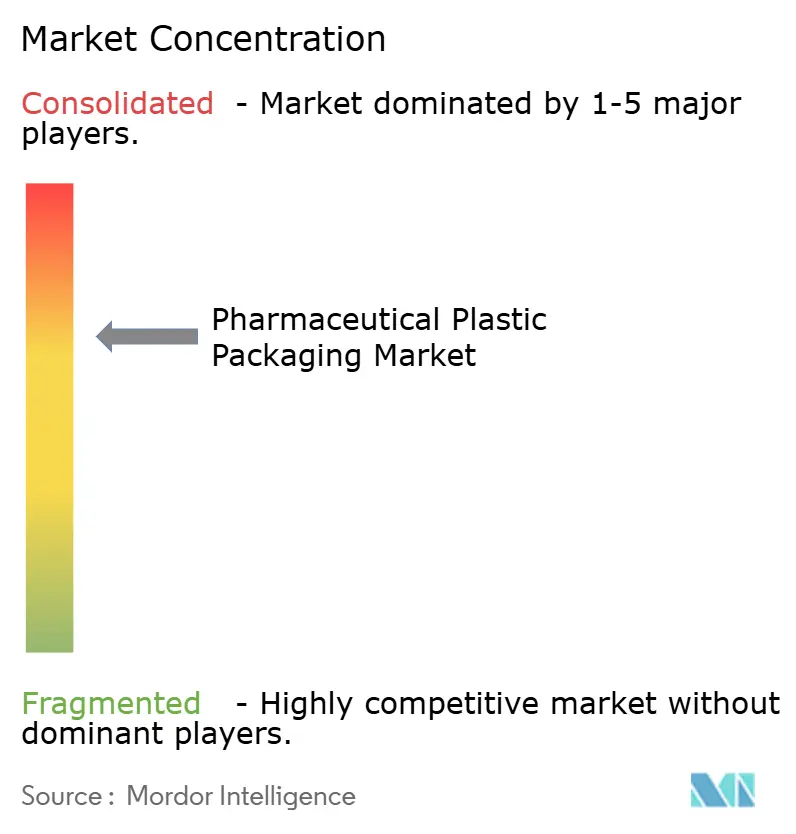
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases plásticos farmacéuticos por Mordor Intelligence
Se proyecta que el tamaño del mercado de envases plásticos farmacéuticos se expandirá de USD 9.57 millones en 2025 y USD 9.98 millones en 2026 a USD 12.09 millones para 2031, registrando una CAGR del 3.92% entre 2026 y 2031. La adopción sostenida de productos biológicos e inyectables especializados, el endurecimiento de las regulaciones de la economía circular y la proliferación de terapias de salud en el hogar continúan configurando las prioridades competitivas. Los compradores más grandes exigen cada vez más envases con precinto de seguridad, trazables y reciclables que protejan las complejas composiciones químicas de los medicamentos sin comprometer la velocidad de comercialización. Los proveedores están respondiendo mediante la integración de soplado, llenado y sellado, películas de barrera multicapa e inspección en línea habilitada por IA, medidas que acortan los ciclos de calificación y reducen el desperdicio. Los mandatos regulatorios y de sostenibilidad interrelacionados están dirigiendo las inversiones hacia la resina reciclada certificada y las materias primas de origen biológico, mientras que la distribución de comercio electrónico sigue impulsando la adopción de formatos ligeros de dosis unitaria.
Conclusiones clave del informe
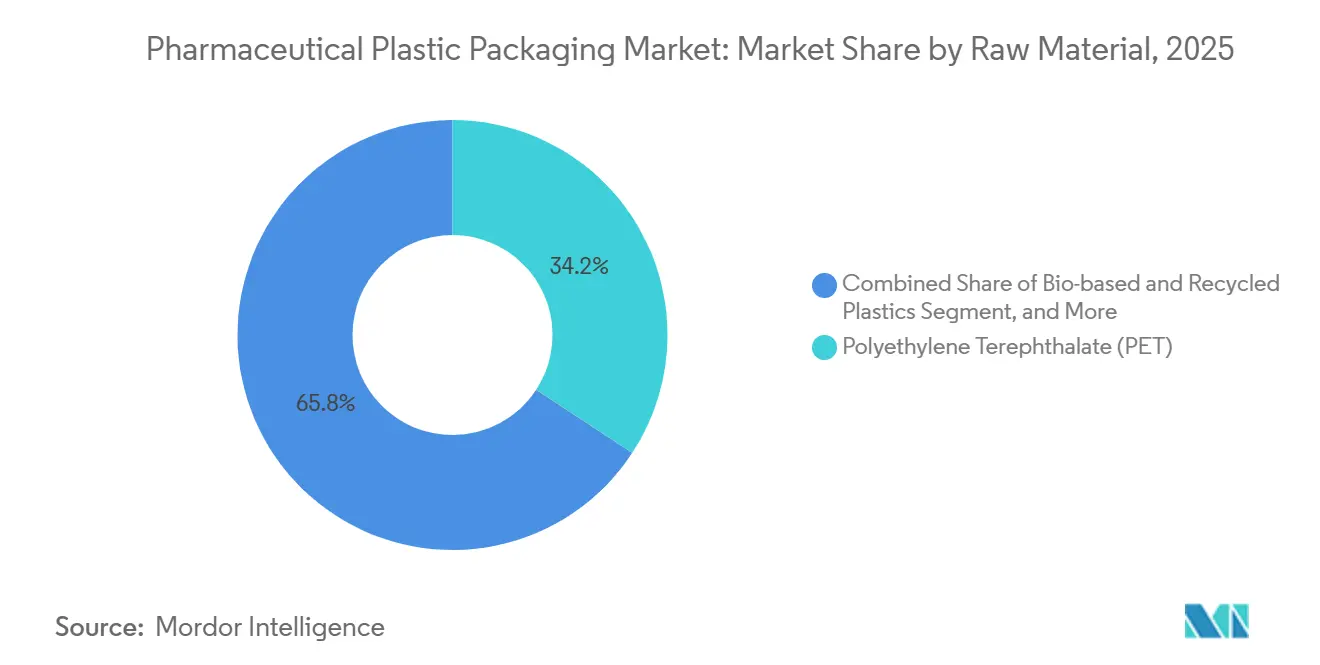
- Por materia prima, el tereftalato de polietileno capturó el 34.23% de la participación de mercado de envases plásticos farmacéuticos en 2025, y se prevé que el polietileno de alta densidad avance a una CAGR del 5.09% hasta 2031.
- Por tipo de producto, los viales y ampollas generaron una participación en los ingresos del 17.32 % en 2025, mientras que se prevé que las jeringas y cartuchos prellenables crezcan a una CAGR del 5.27 % entre 2026 y 2031.
- Por formato de embalaje, los formatos rígidos representaron el 56.23 % de la base de 2025, aunque los envases flexibles están en camino de alcanzar una CAGR del 4.31 % hasta 2031.
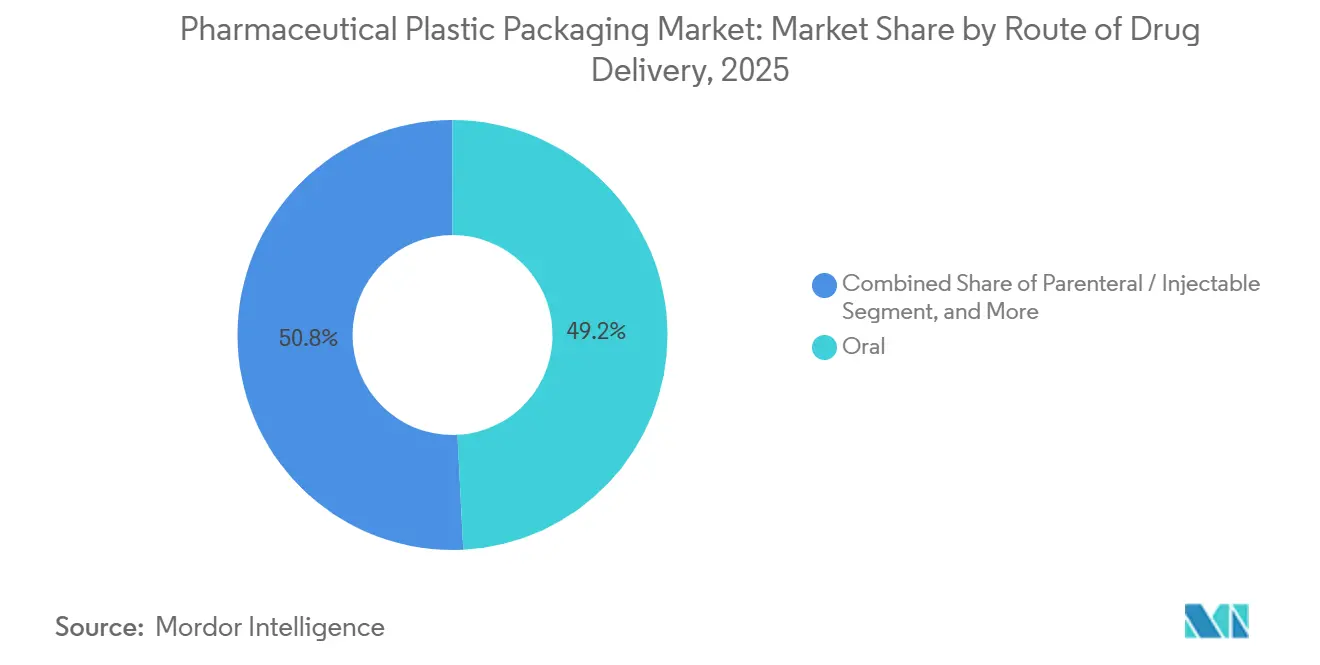
- Por vía de administración del fármaco, la administración oral del fármaco representó el 49.20 % del total de 2025, mientras que se proyecta que los formatos parenterales e inyectables se expandirán a una CAGR del 4.69 % durante el mismo horizonte.
- Por usuario final, los fabricantes farmacéuticos representaron el 47.12 % de la demanda de 2025, pero se espera que las organizaciones de desarrollo y fabricación por contrato aumenten a una CAGR del 4.78 % hasta 2031.
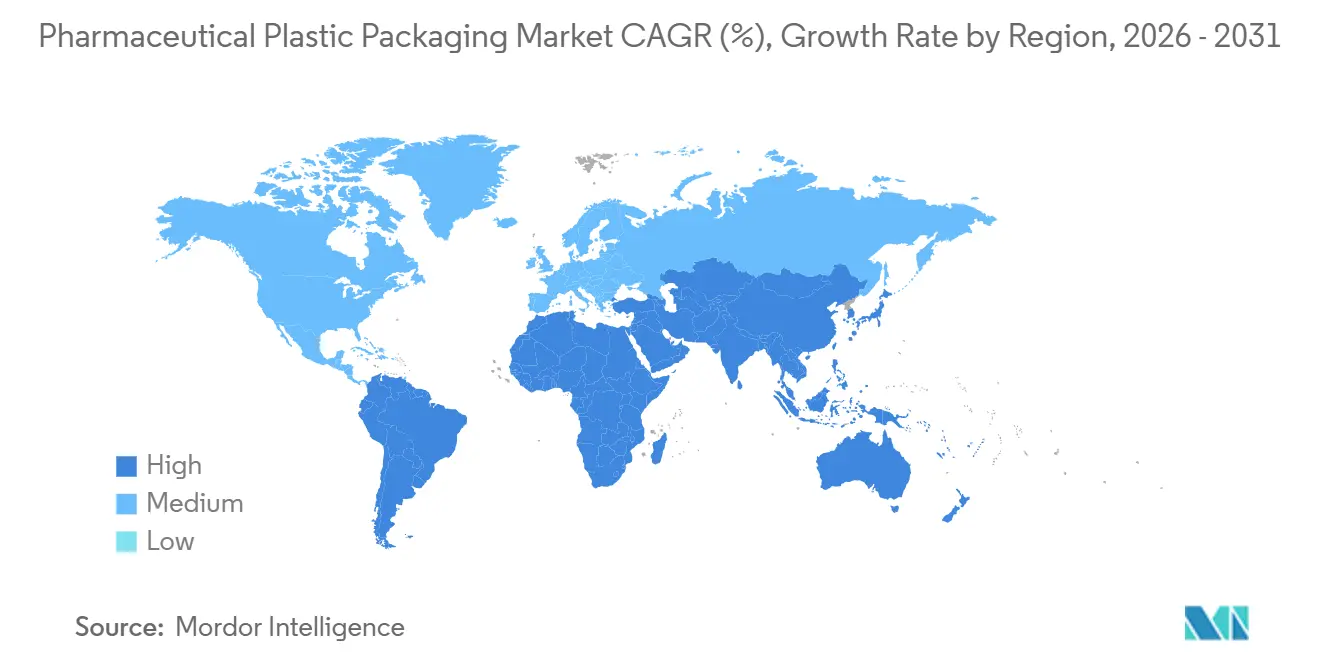
- Por geografía, América del Norte lideró con una porción del 29.32% en 2025, y se anticipa que Asia-Pacífico registrará una CAGR del 4.91%, la trayectoria regional más rápida hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases plásticos farmacéuticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de envases de plástico para productos biológicos e inyectables | + 1.2% | Global | Mediano plazo (2-4 años) |
| Expansión de la producción de medicamentos genéricos en los mercados emergentes | + 0.8% | Asia-Pacífico, Sudamérica, África | Largo plazo (≥ 4 años) |
| Ventaja logística ligera y a prueba de roturas | + 0.7% | Global | Corto plazo (≤ 2 años) |
| Adopción de dosis unitarias en la atención domiciliaria y el comercio electrónico | + 0.6% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Mantenimiento predictivo basado en IA para la esterilidad de BFS | + 0.4% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Mandatos de circularidad y suministro de PCR de grado farmacéutico | + 0.3% | Europa, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente demanda de envases de plástico para productos biológicos e inyectables
Un creciente número de productos biológicos en desarrollo está desplazando la selección de envases del vidrio hacia viales de polímero de olefina cíclica, jeringas precargables y PET de alta transparencia, ampliando el uso de plásticos médicos para opciones que reducen la rotura y los extractables. Los recientes respaldos de la FDA y la EMA a COP y COC han acortado los plazos de validación, lo que anima a las grandes farmacéuticas a modernizar las salas de llenado con estaciones de soplado, llenado y sellado y anidamiento de jeringas. [1] Administración de Alimentos y Medicamentos de EE. UU., “Sistemas de cierre de envases para el envasado de medicamentos y productos biológicos para uso humano”, fda.gov Los envasadores por contrato ahora cotizan cambios en menos de 15 días, una velocidad esencial para los lanzamientos de ARNm y terapia celular. El enfoque más preciso en la compatibilidad también se extiende a los recubrimientos de silicona de baja adsorción que preservan la integridad de las proteínas durante el transporte en cadena de frío. [2] Agencia Europea de Medicamentos, “Guía sobre materiales de envasado inmediato de plástico”, ema.europa.eu En conjunto, estos cambios refuerzan los plásticos como la barrera primaria preferida para los parenterales de próxima generación.
Expansión de la producción de medicamentos genéricos en los mercados emergentes
China e India continúan ampliando los campus de fabricación alineados con la OMS, utilizando botellas de HDPE y PP rentables para acelerar las aprobaciones de solicitudes abreviadas de nuevos medicamentos. [3] Organización Central de Control de Estándares de Medicamentos, “Anexo M de GMP revisado”, cdsco.gov.in Las CDMO regionales combinan el llenado automatizado, la serialización y el flejado a prueba de manipulaciones para ganar contratos multinacionales dirigidos a terapias sensibles al precio para África y Sudamérica. Los incentivos gubernamentales, como los subsidios vinculados a la producción de la India, catalizan aún más los proyectos de polimerización de resina en la fase inicial que reducen el riesgo de continuidad del suministro. Este desarrollo de capacidad permite una sustitución más rápida de productos biológicos sin patente, manteniendo la demanda a largo plazo de envases de plástico versátiles y que cumplen con la normativa.
Ventaja logística ligera e irrompible
Los proveedores de transporte aéreo reportan una disminución apreciable en las reclamaciones por variaciones de temperatura cuando los contenedores de PET o HDPE reemplazan el vidrio para narcóticos e inyectables especiales. Una menor tara reduce los costos de flete, mientras que la resistencia a prueba de roturas reduce el deterioro en las entregas de última milla en regiones donde la infraestructura vial sigue fragmentada. Los convertidores de envases colaboran con los transportistas para precalificar botellas monocapa de alta barrera que resisten variaciones de temperatura de -20 °C a +40 °C, lo que respalda los programas globales de distribución de vacunas. Esta combinación de ahorro de costos y mitigación de riesgos posiciona a los plásticos como la opción preferida para las cadenas de suministro de alta velocidad.
Adopción de dosis unitarias en salud domiciliaria y comercio electrónico
Las plataformas de telesalud y las farmacias especializadas ahora envían productos biológicos directamente a los pacientes, lo que requiere blísteres con precinto de seguridad, inhaladores conectados y bolsas térmicas que encajen en las ranuras estándar de correo. El borrador de la guía de la FDA sobre la estabilidad de los medicamentos en la venta por correo ha impulsado a las marcas a integrar etiquetas NFC para el registro de la temperatura en tiempo real. En Europa, la actualización del Reglamento de Dispositivos Médicos clasifica los autoinyectores inteligentes como productos combinados, lo que impulsa las alianzas entre empresas emergentes de dispositivos y grandes fabricantes de envases. A medida que el seguimiento de la adherencia se convierte en estándar para las terapias de alto costo, los formatos de plástico con capacidad de almacenamiento de datos adquieren una ventaja.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulación ampliada de residuos plásticos, costes de cumplimiento de la normativa SUP y EPR de la UE | −1.1% | Europa, América del Norte, Global | Mediano plazo (2-4 años) |
| Precios volátiles de las materias primas de polímeros vinculados a las oscilaciones del petróleo crudo y la nafta | −0.7% | Global | Corto plazo (≤ 2 años) |
| Cambio de política sobre vidrio biológico hacia viales COP | −0.4% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de certificación PCR de grado farmacéutico | −0.3% | Europa, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Reglamento ampliado sobre residuos plásticos, costes de cumplimiento del SUP de la UE y del EPR
La directiva de la UE sobre plásticos de un solo uso obliga ahora a los envasadores farmacéuticos a financiar la recogida, la clasificación y el reciclaje, aunque los envases médicos se enfrentan a derogaciones parciales. Los programas paralelos de REP en Francia y Alemania aplican tasas ecomoduladas que premian los diseños monomateriales, pero penalizan los laminados multicapa. Estados de EE. UU. como Washington y Oregón han propuesto leyes de recogida análogas, lo que indica un impacto generalizado. El cumplimiento exige inversión en impresión de trazabilidad, evaluaciones del ciclo de vida y verificación del contenido reciclado, lo que reduce los márgenes de beneficio de los convertidores que ya operan bajo las restricciones de las BPM. Los proveedores que carecen de colaboraciones de circuito cerrado podrían aplazar los programas de innovación para cubrir los crecientes gastos regulatorios.
Precios volátiles de las materias primas poliméricas vinculados a las fluctuaciones del petróleo crudo y la nafta
La incertidumbre geopolítica y las interrupciones en las refinerías provocaron que los precios spot del HDPE fluctuaran más del 30 % durante 2025-2026. Las empresas de transformación farmacéutica respondieron con resinas de doble abastecimiento y negociando indexaciones trimestrales con las farmacéuticas; sin embargo, la repercusión de precios se retrasa respecto a los picos de las materias primas. Si bien los proyectos de etileno de origen biológico en Brasil y Estados Unidos prometen diversificación, su producción de grado médico sigue siendo limitada y los ciclos de calificación pueden superar los 18 meses. Esta volatilidad altera la presupuestación de capital para nuevas líneas de jeringas y obliga a algunos compradores a mantener mayores existencias de seguridad, lo que infla temporalmente el capital de trabajo.
Análisis de segmento
Por materia prima: el PET marca el ritmo mientras que el HDPE amplía su alcance de aplicación
El PET alcanzó el 34.23 % de la cuota de mercado de envases plásticos farmacéuticos en 2025, lo que refleja su transparencia, rendimiento de barrera y reciclabilidad. Este material predomina en jarabes para la tos de alta rotación, suspensiones orales y, cada vez más, en diluyentes parenterales que se benefician de su bajo perfil de extraíbles. Su amplia aceptación en las Farmacopeas de Estados Unidos, Europea y Japonesa acelera los cambios de línea, manteniendo un alto rendimiento. Durante el período de pronóstico, las marcas líderes están implementando pruebas piloto de PET con contenido reciclado y un 30 % de resina posconsumo, sujeto a la obtención de cartas de no objeción de la FDA que certifiquen los niveles de pureza.
Se prevé que el polietileno de alta densidad sea la resina de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.09 %. Las farmacéuticas valoran la resistencia química del HDPE para antisépticos agresivos, lavados oftálmicos y soluciones de inhalación. Los avances en el moldeo por soplado ahora ofrecen niveles de partículas <0.1 µm, lo que satisface las exigencias de esterilidad para las irrigaciones de catéteres ventriculares. Los proveedores regionales de Asia-Pacífico están escalando reactores de polímeros multimodales que integran grados bimodales de HDPE, lo que permite diseños de botellas más ligeros sin comprometer la carga superior. El resultado es una tendencia progresiva hacia la reducción de calibres que optimiza la eficiencia del transporte, a la vez que cumple con los estrictos objetivos de transmisión de humedad y vapor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Los viales tienen una escala que facilita la administración de jeringas precargables para mayor comodidad del paciente.
Los viales y ampollas mantuvieron el primer puesto, con una cuota del 17.32 % en 2025, del mercado de envases plásticos farmacéuticos. La preocupación por la delaminación del vidrio biológico está reorientando a los responsables de llenado y acabado hacia viales COP que resisten el almacenamiento criogénico a -80 °C. Los regímenes oncológicos complejos suelen requerir formatos multidosis, y las paredes multicapa de los viales equilibran la barrera de oxígeno con la compatibilidad con la esterilización gamma. Los sistemas de visión automatizada detectan defectos de rebaba en el molde de inyección inferiores a 50 µm, lo que aumenta la confianza en la liberación de lotes.
Se proyecta que las jeringas y cartuchos precargables registren una tasa de crecimiento anual compuesta (TCAC) del 5.27%, líder en el segmento. Este aumento se debe a las tendencias de autoadministración en diabetes, artritis reumatoide y nuevos productos biológicos para el control de peso. Los émbolos integrados con silicona horneada minimizan las partículas de siliconización, lo que mejora la seguridad del paciente. La convergencia entre dispositivos y envases se está intensificando, con plataformas de autoinyectores que incorporan chips RFID para el registro de dosis, cumpliendo con las condiciones de reembolso del pagador. A medida que los sistemas nacionales de salud vinculan los reembolsos a los datos de adherencia, los proveedores que combinan envase primario, émbolo y tapón inteligente obtienen una ventaja en la contratación.
Por formato de embalaje: lo rígido domina el volumen, pero lo flexible lidera la agilidad
Los formatos rígidos representaron el 56.23 % de las ventas en 2025, impulsados por las economías de escala de moldeo en botellas, viales y jeringas multidosis. Los requisitos de serialización impulsan la demanda de paredes laterales planas que admiten códigos de barras bidimensionales, y el grabado láser sin etiquetas está cobrando impulso. Sin embargo, los productores se enfrentan a un aumento de costos debido al aumento de los precios del etileno, lo que impulsa el interés en la flexibilidad de formatos.
Los envases flexibles presentan un crecimiento del 4.31 % y se centran cada vez más en bolsas de alta barrera para antibióticos en polvo, stick packs para sales de rehidratación electrolítica y blísteres termoformados para comprimidos oncológicos de alta potencia. Los nuevos laminados monomateriales de PE-PP cumplen los criterios de reciclaje de la UE, y la extrusión de película soplada en línea permite un rápido dimensionamiento personalizado, una ventaja decisiva para medicamentos huérfanos de lotes pequeños. Además de su ligereza, los envases flexibles ahora incorporan capas con desecante integrado, lo que prolonga la fecha de caducidad del producto sin necesidad de envases secundarios.
Por vía de administración de fármacos: la administración oral mantiene la escala, los inyectables impulsan la innovación
La dosis oral se mantuvo en el 49.20 % del total de 2025, con la prevalencia de las botellas de HDPE y PP gracias a los cierres de seguridad infantil y la rentabilidad. Sin embargo, persisten los problemas de adherencia del paciente, y las marcas incorporan indicadores de humedad y anillos de clic audibles que confirman el apriete del tapón, lo que reduce los errores de medicación. Se prevé una tasa de crecimiento anual compuesta (TCAC) del 4.69 % para la administración parenteral e inyectable, lo que refleja la tendencia de los productos biológicos.
Los viales BFS, las jeringas de doble cámara basadas en polímeros y las bolsas de infusión plegables garantizan la integridad de la cadena de frío y eliminan los tapones de goma, lo que reduce el riesgo de partículas. La validación de la barrera estéril aprovecha las pruebas avanzadas de fugas de helio de hasta 1 × 10⁻⁶ mbar·L/s, lo que garantiza la integridad del cierre del envase para inmunoterapias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: los fabricantes dominan la base instalada mientras que los CDMO expanden su participación
Los fabricantes farmacéuticos controlaron el 47.12 % de la demanda en 2025, gracias a líneas de llenado y acabado integradas verticalmente que favorecen la eficiencia a largo plazo. Las inversiones en la carga robótica de tubos anidados y la inspección basada en IA ayudan a los operadores a mantener un rendimiento de primera pasada superior al 99.9 % para productos biológicos de alto valor. Las CDMO, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.78 %, atraen a empresas biotecnológicas emergentes que prefieren una comercialización con pocos activos.
Sus salas blancas modulares permiten cambios rápidos de formato entre líquidos orales PET por la mañana y jeringas de olefina cíclica por la tarde, una flexibilidad que las grandes empresas tradicionales no pueden igualar fácilmente. Los hospitales y los servicios de atención domiciliaria también influyen en las especificaciones, promoviendo puertos codificados por colores y marcas táctiles que ayudan a los pacientes con discapacidad visual.
Análisis geográfico
Mercado de envases plásticos farmacéuticos de América del Norte
América del Norte representó el 29.32 % del valor global en 2025, lo que subraya su avanzado entorno regulatorio y su sólida cartera de productos biológicos. Tan solo Estados Unidos opera más de 50 líneas comerciales de soplado, llenado y sellado certificadas para medicamentos de alta potencia, mientras que Canadá alinea los estándares de los envases de formulación mediante monografías de Health Canada. El corredor industrial fronterizo de México moderniza los clústeres de moldeo por extrusión y soplado para apoyar el llenado regional de vacunas, lo que fortalece la resiliencia de la deslocalización. Los mandatos generalizados de serialización impulsaron la adopción temprana de códigos 2D legibles por máquina, y la trazabilidad digital ahora respalda el control del desvío de narcóticos.
Mercado europeo de envases de plástico farmacéutico
Europa sigue siendo un referente en políticas de sostenibilidad. Alemania y Francia impulsan centros de economía circular donde las botellas farmacéuticas de PET se reincorporan a los circuitos de materias primas en un plazo de 30 días. La directiva SUP de la UE y las tarifas EPR ecomoduladas aceleran la conversión de monomateriales, y los ensayos clínicos en condiciones reales miden la aceptación de los pacientes de envases más ligeros. Los transformadores de Europa Central y Oriental se ponen al día al otorgar licencias para productos químicos de película de barrera que superan las pruebas de extraíbles de EP en envases rígidos, reduciendo así las diferencias de rendimiento con sus pares occidentales. El Reino Unido, alineado con el Brexit, mantiene el reconocimiento de la MHRA a los estándares de contenedores de la EMA, preservando así la equivalencia transfronteriza.
Mercado de envases plásticos farmacéuticos en la región Asia-Pacífico
Se estima que Asia-Pacífico registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.91 %, a partir de 2026. El Puerto de Libre Comercio de Hainan, en China, ofrece la importación sin aranceles de equipos para la preparación de compuestos de resina, lo que agiliza el proceso para las multinacionales que coubican los envases con el llenado y acabado de productos biológicos. La Lista M revisada de la India obliga a las plantas a adoptar el flujo laminar de Clase 100 durante el llenado de botellas, lo que mejora los estándares de calidad. Japón implementa blísteres inteligentes para medicamentos contra la demencia, que capturan datos electrónicos de adherencia al tratamiento, reembolsados por las aseguradoras públicas. Las CDMO de Corea del Sur, aprovechando los incentivos de salud de K-Bio, integran salas blancas conectadas a la nube que transmiten datos a los reguladores de la EMA, agilizando la liberación de lotes para las exportaciones europeas.
Mercado de envases plásticos farmacéuticos de Oriente Medio y África
Oriente Medio emprende iniciativas de localización basadas en estrategias sanitarias soberanas. La Visión 2030 de Arabia Saudí financia líneas de tubos de polímero para cremas tópicas, mientras que las zonas francas de los Emiratos Árabes Unidos atraen a convertidores globales mediante exenciones del impuesto de sociedades por 50 años. El desarrollo progresivo de África se concentra en la provincia sudafricana de Gauteng, donde el moldeo de preformas de PET apoya los programas antirretrovirales. Nigeria y Egipto buscan empresas conjuntas en el extranjero que combinen el suministro de resina con la formación en buenas prácticas de fabricación (GMP), reduciendo así las brechas de capacidad.
Mercado de envases plásticos farmacéuticos en Sudamérica
Sudamérica apuesta por la sustitución de importaciones para mejorar la asequibilidad de los medicamentos. La ANVISA de Brasil agiliza los proyectos de jeringas precargables que incluyen requisitos de contenido local, y Argentina extiende créditos fiscales a las líneas de bolsas farmacéuticas que producen sobres de medicamentos huérfanos para los mercados vecinos. La armonización continental a través del Mercosur facilita el cumplimiento de las normas de diseño y lenguaje de los envases, incentivando los lanzamientos multinacionales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Los cinco principales proveedores, Amcor, Gerresheimer, AptarGroup, West Pharmaceutical Services y Berry Global, representan en conjunto más de la mitad de la capacidad instalada, lo que subraya una consolidación moderada. Los cambios recientes enfatizan la localización de la capacidad: la planta de jeringas de Gerresheimer en India, con un presupuesto de 120 millones de dólares, permite la producción a un día de transporte por camión de los principales centros de vacunación, lo que reduce drásticamente los plazos de entrega para la demanda nacional. La adquisición de Amcor en Brasil aporta activos flexibles y estables, reforzando su oferta integral de productos biológicos en Sudamérica.
Las líneas de innovación revelan pivotes estratégicos hacia diseños inteligentes y circulares. El lanzamiento por parte de West en 2025 de un sistema de autoinyección con RFID combina evidencia de manipulación y captura de datos de adherencia, y los sistemas nasales con barrera mejorada de AptarGroup satisfacen las formulaciones sin conservantes que demandan los especialistas europeos en terapia con alérgenos. La inversión de Berry Global en el moldeo de HDPE en salas blancas en Estados Unidos amplía la redundancia de suministro para aplicaciones de alta potencia. Los análisis de patentes muestran un aumento en las estructuras de olefinas cíclicas de baja capacidad de extracción y recubrimientos antifalsificación con microetiquetas, presentadas durante 2025-2026.
La competencia se intensifica a medida que los competidores de Asia-Pacífico aprovechan las ventajas de costes y las subvenciones gubernamentales para abastecer a las CDMO que prestan servicios a los patrocinadores de medicamentos occidentales. Las técnicas de fabricación digital (visión artificial para el mapeo de defectos, robots automatizados para el cambio de herramientas e integración de MES en la nube) acortan los plazos de entrega y permiten una rápida iteración de la geometría. Las credenciales de sostenibilidad influyen cada vez más en la puntuación de las compras, y los convertidores con alianzas de circuito cerrado para PET o HDPE consiguen acuerdos de compra multianuales con los consejos de sostenibilidad de las grandes farmacéuticas. A pesar de la presión sobre los márgenes derivada de las fluctuaciones en los precios de las materias primas, las empresas consolidadas mantienen su ventaja gracias a su trayectoria en GMP, su preparación para auditorías multirregionales y su amplia cartera de SKU.
Líderes de la industria de envases plásticos farmacéuticos
aptar grupo inc.
Participaciones Plastipak
PLC Amcor
Grupo Klöckner Pentaplast
Silgan Holdings Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: AptarGroup presentó una tapa con sensor en línea que registra la exposición a la humedad para sólidos orales de alta potencia, apuntando a las cadenas de suministro de oncología.
- Febrero de 2026: Gerresheimer inauguró en India una planta de jeringas precargables de 120 millones de dólares equipada con inspección visual basada en inteligencia artificial, duplicando la capacidad local para 2027.
- Enero de 2026: Amcor completó la adquisición de un convertidor de productos especializados brasileño, agregando líneas rígidas y flexibles orientadas a productos biológicos a su presencia en América del Sur.
- Diciembre de 2025: Berry Global anunció una planta en Estados Unidos de 45 millones de dólares enfocada en contenedores de HDPE y PET de grado médico para inyectables y sólidos orales.
Alcance del informe del mercado global de envases plásticos farmacéuticos
Los envases de plástico farmacéutico implican el uso de materiales plásticos para envasar medicamentos farmacéuticos. Las botellas de plástico farmacéuticas, diseñadas para almacenar y distribuir productos farmacéuticos, son fundamentales para mantener la seguridad, eficacia e integridad de los medicamentos y artículos farmacéuticos. Los productos de embalaje de plástico farmacéutico están diseñados para proteger el contenido de la contaminación, la humedad y la luz, garantizando que los medicamentos sigan siendo eficaces durante toda su vida útil. Además, los envases de plástico ofrecen beneficios de ligereza, durabilidad y rentabilidad, lo que los convierte en la opción preferida en la industria farmacéutica.
El informe de mercado de envases de plástico farmacéutico está segmentado por materia prima (polipropileno, tereftalato de polietileno, polietileno de alta densidad, polietileno de baja densidad, polímero/copolímero de olefina cíclica, plásticos de base biológica y reciclados), tipo de producto (botellas y contenedores sólidos, viales y ampollas, jeringas y cartuchos precargables, blísteres y tiras, bolsas/paquetes de varillas/sobres, cierres, tapas y tapas, bolsas intravenosas y bolsas flexibles), formato de envase (rígido, flexible), vía de administración del fármaco (oral, parenteral/inyectable, oftálmica/nasal, tópica/transdérmica), usuario final (fabricantes farmacéuticos, CDMO, hospitales y clínicas, entornos de atención domiciliaria) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio, África, Sudamérica). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Por Materia Prima
| Polipropileno (PP): |
| Tereftalato de polietileno (PET) |
| Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad (LDPE) |
| Polímero/copolímero de olefina cíclica (COP/COC) |
| Plásticos de origen biológico y reciclados |
Por tipo de producto
| Botellas y contenedores sólidos |
| Viales y Ampollas |
| Jeringas y cartuchos precargables |
| Blísteres y tiras |
| Bolsas / Sobres / Bolsitas |
| Cierres, tapas y tapones |
| Bolsas intravenosas y bolsas flexibles |
Por Formato de Empaque
| Rígido |
| Flexible |
Por vía de administración de fármacos
| Oral |
| Parenteral / Inyectable |
| Oftálmico / Nasal |
| Tópico / Transdérmico |
Por usuario final
| Fabricantes farmacéuticos |
| Organizaciones de desarrollo y fabricación por contrato (CDMO) |
| Hospitales y clínicas |
| Entornos de atención domiciliaria |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Materia Prima | Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | ||
| Polietileno de Alta Densidad (HDPE) | ||
| Polietileno de baja densidad (LDPE) | ||
| Polímero/copolímero de olefina cíclica (COP/COC) | ||
| Plásticos de origen biológico y reciclados | ||
| Por tipo de producto | Botellas y contenedores sólidos | |
| Viales y Ampollas | ||
| Jeringas y cartuchos precargables | ||
| Blísteres y tiras | ||
| Bolsas / Sobres / Bolsitas | ||
| Cierres, tapas y tapones | ||
| Bolsas intravenosas y bolsas flexibles | ||
| Por Formato de Empaque | Rígido | |
| Flexible | ||
| Por vía de administración de fármacos | Oral | |
| Parenteral / Inyectable | ||
| Oftálmico / Nasal | ||
| Tópico / Transdérmico | ||
| Por usuario final | Fabricantes farmacéuticos | |
| Organizaciones de desarrollo y fabricación por contrato (CDMO) | ||
| Hospitales y clínicas | ||
| Entornos de atención domiciliaria | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases plásticos farmacéuticos en 2031?
Se proyecta que alcance los 12.09 millones de dólares en 2031, con base en una tasa compuesta anual del 3.92 % entre 2026 y 2031.
¿Qué materia prima lidera la demanda actual?
El tereftalato de polietileno representó el 34.23% de la demanda en 2025, superando a todas las demás resinas.
¿Qué formato de packaging está creciendo más rápidamente?
Se espera que los paquetes flexibles crezcan a una tasa compuesta anual del 4.31 %, superando a las alternativas rígidas.
¿Por qué las jeringas prellenables están ganando terreno?
Las tendencias de autoadministración y las terapias biológicas impulsan una CAGR del 5.27 % para las jeringas y cartuchos prellenables.
¿Qué región se expandirá más rápidamente?
Se pronostica que Asia-Pacífico registrará una CAGR del 4.91 % debido a la expansión de la manufactura en China e India.
¿Cómo influyen las regulaciones en la elección de materiales?
Las normas SUP de la UE, las tarifas EPR y las directrices de la FDA impulsan a los convertidores hacia envases monomateriales reciclables y resina reciclada certificada para equilibrar el cumplimiento y la sostenibilidad.


