

Tamaño y participación en el mercado de TIC farmacéuticas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
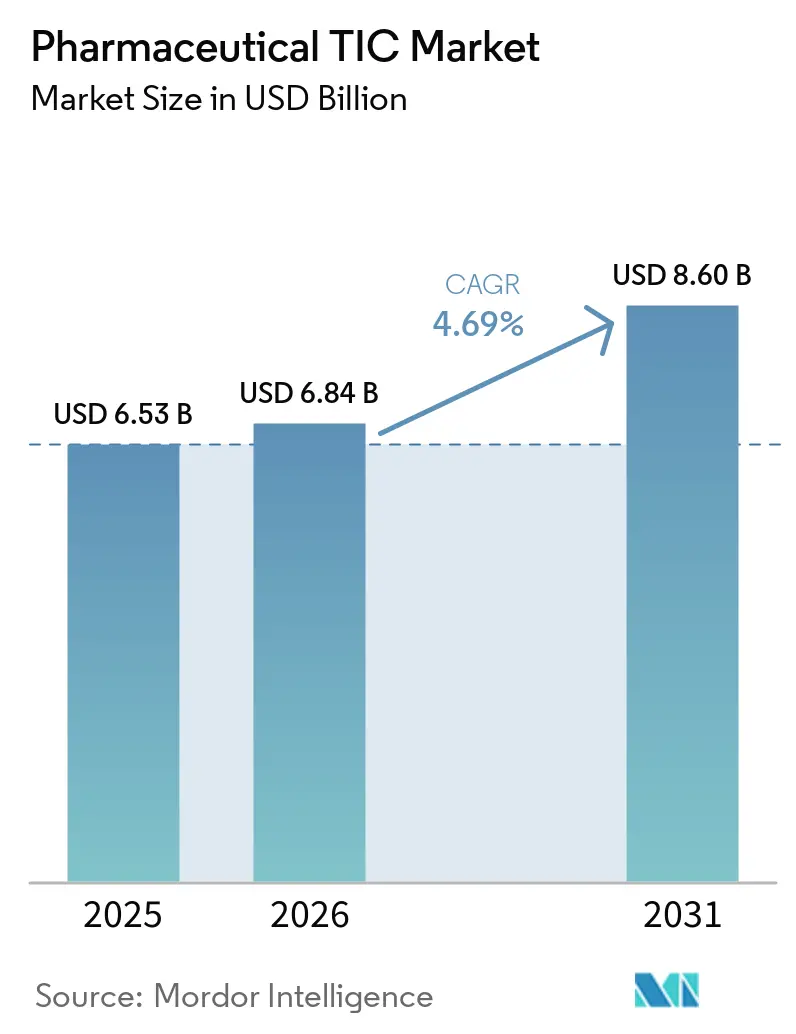
| Tamaño del mercado (2026) | USD 6.84 mil millones |
| Tamaño del mercado (2031) | USD 8.60 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.69% CAGR |
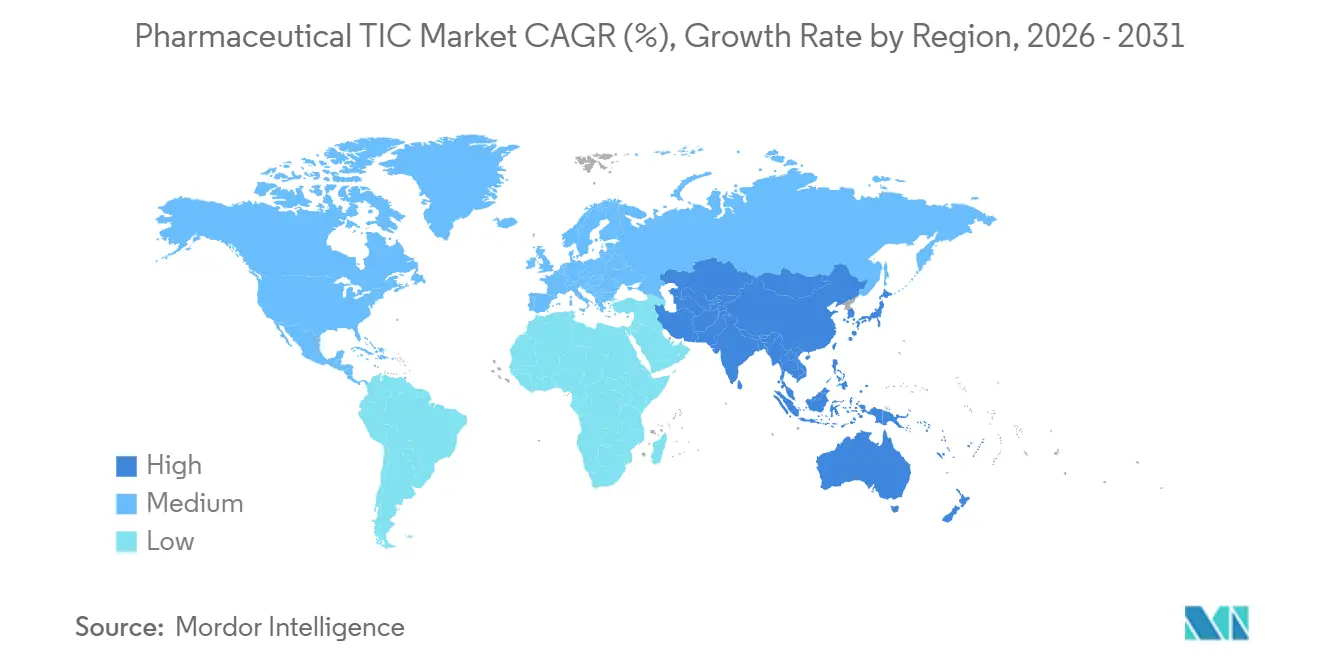
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
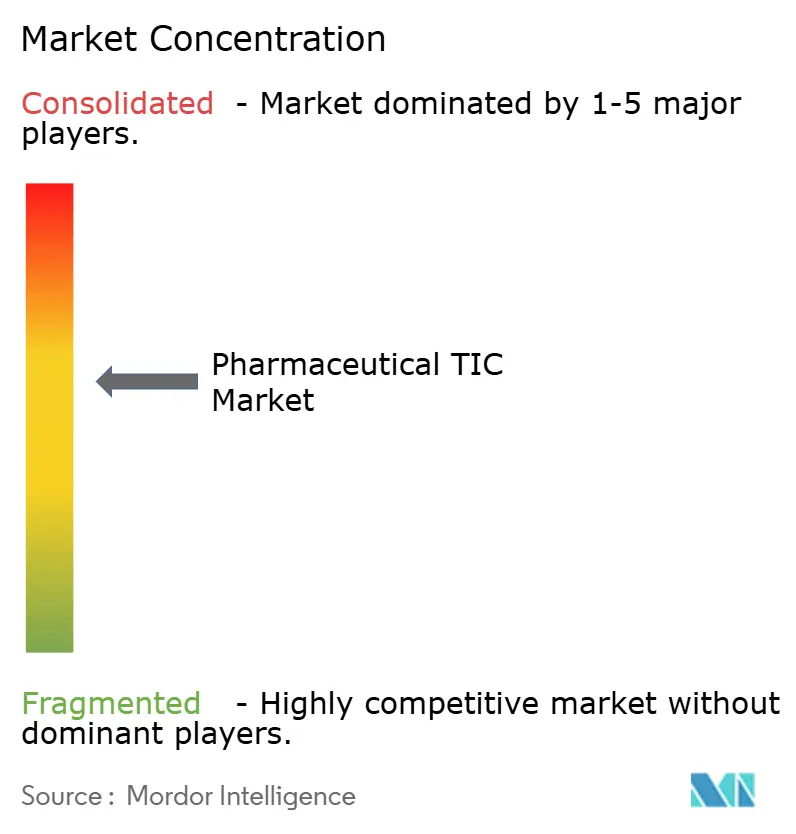
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de TIC farmacéuticas por Mordor Intelligence
El mercado farmacéutico de TIC se valoró en 6.53 millones de dólares en 2025 y se estima que crecerá de 6.84 millones de dólares en 2026 a 8.60 millones de dólares en 2031, con una CAGR del 4.69 % entre 2026 y 2031. La mayor vigilancia regulatoria, evidenciada por 112 cartas de advertencia de la FDA en 2025, está llevando a las empresas hacia una supervisión continua de la calidad por parte de terceros en lugar de auditorías internas episódicas. [1] Administración de Alimentos y Medicamentos de los Estados Unidos, “Cartas de advertencia y cartas sin título a compañías farmacéuticas”, FDA.GOV Las normas actualizadas del Anexo 1 de las GMP de Europa sobre control de la contaminación han ampliado aún más la demanda de monitoreo ambiental e inspecciones de procesos asépticos, mientras que el programa piloto PreCheck de la FDA lanzado en febrero de 2026 valida modelos de auditoría remota y gemelos digitales. Simultáneamente, los fabricantes que están adoptando la producción continua y la química verde buscan socios de TIC capaces de calibrar los sensores de tecnología analítica de procesos y verificar las afirmaciones sobre la reducción de emisiones de carbono. En conjunto, estos factores están impulsando el mercado de pruebas, inspección y certificación (TIC) farmacéuticas hacia un aseguramiento de la calidad predictivo integrado en los flujos de trabajo de producción.
Conclusiones clave del informe
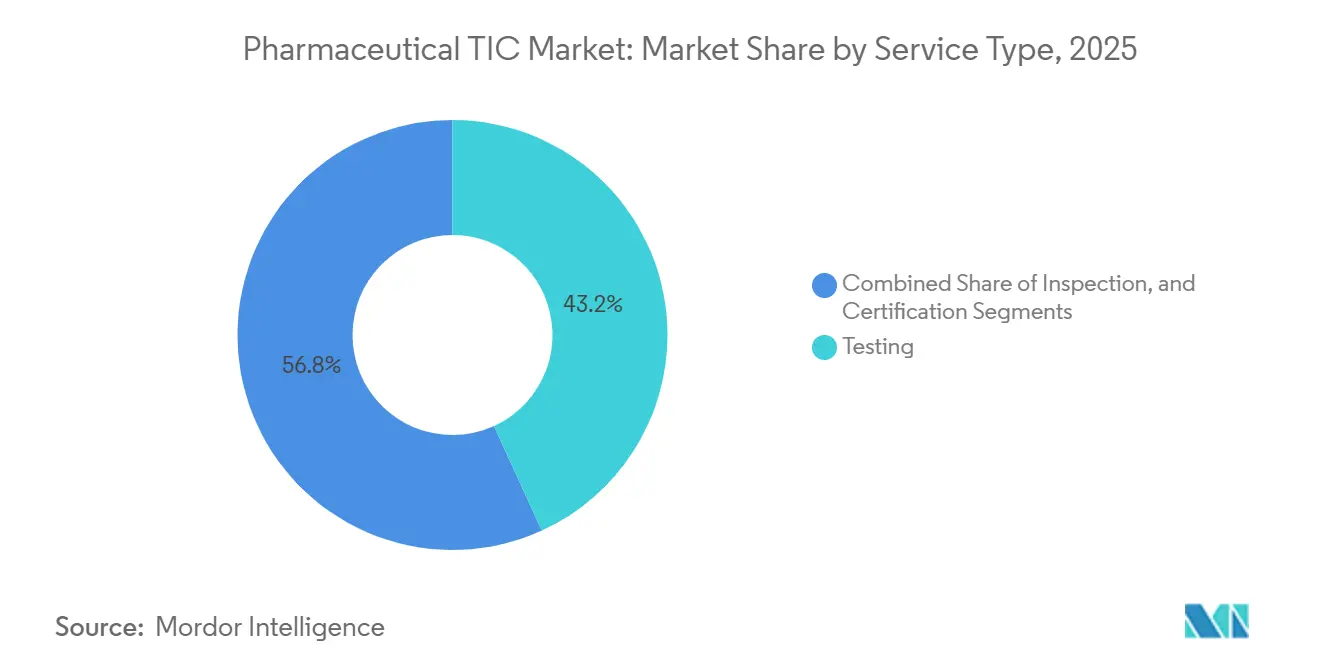
- Por tipo de servicio, las pruebas representaron el 43.19% de la cuota de mercado de las TIC farmacéuticas en 2025, mientras que se prevé que la certificación crezca más rápidamente, con una tasa de crecimiento anual compuesta del 4.71% hasta 2031.
- Por tipo de proveedor, los modelos externalizados representaron el 64.22% de la cuota de mercado de TIC farmacéuticas en 2025 y están avanzando a una tasa de crecimiento anual compuesta del 5.98% hasta 2031.
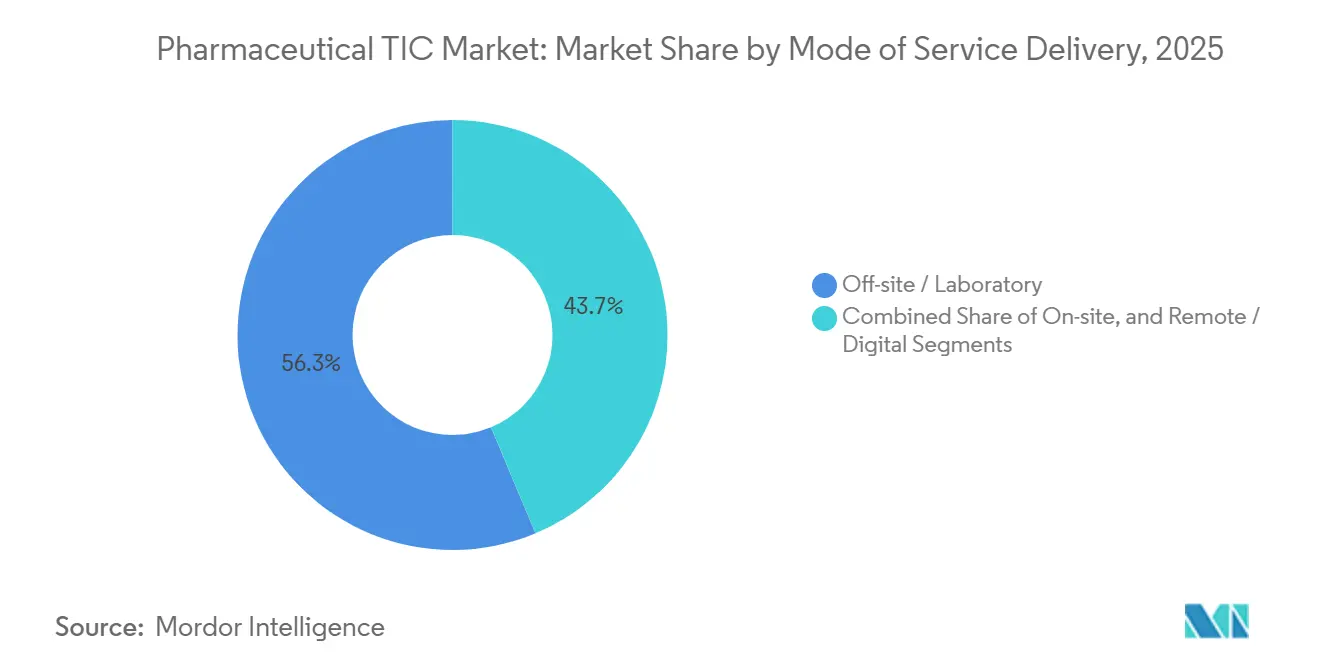
- En cuanto a la modalidad de prestación del servicio, el trabajo de laboratorio externo acaparó el 56.31% de la cuota de mercado de las TIC farmacéuticas en 2025, mientras que las plataformas remotas y digitales lideraron el crecimiento con una tasa de crecimiento anual compuesta del 4.86%.
- Geográficamente, Norteamérica representó el 34.41% de la cuota de mercado de TIC farmacéuticas en 2025, pero se prevé que Asia-Pacífico experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.54% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de TIC farmacéuticas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aplicación rigurosa de las Buenas Prácticas de Fabricación (BPF) a nivel mundial. | + 1.2% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Acelerando el desarrollo de productos biológicos | + 1.0% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la frecuencia de las inspecciones previas a la aprobación | + 0.8% | América del Norte, Europa, India, China | Mediano plazo (2-4 años) |
| Transición hacia la fabricación continua | + 0.7% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de gemelos digitales para la inspección remota | + 0.5% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de validación de la química verde | + 0.4% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aplicación rigurosa de las Buenas Prácticas de Fabricación (BPF) a nivel mundial.
La FDA, en 2025, emitió su mayor número de cartas de advertencia en dos décadas, principalmente por fallas en la integridad de los datos y errores asépticos, lo que impulsó a los fabricantes a buscar la validación de terceros de las líneas de llenado estéril y los registros electrónicos. [2] Administración de Alimentos y Medicamentos de los Estados Unidos, “La FDA lanza el programa piloto PreCheck para la fabricación farmacéutica”, FDA.GOV La actualización del Anexo 1 de 2022 de la Agencia Europea de Medicamentos impuso reglas prescriptivas de control de la contaminación que ahora impulsan la demanda de certificación rutinaria de salas limpias en toda la región. La OMS amplió la precalificación a 87 sitios para finales de 2025, cada uno de los cuales requiere auditorías bienales por parte de organismos de prueba, inspección y certificación (TIC) aprobados. Los primeros resultados del piloto PreCheck de la FDA indican que los tiempos de espera de inspección se están reduciendo a 60 días cuando se implementan garantías TIC acreditadas. En conjunto, estas medidas incorporan las pruebas y la certificación externas en las operaciones farmacéuticas básicas.
Acelerar el desarrollo de productos biológicos que requieren pruebas complejas
La FDA autorizó 16 productos biológicos en 2024, con los anticuerpos monoclonales como los más aprobados, mientras que la EMA autorizó otros 11 biosimilares ese mismo año. Los productos biológicos requieren ensayos avanzados, como el perfil de glicosilación y la cuantificación de proteínas de células huésped, que pocos laboratorios internos poseen. La revisión de 2024 de la ICH Q5E impulsó a muchos fabricantes a revalidar sus métodos a través de socios acreditados según la norma ISO/IEC 17025. El creciente desarrollo de terapias celulares y génicas incorpora pruebas de potencia de vectores y de virus replicativos a la oferta de servicios. A medida que las carteras de productos se fragmentan en medicamentos especializados y personalizados, los laboratorios subcontratados con amplia experiencia en productos biológicos se convierten en aliados indispensables.
Aumenta la frecuencia de las inspecciones previas a la aprobación por parte de la FDA y la EMA de EE. UU.
En 2025, la FDA inspeccionó el 92 % de las instalaciones de NDA antes de su aprobación, frente al 78 % en 2020, reduciendo los plazos de inspección a un promedio de 90 días. La EMA reflejó esta tendencia con un aumento del 22 % en las visitas a las instalaciones previas a la aprobación en 2023. Los acuerdos de reconocimiento mutuo permiten a las agencias confiar en los hallazgos de las demás, pero los fabricantes siguen encargando auditorías simuladas independientes para evitar observaciones en el Formulario 483 que pueden retrasar los lanzamientos hasta un año. Los modelos de inspección híbridos que combinan la revisión remota de documentos con visitas más cortas a las instalaciones aumentan aún más la demanda de evaluaciones de preparación digital.
Transición hacia la fabricación continua en las plantas farmacéuticas
Dieciocho fármacos orales sólidos aprobados por la FDA utilizaron líneas de producción continua en 2025, en comparación con nueve en 2020, lo que confirma el abandono del modo por lotes. Los organismos reguladores ahora exigen la validación de los sensores de tecnología analítica de procesos y los controles de datos en tiempo real, servicios que a menudo se subcontratan a empresas de TIC con experiencia en el cumplimiento de la Parte 11 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 11). Los flujos de trabajo continuos permiten realizar pruebas de liberación en tiempo real, pero solo después de la verificación externa de la precisión de los sensores, el control estadístico de procesos y la gestión de desviaciones. Por lo tanto, las auditorías anuales de terceros de los sistemas PAT se están convirtiendo en un costo operativo inherente para las plantas que adoptan procesos continuos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de auditores cualificados en los mercados emergentes | -0.6% | Asia-Pacífico (excluyendo Japón), Oriente Medio, África subsahariana | Mediano plazo (2-4 años) |
| Alto costo de la instrumentación analítica avanzada | -0.5% | Global, más fuerte en regiones sensibles a los costos | Corto plazo (≤ 2 años) |
| Marcos regulatorios fragmentados en Oriente Medio | -0.3% | Arabia Saudita, Emiratos Árabes Unidos, Turquía, Egipto | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad en equipos de laboratorio conectados | -0.2% | América del Norte, Europa, Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de auditores cualificados en los mercados emergentes
La CDSCO de la India informó una tasa de vacantes del 40% entre los inspectores en 2025, y el 62% de los laboratorios de Asia-Pacífico citaron desafíos de contratación para analistas de productos biológicos avanzados. [3] Organización Central de Control de Estándares de Medicamentos, “Informe de vacantes de inspectores farmacéuticos 2025”, CDSCO.GOV.IN Los programas de capacitación limitados y la migración de talento a puestos farmacéuticos mejor pagados extienden los retrasos de auditoría de 4 a 6 semanas. Las principales empresas de TIC han respondido con academias regionales y asociaciones universitarias, pero el crecimiento tangible de la fuerza laboral está a varios años de distancia, lo que limita la rápida expansión del servicio en geografías de alto crecimiento.
Alto costo de la instrumentación analítica avanzada
Las unidades de cromatografía líquida de ultra alto rendimiento (UL-MS) o TOF-MS cuestan entre 300,000 y 1.2 millones de dólares cada una, y las configuraciones LC-MS específicas para productos biológicos pueden superar los 1.5 millones de dólares. Los pequeños laboratorios de TIC en India, Brasil y Sudáfrica a menudo carecen de financiación para tales desembolsos, lo que limita su participación en contratos de alto valor para productos biológicos. Los programas de arrendamiento de equipos que ofrecen los grandes proveedores alivian la carga, pero pueden inflar los precios del servicio, lo que ralentiza su adopción entre los fabricantes sensibles al costo.
Análisis de segmento
Por tipo de servicio: Las pruebas impulsan los ingresos y aceleran la certificación.
Las pruebas generaron el 43.19 % de los ingresos de 2025, lo que representa la mayor cuota de mercado de TIC farmacéuticas entre los tipos de servicios. La demanda proviene de ensayos complejos para anticuerpos monoclonales y terapias celulares y génicas que requieren instrumentación especializada y costosa, la cual no está disponible en muchos laboratorios internos. La certificación, aunque de menor tamaño, está creciendo más rápidamente con una tasa de crecimiento anual compuesta (TCAC) del 4.71 %, a medida que las empresas buscan la precalificación ISO 13485 y de la OMS para impulsar las exportaciones. Se espera que el tamaño del mercado de TIC farmacéuticas vinculado a la certificación se amplíe de manera constante junto con los acuerdos de reconocimiento mutuo globales. [4] Consejo Internacional para la Armonización, “ICH Q5E: Comparabilidad de productos biotecnológicos/biológicos”, ICH.ORG
La presión sobre los márgenes es mayor en los servicios de inspección, ya que las plataformas remotas reducen el trabajo presencial; sin embargo, las auditorías especializadas para la fabricación continua y la integridad de los datos conservan su poder de fijación de precios. Los contratos de certificación plurianuales combinados que integran las auditorías ISO 13485, ISO 9001 y GDP posicionan a los proveedores de TIC para obtener ingresos recurrentes. Los flujos de trabajo de pruebas con gran cantidad de datos también generan oportunidades a largo plazo en el análisis, lo que permite a los laboratorios asesorar sobre la optimización de procesos junto con el cumplimiento normativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: La subcontratación amplía el alcance.
Los acuerdos de externalización representaron el 64.22 % de los ingresos de 2025, lo que subraya la preferencia del sector por estrategias de calidad con pocos activos. Este modelo se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 5.98 %, ya que la externalización traslada el riesgo de capital de los laboratorios con un coste de 8 millones de dólares o más a los socios de TIC. En el caso de los productos biológicos, los laboratorios externos ya gestionan la mayor parte del perfilado de glicanos y el mapeo de péptidos, lo que confiere a las empresas que externalizan servicios una ventaja sustancial en el mercado farmacéutico de TIC.
Las pruebas internas siguen siendo útiles para ensayos de alto volumen y baja complejidad, pero resultan insuficientes para la validación de productos biológicos y procesos de fabricación continua. La externalización también ofrece a los patrocinadores flexibilidad geográfica, permitiéndoles acceder a laboratorios locales en India o China mediante contratos globales. Con la adopción generalizada del intercambio continuo de datos por parte de los organismos reguladores, los proveedores de TIC que ofrecen supervisión virtual las 24 horas del día refuerzan aún más la fidelización de los clientes.
Por modalidad de prestación de servicios: las plataformas remotas ganan terreno.
En 2025, el trabajo de laboratorio externo representó el 56.31 % de los ingresos, gracias a las salas centralizadas de LC-MS y microbiología que generan economías de escala. Sin embargo, las inspecciones remotas y digitales, que crecen a un ritmo del 4.86 % anual, están transformando los flujos de trabajo de cumplimiento normativo, ya que el programa PreCheck de la FDA acepta flujos de datos seguros en tiempo real. Los primeros en adoptar estas prácticas logran ciclos de aprobación más cortos, lo que incentiva una mayor adopción y aumenta la cuota de mercado de las inspecciones de laboratorio clínico (TIC) farmacéuticas para los proveedores que priorizan la virtualización.
Las auditorías in situ siguen siendo cruciales para la certificación de salas blancas y la cualificación de equipos, especialmente en instalaciones asépticas. Sin embargo, los protocolos híbridos reducen el promedio de días de visita in situ de cinco a dos, lo que impulsa a las empresas de TIC hacia modelos de suscripción que combinan la monitorización remota continua con una verificación física limitada. Los laboratorios que invierten en infraestructura segura para el intercambio de datos y en la detección de anomalías mediante IA están mejor posicionados para aprovechar la demanda futura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
América del Norte representó el 34.41 % de los ingresos de 2025, ya que los clústeres de productos biológicos en Massachusetts, Nueva Jersey y Carolina del Norte dependieron en gran medida de las validaciones de terceros. La estricta supervisión de la región, reforzada por 112 cartas de advertencia en 2025, ha impulsado la adopción casi universal de pruebas acreditadas en las líneas de llenado estéril y los registros electrónicos. El programa piloto PreCheck 2026 consolida aún más las auditorías externas mediante gemelos digitales y flujos de datos en tiempo real. Canadá y México añaden volumen incremental a medida que aumentan la producción para el suministro regional, generando nuevas licitaciones para la precalificación de la OMS y certificados de exportación.
Asia-Pacífico es el área de más rápido crecimiento, avanzando a una CAGR del 5.54% hasta 2031, impulsado por los incentivos vinculados a la producción de la India de 150 mil millones de INR (12 millones de USD) y las 48 aprobaciones de productos biológicos de China en 2024. [5] Administración Nacional de Productos Médicos de China, “Aprobaciones de productos biológicos 2024”, NMPA.GOV.CN Las instalaciones indias enfrentaron 87 inspecciones previas a la aprobación de la FDA en 2025, un fuerte aumento con respecto a 2020, lo que provocó una amplia participación de empresas TIC para verificaciones de preparación. El impulso de China hacia los biosimilares de trastuzumab y adalimumab aumenta aún más la demanda analítica, mientras que el régimen GMP basado en el riesgo de Japón prioriza las auditorías de fabricación continua. Corea del Sur y Australia contribuyen con volúmenes de nicho a través de plantas de productos biológicos y vacunas orientadas a la exportación.
Europa mantiene una demanda considerable gracias a sus normas de control de la contaminación del Anexo 1 de la EMA de 2022. Alemania, Francia y el Reino Unido son los principales productores de productos biológicos, lo que requiere extensas pruebas de variantes de carga y potencia. Si bien el reconocimiento mutuo entre la UE y EE. UU. reduce la duplicación regulatoria, los fabricantes aún mantienen socios locales de TIC para garantizar la transparencia transfronteriza. Oriente Medio sigue fragmentado; Arabia Saudí se alinea con la Visión 2030, mientras que los Emiratos Árabes Unidos y Turquía operan con marcos distintos, lo que impulsa la consultoría multijurisdiccional. Sudamérica y África contribuyen actualmente con ingresos modestos, pero están invirtiendo en capacidad para reducir la dependencia de las importaciones, preparando el terreno para una mayor penetración de TIC después de 2028.
Panorama competitivo
El mercado presenta una concentración moderada, con los cinco principales proveedores acaparando una parte significativa de los ingresos globales. Las multinacionales aprovechan las redes ISO/IEC 17025 y los acuerdos de reconocimiento para obtener grandes contratos interregionales, pero se enfrentan a la presión sobre los precios a medida que las auditorías digitales reducen los costes facturables in situ. Los especialistas regionales en India, China y Brasil ganan cuota de mercado gracias a una mayor rapidez de respuesta y un conocimiento normativo detallado, aunque la escasez de capital limita su entrada en los ensayos de productos biológicos de alto coste.
Las estrategias se centran en desarrollar capacidades de terapia celular y génica, expandirse a regiones de alto crecimiento e invertir en plataformas digitales que permitan la monitorización continua. Entre las iniciativas recientes destacan la adquisición de Vigil Biosciences por parte de Charles River por 485 millones de dólares, el laboratorio de productos biológicos de Eurofins en Hyderabad por 19.4 millones de dólares y el acuerdo de validación de fabricación continua a cinco años de SGS con un patrocinador multinacional. Estas acciones ilustran un giro hacia nichos de mercado de alta gama, como las pruebas de potencia de vectores y la calibración de sensores PAT.
La diferenciación tecnológica se está acelerando; Bureau Veritas implementó registros de auditoría de blockchain, y los proveedores líderes integran la detección de anomalías de IA en LIMS para cumplir con las reglas de integridad de datos 21 CFR Parte 11 y Anexo 11 de la UE. [6] Administración de Alimentos y Medicamentos de los Estados Unidos, “Guía para la industria: Fabricación continua de formas farmacéuticas orales sólidas”, FDA.GOV Los laboratorios con historiales positivos de inspección de la FDA, aprobación de persona calificada de la EMA o acreditación de la OMS obtienen contratos premium. Los disruptores que ofrecen supervisión puramente virtual a través de paneles en la nube están creando un espacio entre las biotecnologías nativas digitales que prefieren el cumplimiento basado en suscripción.
Líderes de la industria farmacéutica TIC
SGS SA
Eurofins Scientific SE
Oficina Veritas SA
TÜV SÜD AG
Grupo Intertek plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: La FDA puso en marcha el programa piloto PreCheck, que permite a las plantas cualificadas obtener inspecciones en un plazo de 60 días, reduciendo el promedio anterior de 90 días y afianzando la demanda de validaciones TIC acreditadas.
- Enero de 2026: SGS completó la adquisición de Applied Technical Services por 1.325 millones de dólares, incorporando 85 instalaciones en Estados Unidos y más de 2,100 empleados.
- Noviembre de 2025: Bureau Veritas adquirió el Instituto de Investigación y Pruebas Lab System, con sede en Brasil, fortaleciendo así su presencia en América Latina.
- Julio de 2025: Eurofins Scientific adquirió Ascend Clinical por USD 89 millones, reforzando su presencia bioanalítica.
Alcance del informe del mercado global de TIC farmacéuticas
El informe del mercado de TIC farmacéutico se segmenta por tipo de servicio (pruebas, inspección y certificación), tipo de aprovisionamiento (interno y externo), modalidad de prestación del servicio (en las instalaciones del cliente, en laboratorio y remoto/digital) y geografía (Norteamérica, Europa, Asia-Pacífico, Oriente Medio, África y Sudamérica). Las previsiones del mercado se presentan en términos de valor (USD).
| Pruebas |
| Inspección |
| Certificación |
| En casa |
| Outsourced |
| En el sitio |
| Fuera del sitio / Laboratorio |
| Remoto / Digital |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de servicio | Pruebas | |
| Inspección | ||
| Certificación | ||
| Por tipo de abastecimiento | En casa | |
| Outsourced | ||
| Por modo de prestación del servicio | En el sitio | |
| Fuera del sitio / Laboratorio | ||
| Remoto / Digital | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado farmacéutico de TIC y cuál es su crecimiento previsto?
El mercado farmacéutico de terapias inmunológicas y de inducción (TIC) alcanzó los 6.84 millones de dólares en 2026 y se prevé que llegue a los 8.60 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.69%.
¿Qué tipo de servicio representa la mayor cuota de mercado en el sector farmacéutico?
Las pruebas representan el 43.19% de los ingresos de 2025, ya que abarcan ensayos complejos para productos biológicos y terapias avanzadas.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los incentivos gubernamentales en India y el aumento de las aprobaciones de productos biológicos en China están impulsando una tasa de crecimiento anual compuesta regional del 5.54% hasta 2031.
¿Cómo influye la fabricación continua en la demanda de TIC?
Las plantas que adoptan líneas de producción continua subcontratan la validación de los sensores PAT y las pruebas de liberación en tiempo real, ampliando así la colaboración con TIC.
¿Qué desafíos limitan la expansión de las TIC en los mercados emergentes?
La escasez de auditores capacitados y el alto costo de los instrumentos avanzados ralentizan el despliegue de servicios y la ampliación de la capacidad.
¿Qué tecnología emergente está transformando las prácticas de inspección?
Las plataformas de auditoría remota que utilizan gemelos digitales y registros de blockchain están reduciendo los días de visitas in situ y acelerando las aprobaciones.


