

Tamaño y participación en el mercado de materiales de cambio de fase
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
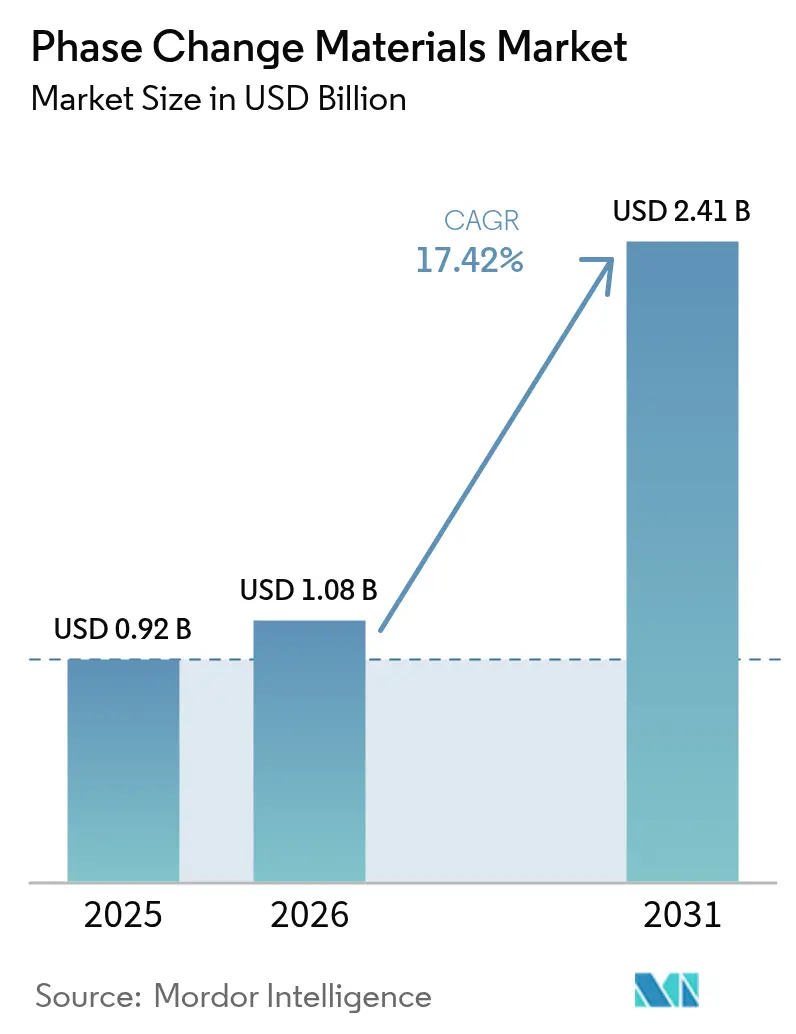
| Tamaño del mercado (2026) | USD 1.08 mil millones |
| Tamaño del mercado (2031) | USD 2.41 mil millones |
| Tasa de crecimiento (2026 - 2031) | 17.42% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales de cambio de fase por Mordor Intelligence
El tamaño del mercado de materiales de cambio de fase en 2026 se estima en 1.08 millones de dólares, creciendo desde el valor de 2025 de 0.92 millones de dólares, con proyecciones para 2031 de 2.41 millones de dólares, con un crecimiento del 17.42 % CAGR entre 2026 y 2031. El aumento de las olas de calor, los objetivos de construcción con cero emisiones netas y la rápida electrificación del transporte sitúan el almacenamiento de calor latente en el centro de las estrategias energéticas comerciales. Los códigos obligatorios de energía para edificios en Europa y Norteamérica están acelerando la integración, mientras que la logística de la cadena de frío y los paquetes de baterías para vehículos eléctricos amplían el alcance de la tecnología al transporte, la industria farmacéutica y la refrigeración de centros de datos. Los hidratos de sal, limitados durante mucho tiempo por problemas de separación de fases y sobreenfriamiento, están cobrando impulso tras los recientes avances en conductividad. Al mismo tiempo, los PCM de origen biológico derivados de residuos agrícolas han pasado de ser una curiosidad de laboratorio a productos comerciales escalables, abordando las preocupaciones sobre seguridad contra incendios y sostenibilidad sin sacrificar la capacidad térmica. A nivel regional, Asia-Pacífico se está convirtiendo en el punto de apoyo para las ampliaciones de capacidad a medida que los fabricantes suman líneas de producción locales para cubrir el riesgo de la cadena de suministro vinculado a los hidratos de sal de alta pureza.
Conclusiones clave del informe
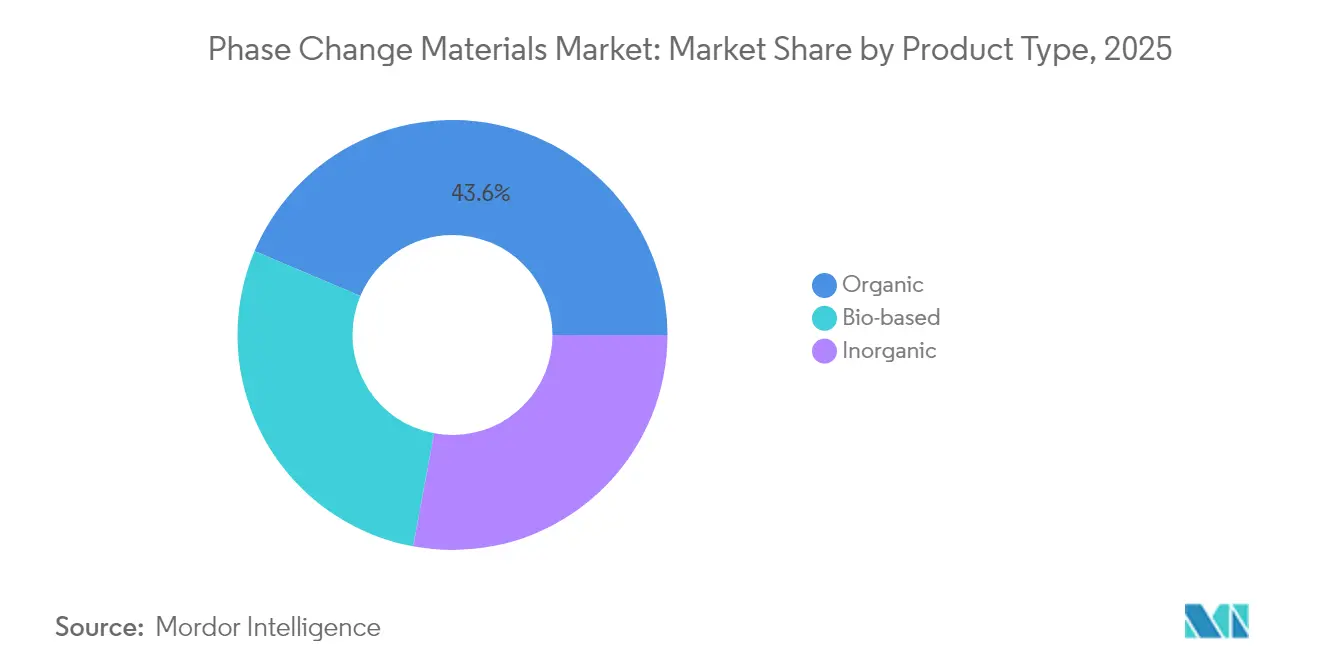
- Por tipo de producto, los PCM orgánicos lideraron con una participación de mercado de materiales de cambio de fase del 43.62 % en 2025; se prevé que los materiales de origen biológico se expandan a una CAGR del 18.90 % hasta 2031.
- Por composición química, las soluciones basadas en parafina tuvieron la mayor participación en los ingresos con un 41.02 % en 2025, mientras que los hidratos de sal avanzan a una CAGR del 17.76 % hasta 2031.
- Mediante la tecnología de encapsulación, el segmento de macroencapsulación capturó el 65.20 % del tamaño del mercado de materiales de cambio de fase en 2025; se espera que la microencapsulación crezca a una CAGR del 18.31 % entre 2026 y 2031.
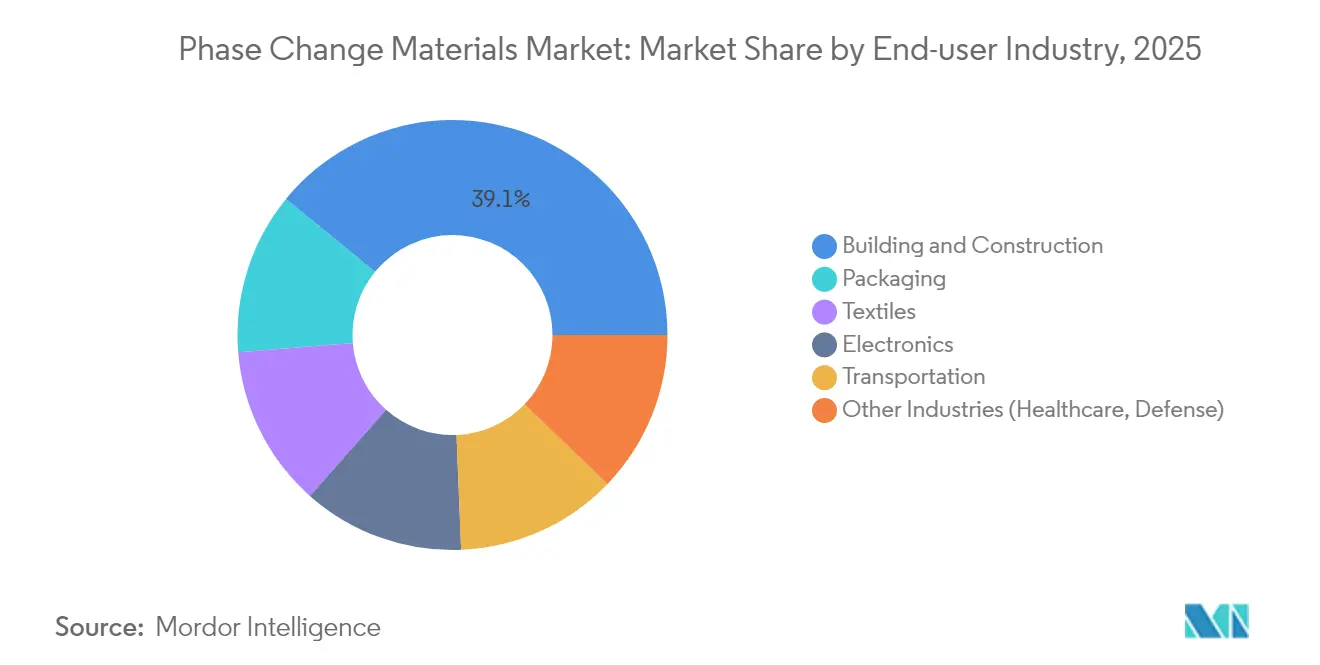
- Por industria de usuario final, el segmento de construcción y edificación representó el 39.10 % del tamaño del mercado de materiales de cambio de fase en 2025 y se proyecta que mantendrá una CAGR del 17.81 % hasta 2031.
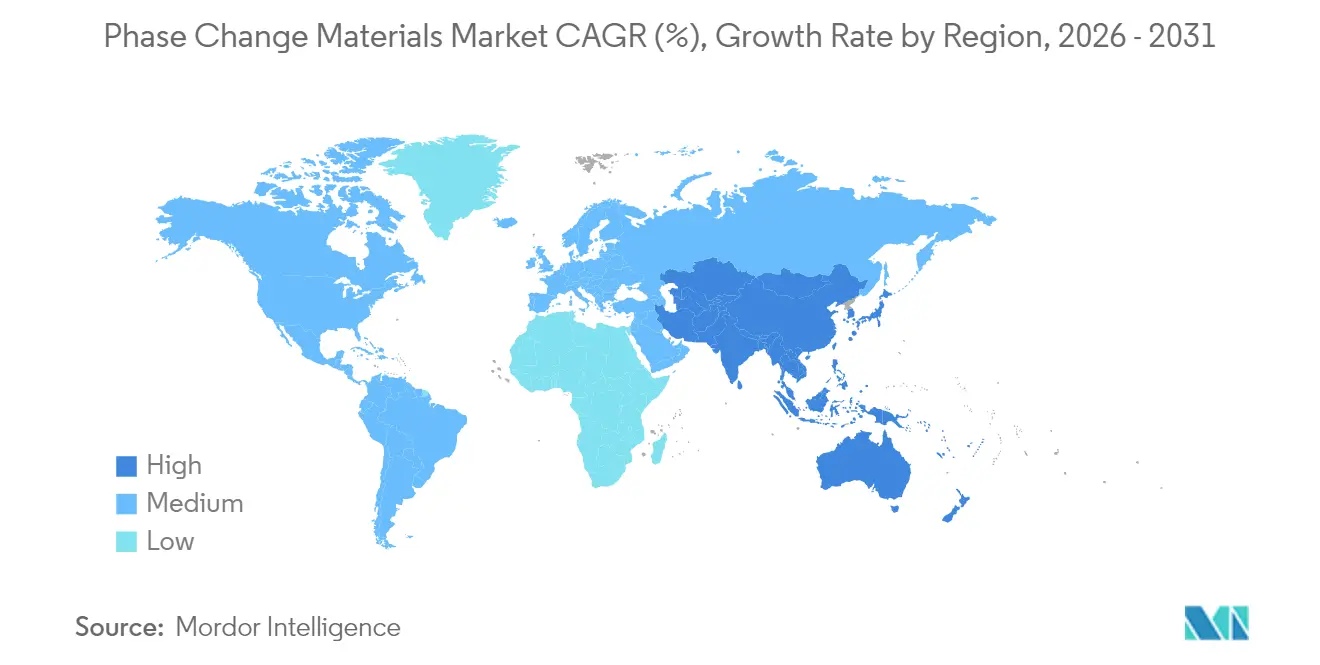
- Por geografía, Europa contribuyó con el 32.40% de los ingresos globales en 2025, mientras que se prevé que Asia-Pacífico registre el ritmo regional más rápido, con una CAGR del 18.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales de cambio de fase
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Impacto máximo |
|---|---|---|---|
| Los códigos obligatorios de energía para edificios en Europa y América del Norte aceleran la integración de PCM | + 3.2% | Europa, america del norte | Mediano plazo (~3-4 Años) |
| Despliegue rápido de infraestructura logística de cadena de frío | + 2.8% | Global, con énfasis en Asia-Pacífico | Corto plazo (≤ 2 Años) |
| La electrificación de vehículos requiere baterías térmicas avanzadas que utilizan PCM de hidrato de sal. | + 4.5% | América del Norte, Europa, China | Mediano plazo (~3-4 Años) |
| Incentivos gubernamentales para edificios de cero emisiones que impulsan la adopción de PCM de base biológica | + 3.9% | Europa, América del Norte y los países desarrollados de Asia y el Pacífico | A largo plazo (≥ 5 Años) |
| Tendencia global en expansión hacia la conservación de energía y el desarrollo sostenible | + 3.1% | Global | A largo plazo (≥ 5 Años) |
| Fuente: Inteligencia de Mordor | |||
Códigos obligatorios de energía para edificios que aceleran la integración de PCM
Los criterios de cumplimiento basados en el rendimiento ahora permiten a los arquitectos sustituir el aislamiento rígido con capas de almacenamiento de calor latente, lo que permite una reducción del 35-45% en las cargas máximas de refrigeración dentro de paredes ligeras. Los resultados medidos en campo en Minnesota informaron una caída de 5.49 °C en la temperatura máxima interior más un cambio de carga del 77.8% hacia las horas de menor demanda, lo que proporciona a los reguladores evidencia del mundo real de ahorros en HVAC [1] Departamento de Comercio de Minnesota, “Estudio de campo del uso de materiales de cambio de fase (PCM) para la gestión térmica pasiva”, mn.gov . Se espera que los umbrales de cumplimiento crecientes para los objetivos de renovación de la UE de 2027 pongan un énfasis adicional en las placas de yeso y los bloques de hormigón con infusión de PCM, lo que aumentará los volúmenes de adquisición en todo el mercado de materiales de cambio de fase.
Despliegue rápido de infraestructura logística de cadena de frío
Las vacunas, los productos biológicos avanzados y las carnes de precisión requieren bandas de temperatura que a menudo toleran una desviación de ±0.5 °C durante menos de tres días. Los PCM extienden esta autonomía a 72 horas sin alimentación externa, lo que reduce la dependencia de generadores diésel durante retrasos en aeropuertos o aduanas. Las mezclas de glicerol, agua y NaCl reducen la huella de carbono entre un 30 % y un 40 % en comparación con la refrigeración activa y prolongan la vida útil de los productos farmacéuticos entre un 15 % y un 25 %, lo que impulsa una demanda de dos dígitos en el mercado de materiales de cambio de fase.
La electrificación de vehículos requiere paquetes de baterías térmicas avanzadas
Las matrices compuestas de sal e hidrato dispersan los picos de calor generados por la descarga a 4 °C, manteniendo la temperatura de las celdas por debajo de 39 °C y reduciendo el riesgo de descontrol térmico. En comparación con la convección de aire forzado, las placas de PCM reducen las temperaturas máximas hasta en un 40 % y prolongan la vida útil de la batería, un factor decisivo a medida que las garantías de los vehículos eléctricos se acercan a los 10 años. Los proveedores de primer nivel están ampliando el alcance de las almohadillas reforzadas con grafito, compatibles con los formatos de celda cilíndricos, de bolsa y prismáticos, lo que amplía aún más el mercado de materiales de cambio de fase.
Incentivos gubernamentales para edificios de cero emisiones netas que impulsan la adopción de PCM de base biológica
Las mezclas de calor latente de origen biológico, provenientes de aceites vegetales, grasas animales y residuos agrícolas, obtienen puntos adicionales en las certificaciones LEED v4 y BREEAM 2025. Los PCM de grasa de tocino ahora ofrecen 2.36 veces la densidad de almacenamiento térmico de la parafina estándar a un menor costo. Las compensaciones financieras, como el programa BEG de Alemania, que cubre el 20% de las mejoras en la envolvente de los edificios, están impulsando un mayor volumen de pedidos, especialmente porque los bio-PCM presentan perfiles de humo y toxicidad más bajos que las alternativas al petróleo.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Impacto máximo |
|---|---|---|---|
| Naturaleza peligrosa de los materiales de cambio de fase | -2.1% | Global, con mayor impacto en regiones con regulaciones químicas estrictas | Corto plazo (≤ 2 Años) |
| Volatilidad de la cadena de suministro de hidratos de sal de alta pureza | -3.4% | Global, con especial impacto en la manufactura de Asia-Pacífico | Mediano plazo (~3-4 Años) |
| Conciencia y comprensión limitadas | -1.8% | Mercados emergentes, particularmente en América del Sur y partes de Asia | Corto plazo (≤ 2 Años) |
| Fuente: Inteligencia de Mordor | |||
Naturaleza peligrosa de los materiales de cambio de fase
Las ceras de parafina se inflaman a aproximadamente 170 °C y requieren retardantes de llama bromados, lo que aumenta el costo y puede generar restricciones en el etiquetado de salud. Los candidatos inorgánicos, como el LiNO₃, presentan riesgos de toxicidad. Los recientes PCM sólido-sólido polimerizados in situ eliminan las fugas, superando la norma UL94 V-0 de inflamabilidad sin halógenos. Una adopción más amplia depende de la ampliación de estos avances en encapsulación y de la armonización de las normas globales de seguridad química.
Volatilidad de la cadena de suministro de hidratos de sal de alta pureza
El CaCl₂·6H₂O de grado médico depende de zonas de extracción limitadas y de un sistema de purificación multietapa, cuyas ampliaciones de capacidad se retrasan respecto a la demanda. La escasez puntual ha impulsado los precios de los contratos de 2024, presionando a los productores que dependen de líneas de microencapsulación calibradas para una pureza cristalina constante. Los compuestos reforzados con grafito, que toleran insumos de grado industrial y mantienen una conductividad de 4 W/m·K, ofrecen una protección a medio plazo. Sin embargo, cualquier escasez de materia prima repercute en la cadena de valor del mercado de materiales de cambio de fase.
Análisis de segmento
Por tipo de producto: Las soluciones de base biológica aceleran la diversificación del mercado
Las ceras de parafina orgánicas siguen siendo la principal fuente de ingresos del mercado de materiales de cambio de fase, representando el 43.62 % de las ventas globales en 2025. Su dominio se debe a la madurez de las cadenas de suministro, la amplia cobertura de temperaturas y la compatibilidad con las placas de macroencapsulación utilizadas en paneles de construcción. Sin embargo, el mercado de materiales de cambio de fase está experimentando una marcada tendencia hacia los aceites, sebos y mezclas de ácidos grasos de origen biológico, a medida que las partes interesadas buscan reducir las emisiones durante su ciclo de vida. Se prevé que este subsegmento emergente supere a todos los demás, con una tasa de crecimiento anual compuesta (TCAC) del 18.90 % hasta 2031, impulsado por los créditos LEED y las normativas municipales de compras verdes que promueven explícitamente los materiales biogénicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por composición química: los hidratos de sal desafían el dominio de la parafina
Las formulaciones a base de parafina captaron el 41.02 % de los ingresos del mercado de materiales de cambio de fase en 2025 gracias a su cristalización estable y a la facilidad de ajuste de los puntos de fusión en el espectro de 0 a 90 °C. Aun así, los hidratos de sal están en camino de romper esta jerarquía, expandiéndose a una tasa de crecimiento anual compuesta (TCAC) del 17.76 % hasta 2031. La alta capacidad calorífica volumétrica (hasta 350 kJ/L) y las mejoras en la conductividad térmica mediante aditivos de carbono permiten que los hidratos de sal reduzcan el tamaño y el peso de los componentes. La ventaja de densidad resultante resulta especialmente atractiva para fundas de baterías de vehículos eléctricos y racks compactos de centros de datos, donde el espacio disponible es limitado.
Por Encapsulation Technology: La microencapsulación reinventa los límites del rendimiento
La macroencapsulación, los tambores, paneles y tubos actualmente representan el 65.20 % del mercado de materiales de cambio de fase, gracias a su sencilla fabricación e instalación en placas de yeso, placas para techos y tanques de agua refrigerada. Sin embargo, la microencapsulación está experimentando un crecimiento acelerado a una tasa de crecimiento anual compuesta (TCAC) del 18.31 %, impulsada por la necesidad de dispersiones a prueba de fugas que puedan pulverizarse, imprimirse o tejerse en tejidos. Las cápsulas recubiertas con óxido de grafeno ahora presentan mejoras de conductividad superiores al 1008 % con respecto a la parafina pura, lo que permite ciclos de carga y descarga más rápidos, cruciales para aplicaciones de reducción de picos.
Por industria de usuario final: la construcción y edificación siguen siendo el pilar
El sector de la construcción consumió el 39.10 % del volumen global de PCM en 2025 mediante la modernización de paredes, techos y bloques de hormigón con insertos de calor latente que reducen entre un 20 % y un 35 % la demanda energética de climatización, cumpliendo así con las directivas europeas de eficiencia energética. Edificios de demostración regionales en España, Suecia y Alemania demuestran que los paneles de yeso reforzados con PCM pueden soportar una diferencia de temperatura de 5.49 °C durante media hora bajo una carga solar simulada. Estas métricas replicables justifican la asignación de partidas presupuestarias en grandes presupuestos de renovación del sector público, consolidando el mercado de materiales de cambio de fase.
El sector del transporte está en auge gracias a la adopción de paquetes para vehículos eléctricos, vagones híbridos y contenedores refrigerados. Los revestimientos de PCM ahora reducen la temperatura de las celdas de iones de litio un 40 % por debajo de la de sus equivalentes de convección natural, lo que prolonga su vida útil y mejora la tolerancia a la carga rápida. El sector del embalaje sigue de cerca este crecimiento, ya que los distribuidores farmacéuticos se preparan para unas normas de Buenas Prácticas de Distribución (BPD) cada vez más estrictas que limitan las variaciones de temperatura. Anteriormente limitadas a la ropa de confort, las microcápsulas de PCM se utilizan ahora en los textiles de uniformes militares y vendajes médicos para el enfriamiento localizado o la liberación controlada de fármacos, ampliando aún más el alcance de la industria de los materiales de cambio de fase.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado europeo de materiales de cambio de fase
Europa representó el 32.40 % de las ventas mundiales en 2025, gracias a la Directiva de la UE sobre el Rendimiento Energético de los Edificios, que exige que tanto los proyectos de nueva construcción como los de renovación profunda alcancen objetivos de emisiones netas casi nulas. Los primeros en adoptar este tipo de materiales en Alemania y los países nórdicos han mostrado un ahorro energético de entre el 20 % y el 35 % en sistemas de climatización tras la integración de PCM en los sistemas de aislamiento de paredes exteriores. La claridad regulatoria en torno al comercio de carbono y la elegibilidad para bonos verdes continúa atrayendo capital hacia los materiales de construcción ricos en PCM, consolidando el liderazgo de Europa en el mercado de materiales de cambio de fase.
Mercado de materiales de cambio de fase en la región Asia-Pacífico
Asia-Pacífico es la región de más rápido crecimiento, y se prevé que se expanda un 18.55 % anualmente hasta 2031. El agresivo despliegue de bombas de calor en China complementa el almacenamiento térmico PCM al reducir la demanda máxima de electricidad, una sinergia fomentada en la hoja de ruta “El futuro de las bombas de calor”.
Mercado de materiales de cambio de fase de América del Norte
Norteamérica combina estrictas actualizaciones de los códigos energéticos con un sector de vehículos eléctricos en auge. Los operadores de centros de datos en Estados Unidos, atraídos por los créditos fiscales para el almacenamiento de energía in situ, implementan soluciones piloto de amortiguación térmica basadas en PCM para absorber los picos de calor de los servidores y posponer el arranque de los enfriadores.
Análisis de la cadena de valor
La cadena de valor de los materiales de cambio de fase (PCM) comienza con materias primas como parafinas derivadas del petróleo e hidrocarburos especiales, hidratos de sal de alta pureza (por ejemplo, CaCl2·6H2O) que requieren purificación controlada, e insumos de base biológica provenientes de aceites vegetales, grasas animales y residuos agrícolas. Los actores intermedios formulan y componen los PCM, y luego agregan estabilización y encapsulación (macroencapsulación en paneles, tubos y bolsas, y micro o nanoencapsulación para el control de fugas y la compatibilidad con recubrimientos, textiles y compuestos). Los ecosistemas de empresas incluyen productores especializados de PCM y proveedores de plataformas como PureTemp, Phase Change Solutions y Teappcm, con convertidores finales que incorporan los PCM en placas de yeso, placas de techo, embalajes para cadena de frío y componentes de gestión térmica.
Los canales de distribución se dividen entre el suministro directo a fabricantes de equipos originales (OEM) para materiales de construcción, transportistas de cadena de frío e integradores de gestión térmica, junto con la especificación dirigida por proyectos a través de arquitectos, empresas de servicios de climatización y energía, y proveedores de logística. Los ciclos de cualificación y certificación para la seguridad y el rendimiento siguen siendo un cuello de botella fundamental, y la volatilidad de la cadena de suministro de hidratos de sal de alta pureza también puede interrumpir las líneas de microencapsulación calibradas para una calidad de cristal uniforme. Las señales recientes de I+D apuntan a una continua innovación de procesos en la etapa de encapsulación, incluida la publicación en abril de 2026 de un método de nanoencapsulación de un solo paso que utiliza ácido láurico, el cual, según se informa, logra una alta eficiencia de encapsulación, lo que permite tamaños de partícula más finos y un mejor rendimiento de dispersión para aplicaciones que requieren PCM microencapsulados.
Panorama competitivo
El mercado de materiales de cambio de fase está altamente fragmentado, con una amplia gama de especialistas regionales que compiten con multinacionales diversificadas. Phase Change Solutions ha capitalizado la integración vertical, combinando el abastecimiento de materia prima con la encapsulación interna y el diseño de sistemas posteriores, un modelo que acorta los plazos de entrega para los clientes OEM. La innovación sigue siendo la principal palanca competitiva. El suministro de hidratos de sal de alta pureza es otro frente; varios fabricantes de Asia-Pacífico negocian acuerdos de compra con empresas mineras para asegurar un suministro estable de cristales, mitigando la volatilidad que podría reducir los márgenes.
Líderes de la industria de materiales de cambio de fase
BASF
Croda International Plc
Henkel AG & Co. KGaA
Honeywell International Inc.
PureTemp LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Alexium International Group Limited anunció la expansión de su plataforma global de materiales de cambio de fase mediante la integración de la cartera de tecnología Micronal, obtenida a través de la adquisición de Microtek Laboratories. Esta iniciativa refuerza la capacidad de Alexium para ofrecer soluciones integrales de gestión térmica, combinando sus activos de formulación y plataforma. Asimismo, evidencia una continua consolidación en torno a capacidades diferenciadas de materiales de cambio de fase y encapsulación, en lugar de centrarse únicamente en productos básicos de cera.
- Enero de 2025: Croda International Plc anunció el desarrollo de CrodaTherm 5, un material de cambio de fase (PCM) biodegradable y de base biológica, diseñado para aplicaciones de logística de cadena de frío en las industrias farmacéutica y alimentaria. El producto responde a la demanda de materiales de baja toxicidad y sostenibles que, a su vez, cumplen con los requisitos de manejo en rangos de temperatura específicos. Esto ejerce una mayor presión competitiva sobre los sistemas de parafina existentes en formatos de envasado, donde las compras priorizan cada vez más los atributos de sostenibilidad.
- Agosto de 2024: Phase Change Solutions anunció la comercialización de soluciones de gestión térmica para la cadena de frío y el almacenamiento en frío en Tailandia, mediante una alianza con Texplore, filial de SCG Chemicals. Esta colaboración permite que la implementación de PCM esté más cerca de los usuarios finales en un entorno logístico y de almacenamiento con temperatura controlada en rápida expansión. El impulso regional también refleja una tendencia hacia las alianzas locales para acortar los ciclos de cualificación y brindar soporte a la ingeniería de aplicaciones en el mercado.
Alcance del informe del mercado global de materiales de cambio de fase
Un material de cambio de fase es una sustancia que libera/absorbe suficiente energía en la transición de fase para proporcionar calor/refrigeración útil. Los PCM pueden proporcionar enfriamiento de distrito y columpios de amortiguación térmica en edificios y almacenar energía solar térmica para aplicaciones a corto plazo o estacionales. El mercado está segmentado por tipo de producto, tecnología de encapsulación, industria del usuario final y geografía. Por tipo de producto, el mercado está segmentado en productos orgánicos, inorgánicos y de base biológica. En cuanto a la tecnología de encapsulación, el mercado está segmentado en macro, micro y molecular. La segmentación de la industria del usuario final incluye la edificación y la construcción, el embalaje, los textiles, la electrónica, el transporte y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones en 14 países de las principales regiones. El informe ofrece el tamaño del mercado y las previsiones para los materiales de cambio de fase en términos de ingresos (millones de USD) para todos los segmentos anteriores.
| Organic |
| Inorgánico |
| De base biológica |
| parafina |
| Hidrocarburos no parafínicos |
| Hidratos de sal |
| Eutectica |
| Macroencapsulación |
| Microencapsulación |
| Encapsulación molecular |
| Maquinaria de construcción usada |
| Embalaje |
| Textiles |
| Electrónica |
| Transporte |
| Otras industrias (salud, defensa) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Organic | |
| Inorgánico | ||
| De base biológica | ||
| Por composición química | parafina | |
| Hidrocarburos no parafínicos | ||
| Hidratos de sal | ||
| Eutectica | ||
| Por tecnología de encapsulación | Macroencapsulación | |
| Microencapsulación | ||
| Encapsulación molecular | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Embalaje | ||
| Textiles | ||
| Electrónica | ||
| Transporte | ||
| Otras industrias (salud, defensa) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué está impulsando el rápido crecimiento del mercado de materiales de cambio de fase?
La demanda surge de códigos de energía de construcción más estrictos, la expansión de la logística de la cadena de frío y el enfriamiento de las baterías de los vehículos eléctricos, lo que impulsa el tamaño del mercado de materiales de cambio de fase hacia los USD 2.41 millones para 2031.
¿Qué segmento de productos está creciendo más rápido?
Se espera que los PCM de origen biológico, derivados de aceites y grasas renovables, registren una CAGR del 18.90 %, superando a todas las demás categorías dentro del mercado de materiales de cambio de fase.
¿Cómo se comparan los PCM de hidratos de sal con las ceras de parafina?
Los hidratos de sal ofrecen una mayor capacidad calorífica volumétrica y una mejor conductividad térmica, y su participación en el mercado de materiales de cambio de fase está avanzando a una CAGR del 17.76 % a medida que se resuelven los desafíos del superenfriamiento.
¿Por qué los PCM microencapsulados están ganando popularidad?
Las microcápsulas evitan fugas, mejoran la resistencia mecánica y se integran fácilmente en pinturas o tejidos; este subsegmento está creciendo a una tasa compuesta anual del 18.31 %, la más rápida entre los métodos de encapsulación.
¿Qué región ofrece el mayor potencial de crecimiento?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 18.55 % debido a la construcción a gran escala, las inversiones en logística y los programas agresivos de electrificación que amplían colectivamente el mercado de materiales de cambio de fase.


