

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
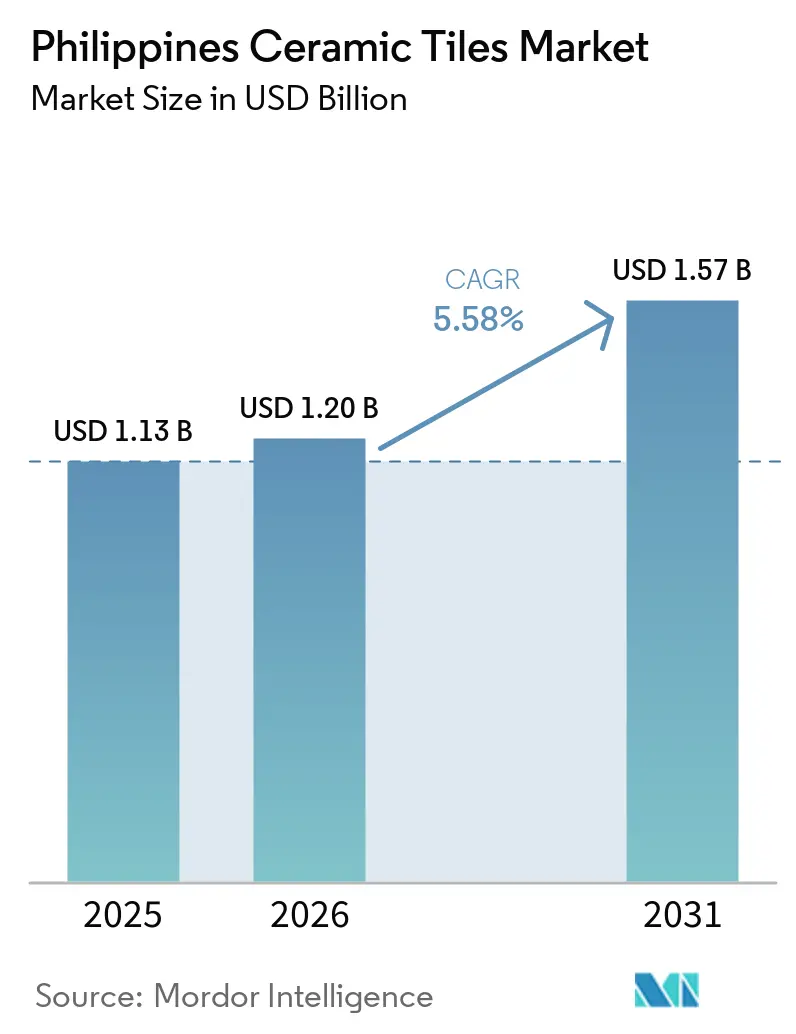
| Tamaño del mercado (2026) | USD 1.20 mil millones |
| Tamaño del mercado (2031) | USD 1.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.58% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baldosas cerámicas en Filipinas por Mordor Intelligence
El mercado filipino de baldosas cerámicas alcanzó los 1.13 millones de dólares en 2025, se estima en 1.20 millones de dólares en 2026 y se prevé que llegue a los 1.57 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta (CAGR) del 5.58% entre 2026 y 2031. Las baldosas de porcelana lideran la demanda, los formatos para suelos dominan el uso funcional y los proyectos residenciales representan la mayor base de usuarios finales, lo que determina la visibilidad del volumen a corto plazo en los programas de construcción públicos y privados. La actividad de renovación está impulsando el mercado filipino de baldosas cerámicas a medida que avanzan las mejoras en los condominios antiguos y las viviendas provinciales, mientras que los canales en línea reducen los tiempos de entrega a las obras provinciales mediante nuevos centros de distribución. Los proyectos de infraestructura pública del programa "Build Better More" mantienen el enfoque en las especificaciones de baldosas institucionales, especialmente para los nodos de transporte de alto tráfico y los activos gubernamentales donde la durabilidad y la higiene de la porcelana son importantes. La expansión de la hostelería añade demanda estructural, 158 proyectos hoteleros por valor de 250 mil millones de PHP inyectan 40,084 nuevas habitaciones, con Ayala Land comprometiendo 500 millones de USD para duplicar su cartera a 8,000 habitaciones [1] TTG Asia, “Philippine hotel industry plans manpower roadmap to address labour strains,” TTG Asia, ttgasia.com . Este auge realza los detalles de mosaico y las losas de porcelana de gran formato en vestíbulos, spas y suites premium.
Conclusiones clave del informe
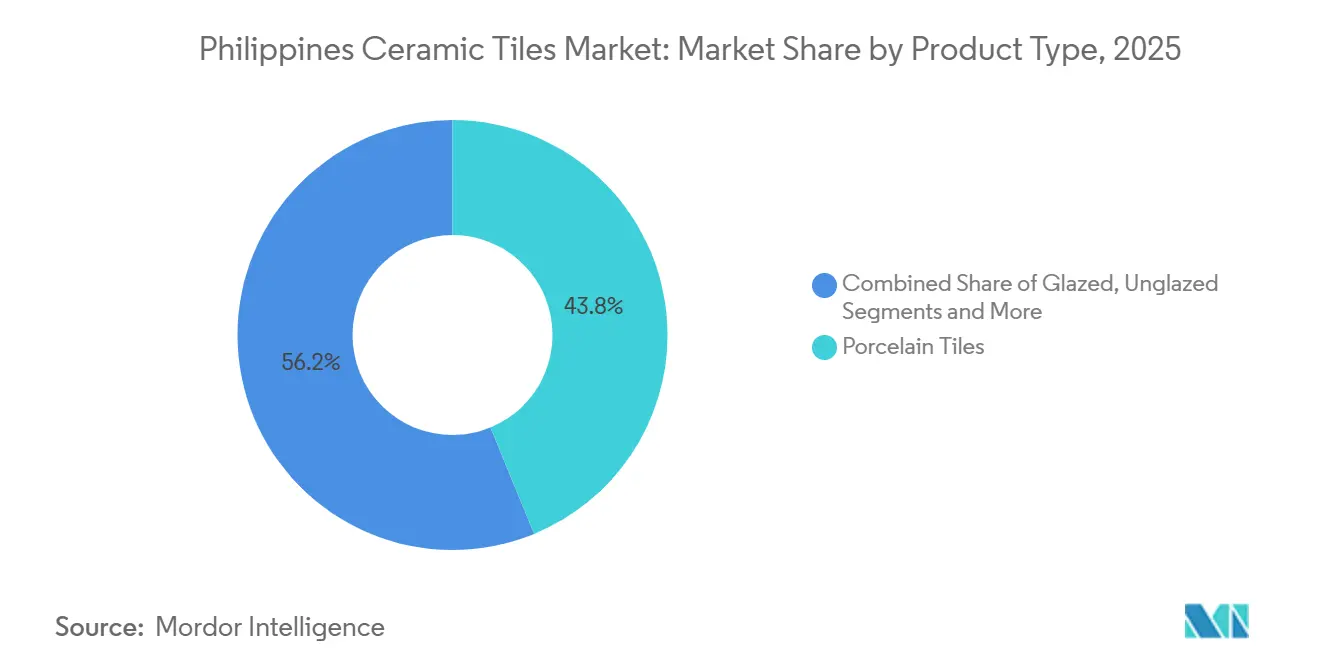
- Por tipo de producto, la porcelana lideró con una participación de ingresos del 43.78 % en 2025, y se proyecta que el mosaico registre la CAGR más rápida del 7.46 % hasta 2031.
- Por aplicación, las baldosas para suelos representaron el 61.61% de la demanda en 2025 y se espera que registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.24%, hasta 2031.
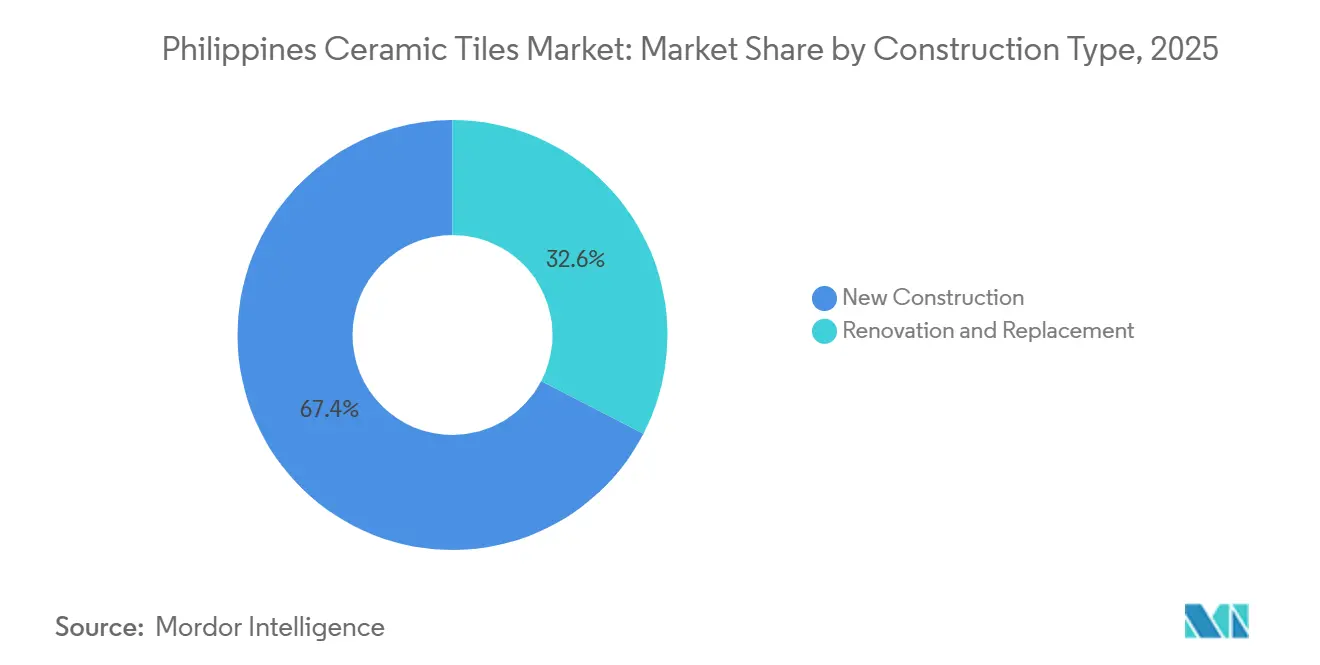
- Por tipo de construcción, la obra nueva representó el 67.42% del volumen de 2025, y se prevé que la sustitución y la renovación crezcan a la tasa anual compuesta más rápida, del 6.93%, hasta 2031.
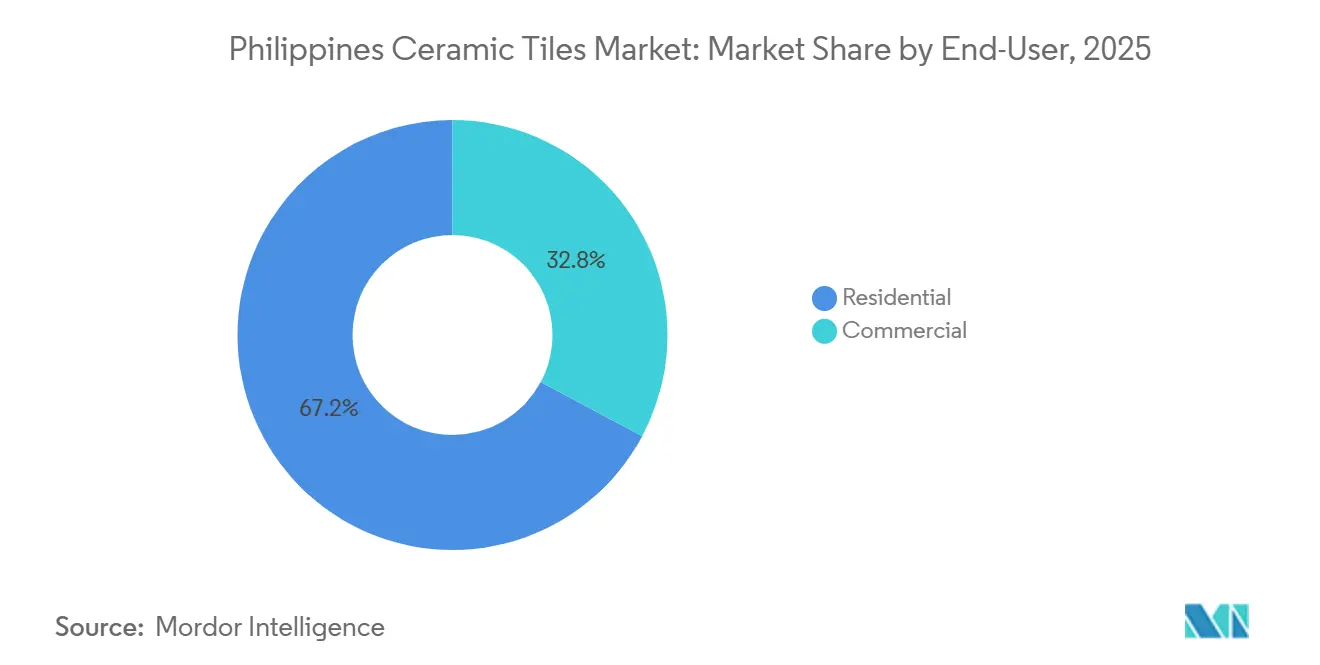
- Por tipo de usuario final, la construcción residencial representó el 67.20% del mercado en 2025, y se prevé que la construcción comercial experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 6.20% hasta 2031.
- Por canal de distribución, las tiendas especializadas en azulejos y piedras tuvieron una participación del 22.59 % en 2025, y se proyecta que las ventas minoristas en línea presenten la CAGR más rápida del 7.82 % hasta 2031.
- Geográficamente, Luzón lideró con el 66.08% de las ventas de 2025, y se espera que Visayas registre la tasa de crecimiento anual compuesta territorial más rápida, del 7.36%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de baldosas cerámicas en Filipinas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Recuperación constante de la construcción residencial y programas de vivienda para ingresos medios | + 1.2% | Nacional, con avances tempranos en Metro Manila, Calabarzon y Luzón Central | Mediano plazo (2-4 años) |
| La expansión minorista omnicanal profundiza el acceso | + 0.6% | Adopción nacional acelerada en Visayas y Mindanao | Corto plazo (≤ 2 años) |
| El canal de hoteles y complejos turísticos respalda formatos premium | + 0.9% | Luzón, Visayas, Mindanao | Mediano plazo (2-4 años) |
| Los proyectos institucionales públicos y privados especifican revestimientos de pared higiénicos y de porcelana duradera | + 0.8% | Corredores nacionales de infraestructura en Luzón y Mindanao | Largo plazo (≥ 4 años) |
| El impulso al cumplimiento de la calidad aumenta la cuota de mercado formal | + 0.5% | Nacional | Mediano plazo (2-4 años) |
| Adopción de tejas antideslizantes y resistentes al clima para exteriores y techos en zonas propensas a inundaciones | + 0.4% | Municipios expuestos a tifones en Visayas Orientales, Bicol y el norte de Luzón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||


La recuperación sostenida de la construcción residencial y los programas de vivienda para personas de ingresos medios impulsan el consumo base de baldosas
Los proyectos de vivienda para la clase media han impulsado el uso de azulejos en cocinas, baños y balcones, lo que favorece una utilización constante de formatos de porcelana y esmaltados en el mercado filipino de azulejos cerámicos. Las compras financiadas con remesas en ciudades regionales fortalecen las especificaciones de los condominios de precio medio, con la porcelana duradera preferida para áreas húmedas para cumplir con los objetivos de costo del ciclo de vida en un clima tropical. El ritmo de los permisos disminuyó en varios momentos de 2025, lo que afectó los lanzamientos de unidades a corto plazo; sin embargo, los promotores en corredores de crecimiento continúan inclinándose hacia formatos horizontales para mantener el ritmo de los proyectos y la demanda de azulejos. La disciplina en los costos está dando forma a decisiones mixtas, lo que mantiene las opciones de cerámica de gama media, mientras que los acabados premium se concentran en unidades y servicios específicos. Las remesas de los trabajadores filipinos en el extranjero alcanzaron los USD 34.49 mil millones en 2024, con un estimado del 60% canalizado a bienes raíces, particularmente condominios de precio medio en Cebú, Davao y Pampanga que especifican baldosas de porcelana por durabilidad y atractivo de reventa [2] Global Property Guide, “Philippines's Residential Property Market Analysis 2026”, Delmendo, Lalaine C, globalpropertyguide.com . En conjunto, estas dinámicas mantienen el mercado de baldosas cerámicas de Filipinas vinculado a entregas residenciales constantes al tiempo que establecen una base clara para futuras mejoras.
La expansión del comercio minorista omnicanal profundiza el acceso (cadenas especializadas, grandes superficies, comercio electrónico)
Las cadenas nacionales ampliaron su presencia en tiendas y formatos de salas de exposición para extender su alcance a ciudades de provincia, lo que acerca la selección de azulejos y los servicios de asesoramiento a contratistas y propietarios. Wilcon Depot alcanzó una red de 100 tiendas a finales de 2024, lo que amplió la cobertura del servicio omnicanal y la capacidad logística, lo que permite una entrega más rápida de azulejos a ciudades de segundo nivel. A pesar de la debilidad de las ventas comparables, Wilcon reportó un crecimiento del 6.6 % en tiendas comparables en los formatos Do-It-Wilcon, lo que indica una demanda diferenciada de surtidos de azulejos específicos y ventas basadas en asesoramiento. La presencia nacional de AllHome y su impulso a los surtidos internos mantienen la presión competitiva sobre los SKU de gama media y respaldan las ventas en paquete de adhesivos, lechadas e impermeabilizantes. Las tiendas en línea acortan los plazos de entrega para los compradores remotos, lo que aumenta el valor del servicio de los sistemas adhesivos de rápida rotación que se envían con los pedidos de azulejos. Por lo tanto, la combinación de canales profundiza el acceso y amplía la base de clientes para el mercado filipino de azulejos cerámicos.
La cartera de proyectos de hotelería y complejos turísticos (nuevas habitaciones y reformas) respalda formatos premium
El repunte del turismo y las inversiones en destinos mantienen la demanda de superficies de alta especificación en hoteles y resorts, lo que favorece las losas de porcelana y los detalles de mosaico en vestíbulos, habitaciones, spas y zonas húmedas. Los operadores y desarrolladores buscan características de durabilidad e higiene, que respaldan materiales que facilitan el mantenimiento y se alinean con los estándares de la marca. La geometría de gran formato reduce las líneas de lechada y acorta los ciclos de limpieza, lo que resulta atractivo para el posicionamiento de alta gama y lujo en construcciones nuevas y renovaciones. La actividad de proyectos en Cebú, Boracay, Palawan y Metro Manila eleva la calidad de la mezcla de azulejos, con importaciones premium y SKU locales de diseño vanguardista que se presentan en propiedades insignia. Los resorts de casino de Travellers International de USD 700 millones en Mactán y Boracay, que iniciarán la construcción en 2026, apuntan a segmentos premium con importaciones de azulejos italianos y españoles para suites VIP y salas de juego [3].
Proyectos institucionales públicos y privados especifican azulejos de pared higiénicos y de porcelana durable
Los proyectos emblemáticos de infraestructura bajo Build Better More priorizan activos de alto tránsito peatonal, que alinean las especificaciones con porcelana antideslizante y resistente a la abrasión para estaciones, aeropuertos e instalaciones cívicas. La cartera nacional incluye 207 proyectos emblemáticos con cronogramas de construcción de larga duración, que sustentan una demanda institucional sostenida de soluciones cerámicas duraderas [4] Bangko Sentral ng Pilipinas, “Public-Private Partnerships in the Philippines' Infrastructure Flagship Projects,” Bangko Sentral ng Pilipinas, bsp.gov.ph . Las asociaciones público-privadas son un modelo de entrega central que canaliza estándares de materiales consistentes en los documentos de licitación y presentaciones técnicas. Las instalaciones de salud y educación mantienen el énfasis en acabados de pared higiénicos y superficies fáciles de limpiar, lo que beneficia a los sistemas de pared de cerámica y porcelana. La supervisión reforzada del cumplimiento de los materiales incorpora aún más los estándares PNS ISO 13006:2019 en las adquisiciones institucionales, que favorecen el suministro certificado por PS e ICC. Estos factores brindan al mercado de baldosas cerámicas de Filipinas anclas institucionales estables que complementan los ciclos del sector privado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos costos de energía y combustible aumentan los gastos de cocción y logística del horno. | -0.7% | Impacto nacional agudo en los fabricantes nacionales de Pampanga y Cavite | Corto plazo (≤ 2 años) |
| El crédito limitado y la construcción privada débil afectan las terminaciones de obras de gran valor | -0.9% | Metro Manila, principales centros urbanos | Corto plazo (≤ 2 años) |
| La incertidumbre sobre las soluciones comerciales genera volatilidad en los precios y las adquisiciones | -0.5% | Distribuidores nacionales que dependen de las importaciones | Mediano plazo (2-4 años) |
| Una aplicación más estricta de las normas PS/ICC puede interrumpir el suministro de importaciones no conformes | -0.3% | Ventana de cumplimiento transitoria nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos costos de energía y combustible aumentan los gastos de cocción y logística del horno.
La intensidad energética en la fabricación de baldosas reduce los márgenes de los productores locales cuando los precios de la electricidad y los combustibles tienden al alza. La disciplina de utilización se vuelve crucial, ya que los ciclos de horno subóptimos elevan los costos unitarios y pueden limitar la variedad de SKU para las categorías de gama media. Las empresas regionales han expandido el uso de combustibles renovables y alternativos para reducir la exposición, con aumentos reportados en la participación de la energía térmica basada en biomasa a nivel corporativo, lo que ilustra las vías de mitigación para las operaciones con uso intensivo de calor. La volatilidad logística y los retrasos en los envíos también han presionado los surtidos que dependen de las importaciones, lo que puede alargar los plazos de entrega para los formatos económicos. El efecto a corto plazo es una planificación cautelosa del inventario por parte de los minoristas y distribuidores que atienden el mercado filipino de baldosas cerámicas, con rotaciones más rápidas para los productos esenciales y un control más estricto de los diseños de baja rotación.
El crédito limitado y la construcción privada débil afectan los acabados de alto precio
Los altos costos de financiamiento y la selectividad de los préstamos bancarios han moderado el inicio de proyectos privados y ralentizado la finalización de unidades, lo que posterga la instalación de azulejos en algunas ubicaciones. La demanda de mejoras para el hogar se inclinó hacia compras de menor valor, como se observa en los resultados de las grandes superficies, que reflejaron un comportamiento cauteloso del consumidor en 2024. Los formatos especializados de bricolaje superaron a los grandes almacenes en las métricas de tiendas comparables, lo que indica una sustitución selectiva de productos y cambios en los plazos para las mejoras de baños y cocinas. Una importante cadena de mejoras para el hogar reportó una disminución del 18% en sus ingresos en el año fiscal 2024, atribuida a una menor demanda en categorías duras, como azulejos y materiales relacionados. Los promotores y contratistas han ajustado los calendarios de compras para alinearlos con los plazos de financiación, lo que ha trasladado algunas compras de azulejos a trimestres posteriores y ha aumentado el énfasis en el control de costos en las especificaciones.
Análisis de segmento
Por tipo de producto: La porcelana lidera los mandatos institucionales, el mosaico gana en el sector hotelero.
En 2025, los azulejos de porcelana representaron el 43.78 % del mercado de azulejos cerámicos de Filipinas, manteniendo el liderazgo en la categoría gracias a su durabilidad, resistencia a la humedad y aptitud para aplicaciones de alto tránsito tanto en la construcción residencial como comercial. Los promotores inmobiliarios residenciales siguen prefiriendo la porcelana para cocinas, baños y salas de estar debido a sus menores requisitos de mantenimiento y mayor valor a lo largo de su vida útil. Al mismo tiempo, los espacios comerciales como centros comerciales, oficinas e instalaciones de transporte priorizan su resistencia a la abrasión y su capacidad de carga. Los azulejos cerámicos esmaltados siguen siendo ampliamente adoptados en el segmento residencial de gama media debido a su asequibilidad, amplias opciones de diseño y compatibilidad con proyectos de renovación, particularmente en mejoras de viviendas en provincias. Los azulejos cerámicos sin esmaltar continúan utilizándose en aplicaciones industriales y de servicios públicos específicas donde la resistencia al deslizamiento y la durabilidad química siguen siendo importantes.
Se prevé que los mosaicos registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.46 % entre 2026 y 2031, impulsados por la creciente demanda de proyectos de hostelería boutique, condominios de lujo, espacios de bienestar y aplicaciones decorativas de interiores. A medida que los proyectos residenciales urbanos dan mayor importancia a la estética y a los acabados interiores diferenciados, los mosaicos están ganando terreno en paredes decorativas, zonas de spa, salpicaderos y baños de lujo. Este crecimiento también se ve favorecido por la expansión de las salas de exposición minoristas centradas en el diseño y los formatos de exhibición de azulejos cuidadosamente seleccionados, que mejoran la exposición del consumidor a superficies decorativas y de alta gama.
El mercado filipino de baldosas cerámicas también está experimentando una transición gradual hacia un sistema de adquisición más organizado y basado en especificaciones. Los requisitos de estandarización de productos, la creciente conciencia sobre la calidad de la instalación y la mayor adopción de soluciones integrales —que incluyen adhesivos, lechadas y sistemas de impermeabilización— están impulsando la demanda de formatos de baldosas decorativas y de porcelana de alta gama. Si bien la porcelana continúa dominando el consumo en volumen debido a sus ventajas funcionales y su amplia gama de aplicaciones, se espera que las baldosas de mosaico superen el crecimiento general del mercado, ya que los promotores inmobiliarios y los propietarios priorizan cada vez más la diferenciación visual y el diseño de interiores de alta calidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: el dominio del suelo ancla el mercado, los techos avanzan gracias a los códigos climáticos
En 2025, los azulejos para pisos representaron el 61.61 % del mercado de azulejos cerámicos de Filipinas, lo que refleja su uso predominante en viviendas, edificios comerciales, centros minoristas, oficinas e infraestructura institucional, donde la durabilidad, la facilidad de mantenimiento y la larga vida útil son fundamentales. Los azulejos para pisos siguen siendo la opción preferida tanto en proyectos de construcción nueva como de renovación, debido a su idoneidad para áreas de alto tránsito, resistencia a la humedad y compatibilidad con diseños de interiores modernos. En la construcción residencial, los azulejos para pisos se utilizan ampliamente en salas de estar, cocinas, baños y áreas exteriores, mientras que los desarrollos comerciales priorizan soluciones de pisos de gran formato y resistentes a la abrasión para centros comerciales, instalaciones de transporte, propiedades hoteleras y complejos de oficinas. Los azulejos para paredes continúan manteniendo una demanda estable en baños, cocinas, centros de salud e instituciones educativas, donde las superficies higiénicas y los bajos requisitos de mantenimiento son importantes.
Se prevé que las baldosas para pisos registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.24 % entre 2026 y 2031, impulsada por la sostenida demanda de vivienda urbana, el desarrollo de infraestructura y el aumento de la actividad de renovación en hogares de ingresos medios. La creciente preferencia por las soluciones de pisos vitrificados y de porcelana, especialmente en desarrollos de condominios y proyectos de uso mixto, está acelerando los ciclos de reemplazo y la tendencia hacia productos de mayor calidad en el segmento de pisos. Además, la expansión de la construcción relacionada con el turismo y los proyectos inmobiliarios comerciales está impulsando una mayor adopción de sistemas de pisos decorativos y de alto rendimiento en entornos hoteleros y comerciales.
Las tendencias en especificaciones favorecen cada vez más los azulejos de gran formato, ya que ofrecen continuidad visual, facilitan la limpieza y mejoran la eficiencia de instalación en espacios comerciales modernos. Las salas de exposición organizadas y la gestión de compras por parte de los contratistas también están impulsando la demanda de sistemas de pisos de alta gama que incluyen adhesivos, lechadas y soluciones de impermeabilización para optimizar la calidad de la instalación y el rendimiento a lo largo de su vida útil. Si bien los azulejos de pared siguen beneficiándose de una demanda estable de reemplazo en cocinas y aplicaciones sanitarias, se espera que los azulejos de piso sigan siendo la categoría de aplicación más grande y de mayor crecimiento dentro del mercado de azulejos cerámicos de Filipinas, debido a su amplia aplicabilidad en proyectos residenciales, comerciales y de infraestructura.
Por tipo de construcción: la renovación domina el volumen, las nuevas construcciones registran un crecimiento más rápido
En 2025, la construcción nueva representó el 67.42 % del mercado de baldosas cerámicas de Filipinas, impulsada por el desarrollo sostenido de viviendas residenciales, proyectos urbanos de uso mixto, la expansión del sector inmobiliario comercial y las continuas inversiones en infraestructura en todo el país. Los grandes proyectos de condominios, urbanizaciones, complejos comerciales, la construcción de hoteles y edificios institucionales siguen generando una demanda sustancial de baldosas cerámicas para pisos y paredes durante la fase inicial de acondicionamiento. Los programas de infraestructura pública, incluidos los centros de transporte, aeropuertos, escuelas y centros de salud, también contribuyen significativamente al consumo de baldosas, en particular para aplicaciones de porcelana duradera y cerámica de calidad comercial. La contratación directa por parte de los contratistas y las compras por proyecto refuerzan aún más el predominio de la construcción nueva en el mercado.
Se prevé que las actividades de reemplazo y renovación registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.93 % durante el período 2026-2031, impulsadas por el envejecimiento del parque de viviendas urbanas, el aumento de los ciclos de renovación de condominios y el creciente gasto de los consumidores en mejoras del hogar. La demanda de renovación se concentra particularmente en cocinas, baños, balcones y salas de estar, donde los azulejos cerámicos se actualizan con frecuencia para mejorar la estética, la durabilidad y el valor de la propiedad. El crecimiento de las mejoras en viviendas de ingresos medios, las renovaciones financiadas por trabajadores filipinos en el extranjero y los proyectos de renovación hotelera también están acelerando la demanda de reemplazo, especialmente en Metro Manila, Cebú y los centros urbanos emergentes.
El segmento de renovación se beneficia de la expansión de las salas de exposición minoristas organizadas, los servicios de asesoría dirigidos por contratistas y las soluciones de instalación integradas que simplifican la compra y reducen los riesgos de ejecución de proyectos para los propietarios. Al mismo tiempo, la demanda de obra nueva continúa impulsándose gracias a los proyectos de infraestructura gubernamentales y las inversiones del sector privado en desarrollos residenciales y comerciales. Si bien la obra nueva sigue siendo la base de demanda dominante debido a la magnitud de la actividad constructiva en curso, se espera que la sustitución y la renovación superen el crecimiento general del mercado, dado que los ciclos de renovación se vuelven más frecuentes y los consumidores priorizan cada vez más los acabados interiores modernos en el mercado de baldosas cerámicas de Filipinas.
Por usuario final: el sector residencial lidera la participación y el crecimiento, mientras que el sector comercial se sitúa por detrás de la oferta hotelera.
Las aplicaciones residenciales representaron el 67.20 % del mercado de baldosas cerámicas de Filipinas en 2025, impulsadas por la fuerte demanda de la construcción de viviendas, el desarrollo de condominios y la actividad de renovación en el área metropolitana de Manila y las ciudades provinciales de rápida urbanización. Las baldosas cerámicas siguen siendo una solución preferida para pisos y paredes en edificios residenciales debido a su durabilidad, resistencia a la humedad, bajos requisitos de mantenimiento y amplia disponibilidad de diseños en diferentes rangos de precios. Las baldosas de porcelana y cerámica esmaltada se utilizan ampliamente en cocinas, baños, salas de estar y áreas residenciales exteriores, particularmente en los segmentos de vivienda de ingresos medios y medios-altos. La continua urbanización, el aumento de la rotación de condominios y el gasto en mejoras del hogar apoyado por los trabajadores filipinos en el extranjero (OFW) siguen reforzando el dominio residencial en el mercado.
Se prevé que las aplicaciones comerciales registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.20 % entre 2026 y 2031, impulsadas por el aumento de las inversiones en hostelería, comercio minorista, oficinas, centros sanitarios, infraestructuras educativas y proyectos de construcción relacionados con el transporte. La recuperación del turismo y la expansión de los desarrollos de uso mixto están generando una mayor demanda de porcelana de alta gama, sistemas de pavimentación de gran formato, azulejos decorativos y mosaicos en hoteles, centros comerciales, aeropuertos y espacios comerciales donde la estética y la durabilidad son fundamentales. Los proyectos comerciales también tienden a adoptar formatos de baldosas de mayor valor y procesos de adquisición basados en especificaciones, lo que contribuye a un crecimiento del valor más rápido en comparación con las aplicaciones residenciales.
El segmento residencial continúa beneficiándose de un mayor acceso a través de tiendas especializadas en azulejos, redes de contratistas y cadenas minoristas organizadas que mejoran la disponibilidad de productos y la transparencia de precios para propietarios y reformadores. Mientras tanto, la demanda comercial se ve cada vez más influenciada por las especificaciones de los arquitectos, los conceptos de interiores de alta gama y los requisitos de materiales de larga duración en entornos de alto tránsito. Las inversiones gubernamentales en infraestructura institucional, incluyendo escuelas, hospitales y centros de transporte, impulsan aún más la demanda de azulejos de uso comercial. Si bien la construcción residencial sigue siendo la principal base de consumo en el mercado filipino de azulejos cerámicos, se espera que las aplicaciones comerciales superen el crecimiento general del mercado debido a la aceleración de las inversiones en turismo, modernización del comercio minorista y desarrollo de infraestructura urbana.
Por canal de distribución: las tiendas especializadas mantienen el liderazgo
Las ventas directas a contratistas representaron el 42.33 % del mercado de baldosas cerámicas de Filipinas en 2025, convirtiéndose en el principal canal de distribución debido a la naturaleza de la construcción residencial, comercial y de infraestructura en el país, impulsada por los contratistas. Los grandes promotores, contratistas de acondicionamiento y empresas constructoras suelen adquirir baldosas cerámicas al por mayor a través de relaciones directas con los proveedores para obtener mejores precios, especificaciones estandarizadas y plazos de entrega sincronizados para los proyectos en curso. Este canal es particularmente dominante en desarrollos de condominios, proyectos hoteleros, edificios comerciales y obras de infraestructura pública, donde la adquisición está centralizada y los plazos de los proyectos requieren un suministro de materiales coordinado. El abastecimiento liderado por contratistas también es prominente en la actividad de renovación residencial, ya que los propietarios de viviendas suelen depender de los contratistas tanto para la selección de materiales como para la instalación.
Se prevé que el comercio electrónico registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.82 % entre 2026 y 2031, impulsado por la creciente adopción digital entre propietarios, contratistas y pequeños constructores. La expansión de las plataformas de suministro para la construcción habilitadas para el comercio electrónico, la mejora de la infraestructura logística y una mayor visibilidad de los productos están facilitando la penetración de los canales en línea en ciudades secundarias y mercados provinciales. Los minoristas y distribuidores de azulejos están integrando cada vez más catálogos digitales, herramientas de sala de exposición virtual y sistemas de pedidos en línea para mejorar la accesibilidad y reducir los plazos de entrega. Esta tendencia es especialmente relevante para formatos de azulejos estandarizados, compras centradas en renovaciones y pedidos de contratistas a pequeña escala, donde la comodidad y la transparencia de precios son factores importantes a la hora de comprar.
Las tiendas especializadas en azulejos y piedra siguen desempeñando un papel fundamental en la selección de productos de alta gama y en las ventas orientadas a especificaciones, al ofrecer salas de exposición cuidadosamente seleccionadas, servicios de asesoramiento técnico y consultoría de diseño para arquitectos, contratistas y promotores. Mientras tanto, las cadenas de bricolaje y mejoras para el hogar satisfacen la demanda de renovación de la clase media al ofrecer paquetes de azulejos con adhesivos, lechadas y sistemas de impermeabilización para simplificar la compra tanto para consumidores como para instaladores. Otros canales de distribución, como las ferreterías independientes y las redes comerciales generales, siguen siendo relevantes en los mercados provinciales, donde la penetración del comercio minorista organizado aún está en desarrollo. En general, la estructura de distribución del mercado filipino de azulejos cerámicos está evolucionando cada vez más hacia un modelo híbrido que combina la compra al por mayor liderada por contratistas con capacidades de venta minorista omnicanal y digital en expansión.
Análisis geográfico
Luzón representó el 66.08 % del mercado filipino de baldosas cerámicas en 2025, impulsado por la concentración de población, el desarrollo de viviendas urbanas, la actividad inmobiliaria comercial y los proyectos de infraestructura a gran escala en Metro Manila, Calabarzon y Luzón Central. La región sigue siendo el principal centro de construcción del país, con una fuerte demanda de proyectos de condominios, complejos de uso mixto, centros comerciales, oficinas e infraestructura institucional que requieren instalaciones de baldosas cerámicas y de porcelana duraderas. Los principales programas de infraestructura pública, incluidos aeropuertos, sistemas de transporte, instalaciones gubernamentales y desarrollos logísticos, continúan generando un consumo significativo de baldosas, especialmente para aplicaciones de pisos y paredes de alto rendimiento. Luzón también se beneficia de la red de distribución y venta minorista más desarrollada del país, lo que permite una mayor penetración de proveedores de baldosas organizados, tiendas especializadas y canales de adquisición para contratistas.
Se prevé que Visayas registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.36 % entre 2026 y 2031, impulsada por la aceleración de las inversiones turísticas, la construcción de hoteles, la expansión residencial urbana y la mejora de la conectividad de la infraestructura regional. Cebú sigue siendo el principal centro de crecimiento en la región, gracias al desarrollo de hoteles, proyectos de uso mixto, la expansión comercial y la creciente demanda de formatos de baldosas de alta gama en complejos turísticos, espacios comerciales y propiedades residenciales de lujo. Las mejoras en la infraestructura de Iloilo, Bacolod y los centros urbanos circundantes también están fortaleciendo el acceso logístico y fomentando una mayor adopción de productos cerámicos y de porcelana importados. Los proyectos orientados a la hostelería en Visayas favorecen cada vez más los sistemas de suelos de gran formato, los azulejos decorativos para paredes, las superficies exteriores antideslizantes y las aplicaciones de mosaico en entornos turísticos y de bienestar.
Mindanao sigue representando un mercado emergente en crecimiento, impulsado por la expansión de infraestructuras, el desarrollo industrial y el aumento de la actividad de construcción institucional en los sectores de salud, educación e instalaciones públicas. La expansión del comercio minorista y la mejora del acceso de los contratistas están incrementando gradualmente la distribución organizada de baldosas cerámicas en las principales ciudades de Mindanao, reduciendo los plazos de entrega y mejorando la disponibilidad de productos. Los proyectos impulsados por el turismo y las iniciativas de desarrollo urbano en Davao y los corredores de crecimiento circundantes también están impulsando la demanda de baldosas decorativas y de uso comercial. Si bien Luzón sigue siendo el principal centro de consumo debido a su concentración de actividad de construcción e infraestructura de distribución, se espera que Visayas supere a otras regiones durante el período previsto, a medida que se aceleren las inversiones en turismo, hostelería y desarrollo urbano en el centro de Filipinas.
Panorama competitivo
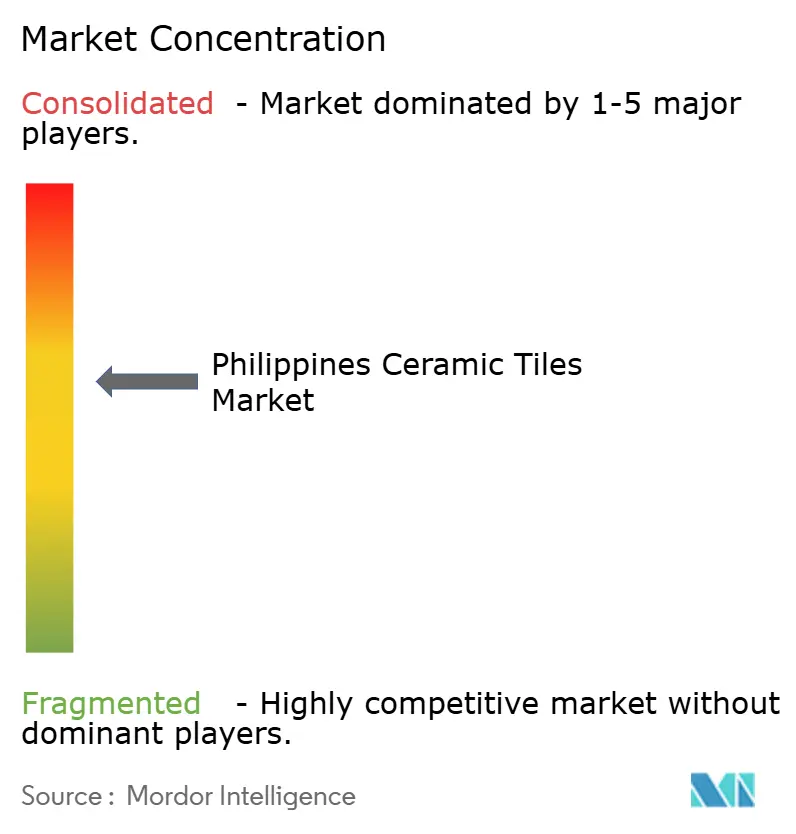
El mercado filipino de baldosas cerámicas está moderadamente concentrado, con dos fabricantes nacionales y una amplia gama de marcas importadas que abastecen a minoristas y canales de proyectos. Las empresas locales mantienen una producción con licencia PS y atienden casos de uso institucional y residencial, mientras que las importaciones diversifican los diseños y los precios para las grandes superficies y cadenas especializadas bajo los protocolos de la ICC. Las cadenas especializadas y los grandes almacenes gestionan surtidos que abarcan desde los niveles de entrada hasta los premium, con la puesta en escena en salas de exposición y el asesoramiento en tienda que guía la selección de baldosas de gran formato y características. El rendimiento del comercio minorista en 2024 mostró cambios en la oferta hacia precios más bajos; sin embargo, formatos selectos como Do-It-Wilcon registraron un crecimiento positivo en tiendas comparables, lo que indica una demanda resiliente de la categoría dentro de los formatos específicos.
Las grandes cadenas de supermercados priorizan el surtido interno para aumentar los márgenes y controlar las especificaciones. Esto, junto con los paquetes de adhesivos, lechadas e impermeabilizantes, permite soluciones integrales para contratistas y compradores aficionados. El fortalecimiento de la aplicación de la normativa aduanera, bajo la CMC 15-2025, incentiva las importaciones con documentación completa y las líneas locales con certificación PS, lo que reduce los riesgos de despacho para los canales formales y fomenta la rotación de inventario en SKU de alto volumen. En cuanto a la fabricación, la gestión energética sigue siendo una prioridad debido a la intensidad del uso de hornos, y los productores regionales informan un mayor uso de combustibles renovables y alternativos para reducir la exposición.
Las estrategias reflejan este entorno. Wilcon se expandió a 100 tiendas para finales de 2024, invirtiendo en almacenes y mejoras en sucursales para mejorar la disponibilidad a nivel nacional y los servicios omnicanal para el mercado filipino de baldosas cerámicas. AllHome se inclinó por los surtidos de marcas blancas, optimizando al mismo tiempo los costos operativos e implementando iniciativas energéticas piloto en todas sus tiendas para amortiguar el aumento de los costos de servicios públicos y proteger los precios en categorías difíciles. Los proveedores de adhesivos y productos químicos para la construcción respaldaron estas estrategias de canal mediante sistemas integrados que mejoran la calidad de la instalación y reducen las devoluciones, lo que aumenta el valor general de la categoría para los compradores residenciales y de proyectos. En conjunto, estas estrategias indican una transición continua hacia modelos de distribución formales, con cumplimiento normativo y con una amplia gama de servicios en el mercado filipino de baldosas cerámicas.
Líderes de la industria de baldosas cerámicas de Filipinas
Mariwasa Siam Ceramics Inc.
Wilcon Depot, Inc.
Centro de Pisos (FC Tile Depot)
Cerámica Niro Filipinas
Corporación AllHome
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: MSI Surfaces amplió la tecnología TileTouch en sus colecciones de mosaicos para combinar mejor los patrones visuales impresos con el relieve de la superficie táctil, mejorando el realismo en los productos de porcelana.
- Agosto de 2025: Artivo Surfaces completó la adquisición de las marcas Walker Zanger y Anthology, fortaleciendo la distribución de materiales de superficie premium, incluidos los azulejos, a través de una plataforma multimarca más grande.


Alcance del informe del mercado de baldosas cerámicas de Filipinas
Las baldosas cerámicas son piezas planas, delgadas y duraderas hechas de arcilla y otros materiales naturales. Se endurecen cociéndolos en un horno a altas temperaturas. Comúnmente utilizadas para cubrir pisos, paredes y otras superficies, las baldosas cerámicas son conocidas por su versatilidad, resistencia al agua y atractivo decorativo.
El mercado de baldosas cerámicas de Filipinas está segmentado por producto, aplicación, tipo de construcción y usuario final. Por producto, el mercado se subsegmenta en productos esmaltados, porcelánicos, antirayaduras y otros. Por aplicación, el mercado se subsegmenta en baldosas, revestimientos y otras aplicaciones. Por tipo de construcción, el mercado se subsegmenta en obra nueva, reposición y rehabilitación. Por usuario final, el mercado se subsegmenta en residencial y comercial. El informe ofrece tamaños de mercado y pronósticos en valor (USD) para todos los segmentos anteriores.
Por tipo de producto
| Azulejos de porcelana |
| Azulejos de cerámica esmaltada |
| Azulejos de cerámica sin esmaltar |
| Azulejos de mosaico |
| Otros (decorativos, estampados, hechos a mano) |
por Aplicación
| Floor |
| Pared |
| Techos |
Por tipo de construcción
| Nueva construcción |
| Renovación y reemplazo |
Por usuario final
| Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) |
| Espacios Comerciales | |
| Oficinas e Instituciones | |
| Sector Sanitario | |
| Instalaciones Educativas | |
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | |
| Otros usuarios comerciales |
Por canal de distribución
| Tiendas especializadas de azulejos y piedras |
| Tiendas de mejoras para el hogar y bricolaje |
| Ventas en línea |
| Ventas directas a contratistas |
Por geografía
| Luzon |
| Visayas |
| Mindanao |
| Por tipo de producto | Azulejos de porcelana | |
| Azulejos de cerámica esmaltada | ||
| Azulejos de cerámica sin esmaltar | ||
| Azulejos de mosaico | ||
| Otros (decorativos, estampados, hechos a mano) | ||
| por Aplicación | Floor | |
| Pared | ||
| Techos | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación y reemplazo | ||
| Por usuario final | Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) | |
| Espacios Comerciales | ||
| Oficinas e Instituciones | ||
| Sector Sanitario | ||
| Instalaciones Educativas | ||
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | ||
| Otros usuarios comerciales | ||
| Por canal de distribución | Tiendas especializadas de azulejos y piedras | |
| Tiendas de mejoras para el hogar y bricolaje | ||
| Ventas en línea | ||
| Ventas directas a contratistas | ||
| Por geografía | Luzon | |
| Visayas | ||
| Mindanao | ||


Preguntas clave respondidas en el informe
¿Qué CAGR se espera para el sector hasta 2031?
Se prevé que entre 2026 y 2031 el mercado crecerá a una tasa compuesta anual del 5.58 %, impulsado por el gasto en infraestructura y las mejoras residenciales.
¿Qué segmento de producto lidera la demanda en el mercado de baldosas cerámicas de Filipinas?
La porcelana lidera con una participación del 43.78% en 2025, respaldada por una durabilidad y baja absorción que se alinean con las especificaciones institucionales.
¿Qué segmento de usuarios finales está creciendo más rápido dentro del mercado de baldosas cerámicas de Filipinas?
El segmento residencial representará el 67.20% del mercado filipino de baldosas cerámicas en 2025, mientras que se prevé que el sector comercial registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 6.20% hasta 2031, impulsado por la finalización de obras y las actividades de renovación en los principales corredores urbanos y ciudades de segundo nivel.
¿Qué regiones generan la mayor demanda de azulejos en Filipinas?
Luzón representa el 66.08% del mercado filipino de baldosas cerámicas en 2025, mientras que se prevé que Visayas registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7.36% hasta 2031, impulsado por la aceleración del turismo, la hostelería y el desarrollo de infraestructuras urbanas en los principales centros de crecimiento regional.
¿Cómo están las regulaciones dando forma a la oferta en el mercado de baldosas cerámicas de Filipinas?
La DAO No. 20-09 exige la certificación PS para las baldosas nacionales y la ICC para las importaciones, mientras que una circular aduanera de 2026 exige el despacho de BPS antes de la liberación de la carga, lo que fortalece los canales formales.
Última actualización de la página:



