

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
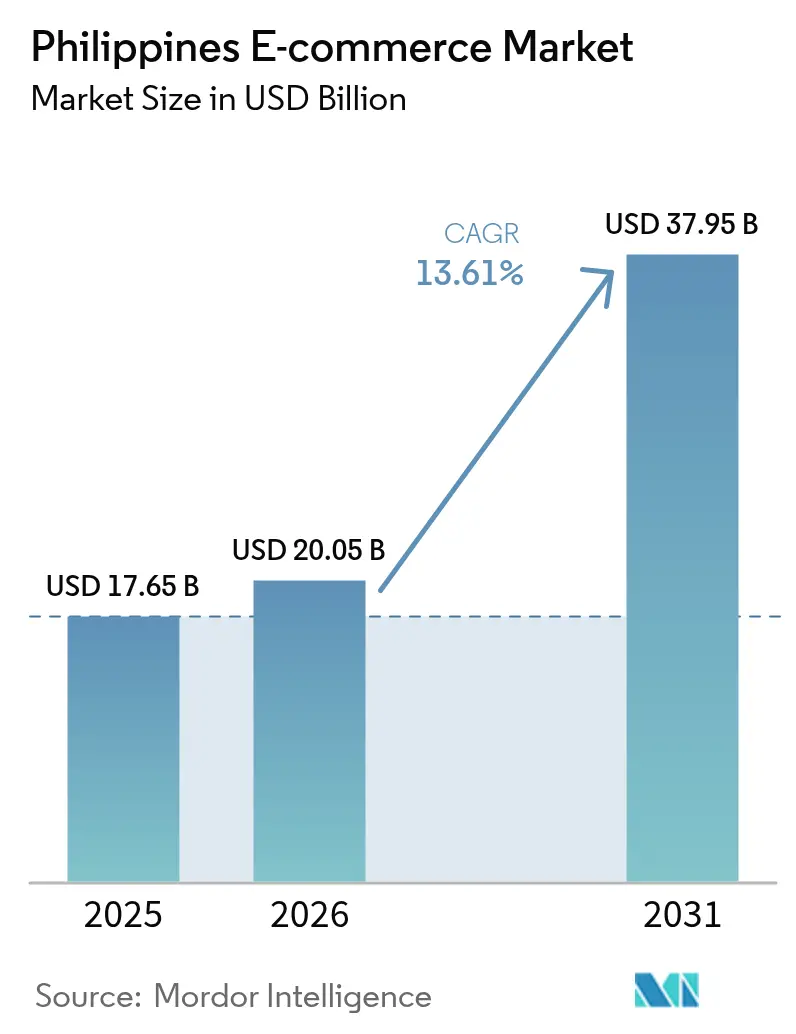
| Tamaño del mercado (2026) | USD 20.05 mil millones |
| Tamaño del mercado (2031) | USD 37.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.61% CAGR |
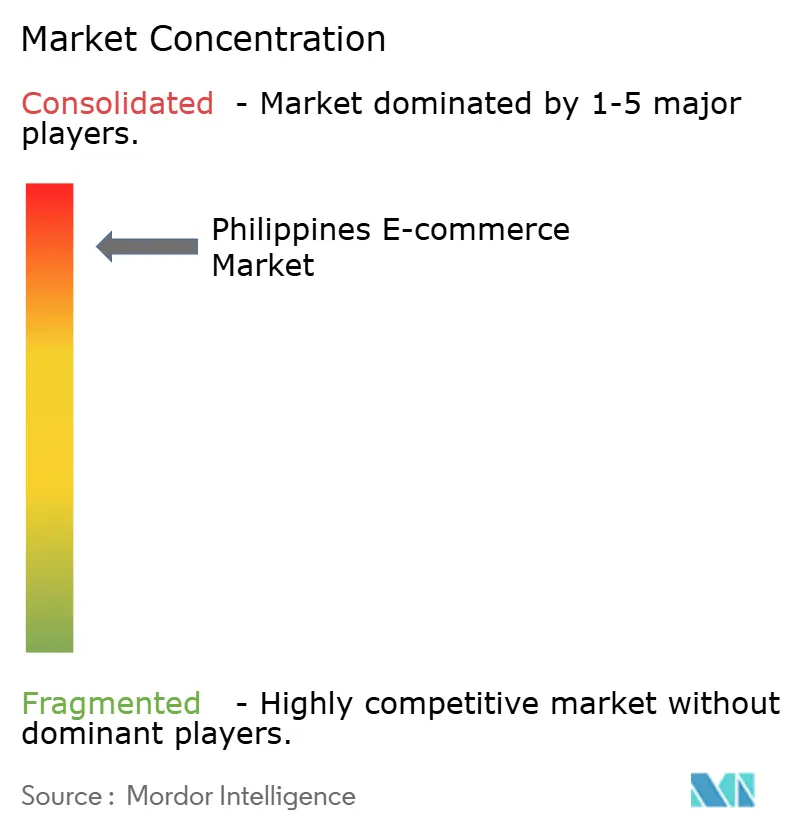
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de comercio electrónico en Filipinas por Mordor Intelligence
Se espera que el mercado de comercio electrónico de Filipinas crezca de 17.65 millones de dólares en 2025 a 20.05 millones de dólares en 2026, y se prevé que alcance los 37.95 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 13.61% entre 2026 y 2031. Este crecimiento se ha visto impulsado por la penetración de las billeteras móviles a nivel nacional, que superó el 65% en 2024, el despliegue de minicentros logísticos provinciales que acortan las rutas de entrega en 7,641 islas, y las políticas que posicionan el comercio digital como un motor fundamental para el sector del comercio electrónico, valorado en 1.2 billones de pesos filipinos. La creciente competencia entre plataformas, la rápida adopción del crédito "Compra ahora, paga después" (BNPL) y el impulso concertado para utilizar la Asociación Económica Integral Regional (RCEP) para envíos transfronterizos libres de aranceles han ampliado aún más la base de clientes potenciales del mercado de comercio electrónico de Filipinas. Los programas de digitalización para comerciantes liderados por el Departamento de Comercio e Industria (DTI) aceleraron la incorporación de las PYMES, mientras que las herramientas de comercio en vivo mejoradas con IA aumentaron las tasas de conversión, especialmente en los sectores de moda y belleza.
Conclusiones clave del informe
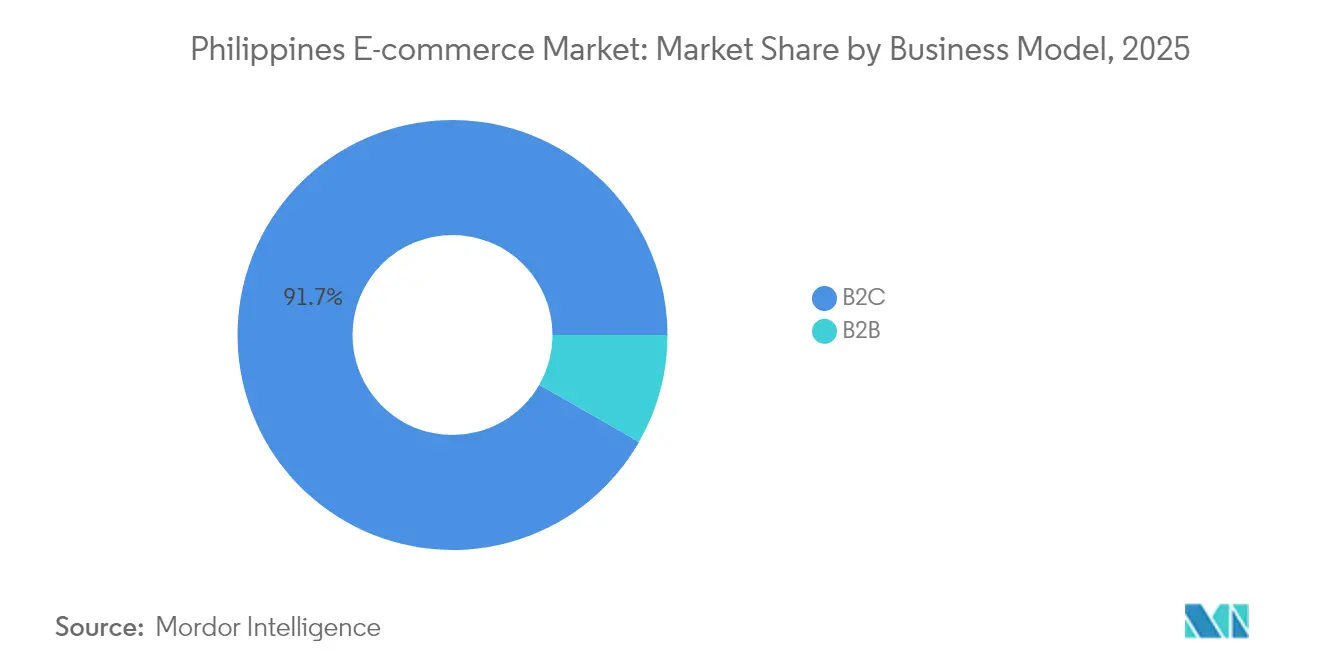
- Por modelo de negocio, las transacciones B2C capturaron el 91.72% de la participación del mercado de comercio electrónico de Filipinas en 2025, mientras que se proyecta que el comercio B2B se expandirá a una CAGR del 14.76% hasta 2031.
- Por modo de pago para el comercio electrónico B2C, las billeteras móviles controlaron el 64.74% del valor de 2025, pero se espera que BNPL registre una CAGR del 15.45% hasta 2031.
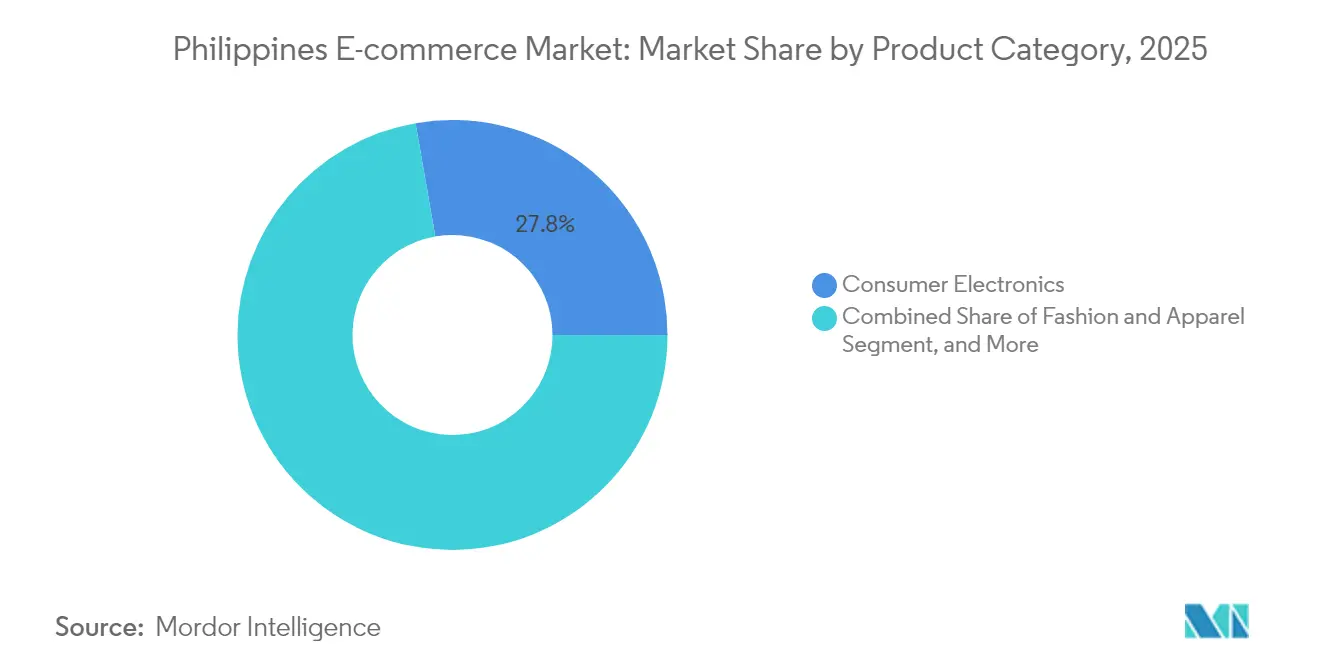
- Por categoría de producto para el comercio electrónico B2C, los productos electrónicos de consumo representaron el 27.75 % de los ingresos de 2025, mientras que se prevé que los alimentos y bebidas crezcan a una CAGR del 14.41 % hasta 2031.
- Por tipo de dispositivo, los teléfonos inteligentes generaron el 78.52 % de las ventas en 2025 y también son el segmento de dispositivos con mayor crecimiento, con una CAGR del 13.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de comercio electrónico en Filipinas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente penetración de los monederos móviles | + 3.2% | Nacional, más fuerte en NCR y Visayas centrales | Corto plazo (≤ 2 años) |
| Minicentros logísticos en ciudades de provincia | + 2.8% | Luzón-Otros, Visayas, Mindanao | Mediano plazo (2-4 años) |
| Adopción rápida del comercio social transfronterizo | + 2.1% | Nacional; avances tempranos en NCR, Cebú y Davao | Mediano plazo (2-4 años) |
| Mandatos de pago digital para tasas gubernamentales | + 1.9% | Nacional | Corto plazo (≤ 2 años) |
| Incentivos de incorporación de MIPYMES | + 1.5% | Nacional | Largo plazo (≥ 4 años) |
| Interacción de comercio en vivo impulsada por IA | + 1.8% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente penetración de los monederos móviles transforma la infraestructura de pagos
La adopción de billeteras móviles se está acelerando en Filipinas, con GCash acumulando 94 millones de usuarios a principios de 2025, mientras que Maya amplió su billetera con extensiones de crédito como la tarjeta Maya Black, elevando los pagos digitales al 52.8% del volumen de transacciones minoristas en 2023. [1] Bangko Sentral ng Pilipinas, “Informe de 2023 sobre la medición de pagos electrónicos”, bsp.gov.ph Las integraciones de Visa permiten que el 87% de los filipinos encuestados financien billeteras usando tarjetas, difuminando las líneas entre la banca tradicional y las finanzas basadas en aplicaciones. Los vínculos fluidos entre billeteras y mercados han reducido los obstáculos de incorporación de comerciantes, empujado a los consumidores no bancarizados a los canales formales y ampliado el grupo de compradores activos diarios del mercado de comercio electrónico de Filipinas. Las hojas de ruta de las superaplicaciones ahora incorporan módulos de ahorro, crédito y seguros que vinculan a los usuarios con los ecosistemas comerciales. Esta ubicuidad de pagos ha acortado los flujos de pago y aumentado la frecuencia de compra repetida.
Los minicentros logísticos facilitan la expansión del comercio provincial
Grupos de mensajería como J&T Express y Ninja Van aumentaron la capacidad de su flota y abrieron redes de subdepósitos en Cebú, Iloilo y Davao, reduciendo los tiempos de entrega hasta en un 30% en comparación con las rutas de distribución de Metro Manila. Visayas Central, que registró un crecimiento del PIB regional del 7.3% en 2024, ahora disfruta de entregas el mismo día para SKU de alta rotación, liberando la demanda provincial reprimida. [2] SunStar Publishing, “Central Visayas Still PH's Fastest Growing Economy”, sunstar.com.ph La economía de los mini-hubs también reduce las tasas de entregas fallidas en municipios remotos, impulsando los márgenes de los comerciantes. La mayor densidad de rutas mejora la utilización de los activos, persuadiendo a las plataformas a publicar productos voluminosos y perecederos que antes enfrentaban costos de flete prohibitivos. El modelo es replicable en las ciudades secundarias de Mindanao, lo que indica un potencial de crecimiento sostenido para el mercado de comercio electrónico de Filipinas.
Adopción rápida del comercio social transfronterizo
Las plataformas de comercio en vivo como TikTok Shop, junto con los programas de vendedores globales de marketplaces, ofrecen abastecimiento libre de aranceles bajo el RCEP, lo que anima a los compradores filipinos a acceder a artículos de belleza japoneses y dispositivos coreanos a un menor costo de importación. La Plataforma de Comercio Electrónico de Filipinas (PEP Store) del DTI se lanzó en julio de 2025 con 350 marcas nacionales para equilibrar la afluencia de importaciones y conectar a las MIPYMES locales con consumidores extranjeros. Los pioneros en el comercio transfronterizo de belleza han reflejado el aumento del 50% en el valor de las exportaciones de los vendedores vietnamitas, lo que indica un potencial de exportación aún sin explotar. La demografía más joven, responsable del aumento del 68.6% en las transferencias de billetera entre pares, impulsa las compras en directo, empujando el mercado de comercio electrónico de Filipinas hacia formatos minoristas centrados en el entretenimiento. Las plataformas ahora deben gestionar feeds interactivos en lugar de catálogos estáticos.
Interacción con comercio en vivo impulsada por IA
Sea Limited implementó scripts con tecnología OpenAI que generan automáticamente recomendaciones de productos durante las sesiones en vivo de Shopee, mientras que Lazada probó bots de precios dinámicos que ajustan las ofertas en tiempo real. Las tasas de conversión en las transmisiones asistidas por IA son de tres a cinco veces mayores que las de la navegación en línea, especialmente en moda y cosmética, donde las preguntas y respuestas en tiempo real reducen la ansiedad al comprar. GCash aplica filtros antifraude con aprendizaje automático a los datos de las transacciones, lo que proporciona a los comerciantes puntuaciones de riesgo granulares y reduce las tasas de contracargos. Los motores de personalización aprovechan el historial de navegación para poner en cola cupones personalizados, lo que aumenta el tamaño de la cesta. Estas herramientas de IA diferencian las plataformas y consolidan la reputación del mercado de comercio electrónico filipino como el laboratorio de pruebas de comercio en vivo del Sudeste Asiático.
Análisis del impacto de las restricciones
| Restricción | (~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de última milla fuera de NCR | -2.4% | Luzón-Otros, Visayas, Mindanao | Mediano plazo (2-4 años) |
| Cumplimiento fragmentado del IVA entre los comerciantes | -1.8% | Nacional, agudo en segmentos MIPYMES | Corto plazo (≤ 2 años) |
| Brecha de habilidades en materia de privacidad de datos en las pymes | -1.2% | Nacional | Largo plazo (≥ 4 años) |
| Congestión portuaria y retrasos en las aduanas | -1.6% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de última milla fuera de NCR
Las entregas a islas remotas suelen superar el 15% del valor del pedido, lo que reduce los márgenes de beneficio en productos de alimentación de bajo precio y bienes de consumo de alta rotación, cuya tasa de crecimiento anual compuesta (TCAC) aumenta un 14.67%. Las rutas multimodales, que incluyen ferries interinsulares y carreteras provinciales, siguen siendo vulnerables a los tifones, lo que genera imprevisibilidad en el cumplimiento de las órdenes de entrega. Si bien los minicentros reducen las diferencias de costos, la densidad de la red en Luzón-Otros y Mindanao sigue siendo baja, lo que obliga a los repartidores a aplicar recargos. Los consumidores fuera de la Región de la Capital Nacional (RCN) también presentan menores ingresos disponibles, lo que reduce los precios máximos para las tarifas de envío. Sin una inversión acelerada en infraestructura mediante alianzas logísticas público-privadas, la fricción en la última milla seguirá frenando la penetración del comercio electrónico en el sector rural de Filipinas.
Cumplimiento fragmentado del IVA entre los comerciantes
El impulso del DTI a la facturación electrónica busca aliviar las normas fiscales de mosaico. Sin embargo, muchas mipymes carecen de recursos contables y evitan el registro formal a pesar de incentivos como las exenciones del BMBE. Los vendedores transfronterizos se enfrentan a la superposición del impuesto al valor agregado y los aranceles de importación, lo que genera dificultades de conciliación que desalientan la participación. Por lo tanto, las plataformas deben desarrollar módulos tributarios automatizados para fidelizar a los pequeños vendedores. Hasta que la armonización de las normas llegue a los gobiernos locales, la incertidumbre sobre el cumplimiento frenará la velocidad de incorporación al mercado de comercio electrónico de Filipinas.
Análisis de segmento
Por modelo de negocio: el impulso B2B reduce la brecha
El B2C controlaba el 91.72 % del mercado de comercio electrónico filipino en 2025, lo que se traduce en un considerable GMV absoluto. Sin embargo, el sector B2B se expande a una tasa de crecimiento anual compuesta (TCAC) del 14.76 % y se prevé que genere mayores valores de cesta de compra. El tamaño del mercado de comercio electrónico filipino, asociado con la contratación electrónica para fabricantes y distribuidores, está aumentando a medida que las empresas abandonan los pedidos por fax y teléfono para optar por portales digitales que consolidan el gasto e integran las condiciones de crédito.
Los compradores corporativos ahora exigen financiación integrada. Las alianzas API de UnionBank permiten préstamos basados en facturas directamente en los paneles de control de compras, lo que indica que las vías de pago definirán la selección de plataformas B2B. El interés de los inversores por mercados centrados en mayoristas como Growsari, que recaudó 17.8 millones de dólares, refuerza la confianza en que la profundidad de los servicios B2B reducirá el dominio histórico del B2C en el mercado de comercio electrónico filipino.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de dispositivo para comercio electrónico B2C: BNPL amplía el acceso al crédito
Las billeteras móviles representaron el 64.74 % del valor de las transacciones en 2025, pero se prevé que Otros Modos de Pago registren una tasa de crecimiento anual compuesta (TCAC) del 15.45 %, lo que ampliará el mercado de comercio electrónico filipino, haciéndolo accesible a compradores con acceso limitado a servicios bancarios. BillEase, que ya era rentable en 2023, integró su opción de pago a plazos en 10,000 XNUMX comercios, lo que permite fraccionamientos de pequeñas cantidades sin necesidad de tarjetas.
Operadores de billeteras como Maya ahora ofrecen plugins BNPL de marca blanca, fusionando la calificación crediticia con los datos KYC de la billetera para mitigar el riesgo de impago. El pago contra reembolso se ha reducido a medida que aumenta la confianza en los reembolsos digitales, mientras que las transferencias bancarias en tiempo real reciben respaldo regulatorio bajo el programa InstaPay. Los proveedores de pagos que ofrecen ecosistemas integrales (crédito, ahorros, seguros) capturarán la próxima ola de crecimiento del mercado de comercio electrónico filipino.
Por categoría de producto para el comercio electrónico B2C: la digitalización de los supermercados se acelera
Los productos electrónicos de consumo obtuvieron el 27.75 % de los ingresos de 2025, pero los alimentos y las bebidas van camino de lograr la CAGR más rápida, del 14.41 %, impulsada por plataformas de compra grupal social como SariSuki, cuyo valor bruto de mercancía se multiplicó por 36 entre 2023 y 2025. Los líderes comunitarios consolidan los pedidos del vecindario, aprovechando las entregas en minicentros que evitan las visitas tradicionales al mercado húmedo.
Las importaciones transfronterizas de productos de belleza prosperan gracias al RCEP; los vendedores filipinos que transmiten en vivo agrupan productos coreanos para el cuidado de la piel en ofertas relámpago que se agotan en minutos. Las herramientas de tallas con inteligencia artificial y las pruebas virtuales reducen las tasas de devolución en el sector de la moda. Los muebles siguen teniendo limitaciones logísticas, aunque los acuerdos de transporte gestionados por plataformas mejoran gradualmente la transparencia de las tarifas. En general, la diversificación de categorías permite que el mercado filipino del comercio electrónico sea resiliente a la saturación de productos electrónicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de dispositivo para el comercio electrónico B2C: el comercio basado en teléfonos inteligentes se profundiza
Los smartphones generaron el 78.52 % del VGM en 2025 y su tasa de crecimiento anual compuesta (TCAC) es del 13.92 %, lo que refuerza la filosofía de diseño exclusivamente móvil entre las plataformas. Las aplicaciones web responsivas imitan el rendimiento de las aplicaciones nativas, mientras que la implementación del 5G en 2025 aumentó la velocidad promedio de descarga en un 36 %, impulsando el comercio en vivo con contenido de vídeo, un pilar fundamental del mercado de comercio electrónico filipino.
Las computadoras de escritorio siguen siendo esenciales para el abastecimiento empresarial y las compras de alta consideración, pero su cuota de mercado está disminuyendo a medida que las pantallas de los smartphones alcanzan las 6.7 pulgadas y proliferan los plegables. Las tabletas ocupan un nicho para los creadores de contenido y la educación en casa. Las hojas de ruta de las plataformas se centran en la búsqueda por voz, la visualización de realidad aumentada (RA) y los cupones geolocalizados, lo que ilustra cómo las capacidades del hardware móvil impulsan la innovación en servicios.
Análisis geográfico
NCR conservó la mayor parte del gasto de 2025 gracias a su densa infraestructura logística, el cumplimiento en el mismo día y un ecosistema de pagos que integra las funciones de las superaplicaciones SeaBank, ShopeePay y GCash. Sin embargo, la trayectoria de crecimiento de NCR se modera a medida que la plataforma se satura y aumentan los costos de adquisición de usuarios.
Visayas Central, lideradas por la importante base de activos de Cebú, se ha consolidado como el mercado regional de mayor crecimiento. Los centros regionales reducen los plazos de entrega a las islas cercanas, lo que anima a los vendedores de bienes de consumo de alta rotación a experimentar con entregas de comestibles en el mismo día. Las iniciativas gubernamentales de turismo y la afluencia de personal externo (BPO) están impulsando la renta disponible, impulsando la adopción de entretenimiento en vivo adaptado a los estilos de vida móviles.
Luzón-Otros y Mindanao aún lidian con brechas logísticas y una menor adopción de billeteras, pero la ayuda política a través de programas como OTOP y Go Lokal ha impulsado PHP 3.11 mil millones en ventas artesanales desde 2017. A medida que proliferan los mini-centros y mejora la cobertura 5G al sur de Metro Manila, estas zonas presentan al mercado de comercio electrónico de Filipinas un espacio en blanco para la expansión de categorías específicas, especialmente productos agrícolas y delicias regionales que disfrutan de ventajas en la cadena de suministro local.
Panorama regulatorio
El mercado de comercio electrónico de Filipinas opera bajo la Ley de Transacciones por Internet de 2023 (Ley de la República n.° 11967), que abarca a los comerciantes en línea, los mercados electrónicos y otros participantes del comercio electrónico, y formaliza la protección del consumidor y la responsabilidad de las plataformas. El Reglamento de Aplicación se publicó el 24 de mayo de 2024, y la Ley estableció una Oficina de Comercio Electrónico bajo el Departamento de Comercio e Industria (DTI), que incluye la Marca de Confianza Filipina para el Comercio Electrónico y mecanismos que fortalecen la transparencia y las garantías en las transacciones B2C.
La presión para el cumplimiento normativo también está aumentando en los ámbitos de los pagos, la tributación y la digitalización gubernamental. El Reglamento de Ingresos del BIR n.° 3-2025 establece requisitos de cumplimiento tributario para los proveedores de servicios digitales, incluidos aquellos que operan como mercados electrónicos, endureciendo las obligaciones de información y registro que pueden afectar tanto a proveedores nacionales como a no residentes. En el ámbito financiero, el Banco Central de Filipinas (BSP) ha avanzado hacia controles de autenticación más estrictos para las entidades supervisadas por el BSP, con requisitos de junio de 2026 vinculados a la autenticación resistente al phishing y vinculada al dispositivo (por ejemplo, FIDO2/passkeys). Esto eleva los estándares de cumplimiento técnico y operativo para las plataformas y sus socios de pago.
Análisis de la cadena de valor
La cadena de valor del comercio electrónico en Filipinas comienza con el abastecimiento de productos (pymes locales y marcas reconocidas, además de vendedores internacionales), continúa con la habilitación de plataformas (mercados, comercio social y herramientas de comercio en vivo) y, posteriormente, con el proceso de pago y el control de riesgos (GCash, Maya, QR Ph, InstaPay, PESONet y proveedores de BNPL). El flujo finaliza con la gestión de pedidos (almacenamiento, clasificación, transporte terrestre, última milla y devoluciones) en una red de distribución que abarca todo el archipiélago. Las agencias gubernamentales configuran varios nodos: el Departamento de Comercio e Industria (DTI) impulsa la digitalización de los comerciantes y las iniciativas para fomentar la confianza, mientras que el marco de la Ley de Transacciones por Internet establece las obligaciones del mercado, que se extienden a la incorporación de vendedores, los estándares de contenido y la gestión de disputas.
La capacidad de cumplimiento de pedidos se basa cada vez más en instalaciones y corredores logísticos, con nuevos centros que permiten una gestión de inventario más rápida fuera del área metropolitana de Manila. En junio de 2026, Fast Retailing Philippines Inc. inauguró un centro logístico de Uniqlo en Riverpark, Cavite, añadiendo un nodo clave que facilita la reposición de productos de comercio electrónico y el procesamiento de devoluciones a mayor escala. Las capacidades de transporte internacional de mercancías y envíos exprés también se están expandiendo a través de Clark, donde UPS finalizó los planes para la apertura en septiembre de 2026 de su centro ampliado, lo que refuerza los flujos de entrada y salida con plazos de entrega definidos para surtido transfronterizo, repuestos y paquetes de mayor valor.
Panorama competitivo
Shopee, Lazada y TikTok Shop dominan el GMV e invierten agresivamente en servicios financieros integrados que fomentan la fidelización de los usuarios. La colaboración de Shopee con SeaBank permite a los compradores abrir cuentas de ahorro y obtener microcréditos sin salir de la aplicación, una estrategia que amplía el embudo de ventas del mercado de comercio electrónico en Filipinas. Lazada aprovecha la plataforma logística Cainiao de Alibaba y su motor de búsqueda de productos con IA para aumentar la conversión de vendedores y reducir los costes de envío.
TikTok Shop se centra en transmisiones en vivo dirigidas por creadores, donde la IA copresenta chats moderados y sugiere paquetes de complementos, lo que genera tasas de clics significativamente superiores a las de los anuncios estáticos. La inversión de 17.8 millones de dólares de Etaily ilustra la demanda de especialistas en categorías que gestionen el comercio de marca de principio a fin, desde el contenido hasta la logística transfronteriza.
Las barreras de entrada se centran en el cumplimiento del IVA y la adhesión a la privacidad de datos, lo que obliga a los nuevos participantes a invertir en módulos regulatorios automatizados. Empresas emergentes en finanzas integradas, como UNO Digital Bank, obtuvieron 32.1 millones de dólares para ofrecer herramientas de crédito de marca blanca, lo que indica la convergencia entre las tecnologías financieras y el comercio minorista. A medida que el comercio en vivo, la IA y los servicios financieros se intersectan, el liderazgo futuro dependerá de la amplitud del ecosistema, más que de la competencia por los subsidios de precios.
Líderes de la industria del comercio electrónico en Filipinas
mar ltd.
Grupo Alibaba
Byte Dance Ltd.
Grupo global de moda
Amazon.com Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: PayMongo informó que QR Ph representó el 55 % del volumen de pagos en su plataforma durante el primer semestre de 2026, frente al 16 % del primer semestre de 2025. Este cambio indica una migración más rápida de comerciantes y consumidores hacia la aceptación de pagos móviles vinculados a códigos QR para las compras diarias en línea. Para los marketplaces y socios de pago, esto eleva la prioridad de la habilitación de códigos QR, las herramientas de conciliación y los controles de fraude diseñados para transacciones frecuentes de bajo importe.
- Junio de 2025: El Departamento de Comercio e Industria (DTI) inició la aplicación total de la Ley de Transacciones por Internet (RA 11967), que exige a los comerciantes y mercados en línea cumplir con obligaciones de divulgación como precio, marca y estado del producto. La aplicación de la ley eleva los estándares de cumplimiento y operación en la incorporación de vendedores, la gestión de listados y la resolución de disputas. Las plataformas que sistematizan estos requisitos pueden fortalecer la confianza y mejorar la retención de comerciantes a medida que aumenta el escrutinio.
- Mayo de 2024: Se promulgó el Reglamento de Aplicación de la Ley de Transacciones por Internet de 2023 (RA 11967), que detalla la implementación de la ley para los participantes del comercio electrónico. El Reglamento aclaró las obligaciones de los vendedores y plataformas en línea, impulsando la inversión en flujos de trabajo de cumplimiento y procesos de protección al consumidor. Asimismo, reforzó la estructura institucional liderada por el Departamento de Comercio e Industria (DTI) en torno a las marcas de confianza y la supervisión general de las transacciones en línea.
Alcance del informe sobre el mercado de comercio electrónico de Filipinas
El comercio electrónico es la compra y venta de bienes y servicios a través de Internet a través de compras en línea. Sin embargo, este término se usa a menudo para describir todos los esfuerzos del vendedor para vender productos directamente a los consumidores. Comienza cuando los clientes potenciales aprenden sobre un producto, lo compran, lo usan e, idealmente, mantienen una lealtad duradera con el cliente.
El alcance del estudio se limita al seguimiento de los ingresos generados a través del mercado de comercio electrónico en Filipinas. El estudio también rastrea las métricas clave del mercado, los factores de influencia del crecimiento subyacentes y los proveedores importantes de la industria, lo que brinda soporte para las estimaciones del mercado y las tasas de crecimiento en el mercado de comercio electrónico de Filipinas durante el período previsto. El estudio analiza la influencia general de Covid-19 en el ecosistema. El alcance del informe incluye el tamaño del mercado y la previsión para los segmentos B2B y B2C, y el análisis cualitativo del canal B2C se divide aún más por aplicación.
El mercado de comercio electrónico de Filipinas está segmentado en comercio electrónico B2C (aplicaciones [belleza y cuidado personal, electrónica de consumo, moda y ropa, alimentos y bebidas, muebles y hogar]) y comercio electrónico B2B. Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por modelo de negocio
| B2B |
| (B2C) |
Por modo de pago para comercio electrónico B2C
| Tarjetas de crédito / débito |
| billeteras móviles |
| Otros métodos de pago para el comercio electrónico B2C |
Por categoría de producto
| Belleza y Cuidado Personal |
| Electrónica de Consumo: |
| Moda y ropa |
| Alimentos y Bebidas |
| Muebles y Hogar |
| Juguetes, bricolaje y medios |
| Otras categorías de productos para comercio electrónico B2C |
Por tipo de dispositivo para comercio electrónico B2C
| Smartphone |
| Escritorio / Laptop |
| Otros tipos de dispositivos para el comercio electrónico B2C |
| Por modelo de negocio | B2B |
| (B2C) | |
| Por modo de pago para comercio electrónico B2C | Tarjetas de crédito / débito |
| billeteras móviles | |
| Otros métodos de pago para el comercio electrónico B2C | |
| Por categoría de producto | Belleza y Cuidado Personal |
| Electrónica de Consumo: | |
| Moda y ropa | |
| Alimentos y Bebidas | |
| Muebles y Hogar | |
| Juguetes, bricolaje y medios | |
| Otras categorías de productos para comercio electrónico B2C | |
| Por tipo de dispositivo para comercio electrónico B2C | Smartphone |
| Escritorio / Laptop | |
| Otros tipos de dispositivos para el comercio electrónico B2C |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál fue el gasto minorista en línea en Filipinas en 2026?
El tamaño del mercado de comercio electrónico de Filipinas alcanzó los USD 20.05 mil millones en 2026.
¿Qué crecimiento anual se espera del comercio digital hasta 2031?
Se proyecta que el valor bruto de las mercancías aumentará a una tasa compuesta anual del 13.61 % entre 2026 y 2031.
¿Qué método de pago lidera los pagos en línea en Filipinas hoy en día?
Las billeteras móviles representaron el 64.74% del valor de las transacciones de 2025, el porcentaje más alto entre todos los métodos.
¿Qué línea de productos se está expandiendo más rápidamente en las plataformas filipinas?
Se pronostica que los artículos de alimentos y bebidas crecerán a una tasa compuesta anual del 14.41 % hasta 2031.
¿Qué región fuera de Metro Manila muestra el crecimiento más rápido del comercio electrónico?
Las Visayas centrales son las de más rápido crecimiento, respaldadas por la sólida base económica y los centros logísticos de Cebú.


