

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
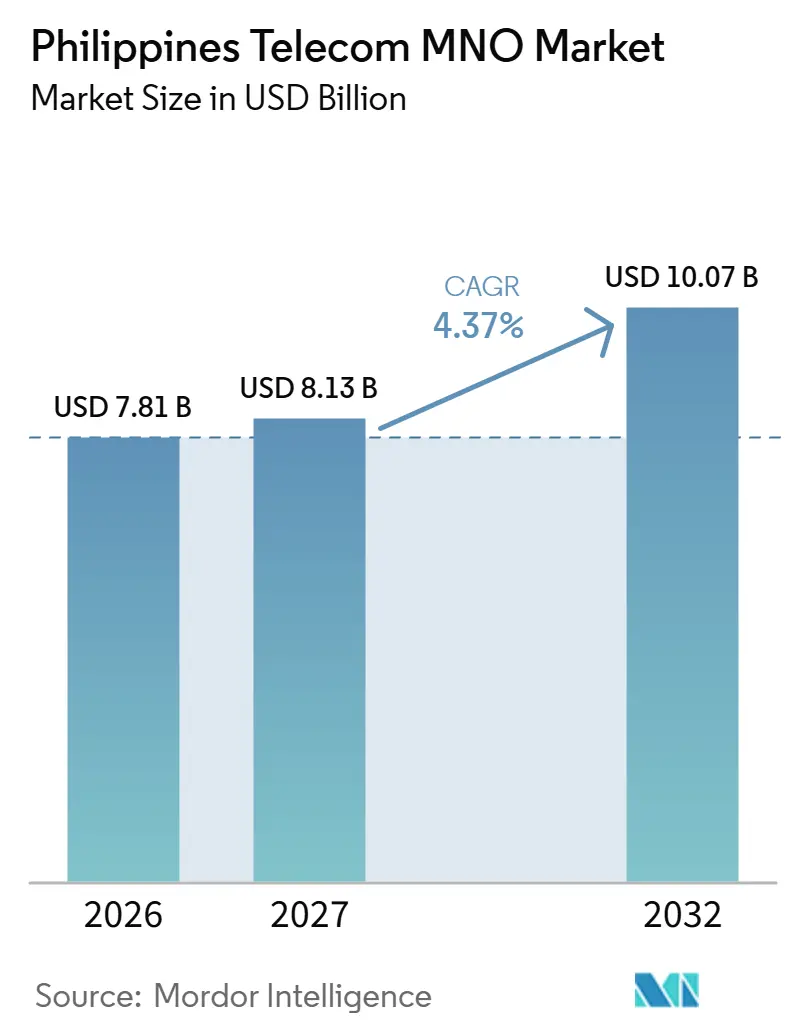
| Tamaño del mercado (2026) | USD 7.81 mil millones |
| Tamaño del mercado (2031) | USD 9.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.16% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores de redes móviles de telecomunicaciones de Filipinas por Mordor Intelligence
El mercado de operadores de redes móviles (MNO) de telecomunicaciones de Filipinas alcanzó un valor de 7.5 millones de dólares en 2025 y se estima que crecerá de 7.81 millones de dólares en 2026 a 9.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.16% durante el período de pronóstico (2026-2031). En términos de volumen de suscriptores, el mercado contaba con 135.93 millones de suscriptores en 2025 y se espera que crezca de 141.44 millones de suscriptores en 2026 a 172.49 millones de suscriptores en 2031, con una CAGR del 4.05% durante el período de pronóstico (2026-2031).
El crecimiento se ve impulsado por la rápida transición a los servicios de datos móviles, las progresivas reformas del espectro y la creciente cobertura del 5G, que ya abarca todas las capitales regionales. Las nuevas subastas de frecuencias programadas para 2026, junto con las normas obligatorias para compartir torres, están reduciendo las barreras de entrada y ampliando la cobertura en municipios desatendidos. El tráfico de datos proveniente de la transmisión de video y los juegos móviles continúa impulsando el incremento de ingresos, mientras que las superaplicaciones basadas en tecnología financiera están elevando los ingresos promedio por usuario al agrupar pagos, microcréditos y entretenimiento en un solo inicio de sesión. En cuanto a la oferta, los operadores se apresuran a reforzar las redes contra las interrupciones causadas por tifones y a habilitar centros de datos en el borde para cargas de trabajo empresariales de baja latencia.
Conclusiones clave del informe
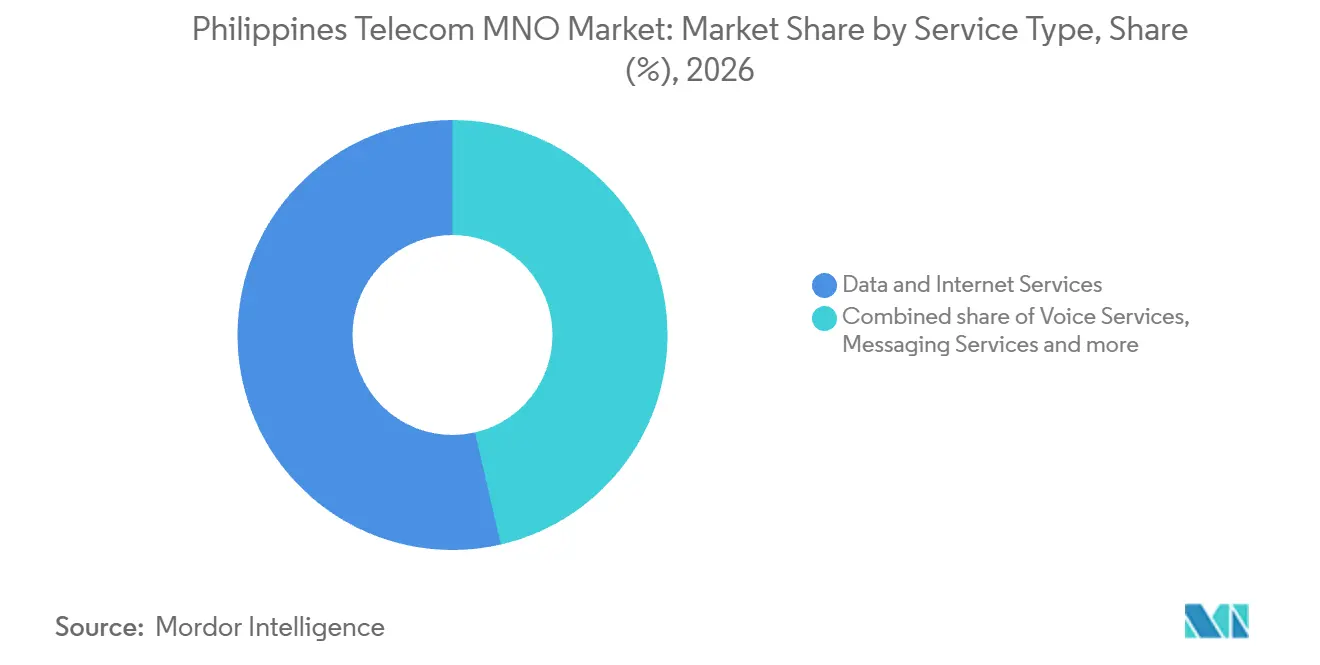
- Por tipo de servicio, los datos móviles capturaron el 53.46% de la participación de mercado de los MNO de telecomunicaciones de Filipinas en 2025, mientras que se proyecta que los servicios de IoT y M2M se expandirán a una CAGR del 4.28% hasta 2031.
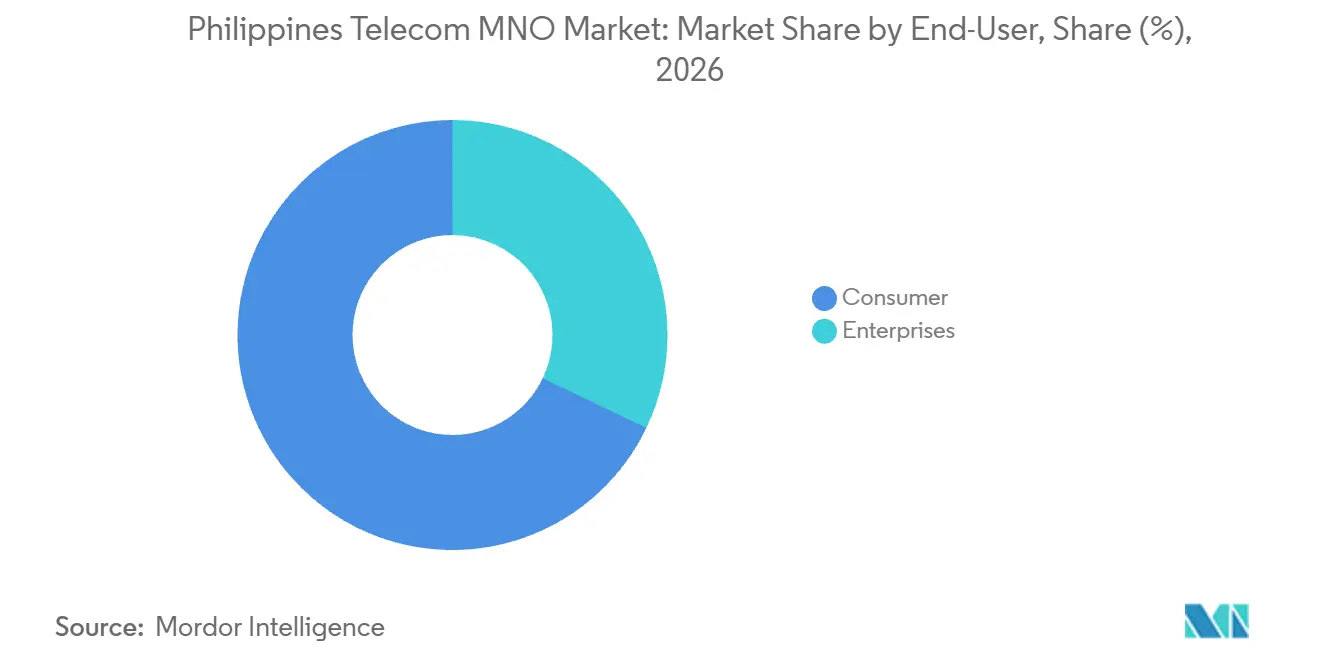
- Por usuario final, el segmento de consumo representó el 67.97% del tamaño del mercado de MNO de telecomunicaciones de Filipinas en 2025, mientras que la conectividad empresarial está avanzando a una CAGR del 4.42% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Filipinas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El creciente consumo de datos móviles debido al auge del vídeo y los juegos | + 1.2% | Nacional, el más alto en Metro Manila | Mediano plazo (2-4 años) |
| Implementación acelerada de 5G y asequibilidad de dispositivos | + 0.8% | Centros urbanos, expandiéndose hacia las capitales de provincia | Largo plazo (≥ 4 años) |
| Programas gubernamentales de torres comunes y reforma del espectro | + 0.6% | Nacional, enfoque en pueblos desatendidos | Largo plazo (≥ 4 años) |
| La transformación digital empresarial y la demanda de conectividad IoT | + 0.5% | Metro Manila, Clark, Subic | Mediano plazo (2-4 años) |
| Las superaplicaciones fintech refuerzan la fidelidad y el ARPU | + 0.4% | Sesgo nacional y urbano | Corto plazo (≤ 2 años) |
| Diseño de red resistente a tifones que aumenta la densificación | + 0.3% | provincias costeras | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El creciente consumo de datos móviles debido al auge del vídeo y los juegos
El uso promedio mensual de datos aumentó a 8.7 GB en 2024, un aumento del 340 % desde 2022, a medida que la transmisión en alta definición y los deportes electrónicos móviles se volvieron más populares. [1] Agencia de Noticias de Filipinas, “El uso mensual de datos móviles en Filipinas alcanza un nuevo máximo”, pna.gov.ph El video ahora absorbe el 65 % del tráfico máximo nocturno en la red de Globe Telecom, lo que llevó al operador a acelerar las actualizaciones de capacidad en los sitios LTE y 5G más densos. [2] Globe Telecom, “Panel de rendimiento de la red Q4-2024”, globe.com.ph Los juegos contribuyen a un aumento adicional en la adopción de planes premium porque los títulos competitivos requieren una latencia inferior a 30 ms. La localización de catálogos de transmisión por parte de proveedores globales ha reforzado esta demanda de datos, con los originales en idioma filipino impulsando la adquisición de suscriptores. En conjunto, estos factores han hecho de los datos móviles la principal línea de ingresos en el mercado de operadores móviles de telecomunicaciones de Filipinas.
Implementación acelerada de 5G y asequibilidad de dispositivos
A finales de 2024, Smart Communications reportó una cobertura del 95% de la población en Metro Manila, mientras que los teléfonos 5G de gama de entrada cayeron por debajo de los PHP 10,000 (USD 175) por primera vez. [3] Smart Communications, “Expanding 5G Nationwide Coverage”, smart.com.ph La confluencia de cobertura y costo ha impulsado un aumento del 280% interanual en las tarjetas SIM 5G. La simplificación regulatoria bajo la Ley Konektadong Pinoy redujo los tiempos de espera para los permisos de torres de 18 meses a 6 meses, lo que permitió a los operadores iluminar corredores urbanos densos antes de lo previsto. Los fabricantes de dispositivos también han agrupado planes de pago a plazos a través de billeteras electrónicas, reduciendo aún más las barreras de adopción. Estas tendencias sustentan el aumento de ingresos a largo plazo incorporado en los pronósticos del mercado de operadores de redes móviles de telecomunicaciones de Filipinas.
Programas gubernamentales de torres comunes y reforma del espectro
El Departamento de Tecnologías de la Información y las Comunicaciones aprobó 6,500 macrositios compartidos para el primer trimestre de 1, lo que reducirá el gasto de capital de cada operador en localidades remotas hasta en un 2025 %. Un proyecto de Ley de Gestión del Espectro de Filipinas propone subastas transparentes para redistribuir las frecuencias infrautilizadas, originalmente adjudicadas administrativamente, desafiando así el duopolio histórico. Las tarifas de espectro basadas en el rendimiento recompensarán a los operadores eficientes, intensificando la competencia en las bandas de 40 MHz y 700 GHz que admiten el 3.5G de área amplia. Estas reformas estructurales están destinadas a ampliar la disponibilidad del servicio e intensificar la competencia de precios a medio plazo.
La transformación digital empresarial y la demanda de conectividad IoT
Las instituciones financieras adoptaron las vías de pago en tiempo real del BSP, lo que requirió enlaces de fibra y 5G totalmente redundantes con un compromiso de nivel de servicio del 99.99 %. En Clark y Subic, las plantas manufactureras para la exportación conectaron miles de sensores para el mantenimiento predictivo, lo que generó nuevas tarifas recurrentes por la conectividad gestionada del IoT. La plataforma eGovPH del gobierno obliga a las agencias a migrar los servicios a la ciudadanía en línea, lo que aumenta aún más la demanda de MPLS seguro y segmentos 5G privados. El ARPU empresarial suele triplicar o cuadruplicar los niveles del consumidor, lo que amortigua la presión sobre los márgenes en el mercado de operadores móviles de telecomunicaciones de Filipinas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fuerte carga de gasto de capital en 5G/fibra para los operadores | –0.7% | Nacional, aguda en zonas remotas | Mediano plazo (2-4 años) |
| El bajo ARPU rural limita el ROI | –0.5% | Provincias montañosas e insulares | Largo plazo (≥ 4 años) |
| Desactivaciones de prepago impulsadas por la Ley de Registro de SIM | –0.3% | Sesgo nacional y rural | Corto plazo (≤ 2 años) |
| Las interrupciones relacionadas con el clima aumentan el riesgo de gastos operativos y de abandono de clientes | –0.2% | Cinturones costeros propensos a tifones | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Fuerte carga de gasto de capital en 5G/fibra para los operadores
PLDT asignó PHP 92 mil millones (USD 1.6 mil millones) en gastos de capital durante 2024 (el 23 % de sus ingresos por servicios) para densificar las radios 5G e impulsar la fibra óptica hasta el hogar en zonas residenciales. Cada sitio 5G necesita entre un 40 % y un 60 % más de fondos que su predecesor 4G, una vez incluidas las actualizaciones de espectro, backhaul y edge. Las próximas subastas de espectro podrían añadir costos iniciales de cientos de millones de dólares. En consecuencia, los operadores priorizan los distritos con alto ARPU y posponen las construcciones rurales, lo que frena el avance del servicio universal.
El bajo ARPU rural limita el ROI
Los ingresos promedio por usuario en provincias remotas se mantienen estancados en PHP 150-200 (USD 2.6-3.5) al mes, lo que apenas cubre los gastos de energía y backhaul del sitio. La fragmentación geográfica obliga al uso de cables submarinos o derivaciones de microondas que quintuplican los costos unitarios en comparación con la fibra óptica continental. La pérdida de clientes de prepago agrava el problema: los suscriptores cambian de una promoción a otra, lo que diluye el valor de la vida útil. Sin subsidios ni una mayor compartición de torres, los operadores carecen de una vía viable para una rápida economía rural del 5G, lo que limita la tasa de crecimiento anual compuesta (TCAC) del mercado general de operadores móviles de telecomunicaciones de Filipinas.
Análisis de segmento
Por tipo de servicio: Los servicios de datos impulsan la transformación de los ingresos
Los servicios de datos móviles generaron el 53.46 % de los ingresos de los operadores en 2025, lo que confirma su liderazgo en el mercado filipino de operadores de telecomunicaciones móviles (OMD). Esta cuota de mercado se ampliará a medida que la penetración del 5G se extienda más allá de los primeros usuarios y que el vídeo en streaming supere el 60 % de las cargas de tráfico pico. Se prevé que el tamaño del mercado filipino de operadores de telecomunicaciones móviles (OMD) atribuible a los servicios de IoT y M2M crezca un 4.28 % anual, impulsado por las implementaciones de ciudades inteligentes en Metro Manila y los proyectos de monitoreo agrícola en la zona arrocera de Luzón. Los ingresos por voz continúan su retroceso estructural (un 80 % menos que en 2020) a medida que las aplicaciones de mensajería absorben el tráfico persona a persona.
En respuesta, los operadores agrupan suscripciones de video y música OTT, monetizando los datos y preservando la interacción. Las API de mensajería empresarial están reemplazando los SMS tradicionales para las actualizaciones de pedidos de comercio electrónico y la autenticación de dos factores, mitigando la pérdida de ingresos. Se espera que los servicios emergentes de edge-cloud, como las redes privadas móviles y la segmentación de red, constituyan la base de la próxima ola de contratos empresariales. Esta dinámica garantiza que las ofertas centradas en datos expandirán el mercado de operadores móviles de telecomunicaciones de Filipinas en el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: El crecimiento empresarial acelera la brecha digital
Los consumidores aún representaban el 67.97 % de las conexiones en 2025, lo que refleja una tasa de penetración de tarjetas SIM superior al 150 % en las aglomeraciones urbanas. Sin embargo, las líneas empresariales están creciendo a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.42 % proyectada hasta 2031. Los usuarios de banca, BPO y gobierno exigen coberturas de ciberseguridad y tiempo de actividad de nivel operador, lo que eleva su contribución a la cuota de mercado de los operadores móviles de telecomunicaciones de Filipinas muy por encima de la paridad de ingresos para 2028. El tamaño del mercado de operadores móviles de telecomunicaciones de Filipinas, derivado de las cuentas corporativas, ofrece un ARPU de tres a cuatro veces superior al de las líneas de prepago para el mercado masivo, lo que proporciona una protección esencial contra las guerras de precios al consumidor.
El Bangko Sentral ng Pilipinas insiste en enlaces redundantes para los bancos digitales con licencia, mientras que los exportadores de manufacturas en zonas ecológicas estipulan fibra con respaldo de SLA y 5G para visión artificial y telemetría del IoT. La política gubernamental de priorizar la nube exige una conectividad segura a GovCloud de DICT, lo que aumenta aún más la demanda de ancho de banda empresarial. Los operadores están adaptando paquetes verticales —que combinan SD-WAN, ciberseguridad y nube gestionada— para asegurar contratos a largo plazo que equilibren el flujo de caja y reduzcan la rotación de personal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los ingresos nacionales se mantienen concentrados: Metro Manila y Calabarzon generan el 45% de los ingresos, aunque albergan solo al 25% de la población. El ARPU en la capital promedió PHP 450 (USD 8) en 2024, frente a PHP 200 (USD 3.5) en los distritos rurales. Cebú y Davao actúan como polos de crecimiento secundarios gracias a la expansión de la subcontratación de procesos de negocio (BPO) y la modernización portuaria, atrayendo redes troncales de fibra óptica y los primeros clústeres de centros de datos en el borde. Los cables submarinos internacionales SJC2 y ADC suministran terabits adicionales de capacidad, lo que aumenta el atractivo del archipiélago para los usuarios de la nube a gran escala.
Las comunidades rurales, especialmente en las islas Visayas y Mindanao, presentan retrasos tanto en cobertura como en velocidad. La Ley Konektadong Pinoy busca reducir esta brecha al exigir el uso compartido de infraestructura pasiva y acelerar la aprobación de permisos, pero su ejecución varía según el municipio. El norte de Luzón se beneficia ahora de nuevas rutas de fibra que conectan Laoag con Manila, mientras que las provincias de Mindanao, afectadas por el conflicto, esperan una mayor inversión una vez que disminuyan los riesgos de seguridad. Estas disparidades influyen en la rapidez con la que el mercado filipino de operadores móviles de telecomunicaciones puede captar a los suscriptores potenciales restantes.
La resiliencia climática impulsa el aumento de los gastos operativos en las zonas costeras azotadas por 20 tifones al año. Tras los daños causados por el tifón Odette en 2021, Globe y Smart introdujeron grupos electrógenos preposicionados y anillos de emergencia de microondas que restablecen el servicio básico en 24 horas. Los desembolsos de capital en refugios reforzados y centrales eléctricas elevadas aumentan entre un 15 % y un 20 % el coste de las instalaciones rurales, pero reducen la pérdida de clientes durante las temporadas de desastres. Mientras tanto, la agrupación de nuevas instalaciones de hiperescala, como el campus de 1 MW de STT Fairview 124, consolida a Filipinas como un nodo de centros de datos en auge, que complementa a Singapur y Yakarta.
Panorama regulatorio
El mercado de operadores de redes móviles (MNO) de Filipinas está regulado por la Comisión Nacional de Telecomunicaciones (NTC), con directrices políticas del Departamento de Tecnologías de la Información y las Comunicaciones (DICT) y supervisión de la competencia por parte de la Comisión de Competencia de Filipinas (PCC). Un hito clave es la Ley Konektadong Pinoy (RA 12234), que eliminó el requisito de franquicia legislativa para los participantes de la industria de transmisión de datos (DTIP), redefiniendo así la forma en que los proveedores de redes y conectividad pueden calificar para operar e interconectarse con los MNO establecidos.
La implementación se ha vuelto más estricta en cuanto a las normas de elegibilidad e infraestructura. La Circular NTC No. 002-02-2026 introdujo nuevos requisitos de elegibilidad y cumplimiento para el DTIP, mientras que las medidas de uso compartido de infraestructura de torres de telecomunicaciones pasivas emitidas por el DICT en 2026 reforzaron la disciplina en el uso compartido y la ubicación de torres. Estas medidas incluyen restricciones para la construcción de torres adyacentes y directrices de separación destinadas a frenar la duplicación ineficiente. Paralelamente, la Política de Excavación Única apoya las obras civiles coordinadas para reducir las dificultades en el despliegue, en consonancia con la tendencia del mercado hacia una densificación más rápida y un mayor alcance geográfico.
Panorama competitivo
El mercado es un oligopolio cerrado: Globe Telecom y PLDT-Smart, en conjunto, atendieron aproximadamente el 85% de las tarjetas SIM en 2024, mientras que DITO Telecommunity contaba con más de 15 millones de líneas apenas tres años después de su lanzamiento. La compra de Digitel por parte de PLDT en abril de 2025 integró a Sun Cellular en Smart, consolidando a los usuarios de doble SIM en el segmento de gama baja. Globe contraataca con un ecosistema fintech (GCash cuenta con 94 millones de billeteras) que integra pagos, préstamos y seguros, lo que aumenta la fidelidad de los usuarios e impulsa el ARPU combinado. DITO se centra en tarifas planas de datos y promociones para gamers para captar un nicho juvenil.
La competencia ha pasado de las tarifas principales a la calidad de la red y los servicios en paquete. Globe completó el 92% de la cobertura 5G en NCR utilizando el espectro de 3.5 GHz y 700 MHz, mientras que Smart invierte en clústeres de ondas milimétricas para obtener contratos empresariales que requieren una latencia inferior a 10 ms. DITO aprovecha una nueva red totalmente IP para VoNR y se beneficiará si las subastas de espectro de 2026 redistribuyen los bloques premium de banda baja. Persisten las oportunidades de espacio en blanco en el IoT de la tecnología agrícola y el backhaul mayorista a los nuevos centros de datos que están proliferando en Laguna y Pampanga.
Los reguladores dieron señales de una supervisión más estricta del rendimiento: la NTC revocó la licencia móvil de NOW Telecom en mayo de 2025 tras verificar solo seis estaciones base activas, muy por debajo de su compromiso de despliegue. Este precedente subraya el riesgo de incumplimiento para los aspirantes de nicho y aumenta las barreras para los posibles cuartos participantes. Sin embargo, las empresas de torres como PhilTower y EdgePoint continúan acumulando activos pasivos, ofreciendo descuentos por coubicación que, en última instancia, podrían ampliar la competencia minorista.
Líderes de la industria de operadores móviles de telecomunicaciones de Filipinas
Globe Telecom
Comunicaciones inteligentes
Telecomunidad DITO
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Globe Telecom lanza un servicio comercial de comunicación satelital a móvil mediante la tecnología Starlink DTC. Este lanzamiento amplía la cobertura satelital a zonas desatendidas y propensas a desastres. De esta forma, Globe se posiciona como pionera en conectividad satelital y amplía su mercado potencial.
- Julio de 2026: Smart Communications realiza una demostración en vivo de roaming internacional con Nokia utilizando la tecnología Core SaaS Edge. La demostración mejora la infraestructura de roaming y reduce la latencia. Permite un ARPU más alto mediante servicios transfronterizos premium.
- Junio de 2026: Globe Telecom lanza el servicio Starlink Direct-to-Cell, aprobado por la NTC. Esta aprobación regulatoria permite el servicio de satélite a celular y amplía las capacidades satelitales de Globe. Podría modificar la dinámica competitiva y el enfoque de la inversión de capital en el mercado filipino.
Alcance y metodología
Las telecomunicaciones son la transmisión de información a larga distancia por medios electromagnéticos. El estudio sobre el mercado filipino de operadores móviles de telecomunicaciones incluye un análisis exhaustivo de tendencias basado en la conectividad, como redes fijas, redes móviles y torres de telecomunicaciones. Los operadores móviles de telecomunicaciones se dividen en servicios de voz (alámbricos e inalámbricos), servicios de datos y mensajería, OTT y servicios de televisión de pago. Se prevé que diversos factores, incluida la creciente demanda de 5G, impulsen la adopción de los servicios de telecomunicaciones.
Los tamaños de mercado y las previsiones se proporcionan en términos de valor (en USD) para todos los segmentos anteriores.
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de operadores móviles de telecomunicaciones de Filipinas en 2026?
Generó USD 7.81 millones en ingresos por servicios en 2026 y se proyecta que alcance los USD 9.58 millones para 2031 con una CAGR del 4.16%.
¿Qué segmento está creciendo más rápido dentro de los servicios móviles de Filipinas?
La conectividad de IoT y M2M lidera con una CAGR del 4.28 % hasta 2031, impulsada por casos de uso en ciudades inteligentes y agricultura.
¿Qué porcentaje de los ingresos proviene de los servicios de datos?
Los datos móviles representaron el 53.46% de los ingresos de los operadores en 2025 y siguen aumentando a medida que aumentan los contratos de voz.
¿Qué importancia tiene la adopción de 5G?
Los suscriptores de 5G aumentaron un 280% interanual en 2024 después de que los precios de los teléfonos cayeran por debajo de PHP 10,000 y la cobertura superara el 90% de Metro Manila.
¿Qué jugadores dominan el mercado?
Globe Telecom y PLDT-Smart juntos poseen aproximadamente el 85% de las tarjetas SIM activas, mientras que DITO Telecommunity ocupa la participación principal restante.
¿Qué acciones regulatorias podrían remodelar la competencia?
La propuesta de Ley de Gestión del Espectro de Filipinas subastaría bandas subutilizadas e impondría tarifas basadas en el rendimiento, lo que podría abrir las puertas a nuevos participantes para 2026.


