

Tamaño y cuota de mercado de las lentes fotocromáticas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 7.92 mil millones |
| Tamaño del mercado (2031) | USD 11.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de lentes fotocromáticas por Mordor Intelligence
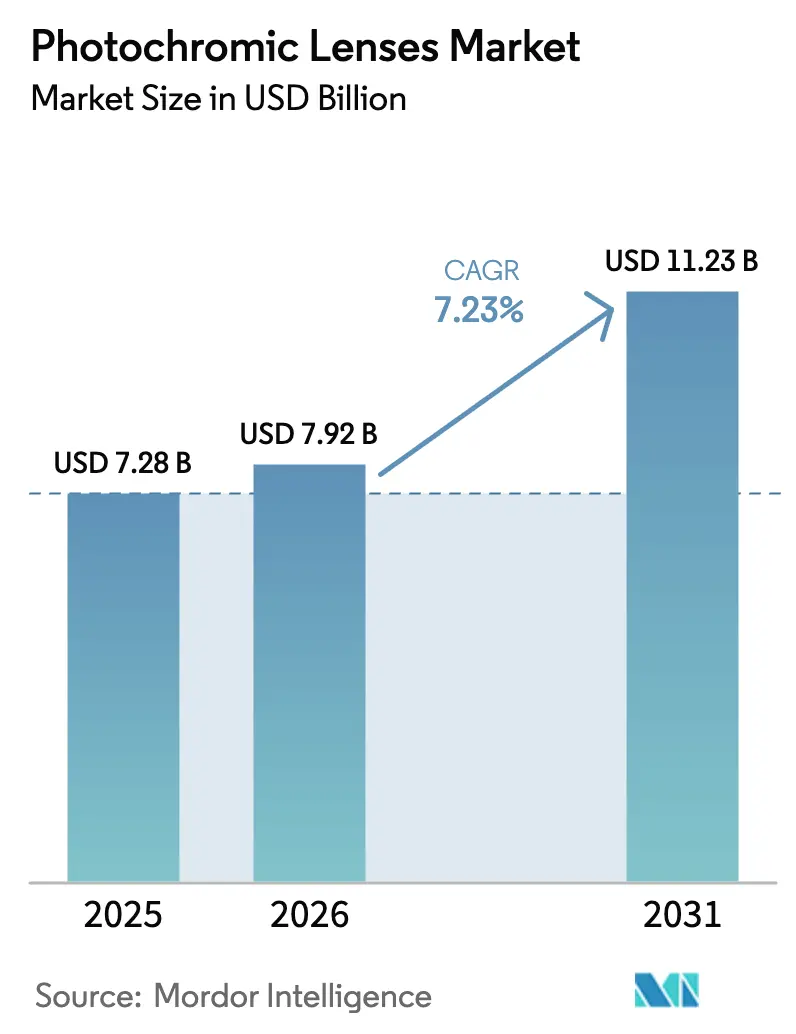
El tamaño del mercado de lentes fotocromáticas se valoró en USD 7.28 mil millones en 2025 y se estima que crecerá de USD 7.92 mil millones en 2026 para alcanzar USD 11.23 mil millones en 2031, a una CAGR de 7.23% durante el período de pronóstico (2026-2031).
El crecimiento se ve impulsado por el envejecimiento de la población mundial, que requiere corrección de la presbicia, el aumento de la prevalencia de la miopía en niños y la integración de la tecnología de tinte adaptativo en las plataformas emergentes de gafas inteligentes. Los sustratos plásticos conservan la mayor parte de los ingresos, aunque el policarbonato se está expandiendo rápidamente gracias a su resistencia al impacto. Las tecnologías activadas por luz ultravioleta y visible dominan las ventas actuales, pero los sistemas de tinte de producción masiva y controlados electrónicamente están creando nichos de mercado premium. La fuerte penetración en el comercio minorista y electrónico, junto con la innovación en materiales y la química de base biológica, está ampliando la base potencial del mercado de lentes fotocromáticas. [1] Mitsubishi Gas Chemical, “IURESIN and Episleaf Lens Monomers,” Mitsubishi Gas Chemical, mgc.co.jp
Conclusiones clave del informe
- Por material, las lentes de plástico lideraron con el 46.62 % de la participación de mercado de lentes fotocromáticas en 2025. Se proyecta que los sustratos de policarbonato se expandirán a una CAGR del 10.63 % hasta 2031, la tasa más rápida entre los materiales.
- Por tecnología, los sistemas activados por luz visible y UV representaron el 61.57 % de los ingresos en 2025. Los procesos en masa registrarán la CAGR de nivel tecnológico más alta, con un 8.84 %, hasta 2031.
- Las lentes graduadas representaron el 52.65 % del valor en 2025; se prevé que los wearables inteligentes crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.34 % hasta 2031. Los adultos generaron el 47.73 % de la demanda de los usuarios finales en 2025, mientras que los niños y adolescentes representan el grupo de mayor crecimiento, con una CAGR del 10.02 %.
- Las cadenas minoristas de óptica capturaron el 44.22% de las ventas de 2025; los canales online directos al consumidor avanzarán a una CAGR del 11.77% hasta 2031.
- América del Norte representó el 33.24% de los ingresos en 2025; Asia-Pacífico registrará la CAGR regional más fuerte, con un 10.29%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de lentes fotocromáticas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Trastornos de la visión y envejecimiento de la población | + 1.2% | América del Norte, Europa, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Demanda de gafas multiusos | + 0.9% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Penetración del comercio electrónico de recubrimientos premium | + 0.7% | Mercados centrales mundiales | Mediano plazo (2-4 años) |
| Activación más rápida y claridad de color. | + 0.6% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Integración de gafas inteligentes de realidad aumentada | + 0.5% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Desarrollo de tintes ecológicos de base biológica | + 0.4% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prevalencia de los trastornos de la visión y el envejecimiento de la población
Más de 2.2 millones de personas viven con discapacidad visual, y la presbicia afecta a 1.8 millones de personas en todo el mundo. [2] Organización Mundial de la Salud, «Ceguera y discapacidad visual», OMS, who.int Las lentes fotocromáticas permiten a los consumidores mayores y présbitas combinar la corrección visual y la protección UV en un solo par de gafas, lo que simplifica el uso diario. El aumento de la miopía en niños añade urgencia, con una prevalencia que ya alcanzaba el 35 % en 2023 y se prevé que llegue al 40 % en 2050. Los mercados envejecidos de Japón e Italia, así como las regiones de rápida urbanización de China e India, constituyen, por lo tanto, importantes grupos de demanda. Los fabricantes que alinean sus líneas de productos con estas realidades demográficas aseguran un crecimiento sostenido.
Demanda de gafas multiusos (graduadas + de sol)
A los consumidores no les gusta cambiar entre lentes transparentes y gafas de sol durante las transiciones entre interiores y exteriores. Los productos fotocromáticos modernos se oscurecen en menos de 30 segundos y se aclaran en 2 minutos, ofreciendo una experiencia impecable. GEN S y ZEISS PhotoFusion X de Transitions Optical marcan la pauta en rendimiento con una activación de 25 segundos y una atenuación un 80 % más rápida en comparación con los modelos anteriores. La alta comodidad es un factor clave en Norteamérica y Europa, donde el gasto per cápita en gafas supera los 150 USD. Sin embargo, la demanda se está extendiendo a las poblaciones urbanas de Asia-Pacífico a medida que aumenta la renta disponible. Los minoristas están incluyendo tratamientos de tintado adaptable en paquetes de gama media, lo que acelera su adopción al posicionar la funcionalidad fotocromática como estándar en lugar de un lujo.
Penetración de recubrimientos premium en el comercio minorista y el comercio electrónico
Warby Parker registró ingresos de 192.2 millones de dólares en el tercer trimestre de 2024, un 13.3 % más interanual, con 2.42 millones de clientes activos que utilizan herramientas de prueba virtual. Lenskart realizó 13 millones de pruebas de la vista en el año fiscal 2025, integrando opciones fotocromáticas en su configurador omnicanal. Estos modelos directos al consumidor reducen los costes de distribución y la diferencia de precio con las lentes transparentes. Los puntos de venta tradicionales han respondido mejorando las demostraciones en tienda y adoptando políticas de igualación de precios. La posibilidad de personalizar las ofertas en función de la exposición y el estilo de vida aumenta aún más las tasas de conversión.
Innovaciones en activación más rápida y claridad del color
El Sensity 2 de HOYA duplica la velocidad de atenuación, y el ZEISS PhotoFusion X reduce el tinte residual en climas fríos. El Aura Rx de Chamelo logra un cambio de tinte electrónico de 0.1 segundos, aunque los costos siguen siendo altos. Las mejoras de rendimiento hacen que las lentes de tinte adaptativo sean atractivas para la conducción y los deportes, donde la adaptación visual instantánea aumenta la seguridad. La neutralidad de color también atrae a los compradores que buscan la moda y buscan beneficios fotocromáticos sin sacrificar el tinte en interiores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios superiores a los lentes convencionales | -0.8% | Asia-Pacífico, Oriente Medio y África, América del Sur, regiones sensibles a los precios | Mediano plazo (2-4 años) |
| Circulación falsificada y de baja calidad | -0.6% | Asia-Pacífico, MEA, Sudamérica | Mediano plazo (2-4 años) |
| Límites de rendimiento dependientes de la temperatura | -0.4% | Geografías de climas extremos | Largo plazo (≥ 4 años) |
| Examen regulatorio sobre los tintes químicos | -0.3% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios superiores a los de las lentes convencionales
Los productos fotocromáticos aún cuestan entre un 40 % y un 60 % más que las lentes transparentes en muchos mercados emergentes. A pesar de la agresiva estrategia de agrupación de productos, la penetración en India se mantiene por debajo del 15 % de las ventas de lentes. Los minoristas emplean planes de financiación y ofertas escalonadas para minimizar el impacto del precio; sin embargo, la percepción de lujo persiste y frena la adopción en las economías de ingresos medios.
Circulación de productos falsificados y de baja calidad
Safilo introdujo etiquetas holográficas y autenticación blockchain para combatir las lentes falsificadas que no cumplen con la norma ISO 8980-3. Las imitaciones de baja calidad se degradan rápidamente, fomentan la desconfianza y reducen el poder de fijación de precios de los fabricantes auténticos. La amenaza es grave en mercados con una aplicación más débil de la propiedad intelectual.
Análisis de segmento
Por material: el policarbonato gana en resistencia al impacto
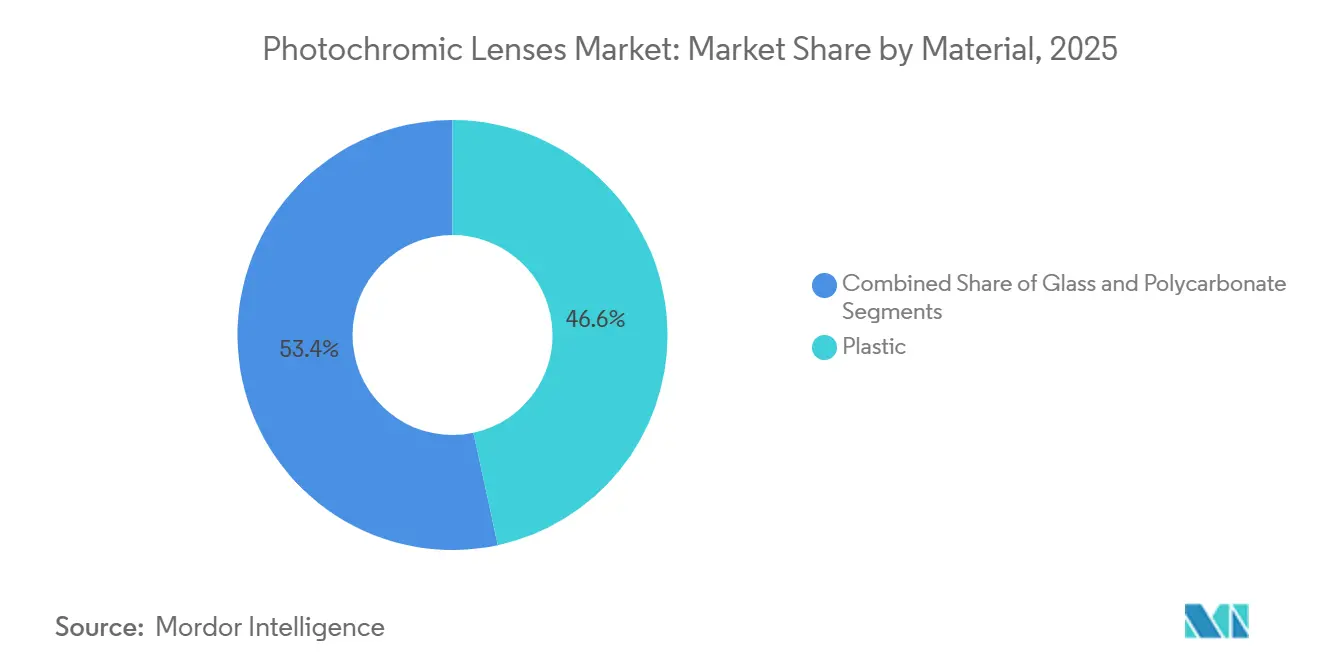
Las lentes de plástico representaron el 46.62 % del valor en 2025; sin embargo, el segmento se está inclinando gradualmente hacia el policarbonato, ya que las familias y los deportistas valoran la durabilidad. Se prevé que el policarbonato registre una tasa de crecimiento anual compuesta (TCAC) del 10.63 %, la más alta dentro de la jerarquía de materiales, manteniendo al mismo tiempo una calidad óptica que cumple con los estándares de la norma ISO 8980-3. La planta IURESIN de Mitsubishi Gas Chemical, prevista para 2026, introducirá un policarbonato de índice ultraalto (n = 1.74), lo que permitirá formas más delgadas y ligeras, atractivas para los entusiastas de las monturas sin montura. Trivex y otros plásticos de índice medio también están ganando terreno para uso balístico y pediátrico. Mientras tanto, las lentes de cristal han caído a una cuota de mercado de un solo dígito debido a la preocupación por el peso y la rotura, manteniéndose principalmente en nichos de lujo.
La planta de monómeros MR de Mitsui Chemicals, prevista para 2028, subraya la importancia de la innovación continua en materiales y marca el siguiente paso en la diferenciación de gama alta. El CR-39 seguirá siendo relevante en el segmento de bajo coste, pero la migración hacia opciones resistentes al impacto y de alto índice de refracción reducirá gradualmente su cuota de mercado. Las normas regulatorias garantizan un rendimiento de transmitancia básico independientemente del sustrato, pero los compradores prefieren cada vez más el menor peso y la resiliencia del policarbonato.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: la activación UV domina, la masa en aumento
Los recubrimientos activados por luz UV y visible representaron el 61.57 % de los ingresos de 2025, gracias a su compatibilidad con las líneas de producción existentes y su amplia aplicabilidad en sustratos. El transbonding sigue siendo común, pero la incrustación en masa (donde los tintes se mezclan directamente con los monómeros) está en rápido crecimiento en las líneas premium gracias a su superior resistencia al rayado y estabilidad del color. La fabricación aditiva de Luxexcel utiliza tintes en masa para producir lentes graduadas complejas para guías de ondas AR, evitando así los pasos tradicionales de recubrimiento.
Los sistemas electrónicos, como las lentes de cristal líquido de Chamelo, registran transiciones de 0.1 segundos, pero siguen siendo costosos y requieren fuentes de alimentación. En el horizonte de pronóstico, la tecnología activada por UV seguirá siendo la principal opción debido a su rentabilidad, aunque las variaciones en masa y electrónicas captarán una demanda incremental de alto margen.
Por aplicación: Los wearables inteligentes avanzan rápidamente
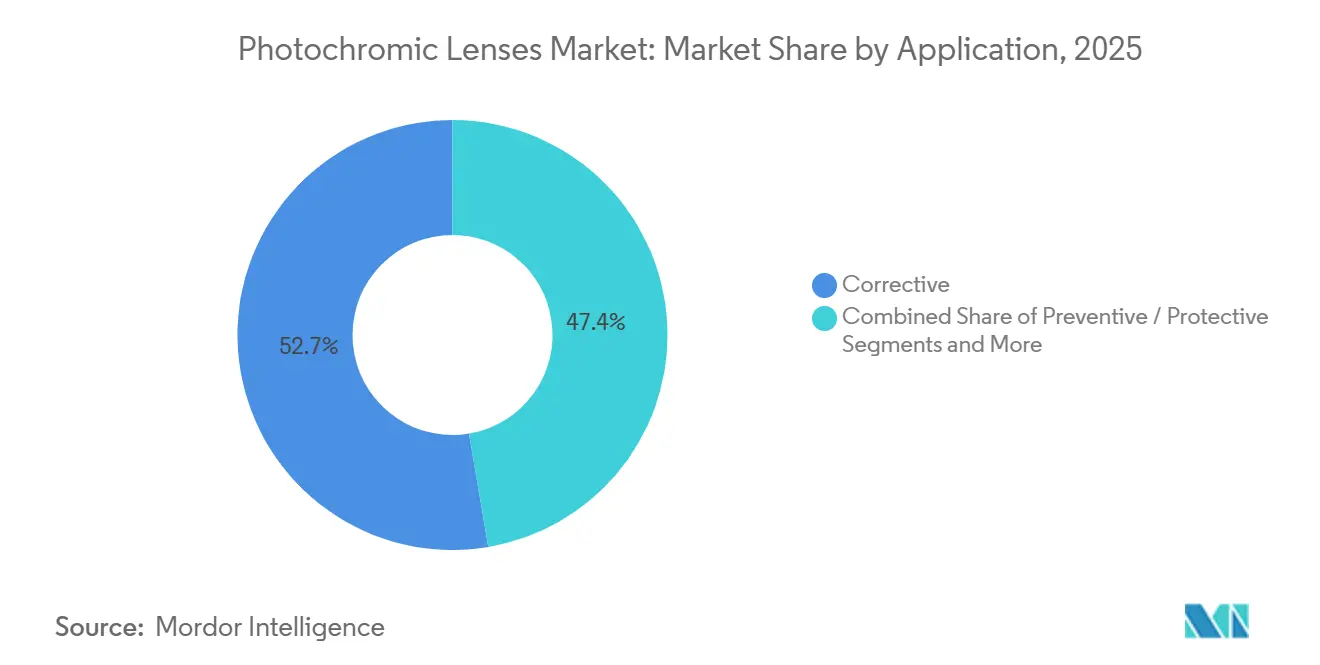
Las gafas graduadas representaron el 52.65 % de los ingresos de 2025, consolidando la demanda principal. Sin embargo, los wearables inteligentes, incluyendo las monturas compatibles con realidad aumentada (RA), aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 11.34 % a medida que marcas tecnológicas como Meta y Apple comercialicen gafas más ligeras y asequibles. El crecimiento de las gafas de sol preventivas sin graduación es menor debido a que un porcentaje cada vez mayor de compradores opta por lentes graduadas de doble propósito.
Los jóvenes usuarios expertos en tecnología impulsan la adopción de wearables inteligentes, mientras que los adultos con presbicia dominan las ventas correctivas. La coincidencia entre la funcionalidad fotocromática y la legibilidad de la pantalla AR en exteriores presenta una atractiva propuesta de valor que se espera impulse la penetración de wearables inteligentes a dos dígitos para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los niños y adolescentes aceleran
Los adultos contribuyeron con el 47.73 % de la demanda en 2025, pero el grupo de niños y adolescentes, impulsado por el aumento de las tasas de miopía, registrará una tasa de crecimiento anual compuesta (TCAC) del 10.02 %. Los diseños de productos pediátricos incorporan sustratos resistentes a los impactos y recubrimientos más resistentes, y los minoristas suelen ofrecer precios favorables o financiación a los padres interesados en lentes de doble función. Los usuarios de edad avanzada aún dependen en gran medida de las lentes transparentes, pero las campañas de concienciación sobre el daño ocular relacionado con los rayos UV los están impulsando hacia alternativas premium de tinte adaptable.
Por canal de venta: las plataformas online superan al comercio minorista
Las cadenas minoristas de óptica representaron el 44.22 % de las ventas en 2025, pero los sitios web de venta directa al consumidor crecerán a una tasa de crecimiento anual compuesta (TCAC) del 11.77 % hasta 2031. La adopción por parte de Warby Parker y Lenskart de exámenes de la vista en casa y pruebas virtuales reduce drásticamente la fricción y muestra simulaciones de tinte en tiempo real. Las tiendas físicas responden con estrategias omnicanal, mientras que la integración de lentes fotocromáticas graduadas en gafas inteligentes por parte de los fabricantes de equipos originales (OEM) añade una vía de distribución adicional.
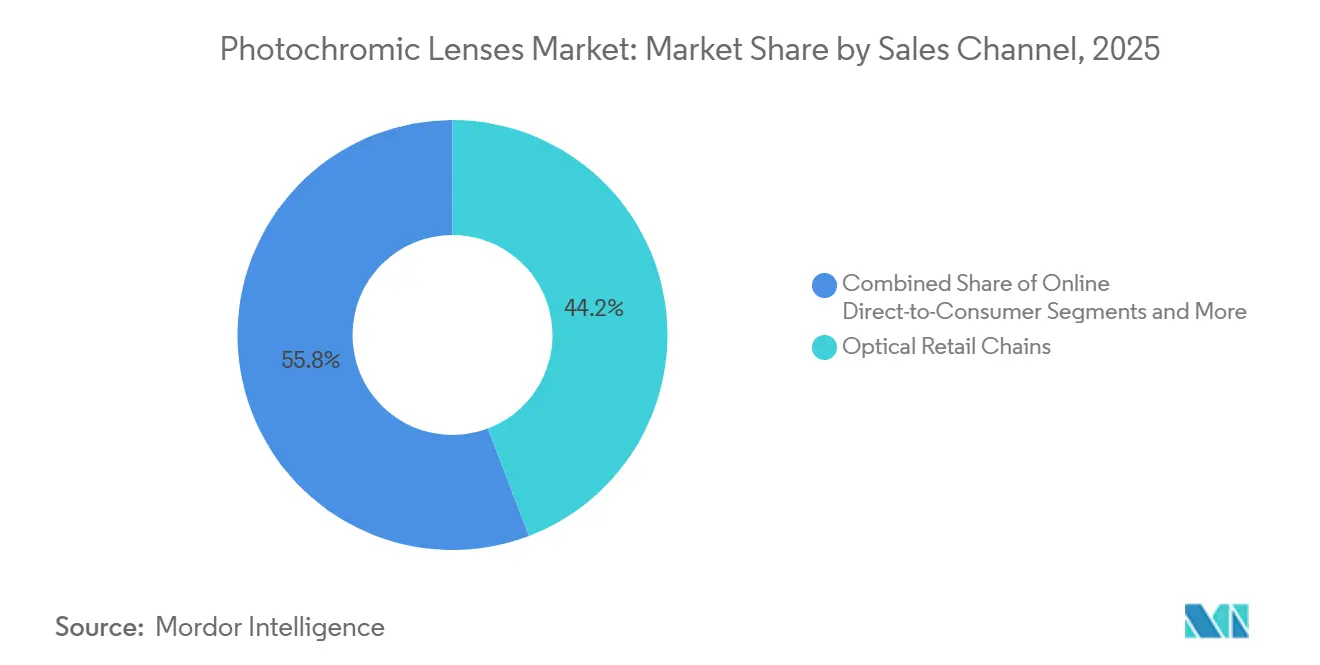
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
North America Photochromic Lenses Market
América del Norte representó el 33.24 % de los ingresos de 2025, respaldada por un gasto anual per cápita en gafas de más de 150 USD y sólidas redes de optometristas. Los estándares de etiquetado de dispositivos de la FDA refuerzan la confianza del consumidor, y líderes de venta directa al consumidor como Warby Parker impulsan el crecimiento. [3] Administración de Alimentos y Medicamentos de EE. UU., “21 CFR Parte 801”, FDA, fda.gov Aunque el crecimiento se modera debido a la alta penetración, los lanzamientos continuos de dispositivos portátiles inteligentes mantienen una cartera saludable.
APAC Photochromic Lenses Market
Asia-Pacífico registrará la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.29 %. El mercado de gafas de la India se encamina a expandirse de 9.2 millones de dólares en el año fiscal 2025 a 17.2 millones de dólares para el año fiscal 2030, mientras que la creciente clase media china compra lentes fotocromáticas para protegerse del smog y los rayos UV. Japón y Corea del Sur, mercados ya de alta gama, lideran la adopción de mezclas de tintes avanzadas, y el Sudeste Asiático se está poniendo al día a medida que el comercio electrónico soluciona las brechas de distribución.
EMEA and South America Photochromic Lenses Market
Europa sigue siendo un centro de desarrollos de alta gama. Alemania, Francia y el Reino Unido mantienen un estricto cumplimiento de las normas REACH e ISO, lo que dificulta la entrada, pero garantiza la calidad. ZEISS y Rodenstock dominan las líneas de innovación con productos de acción rápida y temperatura estable. Oriente Medio, África y Sudamérica se encuentran rezagados en penetración debido a la sensibilidad de los precios; sin embargo, el aumento de la renta disponible y la exposición extrema a los rayos UV en regiones como el CCG abren nuevas oportunidades.

Panorama regulatorio
Las lentes fotocromáticas para gafas se rigen por las normativas sobre dispositivos médicos y seguridad de productos, que influyen en el etiquetado, la trazabilidad y los requisitos del sistema de calidad en los principales mercados. En Estados Unidos, la FDA clasifica las lentes graduadas para gafas según la norma 21 CFR 886.5844 como dispositivos de Clase I, generalmente exentos de la autorización 510(k), aunque sujetos a las normas de buenas prácticas de fabricación (BPF) y los requisitos de etiquetado aplicables según la Parte 801 del Título 21 del Código de Regulaciones Federales (21 CFR Parte 801).
En Europa, el cumplimiento se rige por el Reglamento de Dispositivos Médicos de la UE (MDR) 2017/745 y la guía asociada, con implicaciones operativas adicionales para dispositivos altamente individualizados como las lentes graduadas. El Reglamento Delegado (UE) 2025/1920 de la Comisión introdujo una solución de asignación de UDI-DI maestro para lentes de gafas para ayudar a gestionar el registro de UDI y Eudamed a gran escala, mientras que la ISO también actualizó los requisitos básicos de las lentes a través de la norma ISO 14889:2025 (aprobada en abril de 2025 y publicada en adopciones nacionales como NBN EN ISO 14889:2025 en junio de 2025). En el ámbito de la calidad en EE. UU., la FDA emitió enmiendas técnicas al Reglamento del Sistema de Gestión de la Calidad en diciembre de 2025, con cambios clave que entraron en vigor el 2 de febrero de 2026, que exigen a los fabricantes mantener una estricta alineación global del SGC en todos los centros y proveedores.
Análisis de la cadena de valor
La cadena de valor de las lentes fotocromáticas comienza con insumos químicos especializados, como tintes fotocromáticos, estabilizadores y polímeros/monómeros para lentes, utilizados en sustratos de plástico y policarbonato. Posteriormente, se pasa a la formación de la lente y a las etapas de activación fotocromática. Las principales rutas de fabricación incluyen el teñido en masa, donde los tintes se mezclan con los monómeros; la imbibición, donde los tintes se difunden en la superficie de la lente terminada mediante calor; y los métodos de película o capa de resina aplicados a sustratos preformados. El control de calidad se mantiene durante todo el proceso, ya que la falta de uniformidad del tinte debido al espesor (por ejemplo, el efecto de ojo de buey en las prescripciones), la síntesis de tintes de alta pureza y la consistencia entre lotes durante el recubrimiento, el curado y el acabado afectan el rendimiento final.
En la fase posterior de la cadena de suministro, los proveedores de tecnología de lentes de marca y los fabricantes de lentes integran plataformas fotocromáticas patentadas en múltiples diseños y materiales, para luego distribuirlas a través de laboratorios ópticos, distribuidores y minoristas, con el apoyo de herramientas digitales que simulan el comportamiento del tinte en el punto de venta. Empresas integradas como EssilorLuxottica (incluida Transitions Optical), ZEISS, HOYA y Rodenstock combinan la ciencia de los materiales, la fabricación y la comercialización, mientras que los socios OEM y de laboratorio respaldan el suministro de marca blanca y de entrega rápida. La cadena de ventas finaliza en las cadenas minoristas de ópticas, optometristas y clínicas, y canales de venta directa al consumidor en línea, donde el ajuste, la selección del recubrimiento y la verificación según los requisitos de rendimiento y estándares determinan la conversión y las devoluciones.
Panorama competitivo
Principales empresas del mercado de lentes fotocromáticas
EssilorLuxottica, Hoya y Transitions Optical consolidan su competitividad con cadenas de suministro integradas verticalmente y plataformas de tintes patentadas. La alianza de EssilorLuxottica con Meta posiciona al grupo a la vanguardia de la convergencia de gafas inteligentes. Hoya y ZEISS compiten en velocidad de activación y estabilidad de temperatura, ofreciendo un valor premium diferenciado.
Las empresas de nivel medio —Rodenstock, Seiko, Shamir y Tokai— aprovechan las fortalezas regionales y productos de nicho, como plásticos de alto índice de refracción y ópticas para el control de la miopía. Luxexcel es una empresa disruptiva y de vanguardia que imprime lentes en 3D para dispositivos de realidad aumentada (RA) y elimina los pasos de recubrimiento. Empresas emergentes como Chamelo buscan tintes controlados electrónicamente para la moda y la tecnología portátil, aunque el precio sigue siendo un obstáculo. El cumplimiento de las regulaciones en constante evolución es un factor diferenciador significativo: las empresas con sólidos sistemas de calidad evitan costosas retiradas de productos y pueden atender con prioridad a mercados altamente regulados.
Líderes de la industria de lentes fotocromáticas
Corning Incorporated
Carl Zeiss AG
Corporación Hoya
Essilor Luxottica SA
Rodenstock GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: HOYA Vision Care lanzó Sensity 3, su tercera generación de lentes fotocromáticas, destacando una mayor duración de activación y una mejor estabilidad del color, además de una rápida desaparición de la luz en comparación con las generaciones anteriores. Este lanzamiento refuerza la línea premium de lentes fotocromáticas de HOYA y eleva el estándar de rendimiento para los productos de la competencia activados por luz ultravioleta y visible.
- Febrero de 2026: EssilorLuxottica presentó Transitions Color Touch, ampliando la gama de lentes fotocromáticas hacia una estética de tinte más expresiva y para el día a día. Esta iniciativa responde a la demanda impulsada por la moda y ofrece a los minoristas otra vía de venta premium más allá de las lentes fotocromáticas convencionales grises y marrones.
- Abril de 2025: HOYA Vision Care lanzó Sensity Colours, incorporando seis opciones de color de moda para lentes fotocromáticas justo a tiempo para la temporada de verano. Ampliar la gama de colores permite diferenciar las lentes en el punto de venta y posicionarlas como un accesorio de estilo de vida, en lugar de un complemento puramente funcional.
Alcance del informe sobre el mercado mundial de lentes fotocromáticas
Según el alcance del informe, las lentes fotocromáticas son lentes cerradas, transparentes (o casi transparentes) que se oscurecen naturalmente cuando se exponen a la luz solar. Dependiendo del tipo de lente y producto, las lentes fotocromáticas se oscurecen mediante diferentes procesos. Algunos términos alternativos utilizados son lentes de tinte variable y lentes adaptables a la luz.
El mercado de lentes fotocromáticas se segmenta por material, tecnología, aplicación, usuario final, canal de venta y geografía. El mercado se divide por material en vidrio, policarbonato y plástico. Por tecnología, se divide en activado por luz visible y UV, por absorción y en masa. Por aplicación, se segmenta en correctivos, preventivos y wearables inteligentes. Por usuario final, se segmenta en adultos, niños, adolescentes y personas mayores. Por canal de venta, se segmenta en clínicas, cadenas minoristas, online y OEM. Por geografía, se divide en Norteamérica, Europa, Asia-Pacífico, Oriente Medio y África, y Sudamérica. El informe proporciona tamaños de mercado y previsiones en USD para los segmentos mencionados.
| Vidrio | |
| Polycarbonate | |
| Plástico | CR-39 (Resina estándar) |
| trivex | |
| Plásticos de alto índice |
| Activado por luz visible y ultravioleta |
| Imbibing y transenlace |
| En masa (a granel) |
| Otras tecnologías emergentes |
| Correctivo (Prescripción) |
| Preventivo/Protector (Sin receta, Reemplazo de gafas de sol) |
| Dispositivos portátiles inteligentes y gafas conectadas |
| Adultos |
| Niños y adolescentes |
| Ancianos (65+) |
| Clínicas especializadas y optometristas |
| Cadenas minoristas de óptica |
| Venta directa al consumidor en línea |
| Asociaciones con fabricantes de equipos originales (OEM) (fabricantes de gafas inteligentes) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por material | Vidrio | |
| Polycarbonate | ||
| Plástico | CR-39 (Resina estándar) | |
| trivex | ||
| Plásticos de alto índice | ||
| por Tecnología | Activado por luz visible y ultravioleta | |
| Imbibing y transenlace | ||
| En masa (a granel) | ||
| Otras tecnologías emergentes | ||
| por Aplicación | Correctivo (Prescripción) | |
| Preventivo/Protector (Sin receta, Reemplazo de gafas de sol) | ||
| Dispositivos portátiles inteligentes y gafas conectadas | ||
| Por usuario final | Adultos | |
| Niños y adolescentes | ||
| Ancianos (65+) | ||
| Por canal de ventas | Clínicas especializadas y optometristas | |
| Cadenas minoristas de óptica | ||
| Venta directa al consumidor en línea | ||
| Asociaciones con fabricantes de equipos originales (OEM) (fabricantes de gafas inteligentes) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de lentes fotocromáticas en 2031?
Se proyecta que alcanzará los 11.23 millones de dólares en 2031, con un crecimiento anual compuesto del 7.23 % entre 2026 y 2031.
¿Qué región muestra el crecimiento más rápido de lentes fotocromáticas?
Se pronostica que Asia-Pacífico se expandirá a una CAGR del 10.29%, impulsada por la creciente demanda de la clase media en China e India.
¿Por qué las lentes fotocromáticas de policarbonato están ganando popularidad?
Su alta resistencia al impacto es adecuada para gafas infantiles y deportivas, lo que genera una CAGR del 10.63 % hasta 2031.
¿Cuál es la principal tecnología utilizada en las lentes fotocromáticas hoy en día?
Los recubrimientos activados por luz visible y ultravioleta predominan y representan aproximadamente el 61.57 % de los ingresos en 2025.
¿Qué canal de ventas se está expandiendo más rápidamente?
Se espera que las plataformas online de venta directa al consumidor crezcan a una tasa anual compuesta del 11.77 % porque las pruebas virtuales y los exámenes de la vista en el hogar reducen la fricción de compra.
¿Cómo influyen las gafas inteligentes en la demanda?
La integración de ópticas fotocromáticas en dispositivos como los marcos Meta Ray-Ban está impulsando una CAGR del 11.34 % en el segmento de dispositivos portátiles inteligentes.


