

Tamaño y participación en el mercado de sensores fotoeléctricos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
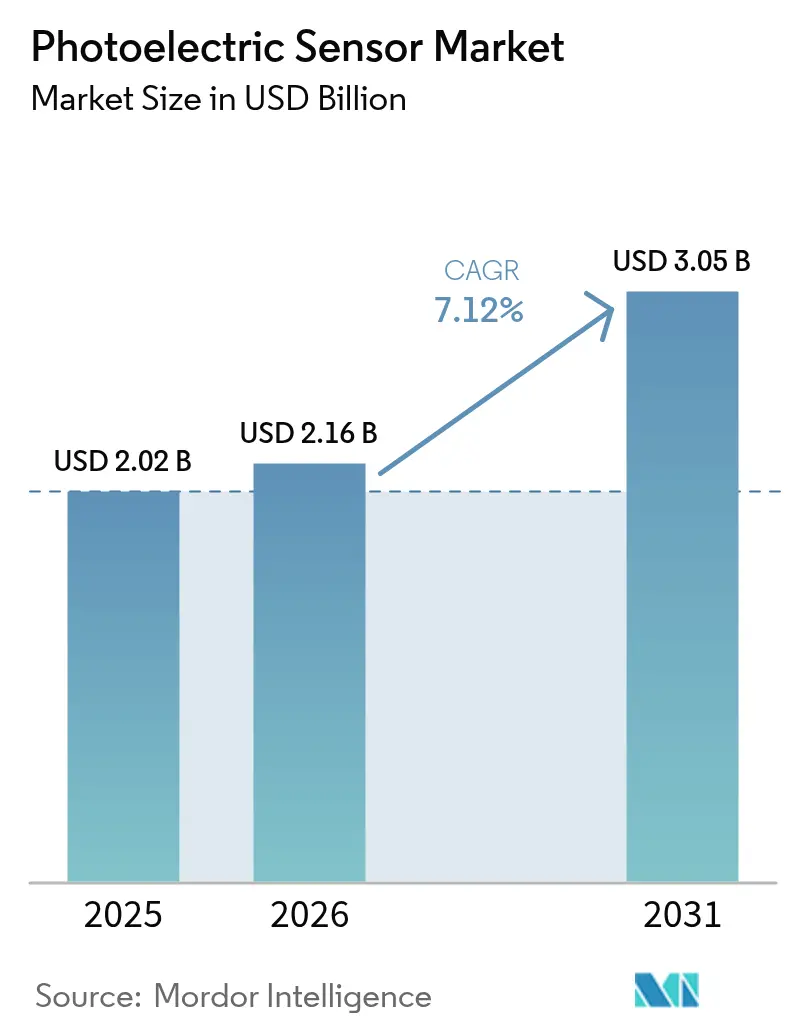
| Tamaño del mercado (2026) | USD 2.16 mil millones |
| Tamaño del mercado (2031) | USD 3.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.12% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores fotoeléctricos por Mordor Intelligence
Se espera que el tamaño del mercado de sensores fotoeléctricos crezca de USD 2.02 millones en 2025 a USD 2.16 millones en 2026 y se pronostica que alcance los USD 3.05 millones para 2031 con una CAGR del 7.12% durante 2026-2031. Este crecimiento refleja un giro global hacia líneas de producción hiperautomatizadas que dependen de la detección y el posicionamiento precisos de objetos. Un acceso más amplio a créditos fiscales gubernamentales para modernizaciones de fábricas inteligentes, implementaciones rápidas de la Industria 4.0 y la disminución de los precios de los emisores láser de alta potencia están reforzando la demanda. Los usuarios industriales también se benefician de la autocalibración habilitada por IA que reduce los requisitos de mano de obra de mantenimiento en cerca de un 30%, lo que reduce el costo total de propiedad. Los sectores impulsados por la calidad, como alimentos, bebidas y productos farmacéuticos, ahora consideran que los sensores fotoeléctricos con clasificación de seguridad son no negociables, particularmente después de la introducción de la nueva norma IEC 61496-5.
Conclusiones clave del informe
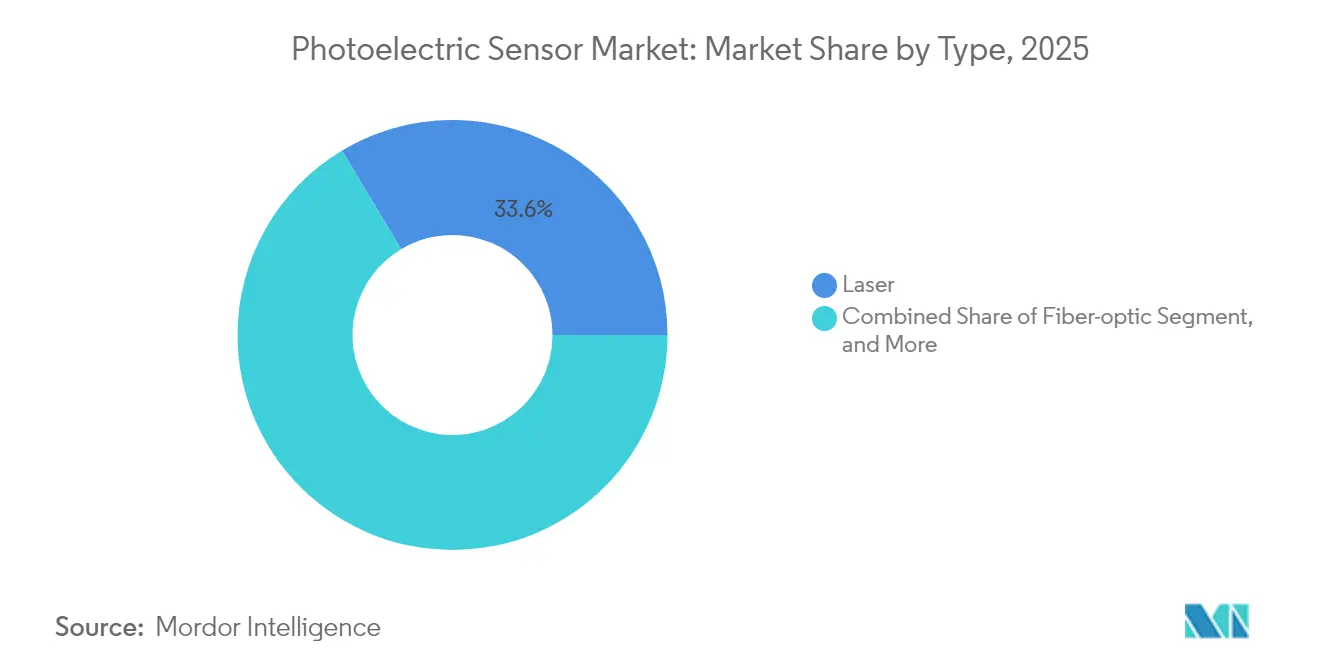
- Por categoría de producto, los sensores láser tuvieron una participación de mercado de sensores fotoeléctricos del 33.58 % en 2025, mientras que se prevé que los sensores de supresión de fondo crezcan a una CAGR del 10.05 % entre 2026 y 2031.
- En cuanto a tecnología de detección, las soluciones de haz pasante representaron el 40.62 % del tamaño del mercado de sensores fotoeléctricos en 2025, mientras que la supresión de fondo liderará el crecimiento.
- Por estilo de carcasa, las unidades cilíndricas capturaron el 44.32 % de la participación de mercado de sensores fotoeléctricos en 2025, mientras que se pronostica que los dispositivos montados en PCB se expandirán a una CAGR del 10.62 % hasta 2031.
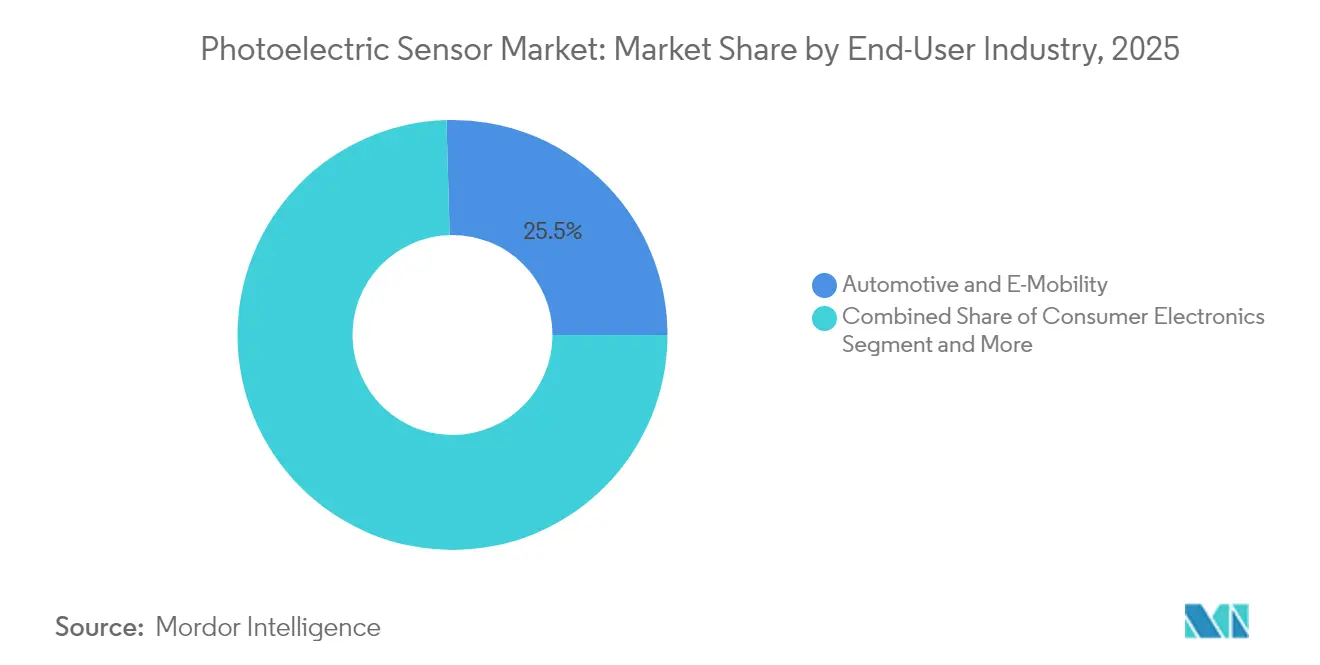
- Por industria de usuario final, la automoción y la movilidad eléctrica representaron el 25.45% del tamaño del mercado de sensores fotoeléctricos en 2025; los productos farmacéuticos y los dispositivos médicos crecerán más rápido, con una CAGR del 11.88% hasta 2031.
- Por geografía, APAC lideró con una participación de ingresos del 47.40% en 2025, mientras que se proyecta que Medio Oriente registre una CAGR del 13.12% para 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sensores fotoeléctricos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Despliegue acelerado de líneas de producción de la Industria 4.0 | 1.80% | Global, con APAC y Europa liderando la adopción | Mediano plazo (2-4 años) |
| Programas gubernamentales de crédito fiscal para modernizaciones de fábricas inteligentes | 1.20% | América del Norte y la UE, con expansión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Disminución del ASP de los emisores de láser rojo de alta potencia | 0.90% | Centros de fabricación globales | Largo plazo (≥ 4 años) |
| Transición rápida a líneas de envasado con cero defectos en alimentos y bebidas | 1.10% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Nuevas normas fotoeléctricas con clasificación de seguridad IEC 61496-5 | 0.70% | Regiones de cumplimiento global y obligatorio primero | Corto plazo (≤ 2 años) |
| Autocalibración habilitada por IA que reduce el trabajo de mantenimiento | 1.00% | Economías manufactureras avanzadas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Despliegue acelerado de líneas de producción de la Industria 4.0
Las fábricas están integrando densas redes de sensores inteligentes que envían datos en tiempo real a controladores periféricos y plataformas en la nube, lo que permite rutinas de mantenimiento predictivo que reducen el tiempo de inactividad no planificado hasta en un 30 %. Los sensores fotoeléctricos proporcionan información de posición de alta frecuencia a brazos robóticos y sistemas de transporte, lo que permite un control adaptativo que limita el desperdicio y el consumo de energía. El protocolo IO-Link se ha convertido en una interfaz digital estándar, lo que permite transmitir parámetros de diagnóstico directamente a los paneles de control de los sistemas ERP. Los instaladores de líneas en la región Asia-Pacífico informan de periodos de recuperación de la inversión inferiores a 18 meses en las actualizaciones de sensores, ya que un mayor tiempo de actividad compensa los costes iniciales del hardware. La mayor disponibilidad de dispositivos fotoeléctricos "plug-and-produce" reduce aún más el esfuerzo de puesta en marcha, lo que ayuda a los fabricantes pequeños y medianos a adoptar la automatización industrial.
Crédito fiscal programado por el gobierno para modernizaciones de fábricas inteligentes
Estados Unidos continúa ampliando los créditos federales de I+D y permite la depreciación acelerada del hardware de automatización bajo la Sección 179D. Medidas de estímulo similares en la Unión Europea canalizan hasta el 20% del gasto en proyectos a reembolsos en efectivo cuando las empresas incorporan sensores de eficiencia energética y con certificación de seguridad. El programa alemán "Fusion 2040", financiado por el BMBF, destinó 650 millones de euros a apoyar plataformas de sensores integrados para la fabricación avanzada. Las autoridades locales de Corea del Sur y Singapur siguen el ejemplo con programas de subvenciones que reembolsan la formación de los empleados relacionada con la transformación digital. Estos incentivos están adelantando las decisiones de compra y apoyando las modernizaciones de varias líneas que, de otro modo, se habrían retrasado.
Disminución del ASP de los emisores de láser rojo de alta potencia
Los recientes avances en la tecnología de nanocrestas de arseniuro de galio permiten que los diodos de 780 nm alcancen una eficiencia de conexión a la red del 71 %, lo que ha reducido los precios unitarios en más de un 15 % en dos años. Los fabricantes ahora fabrican fuentes de luz III-V directamente sobre obleas de silicio de 300 mm, lo que permite economías de escala similares a las de los semiconductores. La pasivación por plasma de hidrógeno también mejora la eficiencia de la pendiente en los diodos láser azules, ampliando así los límites de aplicación a objetivos opacos y reflectantes. A medida que disminuyen los costos de los dispositivos, los sensores fotoeléctricos basados en láser se incorporan a las plataformas convencionales de empaquetado, logística y robótica móvil, abriendo segmentos de mercado que antes pertenecían exclusivamente a las unidades infrarrojas.
Transición rápida a líneas de envasado con cero defectos en alimentos y bebidas
Los procesadores de alimentos implementan regímenes de inspección 100% para cumplir con los códigos de seguridad globales. Los conjuntos fotoeléctricos de alta velocidad inspeccionan tapas y sellos de botellas a velocidades superiores a 3,000 unidades por minuto, registrando datos dimensionales de cada lote de SKU. Las extensiones hiperespectrales validan la composición química, eliminando eventos de contaminación que anteriormente provocaban costosas retiradas del mercado. Los clasificadores de aprendizaje automático ubicados en el borde reajustan los umbrales de luz sobre la marcha, preservando la fiabilidad de la detección durante los cambios y ante las fluctuaciones de la iluminación ambiental. La consiguiente reducción de desperdicios mejora los márgenes y respalda los objetivos de sostenibilidad corporativa, lo que refuerza la justificación comercial para la implementación a gran escala de sensores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de cámaras 3D ToF de bajo costo en la recolección de corto alcance | -0.80% | Global, concentrado en logística y comercio electrónico | Mediano plazo (2-4 años) |
| Alta tasa de reemplazo en entornos de lavado | -0.50% | Regiones de procesamiento de alimentos y farmacéuticas | Corto plazo (≤ 2 años) |
| Precios al contado volátiles del arseniuro de galio | -0.60% | Cadenas de suministro de semiconductores globales | Corto plazo (≤ 2 años) |
| Protocolos de interfaz OEM fragmentados | -0.40% | Global, afectando la integración del sistema | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de cámaras 3D ToF de bajo costo en la recolección de corto alcance
Los conjuntos de tiempo de vuelo, como el Hydra832D de 600 × 3 píxeles de Teledyne, ahora ofrecen una precisión de profundidad submilimétrica y funcionan a 416 fps, lo que permite a las células robóticas identificar cargas irregulares en contenedores desordenados. Su precio reducido reduce la diferencia con los sensores fotoeléctricos premium en operaciones de logística y almacén. La capacidad de percibir nubes de puntos completas ofrece a los integradores la libertad de reducir el número de sensores. No obstante, los sensores fotoeléctricos siguen a la vanguardia en la detección de alta velocidad de aprobado/reprobado en cintas transportadoras, limitando el riesgo de desplazamiento a casos de uso específicos de visión 3D.
Precios al contado volátiles del arseniuro de galio
China refina aproximadamente el 98% del galio mundial, la materia prima principal de muchos diodos láser. Los controles de exportación introducidos en 2024 dispararon las tarifas spot un 150% en seis meses. El Servicio Geológico de Estados Unidos proyecta que una interrupción del 30% en el suministro reduciría el PIB estadounidense en 602 XNUMX millones de dólares. Los fabricantes de sensores ahora firman contratos plurianuales, aumentan el contenido reciclado o exploran materiales emisores alternativos, como los pozos cuánticos de GaAsP. Si bien avanzan las medidas de mitigación, la volatilidad de los materiales continúa aumentando el riesgo de la lista de materiales y ralentiza las reducciones de precios.
Análisis de segmento
Por tipo: El dominio del láser impulsado por las demandas de precisión
Los sensores fotoeléctricos láser dominaron una cuota de mercado del 33.58% en 2025, lo que refleja su precisión inigualable y amplios alcances de detección. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 8.95%, lo que elevará el tamaño del mercado de sensores fotoeléctricos láser a 1.13 millones de dólares estadounidenses para 2031. La caída de precios de las matrices de láser rojo de alta potencia hace que estos dispositivos sean viables incluso en celdas de producción con costos muy ajustados. Las líneas de transmisión de automóviles implementan unidades láser CMOS autónomas con una distancia de detección de 500 mm para confirmar el asentamiento de las ruedas dentadas. Las variantes de fibra óptica aseguran su posicionamiento en cabinas de soldadura donde el ruido electromagnético amenaza la electrónica convencional. La proliferación de modelos compatibles con IO-Link permite a los operadores de línea recopilar información sobre la intensidad de la señal en tiempo real y las alarmas de contaminación para planificar programas de limpieza predictivos. Las innovaciones en luz estructurada paralela ofrecen una cobertura multihaz que mejora la detección a través del polvo, reduciendo las falsas alarmas.
Los sensores de matriz retrorreflectiva emergentes combinan una fácil configuración con un amplio alcance de haz, lo que resulta útil en máquinas formadoras de cajas de cartón y paletizadores. La miniaturización avanza cada trimestre a medida que los emisores de nanocrestas de arseniuro de galio reducen el tamaño de los paquetes ópticos y las cargas térmicas. Los proveedores introducen carcasas de acero inoxidable con certificación IP69K que resisten los ciclos de lavado con cáusticos en las salas de llenado de productos lácteos. En conjunto, estos avances impulsan un fuerte impulso y mantienen la categoría láser en el centro del mercado de sensores fotoeléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Mediante la tecnología de detección: la supresión de fondo cobra impulso
Los dispositivos de barrera generaron el 40.62% de los ingresos en 2025, constituyendo la columna vertebral de las líneas de prensado de alta velocidad y las operaciones de enlatado. Siguen siendo los preferidos donde es posible el montaje abierto y la fiabilidad total es primordial. Los sensores de supresión de fondo superarán a sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 10.05%, ampliando el tamaño del mercado de sensores fotoeléctricos de 548 millones de dólares en 2026 a 885 millones de dólares en 2031. Su diseño óptico aísla el objetivo dentro de un estrecho margen de distancia, lo que evita falsos positivos en cintas transportadoras o recintos. Los integradores de robótica especifican estos sensores en vehículos de guiado automático para una precisión de acoplamiento de ±1 mm. Las versiones retrorreflectivas son compatibles con cintas transportadoras con espacio limitado que solo permiten el montaje unilateral, manteniendo su simplicidad de instalación.
La I+D en curso se centra en umbrales adaptativos basados en ASIC que permiten a las unidades de supresión de fondo aprender los acabados superficiales y compensar la desviación de la luz ambiental. Los canales IO-Link exponen los parámetros de histéresis al PLC, lo que permite a los ingenieros de control ajustar las curvas de detección sin necesidad de girar manualmente el potenciómetro. Los sensores difusos se adaptan a entornos con luz ambiental estable, lo que facilita el trabajo de los fabricantes de equipos originales (OEM) con presupuestos ajustados que integran sensores en máquinas de gama básica. En todas las tecnologías de detección, los algoritmos de inteligencia artificial eliminan cada vez más las señales falsas e informan sobre la acumulación de contaminantes, lo que aumenta la fiabilidad del sistema en entornos polvorientos y de alta velocidad.
Por industria de usuario final: los productos farmacéuticos lideran la trayectoria de crecimiento
La fabricación de automóviles y electromovilidad controló el 25.45 % del mercado de sensores fotoeléctricos en 2025, impulsada por un estricto seguimiento de tolerancias y el creciente volumen de vehículos eléctricos. Más de 450 sensores equipan una única línea de ensamblaje de baterías para verificar la orientación y presencia de las celdas. Los productos farmacéuticos y dispositivos médicos registrarán una tasa de crecimiento anual compuesta (TCAC) del 11.88 %, lo que refleja los rigurosos requisitos de inspección establecidos en las BPM y el Título 21 de la FDA. Los sistemas de inspección visual con sensores de supresión de fondo cuentan hasta 3,000 tabletas por minuto, a la vez que registran los códigos de serialización. Las plantas de alimentos y bebidas siguen demandando dispositivos IP69K que gestionen lavados con hidróxido de sodio cáustico. Los proveedores de electrónica de consumo emplean sensores mini-PCB para confirmar la inserción de la lente de la cámara con una precisión submilimétrica.
El auge farmacéutico se ve intensificado por la transición global hacia la fabricación continua, donde la producción sin defectos es obligatoria. Los sensores fotoeléctricos multiespectrales autentican el espesor del recubrimiento de las pastillas, una tarea que antes requería el muestreo por lotes. Las superposiciones hiperespectrales verifican la distribución del ingrediente activo, alineándose con las estrategias de pruebas de liberación en tiempo real. Estos casos de uso impulsan el crecimiento y los ingresos, convirtiendo al sector sanitario en el principal motor del crecimiento incremental del mercado de sensores fotoeléctricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por estilo de carcasa/montaje: la miniaturización impulsa el crecimiento del montaje en PCB
Los cuerpos cilíndricos M8–M30 representaron el 44.32% del mercado de sensores fotoeléctricos en 2025, ya que sus cuerpos roscados simplifican la instalación de reequipamiento en soportes existentes. Los sensores miniatura para montaje en PCB se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 10.62%, lo que refleja la creciente demanda de líneas de ensamblaje electrónicas compactas y fabricantes de robots móviles. Los equipos de integración valoran las dimensiones compactas que se esconden dentro de las mordazas de las pinzas o cabezales de selección y colocación, liberando espacio exterior para cámaras de visión y cables. Las carcasas rectangulares siguen siendo populares donde las plantillas de alineación mecánica se fijan a superficies cuadradas, como en las líneas de embotellado. Los formatos de ranura y horquilla detectan etiquetas y bordes textiles a alta velocidad.
Los avances en la ciencia de los materiales traen consigo nuevos plásticos con clasificación IP69K que resisten los lavados con detergentes químicos en el procesamiento de carne. Las carcasas de acero inoxidable ahora incorporan insertos de ventana de PEEK que resisten los arañazos y cumplen con las normas de la FDA. Los conectores M12 de desconexión rápida reducen los tiempos de intercambio y mejoran el tiempo de funcionamiento. La disponibilidad de adaptadores de montaje uniformes permite la intercambiabilidad de dispositivos entre marcas, lo que reduce las horas de ingeniería durante las actualizaciones de línea. Todos estos factores, combinados, consolidan una sólida perspectiva de crecimiento para las categorías de carcasas compactas y robustas dentro del mercado de sensores fotoeléctricos.
Análisis geográfico
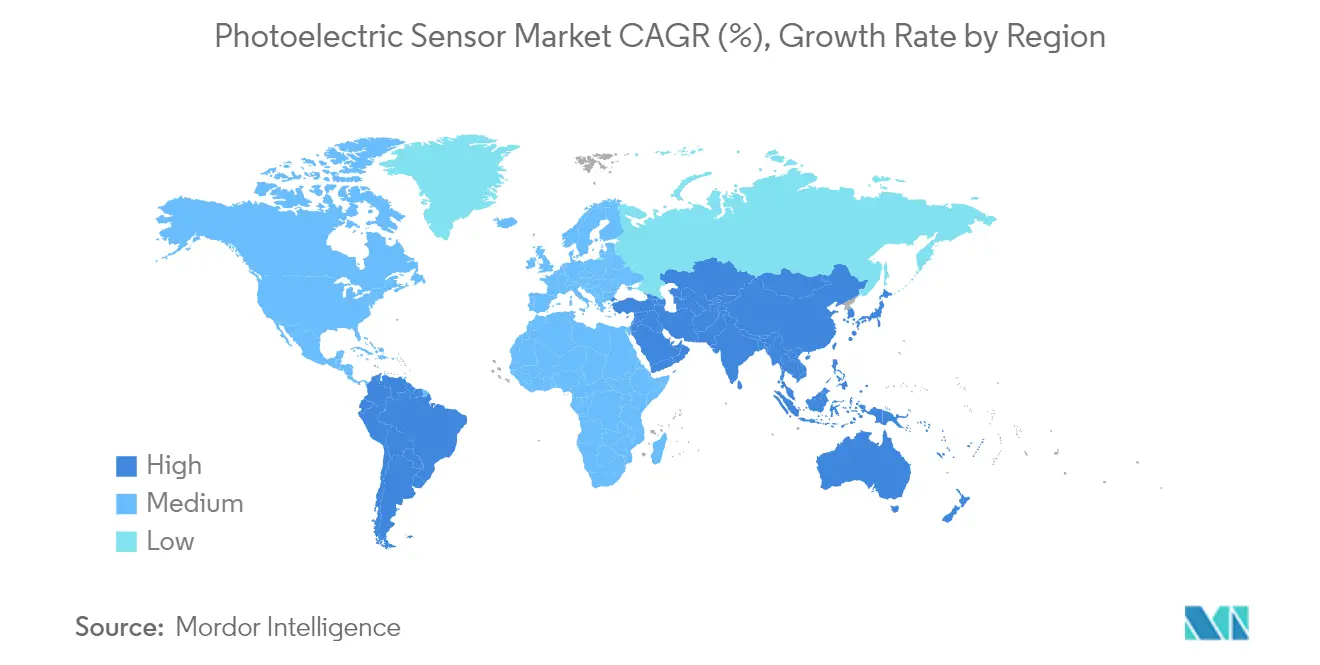
Asia Pacífico controló el 47.40% de los ingresos en 2025, gracias a la fuerte inversión de China, Japón y Corea del Sur en fábricas inteligentes. Los incentivos gubernamentales, en particular el programa "Hecho en China 2025" de China, compensan hasta el 50% de las inversiones de capital en equipos inteligentes, lo que acelera la adopción de sensores. Los fabricantes nacionales de robots incorporan detección fotoeléctrica en módulos de selección y colocación para el ensamblaje de teléfonos inteligentes. Los fabricantes japoneses de maquinaria de precisión utilizan modelos láser de alta gama que detectan bordes a nivel micrométrico en obleas de semiconductores.
Oriente Medio crecerá más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 13.12 %. La Visión 2030 de Arabia Saudí apoya nuevos complejos de procesamiento de metales y químicos que implementan la conectividad de la Industria 4.0 desde el primer día. El centro de operaciones de Emerson en Dammam, de 13,000 XNUMX m², fabrica ahora sistemas de control con instrumentación de medición integrada, incluyendo sensores fotoeléctricos. Los proyectos piloto de ciudades inteligentes de los EAU implementan sensores retrorreflectivos aptos para exteriores para automatizar la guía de aparcamiento y los conductos de gestión de residuos, abriendo así canales de ingresos no industriales.
Norteamérica y Europa registran avances constantes gracias a la relocalización de cadenas de suministro críticas y a los mandatos de sostenibilidad que impulsan las mejoras. Los procesadores de alimentos estadounidenses aumentan la inspección en línea para cumplir con las regulaciones de la FSMA. Los fabricantes de equipos originales (OEM) automotrices alemanes adoptan el mantenimiento predictivo en las líneas de ensamblaje, integrando sensores IO-Link que transmiten diagnósticos a plataformas MES. Sudamérica y África siguen siendo emergentes, pero el aumento de los salarios industriales impulsa a las empresas a instalar automatización básica, lo que presenta un potencial a largo plazo para sensores difusos competitivos en costos.

Panorama regulatorio
Los requisitos de seguridad y conformidad de las máquinas siguen influyendo en el diseño y la certificación de los sensores fotoeléctricos, especialmente en los dispositivos de protección optoelectrónicos con clasificación de seguridad instalados en líneas automatizadas. La norma IEC 60947-5-2:2019 sigue siendo la referencia para los interruptores de proximidad, incluyendo los requisitos de construcción, compatibilidad electromagnética (CEM) y condiciones ambientales, mientras que las actualizaciones de la norma IEC 61496 refuerzan el marco para los equipos de protección electrosensibles, incluyendo la norma EN IEC 61496-3:2025 para dispositivos de protección optoelectrónicos activos sensibles a la reflexión difusa.
En la Unión Europea, el Reglamento (UE) 2023/1230 sobre maquinaria establece una vía de cumplimiento más explícita para los equipos de automatización conectados y controlados por software, incluyendo la fiabilidad del sistema de control y la integridad del software, con aplicación obligatoria a partir de enero de 2027. Paralelamente, los debates de mayo de 2026 en torno a un enfoque ómnibus digital de la UE para la IA en maquinaria ponen de relieve la labor regulatoria en curso para reducir la duplicación de las cargas de cumplimiento, haciendo hincapié en las normas de seguridad sectorial para las máquinas con IA de alto riesgo, reforzando la demanda de trazabilidad, evaluación de riesgos y prácticas de ciberseguridad en todos los sistemas de detección y control industriales.
Análisis de la cadena de valor
La cadena de valor de los sensores fotoeléctricos comienza con insumos iniciales como materiales emisores III-V (incluidos diodos láser de arseniuro de galio), fotodiodos, CMOS/ASIC y óptica de precisión (lentes, ventanas, reflectores). También incluye carcasas y conectores (plásticos con clasificación IP, acero inoxidable, conectores M8-M30, interconexiones M12), además de firmware y software para diagnóstico y comunicación industrial. Entre los participantes intermedios se encuentran los fabricantes de equipos originales (OEM) de sensores que integran óptica, electrónica y algoritmos integrados, junto con fabricantes por contrato y operaciones regionales de ensamblaje y prueba que calibran el rendimiento, sellan las carcasas y validan el cumplimiento de las normas de compatibilidad electromagnética (EMC) y seguridad antes del envío.
En la fase posterior, los sensores se distribuyen a través de canales de automatización industrial, distribuidores eléctricos y fabricantes de maquinaria/OEM que los integran en sistemas de embalaje, manipulación de materiales, robótica e inspección para las industrias automotriz, alimentaria y farmacéutica. Las capas de integración e interoperabilidad del sistema, en particular las asignaciones de IO-Link y Ethernet industrial en PLC/MES/SCADA, añaden cada vez más valor mediante la parametrización, la monitorización de estado y el mantenimiento remoto. En cuanto a los componentes, las hojas de ruta de los proveedores para dispositivos ópticos miniaturizados siguen influyendo en los formatos, como lo demuestra el anuncio de Sharp Semiconductor Innovation Corporation en mayo de 2026 de un fotointerruptor reflectante ultracompacto (serie GP2S800) con producción en masa prevista para otoño de 2026, lo que indica una continua innovación en la fase inicial para nodos de detección integrados más pequeños.
Panorama competitivo
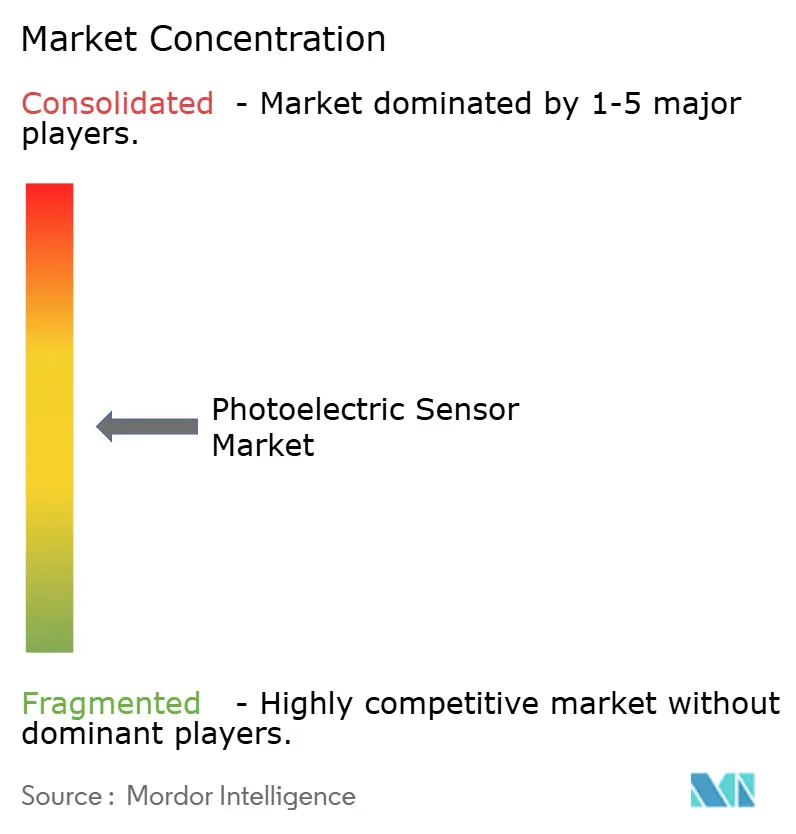
El panorama se mantiene moderadamente concentrado. Omron, Keyence, SICK y Banner Engineering, en conjunto, representan cerca del 45% de los ingresos gracias a sus amplias carteras y una sólida cobertura de canales. Estos líderes se orientan hacia el firmware con IA integrada y las conexiones en la nube que enriquecen los servicios posventa. SICK y Endress+Hauser formaron una empresa conjunta en 2024 para fusionar la robustez de los sensores con el análisis de procesos, creando una solución integral para la medición de caudal y gases. La nueva planta de Omron en Carolina del Sur amplía su presencia en EE. UU. y reduce los plazos de entrega de las variantes de sensores personalizadas.
Las empresas medianas emergentes explotan nichos en la detección de entornos hostiles y la óptica miniaturizada. Los láseres de onda continua (CW) de alta eficiencia de Coherent abastecen a muchas empresas emergentes que fabrican cabezales fotoeléctricos ultracompactos. La adquisición de Photoneo por parte de Zebra en 2024 impulsó la tecnología de visión 3D, lo que permite soluciones integradas que compiten con las cámaras de tiempo de vuelo en logística. La consolidación del mercado continúa a medida que distribuidores como Graybar Canada absorben a empresas regionales para captar talento en ingeniería de aplicaciones. La certificación según la norma IEC 61496-5 reduce las barreras de entrada, lo que beneficia a las empresas con laboratorios de seguridad internos.
Las empresas emergentes experimentan con emisores sin galio para sortear las limitaciones de suministro y diferenciarse en métricas de sostenibilidad. Las alianzas con plataformas IIoT como Siemens MindSphere y PTC ThingWorx permiten a los proveedores de sensores monetizar los servicios de datos. Se prevé que la intensidad competitiva se mantenga moderada, con la presión de los precios compensada por software de valor añadido y ofertas de mantenimiento predictivo.
Líderes de la industria de sensores fotoeléctricos
Omron
Keyence
Enfermo AG
Schneider Electric
Panasonic
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: OMRON lanzó el módulo de detección B5T-007003 Human Vision Component (B5T HVC-P2), optimizado para entornos con trajes de protección, que utiliza firmware especializado para detectar a trabajadores con prendas de protección. Este lanzamiento amplía la aplicabilidad de la detección fotoeléctrica y óptica en la automatización de salas blancas, donde los falsos negativos pueden comprometer la seguridad y la productividad. Asimismo, refleja la tendencia del mercado hacia la integración de inteligencia específica para cada aplicación a nivel de sensor/módulo para el funcionamiento en el borde de la red.
- Diciembre de 2025: SICK presentó la serie de sensores fotoeléctricos W12 LED NextGen con acceso IO-Link a datos de proceso en tiempo real y tecnología TwinEye, diseñada para detectar objetos en superficies complejas como reflectantes o perforadas. Este lanzamiento consolida la conectividad como una característica estándar en las plataformas fotoeléctricas convencionales, en lugar de un complemento de alta gama. Además, facilita el mantenimiento predictivo y una puesta en marcha más rápida en líneas de embalaje y manipulación de materiales de alta velocidad.
- Abril de 2024: KEYENCE lanzó la serie de sensores de visión IV4 con herramientas de IA integradas, como AI Identify, AI OCR y AI Count, diseñadas para casos de uso de inspección de alto rendimiento. Esto aumenta la presión competitiva sobre las instalaciones fotoeléctricas convencionales en aplicaciones que pueden consolidar múltiples verificaciones en un solo sensor inteligente. Además, impulsa las expectativas de análisis integrados y una configuración simplificada en las arquitecturas de detección e inspección en planta.


Alcance del informe del mercado global de sensores fotoeléctricos
Un sensor fotoeléctrico es un equipo que se utiliza para descubrir la distancia, ausencia o presencia de un objeto mediante el uso de un transmisor de luz. Consiste en un emisor y un receptor para emitir luz y recibir luz. Los sensores fotoeléctricos detectan objetos, cambios en las condiciones de la superficie y otros elementos a través de una variedad de propiedades ópticas.
| Láser |
| Fibra óptica |
| LED/Infrarrojos |
| Matriz retrorreflectiva |
| Viga pasante |
| Retrorreflectante |
| Difuso |
| Supresión de fondo |
| Cilíndrico (M8-M30) |
| Rectangular / Cúbico |
| Ranura / Horquilla |
| Montaje en PCB en miniatura |
| Electrónica de Consumo: |
| Automoción y movilidad eléctrica |
| Alimentos y Bebidas |
| Fabricantes de equipos originales (OEM) de maquinaria de embalaje |
| Productos farmacéuticos y dispositivos médicos |
| Edificios e infraestructuras inteligentes |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Israel |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por Tipo | Láser | |
| Fibra óptica | ||
| LED/Infrarrojos | ||
| Matriz retrorreflectiva | ||
| Por tecnología de detección | Viga pasante | |
| Retrorreflectante | ||
| Difuso | ||
| Supresión de fondo | ||
| Por carcasa/estilo de montaje | Cilíndrico (M8-M30) | |
| Rectangular / Cúbico | ||
| Ranura / Horquilla | ||
| Montaje en PCB en miniatura | ||
| Por industria del usuario final | Electrónica de Consumo: | |
| Automoción y movilidad eléctrica | ||
| Alimentos y Bebidas | ||
| Fabricantes de equipos originales (OEM) de maquinaria de embalaje | ||
| Productos farmacéuticos y dispositivos médicos | ||
| Edificios e infraestructuras inteligentes | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Israel | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de sensores fotoeléctricos?
El mercado de sensores fotoeléctricos alcanzó los 2.16 millones de dólares en 2026 y se proyecta que alcance los 3.05 millones de dólares en 2031.
¿Qué región domina los ingresos en el mercado de sensores fotoeléctricos?
APAC lideró con una participación en los ingresos del 47.40% en 2025 debido a la amplia automatización de la fabricación en China, Japón y Corea del Sur.
¿Qué tecnología de detección crecerá más rápidamente hasta 2031?
Los sensores de supresión de fondo registrarán una CAGR del 10.05 % entre 2026 y 2031, superando a otros métodos de detección.
¿Por qué los sensores fotoeléctricos láser están ganando participación?
La caída de los precios de los emisores de láser rojo de alta potencia y la precisión superior hacen que los sensores láser sean atractivos para aplicaciones automotrices, de embalaje y electrónica.
¿Cómo afectan los incentivos gubernamentales a la adopción?
Los créditos fiscales y las subvenciones en los Estados Unidos, la Unión Europea y partes de APAC reducen los costos iniciales de las modernizaciones de la Industria 4.0, acelerando la implementación de sensores.
¿Cuál es la mayor oportunidad de crecimiento para el usuario final?
Los fabricantes de dispositivos médicos y farmacéuticos ampliarán el uso de sensores a una tasa de crecimiento anual compuesta (CAGR) del 11.88 % a medida que los estrictos requisitos de inspección impulsan un monitoreo de la producción del 100 %.
Última actualización de la página:



