

Tamaño y participación del mercado de equipos fotográficos
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.74 mil millones |
| Tamaño del mercado (2031) | USD 9.91 mil millones |
| Tasa de crecimiento (2026 - 2031) | 0.35% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
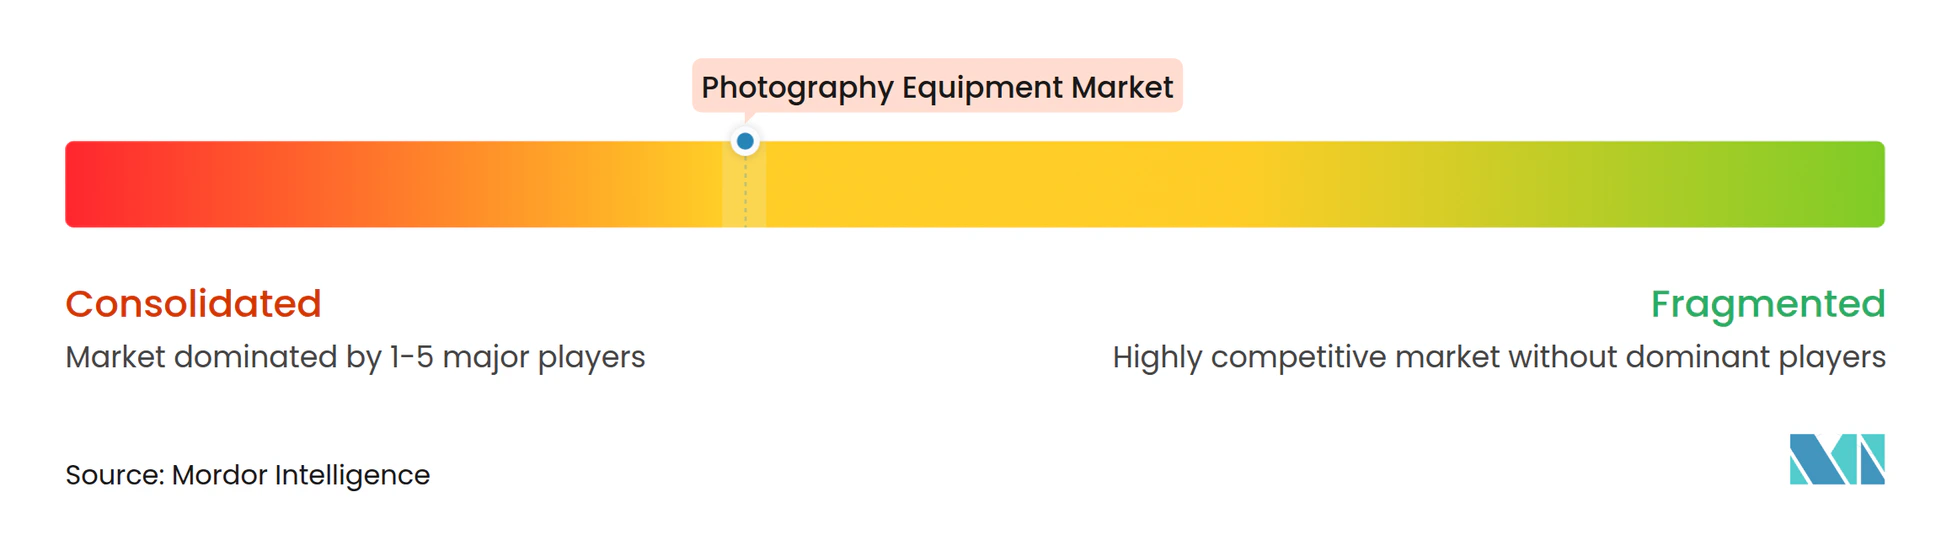
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos fotográficos por Mordor Intelligence
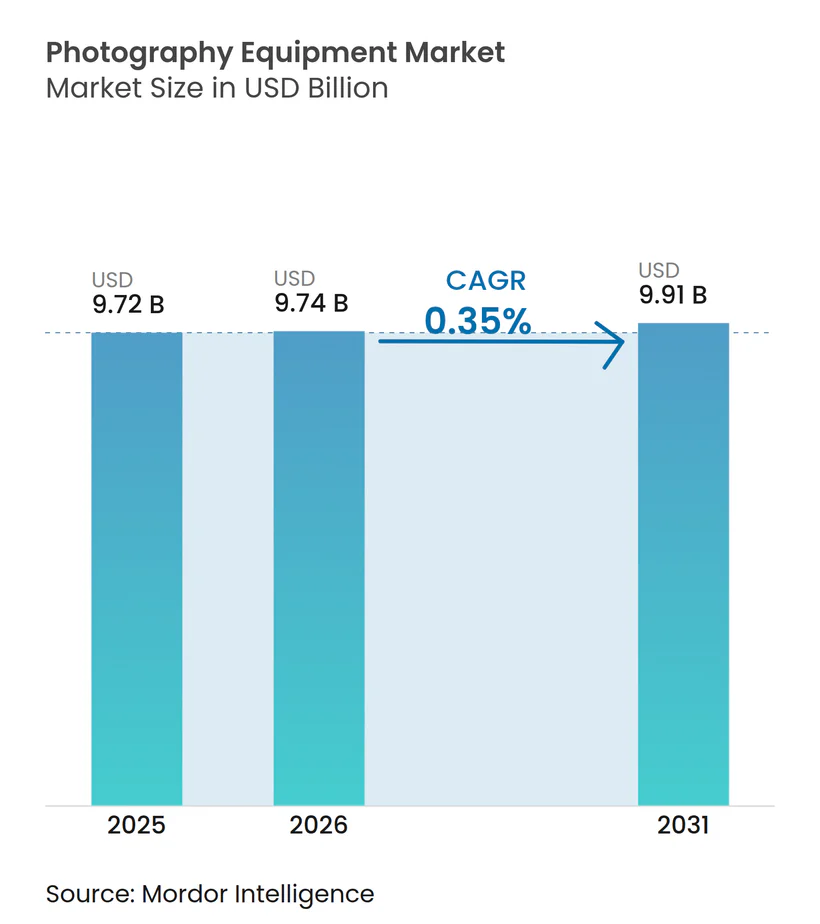
Se espera que el tamaño del mercado de equipos fotográficos crezca de USD 9.72 millones en 2025 a USD 9.74 millones en 2026 y se pronostica que alcance los USD 9.91 millones para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 0.35 % entre 2026 y 2031. Si bien el crecimiento general parece moderado, hay un cambio notable en el panorama de los proveedores. La demanda de equipos de gama básica se está orientando cada vez más hacia los teléfonos inteligentes. Al mismo tiempo, hay un repunte notable en la demanda de cámaras sin espejo, especialmente aquellas diseñadas para vlogs y flujos de trabajo avanzados de 8K, lo que ayuda a mantener precios de venta promedio sólidos. La ventaja competitiva actual depende de características como el enfoque automático impulsado por IA, la estabilización en el cuerpo y los flujos de trabajo computacionales integrados que reducen significativamente el tiempo de posproducción. Sin embargo, la cadena de suministro enfrenta desafíos, ya que Sony domina el 53% de la producción mundial de semiconductores complementarios de óxido metálico (CMOS), a pesar de que sus competidores chinos reducen la brecha. En Estados Unidos y Europa, las presiones arancelarias están reduciendo los márgenes, especialmente en el segmento de menor precio del mercado. Aun así, los fabricantes y minoristas especializados están encontrando nuevas vías de ingresos mediante modelos de alquiler y suscripción, junto con canales de comercio electrónico directo al creador.
Conclusiones clave del informe
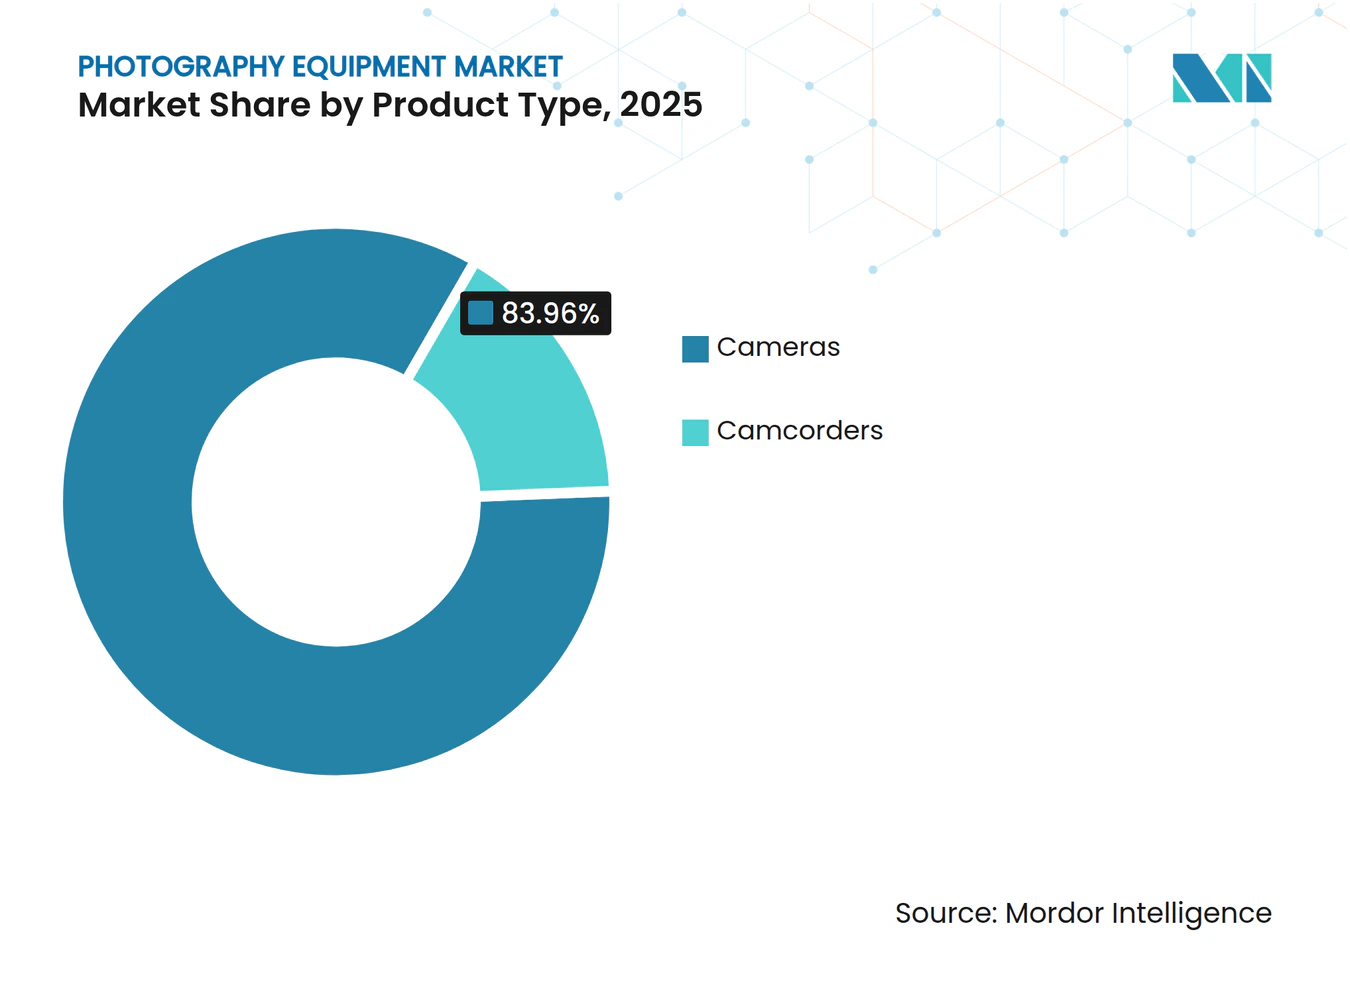
- Por tipo de producto, las cámaras lideraron con una participación de ingresos del 83.96 % en 2025; se proyecta que las videocámaras se expandirán a una CAGR del 0.80 % hasta 2031.
- Por categoría, el nivel premium capturó el 42.82% de la participación de mercado de equipos de fotografía en 2025, mientras que los modelos del mercado masivo están rastreando una CAGR del 0.93% hasta 2031.
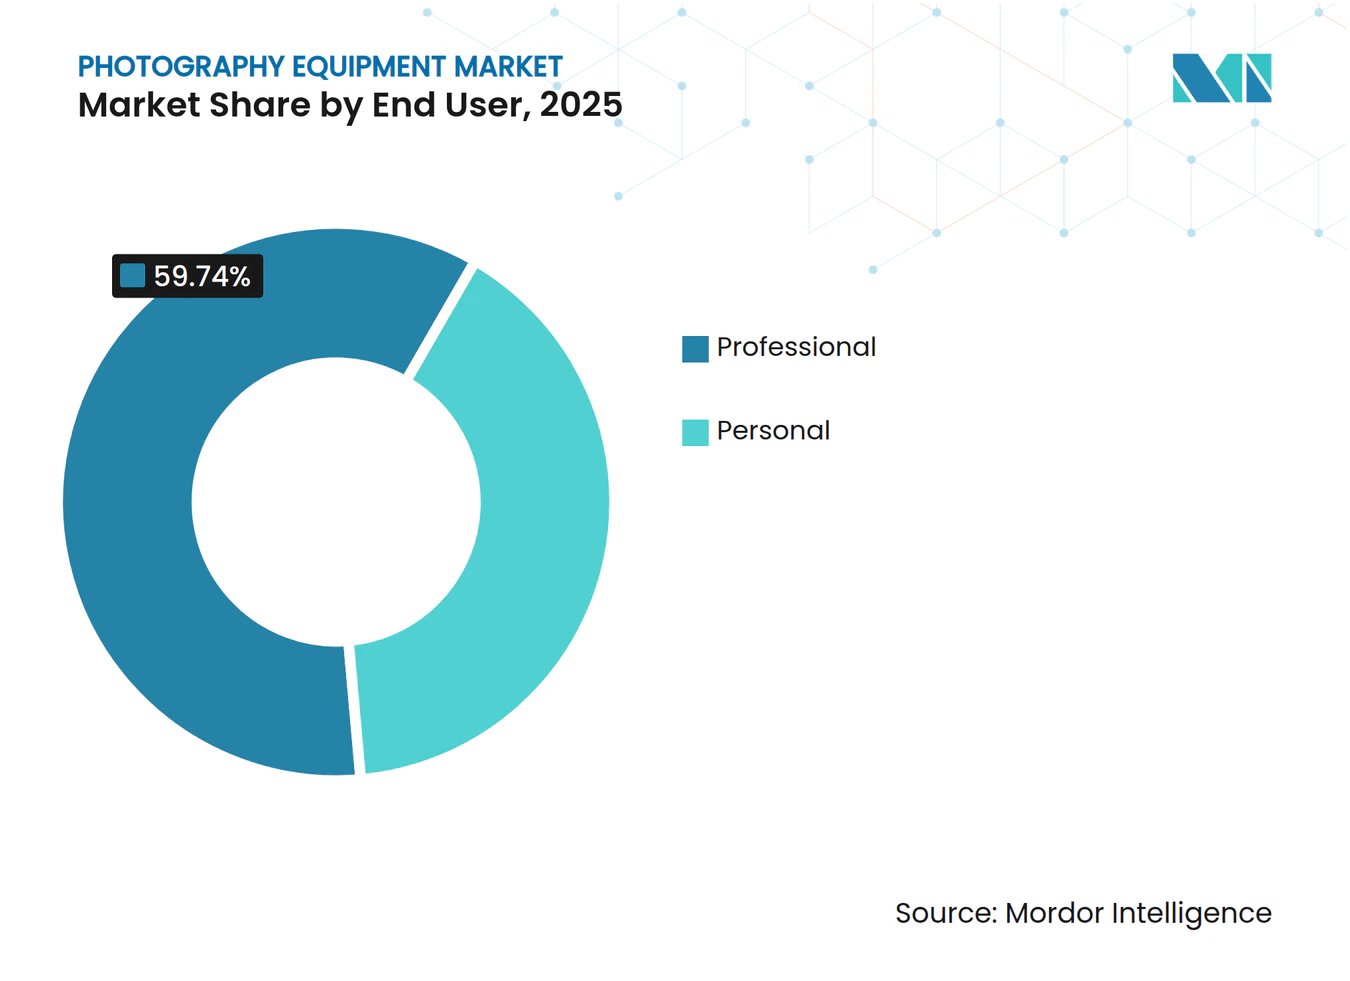
- Por usuario final, los flujos de trabajo profesionales representaron el 59.74 % de los ingresos de 2025; el segmento personal está avanzando a una CAGR del 0.93 % gracias a la adopción de vlogs.
- Por canal de distribución, los canales online representaron el 55.82% de la facturación en 2025, y se prevé que los canales offline crezcan a una CAGR del 1.10% hasta 2031.
- Por geografía, América del Norte dominó con el 38.43% de las ventas de 2025; Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 1.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de equipos fotográficos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de cámaras sin espejo y avances tecnológicos | + 0.8% | Global, con la mayor adopción en América del Norte, Europa y Asia-Pacífico (Japón, China, Corea del Sur) | Mediano plazo (2-4 años) |
| Auge de la creación de contenidos impulsado por las redes sociales | + 0.6% | Global, con ganancias tempranas en América del Norte, Europa y Asia-Pacífico (India, Sudeste Asiático) | Corto plazo (≤ 2 años) |
| Demanda de sensores de alta resolución y centrados en vídeo | + 0.5% | Global, con concentración del segmento profesional en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de los canales minoristas de comercio electrónico | + 0.3% | A nivel mundial, liderado por Norteamérica y la región Asia-Pacífico | Corto plazo (≤ 2 años) |
| Modelos de alquiler y suscripción de equipos premium | + 0.2% | América del Norte y Europa, emergiendo en los centros urbanos de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Flujos de trabajo computacionales en la cámara impulsados por IA | + 0.4% | Global, con adopción temprana en América del Norte, Europa y Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de cámaras sin espejo y avances tecnológicos
A medida que la industria de las cámaras se orienta de las DSLR a los sistemas sin espejo, la dinámica de los ingresos está cambiando. Los datos de CIPA revelan que de enero a octubre de 2024, los envíos de cámaras sin espejo aumentaron un 14.5 %, mientras que los envíos de DSLR cayeron un 19.8 % [1] Fuente: Camera & Imaging Products Association, “Shipments by Product Type January-October 2024,” cipa.jp . La Canon EOS R5 Mark II, presentada en julio de 2024, cuenta con un sensor de fotograma completo de 45 megapíxeles, estabilización en el cuerpo de 8.5 pasos y grabación de vídeo 8K 60p, dirigida a fotógrafos híbridos que desean tanto fotografías de alta calidad como metraje cinematográfico. La Sony Alpha 7R V, lanzada a finales de 2024, está equipada con una unidad de procesamiento de IA especializada que reconoce personas, animales, aves, insectos y vehículos en tiempo real, lo que resulta en una reducción estimada del 30 % en la pérdida de enfoque durante tomas de acción rápida. La Nikon Z8, una versión compacta de la Z9 y con un precio 1,000 USD menor, hizo que el enfoque automático de nivel profesional y el video 8K fueran accesibles para los entusiastas, desempeñando un papel fundamental en el aumento del 10.2 % en los ingresos de imagen de Nikon para el año fiscal 2024. La Fujifilm X-S20, diseñada para vloggers con su pantalla abatible y mayor duración de la batería, tuvo gran acogida entre los creadores de YouTube que priorizan la compacidad sin comprometer la calidad de imagen. Más allá de la velocidad del enfoque automático, la ventaja de las cámaras sin espejo es evidente: los visores electrónicos ahora cuentan con paneles OLED de 9.44 millones de puntos con frecuencias de actualización de 240 Hz, eliminando el retardo que antes limitaba a los fotógrafos deportivos. Este avance ha permitido a los fabricantes crear carrocerías más ligeras y resistentes a la intemperie, lo que ha despertado el interés de los mercados de viajes y aventura.
Auge de la creación de contenidos impulsado por las redes sociales
Con TikTok con 1.500 millones de usuarios activos mensuales y YouTube alcanzando los 2.700 millones, ha surgido una vibrante economía de creadores, que vincula directamente la calidad de los equipos con el potencial de monetización. B&H Photo Video destacó que, en el cuarto trimestre de 2024, la Sony ZV-E10 II, una cámara sin espejo APS-C centrada en vlogging, con micrófono direccional y modo de presentación de productos, se ubicó entre las cinco más vendidas, a medida que los creadores dejaban de usar estabilizadores para smartphones. La Canon EOS R50, con un precio de 679 USD solo por el cuerpo, ofrece vídeo 4K a 30p y cuenta con una pantalla táctil de ángulo variable. Esto la posiciona como una opción ideal para los creadores de Instagram Reels y TikTok que buscan la estética de baja profundidad de campo que las cámaras de los teléfonos no pueden ofrecer. La Nikon Z30, parte de un "Kit Vlogger" con un precio de USD 1,099 e incluida con el objetivo Nikkor Z DX 16-50 mm f/3.5-6.3 VR, incluye un micrófono estéreo y grabación de vídeo vertical, adaptándose a la relación de aspecto 9:16, popular en plataformas de formato corto. Lanzada a finales de 2024, la Fujifilm X-M5 incorpora modos de simulación de película como Velvia, Provia y Acros, que imitan la colorimetría analógica. Esto permite a los creadores lograr looks únicos en la cámara, minimizando la necesidad de una posproducción exhaustiva. Si bien las importaciones de equipos fotográficos experimentaron un aumento interanual del 22 % en 2024, lo que subraya el auge de la creación de contenido, la plataforma china Douyin (la contraparte nacional de TikTok) cuenta con la asombrosa cifra de 750 millones de usuarios activos diarios. Muchos de estos usuarios están optando por cámaras sin espejo en busca de un mayor valor de producción, según informa la Asociación de Cámaras y Productos de Imagen.
Demanda de sensores de alta resolución y centrados en vídeo
A medida que la industria migra a un modelo híbrido que combina imágenes fijas y video, los diseñadores de sensores priorizan la velocidad de lectura y la gestión del calor. En el año fiscal 2024, el segmento Imaging and Sensing Solutions de Sony reportó 1,602.7 mil millones de yenes en ingresos, un aumento del 14%, y 193.5 mil millones de yenes en ingresos operativos, impulsados por la demanda de sensores CMOS apilados que permiten grabación 8K 60p sin sobrecalentamiento. La arquitectura de sensor de doble ganancia y salida de Canon, introducida en la EOS R3 y perfeccionada en la R5 Mark II, ofrece 13 pasos de rango dinámico a ISO 3200, lo que permite a los fotógrafos de bodas y eventos manejar iluminación mixta sin horquillado de exposición. La adquisición de RED Digital Cinema por parte de Nikon en abril de 2024, con detalles financieros no revelados, destaca su objetivo de integrar la compresión REDCODE RAW y la ciencia del color en los futuros modelos de la serie Z, difuminando aún más los límites entre las cámaras de cine y los sistemas sin espejo premium. La cámara Pocket Cinema Camera 6K Pro de Blackmagic Design, con un precio de USD 2,495, ofrece 13 pasos de rango dinámico y se integra a la perfección con DaVinci Resolve, lo que la convierte en una de las favoritas de los cineastas independientes que antes alquilaban sistemas RED o ARRI por entre USD 500 y USD 1,000 al día. La demanda de resoluciones más altas en el sector del video profesional está impulsando el número de píxeles del sensor. Por ejemplo, el respaldo de formato medio IQ4 de 150 MP de Phase One, un elemento básico en la fotografía comercial, produce archivos RAW de 900 megapíxeles que requieren tarjetas CFexpress Tipo B y 64 GB de RAM, lo que impulsa la demanda de accesorios de almacenamiento y computación.
Flujos de trabajo computacionales en la cámara impulsados por IA
El AF de aprendizaje profundo de Canon, introducido en la EOS R3 y la R6 Mark III, utiliza una red neuronal entrenada en 1 millón de imágenes para distinguir sujetos humanos de distracciones de fondo, reduciendo los bloqueos de enfoque falsos positivos en un 40% en eventos concurridos. El AF de reconocimiento en tiempo real impulsado por IA de Sony, incluido en la Alpha 7R V y la ZV-E10 II, rastrea insectos y pájaros pequeños con 60 cálculos de AF por segundo, lo que permite la fotografía macro y de vida silvestre que anteriormente requería un enfoque manual. Las Nikon Z8 y Z9 utilizan un algoritmo de seguimiento 3D con datos de 493 puntos de detección de fase para predecir trayectorias de movimiento, manteniendo el enfoque en sujetos erráticos como jugadores de fútbol o pájaros en vuelo. El X-Processor 5 de Fujifilm, que impulsa la X-H2S y la X-T5, incluye un algoritmo de detección de sujetos optimizado para la fotografía automotriz y de aviación, priorizando la cabina o el casco del conductor sobre la carrocería del vehículo. Los avances en fotografía computacional se extienden al procesamiento posterior a la captura; Herramientas de IA como AI Denoise de Adobe Lightroom y la selección de sujeto de Topaz Photo AI ahora están integradas en el firmware de la cámara, lo que permite la reducción de ruido y la nitidez en la cámara, reduciendo el tiempo de posproducción entre un 30 y un 50 %. La Osmo Action 5 Pro de DJI, lanzada en septiembre de 2024, incorpora un sensor de apertura variable (f/2.8-f/4.0) y nivelación del horizonte controlada por IA, lo que pone de manifiesto la expansión de la imagen computacional más allá de los sistemas de lentes intercambiables.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Efecto de sustitución de teléfonos inteligentes | -1.2% | Global, con el mayor impacto en los segmentos de cámaras compactas y de nivel de entrada | Corto plazo (≤ 2 años) |
| Alto costo inicial del equipo profesional | -0.5% | Global, con efectos pronunciados en los mercados emergentes (India, Sudeste Asiático, América Latina) | Mediano plazo (2-4 años) |
| Inflación de precios inducida por aranceles en mercados clave | -0.4% | América del Norte, Europa, con repercusión en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Vulnerabilidades en la cadena de suministro de sensores de imagen | -0.3% | Global, con riesgo de concentración en Japón (Sony) y Corea del Sur (Samsung) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Efecto de sustitución de teléfonos inteligentes
El iPhone 16 Pro de Apple y el Galaxy S25 Ultra de Samsung han utilizado la fotografía computacional para reducir la diferencia de calidad de imagen con las cámaras sin espejo de gama baja, mediante la acumulación de múltiples exposiciones en tiempo real. La comparación de CNET mostró que la astrofotografía en modo nocturno del iPhone 16 Pro igualó el rendimiento de ruido de una cámara sin espejo de USD 1,200 con un objetivo de USD 400 a ISO 6400, lo que redujo su atractivo para los usuarios ocasionales. TechRadar señaló que el sensor de 200 megapíxeles del Galaxy S25 Ultra y el aislamiento del sujeto controlado por IA produjeron retratos más nítidos que una cámara sin espejo APS-C de USD 800 con un objetivo de kit, especialmente con iluminación mixta. Los datos de CIPA subrayan la tendencia: los envíos de cámaras compactas cayeron un 8.2 % entre enero y octubre de 2024, incluso con el crecimiento del mercado general de cámaras, a medida que los teléfonos inteligentes reemplazaban a las cámaras compactas. Este efecto es más evidente en el segmento de menos de USD 500, donde los smartphones ofrecen una comodidad superior (conectividad siempre activa, uso compartido instantáneo, HDR computacional) sin la complejidad de los objetivos intercambiables. Canon y Nikon han abandonado en gran medida el segmento compacto; ninguna de ellas lanzó una nueva cámara compacta entre 2024 y 2025, centrándose en cuerpos sin espejo de fotograma completo con precios superiores a USD 1,500, donde el tamaño del sensor y las opciones de objetivo siguen siendo ventajas clave. El riesgo es que la fotografía computacional de los smartphones pronto replique la poca profundidad de campo y el rendimiento con poca luz de los sensores APS-C, reduciendo el mercado a profesionales y aficionados que invierten en sistemas de fotograma completo o de formato medio.
Alto costo inicial del equipo profesional
Los kits profesionales sin espejo, que a menudo superan los 3,000 USD por el cuerpo, dos objetivos, tarjetas de memoria y accesorios, suponen un obstáculo importante para creadores y aficionados en los mercados emergentes. Lensrentals, un servicio de alquiler con sede en EE. UU. que presume de unos ingresos anuales estimados de entre 25 y 100 millones de USD, destacó en el cuarto trimestre de 2024 que la EOS R5 Mark II de Canon y la Alpha 7R V de Sony encabezaron sus listas de alquiler. Esta tendencia subraya la creciente preferencia por el alquiler frente a la compra, lo que permite a los usuarios gestionar mejor su inversión. En 2024, ARC, la división de alquiler de Adorama, amplió su inventario un 15 % con la introducción de los cuerpos Nikon Z8 y Fujifilm GFX100S II. Esta iniciativa está dirigida a fotógrafos de bodas y estudios comerciales que, si bien necesitan equipos de alta gama para proyectos específicos, tienen dificultades para justificar el precio total de compra. Si bien el modelo de alquiler prospera en EE. UU. y Europa, aún es incipiente en la región de Asia-Pacífico. En India, a pesar del rápido crecimiento de la economía de creación de contenido, la ausencia de una infraestructura de alquiler sólida obliga a los creadores a invertir en equipos básicos o a recurrir a cámaras de smartphones. Servicios de suscripción como la "Suscripción a Lentes RF" de Canon (en fase piloto en Japón) y la "Suscripción a Equipos Alpha" de Sony (en Europa) ofrecen acceso mensual a lentes premium por entre 50 y 150 USD. Sin embargo, la preocupación por el estado de los equipos y la disponibilidad en temporada alta ha limitado su adopción. Además, el aumento de precios provocado por las tarifas agrava aún más la barrera del coste.
Análisis de segmento
Por tipo de producto: Las cámaras impulsan los ingresos a pesar del resurgimiento de las videocámaras
En 2025, las cámaras representaron el 83.96% de los ingresos del mercado. Sin embargo, se proyecta que las videocámaras crezcan a una tasa de crecimiento anual compuesta (TCAC) del 0.80% hasta 2031, superando el moderado crecimiento general del mercado. Este resurgimiento de las videocámaras, antes consideradas obsoletas, se debe a la creciente demanda de transmisiones en vivo y eventos híbridos. Canon lanzó sus videocámaras profesionales XA75 y XA70 en el segundo trimestre de 2024, con grabación 4K a 60p y dos ranuras para tarjetas SD. Estas cámaras, dirigidas a lugares de culto, eventos corporativos e instituciones educativas, priorizan la grabación de larga duración y los filtros ND integrados sobre la flexibilidad modular de las cámaras sin espejo. Las FX6 y FX9 de Sony, parte de su línea Cinema, registraron fuertes ventas en el año fiscal 2024, impulsadas por la adopción por parte de Netflix y Amazon Studios para producciones de documentales y telerrealidad. Su atractivo se ve reforzado por el ecosistema de lentes con montura E de Sony y los perfiles de color nativos S-Log3. La AG-CX350 de Panasonic, con un precio de 3,495 USD, ofrece un zoom óptico de 20x y grabación con doble códec (H.264 y H.265), lo que la convierte en una opción fiable para periodistas de radiodifusión y videógrafos de eventos. El dominio del segmento de cámaras se sustenta en la innovación de las cámaras sin espejo. La EOS R1 de Canon, presentada en julio de 2024 como la sucesora estrella de la réflex digital 1D X Mark III, incorpora un sensor de obturador global que elimina la distorsión del obturador rodante, lo que beneficia a los fotógrafos de deportes y vida silvestre. La Z9 de Nikon, lanzada a finales de 2021, se mantiene como una de las cámaras más vendidas en 2024-2025 con vídeo 8K a 60p y disparo en ráfaga a 120 fps, lo que la convierte en una herramienta híbrida para fotoperiodistas que cubren eventos como los Juegos Olímpicos y la Copa del Mundo. La GFX100S II de Fujifilm, con un precio de USD 4,999, atrae a los fotógrafos comerciales y de moda con su resolución de 102 megapíxeles para impresiones de gran formato y amplia latitud de recorte.
Las cámaras de acción y las cámaras de 360 grados son segmentos de nicho, pero de rápido crecimiento. La Osmo Action 5 Pro de DJI, con un sensor de 1/1.3 pulgadas y 13.5 pasos de rango dinámico, compite con la GoPro HERO12 Black, que presentaba problemas de sobrecalentamiento en el modo 8K. Los ingresos de GoPro en el tercer trimestre de 2024, de USD 255.6 millones, una disminución interanual del 19%, reflejan pérdidas de participación de mercado frente a DJI. La cámara con estabilizador Osmo Pocket 3 de DJI, con un precio de USD 519, es elogiada por su excelente estabilización y rendimiento con poca luz. Las publicaciones de actividades al aire libre y aventura clasifican sistemáticamente la DJI Action 5 Pro por delante de la GoPro HERO12 en videografía submarina, destacando su mejor precisión de color por debajo de los 10 metros y una mayor duración de la batería. La cámara de 360 grados X4 de Insta360, lanzada en marzo de 2024, cuenta con grabación de 8K a 30 fps y nivelación del horizonte impulsada por IA, lo que abre nuevos casos de uso para recorridos inmobiliarios y vlogs de viajes inmersivos, capturando parte de las cámaras de acción tradicionales.
Por categoría: El segmento premium supera al mercado masivo
En 2025, tanto la categoría premium, que representa el 42.82 % de las ventas, como el segmento masivo crecerán a una tasa de crecimiento anual compuesta (TCAC) del 0.93 %. Este crecimiento se debe a la inversión de compradores prosumidores y profesionales en funciones como el enfoque automático avanzado, la estabilización en el cuerpo y el sellado contra la intemperie. Los resultados del año fiscal 2024 de Canon Marketing Japan mostraron una disminución en las ventas de cámaras digitales con lentes intercambiables, pero un aumento en los precios de venta promedio debido a la transición de las DSLR de gama básica a modelos sin espejo con mayor margen de beneficio, con precios superiores a 2,000 USD. Por ejemplo, la Alpha 7R V de Sony, con un precio de 3,899 USD solo el cuerpo, y la Z8 de Nikon, con un precio de 3,999 USD, destacan el valor del nivel premium con sensores de 60 megapíxeles, video 8K y enfoque automático controlado por IA, lo que justifica su diferencia de precio con respecto a los modelos de gama media de 1,500 USD. La X100VI de Fujifilm, una cámara compacta premium con un precio de 1,599 USD, se agotó a nivel mundial a las pocas semanas de su lanzamiento en febrero de 2024, gracias a su diseño retro y sus modos de simulación de película, atractivos para fotógrafos callejeros e influencers de Instagram. La Q3 de Leica, con un precio de 5,995 USD, ofrece un sensor de fotograma completo de 60 megapíxeles y un objetivo Summilux 28 mm f/1.7 en un cuerpo compacto, dirigido a entusiastas adinerados que priorizan la calidad de construcción y la tradición de la marca.
El segmento masivo, que incluye cámaras sin espejo y DSLR de nivel básico con precios inferiores a USD 1,000, enfrenta desafíos por la competencia de los teléfonos inteligentes y los aumentos de precios inducidos por los aranceles. La Canon EOS R50 y la Nikon Z30, ambas con un precio de alrededor de USD 679 solo el cuerpo, apuntan a la transición de los usuarios de teléfonos inteligentes a sistemas de lentes intercambiables. Sin embargo, su crecimiento se ve limitado por la fotografía computacional del iPhone 16 Pro, que imita efectos profesionales sin las complejidades de los ajustes manuales. La Sony ZV-E10 II, con un precio de USD 999, une las categorías Mass y Premium con características como video 4K 60p y un modo de exhibición de productos, atractivo para los creadores de YouTube que buscan características de nivel profesional sin precios de buque insignia. Para que el segmento Mass siga siendo viable, los fabricantes deben integrar características impulsadas por IA, como el seguimiento automático del sujeto y la reducción de ruido en la cámara, para diferenciar las cámaras de nivel básico de los teléfonos inteligentes, manteniendo al mismo tiempo los precios por debajo de USD 800 para atraer a aficionados y estudiantes.
Por el usuario final: La demanda profesional impulsa el crecimiento
En 2025, los usuarios finales profesionales representaron el 59.74 % de los ingresos, impulsados por fotógrafos de bodas, eventos y comerciales que buscaban características como ranuras para dos tarjetas, sellado contra la intemperie y disparos en ráfaga de alta velocidad. La Nikon Z8, con un precio 1,000 USD inferior al de su emblemática Z9, ganó popularidad entre los fotógrafos de bodas que antes alquilaban la Z9 por entre 300 y 500 USD por fin de semana. La Canon EOS R5 Mark II, con estabilización de imagen integrada de 8.5 pasos y vídeo 8K a 60p, se convirtió en la opción preferida de los fotógrafos híbridos que cubrían eventos corporativos y visitas a propiedades inmobiliarias. La Sony Alpha 1, con un precio de 6,499 USD, se mantuvo como la favorita de los fotógrafos de deportes y vida silvestre, ofreciendo disparos en ráfaga de 30 fps y una resolución de 50 megapíxeles para recortar sin pérdida de calidad. La GFX100S II de Fujifilm, a USD 4,999, está destinada a fotógrafos comerciales y de moda que requieren una resolución de 102 megapíxeles para impresiones publicitarias de gran formato.
Se proyecta que el segmento Personal crezca a una CAGR del 0.93 % a medida que los creadores de contenido y aficionados abandonan sus smartphones. La EOS R50 de Canon, la Z30 de Nikon y la ZV-E10 II de Sony se dirigen a este segmento con funciones de vlogging como pantallas abatibles, micrófonos direccionales y grabación de vídeo vertical. La X-M5 de Fujifilm, lanzada a finales de 2024, incluye modos de simulación de película que replican la colorimetría analógica, lo que permite a los creadores de Instagram y TikTok lograr looks únicos en la cámara. El crecimiento en este segmento varía según la geografía; la economía de creación de contenido de la India, que se espera alcance los 100 millones de productores para 2027, impulsa la demanda de cámaras sin espejo de gama básica, mientras que la plataforma china Douyin (la contraparte nacional de TikTok) cuenta con 750 millones de usuarios activos diarios, muchos de los cuales invierten en cámaras para un mayor valor de producción. El crecimiento a largo plazo depende de que los fabricantes simplifiquen las interfaces de usuario e integren funciones impulsadas por IA para facilitar la curva de aprendizaje para quienes compran por primera vez cámaras con lentes intercambiables.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: online gana cuota
En 2025, los canales en línea representaron el 55.82% de las ventas totales. Si bien se espera que los canales fuera de línea crezcan a una modesta tasa de crecimiento anual compuesta (TCAC) del 1.10% hasta 2031, las plataformas de comercio electrónico los están superando. Estas plataformas atraen a los consumidores con precios competitivos, reseñas de clientes y entrega al día siguiente, ventajas que las tiendas físicas encuentran difíciles de replicar. En el cuarto trimestre de 2024, Amazon reportó ventas netas de productos por USD 82.2 mil millones. De esta cantidad, las tiendas en línea contribuyeron con USD 75.6 mil millones, lo que representa un aumento interanual del 7%, impulsado por un aumento del 11% en las unidades de pago globales. Un estudio de precios realizado por Profitero destacó que los productos electrónicos de Amazon, incluyendo cámaras y lentes, eran un 14% más baratos que los de otros grandes minoristas estadounidenses. Esta ventaja en los precios ha atraído a muchos consumidores sensibles al precio a la plataforma en línea de Amazon. Además, Amazon Prime incrementó sus servicios de entrega en el mismo día y al día siguiente en un 65% en 2024 en comparación con 2023, reduciendo así la brecha en la velocidad de entrega que anteriormente beneficiaba a las tiendas de cámaras locales. Adorama, una tienda especializada con sede en Nueva York, con ingresos estimados entre 500 y 1000 millones de dólares, impulsó su plataforma de comercio electrónico y filial de alquiler, ARC, en un 15% en 2024. Presentaron la Nikon Z8 y la Fujifilm GFX100S II, atendiendo la creciente demanda de fotógrafos de bodas y estudios comerciales. B&H Photo Video, otra destacada tienda especializada estadounidense, señaló que la Sony ZV-E1.0 II y la Canon EOS R50 se encontraban entre sus cinco productos más vendidos en el cuarto trimestre de 2024, en gran parte gracias a que los vloggers y creadores de contenido dejaron de usar sus smartphones.
A pesar del crecimiento del comercio minorista presencial, proyectado con una tasa de crecimiento anual compuesta (TCAC) del 1.10 % hasta 2031, este continúa destacando en segmentos de alto contacto. En estos, los clientes priorizan las evaluaciones prácticas de productos y la orientación experta. Grandes marcas como Canon, Nikon y Sony han establecido tiendas insignia en ciudades como Tokio, Nueva York y Londres. Estas tiendas no solo venden productos, sino que también ofrecen talleres, alquiler de lentes y programas de intercambio, todo lo cual fomenta la fidelidad a la marca entre los fotógrafos profesionales. Minoristas especializados, como Adorama y
Análisis geográfico
Mercado de equipos fotográficos de Norteamérica
En 2025, Norteamérica controló una participación significativa del 38.43 % de los ingresos, impulsada por sus ecosistemas profesionales bien establecidos y una sólida infraestructura de alquiler. Los datos de CIPA destacaron un aumento del 21.3 % en los envíos en febrero de 2025, que ocurrió justo antes de la implementación de los aranceles [2] Fuente: Camera & Imaging Products Association, “Envíos por tipo de producto enero-octubre de 2024”, cipa.jp. Sin embargo, a medida que los fabricantes aumentaron los precios de lista hasta en un 12 %, el impulso de crecimiento disminuyó más adelante en el año. Con Canadá y México disfrutando de aranceles de importación más indulgentes, están surgiendo como fuentes de importación alternativas para los compradores estadounidenses, lo que complica la gestión del canal. De cara al futuro, se espera que la proliferación de modelos de suscripción, que reducen las barreras de costos iniciales, impulse el crecimiento a largo plazo, especialmente para los creadores de nivel medio.
Mercado de equipos fotográficos de Asia-Pacífico
Asia-Pacífico está a punto de superar a otras regiones, con una CAGR proyectada del 1.12 % hasta 2031. En febrero de 2025, China experimentó un asombroso aumento del 78.8 % en los envíos de cámaras sin espejo, un impulso atribuido en gran medida a las estrategias de monetización de Douyin que favorecen el contenido de alta calidad. Con una economía de creadores prevista de 100 millones para 2027, India se está posicionando como un centro de crecimiento fundamental, especialmente para kits de vlogging con precios inferiores a 800 USD. Mientras tanto, las reducciones arancelarias en el marco de la Asociación Económica Integral Regional (RCEP), combinadas con la fabricación nacional en Japón y Tailandia, permiten a los vendedores ofrecer precios competitivos [3] Fuente: Secretaría de la Asociación Económica Integral Regional, “Informe de Impacto Económico de la RCEP 2025”, asean.org . Australia y Nueva Zelanda no son solo mercados, sino plataformas de lanzamiento estratégicas, que facilitan las campañas de marketing en inglés y las pruebas de firmware beta, acelerando así los ciclos de retroalimentación de lanzamiento global.
Mercado de equipos fotográficos de EMEA y Sudamérica
Europa, Sudamérica y Oriente Medio-África contribuyeron en conjunto con el 23.45 % de las ventas de 2025. Europa Occidental, con su inclinación hacia el mercado premium, vio a Alemania, el Reino Unido y Francia juntos representar un considerable 60 % del volumen de cámaras sin espejo de fotograma completo. Las fluctuaciones económicas y los elevados aranceles de importación han frenado el mercado sudamericano, con el elevado arancel del 60 % aplicado por Brasil a los productos electrónicos impulsando la demanda hacia productos reacondicionados. En los Emiratos Árabes Unidos y Sudáfrica, el crecimiento se ve impulsado por el turismo y los servicios de fotografía comercial de alta gama, lo que ofrece cierto aislamiento frente a la intrusión de alternativas a los teléfonos inteligentes.
Panorama regulatorio
Los equipos fotográficos vendidos en los principales mercados de consumo están sujetos a normas de seguridad de productos, controles de exportación y administración aduanera y arancelaria. En la Unión Europea, el Reglamento (UE) 2023/988 sobre seguridad general de los productos establece amplias obligaciones de seguridad para los productos de consumo comercializados, respaldadas por la actualización de las normas armonizadas por parte de la Comisión Europea mediante la Decisión de Ejecución (UE) 2026/901 (aprobada el 17 de abril de 2026). Para las categorías de accesorios que se solapan con los flujos de trabajo fotográficos, también son relevantes los requisitos de seguridad fotobiológica para la iluminación LED; la norma EN IEC 62471:2026 se menciona en las actualizaciones de 2026 sobre la aplicación de la normativa para la iluminación LED comercial utilizada en configuraciones como aros de luz e iluminación de fondo, lo que aumenta la atención al cumplimiento en torno a la luz azul y los umbrales de exposición.
Los controles comerciales y tecnológicos imponen restricciones adicionales a los sistemas de cámaras especializados y de alta gama. En Estados Unidos, la Oficina de Industria y Seguridad del Departamento de Comercio revisó los requisitos de licencia del Reglamento de Administración de Exportaciones para ciertas cámaras, sistemas o componentes relacionados (registro federal de febrero de 2024), lo que puede afectar la disponibilidad transfronteriza de hardware de imagen avanzado. El tratamiento de las importaciones y la exposición a aranceles aún dependen de la clasificación del producto y su aplicación a través del Arancel Armonizado (USITC) y los procesos de la Oficina de Aduanas y Protección Fronteriza de EE. UU., lo que se convierte en un problema importante para los vendedores y minoristas que gestionan precios en segmentos sensibles a los aranceles.
Panorama competitivo
El mercado de equipos fotográficos está moderadamente concentrado, con empresas como Canon, Sony y Nikon que, en conjunto, representan una importante cuota de mercado en el mercado de cámaras con objetivos intercambiables. A pesar de este dominio, la competencia sigue siendo intensa, ya que cada marca aprovecha sus fortalezas tecnológicas. Canon lidera el segmento profesional con su buque insignia, la EOS R1, y un ecosistema de más de 40 objetivos RF. Su arquitectura de sensor de doble ganancia y salida proporciona 13 pasos de rango dinámico a ISO 3200, lo que permite a los fotógrafos de bodas y eventos gestionar la iluminación mixta sin horquillado de exposiciones. Sony, pionera en tecnología sin espejo con sus modelos Alpha 1 y Alpha 7R V, se beneficia de la integración vertical. Con una cuota del 53 % del mercado mundial de sensores CMOS a través de Sony Semiconductor, la empresa reserva sus sensores apilados más avanzados para sus propias cámaras, lo que le proporciona una importante ventaja en rendimiento. Nikon, en abril de 2024, adquirió RED Digital Cinema, lo que marcó su entrada en el mercado de cámaras de cine profesionales. Al combinar su óptica de montura Z con la compresión REDCODE RAW y la ciencia del color de RED, Nikon busca competir con la FX6 de Sony y la serie Cinema EOS de Canon. Fujifilm, por otro lado, se posiciona como un nicho de mercado con sus cámaras de formato medio APS-C y GFX de la serie X, atrayendo a fotógrafos de calle y comerciales gracias a modos de simulación de película como Velvia, Provia y Acros, que replican la ciencia del color analógica para una estética integrada.
Existen oportunidades de espacio en blanco en los modelos de alquiler y suscripción, que siguen estando poco desarrollados fuera de Norteamérica y Europa, y en el segmento de las cámaras de acción. La Osmo Action 5 Pro de DJI ha ganado cuota de mercado a GoPro al ofrecer un rendimiento superior con poca luz y sensores de apertura variable. Mientras tanto, fabricantes chinos de sensores como OmniVision y Will Semiconductor están revolucionando el mercado al erosionar la cuota de mercado del 53% de Sony en CMOS. Estas empresas ofrecen alternativas de menor coste, atractivas para los fabricantes de cámaras que buscan reducir los costes de la lista de materiales. Los flujos de trabajo computacionales impulsados por IA se han convertido en un campo de batalla crucial para ganar cuota de mercado. El enfoque automático de aprendizaje profundo de Canon, el enfoque automático de reconocimiento en tiempo real basado en IA de Sony y el algoritmo de seguimiento 3D de Nikon destacan la creciente importancia de la velocidad y la precisión del enfoque automático sobre el número de megapíxeles a la hora de influir en las decisiones de compra entre los compradores profesionales y prosumidores.
El panorama competitivo a largo plazo favorecerá a las empresas que integren unidades de procesamiento de IA directamente en los cuerpos de las cámaras. Esta integración permite funciones en tiempo real como el reconocimiento de sujetos, la reducción de ruido y la nivelación del horizonte, reduciendo así la dependencia del software de posproducción. Estos avances son especialmente ventajosos para fotógrafos de eventos y fotoperiodistas que trabajan con plazos ajustados, ya que acortan el tiempo desde la captura hasta la entrega. A medida que el mercado evoluciona, las empresas que puedan ofrecer estas capacidades basadas en IA obtendrán una ventaja significativa, satisfaciendo la creciente demanda de flujos de trabajo más rápidos y eficientes en la fotografía profesional.
Líderes de la industria de equipos fotográficos
Canon Inc.
Nikon Corporation
Fujifilm Holdings Corp.
Panasonic Holdings Corp.
Sony Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Sony anunció la RX10 V, la quinta generación de su línea de cámaras superzoom todo en uno, manteniendo su posicionamiento en la gama de objetivos de 24-600 mm para viajes, naturaleza y deportes. Esta actualización conserva una opción diferenciada de cámara bridge en un mercado donde los smartphones presionan a las cámaras dedicadas de gama de entrada y donde los fabricantes defienden sus márgenes mediante formatos especializados.
- Diciembre de 2025: Sony lanzó la Alpha 7 V y el objetivo FE 28-70 mm f/3.5-5.6 OSS II. Este lanzamiento amplió la gama de cámaras sin espejo de fotograma completo de Sony y mejoró la relación precio-rendimiento del sistema al combinar un nuevo cuerpo con un zoom estándar actualizado para el público general de compradores de cámaras de fotograma completo.
- Julio de 2024: Canon lanzó la cámara sin espejo de fotograma completo EOS R5 Mark II, centrada en la captura híbrida de alta resolución con estabilización integrada y capacidad de vídeo 8K. Esto reforzó el enfoque de Canon en las cargas de trabajo de profesionales y creadores, donde las funciones avanzadas de enfoque automático y vídeo permiten mantener precios premium y una mayor compatibilidad con el ecosistema de objetivos.
Alcance del informe sobre el mercado mundial de equipos fotográficos
El mercado de equipos fotográficos está segmentado por tipo de producto, categoría, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en cámaras y videocámaras. Por categoría, el mercado se segmenta en productos de consumo masivo y premium. Por usuario final, el mercado se segmenta en hombres y mujeres. Por canal de distribución, el mercado se segmenta en canales en línea y fuera de línea. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. Las previsiones de mercado se proporcionan en términos de valor (USD).
| Cámaras |
| Cámara de video |
| Misa |
| Premium |
| Desarrollo profesional |
| Personal |
| Canal en línea |
| Canal sin conexión |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Perú | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Tipo de Producto | Cámaras | |
| Cámara de video | ||
| Categoría | Misa | |
| Premium | ||
| Usuario final | Desarrollo profesional | |
| Personal | ||
| Canal de distribución | Canal en línea | |
| Canal sin conexión | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Perú | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de equipos de fotografía?
Se espera que el tamaño del mercado de equipos de fotografía crezca de USD 9.72 mil millones en 2025 a USD 9.74 mil millones en 2026 y se pronostica que alcance los USD 9.91 mil millones para 2031 con una CAGR del 0.35 % durante 2026-2031.
¿Qué región está creciendo más rápido en ventas de equipos de fotografía?
Asia-Pacífico muestra el mayor impulso y se proyecta que se expandirá a una tasa compuesta anual del 1.12 % hasta 2031 gracias a la creciente demanda de creadores en China e India.
¿Qué categoría de productos tiene la mayor participación en los ingresos?
Las cámaras dominan con el 83.96% de las ventas de 2025, respaldadas por la continua innovación en cámaras sin espejo.
¿Por qué las carrocerías premium están ganando terreno?
Los profesionales y aficionados avanzados buscan enfoque automático con IA, estabilización en el cuerpo y sellado resistente a la intemperie, lo que eleva el nivel premium al 42.82 % de los ingresos de 2025.
¿Qué empresas lideran el panorama competitivo?
Canon, Sony y Nikon controlan colectivamente aproximadamente el 70% de los ingresos globales de cámaras con lentes intercambiables, mientras que Fujifilm, Panasonic y DJI lideran segmentos nicho.


