

Tamaño y participación en el mercado de fotorresistencias
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
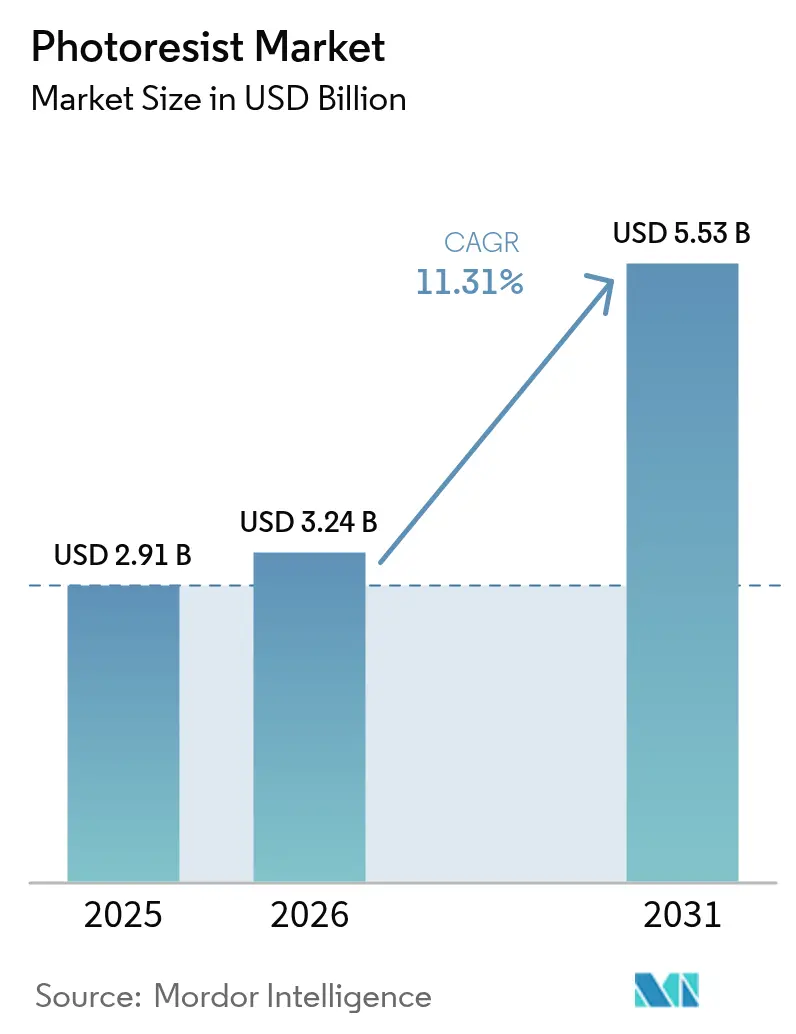
| Tamaño del mercado (2026) | USD 3.24 mil millones |
| Tamaño del mercado (2031) | USD 5.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.31% CAGR |
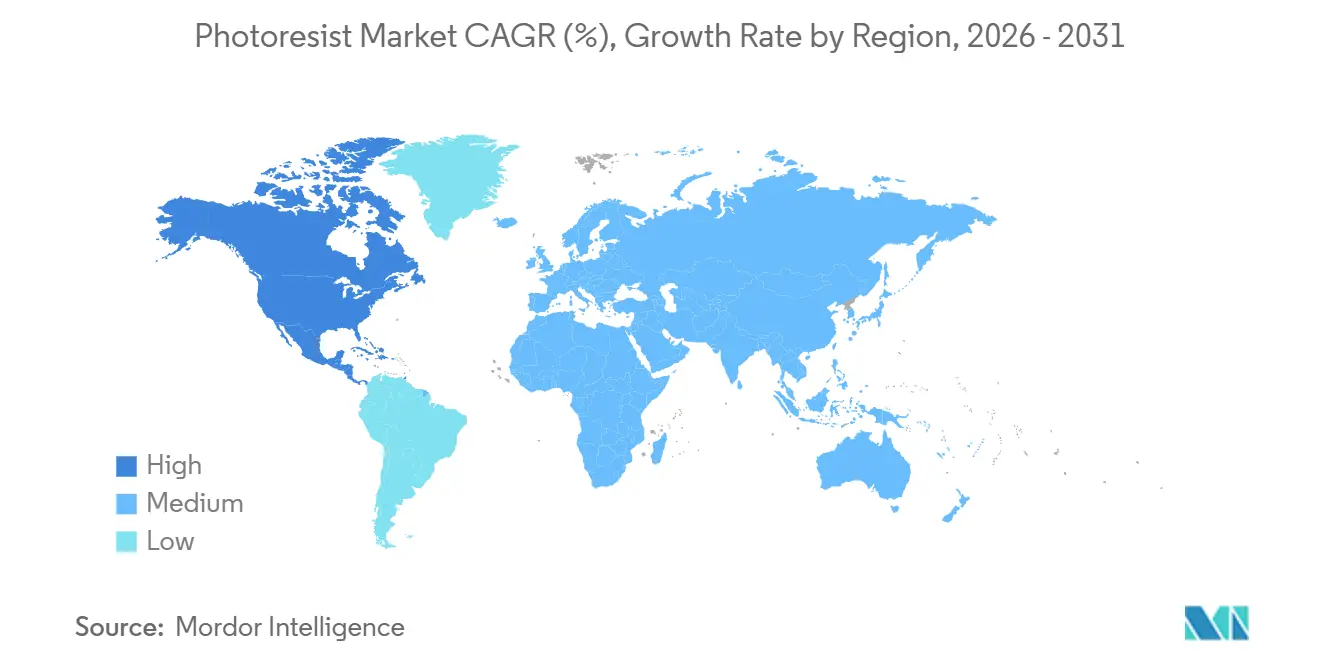
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
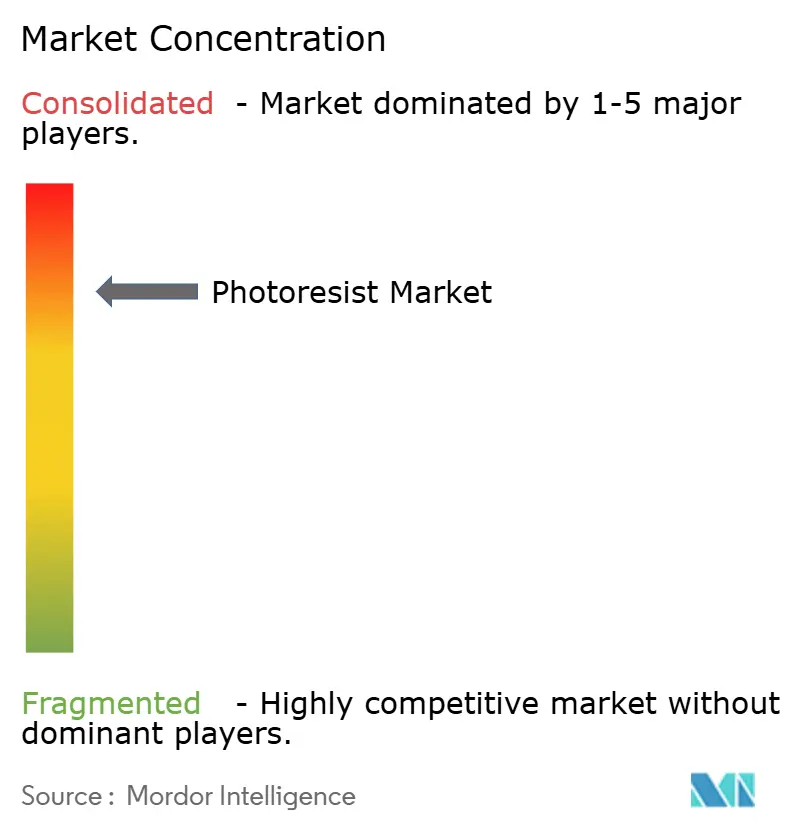
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fotorresistencias por Mordor Intelligence
Se proyecta que el tamaño del mercado de fotorresistencias será de USD 2.91 mil millones en 2025, USD 3.24 mil millones en 2026 y alcanzará los USD 5.53 mil millones para 2031, creciendo a una CAGR del 11.31% entre 2026 y 2031. Los cambios estructurales en curso en la fabricación de semiconductores están amplificando la demanda: la litografía ultravioleta extrema (EUV) está pasando de las líneas piloto a la producción de alto volumen, y los programas de localización de fábricas respaldados por el gobierno están rediseñando las cadenas de suministro para materiales críticos como la fotorresistencia. Las formulaciones maduras de inmersión ArF de 193 nanómetros continúan anclando los nodos optimizados en costos utilizados en microcontroladores automotrices, pero las resistencias secas de óxido metálico de próxima generación ahora son esenciales en la lógica sub-5 nanómetros, donde el ruido de disparo de fotones y la rugosidad del borde de la línea amenazan el rendimiento. Las consideraciones sobre la resiliencia del suministro también se han intensificado a medida que las leyes CHIPS de los EE. UU. y la UE canalizan una cantidad significativa hacia la capacidad local de fabricación de obleas, lo que obliga a los proveedores de resistencia a duplicar los activos de mezcla y garantía de calidad en América del Norte y Europa.
Conclusiones clave del informe
- Por tipo de resistencia, la inmersión ArF tuvo el 31.92 % de la participación de mercado de fotorresistencia en 2025, mientras que se proyecta que las resistencias secas y de óxido metálico EUV se expandirán a una CAGR del 12.94 % hasta 2031.
- Por tono, las resistencias positivas representaron el 71.51 % de participación en los ingresos en 2025; las resistencias negativas registraron la CAGR más rápida del 11.38 % hasta 2031.
- Por aplicación, los semiconductores y circuitos integrados representaron el 54.77 % del tamaño del mercado de fotorresistencia en 2025, mientras que se prevé que el empaquetado avanzado crezca a una CAGR del 11.95 % hasta 2031.
- Por industria de usuario final, la electrónica y los productos eléctricos representaron el 61.22% del tamaño del mercado en 2025, mientras que se prevé que la automoción y la movilidad crezcan con la CAGR más rápida del 11.86% hasta 2031.
- Por geografía, Asia-Pacífico tuvo la mayor participación del mercado con un 72.34% en 2025. Sin embargo, se espera que América del Norte sea testigo del crecimiento más rápido, con una CAGR del 11.49% durante el período de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fotorresistencias
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de semiconductores y aceleradores de IA | + 3.2% | Global, con núcleo APAC y aceleración en América del Norte | Mediano plazo (2-4 años) |
| Adopción acelerada de litografía EUV y hoja de ruta de alta NA | + 2.8% | APAC (Taiwán, Corea del Sur), América del Norte (fábricas de Intel), Europa (líneas piloto de IMEC) | Largo plazo (≥ 4 años) |
| Comienza la proliferación de obleas en expansión de 5G/IoT | + 1.9% | Global, con concentración manufacturera en APAC | Mediano plazo (2-4 años) |
| Programas gubernamentales de incentivos para la fabricación (Leyes de chips de EE. UU. y la UE) | + 2.4% | América del Norte, Europa, con una repercusión en la cadena de suministro hacia la región APAC | Largo plazo (≥ 4 años) |
| Resistencias depositadas en seco de óxido metálico que aumentan el rendimiento de EUV | + 1.0% | Fábricas de vanguardia en Asia Pacífico, líneas piloto en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de semiconductores y aceleradores de IA
Se prevé que el gasto de capital mundial en equipos de fabricación de obleas aumente entre 2026 y 2028, lo que refleja mayores requisitos de aceleradores de IA en centros de datos hiperescalables [1] Semi, “Global Fab Equipment Spending Outlook 2026,” semi.org . Alphabet duplicó sus gastos en unidades de procesamiento tensorial en 2025, elevando las especificaciones de tolerancia de superposición que aumentan directamente el consumo de fotorresina por oblea. Los procesadores Lunar Lake de Intel integran memoria en el paquete utilizando vías a través del silicio, agregando pasos especializados de litografía de capa de redistribución que impulsan aún más la intensidad de la resina. Debido a que las arquitecturas avanzadas de chiplets aumentan el número de pasadas de enmascaramiento, la demanda de resina se está desacoplando de los ciclos de unidades de teléfonos inteligentes, lo que mantiene el crecimiento incluso cuando los envíos de teléfonos se estabilizan. TSMC aseguró acuerdos de suministro de resina EUV plurianuales para su fábrica de Arizona dos años antes del aumento de producción para garantizar la disponibilidad de la química, lo que subraya el papel estratégico del material.
Adopción acelerada de litografía EUV y hoja de ruta de alta NA
En 2024, ASML lanzó su primer escáner EUV de alta apertura numérica de 0.55, una innovación que facilita la creación de patrones de medio paso de 8 nanómetros, evitando así los gastos de la creación de patrones múltiples. Intel ha apostado por la alta apertura numérica para su nodo de 18 ángstroms, mientras que Samsung y TSMC prevén la integración de sub-3 nanómetros después de 2027. La óptica de alta apertura numérica se enfrenta a coeficientes de absorción superiores a 10 µm-¹ a 13.5 nm. Este es un área de desafío, ya que las composiciones tradicionales amplificadas químicamente presentan problemas de rugosidad en los bordes de las líneas. Si bien las alternativas de óxido metálico, derivadas de clústeres de estaño-oxo, cumplen los criterios de absorción, presentan defectos estocásticos. Este desafío ha impulsado una colaboración entre JSR y Lam Research, con el objetivo de reducir la densidad de defectos. Su estrategia de cooptimización forja un vínculo más estrecho entre los proveedores de resistencias y los fabricantes de herramientas, lo que supone una mayor barrera para los nuevos participantes del sector.
Comienza la proliferación de obleas en expansión de 5G/IoT
Las obleas globales conectadas a radios 5G y sensores IoT continúan creciendo a medida que los operadores de red densifican la cobertura de celdas pequeñas y las empresas instrumentan fábricas y activos logísticos. Las resistencias secas KrF y ArF siguen siendo vitales en este contexto, ya que los front-ends analógicos y los microcontroladores se asientan en nodos de 90 a 28 nanómetros, sensibles a los costos, que deben equilibrar el tamaño del chip y el rendimiento de RF. El volumen incremental de estos dispositivos protege a las fábricas contra la ciclicidad de los nodos avanzados. A medida que las implementaciones de IoT pasan de la fase de prueba de concepto a la escala, las capas de enmascaramiento acumuladas aumentan, lo que prolonga el impulso de la demanda a mediano plazo.
Programas gubernamentales de incentivos a la fabricación (Leyes CHIPS de EE. UU. y la UE)
En virtud de la Ley de Chips y Ciencia de EE. UU., TSMC recibió financiación, Intel obtuvo financiación, Samsung obtuvo financiación y Micron obtuvo financiación, todo ello a la vez que respaldaba la inversión privada. Mientras tanto, Europa, a través de su Ley de Chips, movilizó financiación, destinando fondos al proyecto de Intel en Magdeburgo y a una planta de fabricación conjunta de STMicroelectronics y GlobalFoundries. Las condiciones de estas subvenciones priorizan el contenido de material local. Como resultado, Tokyo Ohka Kogyo estableció un centro técnico en Oregón y Merck KGaA amplió su campus en Arizona. Estos avances alteran la cadena de suministro de resistencias, anteriormente dominada por Asia, lo que genera cuellos de botella regionales y complica los procesos de certificación.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas estrictas de HSE sobre disolventes y generadores de fotoácido | -0.9% | Globalmente, con la aplicación de las normas REACH de la UE y la EPA de EE. UU. a la cabeza, con repercusión en la industria manufacturera de APAC | Corto plazo (≤ 2 años) |
| Concentración de la cadena de suministro y exposición al control de las exportaciones | -0.7% | Base de suministro de APAC (Japón, Corea del Sur), centros de demanda de América del Norte y la UE, mercados aislados de China | Mediano plazo (2-4 años) |
| Riesgo de rendimiento por defectos estocásticos en patrones de menos de 10 nm | -0.8% | Fábricas de vanguardia en APAC (Taiwán, Corea del Sur), líneas piloto de alto NA en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas estrictas de HSE sobre disolventes y generadores de fotoácido
La EPA de EE. UU. clasificó varias familias de disolventes PFAS como peligrosas en 2024, lo que exige una costosa reducción o sustitución en las plantas de mezcla de fotorresistencias en un plazo de dos años [2] Agencia de Protección Ambiental de EE. UU., “Regla final PFAS 2024”, epa.gov . La UE añadió sales de trifenilsulfonio a su lista de autorización REACH en 2025, imponiendo fechas límite que aceleran las campañas de reformulación y desvían los presupuestos de investigación y desarrollo de la química de alto rendimiento hacia el trabajo de cumplimiento [3] Agencia Europea de Sustancias Químicas, “Actualización de la lista de candidatos 2025”, echa.europa.eu . Tokyo Ohka Kogyo reveló que una cantidad significativa de su gasto en investigación y desarrollo de 2025 se consumió en reformulaciones de disolventes, lo que refuerza una tendencia en la que solo los mayores proveedores pueden llevar a cabo simultáneamente programas de cumplimiento y transición de nodos. El lobby de la industria consiguió una excepción de cinco años para las fotorresistencias EUV, pero las demandas de defensa ambiental amenazan con acortar el período de gracia, inyectando incertidumbre regulatoria en los modelos de planificación de capacidad.
Concentración de la cadena de suministro y exposición al control de las exportaciones
Los principales proveedores de Japón dominan las químicas ArF y EUV. Este monopolio geográfico se hizo evidente en 2024 cuando EE. UU. añadió precursores específicos a su Lista de Entidades, deteniendo los envíos a fábricas chinas que operan con 14 nanómetros o menos. En respuesta, China implementó subsidios para productores locales como Jiangsu Nata. Sin embargo, estos materiales nacionales están rezagados respecto a sus homólogos japoneses en términos de densidad de defectos. Ahora, las fábricas se enfrentan a un dilema: pueden optar por un doble proveedor, incurriendo en costos adicionales de metrología e inventario, o trasladar las compras más cerca de las líneas de producción de EE. UU. o la UE para aprovechar los incentivos disponibles. Los proveedores que se resisten se encuentran en una encrucijada: pueden establecer la fabricación en múltiples regiones o perder participación de mercado en áreas donde las regulaciones de exportación hacen inviable el suministro.
Análisis de segmento
Por tipo de resistencia: La química de los óxidos metálicos redefine la economía de los rayos ultravioleta (EUV)
La inmersión ArF tenía el 31.92 % de la participación de mercado de fotorresistencia en 2025, mientras que se pronostica que los óxidos metálicos EUV y las resistencias secas se expandirán a una CAGR del 12.94 %, capturando el tamaño incremental del mercado de fotorresistencia de los nodos lógicos de menos de 5 nanómetros.
La inmersión en ArF químicamente amplificada sigue siendo la opción líder en relación precio-rendimiento para chips automotrices y de conectividad de 28 a 7 nanómetros, ofreciendo un rendimiento sólido en escáneres totalmente descontinuados. Las formulaciones de KrF, g-line e i-line persisten en las líneas analógicas y MEMS, protegiendo a los proveedores contra la volatilidad del ciclo EUV. Por el contrario, los sistemas de óxido metálico basados en estaño y hafnio permiten la hoja de ruta EUV de alta NA con un rendimiento de rugosidad de borde de línea de 2 nm, aunque con una dosis de exposición y un coste mayores. Fabricantes de herramientas y proveedores de productos químicos están codiseñando secuencias de deposición-grabado que prometen reducir la duración del ciclo, lo que, de implementarse a gran escala, podría inclinar el coste total de propiedad hacia el óxido metálico en los últimos años del pronóstico.
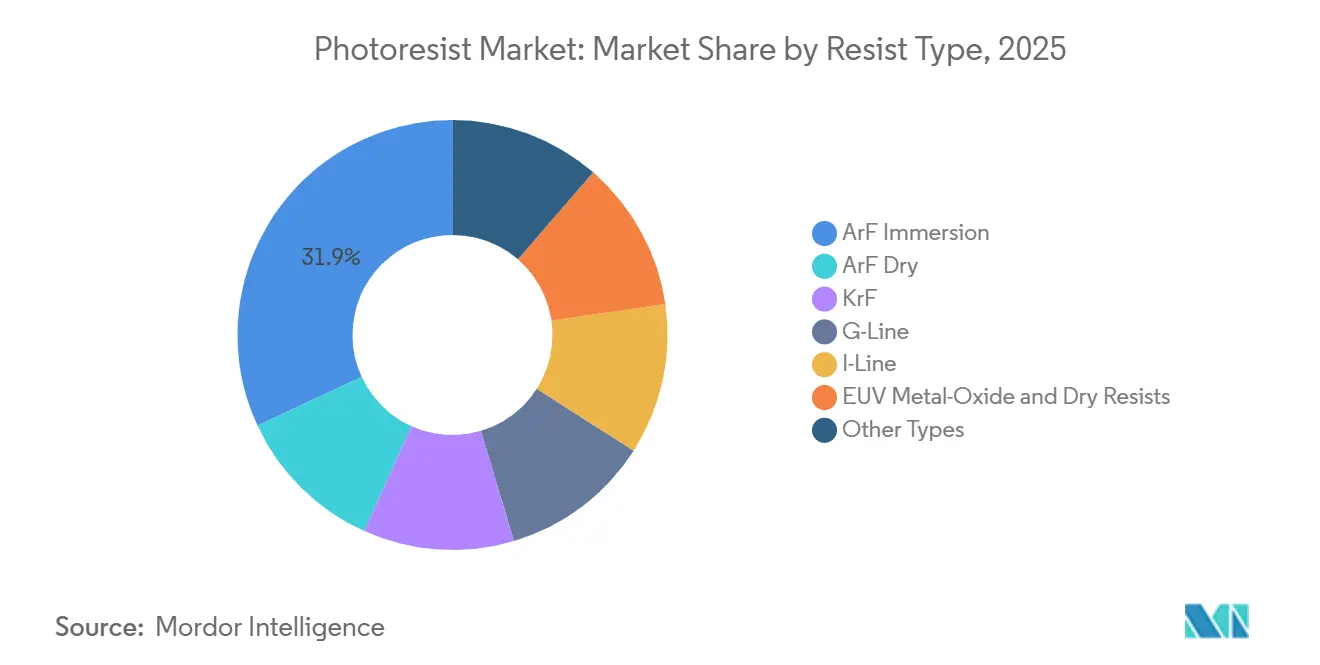
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tono: Resistencias negativas ganan en esquemas de doble patrón
Las químicas de tono positivo representaron una participación del 71.51 % en 2025, mientras que las resistencias de tono negativo están aumentando a una CAGR del 11.38 %, impulsadas por su robustez en capas de contacto EUV y de doble patrón autoalineadas.
Los flujos de envasado avanzados favorecen las películas más gruesas y los reveladores acuosos de materiales de tono positivo, pero la lógica sub-7 nanómetros utiliza cada vez más el tono negativo para las capas intermedias que, de otro modo, colapsarían bajo la presión del enjuague. Los proveedores están lanzando híbridos de tono conmutable que permiten ajustar la temperatura de horneado, lo que permite a las fábricas mantener una única química base en múltiples capas y diluir los gastos generales de calificación, aumentando así el tamaño del mercado de las fotosensibles gracias a la diversificación de tonos.
Por aplicación: el empaquetado avanzado supera a la lógica y la memoria
Los semiconductores y circuitos integrados tuvieron una participación del 54.77%, aunque el empaquetado avanzado está avanzando a una CAGR del 11.95%, lo que subraya un giro desde el escalamiento puro a la integración heterogénea.
El empaquetado a nivel de oblea en abanico y las pilas de chip sobre oblea utilizan líneas de redistribución de 2 µm que requieren tres pasadas de enmascaramiento, en comparación con los flujos de unión por cable. La plataforma CoWoS de TSMC y el apilado 3D Foveros de Intel aumentan las capas de resina por dispositivo terminado, lo que aumenta el tamaño del mercado de la fotorresistencia más allá de lo que implicaría el volumen de la interfaz de usuario. Las pantallas planas y las placas de circuito impreso siguen representando un porcentaje de participación de entre 15 y 18, mientras que los MEMS, los sensores y las fotomáscaras ofrecen requisitos de formulación específicos, pero en rápida evolución, que diversifican los ingresos de los proveedores.
Por industria de usuario final: La electrificación automotriz acelera la intensidad de los chips
La electrónica y los productos eléctricos representaron el 61.22% de la demanda en 2025, aunque se prevé que los sectores automotriz y de movilidad registren una CAGR del 11.86% hasta 2031 a medida que aumenta el contenido de semiconductores de los vehículos.
La electrificación del sistema de propulsión y los radares de asistencia al conductor se basan en nodos de 180 a 28 nm que permanecen en herramientas de exposición consolidadas, pero añaden capas de enmascaramiento para mayor redundancia y seguridad. Infineon reportó ingresos récord en la industria automotriz en 2025, citando las resistencias de trinchera de película gruesa para MOSFET de carburo de silicio como un vector de crecimiento. El sector aeroespacial y de defensa, aunque más pequeño, ofrece altos márgenes para las resistencias tolerantes a la radiación, mientras que las etiquetas emergentes para empaques inteligentes apuntan a futuras oportunidades en películas delgadas.
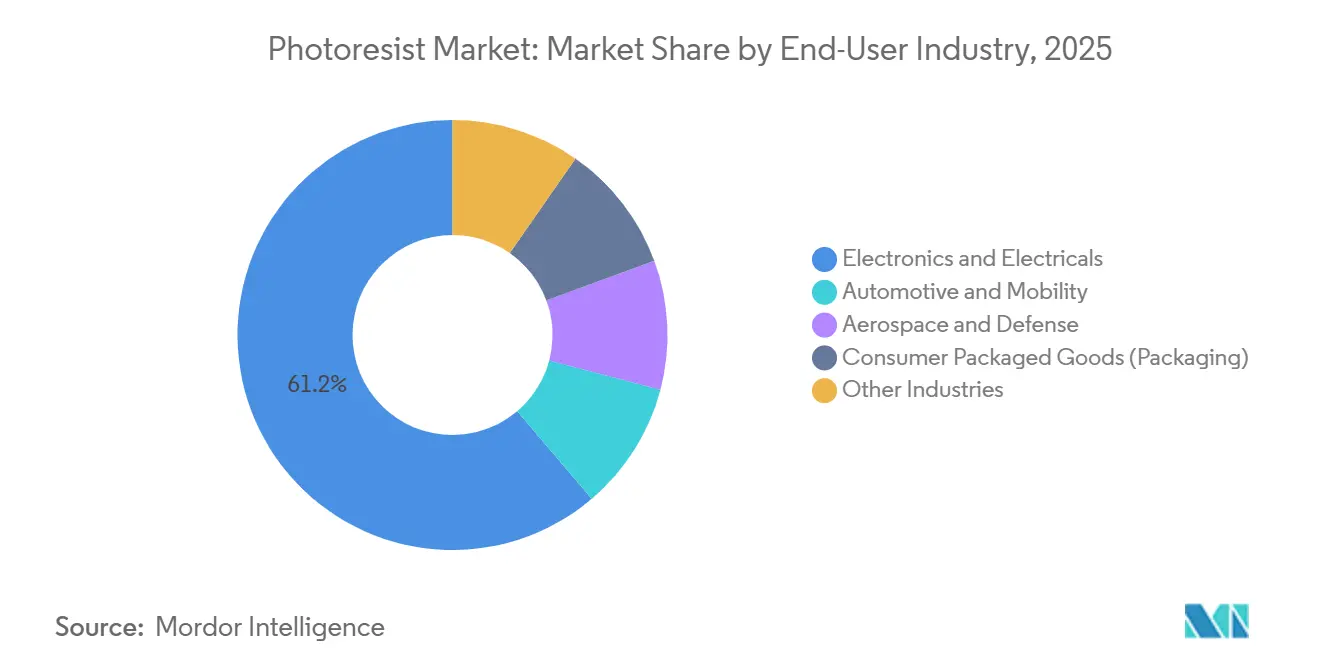
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico captó el 72.34 % del mercado de fotorresistencias en 2025. Este dominio se atribuye principalmente a las fábricas taiwanesas y surcoreanas, que gestionan la mayoría de las obleas de vanguardia del mundo. Mientras tanto, Norteamérica se prevé que aumente su presencia, con una tasa de crecimiento anual compuesta (TCAC) del 11.49 %. Gracias a la Ley CHIPS, los proyectos en Arizona, Ohio y Texas están en vías de contribuir significativamente a la capacidad global de 2 a 5 nm para 2028. Este auge está impulsando a los proveedores a establecer líneas de mezclado más cerca de sus clientes.
Europa está experimentando un crecimiento moderado, impulsado por la inversión de Intel en Magdeburgo y una empresa conjunta entre STMicroelectronics y GlobalFoundries en Francia. Sin embargo, Europa aún depende de las importaciones para sus fotorresistencias EUV. China enfrenta desafíos debido a los controles de exportación de fotorresistencias avanzadas. Como contramedida, está expandiendo agresivamente su capacidad de 28 nm e invirtiendo fuertemente en químicas secas de ArF y KrF. Aun así, el país enfrenta dificultades para desarrollar su capacidad nacional de alta NA.
India y Oriente Medio se están consolidando como actores importantes en el sector de las fotorresistencias. La planta de ensamblaje y pruebas de Micron en Gujarat y el acuerdo de fabricación de Tata-Powerchip marcan la primera incursión de India en la fabricación de obleas. Simultáneamente, Mubadala, en Abu Dabi, lidera un clúster de empaquetado, inicialmente dependiente de las fotorresistencias KrF importadas. Si bien estos desarrollos ofrecen a los proveedores la oportunidad de diversificarse más allá de Asia-Pacífico, el impacto inmediato en el volumen es mínimo.
Panorama regulatorio
Las normas medioambientales y de gestión de productos químicos se están volviendo más estrictas en lo que respecta a disolventes, aditivos fluorados y generadores de fotoácidos utilizados en formulaciones de KrF/ArF, lo que aumenta la carga de trabajo de cumplimiento y reformulación para los fabricantes de fotorresistencias. El período de estudio actual destaca que la EPA de EE. UU. clasificará varias familias de disolventes PFAS como peligrosas en 2024 y que la UE añadirá sales de trifenilsulfonio a su lista de autorización REACH en 2025. Ambos avances impulsan a los proveedores hacia químicas PAG alternativas y libres de PFAS, al tiempo que elevan los requisitos de cualificación en las fábricas.
Las medidas de control comercial y de exportaciones están transformando aún más los flujos de materiales para la producción de nodos avanzados. En 2026, la Aduana de China introdujo un Código de Identificación de Restricción obligatorio para las exportaciones de fotorresistencias KrF/ArF y disolventes de limpieza de circuitos integrados, mientras que SEMI anunció controles más estrictos que afectan a los monómeros principales utilizados en las cadenas de suministro de KrF/ArF, lo que incrementa la carga de trámites de licencias y documentación. Estos cambios se alinean con los programas de localización impulsados por la Ley CHIPS, que priorizan el contenido de materiales locales, reforzando la necesidad de replicar regionalmente los procesos de mezcla y control de calidad, junto con las capacidades de cumplimiento normativo.
Análisis de la cadena de valor
La cadena de valor de las fotorresistencias comienza con insumos petroquímicos y químicos especializados, como resinas, compuestos fotoactivos (PAG), sensibilizadores y solventes de alta pureza como PGME/PGMEA. A continuación, se lleva a cabo la síntesis, formulación y mezcla, purificación de ultratrazas, filtración y envasado limpio, con logística especializada que entrega los materiales a las fábricas. La calificación, que dura varios meses, los estrictos controles de notificación de cambios de proceso (PCN) y la metrología de defectos limitan cualquier cambio de material, lo que ralentiza el cambio de materias primas o proveedores incluso cuando surgen escaseces.
Los acontecimientos recientes apuntan a cuellos de botella y riesgo de concentración en toda la cadena de suministro. En 2026, las interrupciones en la disponibilidad de nafta redujeron el suministro de solventes y precursores, y los proveedores japoneses de fotorresistencias, incluidos JSR, Tokyo Ohka Kogyo (TOK), Shin-Etsu Chemical y FUJIFILM, advirtieron a los principales fabricantes de chips coreanos sobre posibles interrupciones, lo que refleja la dependencia de un conjunto limitado de insumos y productores de alta pureza. Al mismo tiempo, los proveedores están ampliando su capacidad de procesamiento en etapas posteriores, más cerca de los puntos de consumo, como Asahi Kasei, quien completó una nueva planta de corte de fotorresistencias de película seca SUNFORT en Tainan (Taiwán), que aumentó la capacidad en un 40 %. Las alertas de la industria sobre los controles de exportación de ciertos monómeros también incrementaron los plazos de entrega, lo que refuerza la necesidad de estrategias de inventario, licencias y calificación multirregional.
Panorama competitivo
El mercado de fotorresinas está consolidado. DuPont y Merck KGaA están ampliando sus carteras mediante adquisiciones, agrupando recubrimientos antirreflectantes, productos químicos de limpieza y resistencias para simplificar las cadenas de suministro de las fábricas. Las solicitudes de patentes para formulaciones de óxido metálico se dispararon entre 2024 y 2025, con la incorporación de FUJIFILM y Sumitomo. Los proveedores de equipos podrían seguir integrándose, lo que podría mercantilizar el suministro de resistencias independientes y reducir los márgenes de los proveedores. Mientras tanto, las estrictas regulaciones sobre disolventes están reduciendo la cartera de proveedores viables, lo que amplía la ventaja competitiva para las empresas con escala de cumplimiento.
Líderes de la industria de la fotorresistencia
TOKIO OHKA KOGYO CO., LTD.
Corporación JSR
Corporación FUJIFILM
Shin-Etsu Chemical Co., Ltd.
DuPont
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Tokyo Ohka Kogyo (TOK) inició operaciones en su nueva planta de Aso Kumamoto, en la ciudad de Kikuchi, prefectura de Kumamoto, tras una inversión de aproximadamente 13 millones de yenes. Esta nueva empresa refuerza su presencia manufacturera regional cerca de un importante centro de semiconductores, lo que garantiza el suministro y agiliza los ciclos de cualificación de clientes para materiales críticos de litografía.
- Mayo de 2026: JSR Corporation anunció sus planes para construir su primera planta de producción de materiales semiconductores en Taiwán, con el fin de suministrar fotorresina directamente a TSMC. Establecer la producción en la región agiliza la logística y reduce la dependencia del suministro de una sola región, ya que las fábricas buscan materiales resistentes y de calidad local, vinculados a sus programas de expansión.
- Abril de 2024: Shin-Etsu Chemical anunció la construcción de una nueva planta de producción en Japón, que se convertirá en su cuarta planta de producción de materiales para litografía de semiconductores. Esta ampliación de la capacidad de producción refuerza la capacidad y la redundancia de materiales de litografía de alta pureza utilizados en nodos avanzados y maduros.
Alcance del informe del mercado global de fotorresistencias
Las fotorresistencias son resinas poliméricas fotosensibles formuladas para su uso en procesos fotolitográficos, donde sirven como materiales de enmascaramiento para la transferencia de imágenes a un sustrato subyacente mediante procesos de grabado. La creciente demanda de fotorresistencias en semiconductores, que con el tiempo se aplicarán en las industrias electrónica y automotriz, está impulsando el crecimiento del mercado.
El mercado de fotorresistencias se segmenta por tipo de resistencia, tono, aplicación, industria del usuario final y geografía. Por tipo de resistencia, el mercado se segmenta en resistencias de inmersión ArF, ArF secas, KrF, G-Line, I-Line, óxido metálico EUV y secas, y otros tipos. Por tono, el mercado se segmenta en positivo y negativo. Por aplicación, el mercado se segmenta en semiconductores y circuitos integrados, empaquetado avanzado (Fan-Out WLP, RDL), pantallas planas (LCD/OLED), placas de circuito impreso, MEMS y sensores, y otras aplicaciones. Por industria del usuario final, el mercado se segmenta en electrónica y electricidad, automoción y movilidad, aeroespacial y defensa, bienes de consumo envasados (embalaje) y otras industrias. El informe también abarca el tamaño del mercado y las previsiones para el mercado de fotorresistencias en 18 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Inmersión ArF |
| ArF seco |
| krf |
| Línea G |
| Yo alineo |
| Resistencias secas y de óxido metálico EUV |
| Otros tipos |
| Positivo |
| Negativo |
| Semiconductores y circuitos integrados |
| Empaquetado avanzado (Fan-Out WLP, RDL) |
| Pantallas planas (LCD/OLED) |
| Circuitos impresos |
| MEMS y sensores |
| Otras aplicaciones |
| Electrónica y Electricidad |
| Automoción y movilidad |
| Aeroespacial y defensa |
| Bienes de consumo envasados (embalaje) |
| Otras Industrias |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| Taiwán | |
| India | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de resistencia | Inmersión ArF | |
| ArF seco | ||
| krf | ||
| Línea G | ||
| Yo alineo | ||
| Resistencias secas y de óxido metálico EUV | ||
| Otros tipos | ||
| Por tono | Positivo | |
| Negativo | ||
| por Aplicación | Semiconductores y circuitos integrados | |
| Empaquetado avanzado (Fan-Out WLP, RDL) | ||
| Pantallas planas (LCD/OLED) | ||
| Circuitos impresos | ||
| MEMS y sensores | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Electrónica y Electricidad | |
| Automoción y movilidad | ||
| Aeroespacial y defensa | ||
| Bienes de consumo envasados (embalaje) | ||
| Otras Industrias | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| South Korea | ||
| Taiwán | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de fotorresistencia en 2031?
Se prevé que alcance los 5.53 millones de dólares en 2031, lo que refleja una CAGR del 11.31 % desde los 3.24 millones de dólares en 2026.
¿Qué región está creciendo más rápido en materia de fotorresistencias?
América del Norte lidera con una CAGR del 11.49 %, respaldada por las fábricas financiadas por la Ley CHIPS que comenzarán a funcionar después de 2026.
¿Por qué son importantes las resistencias de óxido metálico para la litografía del futuro?
Permiten la creación de patrones EUV de alta NA por debajo de 5 nm al ofrecer una mayor absorción de fotones y una mejor selectividad de grabado que las químicas orgánicas.
¿Cómo afectan las regulaciones ambientales a los proveedores de resistencia?
Las nuevas normas EPA y REACH sobre solventes PFAS y generadores de fotoácidos obligan a una reformulación costosa, favoreciendo a los grandes proveedores con escala de cumplimiento.
¿Qué factores impulsan la demanda de fotorresistencia en el sector automotriz?
Los chips ADAS y de sistemas de propulsión de vehículos eléctricos aumentan las capas de litografía por automóvil, lo que impulsa la demanda de resistencia automotriz hacia una CAGR del 11.86 %.


