

Tamaño y participación del mercado de maquinaria para la composición de plásticos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.45 mil millones |
| Tamaño del mercado (2031) | USD 13.09 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.73% CAGR |
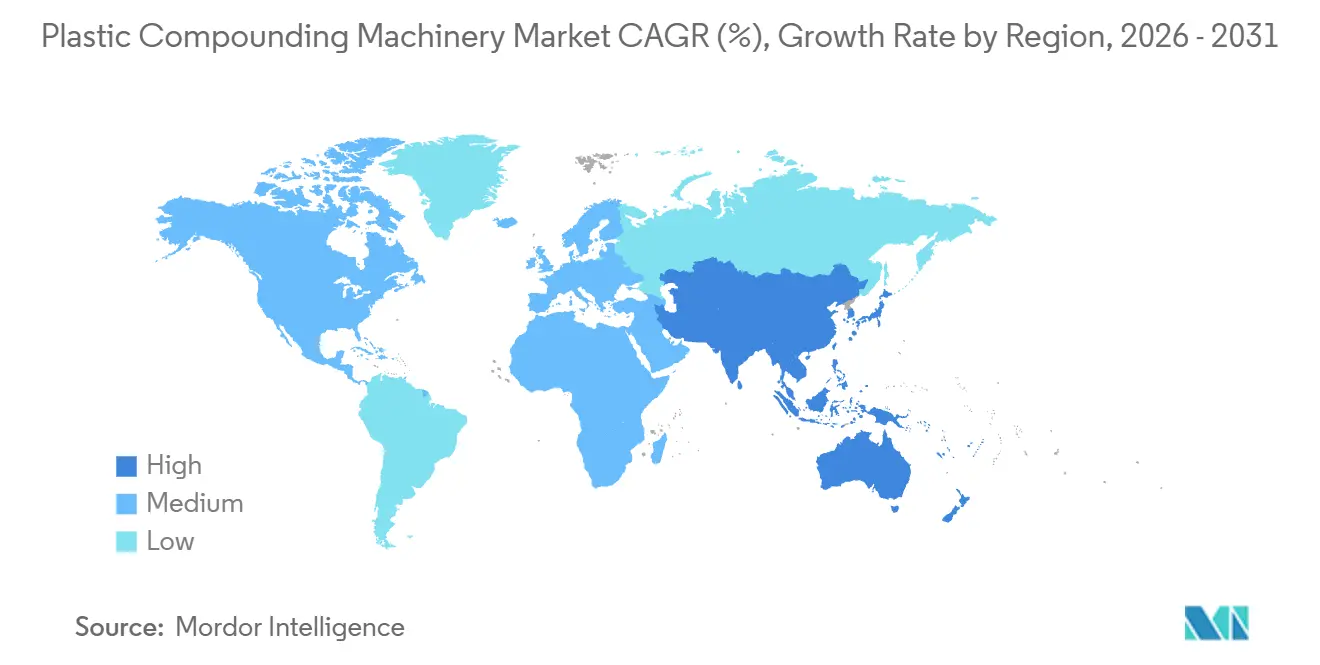
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
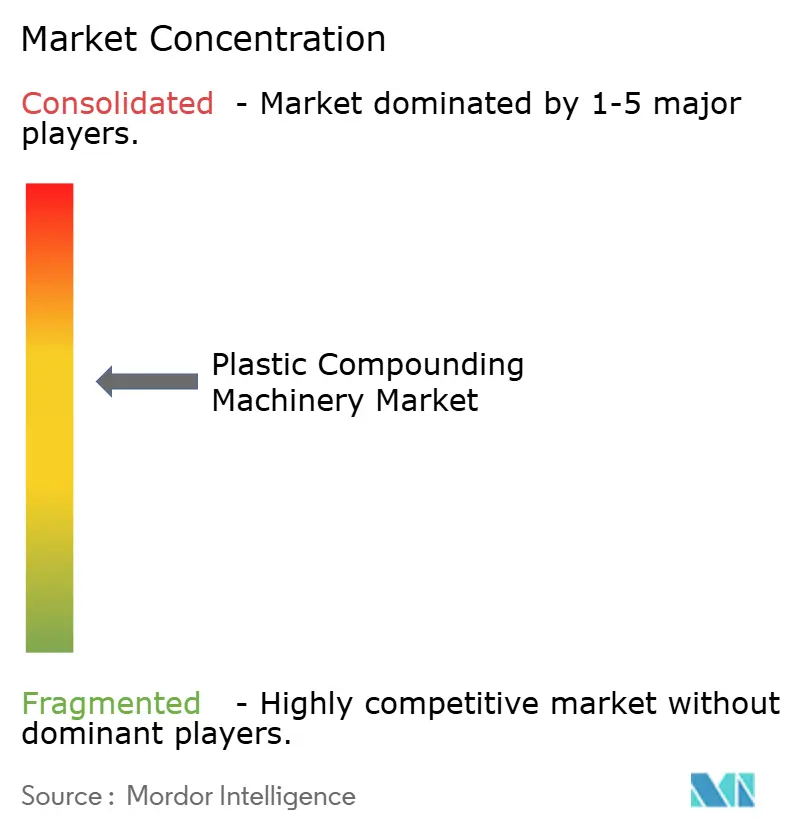
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de maquinaria para la composición de plásticos por Mordor Intelligence
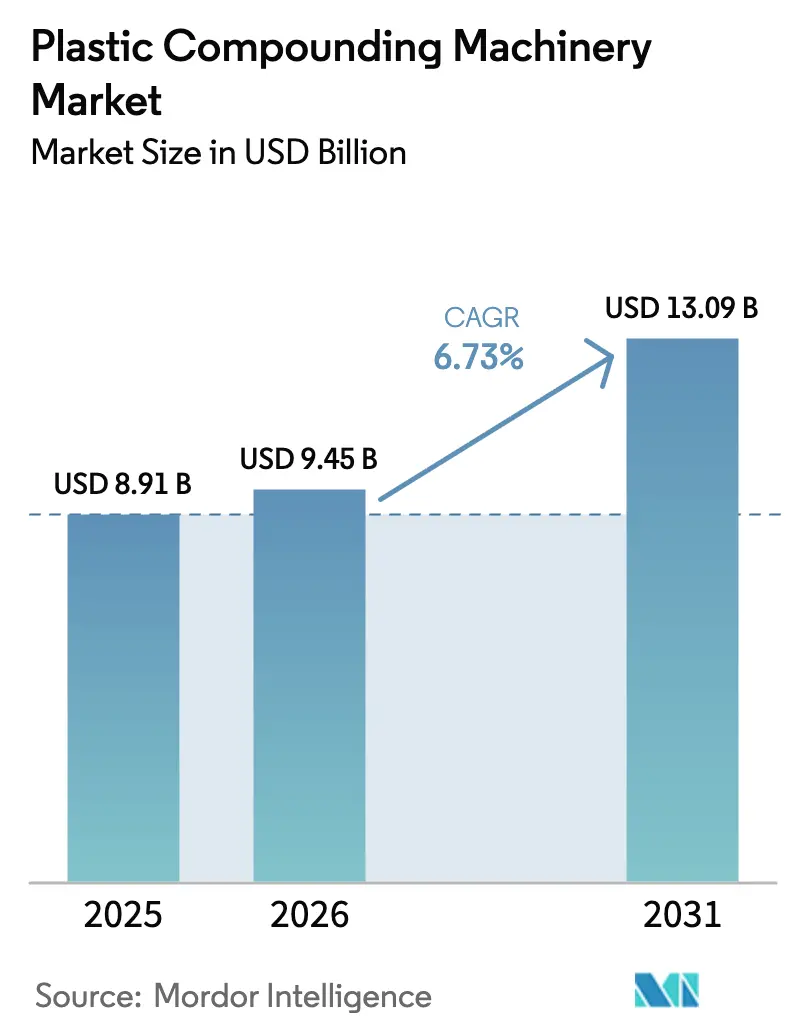
Se prevé que el tamaño del mercado de maquinaria para la preparación de compuestos plásticos aumente de 8.91 millones de dólares en 2025 a 9.45 millones de dólares en 2026 y alcance los 13.09 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.73 % entre 2026 y 2031. Esta trayectoria de crecimiento refleja las exigencias más estrictas en materia de contenido reciclado, los crecientes requisitos de trazabilidad para dispositivos médicos y la expansión de las líneas de preparación de compuestos in situ en las plantas de baterías para vehículos eléctricos. Los procesadores priorizan ahora los sistemas modulares de doble tornillo y rodillos planetarios que acortan los cambios, permiten mayores cargas de resina recuperada e integran herramientas de mantenimiento predictivo conectadas a la nube. Asia-Pacífico se mantiene como el principal mercado en volumen, a medida que la penetración de plásticos modificados en China se acerca al promedio mundial, mientras que Europa impulsa la renovación tecnológica mediante estrictas regulaciones sobre residuos de envases. La diferenciación competitiva se basa en las bibliotecas de elementos de tornillo, la disponibilidad de aleaciones y los servicios de gemelo digital que ayudan a los fabricantes de compuestos a validar nuevas recetas rápidamente y conservar aditivos de alto valor. Las tendencias clave que definen el mercado de maquinaria para la fabricación de compuestos de plásticos incluyen la transición hacia envases ligeros y reciclables, la rápida adopción de extrusoras de doble tornillo de grado médico y la comercialización de líneas de filamentos para la fabricación aditiva. Los fabricantes de equipos capaces de demostrar aumentos de productividad del 15 % al 20 % mediante tecnología de mejora de la alimentación o la integración de bombas de engranajes están reemplazando los activos tradicionales de un solo tornillo. Sin embargo, el impulso de la inversión se ve atenuado por los precios multimillonarios, los largos plazos de amortización y los cuellos de botella en la cadena de suministro de aleaciones especiales para cilindros de tornillo. La volatilidad de los precios de los polímeros comprime aún más los márgenes, lo que lleva a los convertidores con limitaciones financieras en Sudamérica, Oriente Medio y África a aplazar las actualizaciones o a optar por modelos de leasing.
Conclusiones clave del informe
- Por tipo de maquinaria, las extrusoras de doble tornillo representaron el 46.37 % de la participación de mercado de maquinaria para compuestos plásticos en 2025, mientras que se prevé que los sistemas de rodillos planetarios crezcan a la CAGR más rápida del 7.23 % hasta 2031.
- Por aplicación, el segmento de plásticos representó el 39.69% del tamaño del mercado de maquinaria para compuestos plásticos en 2025 y se proyecta que se expanda a una CAGR del 7.82% entre 2026 y 2031.
- Por industria de usuario final, el embalaje lideró con una participación de mercado del 30.42 % en 2025, mientras que las aplicaciones médicas y de atención médica avanzan a una CAGR del 8.19 % hasta 2031.
- Por geografía, Asia-Pacífico captó el 40.43% de la participación en 2025 y se espera que crezca a una CAGR del 7.79%, superando a todas las demás regiones durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de maquinaria para la composición de plásticos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda mundial de envases ligeros y reciclables | + 1.2% | Global, con máxima intensidad en Europa y América del Norte | Mediano plazo (2-4 años) |
| Adopción rápida de extrusoras de doble tornillo en la preparación de compuestos de polímeros de grado médico | + 0.9% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Crecimiento de las líneas de producción de filamentos para fabricación aditiva | + 0.6% | Norteamérica, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Impulso regulatorio para mandatos de contenido reciclado en Europa y América del Norte | + 1.4% | Europa, america del norte | Corto plazo (≤ 2 años) |
| Cambio hacia la composición descentralizada e in situ en plantas de baterías para vehículos eléctricos | + 0.8% | Núcleo de Asia y el Pacífico, con repercusión en Europa | Mediano plazo (2-4 años) |
| El surgimiento del mantenimiento predictivo impulsado por IA reduce el costo total de propiedad | + 0.5% | Adopción temprana y global en América del Norte y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda mundial de envases ligeros y reciclables
Los propietarios de marcas tienen como objetivo un contenido reciclado del 30 % al 65 % para 2030 según la nueva ley europea, lo que obliga a los convertidores de películas y termoformado a modernizar las líneas de doble husillo con filtros de fusión de alta capacidad que pueden eliminar el pegamento de las etiquetas, la tinta y los residuos de alimentos sin degradar las cadenas de polímeros. [1] Comisión Europea, “Reglamento (UE) 2025/40 sobre envases y residuos de envases”, ec.europa.eu El Ministerio de Economía, Comercio e Industria de Japón comprometió 30 mil millones de yenes (199.5 millones de dólares) para infraestructura de reciclaje, desbloqueando el gasto de capital para extrusoras de rodillos planetarios que procesan residuos de automóviles y electrónicos de circuito cerrado. [2] Ministerio de Economía, Comercio e Industria, “Asignación de fondos para la economía circular para el año fiscal 2025”, meti.go.jp Los procesadores que adoptan estas líneas reducen el peso del paquete terminado hasta en un 50 %, reduciendo las emisiones de transporte al tiempo que mantienen el rendimiento de barrera. La necesidad de amortizar los costosos equipos de filtración presiona los márgenes, pero los diseños de doble tornillo con elementos autolimpiables reducen el tiempo de limpieza y mantienen el rendimiento, compensando parcialmente las primas de la resina reciclada. A medida que más propietarios de marcas recurren a sistemas de evaluación de proveedores vinculados a la reciclabilidad, el aumento de la demanda contribuye con un incremento de 1.2 puntos porcentuales a la tasa de crecimiento anual compuesta global.
Adopción rápida de extrusoras de doble tornillo en la preparación de compuestos de polímeros de grado médico
Los fabricantes de implantes ortopédicos migran de mezcladores por lotes a extrusión continua de doble husillo porque las cláusulas de trazabilidad ASTM F648 e ISO 13485 exigen una distribución de peso molecular consistente y captura electrónica de datos. [3] Administración de Alimentos y Medicamentos de EE. UU., “Reconocimiento de estándares de consenso para dispositivos médicos – ASTM F648”, fda.gov El Reglamento de Dispositivos Médicos de la Unión Europea 2017/745 obliga además a los procesadores a registrar cada punto de ajuste de temperatura y valor de par del husillo, acelerando los pedidos de extrusoras con espectroscopia de infrarrojo cercano en línea y paneles de control de calidad automatizados. Las simulaciones de gemelos digitales ofrecidas por proveedores japoneses y alemanes ayudan a los ingenieros a validar configuraciones de husillo sin consumir resina de grado médico, ahorrando miles de dólares por ejecución de calificación. Los usuarios finales médicos y de atención médica, que crecen a una CAGR del 8.19 %, eligen por lo tanto husillos corrotantes de diámetro medio que permiten cambios rápidos de fórmula con menos del 0.5 % de contaminación residual. El beneficio acumulado añade 0.9 puntos porcentuales al crecimiento general del mercado.
Crecimiento de las líneas de producción de filamentos de fabricación aditiva
Los ingenieros aeroespaciales y de instrumentación quirúrgica ahora extruyen polieteretercetona, polímero de cristal líquido y poliamida reforzada con fibra de carbono en filamentos de 1.75 mm con una precisión de diámetro de ±0.02 mm, lo que requiere unidades compactas de doble tornillo que alcanzan temperaturas de barril de 450 °C. Los diseños de rodillos planetarios de sobremesa proporcionan una superficie de transferencia de calor de cinco a diez veces mayor que los diámetros de tornillo equivalentes, lo que permite un procesamiento cuidadoso de polímeros especiales termosensibles. Los laboratorios de investigación valoran los tornillos intercambiables que facilitan ensayos en lotes pequeños de menos de 25 kg sin sacrificar la calidad de la dispersión, y la monitorización del par en la nube predice el desgaste antes de un fallo catastrófico, reduciendo así el tiempo de inactividad inesperado. A medida que la demanda de filamentos se amplía, pasando de la creación de prototipos a la producción en serie limitada, los proveedores de maquinaria que venden unidades de 5 a 50 kg-h obtienen nuevas fuentes de ingresos recurrentes de universidades, fabricantes contratados y centros de mantenimiento. Esta creciente base de clientes contribuye con un aumento de 0.6 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) prevista.
Impulso regulatorio para mandatos de contenido reciclado en Europa y América del Norte
Los programas de responsabilidad extendida del productor en Francia, Alemania y California penalizan los envases con contenido reciclado insuficiente, lo que desplaza inmediatamente la inversión de capital hacia líneas de doble tornillo capaces de desvolatilizar las escamas posconsumo hasta niveles volátiles de 50 ppm. Las mismas leyes prohíben ciertos aditivos fluorados, lo que obliga a los formuladores a desarrollar agentes deslizantes alternativos que toleran ventanas de procesamiento más estrechas, un cambio que favorece a las extrusoras con sistemas de calentamiento con zonas muy estrechas. Los grandes convertidores se protegen del riesgo regulatorio poniendo en marcha extrusoras de alimentación múltiple que pueden alternar entre flujos de resina virgen y recuperada sin largos cambios de tornillo, mientras que los recicladores de PET botella a botella adoptan sistemas llave en mano que integran la clasificación óptica, el lavado y la composición para una producción de 2,000 kg-h. Dado que se proponen mandatos similares en Canadá y varios estados de EE. UU., el impulso regulatorio produce el mayor aumento de la CAGR, de 1.4 puntos porcentuales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital y largo período de recuperación para compuestos multicomponentes | -0.7% | Global, agudo en América del Sur, Oriente Medio y África | Corto plazo (≤ 2 años) |
| Cuellos de botella en la cadena de suministro de aleaciones especiales para cilindros roscados | -0.5% | Global, con la oferta más limitada en Europa y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las materias primas para polímeros | -0.6% | Global | Corto plazo (≤ 2 años) |
| Brecha de habilidades en las líneas operativas impulsadas por la Industria 4.0 | -0.4% | Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital y largo período de recuperación para compuestos multicomponentes
Las líneas de doble tornillo totalmente automatizadas con alimentadores gravimétricos, puertos de llenado lateral y peletizadoras de filamentos oscilan entre 1.5 y 3.5 millones de dólares, una suma que presiona a los convertidores que operan con márgenes de EBITDA inferiores al 7 %. En Brasil, Turquía y Sudáfrica, las entidades crediticias comerciales clasifican la producción de compuestos plásticos como madura y de alto riesgo, exigiendo garantías que los procesadores más pequeños rara vez poseen, lo que alarga aún más la cola de financiación de proyectos. Algunos proveedores occidentales están implementando actualmente contratos piloto de equipos como servicio (EaaS) que agrupan maquinaria, mantenimiento y análisis por una cuota mensual, pero la adopción fuera de Norteamérica y Europa Occidental se mantiene por debajo del 5 % de las nuevas instalaciones. Sin crédito concesional, los convertidores prolongan la vida útil de los equipos de un solo tornillo, aplazando las actualizaciones incluso cuando el ahorro energético podría superar el 15 %. La consiguiente subinversión resta 0.7 puntos porcentuales a la CAGR global prevista.
Cuellos de botella en la cadena de suministro de aleaciones especiales para cilindros roscados
Los cañones bimetálicos resistentes al desgaste requieren cobalto y níquel, metales sujetos a perturbaciones geopolíticas en el suministro y restricciones a la exportación, lo que incrementa los sobreprecios de las aleaciones y extiende los plazos de entrega más allá de los nueve meses. Los fabricantes europeos y norteamericanos se enfrentan a límites de capacidad en los hornos de nitruración, lo que los obliga a priorizar los pedidos médicos y aeroespaciales sobre las líneas de productos básicos y crea conflictos de programación para los fabricantes de compuestos de nivel medio. Los productores de aleaciones asiáticos están aumentando la producción, pero los retrasos logísticos transfronterizos y los rigurosos protocolos de recalificación impiden una sustitución rápida. Los procesadores responden acumulando tornillos de repuesto, inmovilizando capital de trabajo que podría financiar ampliaciones de línea o software de gemelos digitales. La persistente escasez reduce otro 0.5 puntos porcentuales de la CAGR global.
Análisis de segmento
Por tipo de maquinaria: El liderazgo de los husillos gemelos se enfrenta al impulso de los rodillos planetarios
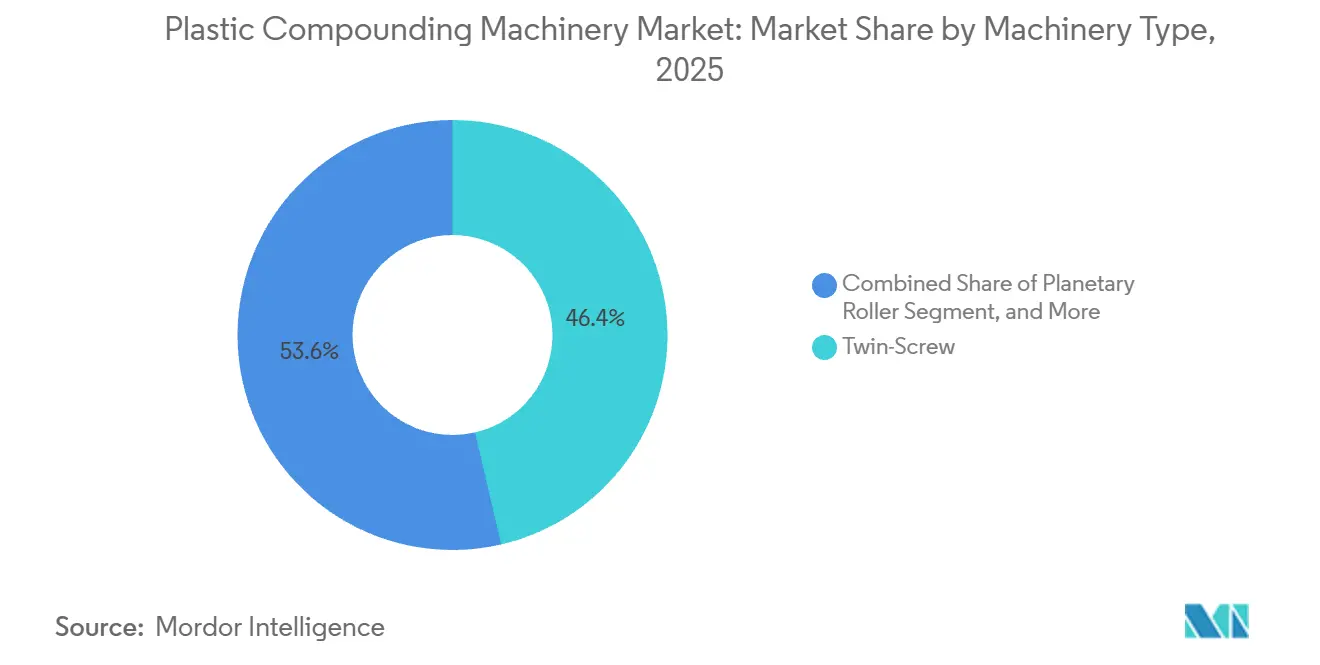
Las extrusoras de doble tornillo representaron el 46.37 % de la cuota de mercado en 2025, lo que subraya su versatilidad en mezclas de materias primas, plásticos de ingeniería y extrusión reactiva en todas las principales regiones del mercado de maquinaria para la fabricación de compuestos plásticos. Las versiones contrarrotativas dominan la extrusión de tubos y perfiles de PVC, mientras que los modelos corrotativos gestionan masterbatch de alto relleno, desvolatilización y compuestos de grado médico que deben cumplir estrictas normas de trazabilidad. La tecnología de rodillos planetarios es actualmente el nicho de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.23 % hasta 2031, ya que los productores de polímeros especiales necesitan entornos de bajo cizallamiento que eviten la degradación térmica y la decoloración. Los cilindros de rodillos modulares ofrecen superficies de cinco a diez veces mayores que las de sus equivalentes de doble tornillo, lo que garantiza bandas estrechas de temperatura de fusión incluso con rellenos ignífugos o conductores. A medida que los procesadores modernizan plantas abandonadas, los accesorios de mejora de alimentación y los módulos de bombas de engranajes ayudan a que los tornillos gemelos mantengan su relevancia, manteniendo así cadenas de pedidos saludables para proveedores europeos y japoneses establecidos.
La escalabilidad está impulsando la adopción gradual de sistemas de rodillos planetarios entre los fabricantes de compuestos por contrato, que deben demostrar la equivalencia del proceso desde la fase piloto hasta las ejecuciones a gran escala sin repetidas pruebas de validación. Los operadores pueden ampliar la longitud del cilindro o añadir husillos de rodillos adicionales en campo, alineando la capacidad instalada con la fluctuante demanda de los clientes y preservando la distribución del tiempo de residencia. Mientras tanto, las máquinas de un solo tornillo persisten en la disminución del concentrado de color de baja complejidad, donde la sensibilidad al precio supera al rendimiento de la mezcla, lo que indirectamente ancla los ingresos por servicios de la base instalada. Por lo tanto, la coexistencia de tres arquetipos principales de máquinas sustenta una jerarquía de equipos de varios niveles, reforzando una competencia moderadamente concentrada que, sin embargo, permite a los participantes regionales obtener contratos sensibles al precio. En conjunto, las diversas preferencias de maquinaria mantienen un crecimiento equilibrado en todos los rangos de rendimiento, aislando al mercado de maquinaria para compuestos de plásticos de las fuertes fluctuaciones cíclicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de aplicación: el segmento de plásticos domina el volumen mientras que la especialización en masterbatch se acelera
Las aplicaciones de plástico generaron el 39.69 % de la cuota de mercado en 2025 y se proyecta que se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 7.82 % durante el período de pronóstico, lo que las convierte en el mayor nodo de demanda individual dentro del mercado de maquinaria para la fabricación de compuestos plásticos. Las formulaciones de resinas de ingeniería para piezas ligeras de automoción, los grados ignífugos para electrónica de consumo y las poliamidas de origen biológico para envases de alta calidad requieren tornillos dobles de alto par equipados con secciones de desgasificación avanzadas. La producción de masterbatch, un subsector clave, depende cada vez más de la dosificación gravimétrica para limitar el historial térmico del pigmento y garantizar desviaciones de color delta-E inferiores a 0.5, protegiendo así la estética de la marca. Las líneas de polímeros especiales diseñadas para polímeros de cristal líquido o polieteretercetona integran purga de gas inerte y tornillos segmentados con un volumen libre mínimo, lo que previene el daño oxidativo durante largos tiempos de residencia. Los proveedores que combinan sensores de par conectados a la nube y programas de limpieza automatizados suelen obtener contratos de servicio que equivalen al 8 %-10 % del valor original de la máquina durante cinco años.
Los compuestos para pisos que contienen más de un 60% de relleno de carbonato de calcio utilizan unidades de doble tornillo contrarrotativo o de rodillos planetarios equipadas con revestimientos cromados para gestionar el desgaste abrasivo, manteniendo al mismo tiempo una producción superior a 1,500 kg·h. Las regulaciones europeas de eficiencia en la construcción estimulan aún más la demanda de perfiles rígidos de PVC para ventanas y cubiertas de compuestos de madera y plástico, lo que consolida los ciclos de reemplazo de equipos. El revestimiento de cables, los clips para debajo del capó de automóviles y los conectores de antena 5G representan subnichos diversos pero duraderos que protegen las ventas totales de las fuertes caídas en cualquier mercado final. La amplitud de aplicaciones obliga a los fabricantes de maquinaria a mantener extensas bibliotecas de elementos de tornillo, lo que eleva las barreras de propiedad intelectual que desalientan las imitaciones de bajo costo. A medida que los convertidores buscan flexibilidad en las recetas y tiempos de campaña cortos, los proveedores capaces de garantizar menos de 20 minutos entre cambios de color aumentan su participación en el mercado de maquinaria para compuestos plásticos.
Por industria de usuario final: el embalaje domina, la medicina y la atención sanitaria se aceleran
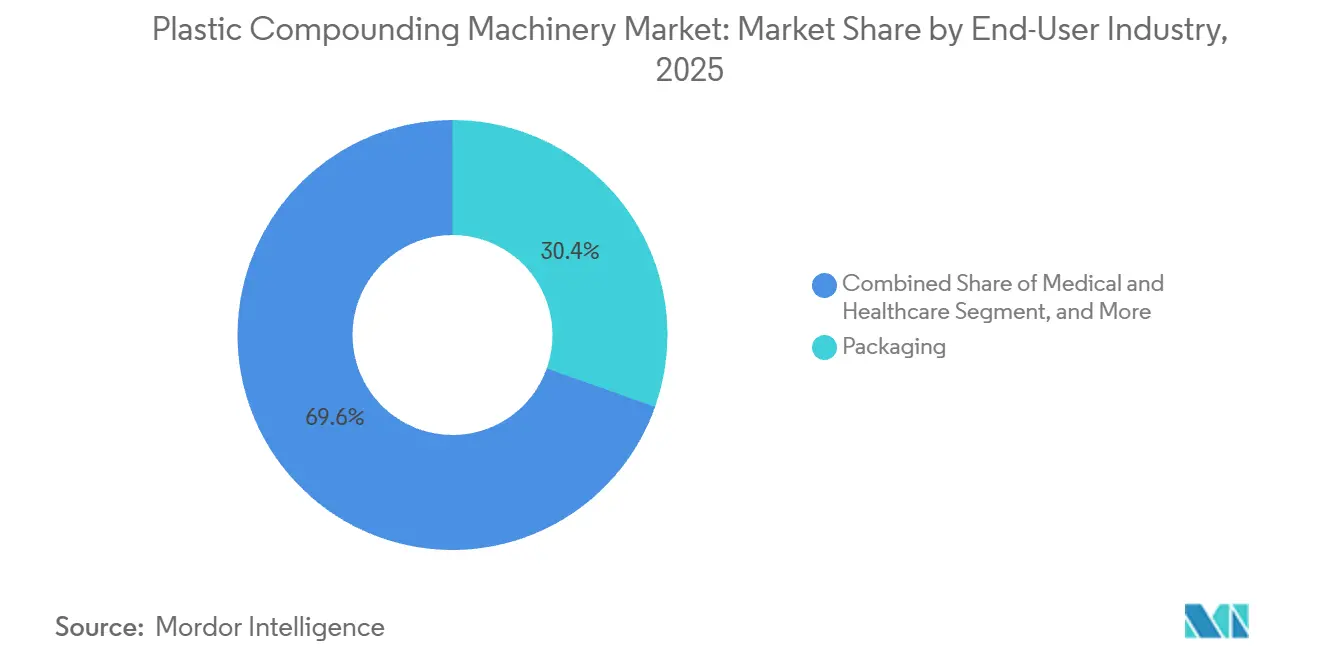
El sector de envases mantuvo una cuota de mercado del 30.42 % en 2025, gracias a los altos volúmenes de películas, botellas y bandejas termoformadas, que exigen mejoras continuas para gestionar los flujos de resina recuperada sin pérdida de capacidad. Sin embargo, los procesadores médicos y sanitarios se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 8.19 %, a medida que el envejecimiento global impulsa el consumo de implantes ortopédicos e instrumental quirúrgico, que deben cumplir las pruebas de biocompatibilidad de la norma ISO 10993. La construcción muestra un renovado impulso en Asia-Pacífico y Oriente Medio, donde el crecimiento de la infraestructura urbana impulsa la demanda de tuberías y perfiles de cloruro de polivinilo, lo que refuerza las modernizaciones de doble tornillo adaptadas a formulaciones con alto contenido de relleno.
El crecimiento de los compuestos automotrices está directamente vinculado a la electrificación, ya que las carcasas de baterías de polímero, los espaciadores de celdas y las almohadillas de gestión térmica reemplazan a las piezas metálicas más pesadas. Los gerentes de planta especifican cada vez más sistemas de doble tornillo con alimentación múltiple que alternan entre poliamida ignífuga, polipropileno conductor y policarbonato rico en materiales reciclados sin necesidad de reconstrucciones exhaustivas de los tornillos, lo que reduce los inventarios y el tiempo de inactividad. Los fabricantes de electrónica adquieren simultáneamente unidades de rodillos planetarios y de doble tornillo de alta temperatura que componen grados de polímero de cristal líquido para conectores de ondas milimétricas, combinando constantes dieléctricas ajustadas con estabilidad mecánica. Los usuarios finales de productos químicos, principalmente líneas de I+D cautivas dentro de los productores de resinas, solicitan sistemas de doble tornillo más pequeños equipados con múltiples puertos de llenado lateral y microalimentadores que manejan nanocargas y modificadores reactivos. Esta fragmentación entre los distintos sectores de usuarios estabiliza la demanda a largo plazo y equilibra aún más el mercado de maquinaria para la fabricación de compuestos de plásticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de maquinaria para la composición de plásticos en la región Asia-Pacífico
Asia-Pacífico generó el 40.43 % de la cuota de mercado en 2025, y se prevé que la región crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.79 % hasta 2031, a medida que la penetración de resinas compuestas en China se acerca al 50 % del consumo total de plásticos. Provincias chinas como Jiangsu y Guangdong albergan clústeres de compuestos multilínea que se benefician de incentivos estatales, disponibilidad de resina a granel y proximidad a centros de electrónica y automoción. La asignación de 30 000 millones de yenes (199.5 millones de dólares) a fondos de reciclaje de Japón acelera la sustitución de las extrusoras monohusillo antiguas por modelos corrotativos equipados con barriles de doble ventilación para el procesamiento de escamas recicladas. India y los países del Sudeste Asiático aprovechan las plataformas de exportación sin aranceles para atraer inversiones en el sector de la distribución, lo que amplía la demanda regional de extrusoras de rendimiento medio capaces de gestionar cambios de color frecuentes y cargas moderadas de resina reciclada.
Mercado europeo de maquinaria para la composición de plásticos
Los pedidos de equipos en Europa siguen la implementación del Reglamento (UE) 2025/40, que impone umbrales de contenido reciclado del 30 % al 65 % y prohíbe determinados aditivos fluorados en envases destinados al contacto con alimentos. Alemania e Italia siguen siendo bastiones en la fabricación de maquinaria que exportan unidades de rodillos planetarios y de doble husillo de alto par a todo el mundo, mientras que Francia, España y los Países Bajos priorizan la modernización de unidades de doble husillo equipadas con sistemas avanzados de filtración de material fundido. El Reino Unido disfruta brevemente de menores costes de cumplimiento gracias al aplazamiento de las tasas de responsabilidad extendida del productor, lo que ofrece a los transformadores nacionales un margen temporal de inversión de capital antes de alinearse con las normas continentales. Los procesadores de Europa del Este se modernizan gradualmente, equilibrando los costes de los equipos denominados en euros con la volatilidad del precio de la resina en el país y la escasa disponibilidad de mano de obra.
El mercado de maquinaria para la composición de plásticos en América y Oriente Medio y África
América del Norte se beneficia de la abundancia de materias primas basadas en etano y de una cadena petroquímica estrechamente integrada. Sin embargo, las frecuentes perturbaciones climáticas en la costa del Golfo y los eventos de fuerza mayor generan incertidumbre en el suministro de resina. Las empresas productoras de compuestos estadounidenses cubren el riesgo distribuyendo su capacidad entre los corredores del Medio Oeste y el Sudeste, impulsando los pedidos de máquinas modulares de doble tornillo que pueden reubicarse según sea necesario. Las plantas canadienses y mexicanas, ancladas en las protecciones comerciales del T-MEC, adquieren sistemas de gama media para atender a los trasplantes automotrices que exigen cambios de color rápidos y trazabilidad. América del Sur, Oriente Medio y África, en conjunto, siguen siendo mercados más pequeños, limitados por los elevados costes de financiación y la volatilidad cambiaria. Si bien la demanda brasileña de películas agrícolas, la diversificación de la industria saudí y los proyectos sudafricanos de componentes automotrices crean focos locales que favorecen los paquetes chinos de doble tornillo de menor coste. En general, la diversificación geográfica ayuda a suavizar las fluctuaciones de los ingresos totales del mercado, lo que refuerza una trayectoria de crecimiento estable a medio plazo para el mercado de maquinaria para la producción de compuestos plásticos.
Panorama competitivo
Los fabricantes de equipos originales europeos, japoneses y norteamericanos captan aproximadamente entre el 60 % y el 70 % de los ingresos globales, lo que sustenta un nivel de concentración moderado que aún deja espacio para competidores regionales. Coperion, KraussMaffei y Leistritz aprovechan bibliotecas patentadas de elementos de tornillo, centros de servicio globales y décadas de datos de validación para dominar nichos de alto margen en el sector médico y de polímeros especiales, donde la documentación de control de cambios dificulta el cambio. Kobe Steel y The Japan Steel Works se centran en clientes de Asia-Pacífico que necesitan tornillos gemelos corrotantes de gran diámetro optimizados para piezas automotrices reforzadas con fibra de vidrio, complementados con suites de mantenimiento predictivo basadas en IA que prometen reducciones del 15 % al 20 % en tiempos de inactividad no planificados.
Nordson y Bühler se diferencian mediante equipos de refinación, como bombas de engranajes y recicladoras integradas de PET, que integran la extrusión, el lavado, la filtración de material fundido y la peletización en paquetes llave en mano que acortan los plazos de los proyectos para los convertidores que se enfrentan a las estrictas leyes de contenido reciclado. Fabricantes chinos como Useon y Nanjing Giant ofrecen sistemas de doble tornillo con precios entre un 30 % y un 40 % inferiores a los de referencia europeos, lo que permite captar aplicaciones de productos básicos sensibles al precio, mientras que empresas indias como Welset Plast Extrusions consiguen pedidos nacionales gracias a la logística local de repuestos. Los obstáculos para la certificación ISO 13485 para maquinaria médica, el marcado de seguridad CE para las ventas en Europa y el listado UL para las instalaciones en Norteamérica limitan la penetración de las empresas de bajo coste en los segmentos regulados.
Un tercer nivel competitivo está surgiendo en torno a las soluciones descentralizadas de compuestos para plantas de baterías de vehículos eléctricos y productores de filamentos de fabricación aditiva. Los proveedores comercializan ahora máquinas compactas de doble tornillo montadas sobre patines con rendimientos inferiores a 150 kg·h que caben en las naves de montaje de baterías, lo que permite la composición en tiempo real de carcasas de polipropileno con rellenos ignífugos. Las extrusoras modulares de sobremesa que prestan servicios a instituciones de investigación integran secciones de barril listas para usar, recuperación de recetas con pantalla táctil y exportación de datos a la nube, lo que genera nuevas oportunidades de servicios recurrentes. Se espera que en los próximos cinco años, los fabricantes que ofrecen modelado de gemelos digitales, paquetes de diagnóstico remoto y contratos de leasing superen a sus competidores que dependen exclusivamente de la venta de hardware convencional, lo que segmentará aún más el panorama competitivo del mercado de maquinaria para compuestos de plásticos.
Líderes de la industria de maquinaria para la composición de plásticos
Coperion GmbH
CPM Extricom Extrusión GmbH
Corporación Farrel
acero de kobe, ltd.
ICMA San Giorgio SpA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Kobe Steel completó las pruebas de aceptación de fábrica de una extrusora de doble tornillo de 96 mm con un software de recomendación de configuración de tornillo basado en IA para una empresa de compuestos automotrices de Indonesia, lo que marca la primera implementación comercial del sistema fuera de Japón.
- Octubre de 2025: Coperion presentó en K 2025 la extrusora modular de doble tornillo ZSK Mc18, que integra tecnología de mejora de alimentación que aumenta el rendimiento entre un 15 % y un 20 % sin aumentar el diámetro del barril.
- Octubre de 2025: Nordson presentó las bombas de engranajes BKG blueflux, que ofrecen una fluctuación de la presión de fusión un 50 % menor en líneas modernizadas de tornillo simple y doble tornillo.
- Octubre de 2025: Bühler lanzó el sistema de reciclaje de PET botella a botella Polytrack, que integra clasificación óptica, lavado y composición de doble tornillo con una capacidad de 2,000 kg h.
Alcance del informe sobre el mercado mundial de maquinaria para la composición de plásticos
El estudio del mercado de maquinaria para compuestos plásticos abarca un análisis en profundidad de los equipos utilizados para mezclar polímeros con aditivos, rellenos y colorantes para producir compuestos plásticos personalizados.
El informe de mercado de maquinaria para la fabricación de compuestos plásticos está segmentado por tipo de maquinaria (monotornillo, doble tornillo, rodillos planetarios y otros tipos de maquinaria), tipo de aplicación (plásticos, producción de masterbatch, polímeros especiales, compuestos para pisos y otros tipos de aplicación), sector de usuario final (embalaje, construcción e infraestructura, medicina y salud, automoción, electrónica, productos químicos y otros sectores de usuario final) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se ofrecen en términos de valor (USD).
| Tornillo simple | |
| Tornillo doble | Tornillo doble corrotante |
| Tornillo doble contrarrotativo | |
| Rodillo planetario | |
| Otros tipos de maquinaria |
| Plásticos |
| Producción de masterbatch |
| Polímeros especiales |
| Compuestos para pisos |
| Otros tipos de aplicaciones |
| Embalaje |
| Construcción e Infraestructura |
| Médico y sanitario |
| Motorium |
| Electrónica |
| Productos químicos |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de maquinaria | Tornillo simple | ||
| Tornillo doble | Tornillo doble corrotante | ||
| Tornillo doble contrarrotativo | |||
| Rodillo planetario | |||
| Otros tipos de maquinaria | |||
| Por tipo de aplicación | Plásticos | ||
| Producción de masterbatch | |||
| Polímeros especiales | |||
| Compuestos para pisos | |||
| Otros tipos de aplicaciones | |||
| Por industria del usuario final | Embalaje | ||
| Construcción e Infraestructura | |||
| Médico y sanitario | |||
| Motorium | |||
| Electrónica | |||
| Productos químicos | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuántos ingresos generarán los proveedores de equipos para la fabricación de compuestos plásticos en 2031?
Se proyecta que las ventas combinadas alcancen los USD 13.09 millones, con un crecimiento anual compuesto del 6.73 % entre 2026 y 2031.
¿Qué tipo de maquinaria lidera las instalaciones actuales?
Las extrusoras de doble tornillo representan el 46.37 % de los ingresos mundiales de 2025 debido a su inigualable versatilidad de mezcla.
¿Qué sector de usuarios finales se está expandiendo más rápidamente?
Los procesadores médicos y de atención médica muestran una CAGR del 8.19 % a medida que los reguladores exigen compuestos validados y rastreables.
¿Por qué Asia-Pacífico es el mayor comprador regional?
El cambio de China hacia plásticos modificados y los incentivos de reciclaje de Japón impulsan una CAGR regional del 7.79%.
¿Cuál es el factor principal que impide que los pequeños convertidores se actualicen?
Los altos gastos de capital y los períodos de recuperación de la inversión de cuatro a seis años desalientan la inversión en líneas de doble tornillo con múltiples componentes.


