

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
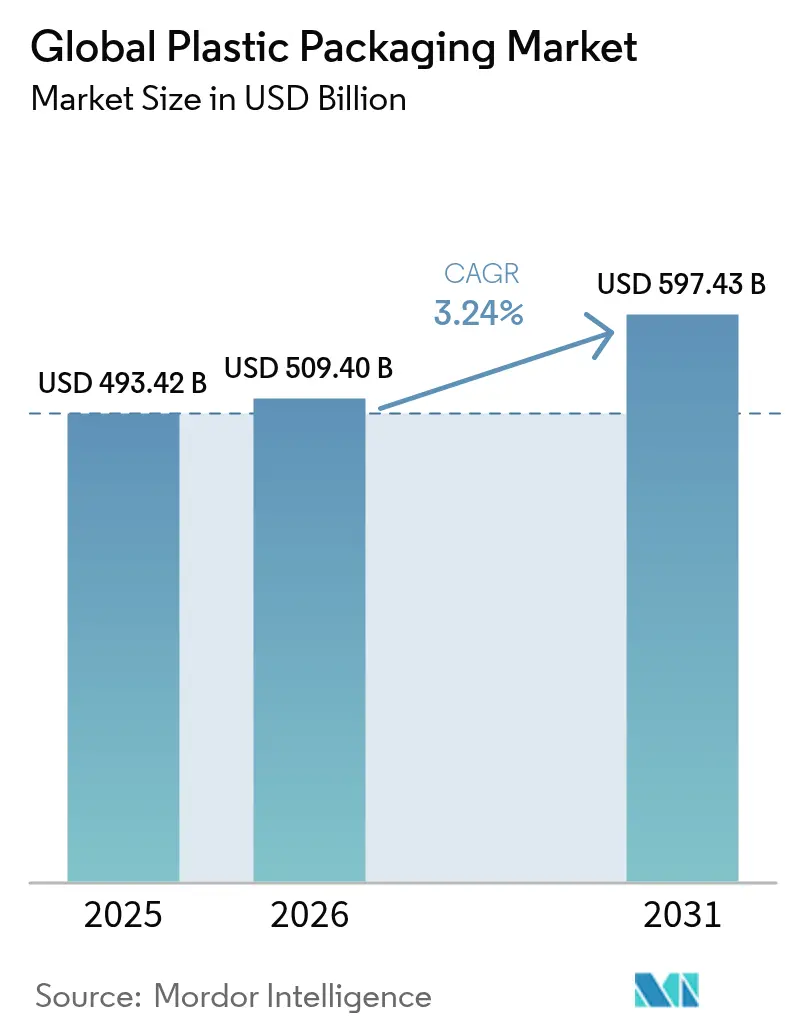
| Tamaño del mercado (2026) | USD 509.4 mil millones |
| Tamaño del mercado (2031) | USD 597.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.24% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
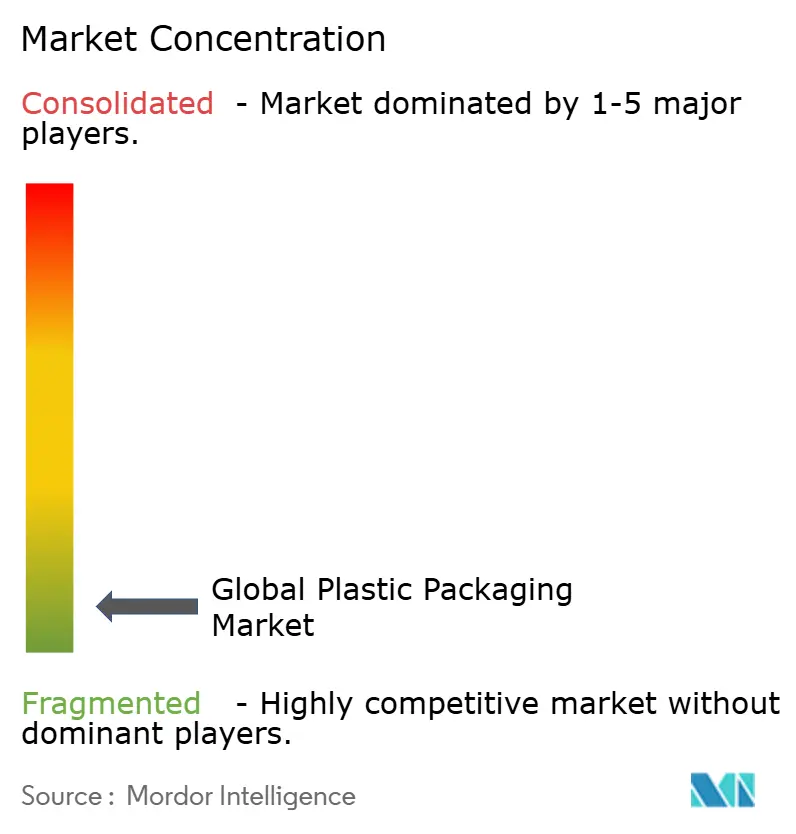
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado global de envases de plástico por Mordor Intelligence
El tamaño del mercado de envases de plástico en 2026 se estima en 509.4 millones de dólares, creciendo desde el valor de 2025 de 493.42 millones de dólares, con proyecciones para 2031 de 597.43 millones de dólares, con un crecimiento del 3.24 % CAGR entre 2026 y 2031. La robusta actividad del comercio electrónico, el creciente consumo de alimentos preparados y las ventajas competitivas en costos sobre sustratos alternativos sustentan una demanda sostenida, incluso a medida que se intensifica el escrutinio regulatorio. Los operadores tradicionales capaces de financiar líneas de reciclaje químico, rediseñar envases para las normas de tapas atadas y cumplir con los altos umbrales de contenido reciclado aseguran un aislamiento competitivo, mientras que los convertidores más pequeños se enfrentan a costos de cumplimiento crecientes. Al mismo tiempo, la inflación logística eleva la propuesta de valor de los formatos flexibles y ligeros que reducen las facturas de transporte, fortaleciendo los contratos con proveedores en los canales de comercio electrónico, alimentación y atención médica. La consolidación se acelera a medida que la escala se convierte en un prerrequisito para financiar I+D avanzado y acuerdos de suministro de circuito cerrado.
Conclusiones clave del informe
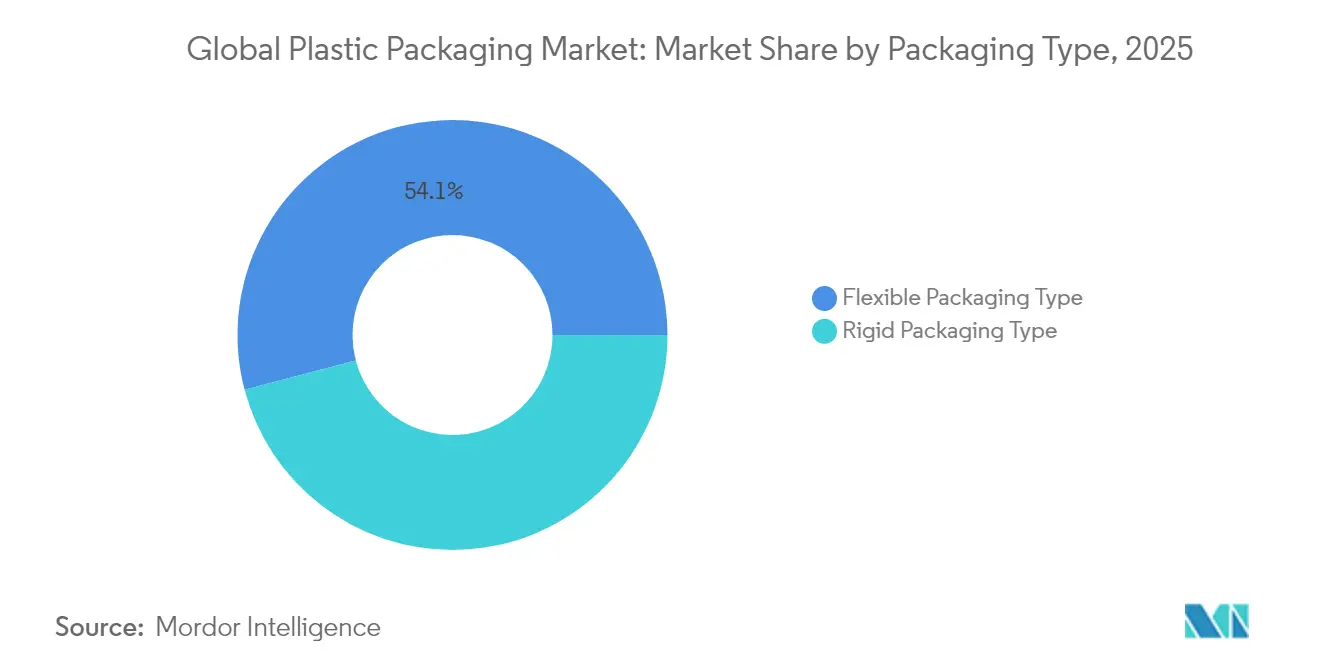
- Por tipo de embalaje, los formatos flexibles lideraron con una participación de ingresos del 54.10 % en 2025; el segmento también es el de más rápido crecimiento con una CAGR del 4.41 % hasta 2031.
- Por material, el polietileno representó el 41.85% de la cuota de mercado de envases de plástico en 2025, pero el polipropileno registra la CAGR proyectada más alta, un 5.55% hasta 2031.
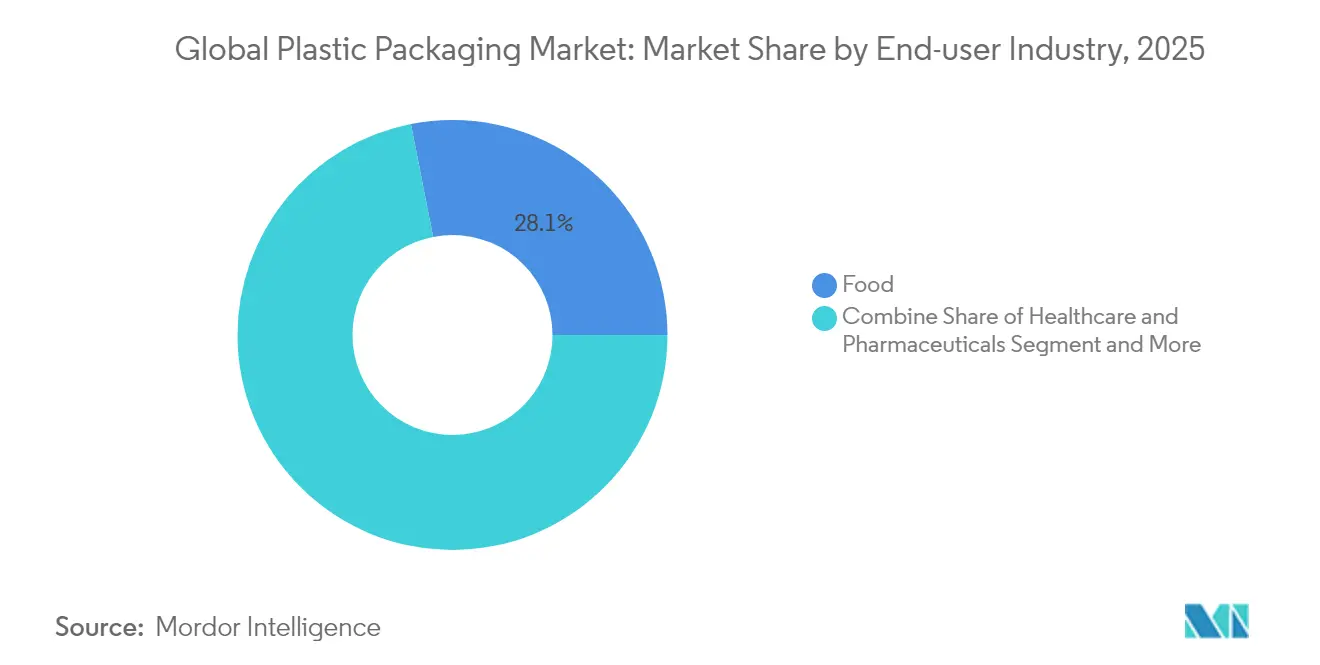
- Por industria de usuario final, los alimentos representaron el 28.10 % del tamaño del mercado de envases de plástico en 2025, mientras que se prevé que la atención médica y los productos farmacéuticos se expandan a una CAGR del 6.29 % hasta 2031.
- Por canal de distribución, las ventas directas capturaron el 64.70% del tamaño del mercado de envases de plástico en 2025, mientras que los canales indirectos avanzan a una CAGR del 4.64% hasta 2031.
- A nivel regional, Asia-Pacífico representó el 40.80 % de los ingresos globales en 2025 y está creciendo a una CAGR del 6.78 %, superando a todas las demás geografías.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envases de plástico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El auge del comercio electrónico exige paquetes de última milla duraderos | + 0.8% | Global, más fuerte en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Aumento del consumo de alimentos y bebidas preparadas | + 0.6% | Global, más fuerte en los mercados emergentes | Largo plazo (≥ 4 años) |
| Rendimiento competitivo en relación calidad-precio frente a sustratos alternativos | + 0.4% | Mercados globales, especialmente sensibles a los costes | Corto plazo (≤ 2 años) |
| Ampliación de la infraestructura de reciclaje químico | + 0.5% | América del Norte y la UE, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Cambio a películas monomateriales para el cumplimiento de la EPR | + 0.3% | Núcleo de la UE, repercusión en los mercados desarrollados | Mediano plazo (2-4 años) |
| La norma de la UE sobre tapones atados impulsa el volumen de cierres especiales | + 0.2% | Primaria en la UE, adopción en expansión | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El auge del comercio electrónico exige paquetes duraderos de última milla
Los modelos de entrega de última milla exponen los paquetes a múltiples eventos de manipulación y facturación por peso dimensional, lo que impulsa a los propietarios de marcas a preferir películas, bolsas y sobres que reducen el espacio vacío hasta en un 75% en comparación con las alternativas rígidas. El protocolo de embalaje sin frustraciones de Amazon, que ahora cubre más de 300,000 SKU, define las especificaciones de facto de la industria e impulsa a las pymes vendedoras hacia soluciones de polietileno y polipropileno que cumplen con las normas. Las líneas de clasificación automatizadas requieren construcciones monomaterial que resistan la detección óptica; los paquetes de materiales mixtos corren el riesgo de rechazo y costosas repeticiones. Una reducción del 15% en el volumen del paquete se traduce en un 12% menos de gastos de transporte, lo que compensa con creces el 8-10% de prima de material para películas flexibles de alto rendimiento. Los flexibles con revestimiento de barrera también extienden la protección a la electrónica y los productos farmacéuticos sensibles a la temperatura, ampliando los segmentos abordables más allá de la alimentación.
Aumento del consumo de alimentos y bebidas de conveniencia
La urbanización, los hogares más pequeños y las jornadas laborales más largas impulsan la demanda de comidas individuales de larga duración. La adopción de alimentos procesados entre los consumidores urbanos aumentó un 8.2 % interanual en 2024, el aumento más rápido registrado. [1] Departamento de Agricultura de EE. UU., “Perspectivas de verduras y legumbres, abril de 2024”, usda.gov Los envases flexibles multicapa que combinan barreras de oxígeno y humedad, además de compatibilidad con microondas, superan a las opciones basadas en papel en cuanto a vida útil y seguridad. Los innovadores de bebidas añaden cierres atados y características a prueba de manipulaciones, absorbiendo entre 0.02 y 0.04 EUR adicionales por unidad en el coste de fabricación para evitar sanciones regulatorias. [2] Grupo ALPLA, “Tapa atadas”, alpla.com Los envases de larga duración permiten a las marcas de lácteos y zumos llegar a zonas rurales que carecen de cadenas de frío, consolidando aún más el dominio de los envases flexibles en los mercados emergentes.
Rendimiento competitivo en relación con los costos frente a sustratos alternativos
Incluso después de la inflación de resina, los envases de plástico conservan una ventaja de entre el 25 % y el 40 % en el coste del material sobre los sustitutos de papel y pesan entre 3 y 5 veces menos, lo que se traduce en un ahorro logístico considerable. Las propiedades superiores del plástico como barrera contra el oxígeno y la humedad prolongan la vida útil de los alimentos entre un 40 % y un 60 %, lo que reduce las emisiones de gases de efecto invernadero generadas por el deterioro. El vidrio genera entre un 200 % y un 300 % más de costes de transporte y pérdidas por rotura, mientras que el metal ofrece una rentabilidad favorable, principalmente en latas de bebidas, donde el reciclaje de circuito cerrado está bien establecido. Los impuestos al carbono tendrían que superar los 100 USD t/CO₂e para cambiar significativamente la curva de costes a favor del papel, un umbral poco probable a corto plazo.
Ampliación de la infraestructura de reciclaje químico
LyondellBasell y ExxonMobil han comprometido conjuntamente más de 245 millones de dólares estadounidenses para plantas de reciclaje avanzado en Alemania y Texas que producirán polímeros de grado virgen a partir de residuos posconsumo. Estos proyectos abordan los límites del reciclaje mecánico, produciendo materia prima apta para aplicaciones alimentarias con contenido 100 % reciclado. Los pioneros negocian un suministro preferencial de resina con descuentos del 10 % al 15 % respecto a la materia prima y aseguran contratos de marca a largo plazo. La concentración de empresas cerca de centros petroquímicos reduce los costos logísticos de la materia prima, lo que refuerza las ventajas de producción regional.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones e impuestos globales sobre los plásticos de un solo uso | –0.7% | Global, con intensidad variable según la región | Mediano plazo (2-4 años) |
| Precios volátiles de las materias primas petroquímicas | –0.5% | Los mercados globales sensibles a los costos son los más expuestos | Corto plazo (≤ 2 años) |
| Los propietarios de marcas están adoptando productos flexibles basados en papel | –0.3% | Mercados desarrollados, enfoque en bienes de consumo | Mediano plazo (2-4 años) |
| Los modelos de recarga/reutilización canibalizan el crecimiento del volumen | –0.2% | Mercados urbanos de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibiciones e impuestos globales a los plásticos de un solo uso
Las prohibiciones de bolsas en California, la prohibición de toallitas húmedas en el Reino Unido y las restricciones EPS en Australia Meridional eliminan categorías enteras de productos prácticamente de la noche a la mañana. La aplicación de estas medidas incluye restricciones a la importación y multas severas, lo que impulsa reformulaciones de emergencia y gastos de capital. Estudios académicos sobre las prohibiciones de bolsas propuestas en Ghana estiman pérdidas semanales de ingresos fiscales de USD 0.34 millones, lo que pone de relieve repercusiones económicas más amplias. Las multinacionales se enfrentan a definiciones divergentes de "un solo uso" en distintas jurisdicciones, lo que complica la armonización global de SKU. A medida que los legisladores amplían el alcance más allá de los artículos desechables obvios, surgen riesgos adicionales de volumen para los formatos de servicios de alimentación y envasado secundario.
Precios volátiles de las materias primas petroleras
Los precios contractuales del polietileno y el polipropileno se dispararon entre 4 y 5 centavos por libra a principios de 2025 en medio de tensiones geopolíticas y paradas de refinería. Los convertidores estadounidenses con contratos a precio fijo absorbieron la erosión de los márgenes, mientras que los compradores al contado aplazaron las compras, lo que exacerbó la volatilidad. Los aranceles propuestos del 15 % sobre las materias primas de Oriente Medio podrían inflar los costos de la resina estadounidense entre un 12 % y un 20 %, impulsando la sustitución por grados reciclados donde la calidad lo permita. Los convertidores más pequeños que carecen de cobertura o de un suministro cautivo de resina se enfrentan a tensiones de capital circulante, lo que acelera la consolidación del sector.
Análisis de segmento
Por tipo de embalaje: El dominio flexible se acelera
Los formatos flexibles representaron el 54.10 % de las ventas en 2025 y se prevé un crecimiento anual del 4.41 % hasta 2031, expandiendo el mercado de envases de plástico a un ritmo mucho mayor que las alternativas rígidas. La inflación del precio del combustible y las tarifas de flete basadas en el peso dimensional refuerzan una migración estructural hacia bolsas, sobres y películas de envoltura que reducen los costes logísticos de salida. Las películas y los envoltorios cobran mayor impulso a medida que los convertidores implementan opciones monomaterial que cumplen con los marcos de EPR sin comprometer la vida útil. Las botellas, frascos y bandejas rígidas siguen siendo indispensables donde la estructura o la presencia premium en el anaquel son primordiales; sin embargo, su participación disminuye gradualmente a medida que las cremalleras resellables, las boquillas y los formatos verticales erosionan las ventajas históricas de sus características. Los proveedores integrados que ofrecen ambos formatos se aseguran una mayor participación en el mercado a medida que las marcas optimizan sus bases de proveedores.
Los subsegmentos de envases rígidos se enfrentan a presiones de margen cuando los picos de resina superan la capacidad de paso, mientras que los envases flexibles mitigan su exposición gracias a un menor peso unitario. Los sustitutos de vidrio y metal siguen siendo nicho, limitados a bebidas y alimentos enlatados. Los fabricantes de bandejas mantienen su relevancia en los canales de restauración, donde las características aptas para horno o microondas exigen un precio superior. En general, el doble liderazgo de los envases flexibles en volumen y crecimiento consolida su papel central como impulsores del mercado de envases de plástico en el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: el polipropileno mejora el rendimiento
Si bien el polietileno representó el 41.85 % del mercado de envases de plástico en 2025, la superior tasa de crecimiento anual compuesta (TCAC) del 5.55 % del polipropileno lo posiciona como la familia de resinas de mayor crecimiento. La mayor resistencia al calor, la mayor transparencia y la mejor integridad del sellado del PP facilitan soluciones monomaterial que cumplen con los requisitos de reciclabilidad, a la vez que protegen la seguridad alimentaria. El PET protege su posición dominante en el sector de las bebidas gracias a los circuitos de reciclaje botella a botella establecidos; sin embargo, las limitaciones del reciclaje mecánico limitan el contenido reciclado sin costosas ampliaciones de la capacidad de reciclaje químico. El PVC, el poliestireno y otros estirénicos retroceden debido a las estrictas normas ambientales y la deselección de marcas, lo que abre espacio para nichos de copolímeros de origen biológico y especiales.
La economía del reciclaje químico favorece aún más las resinas con vías de despolimerización estables; por lo tanto, el PET y el PP atraen mayor inversión de capital, mientras que los proyectos de PS y PVC tienen dificultades para superar los obstáculos de inversión. Los proveedores de resinas se diferencian mediante equipos de ingeniería de aplicaciones que guían a los convertidores durante las transiciones de materiales, un servicio muy valorado en medio de la evolución de los marcos de EPR y las normas de la FDA sobre contacto con alimentos.
Por industria de usuario final: la atención médica lidera el crecimiento
La alimentación mantuvo una cuota dominante del 28.10 % del mercado de envases de plástico en 2025, aunque los sectores sanitario y farmacéutico dominan las tablas de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 6.29 % hasta 2031. El envejecimiento de la población, el aumento de los tratamientos farmacológicos para enfermedades crónicas y los requisitos de la cadena de frío en el sector biotecnológico elevan la demanda de blísteres, bolsas intravenosas y jeringas precargadas con estrictas especificaciones de esterilidad y barrera. Los ciclos de aprobación regulatoria consolidan los materiales y proveedores existentes, lo que permite precios premium que compensan la inflación de las resinas. Los envases de bebidas siguen en volumen a los de alimentos, pero aseguran un aumento de márgenes mediante cierres especiales y formatos para llevar. Los cosméticos y el cuidado personal se mantienen estables, ya que la premiumización permite la repercusión de los mayores costes de los materiales.
Los usuarios industriales, como los de la electrónica y la automoción, representan nichos de mercado donde las propiedades electrostáticas y de resistencia química justifican mezclas de resinas especializadas. En todos los sectores, la creación de valor se centra en el volumen y el rendimiento técnico, favoreciendo a los proveedores con un profundo conocimiento de las aplicaciones y apoyo en asuntos regulatorios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Canal de Distribución: Venta Directa Mantener el Control
Los contratos directos entre productores de resina o grandes convertidores y propietarios de marcas representaron el 64.70 % de la facturación de 2025. Los complejos requisitos regulatorios, de barreras y de reciclabilidad exigen una estrecha colaboración en el diseño de envases y la selección de resinas, lo que refuerza la interacción directa. Sin embargo, los distribuidores crecen más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.64 %, al integrar la demanda de las pymes convertidoras y atender a mercados emergentes donde los fabricantes carecen de presencia local. Las plataformas digitales difuminan los canales de distribución, lo que permite a los fabricantes llegar a pequeños compradores en línea y externalizar el proceso de distribución.
Los enfoques omnicanal cobran impulso a medida que los proveedores consolidados racionalizan sus recursos de ventas tras la fusión, recurriendo cada vez más a los distribuidores para alcanzar su alcance geográfico. El servicio técnico sigue siendo el factor diferenciador de la venta directa, especialmente para las cuentas farmacéuticas y de seguridad alimentaria cruciales. En respuesta, los distribuidores invierten en centros de desarrollo de aplicaciones para evitar la comoditización.
Análisis geográfico
Mercado de envases de plástico en Asia-Pacífico
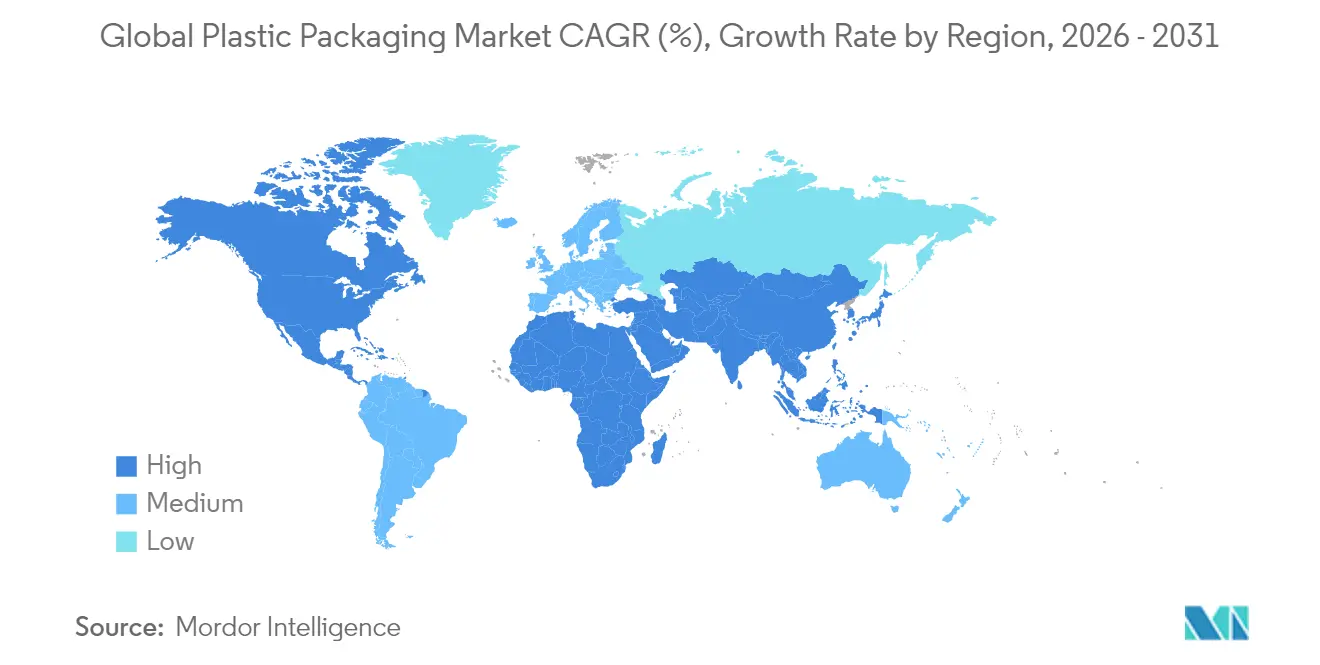
Asia-Pacífico controló el 40.80 % de los ingresos globales en 2025 y se expande a una tasa de crecimiento anual compuesta (TCAC) del 6.78 %, lo que la convierte en el motor indiscutible del crecimiento del mercado de envases de plástico. China representa la mayor parte, aunque las normas más estrictas para la importación de residuos y los compromisos de neutralidad de carbono obligan a los productores locales a invertir en capacidad de reciclaje. India, Vietnam e Indonesia registran aumentos de volumen de dos dígitos a medida que se profundiza la penetración del comercio minorista organizado y el comercio electrónico. La volatilidad monetaria y la geopolítica impulsan a las multinacionales a diversificar su abastecimiento en los países de la ASEAN, reduciendo así la dependencia excesiva de un solo país.
Mercado de envases de plástico de América del Norte
Norteamérica muestra una expansión constante de un dígito medio, impulsada por la demanda farmacéutica, la logística de productos frescos y el desarrollo de centros de reciclaje avanzados. La legislación estatal sobre residuos plásticos añade complejidad, pero al mismo tiempo abre oportunidades para innovadores en el reciclaje y el uso de materiales monomateriales. El próximo marco nacional de REP de Canadá acelera la transición hacia envases reciclables, fomentando las colaboraciones transfronterizas.
Mercado de envases de plástico de Europa
Europa, epicentro de los mandatos de EPR y de tapas ancladas, experimenta un modesto crecimiento de valor, pero ejerce una enorme influencia en los estándares globales de diseño. Los elevados costes laborales y energéticos incentivan la automatización de procesos y la reducción del peso de la resina, mientras que los organismos reguladores imponen límites de contenido reciclado que impulsan las inversiones en reciclaje químico. Los convertidores de Europa del Este se ven atraídos por proyectos de relocalización, ya que las marcas buscan proximidad regional sin la base de costes de Europa Occidental, lo que impulsa la entrada de capital a Polonia y Hungría.
Mercado de envases de plástico en Latinoamérica y Oriente Medio y África
América Latina, Oriente Medio y África se quedan atrás en participación, pero registran focos de rápida expansión. Brasil se beneficia de las exportaciones agroalimentarias que requieren envases de barrera, mientras que los países del CCG aprovechan la integración petroquímica para exportar resina a precios competitivos. Los mercados africanos comienzan a legislar la prohibición de productos de un solo uso, creando un terreno fértil para productores flexibles que pueden ofrecer soluciones de bajo peso molecular y alta barrera a precios asequibles.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La normativa sobre envases de plástico se está endureciendo mediante una combinación de requisitos armonizados de la UE y medidas nacionales y estatales fragmentadas que afectan al diseño de los envases, el origen del contenido reciclado y la presentación de informes de cumplimiento. En la Unión Europea, el Reglamento (UE) 2025/40 relativo a los envases y los residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, pasando de un marco normativo de tipo directiva a un conjunto único de normas de aplicación directa que refuerza las obligaciones de reciclabilidad y contenido reciclado en todos los Estados miembros.
En Norteamérica, la responsabilidad extendida del productor (REP) avanza a través de programas estatales, con leyes de REP para envases promulgadas en siete estados de EE. UU. (Maine, Oregón, California, Colorado, Minnesota, Maryland y Washington) y una actividad de elaboración de normas y litigios que añaden incertidumbre a los plazos. En febrero de 2026, el Tribunal de Distrito de los Estados Unidos para el Distrito de Oregón otorgó una orden judicial preliminar contra la aplicación de la Ley de Modernización de la Contaminación y el Reciclaje de Plásticos de Oregón para los miembros de la Asociación Nacional de Mayoristas-Distribuidores (NAW), lo que subraya el riesgo de incumplimiento vinculado a los desafíos legales. En California, CalRecycle adoptó las regulaciones finales para la SB 54 en mayo de 2026, y la Circular Action Alliance presentó su plan de programa formal a CalRecycle en junio de 2026, lo que aumenta la necesidad a corto plazo de registro de productores, mecanismos de tarifas y vías verificables para la reciclabilidad y el contenido reciclado.
Panorama competitivo
La concentración de la industria aumenta a medida que las economías de escala en I+D y reciclaje reducen las barreras de entrada. La adquisición de Berry Global por parte de Amcor por 8.43 millones de dólares creó la mayor empresa de conversión diversificada del mundo, con un objetivo de sinergia anual de 650 millones de dólares mediante la integración de activos de extrusión, laminación e impresión. La entidad combinada canaliza el mayor flujo de caja hacia la I+D de películas monomateriales y la capacidad global de envasado para el sector sanitario, lo que refuerza su capacidad de negociación con los proveedores de resina.
La competencia tecnológica se extiende más allá de los convertidores. Los productores de resinas aceleran las inversiones en plantas de pirólisis y despolimerización para asegurar materias primas de circuito cerrado y fidelizar clientes estratégicos. Las solicitudes de patentes para productos químicos de recubrimiento de barrera y aditivos compatibilizadores crecieron un 40 % en 2024, lo que refleja la intensificación de las disputas por la propiedad intelectual. Las empresas integradas capaces de internalizar tanto las operaciones de resina como de conversión obtienen margen en múltiples nodos de la cadena de valor, mientras que los convertidores más pequeños sin formulaciones patentadas se enfrentan a la comoditización.
Las empresas emergentes de base biológica y los especialistas en reciclaje químico atraen financiación de riesgo, pero se enfrentan a obstáculos de comercialización como la agregación de materias primas y la economía de escala. Surgen modelos de asociación, con grandes convertidores que adquieren participaciones en recicladores innovadores para garantizar la demanda. Proveedores de equipos como Husky Technologies y Sidel integran capacidades de herramental de tapas ancladas en nuevas plataformas de moldes, lo que genera costos de cambio para los convertidores que consideran fabricantes de equipos originales alternativos. En general, la ventaja competitiva se basa en la capacidad de proporcionar soluciones llave en mano que satisfagan los requisitos regulatorios, de sostenibilidad y de rendimiento.
Líderes mundiales de la industria de envases de plástico
mondi plc
Huhtamaki Oyj
amcor plc
Sealed Air Corporation
Compañía de Productos Sonoco
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Amcor se asoció con la empresa emergente británica Kelpi para probar y evaluar recubrimientos de barrera a base de algas marinas para soluciones de embalaje de fibra. El objetivo es mejorar el rendimiento de la barrera en formatos de papel y fibra moldeada, ampliando las posibilidades para los propietarios de marcas que buscan reducir el uso de plástico en aplicaciones específicas.
- Marzo de 2026: Sealed Air anunció la obtención de las aprobaciones regulatorias necesarias para su adquisición por parte de filiales de Clayton, Dubilier & Rice (CD&R). Este hito acercó la transacción a su finalización y respaldó los planes para acciones operativas y de cartera que pueden influir en la intensidad competitiva en el sector de envases protectores y para alimentos.
- Enero de 2025: Amcor completó su fusión con Berry Global por 8.43 millones de dólares. Esta fusión amplió la capacidad de conversión global e incrementó los recursos destinados a la I+D de monomateriales y al desarrollo de envases con contenido reciclado, lo que elevó el listón para los convertidores más pequeños que se enfrentan a crecientes costes de cumplimiento normativo y rediseño.
Alcance del informe del mercado mundial de envases de plástico
El mercado de envases de plástico se segmenta en envases de plástico rígidos (por tipo de material [polietileno (PE), tereftalato de polietileno (PET), polipropileno (PP), poliestireno (PS) y poliestireno expandido (EPS), cloruro de polivinilo (PVC) y otros. tipos de materiales), producto (botellas y frascos, bandejas y contenedores, y otros productos), industria del usuario final [alimentos, bebidas, atención médica, cosméticos y cuidado personal, y otras industrias de usuarios finales] y geografía (América del Norte {Material, Usuario final - Industria, Países [Estados Unidos, Canadá]}, Europa {Material, Usuario final - Industria, Países [Reino Unido, Alemania, Francia, Italia, España, Resto de Europa]}, Asia-Pacífico {Material, Usuario final - Industria, Países[China, India, Japón, Australia y Nueva Zelanda, Resto de Asia-Pacífico]}, América Latina {Material, Usuario Final-Industria, Países [Brasil, Argentina, México, Resto de América Latina]}, y Medio Oriente y África {Material, Usuario final-Industria, Países [Emiratos Árabes Unidos, Sudáfrica, Arabia Saudita, Egipto, Resto de Medio Oriente y África]}). También se segmenta en envases de plástico flexible (por tipo de material [polietileno (PE), polipropileno biorientado (BOPP), polipropileno fundido (CPP), cloruro de polivinilo (PVC), alcohol etilenvinílico (EVOH) y otros tipos de materiales] , tipo de producto [bolsas, bolsas, películas y envoltorios, y otros tipos de productos], industria del usuario final [alimentos, bebidas, cosméticos y cuidado personal, atención médica y otras industrias de usuarios finales] y geografía (América del Norte {Material, Usuario- Industria, Países [Estados Unidos, Canadá]}, Europa {Material, Usuario final- Industria, Países [Reino Unido, Alemania, Francia, Italia, España, Resto de Europa], Asia-Pacífico {Material, Usuario final- Industria , Países [China, India, Japón, Australia y Nueva Zelanda, Resto de Asia-Pacífico]}, América Latina {Material, Usuario final-Industria, Países [Brasil, Argentina, México, Resto de América Latina]} y Medio Oriente y África{Material, Usuario final-Industria, Países[Emiratos Árabes Unidos, Sudáfrica, Arabia Saudita, Egipto, Resto de Medio Oriente y África]}. El tamaño de la industria y las previsiones de mercado se proporcionan en términos de volumen (toneladas) para todos los segmentos mencionados anteriormente.
Por tipo de embalaje
| Tipo de embalaje rígido | Botellas y Tarros |
| Gorras y cierres | |
| Bandejas y Contenedores | |
| Otros tipos de productos | |
| Tipo de embalaje flexible | Bolsas y Bolsas |
| Películas y Envolturas | |
| Otros tipos de productos |
Por material
| Polietileno (HDPE, LDPE, LLDPE) |
| Tereftalato de polietileno (PET) |
| Polipropileno (PP): |
| Poliestireno y EPS |
| El cloruro de polivinilo (PVC) |
| Otros (EVOH, Bioplásticos, etc.) |
Por industria del usuario final
| Comida |
| Bebidas |
| Salud y Farmacia |
| Cosmética y Cuidado Personal |
| Otra industria de usuarios finales |
Por canal de distribución
| Ventas directas |
| Ventas indirectas |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de embalaje | Tipo de embalaje rígido | Botellas y Tarros | |
| Gorras y cierres | |||
| Bandejas y Contenedores | |||
| Otros tipos de productos | |||
| Tipo de embalaje flexible | Bolsas y Bolsas | ||
| Películas y Envolturas | |||
| Otros tipos de productos | |||
| Por material | Polietileno (HDPE, LDPE, LLDPE) | ||
| Tereftalato de polietileno (PET) | |||
| Polipropileno (PP): | |||
| Poliestireno y EPS | |||
| El cloruro de polivinilo (PVC) | |||
| Otros (EVOH, Bioplásticos, etc.) | |||
| Por industria del usuario final | Comida | ||
| Bebidas | |||
| Salud y Farmacia | |||
| Cosmética y Cuidado Personal | |||
| Otra industria de usuarios finales | |||
| Por canal de distribución | Ventas directas | ||
| Ventas indirectas | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases de plástico?
El mercado está valorado en 509.4 mil millones de dólares en 2026 y se prevé que alcance los 597.43 mil millones de dólares en 2031.
¿Qué segmento está creciendo más rápido dentro del mercado de envases de plástico?
Los envases flexibles se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 4.41 %, liderando el crecimiento entre todos los segmentos de tipos de envases hasta 2031.
¿Por qué el polipropileno está ganando terreno frente al polietileno?
El polipropileno ofrece mejor resistencia al calor, claridad y propiedades de barrera, lo que permite soluciones monomateriales que cumplen con estrictos mandatos de reciclabilidad.
¿Cómo influyen las regulaciones en el diseño de envases en Europa?
Las normas de la UE sobre tapones atados y los objetivos de reciclaje de EPR empujan a los fabricantes hacia cierres especiales y películas monomateriales que cumplen los umbrales de reciclabilidad.
¿Qué papel desempeñará el reciclaje químico en las cadenas de suministro futuras?
El reciclaje químico produce polímeros de calidad virgen a partir de desechos posconsumo, lo que permite fabricar paquetes con contenido 100 % reciclado para aplicaciones alimentarias y sanitarias y reduce los costos de adquisición de resina para los primeros usuarios.


