

Tamaño y participación en el mercado de palets de plástico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
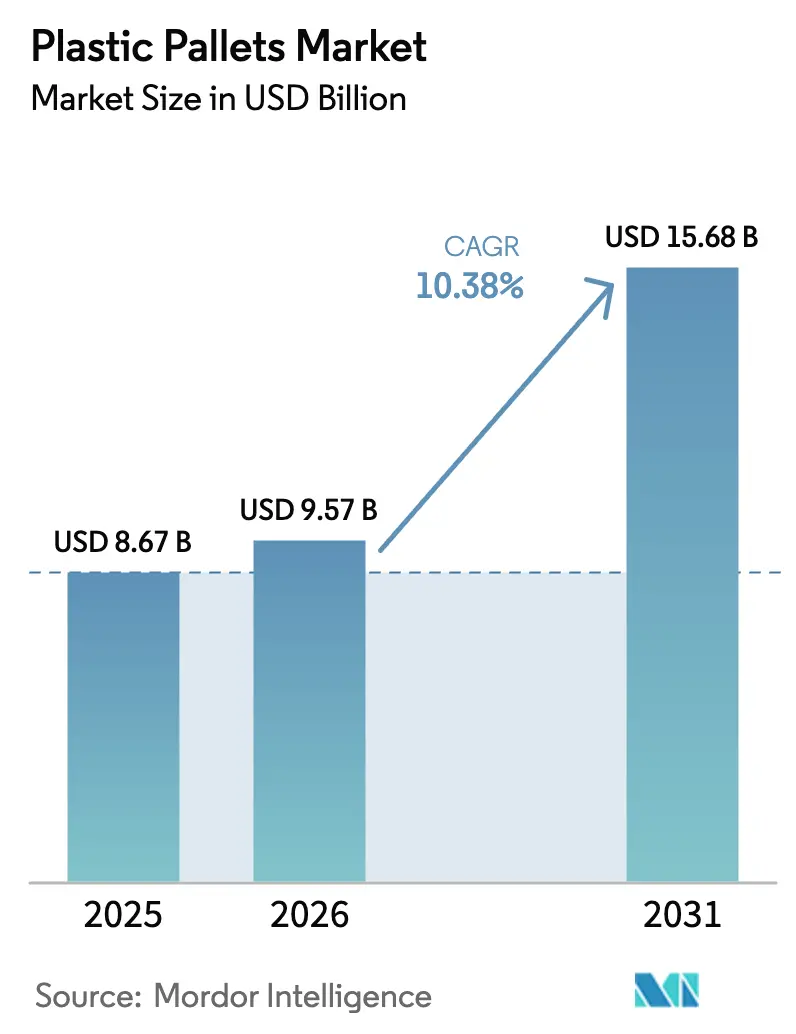
| Tamaño del mercado (2026) | USD 9.57 mil millones |
| Tamaño del mercado (2031) | USD 15.68 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.38% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de palets de plástico por Mordor Intelligence
Se proyecta que el tamaño del mercado de pallets de plástico se expandirá de USD 8.67 mil millones en 2025 y USD 9.57 mil millones en 2026 a USD 15.68 mil millones para 2031, registrando una CAGR del 10.38% entre 2026 y 2031. La intensificación de la presión regulatoria para eliminar la madera sin tratar del comercio internacional, el aumento de las inversiones en automatización que exigen plataformas dimensionalmente estables y las políticas de economía circular que recompensan los activos reutilizables están convergiendo para acelerar la adopción. El polietileno de alta densidad siguió siendo la resina dominante en 2025, pero los propietarios de marcas están girando hacia el contenido reciclado a medida que la Unión Europea establece umbrales mínimos, lo que refuerza la competencia por el reciclado de grado de contacto con alimentos. La economía de pooling se está fortaleciendo porque los operadores externos convierten los costos fijos de los pallets en tarifas de servicio variables, lo que reduce drásticamente el costo total de propiedad para los transportistas. Al mismo tiempo, los minoristas están integrando la comercialización con la logística de entrada, impulsando la demanda de pallets de exhibición que se mueven sin problemas del almacén al piso de ventas.
Conclusiones clave del informe
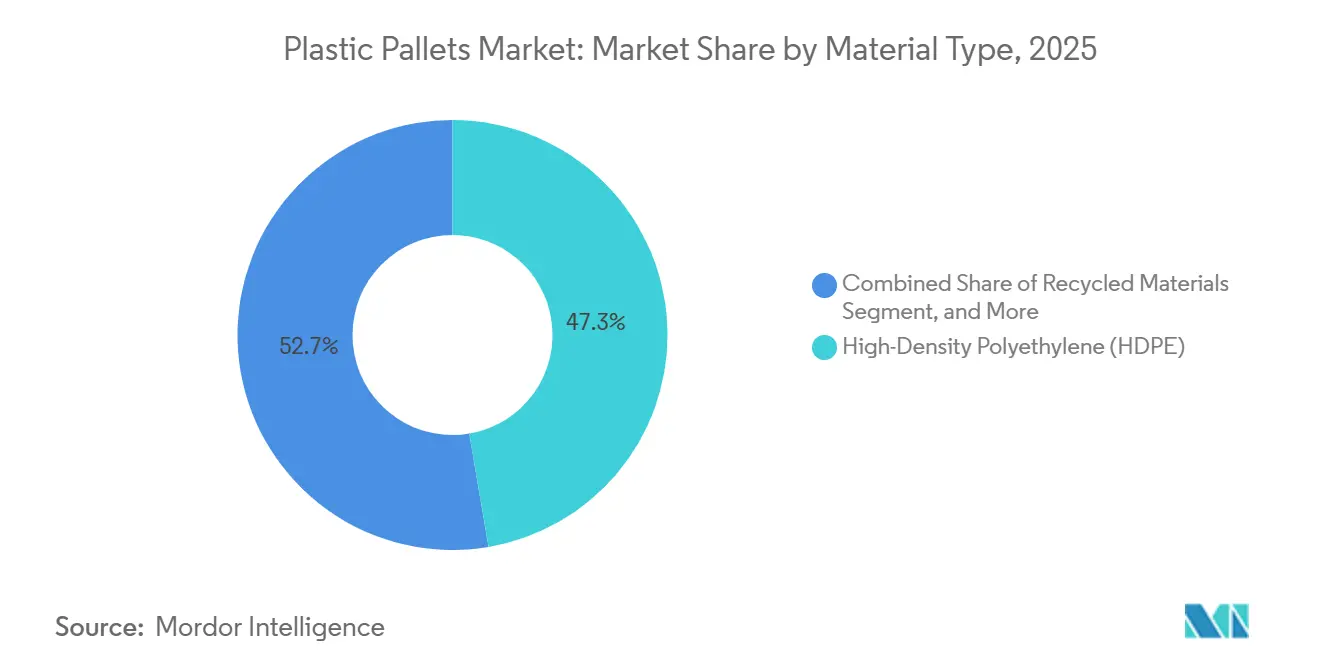
- Por tipo de material, el polietileno de alta densidad lideró con una participación de ingresos del 47.33 % en 2025, mientras que los materiales reciclados están en camino de alcanzar una CAGR del 10.96 % hasta 2031.
- Por tipo de pallet, los diseños en rack representaron el 39.53 % de la participación de mercado de pallets de plástico en 2025, mientras que se prevé que las variantes de exhibición y personalizadas se expandan a una CAGR del 11.23 % hasta 2031.
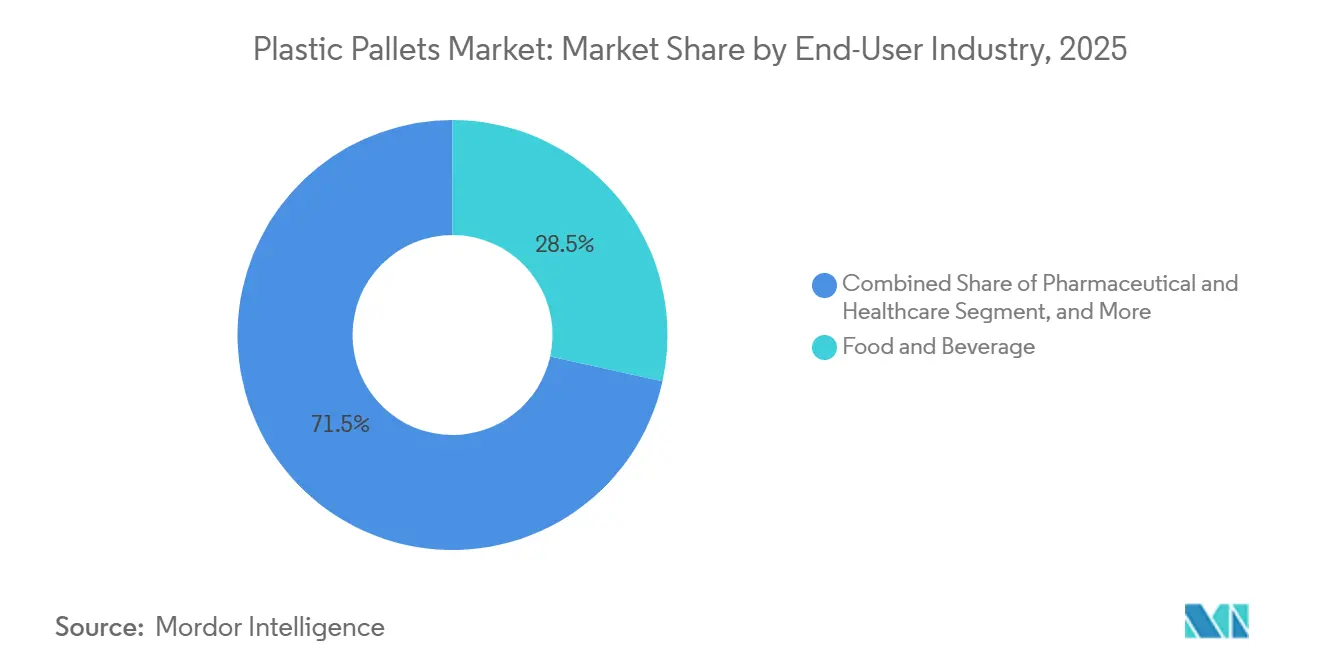
- Por industria de usuario final, los alimentos y bebidas representaron el 28.46% de los ingresos en 2025, y se proyecta que los sectores farmacéutico y de atención médica registren una CAGR del 11.79% durante 2026-2031.
- Por capacidad de carga, los pallets de servicio mediano capturaron el 43.71% del mercado de pallets de plástico en 2025, y se pronostica que las unidades de servicio liviano crecerán a una CAGR del 10.92% durante el mismo período.
- Por geografía, Asia-Pacífico representó el 38.91% del valor global en 2025, mientras que se espera que Oriente Medio registre una CAGR del 11.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de palets de plástico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adopción de pallets de plástico higiénicos en las cadenas de frío farmacéuticas en América del Norte y Europa | + 2.1% | América del Norte y Europa, con repercusión en los centros farmacéuticos de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Los mandatos de cumplimiento de la NIMF-15 impulsan la transición de la madera al plástico en los centros de exportación de Asia | + 2.4% | Núcleo de Asia-Pacífico (China, India, ASEAN), derrame a los corredores de exportación de América del Sur | Corto plazo (≤ 2 años) |
| Modelos de agrupación que reducen el coste total de propiedad para los 3PL en Europa | + 1.8% | Europa y América del Norte, adopción temprana en Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Automatización minorista, AS/RS y sistemas de transporte que requieren pallets dimensionalmente estables en Estados Unidos | + 1.9% | Estados Unidos y Canadá, expandiéndose a Europa y clústeres de automatización de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Los objetivos de la economía circular impulsan la demanda de pallets de HDPE reciclados en la Unión Europea | + 1.6% | Unión Europea, con influencia regulatoria que se extiende al Reino Unido y los estados de la AELC | Largo plazo (≥ 4 años) |
| Las cadenas de suministro de baterías y productos químicos de litio prefieren palés de plástico antiestáticos en China | + 1.3% | China y Corea del Sur, con relevancia emergente en las gigafábricas de baterías de Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adopción de pallets de plástico higiénicos en las cadenas de frío farmacéuticas
Los distribuidores farmacéuticos ahora consideran los palets como equipo calificado en lugar de material de embalaje desechable. La Guía de Buenas Prácticas de Distribución GUI-0069 de Health Canada y el Capítulo 1079 de la USP formalizan los requisitos de limpieza y trazabilidad, impulsando a los compradores hacia plataformas reutilizables y no porosas. [1] Health Canada, “Guía de Buenas Prácticas de Distribución GUI-0069”, canada.ca Por lo tanto, los sistemas de cadena de frío que documentan la microbiología del ciclo de lavado están desplazando la madera del mercado spot. A medida que más productos biológicos pasan por carriles de temperatura estrictos, los proveedores que pueden validar el rendimiento de los palets bajo impacto, vibración y productos químicos de limpieza están asegurando contratos plurianuales. Este cambio inclina los criterios de adquisición del precio unitario al costo total de la calidad y fortalece las barreras de entrada para alternativas de madera no verificadas.
Mandatos para el cumplimiento de la NIMF-15 en los centros de exportación de Asia
La Norma Internacional para Medidas Fitosanitarias 15 exige a los exportadores que sometan a tratamiento térmico o fumigación los embalajes de madera, mientras que los palés de plástico están totalmente exentos de esta norma. La aplicación de la normativa en los puertos de EE. UU. y la UE genera costosos retrasos para las cargas que no cumplen con la norma. [2] USDA APHIS, “Requisitos de cumplimiento de la NIMF-15”, aphis.usda.gov Por consiguiente, los fabricantes orientados a la exportación en China, Vietnam e India están optando por el plástico a pesar de su mayor precio, ya que reduce los tiempos de despacho de aduanas y mitiga los riesgos de reexportación. El efecto práctico es una prima de velocidad comercial que posiciona al plástico como una póliza de seguro logístico para las cadenas de suministro justo a tiempo.
Modelos de agrupación que reducen el coste total de propiedad para los 3PL en Europa
Brambles, Tosca y sus pares regionales operan redes con activos ligeros que transforman el CAPEX de paletas en OPEX de pago por viaje, reduciendo los costos de usuario en un 30-40% y aumentando la retención al 95%. [3] Brambles Limited, “Informe anual 2024”, brambles.com Debido a que la densidad de la red y la velocidad de retorno de los activos sustentan la rentabilidad, los primeros en moverse en corredores de alto tráfico poseen ventajas de escala que son difíciles de replicar. El creciente escrutinio ESG amplifica la propuesta de valor, ya que los proveedores de pooling publican datos verificables de evitación de carbono que los transportistas pueden incorporar en los informes de alcance 3.
La automatización del comercio minorista requiere pallets dimensionalmente estables en Estados Unidos
Los sistemas automatizados de almacenamiento y recuperación solo funcionan con palés con un rango de tolerancia de 2 mm; la madera se expande y contrae con la humedad, lo que puede provocar atascos. Una encuesta del sector realizada en 2025 reveló que el 89 % de los operadores exigía la estandarización para la compatibilidad con la automatización. Empresas pioneras como Amazon están optando por palés moldeados por inyección, lo que genera dependencia de rutas para miles de proveedores anteriores. El efecto dominó es un estándar de diseño a nivel nacional que prioriza el plástico moldeado con precisión sobre la madera, que es propensa a la variabilidad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos iniciales de capital para pequeñas y medianas empresas en el Sudeste Asiático emergente | -1.4% | Sudeste asiático (Vietnam, Indonesia, Filipinas, Tailandia), con repercusión en el sur de Asia y África | Corto plazo (≤ 2 años) |
| Infraestructura limitada de logística inversa para la devolución masiva de pallets en África y Sudamérica | -1.2% | África (excluyendo Sudáfrica) y Sudamérica (excluyendo los corredores principales de Brasil y Argentina) | Largo plazo (≥ 4 años) |
| La volatilidad de los precios de las resinas de poliolefina vírgenes está vinculada a las fluctuaciones del petróleo crudo | -0.9% | Global, con una aguda sensibilidad en los mercados dependientes de las importaciones que carecen de capacidad petroquímica nacional | Mediano plazo (2-4 años) |
| Percepción de una menor capacidad de carga en comparación con los pallets de madera dura entre los usuarios de trabajo pesado en la construcción | -0.6% | Sectores de construcción de América del Norte y Europa, con preferencias heredadas en Australia y Nueva Zelanda | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos iniciales de capital para las PYME en el Sudeste Asiático emergente
Los pallets de plástico cuestan entre tres y cinco veces más que las unidades de madera comparables, lo que supone una carga para los pequeños exportadores que operan con márgenes de beneficio reducidos. Debido a la irregularidad de la cobertura de los pools en la región, muchas empresas se ven obligadas a autocomprar, lo que inmoviliza su escaso capital de explotación. Sin el respaldo de consorcios de pools ni las subvenciones de los bancos de desarrollo para los embalajes reutilizables, la madera seguirá dominando, incluso con sus mayores costes de ciclo de vida, lo que dificulta su adopción entre numerosos microexportadores.
Infraestructura limitada de logística inversa en África y Sudamérica
Los sistemas reutilizables se basan en retornos predecibles; sin embargo, la fragmentación de las redes viales, los cuellos de botella aduaneros y la baja densidad de almacenes aumentan los costos de recuperación muy por encima del ahorro. Los palés suelen terminar su vida útil varados lejos del almacén original, lo que neutraliza los beneficios ambientales y financieros. La economía de la agrupación solo será viable a gran escala una vez que los acuerdos comerciales transfronterizos agilicen el papeleo, reduzcan las complejidades regulatorias y los 3PL establezcan corredores radiales eficientes para optimizar las operaciones logísticas.
Análisis de segmento
Por tipo de material: El contenido reciclado transforma las estrategias de suministro
El polietileno de alta densidad representó el 47.33% de la cuota de mercado de palés de plástico en 2025, mientras que se prevé que las variantes con contenido reciclado se expandan a una tasa de crecimiento anual compuesta (TCAC) del 10.96% hasta 2031. El HDPE virgen sigue siendo la primera opción para los transportistas de alimentos y productos farmacéuticos que deben cumplir con los límites de migración de la FDA y la UE; sin embargo, el endurecimiento de las normas de economía circular en Europa está convirtiendo la materia prima reciclada en una necesidad competitiva. Los moldeadores integrados verticalmente han comenzado a bloquear flujos de resina posconsumo para proteger los márgenes de las fluctuaciones en los precios de la resina virgen vinculadas al crudo, y esos contratos ya están sobresuscritos. Un estudio coreano de longevidad mostró que los palés de HDPE virgen duran 9.6 años en depósitos de alta rotación, tres veces más que el polipropileno, lo que refuerza la propuesta de valor del HDPE a pesar de su mayor coste de insumo.
Las mezclas recicladas dominan ahora las líneas de venta de automóviles y comercios minoristas en general, donde las barreras de higiene son menores y los sistemas de gestión de la sostenibilidad rigen el abastecimiento. La demanda se dispara antes de la fecha límite de la UE para el 10 % de contenido reciclado en 2030, lo que crea un mercado favorable para el reciclado de grado alimentario. Los procesadores que pueden certificar la descontaminación según las normas de la FDA 21 CFR Parte 177 obtienen precios superiores y prioridad en la renovación de contratos. A medida que se reduce la oferta de material reciclado, se espera que el mercado de palés de plástico para HDPE virgen se mantenga estable en lugar de contraerse, ya que las marcas financian cadenas de suministro paralelas para proteger el riesgo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de palé: los formatos de exhibición aprovechan la comercialización en la tienda
Las plataformas apilables se aseguraron el 39.53 % de la cuota de mercado de palés de plástico en 2025 al maximizar la densidad de almacenamiento vertical en almacenes automatizados. Los diseños encajables y apilables mantuvieron una sólida posición en los corredores de exportación que priorizan la capacidad cúbica de los contenedores y la eficiencia del transporte de retorno; sin embargo, su cuota se está estancando a medida que los minoristas priorizan la compatibilidad con la automatización. Los formatos de exhibición y personalizados están en camino de alcanzar una tasa de crecimiento anual compuesta (TCAC) del 11.23 % hasta 2031, ya que las tiendas de descuento y las grandes superficies ahora transportan palés completamente comercializados directamente a la sala de ventas, eliminando así la reposición manual en los estantes.
Las unidades de exhibición de segunda generación incorporan gráficos en molde, codificación por colores y RFID integrado, lo que permite a las tiendas reducir la mano de obra y mejorar el control de la merma. Las versiones antiestáticas personalizadas proliferan en las cadenas de suministro de baterías de litio, donde una sola chispa puede provocar una fuga térmica. A medida que los centros logísticos se modernizan con transportadores de alta velocidad, los gerentes de compras especifican SKUs apilables o en rack, fabricados con tolerancias de ±2 mm, lo que deja de lado la madera y los moldes de compresión de baja precisión. Este cambio en las especificaciones consolida una brecha arquitectónica entre los pallets listos para la automatización y los pallets de exportación de productos básicos.
Por industria de usuario final: la industria farmacéutica toma la delantera a medida que se expande la cadena de frío
Los alimentos y bebidas representaron el 28.46 % de los ingresos del segmento en 2025; sin embargo, se proyecta que las aplicaciones farmacéuticas y sanitarias crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.79 %, lo que impulsará considerablemente el tamaño del mercado de palés de plástico para 2031. Las normas GDP de la cadena de frío consideran los palés como equipos validados que deben soportar productos químicos de limpieza, vibraciones y fluctuaciones de temperatura sin albergar microbios. Este marco impulsa a los distribuidores a utilizar sistemas de plástico agrupado que proporcionan registros de lavado y auditorías de trazabilidad.
Mientras tanto, los fabricantes de productos químicos solicitan grados resistentes a la corrosión y que disipen la estática, mientras que los comerciantes en línea buscan unidades ligeras que reduzcan los recargos por paquetería. La demanda de cargas estáticas pesadas en el sector automotriz se está estancando, ya que los módulos de baterías para vehículos eléctricos requieren superficies antiestáticas en lugar de resistencia bruta. En todos los sectores, el denominador común es la transición del estibaje de un solo uso a activos con gran cantidad de datos que cumplen con los requisitos de auditoría de HACCP, BRC y GDP, mientras que la madera pierde cada vez más relevancia, excepto en obras de construcción con escasa normativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por capacidad de carga: las unidades de servicio ligero se benefician de la velocidad del comercio electrónico
Los pallets de carga media representaron el 43.71 % de los ingresos de 2025, ya que las cargas de comestibles y mercancía general suelen oscilar entre 500 kg y 1,200 kg. Se prevé que los formatos de carga ligera crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.92 %, impulsados por centros de paquetería y microcentros logísticos, donde la ergonomía y la velocidad de los trabajadores prevalecen sobre la resistencia estática. Las variedades de plástico de alta resistencia igualan a la madera dura en las pruebas de estanterías ISO 8611, pero aún generan escepticismo entre los compradores del sector de la construcción, acostumbrados a la madera barata.
Los operadores de comercio electrónico que gestionan líneas de clasificación las 24 horas valoran las plataformas más ligeras que los trabajadores pueden reposicionar rápidamente, ahorrando segundos en cada selección. Las unidades de carga media siguen siendo la herramienta predilecta para las cadenas alimentarias que almacenan pallets multi-SKU de hasta 8 metros de altura sin deformarse. Las variantes de carga alta ganan terreno cuando los transportistas de materiales peligrosos necesitan resistencia a la corrosión y control de la estática, pero el volumen es un nicho. La evolución de la mezcla sugiere que el crecimiento se concentrará en el extremo inferior del espectro de peso, incluso a medida que las pruebas de ingeniería reducen la percepción de la fragilidad del plástico.
Análisis geográfico
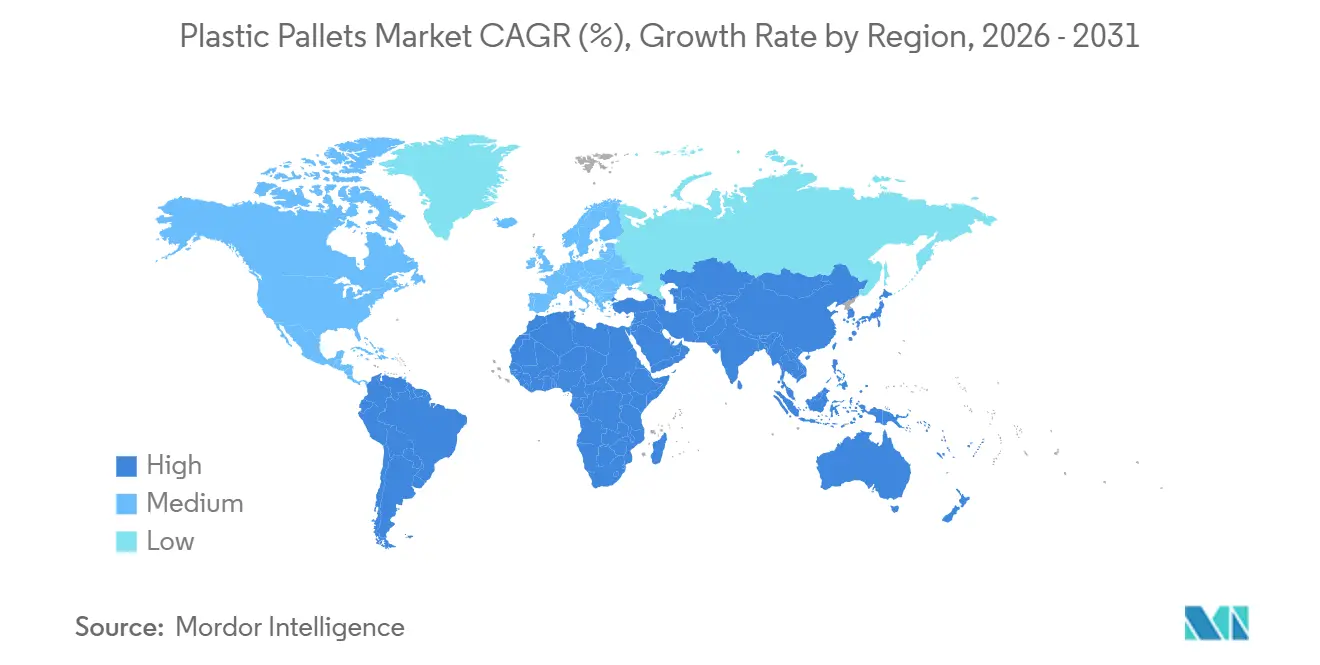
Asia-Pacífico representó el 38.91 % del valor global en 2025, lo que la convierte en el mayor mercado de palés de plástico. Los fabricantes exportadores de China, India y la ASEAN prefieren las unidades de plástico que evitan el tratamiento de la NIMF-15, lo que reduce los retrasos aduaneros y los riesgos de reexportación. El sector del plástico de la India tiene como objetivo alcanzar los 44 590 millones de dólares para 2030, y la demanda interna impulsa un mayor volumen de compras de palés, tanto para la exportación como para el transporte nacional. China sigue siendo el mayor productor y exportador de envases de plástico, y los flujos logísticos resultantes mantienen una alta rotación de palés, lo que favorece los diseños duraderos de HDPE. En conjunto, estas dinámicas impulsarán el tamaño del mercado regional de palés de plástico de forma constante hasta 2031.
Norteamérica y Europa conforman un segundo nivel consolidado. Los minoristas estadounidenses están equipando nuevos centros logísticos con equipos AS/RS que solo aceptan unidades moldeadas con precisión, lo que garantiza ciclos de reemplazo constantes y una dinámica actividad de pooling. El Reglamento de Envases y Residuos de Envases de la UE establece objetivos de reutilización que garantizan la demanda de múltiples viajes y aceleran los programas de recuperación. Los operadores de pooling mantienen densas redes de recuperación en ambas regiones, lo que reduce los kilómetros vacíos y permite un ahorro de costes del 30-40 % para los transportistas. Una infraestructura estable de logística inversa mantiene bajas las tasas de pérdida de pallets y garantiza una vida útil predecible de los activos.
Se prevé que Oriente Medio registre la tasa de crecimiento anual compuesta (TCAC) regional más rápida, del 11.41 %, hasta 2031, a medida que Saudi Vision 2030 construye almacenes para megaproyectos y las importaciones farmacéuticas de los EAU amplían las vías de la cadena de frío. Sudamérica muestra un progreso desigual, ya que Brasil y Argentina cuentan con corredores de agrupación limitados, mientras que los mercados andinos carecen de la densidad de almacenes necesaria para una recuperación económica. La mayor parte de África sigue limitada por sistemas viales fragmentados que dejan varados los pallets en los puntos de destino, lo que dificulta la reutilización. Hasta que los acuerdos comerciales transfronterizos agilicen el papeleo y mejoren las condiciones de las carreteras, las plataformas de madera predominarán en esos territorios. Por lo tanto, las perspectivas de crecimiento regional se bifurcan según la madurez de la infraestructura.
Panorama regulatorio
La regulación del mercado de palés de plástico está siendo moldeada por mandatos de reutilización de envases, normas fitosanitarias para envíos transfronterizos y estándares de higiene y trazabilidad en usos finales regulados. El Reglamento de la UE sobre envases y residuos de envases (PPWR, Reglamento (UE) 2025/40) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, aumentando la carga de cumplimiento para los envases de transporte mediante requisitos como la Declaración de Conformidad de la UE (Artículo 39) e impulsando a los expedidores hacia sistemas de reutilización reconocidos. El PPWR también establece un objetivo de reutilización a partir del 1 de enero de 2030 para determinados envases de transporte, que incluyen palés y cajas, reforzando las estructuras de programas de recogida y agrupación de envases para múltiples viajes en las cadenas de suministro europeas.
Además de la regulación de la reutilización, el comercio internacional sigue inclinándose hacia el plástico en lugar de la madera sin tratar debido a la aplicación de la NIMF-15 en los envases de madera, ya que los palés de plástico están exentos de los requisitos de tratamiento térmico o fumigación. En las cadenas de frío farmacéuticas, directrices como la GUI-0069 de Health Canada y el capítulo 1079 de la USP formalizan las expectativas en cuanto a la facilidad de limpieza y la trazabilidad, lo que respalda la adopción de plataformas de palés lavables y no porosas que pueden calificarse como equipo y auditarse mediante ciclos de lavado documentados e historial de manipulación.
Análisis de la cadena de valor
La cadena de valor abarca desde el suministro de poliolefinas y resinas recicladas, pasando por el diseño y moldeo de palés (incluidos los procesos de moldeo por inyección y espuma estructural), hasta la distribución final mediante ventas directas y redes de intercambio. El abastecimiento y la certificación de resinas se han vuelto más importantes, ya que los usuarios finales buscan equilibrar las necesidades de cumplimiento en materia de contacto con alimentos y atención médica con los indicadores de economía circular. Paralelamente, los productores de palés moldeados y las empresas de reciclaje integradas buscan flujos de polietileno reciclado más estables para respaldar las referencias con contenido reciclado.
En la fabricación, los principales participantes incluyen productores especializados de palets y RTP como CABKA y Rehrig Pacific, que combinan la ingeniería de producto para formatos apilables, apilables, antiestáticos y de exhibición con servicios como personalización, RFID u otras opciones de seguimiento y localización, y validación del rendimiento para sistemas de automatización. En la fase posterior, los proveedores de pooling como Brambles (CHEP) y Tosca llevan a cabo operaciones de recuperación, inspección, lavado (cuando corresponda) y reparación en circuito cerrado que convierten la propiedad de palets en un modelo de servicio para transportistas y operadores logísticos de terceros (3PL). La densidad de la red, la eficiencia de la logística inversa y la tecnología de control de activos (seguimiento, recuento cíclico y monitorización del estado) impulsan la economía, y las interrupciones en la capacidad de reparación y la velocidad de devolución pueden repercutir rápidamente en la disponibilidad de palets y el rendimiento del servicio. Comentarios recientes sobre las operaciones de Brambles han destacado que, por lo tanto, los operadores de pooling invierten en automatización, herramientas digitales y especificaciones estandarizadas de palets para proteger el tiempo de ciclo y la utilización.
Panorama competitivo
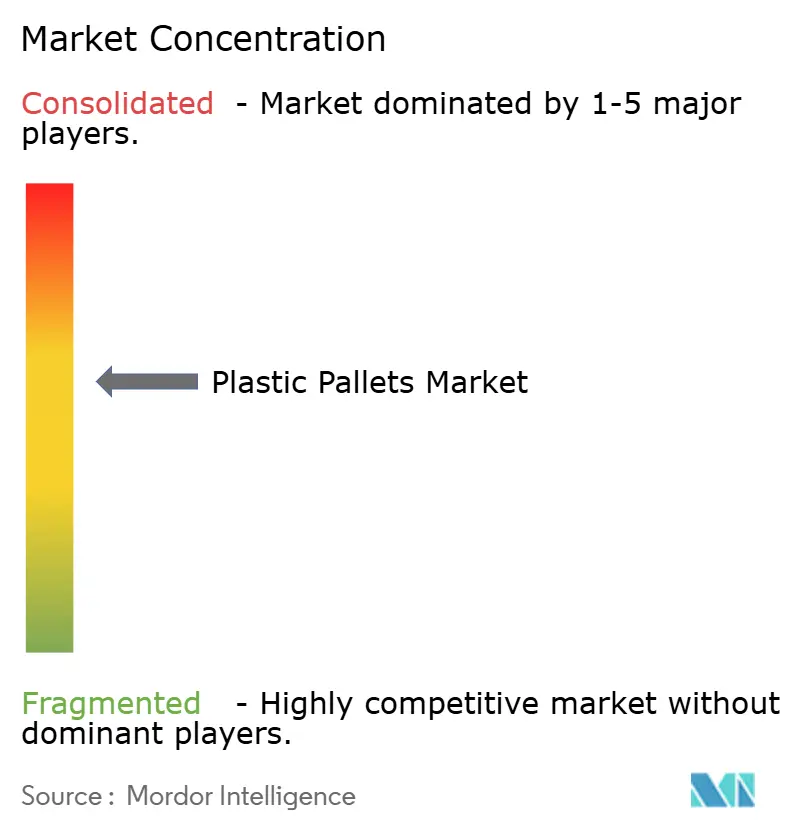
La industria está moderadamente concentrada, con los cinco principales proveedores representando aproximadamente el 45% de los ingresos, lo que sitúa la concentración del mercado en 6. Brambles lidera con 376 millones de palés en circulación y tarifas de servicio recurrentes que reducen los costes de los transportistas hasta en un 40%. Tosca informa una tasa de recuperación de activos del 99% y prioriza el lavado de contenedores de circuito cerrado, en consonancia con las auditorías de higiene de los minoristas. Loscam domina el pooling en Asia-Pacífico, mientras que CABKA y Schoeller Allibert aprovechan la integración vertical en el reciclaje para cubrir la volatilidad de la resina virgen. Estos líderes se basan en la densidad de la red y el análisis de datos patentado para optimizar la velocidad de retorno y el mantenimiento de los activos.
Los moldeadores regionales de India y China compiten principalmente por el precio inicial, ofreciendo dimensiones personalizadas y unidades codificadas por color para sectores nicho. Sin embargo, su limitada red de recuperación los limita a ventas unidireccionales en lugar de la gestión integral. Los transportistas de baterías y productos químicos se inclinan por grados antiestáticos y resistentes a la corrosión, un nicho atendido por empresas especializadas que incorporan polvo de carbono o fibra de vidrio en mezclas de HDPE. Los convertidores canadienses y mexicanos se benefician de la proximidad a los centros de distribución estadounidenses, lo que les permite suministrar pallets moldeados con precisión que cumplen con los márgenes de tolerancia de AS/RS. Las empresas europeas combinan cada vez más etiquetas RFID y sensores IoT para crear activos trazables que superan las auditorías GFSI y GDP.
La ventaja competitiva está cambiando de la capacidad de moldeo a la sofisticación del servicio. Los proveedores que garantizan la ubicación de los activos, el historial de lavado y los datos de reducción de emisiones de carbono consiguen contratos a largo plazo con minoristas multinacionales y gigantes farmacéuticos. Los proyectos piloto de blockchain vinculan el historial de viajes de cada palé con certificados de análisis y registros sanitarios, lo que facilita precios premium. Los diseños compatibles con la automatización, con tolerancias de ±2 mm, amplían aún más la brecha entre los grupos de primer nivel y los vendedores de materias primas. A medida que las normas de la economía circular endurecen los requisitos de contenido reciclado, los recicladores integrados tienen una ventaja en el abastecimiento que a los nuevos participantes les resultará costoso replicar.
Líderes de la industria de palets de plástico
Zarzas limitadas
Grupo CABKA GmbH
Compañía Rehrig Pacific
Servicios Tosca, LLC
Loscam International Holdings
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Cabka NV (en colaboración con Tosca Services LLC) lanzó el palé circular Tosca de tamaño europeo (CP 1208) para ofrecer una alternativa de embalaje de un solo uso compatible con PPWR y preparada para la automatización. Esta iniciativa refuerza la oferta de palés circulares y el potencial de circuito cerrado para los principales minoristas. Además, favorece una mayor utilización de los activos y una mejor trazabilidad.
- Febrero de 2026: Brambles Limited publica sus resultados del primer semestre de 2026 y actualiza la información sobre sus inversiones en automatización y digitalización, alcanzando una cartera de activos cercana a los 349 millones de palés. Esta actualización pone de manifiesto la continua inversión en plataformas digitales y de gestión de palés, lo que influye en la dinámica del mercado para los proveedores de este servicio.
- Febrero de 2026: Rehrig Pacific Company - Estudio de caso sobre la implementación de la torre de palés QTEK y el dispensador de palés QTEK para un distribuidor con el fin de reducir la manipulación manual. El estudio de caso demuestra implementaciones de automatización que mejoran la eficiencia operativa. Puede influir en la demanda de palés compatibles con la automatización.
Alcance del informe del mercado global de palets de plástico
El informe de mercado de palés de plástico está segmentado por tipo de material (polietileno de alta densidad, polipropileno, materiales reciclados), tipo de palé (encajable, en rack, apilable, expositor/personalizado), sector de consumo (alimentación y bebidas, química, farmacéutica y sanitaria, comercio minorista y electrónico, logística y almacenamiento, automoción, otros sectores), capacidad de carga (palés de carga ligera, de carga media y de carga pesada) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Polietileno de alta densidad |
| Polipropileno |
| Materiales reciclados |
| Encajable |
| En rack |
| apilable |
| Pantalla / Personalizada |
| Alimentos y Bebidas |
| Química |
| Farmacia y Salud |
| Comercio minorista y comercio electrónico |
| Logística y almacenaje |
| Motorium |
| Otras industrias de usuarios finales |
| Paletas para trabajos ligeros |
| Paletas de servicio mediano |
| Paletas de alto rendimiento |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de material | Polietileno de alta densidad | ||
| Polipropileno | |||
| Materiales reciclados | |||
| Por tipo de paleta | Encajable | ||
| En rack | |||
| apilable | |||
| Pantalla / Personalizada | |||
| Por industria del usuario final | Alimentos y Bebidas | ||
| Química | |||
| Farmacia y Salud | |||
| Comercio minorista y comercio electrónico | |||
| Logística y almacenaje | |||
| Motorium | |||
| Otras industrias de usuarios finales | |||
| Por capacidad de carga | Paletas para trabajos ligeros | ||
| Paletas de servicio mediano | |||
| Paletas de alto rendimiento | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia y el Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Qué tamaño alcanzará el mercado de pallets de plástico en 2031?
Se prevé que alcance los 15.68 millones de dólares, con un crecimiento anual compuesto del 10.38 % entre 2026 y 2031.
¿Qué tipo de pallet se está expandiendo más rápidamente?
Se proyecta que las configuraciones de exhibición y personalizadas registren una CAGR del 11.23 % a medida que los minoristas fusionan la comercialización con la logística.
¿Por qué los transportistas farmacéuticos están cambiando al plástico?
Las pautas de la cadena de frío requieren plataformas limpiables y rastreables, y el plástico satisface esas necesidades de higiene y validación mejor que la madera.
¿Qué limita la adopción en África y Sudamérica?
La escasa infraestructura de logística inversa hace que sea costoso recuperar pallets, lo que socava la propuesta de valor de la puesta en común.
¿Cómo los servicios de pooling reducen costos?
Los proveedores distribuyen el capital de pallets entre muchos viajes y clientes, convirtiendo los costos fijos de compra en tarifas variables que reducen los costos totales de propiedad en un 30-40%.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que Oriente Medio se expanda a una tasa de crecimiento anual compuesta (CAGR) del 11.41 %, respaldada por inversiones logísticas a gran escala en el marco de Saudi Vision 2030.


