

Tamaño y participación en el mercado de capacitación en PLC, SCADA y DCS
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 464.90 Million |
| Tamaño del mercado (2031) | USD 619.80 Million |
| Tasa de crecimiento (2026 - 2031) | 5.92% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Oriente Medio y África |
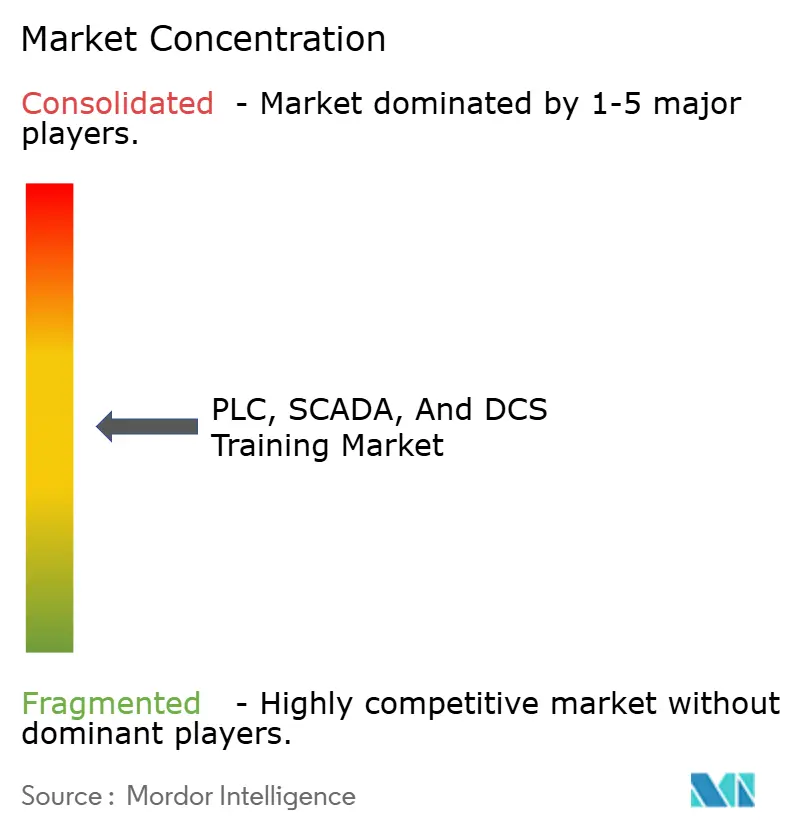
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de formación en PLC, SCADA y DCS por Mordor Intelligence
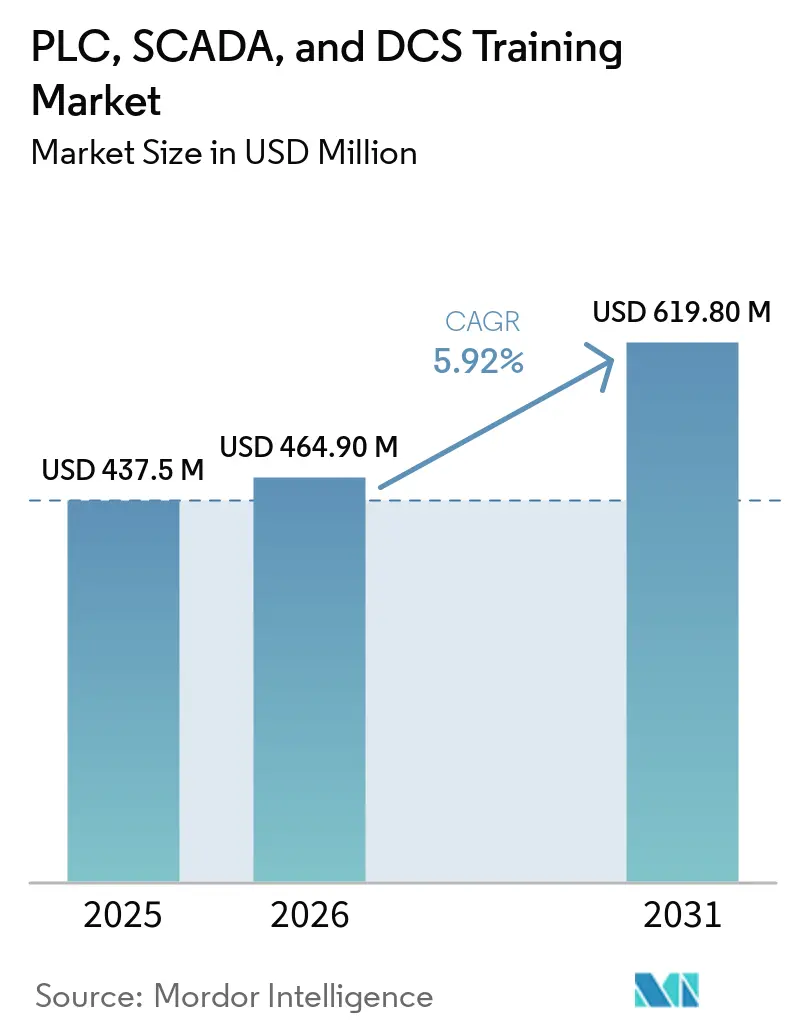
Se prevé que el tamaño del mercado de formación en PLC, SCADA y DCS se expanda de 437.5 millones de dólares en 2025 y 464.90 millones de dólares en 2026 a 619.80 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.92 % entre 2026 y 2031.
La constante transición hacia entornos de control conectados y preparados para la nube mantiene firme la demanda de capacitación basada en roles que combine ingeniería de control, ciberseguridad y habilidades de datos de TI. Los empleadores siguen prefiriendo formatos que compriman el tiempo de adquisición de competencias y reduzcan el tiempo fuera de las operaciones, lo que respalda el auge del aprendizaje combinado y los laboratorios virtuales. Los proveedores también están vinculando las credenciales a los niveles de soporte y los servicios del ciclo de vida para afianzar la lealtad del cliente y garantizar habilidades actualizadas a medida que evolucionan los lanzamientos de productos. Los marcos de ciberseguridad, especialmente IEC 62443, están dando forma al contenido de los planes de estudio y los métodos de evaluación a medida que las plantas refuerzan sus activos de OT. El mercado de capacitación en PLC, SCADA y DCS también se ve influenciado por la modernización de instalaciones existentes, donde la doble competencia en plataformas heredadas y actuales es ahora una expectativa básica en lugar de una habilidad avanzada.
Conclusiones clave del informe
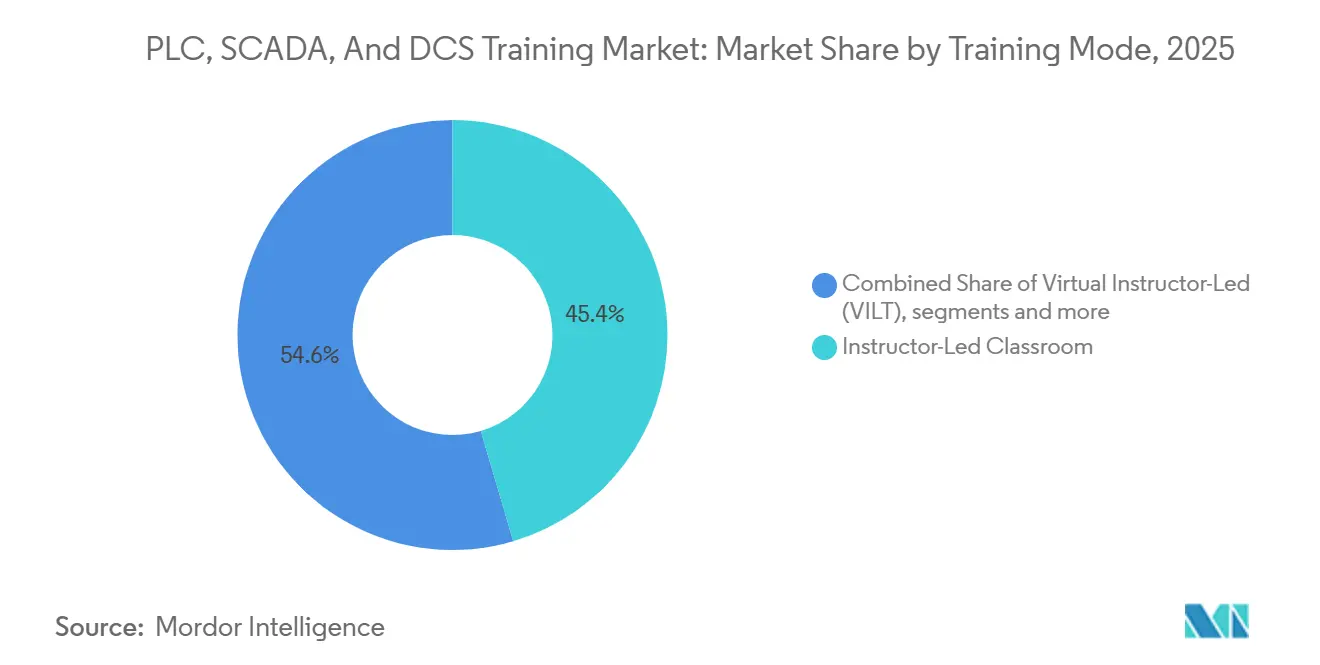
- En cuanto a la modalidad de formación, las sesiones presenciales dirigidas por un instructor representaron el 45.44 % de la cuota de mercado de la formación en PLC, SCADA y DCS en 2025, mientras que el aprendizaje combinado está en camino de alcanzar una tasa de crecimiento anual compuesta (CAGR) del 11.64 % hasta 2031.
- Por tipo de sistema, la formación en PLC representó el 54.35% de la cuota de mercado de la formación en PLC, SCADA y DCS en 2025, mientras que se prevé que la formación en SCADA crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.38% entre 2026 y 2031.
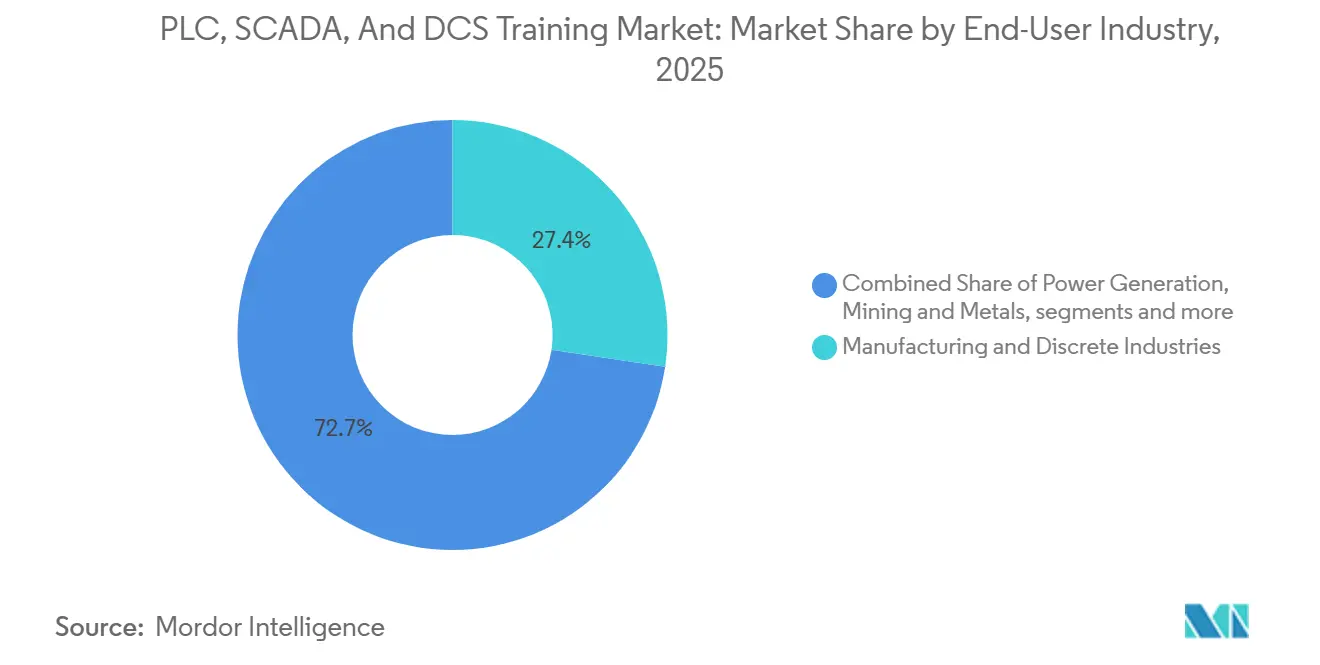
- Por sector de usuario final, la fabricación y los componentes discretos representaron el 27.35 % de la cuota de mercado de la formación en PLC, SCADA y DCS en 2025, mientras que se prevé que los sectores farmacéutico y de ciencias de la vida crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.36 % hasta 2031.
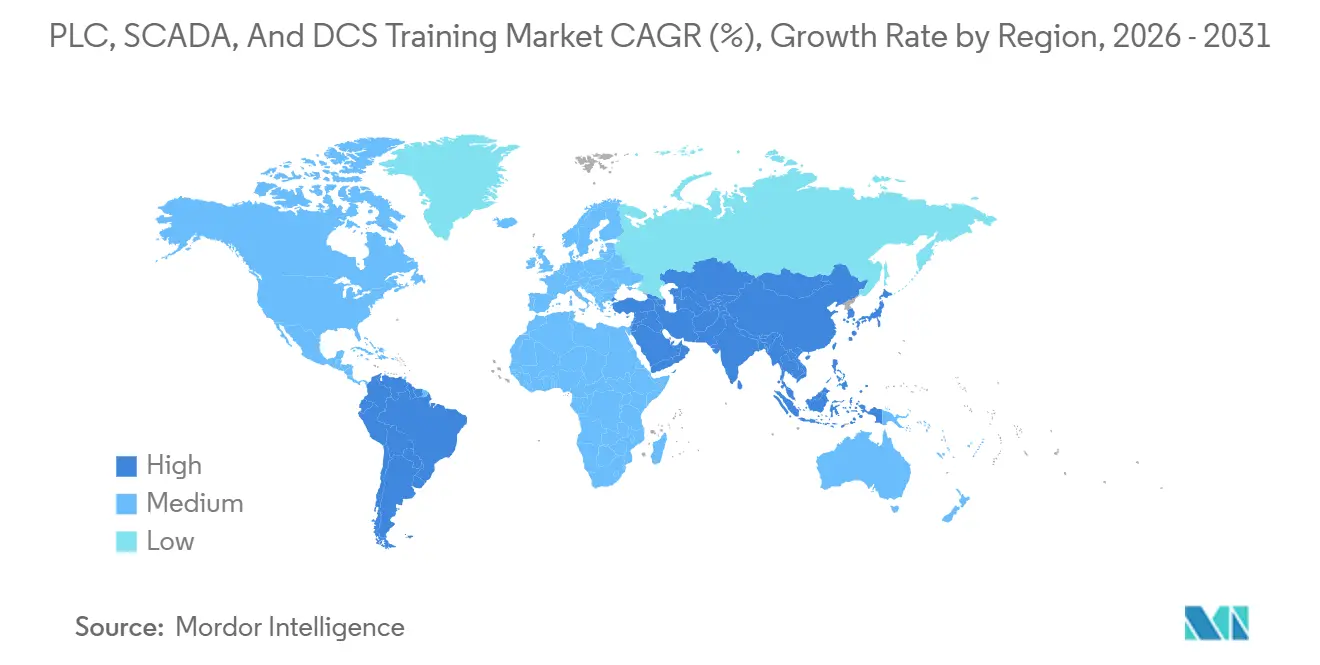
- Geográficamente, la región de Asia-Pacífico representó el 39.44% de la cuota de mercado de formación en PLC, SCADA y DCS en 2025, mientras que se prevé que Oriente Medio y África avancen a una tasa de crecimiento anual compuesta (CAGR) del 12.35% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de capacitación en PLC, SCADA y DCS
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La migración de terrenos contaminados requiere programas de recapacitación. | + 1.2% | Global, con especial atención a las instalaciones heredadas de Norteamérica y a las industrias de procesos europeas. | Mediano plazo (2-4 años) |
| Las certificaciones de los fabricantes de equipos originales (OEM) son cada vez más obligatorias a nivel mundial. | + 0.9% | Global, con repercusiones en Oriente Medio y África, impulsado por los estándares de contratación pública de la Visión 2030. | Largo plazo (≥ 4 años) |
| Escasez de mano de obra en la automatización industrial | + 1.8% | El foco principal se encuentra en Norteamérica, con casos agudos en Cleveland y el sureste de Wisconsin; y se está extendiendo a los centros de fabricación de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| El crecimiento del monitoreo remoto impulsa las habilidades SCADA. | + 1.1% | Global, con ganancias iniciales en petróleo y gas en Oriente Medio, servicios públicos en Europa y minería en Australia. | Mediano plazo (2-4 años) |
| Adopción de la formación basada en roles según la norma IEC 62443 | + 0.8% | Europa y Oriente Medio lideran la adopción, Norteamérica les sigue, y Asia-Pacífico muestra una adopción incipiente en infraestructura crítica. | Mediano plazo (2-4 años) |
| Gemelos digitales integrados en los planes de estudio de formación. | + 1.0% | Con presencia principalmente en Norteamérica y Europa, y con expansión hacia los clústeres de semiconductores y automoción de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La rehabilitación de terrenos contaminados requiere programas de recapacitación.
Los propietarios de equipos están migrando de plataformas PLC y DCS obsoletas a entornos de ingeniería integrados actuales, que requieren que los ingenieros mantengan fluidez tanto en los sistemas salientes como entrantes durante las transiciones graduales para proteger el tiempo de actividad. Los catálogos de capacitación de los principales fabricantes de equipos originales (OEM) abordan explícitamente las rutas de migración y los módulos de transición basados en roles porque la incorporación al estilo de los proyectos nuevos no cubre las competencias de sistemas duales necesarias para los proyectos de modernización [1] Siemens, “SITRAIN | Siemens”, Siemens, siemens.com . Los integradores de sistemas también señalan una escasez de experiencia en sistemas heredados a medida que el personal senior se jubila, lo que aumenta la necesidad de una recapacitación estructurada que pueda validarse durante fases críticas como la puesta en marcha y el arranque. Los servicios de capacitación de los OEM han ampliado los cursos centrados en la migración y los laboratorios de transición avanzados para que los técnicos puedan practicar en versiones emuladas y actuales sin riesgo de producción. Los datos de contratación regionales confirman que el tiempo para cubrir los puestos técnicos extiende los plazos de puesta en marcha, lo que refuerza el argumento para recapacitar al personal existente en lugar de depender de contrataciones externas. Esta necesidad de doble competencia ahora se solapa con las prácticas de ciberseguridad y segmentación de redes, ya que los proyectos de migración suelen coincidir con actualizaciones a arquitecturas segmentadas y acceso remoto seguro. Por lo tanto, las rutas de aprendizaje estructuradas para la migración, con laboratorios prácticos y puntos de control posteriores a la evaluación, se están convirtiendo en la norma para las plantas que modernizan sus sistemas de control mientras operan a plena capacidad.
Las certificaciones de fabricantes de equipos originales (OEM) son cada vez más obligatorias a nivel mundial.
Los proveedores han alineado el soporte al cliente, las características de garantía y el acceso al software con rutas de competencia verificadas, transformando la certificación de un elemento deseable a un requisito práctico para implementaciones complejas. Rockwell vincula los planes de aprendizaje basados en roles con la competencia validada e integra los ciclos de Evaluar, Capacitar, Practicar y Evaluar para que los empleadores puedan realizar un seguimiento de los resultados y alinear los privilegios con el nivel de habilidad [2] Rockwell Automation, “Competency Learning Plans”, Rockwell Automation, rockwellautomation.com . Honeywell estructura programas de varios niveles que combinan horas de aula, laboratorios supervisados y exámenes supervisados para distinguir el conocimiento fundamental de la experiencia probada en el campo. Las certificaciones de seguridad también se están normalizando en todo el ecosistema a través de los esquemas ISASecure que requieren evidencia del ciclo de vida de desarrollo seguro y validación a nivel de sistema según IEC 62443, que luego se incorpora a los planes de capacitación de integradores y operadores. Siemens ejecuta programas de calificación y certificación de socios que ayudan a los empleadores a comparar la competencia de varios niveles y alinear la adquisición con insignias de habilidades verificables. A medida que las plantas adoptan sistemas SCADA conectados a la nube y ciclos de lanzamiento más frecuentes, los ciclos de certificación se vuelven más estrictos para garantizar que los equipos se mantengan actualizados sobre las funcionalidades de la plataforma y las prácticas de configuración segura. Por lo tanto, el mercado de capacitación en PLC, SCADA y DCS se ve influenciado por las políticas de adquisición que vinculan los niveles de soporte del proveedor y la elegibilidad del proyecto con las credenciales del personal.
Escasez de mano de obra en la automatización industrial
La persistente escasez de técnicos de automatización, programadores de PLC e ingenieros de control aumenta la importancia de la formación estructurada, que puede acortar los tiempos de puesta en marcha y reducir los retrasos en los proyectos derivados de la falta de personal. Los datos regionales muestran periodos de vacantes prolongados para puestos de automatización, lo que impulsa a los fabricantes a invertir en programas internos de capacitación en lugar de depender exclusivamente de la contratación externa. Los empleadores señalan que las habilidades híbridas son las más escasas, como el personal capaz de integrar plataformas heredadas con sistemas modernos, o que pueda operar en la intersección de controles y redes, perfiles más difíciles de encontrar en los mercados laborales tradicionales. Las empresas de servicios de ingeniería destacan cómo la fragmentación de las cadenas de herramientas, por ejemplo, los múltiples entornos CAD y de control, reduce el número de candidatos y aumenta el tiempo de contratación, lo que otorga un valor adicional a la formación multiplataforma. La escasez también desplaza la demanda de formación hacia ciclos más cortos y formatos modulares que se ajustan a los turnos rotativos, reduciendo los gastos de viaje y, al mismo tiempo, demostrando la competencia mediante evaluaciones prácticas. A medida que el gasto en automatización se expande a nuevas regiones y sectores, estas limitaciones se extienden más allá de los centros tradicionales, ampliando la base de usuarios potenciales para planes de estudio estandarizados adaptados a las necesidades locales. Por lo tanto, el mercado de capacitación en PLC, SCADA y DCS crece en parte porque los empleadores no pueden ampliar los proyectos de modernización o confiabilidad sin una inversión paralela en capital humano.
El crecimiento del monitoreo remoto impulsa las habilidades en SCADA.
La demanda de capacitación se está desplazando hacia roles SCADA que requieren dominio de la conectividad IIoT, agregación en la nube, análisis basados en API y operaciones remotas seguras. Los proveedores de cursos han introducido clases magistrales centradas en la automatización de subestaciones y el monitoreo remoto que integran prácticas de seguridad y análisis de datos en tiempo real, reflejando el perfil de habilidades híbridas requerido en las redes modernas y los activos distribuidos [3] Tonex, “Substation Automation and Remote Monitoring Masterclass”, Tonex, tonex.com . Los proveedores están estandarizando la capacitación en temas como la configuración de VPN, el manejo de certificados y la creación de paneles de control a medida que las arquitecturas SCADA integran patrones de TI empresariales y prácticas de fuerza laboral remota. La capacitación de operadores también enfatiza las plataformas en la nube para la gestión de modelos y la práctica de escenarios, lo que permite a los equipos colaborar desde múltiples sitios sin necesidad de viajar. Los planes de estudio ahora combinan fundamentos de control con laboratorios prácticos en extracción de datos históricos, herramientas de series temporales y visualización de KPI, reflejando los flujos de trabajo diarios en activos distribuidos. Este reequilibrio refuerza la necesidad de rutas de aprendizaje estructuradas y multirrol que incluyan módulos de configuración, operaciones y seguridad dentro del mismo programa. Como resultado, el mercado de capacitación en PLC, SCADA y DCS experimenta un crecimiento extraordinario en programas que permiten operaciones remotas seguras y confiables.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los presupuestos de capacitación son cíclicos con los ciclos de CAPEX. | -0.7% | Global, agudo durante las recesiones económicas en regiones dependientes de la manufactura. | Corto plazo (≤ 2 años) |
| Alto costo de oportunidad de los eventos de tiempo de inactividad | -0.5% | Global, más severo en industrias de procesos continuos con operaciones las 24 horas del día, los 7 días de la semana. | Corto plazo (≤ 2 años) |
| Los ecosistemas de proveedores aislados dificultan la formación cruzada. | -0.4% | Global, particularmente pronunciado en entornos de terrenos contaminados con múltiples proveedores. | Largo plazo (≥ 4 años) |
| La inflación de credenciales confunde las señales de los empleadores. | -0.3% | América del Norte y Europa, donde los organismos de certificación que compiten entre sí crean complejidad. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Presupuestos de capacitación cíclicos con ciclos de CAPEX
La demanda de capacitación se expande durante las fases de puesta en marcha y se ralentiza cuando los presupuestos se orientan hacia el mantenimiento y las operaciones ajustadas, lo que puede retrasar o limitar los planes de mejora de habilidades. La investigación de las asociaciones de la industria vincula las brechas de la fuerza laboral con los riesgos de productividad y tiempo de inactividad. Sin embargo, muchas plantas aún posponen la capacitación cuando los planes de capital se ajustan porque las tarifas de los cursos y los viajes compiten con otras categorías de gasto [4] PMMI, “2025 Inside the Workforce Gap”, PMMI, pmmi.org . Los catálogos de los fabricantes de equipos originales muestran cursos de varios días dirigidos por instructores y prácticas basadas en laboratorios que requieren tiempo fuera de la planta, lo que aumenta el costo percibido durante el ciclo presupuestario. Los proveedores están contrarrestando esto con mecanismos contractuales que precomprometen fondos y ajustan las asignaciones de capacitación para estabilizar la inversión a lo largo de los trimestres. Los empleadores también buscan formatos mixtos y laboratorios virtuales para reducir los viajes y transferir las cargas de cobertura al tiempo que mantienen los ejercicios prácticos. Las brechas de contratación persistentes refuerzan la lógica de la capacitación durante las desaceleraciones para prepararse para el próximo ciclo de inversión. Aun así, no todas las empresas tienen la gobernanza o los incentivos para mantener una inversión constante en programas de habilidades a lo largo del ciclo.
Alto costo de oportunidad de los eventos de tiempo de inactividad
El tiempo de inactividad no planificado crea un riesgo constante que puede interrumpir la capacitación programada, desviar al personal de los cursos y reducir el retorno de la inversión en aprendizaje. El análisis de asociaciones vincula la escasez de habilidades con las pérdidas de producción, lo que aumenta la reticencia de la gerencia a liberar operadores para sesiones de varios días cuando los plazos son ajustados. Los proveedores están abordando esto con entornos de capacitación que permiten ejercicios comprimidos basados en escenarios, incluidos casos de fallas configurables por el instructor con seguimiento del desempeño que se ajustan a las rotaciones de turnos. Las operaciones en alta mar y remotas enfrentan restricciones adicionales en viajes y logística, lo que está dando lugar a ofertas inmersivas in situ que reducen el movimiento físico al tiempo que preservan la validación de habilidades. Cuando ocurren fallas durante los períodos de capacitación, las horas extras y las tarifas de los contratistas, estos costos indirectos complican aún más la programación y los presupuestos del programa. Los certificados de cursos cortos y los programas modulares mitigan el riesgo de interrupción al secuenciar el contenido en bloques más cortos que se pueden completar entre las interrupciones planificadas.
Análisis de segmento
Por modalidad de formación: el aprendizaje combinado emerge como el formato empresarial preferido.
La formación presencial impartida por instructores representó el 45.44 % de los ingresos de 2025, mientras que se prevé que el aprendizaje combinado crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.64 % hasta 2031, a medida que las empresas equilibran los laboratorios prácticos con la instrucción en línea flexible. El mercado de formación en PLC, SCADA y DCS se beneficia de las modalidades combinadas, que reducen el tiempo de inactividad productiva al tiempo que preservan las habilidades prácticas que requieren ejercicios supervisados. Los fabricantes de equipos originales (OEM) y las academias han formalizado estructuras combinadas que combinan módulos de autoaprendizaje con laboratorios dirigidos por instructores, de modo que los alumnos llegan preparados para las tareas prácticas, reduciendo el tiempo total de formación presencial sin sacrificar los resultados. Los equipos de formación han hecho hincapié en los datos de finalización y satisfacción a medida que escalan las modalidades combinadas para grandes grupos y equipos de trabajo distribuidos, lo que fomenta la aceptación empresarial para grupos recurrentes. La formación virtual impartida por instructores mediante entornos de control alojados en la nube proporciona a los participantes acceso a controladores emulados y herramientas de ingeniería desde cualquier lugar, lo que democratiza el acceso al hardware para centros más pequeños. Los proveedores de cursos también utilizan microaprendizaje y manuales de aprendizaje electrónico para reducir el tiempo en el aula, sin dejar de exigir la validación en laboratorio para cumplir con los requisitos de certificación.
Las empresas siguen prefiriendo formatos que integran simuladores inmersivos y gemelos digitales, lo que permite a los operadores practicar la recuperación ante fallos y la lógica de enclavamiento sin riesgo para los equipos. Este modelo ofrece experiencias de formación consistentes en todos los turnos y puede realizarse en sesiones más cortas que se ajustan a las necesidades de personal y las prioridades de tiempo de actividad. Las necesidades regionales, como el idioma y las normativas locales, impulsan a los proveedores a ofrecer contenido personalizado con la misma arquitectura mixta, lo que permite a las empresas estandarizar los planes de estudio en todas las sedes. Los proveedores que combinan contenido mixto con modelos de competencias basados en resultados y evaluaciones de desempeño basadas en roles están experimentando una mayor adopción recurrente. Se prevé que el mercado de formación en PLC, SCADA y DCS continúe evolucionando hacia laboratorios mixtos y virtuales a medida que las plantas amplían la verificación de habilidades ante la presión de la escasez de personal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de sistema: Aceleración SCADA impulsada por la convergencia de la nube y la ciberseguridad
La formación en PLC representó el 54.35 % de los ingresos de 2025, pero se prevé que los programas SCADA crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.38 % entre 2026 y 2031, a medida que las operaciones remotas y la agregación en la nube redefinan los requisitos de habilidades. El mercado de formación en PLC, SCADA y DCS refleja que la programación de controladores sigue siendo la base de habilidades instaladas más grande, mientras que el plan de estudios de SCADA ahora integra conectividad segura, análisis de historiales y paneles de control para una visibilidad en múltiples sitios. Los itinerarios de formación en SCADA hacen hincapié en temas como VPN, autoridades de certificación, roles de usuario y racionalización de alarmas, todo ello alineado con las prácticas modernas de seguridad y operaciones. A medida que evolucionan las arquitecturas, los módulos entre sistemas que integran PLC, SCADA y flujos de datos empresariales se vuelven cada vez más importantes, aunque los planes de estudios a menudo siguen segmentados por proveedores. Las plantas que operan procesos tanto discretos como continuos siguen dependiendo de la formación de especialistas en DCS para la gestión de recetas por lotes, flujos de trabajo de historiales y control avanzado que guía las decisiones del operador. Los proveedores están integrando la formación de los operadores de sistemas de control distribuido (DCS) con ejercicios de gemelos digitales para que los operadores puedan ensayar eventos anómalos y ajustar sus respuestas, reduciendo así el tiempo de inactividad potencial y los incidentes de seguridad.
Los programas SCADA también se alinean con los estándares y la seguridad basada en roles para garantizar que los operadores gestionen el acceso privilegiado y cumplan con los requisitos de cumplimiento normativo. Los proveedores de capacitación siguen integrando el aprendizaje de SCADA con los fundamentos de redes y el análisis de series temporales, para que los equipos puedan reconocer patrones y responder con mayor rapidez a situaciones anómalas. Las herramientas y los flujos de trabajo que antes se gestionaban de forma aislada se integran cada vez más en secuencias de cursos únicas. Se prevé que el mercado de capacitación en PLC, SCADA y DCS experimente el mayor crecimiento en los puestos relacionados con SCADA, donde la convergencia de TI y OT, así como las operaciones remotas, son prioridades estratégicas.
Por sector de usuario final: Aumento de las exigencias de validación de las Buenas Prácticas de Fabricación (BPF) en la industria farmacéutica.
La fabricación y los componentes discretos representaron el 27.35 % del gasto en 2025, mientras que se prevé que los sectores farmacéutico y de ciencias de la vida crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.36 % hasta 2031 debido a las exigencias de validación e integridad de datos. El mercado de formación en PLC, SCADA y DCS refleja este cambio, ya que los programas de formación en industrias reguladas combinan habilidades de control con validación de sistemas informáticos, registros de auditoría y conceptos de registros y firmas electrónicas que se conectan directamente con las decisiones de liberación de producción. Los proveedores de formación hacen hincapié en la validación del ciclo de vida y en enfoques basados en el riesgo que integran atributos de calidad y parámetros de proceso con lógica automatizada, lo que ayuda a los equipos a alinear los cambios de ingeniería con operaciones que cumplen con la normativa. En los sectores de maquinaria y componentes discretos, la demanda se centra en PLC, movimiento y seguridad, y los proveedores ofrecen itinerarios formativos basados en roles que culminan en certificaciones de seguridad de terceros cuando sea necesario.
Las industrias de procesos continuos refuerzan la inversión en la capacitación de operadores de DCS y la gestión avanzada de alarmas, mientras que las empresas de servicios públicos y las redes de agua se centran en SCADA y la gestión remota segura de activos dispersos. Los programas para la industria alimentaria y de bebidas, así como para la minería, siguen creciendo a medida que las plantas mejoran la trazabilidad y el mantenimiento predictivo, y el contenido de los cursos se adapta a los casos de uso específicos del sector. La alineación intersectorial en ciberseguridad refuerza la necesidad de módulos compartidos sobre los fundamentos de la norma IEC 62443, el acceso basado en roles y la segmentación de redes, que se complementan con especializaciones sectoriales. El mercado de capacitación en PLC, SCADA y DCS se caracteriza por esta doble vía: la profundidad sectorial y la seguridad y alfabetización de datos transversales.
Análisis geográfico
Mercado de capacitación en PLC, SCADA y DCS en la región Asia-Pacífico
La región Asia-Pacífico representó el 39.44 % de los ingresos globales en 2025, gracias a la expansión de la base instalada de tecnologías de automatización en los ecosistemas de fabricación de China, India, Japón y el Sudeste Asiático. El mercado de capacitación en PLC, SCADA y DCS en la región se beneficia de la inversión de los fabricantes de equipos originales (OEM) en portales de capacitación y entrega local, lo que aumenta la capacidad para los programas de capacitación en controladores, SCADA, seguridad y ciberseguridad. Los proveedores y socios en India y el Sudeste Asiático continúan implementando programas prácticos para operaciones con PLC, robótica y SCADA, con opciones de varias semanas que complementan cursos de actualización de habilidades más cortos para todos los roles de la planta. Las colaboraciones de Singapur en el marco de las Industrias 4.0 y 5.0 entre asociaciones, academias y OEM están ampliando la capacidad de las líneas de capacitación profesional que estandarizan las experiencias de laboratorio y la práctica de puesta en marcha. A medida que más plantas adoptan enfoques de gemelos digitales, los equipos regionales aprovechan las plataformas de los proveedores para la práctica de operadores y la aceleración de competencias sin necesidad de viajes centralizados. Por lo tanto, el mercado de capacitación en PLC, SCADA y DCS en Asia-Pacífico se basa en la impartición localizada a gran escala y en formatos que se adaptan a entornos de producción de alto rendimiento.
Mercado de capacitación en PLC, SCADA y DCS en Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa compuesta anual del 12.35 % hasta 2031, impulsados por la diversificación industrial y los programas de infraestructura, que aumentan la demanda de capacitación en las industrias de procesos y servicios públicos. Los programas regionales hacen hincapié en la capacitación alineada con la ciberseguridad y la competencia basada en roles para operadores, ingenieros y personal de mantenimiento en sectores de infraestructura crítica. Los fabricantes de equipos originales (OEM) están incorporando elementos de capacitación inmersiva y virtual que reducen la complejidad logística en amplias zonas geográficas y ubicaciones remotas. El mercado de capacitación en PLC, SCADA y DCS en la región continúa evolucionando hacia sistemas de aprendizaje combinados, listos para su implementación en las instalaciones operativas. A medida que más usuarios industriales adoptan sistemas de registro en la nube y centros de operaciones centralizados, la capacitación de operadores SCADA en la región integra prácticas de seguridad, gestión de alarmas e indicadores clave de rendimiento (KPI) adaptados a flotas con múltiples ubicaciones. Se espera que las alianzas intersectoriales con academias técnicas aumenten el número de técnicos de nivel inicial, seguido de la capacitación especializada de los OEM en las plataformas instaladas.
El mercado de capacitación en PLC, SCADA y DCS en América y Europa
América del Norte mantiene una presencia significativa con alianzas universitarias, centros de capacitación de fabricantes de equipos originales (OEM) y ecosistemas de integradores, aunque las limitaciones demográficas y de contratación siguen influyendo en los formatos de capacitación. El mercado de capacitación en PLC, SCADA y DCS en América del Norte refleja una fuerte preferencia de los empleadores por modelos de competencias basados en resultados que se alinean con los roles laborales y miden la competencia con exámenes prácticos. Los empleadores están ampliando los laboratorios híbridos y virtuales para reducir el tiempo de viaje, al tiempo que garantizan que los estudiantes completen evaluaciones prácticas antes de obtener las certificaciones. Los centros de capacitación empresarial y los laboratorios regionales continúan aumentando su capacidad para sistemas de robótica, control y visión, lo que permite a los empleadores enviar grupos en bloques escalonados. Los programas en Europa siguen siendo diversos, con diferencias a nivel de país debido a los idiomas nacionales, las regulaciones y las modernizaciones de sistemas heredados; las academias de los OEM y los socios locales están ampliando las salas de capacitación, las estaciones y el personal docente para satisfacer la demanda. El mercado de capacitación en PLC, SCADA y DCS en América del Sur se centra en los clústeres de fabricación principales y la demanda específica del sector minero, donde la capacitación de operadores y mantenimiento en sistemas PLC y SCADA sigue siendo una prioridad, respaldada por programas liderados por proveedores y redes de socios.
Panorama competitivo
El mercado de capacitación en PLC, SCADA y DCS presenta tres arquetipos estratégicos que compiten y colaboran a lo largo de la cadena de valor. Las academias de los fabricantes de equipos originales (OEM) basan la capacitación en plataformas propietarias con planes de desarrollo que se traducen en actualizaciones periódicas de los cursos y niveles de certificación estructurados alineados con los niveles de soporte al cliente. Los proveedores independientes y las academias de integradores ofrecen habilidades multiplataforma en redes, conectividad de datos y visualización que complementan las soluciones de los proveedores y facilitan las operaciones con múltiples proveedores. Las asociaciones y los organismos de normalización establecen la base para la ciberseguridad y la interoperabilidad, que se integra en la capacitación a medida que las organizaciones refuerzan sus redes y adoptan prácticas de desarrollo seguras.
Los principales proveedores están integrando marcos de competencias y evaluaciones basadas en el desempeño para alinear los resultados del aprendizaje con las funciones de la planta. Los planes de aprendizaje basados en roles de Rockwell formalizan la progresión desde los fundamentos hasta la práctica avanzada mediante la validación práctica, lo que ayuda a los empleadores a vincular los permisos y las responsabilidades con los niveles de habilidad comprobados. Emerson ha seguido ampliando la simulación dinámica y las herramientas HMI para que la capacitación de operadores e ingenieros pueda incorporar la práctica de escenarios, la configuración de la interfaz de usuario y elementos de tiempo de ejecución multilingües que reflejen las operaciones reales. Los eventos y planes de desarrollo de Honeywell destacan un cambio en la capacitación hacia la supervisión de salas de control más autónomas, con contenido que se adapta a las habilidades de monitoreo y gestión de excepciones.
El aprendizaje inmersivo y los gemelos digitales son ahora habituales en las ofertas de la competencia, ya que los proveedores buscan comprimir el aprendizaje experiencial y reducir el riesgo de incorporación. El ecosistema de formación de operadores de AVEVA integra la colaboración en la nube para reducir los desplazamientos y permitir el aprendizaje distribuido en los mismos modelos de proceso. La formación inmersiva en realidad virtual de Yokogawa mejora la instrucción presencial cuando el acceso físico al equipo es limitado, lo que permite una mayor variedad de instalaciones y operaciones remotas. Se espera que el mercado de formación en PLC, SCADA y DCS experimente una mayor convergencia de la tutoría guiada por IA, la simulación de incidentes y el coaching basado en análisis en los ecosistemas de proveedores y socios, a medida que la combinación de habilidades se orienta hacia la convergencia de TI y OT.
Líderes de la industria de capacitación en PLC, SCADA y DCS
Rockwell Automation
Siemens AG
ABB Ltd.
Schneider Electric
Honeywell International
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: LKH Precicon, en colaboración con Ngee Ann Polytechnic y socios de la industria, puso en marcha una iniciativa de cinco años para desarrollar la primera línea de formación en Industria 4.0 y 5.0 de Singapur, con el fin de apoyar la formación profesional pública.
- Diciembre de 2025: Polytec North America inauguró el Centro de Capacitación Tecnológica Polytec en Houston, que ofrece tecnologías de automatización, robótica y sistemas de visión para apoyar el desarrollo de habilidades especializadas para los clientes de la región.
- Noviembre de 2025: Rockwell Automation e ICT Academy se asociaron para lanzar el Programa de Empoderamiento Juvenil en India con el fin de capacitar a estudiantes en IA, análisis de datos y automatización robótica de procesos, ampliando así el acceso a la educación en tecnología aplicada.
- Febrero de 2025: Cisco y Rockwell Automation firmaron un Memorando de Entendimiento para ampliar el programa de Habilidades Digitales para la Industria en India, centrado en ciberseguridad, redes, IoT, ciencia de datos, IA, programación y tecnologías de automatización para puestos de TI y TO.
Alcance del informe de mercado global de capacitación en PLC, SCADA y DCS
El mercado de capacitación en PLC, SCADA y DCS se refiere a la industria de educación y desarrollo de habilidades que capacita a profesionales para diseñar, operar y mantener sistemas de automatización industrial utilizados para el control de máquinas (PLC), el monitoreo y control remoto de grandes sistemas (SCADA) y la automatización de procesos complejos en industrias continuas como el petróleo, el gas y la energía (DCS).
El informe de mercado de capacitación en PLC, SCADA y DCS está segmentado por modalidad de capacitación (aula presencial, virtual, etc.), tipo de sistema (PLC, SCADA, DCS), sector del usuario final (petróleo y gas, generación de energía, manufactura y discreta, química y petroquímica, etc.) y ubicación geográfica (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Aula dirigida por un instructor |
| Curso virtual dirigido por un instructor (VILT) |
| Aprendizaje electrónico a su propio ritmo |
| El aprendizaje combinado |
| PLC |
| SCADA |
| DCS |
| Petróleo y gas |
| Generación de energía |
| Fabricación y discreta |
| Productos químicos y petroquímicos |
| Alimentos y Bebidas |
| Productos farmacéuticos y ciencias de la vida |
| Agua y aguas residuales |
| Minería y metales |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por modo de entrenamiento | Aula dirigida por un instructor | |
| Curso virtual dirigido por un instructor (VILT) | ||
| Aprendizaje electrónico a su propio ritmo | ||
| El aprendizaje combinado | ||
| Por tipo de sistema | PLC | |
| SCADA | ||
| DCS | ||
| Por industria del usuario final | Petróleo y gas | |
| Generación de energía | ||
| Fabricación y discreta | ||
| Productos químicos y petroquímicos | ||
| Alimentos y Bebidas | ||
| Productos farmacéuticos y ciencias de la vida | ||
| Agua y aguas residuales | ||
| Minería y metales | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de formación en PLC, SCADA y DCS?
El mercado de formación en PLC, SCADA y DCS alcanzó un valor de 464.90 millones de dólares en 2026 y se prevé que llegue a los 619.80 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.92 %.
¿Qué modelo de impartición está creciendo más rápidamente en el mercado de formación en PLC, SCADA y DCS?
El aprendizaje combinado, que combina módulos digitales con laboratorios dirigidos por instructores, es el modelo de impartición de más rápido crecimiento, con una tasa de crecimiento anual compuesta del 11.64 % hasta 2031, respaldado por laboratorios virtuales y entornos de gemelos digitales.
¿Qué tipo de sistema impulsará el crecimiento en el mercado de formación en PLC, SCADA y DCS?
Se prevé que la formación en SCADA crezca a un ritmo más rápido, con una tasa de crecimiento anual compuesta del 10.38 %, a medida que las operaciones remotas, los sistemas de almacenamiento histórico en la nube y la conectividad segura amplíen las competencias requeridas.
¿En qué regiones del mercado de formación en PLC, SCADA y DCS es más significativa la demanda regional?
La región de Asia-Pacífico concentra la mayor parte de los ingresos, mientras que Oriente Medio y África registran el crecimiento más rápido en infraestructura e iniciativas de diversificación.
¿Cómo diferencian los proveedores sus ofertas de formación en el mercado de formación en PLC, SCADA y DCS?
Los proveedores están vinculando las certificaciones a los niveles de soporte, ampliando las trayectorias basadas en roles e incorporando gemelos digitales y laboratorios inmersivos para reducir el tiempo necesario para alcanzar la competencia y validar el rendimiento.
¿Qué estándares influyen más en los planes de estudio del mercado de formación en PLC, SCADA y DCS?
La norma IEC 62443 impulsa la formación en ciberseguridad basada en roles para todos los implicados en los sistemas de control, y las certificaciones de implementadores y especialistas dan forma a las estructuras y evaluaciones de los cursos.


