

Tamaño y participación en el mercado de sensores PM2.5
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 190.35 Million |
| Tamaño del mercado (2030) | USD 258.84 Million |
| Tasa de crecimiento (2025 - 2030) | 6.34% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
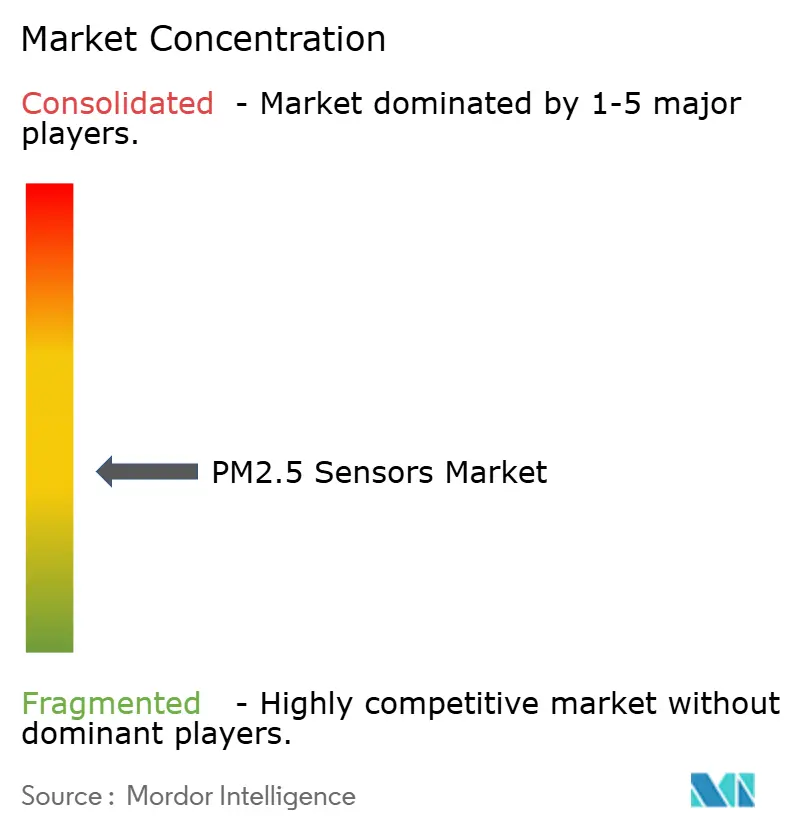
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sensores PM2.5 de Mordor Intelligence
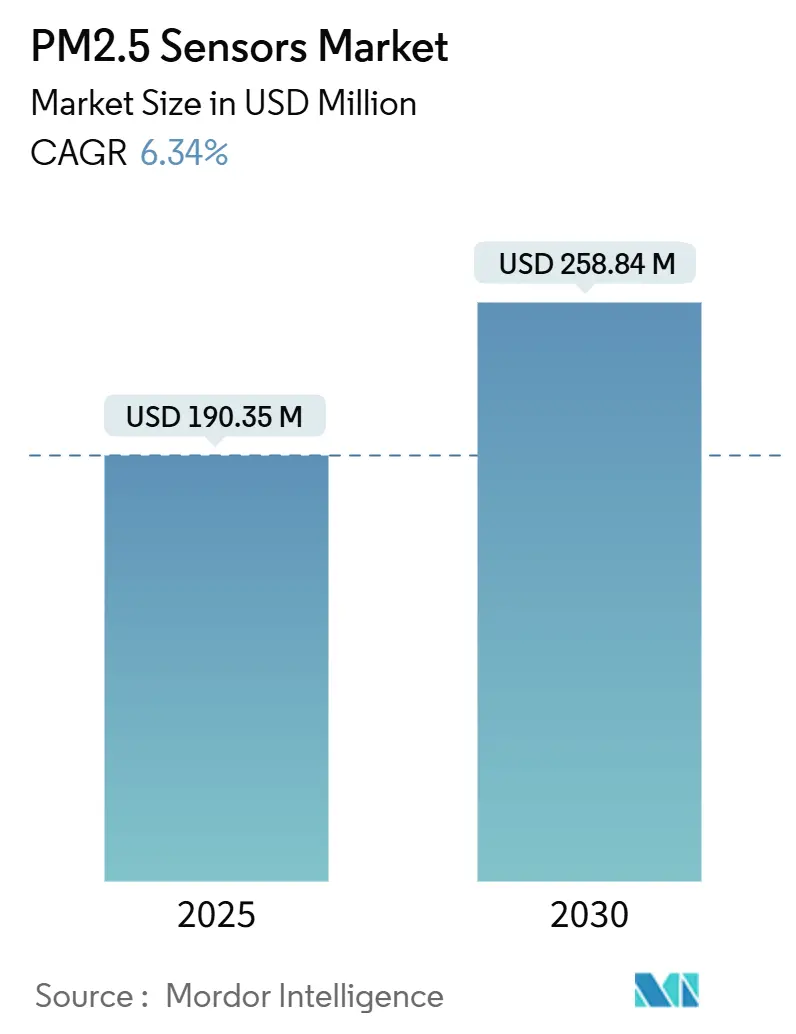
El tamaño del mercado de sensores PM2.5 se situó en 190.35 millones de dólares en 2025 y se prevé que alcance los 258.84 millones de dólares para 2030, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 6.34 %. El endurecimiento de las normativas mundiales sobre material particulado, la rápida miniaturización de los sensores y la creciente adopción en los sistemas de climatización de los automóviles son los principales catalizadores del crecimiento. Los propietarios de edificios buscan una monitorización continua en interiores para cumplir con los criterios WELL y RESET, mientras que los operadores industriales instalan redes de trabajo las 24 horas para obtener financiación vinculada a criterios ESG. Los fabricantes de sensores se diferencian mediante la integración multiparamétrica, el análisis en la nube y las cadenas de calibración documentadas que cumplen con los registros de auditoría de la norma ISO/IEC 17025. Los programas de subvenciones norteamericanos y las nuevas normas vehiculares de China aceleran aún más las implantaciones.
Conclusiones clave del informe
- Por tipo de producto, las soluciones de dispersión láser óptica lideraron con el 46.83 % de la participación de mercado de sensores PM2.5 en 2024, y los híbridos y otros están avanzando a una CAGR del 7.23 % hasta 2030.
- Por tecnología, la dispersión de luz (Mie) lideró con el 53.74 % del mercado de sensores PM2.5 y se proyecta que la integración de gas-partícula se expandirá a una CAGR del 7.55 % hasta 2030.
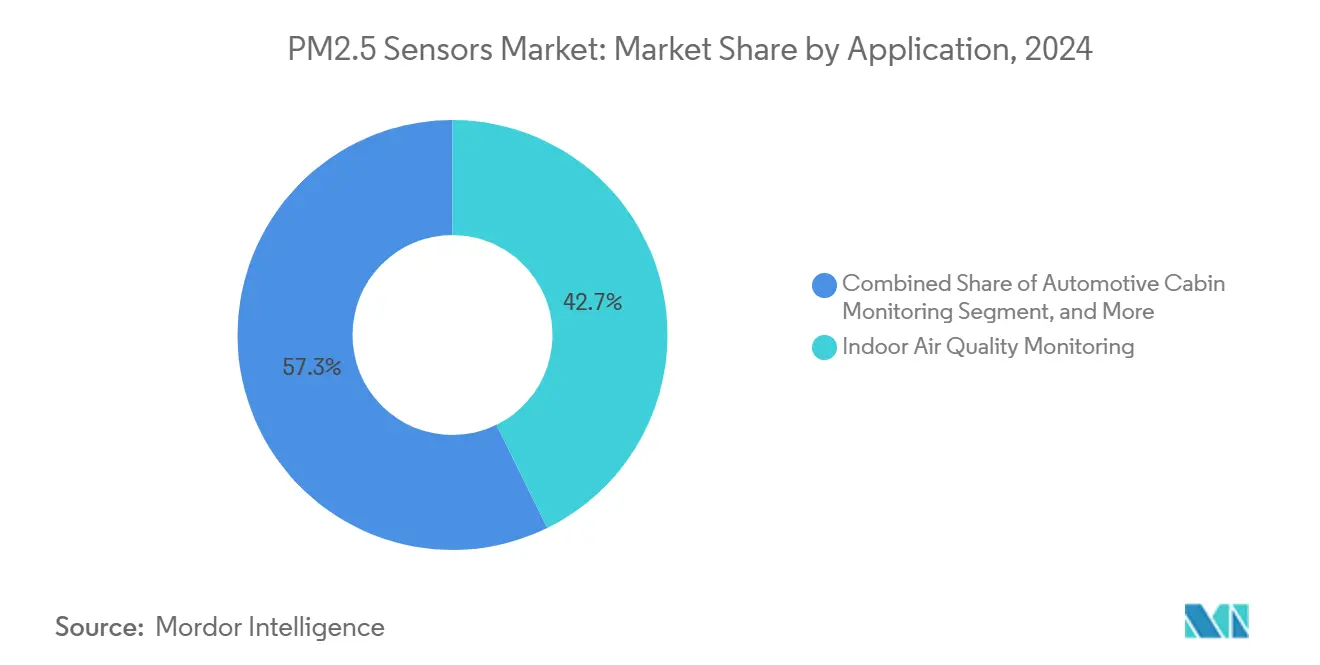
- Por aplicación, el monitoreo en interiores representó el 42.74 % del tamaño del mercado de sensores PM2.5 en 2024, y los dispositivos portátiles y los electrodomésticos inteligentes están avanzando a una CAGR del 7.18 % hasta 2030.
- Por usuario final, los edificios residenciales y comerciales lideraron con el 38.63 % del mercado de sensores PM2.5, y los fabricantes de equipos originales (OEM) de automóviles y los proveedores de primer nivel están avanzando a una CAGR del 7.22 % hasta 2030.
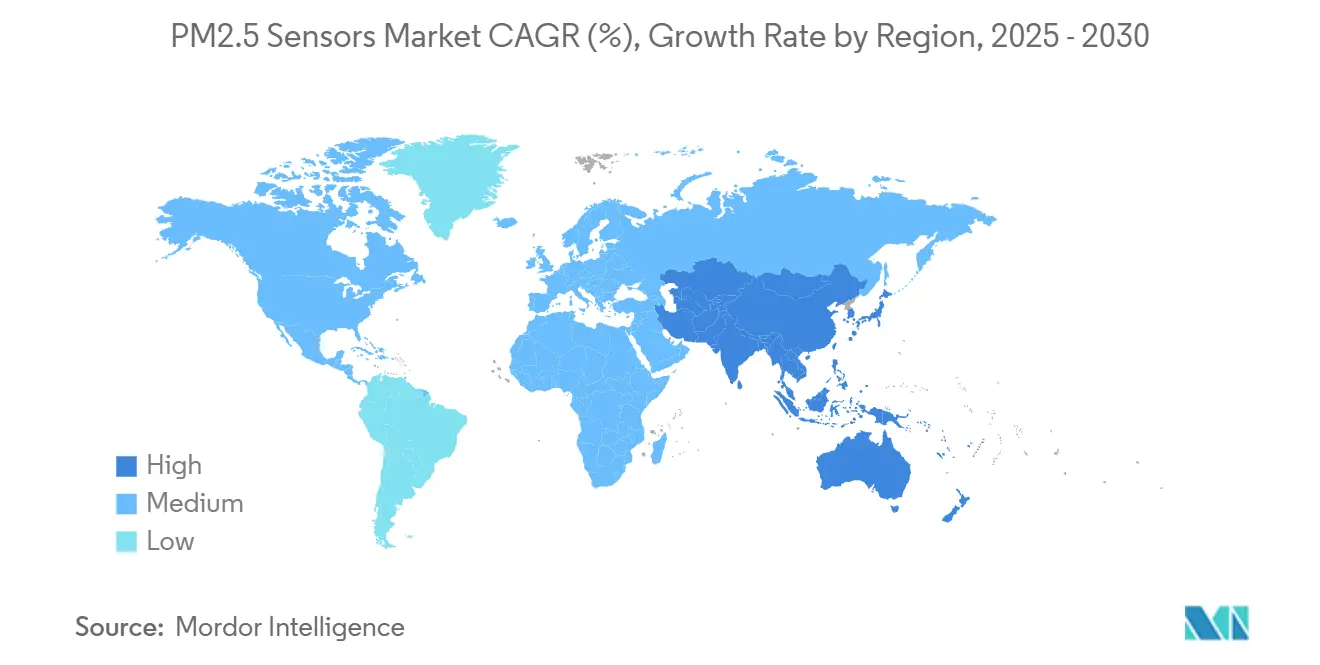
- Por geografía, América del Norte lideró con el 39.83% del mercado de sensores PM2.5, y Asia-Pacífico está preparada para la CAGR más rápida del 7.25% entre 2025 y 2030.
Tendencias y perspectivas del mercado global de sensores PM2.5
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de los límites de PM2.5 de la OMS y nacionales | + 1.5% | Global, con adopción temprana en la UE y América del Norte | Mediano plazo (2-4 años) |
| Subvenciones para sensores de calidad del aire interior en edificios públicos | + 0.8% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cambio hacia ecosistemas inteligentes de climatización y calidad del aire interior | + 1.2% | Global, liderado por el sector de la construcción comercial | Mediano plazo (2-4 años) |
| Normativa sobre el aire acondicionado en la cabina de los automóviles (Euro 7, China 7) | + 0.9% | El núcleo de la UE y China, con repercusiones en el sector automovilístico mundial | Corto plazo (≤ 2 años) |
| Aparición de matrices de microláseres IoT de bajo coste | + 0.6% | Base de fabricación de Asia-Pacífico, despliegue global | Largo plazo (≥ 4 años) |
| Préstamos vinculados a ESG que requieren informes de gestión de proyectos a nivel de planta | + 0.9% | Global, concentrado en regiones industriales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de los límites de PM2.5 de la OMS y nacionales
Los límites anuales y de 24 horas de PM2.5 actualizados de la OMS impulsan el monitoreo obligatorio en oficinas, fábricas y hogares. [1] Organización Mundial de la Salud, “¿Cuáles son las Directrices de Calidad del Aire de la OMS?”, WHO.INT Los programas RESET y WELL traducen estos límites en requisitos de sensores continuos, impulsando a los operadores de edificios hacia dispositivos certificados con rutas de calibración trazables. Los permisos industriales ahora especifican umbrales de partículas en tiempo real, reemplazando las muestras trimestrales puntuales. Los laboratorios de cumplimiento acreditados bajo ISO/IEC 17025 prefieren sensores que se envían con documentación metrológica completa, desviando la demanda de unidades de bajo costo no validadas. [2] Organización Internacional de Normalización, “ISO/IEC 17025:2017”, ISO.ORG El efecto de arrastre resultante amplía la base instalada en espacios públicos y privados.
Subvenciones para sensores de calidad del aire interior en edificios públicos
Las iniciativas financiadas por el estado subvencionan grandes volúmenes de sensores PM2.5. El programa CalSHAPE de California instaló 5,000 dispositivos en aulas de primaria y secundaria, lo que generó pedidos posteriores para contratos de mantenimiento. Programas similares en la UE combinan subvenciones para la instalación con reembolsos por servicios plurianuales, dirigiendo a los compradores hacia proveedores de confianza capaces de garantizar la precisión de los datos a largo plazo. Sin embargo, las cláusulas de contenido nacional limitan la participación de empresas extranjeras, lo que refuerza las ventajas de los proveedores regionales. Estos proyectos fomentan los ingresos recurrentes mediante la calibración y las suscripciones de software incluidas en los requisitos de la licitación.
Cambio hacia ecosistemas inteligentes de climatización y calidad del aire interior
Los proveedores de automatización de edificios integran datos de PM2.5 en la ventilación controlada por demanda. Las entradas de los sensores modulan la velocidad de los ventiladores, optimizando el confort interior y reduciendo el gasto energético. Protocolos abiertos como BACnet y Modbus se convierten en requisitos básicos, lo que beneficia a los fabricantes con dominio de las redes industriales. Las plataformas en la nube analizan datos multiparamétricos para el mantenimiento predictivo, ofreciendo nuevas capas de monetización más allá del hardware. Los integradores de sistemas prefieren los sensores con API y licencias de análisis, impulsando el mercado hacia soluciones integrales de calidad del aire interior (CAI) en lugar de sondas independientes.
Normativa sobre el aire de cabina en automóviles (Euro 7, China 7)
La norma Euro 7 exige la monitorización de partículas de hasta 10 nm, lo que obliga a los fabricantes de automóviles a integrar sensores de PM2.5 y partículas ultrafinas en los conductos de climatización. La norma China 7 introduce límites comparables en los volúmenes de producción local, que eclipsan la producción europea, lo que genera una demanda a gran escala inmediata. Sensirion y Bosch han logrado éxitos de diseño al adaptar la óptica de grado industrial a los perfiles de temperatura y vibración de los automóviles. Los proveedores de primer nivel firman acuerdos plurianuales, lo que ofrece seguridad de volumen a los fabricantes de sensores cualificados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sensibilidad cruzada y deriva de precisión en sensores de bajo costo | -0.7% | Global, afectando particularmente a los segmentos de consumo y wearables | Corto plazo (≤ 2 años) |
| Presión sobre los precios derivada de la mercantilización | -0.4% | Regiones manufactureras de Asia-Pacífico, impacto en el mercado global | Mediano plazo (2-4 años) |
| Falta de estándares de calibración para factores de forma portátiles | -0.3% | Global, concentrado en electrónica de consumo | Largo plazo (≥ 4 años) |
| Obstáculos a la privacidad de los datos para el análisis de la calidad del aire interior a nivel de edificio | -0.2% | UE y América del Norte, regiones que cumplen con el RGPD | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Sensibilidad cruzada y deriva de precisión en sensores de bajo costo
Las pruebas de campo muestran que las fluctuaciones de humedad introducen un error superior al 50 % en los módulos ópticos no calibrados, lo que limita su idoneidad para el cumplimiento normativo. [3] Agencia de Protección Ambiental de EE. UU., “Protocolos de prueba de rendimiento para sensores de PM”, EPA.GOV La diafonía de los COV distorsiona aún más las lecturas en entornos con contaminantes mixtos. Sin una autocalibración robusta, la deriva del sensor compromete la fiabilidad de los datos a largo plazo. Los inspectores reguladores rechazan cada vez más los dispositivos de consumo para la presentación de informes de permisos, lo que reduce el volumen en segmentos sensibles al precio hasta que mejore el rendimiento.
Presión sobre los precios derivada de la comoditización
Los módulos de sensores de menos de 10 USD de proveedores de Shenzhen comprimen los márgenes en todo el mercado de sensores PM2.5. [4] Beijing Plantower Co., “Soluciones de sensores de materia particulada”, PLANTOWER.COM Los líderes de marca deben reducir costos sin sacrificar la precisión, desviando I+D hacia la integración de ASIC y la calibración automatizada para mantener la competitividad. Los precios de las materias primas limitan la capacidad de inversión para plataformas de próxima generación, lo que podría ralentizar la innovación si el valor se traslada por completo a los servicios en la nube.
Análisis de segmento
Por tipo de producto: Las tecnologías ópticas mantienen su posición dominante
Los sensores ópticos de dispersión láser representaron el 46.83 % del mercado de sensores PM2.5 en 2024, lo que confirma su supremacía en la detección de partículas en tiempo real. Este segmento se beneficia de un funcionamiento sin consumibles, intervalos de calibración estables y una integración sencilla en estaciones de climatización y ambientales. Las plataformas híbridas, que combinan capacidades ópticas y de detección de gases, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.23 %, a medida que los fabricantes de equipos originales (OEM) demandan diagnósticos multiparamétricos. Los métodos electroquímicos y gravimétricos son adecuados para escenarios de calibración especializados o de química selectiva, pero carecen de una amplia escalabilidad.
Avances como el SN-GCQB1 de Panasonic integran PM, humedad, temperatura y COVT en un paquete de 15 mm, lo que ofrece una década de vida útil. Esta integración reduce la lista de materiales (BOM) y la complejidad del cableado, lo que atrae a fabricantes de electrodomésticos que necesitan placas compactas todo en uno. A medida que los edificios migran hacia paneles de control de calidad del aire interior (CAI) consolidados, los sensores híbridos permiten a los proveedores ofrecer servicios de análisis y suscripción adicionales, lo que genera ingresos más allá de las ventas iniciales de hardware.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: la dispersión de luz mantiene el liderazgo del mercado
La tecnología de dispersión de luz capturó el 53.74 % de los ingresos de 2024. Las trayectorias ópticas probadas y los fotodiodos de bajo ruido ofrecen alta resolución a precios accesibles para el consumidor. La atenuación beta sigue siendo el estándar de referencia para las líneas base regulatorias, pero es costosa y consume mucha energía, lo que la limita a estaciones de referencia fijas. Se prevé que los módulos integrados de gas y partículas, liderados por el SEN6x de Sensirion, alcancen una tasa de crecimiento anual compuesta (TCAC) del 7.55 % a medida que los códigos de construcción avanzan hacia métricas holísticas de la calidad del aire.
La plataforma SEN6x integra los índices PM1, PM2.5, PM4, PM10 y VOC, lo que ofrece a los fabricantes de dispositivos una vía rápida para cumplir con las normas WELL y RESET. Su arquitectura modular reduce los ciclos de desarrollo, una propuesta atractiva cuando el tiempo necesario para obtener la certificación determina el éxito comercial. A medida que las carteras inmobiliarias se comprometen con las renovaciones para alcanzar las cero emisiones netas, los sensores integrados que se conectan directamente a los paneles de control en la nube dominarán las especificaciones de compra.
Por aplicación: la monitorización en interiores impulsa la mayor parte de la demanda
Los sistemas de calidad del aire interior representaron el 42.74 % del tamaño del mercado de sensores PM2.5 en 2024, lo que refleja las prioridades de salud de los ocupantes y las mejoras en la ventilación durante la pandemia. Los administradores de edificios incorporan sensores en las rejillas de retorno de aire para activar la anulación de los ventiladores cuando los niveles de partículas superan los valores establecidos. Las redes ambientales exteriores siguen obteniendo financiación municipal, pero el crecimiento se ha estancado en comparación con las implementaciones en interiores. Sin embargo, se prevé que los wearables y los electrodomésticos inteligentes aumenten a una tasa de crecimiento anual compuesta (TCAC) del 7.18 %, a medida que los consumidores monitorizan su exposición personal en tiempo real.
Las pulseras Atmotube y AirBeam transmiten datos del ICA a teléfonos inteligentes, lo que facilita la optimización de rutas para poblaciones vulnerables. Persisten las discrepancias de calibración entre los monitores de pulsera y los fijos, pero las mejoras continuas de los MEMS prometen una paridad dentro del horizonte de pronóstico. Los fabricantes de equipos originales (OEM) de electrodomésticos integran sensores PM2.5 directamente en los circuitos de retroalimentación de los purificadores, convirtiendo las métricas de calidad del aire en ajustes tangibles de la velocidad de filtración que impactan a los compradores preocupados por la salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: los edificios dominan mientras que el sector automotriz crece
Los sitios residenciales y comerciales representaron el 38.63 % de los envíos de 2024. Los administradores de instalaciones utilizan el análisis de sensores para alinear los tiempos de ventilación con la ocupación, asegurando el ahorro energético y cumpliendo con los umbrales WELL. Las plantas industriales adoptan redes continuas para cumplir con los convenios de financiación ESG, cambiando las actualizaciones de gastos de capital a obligaciones financieras. Los fabricantes de equipos originales (OEM) de automoción, impulsados por los plazos de Euro 7 y China 7, registran una tasa de crecimiento anual compuesta (TCAC) del 7.22 %, transformando las cabinas en microclimas gestionados.
La colaboración de BMW con Vaisala Xweather demuestra la demanda de gestión predictiva del entorno del habitáculo. La retroalimentación de los sensores se sincroniza con los sistemas de climatización, ventanas y filtración para preacondicionar el habitáculo antes del acceso de los pasajeros. La adopción de modelos de lujo establece expectativas para el mercado de masas, ampliando considerablemente el volumen de sensores direccionables para 2030.
Análisis geográfico
Mercado de sensores PM2.5 en Norteamérica
Norteamérica capturó el 39.83 % de los ingresos globales en 2024. Los incentivos estatales, especialmente las instalaciones de CalSHAPE en escuelas, inyectan fondos públicos en la adquisición de sensores. Una infraestructura de climatización consolidada facilita las renovaciones "plug and play", y la certificación WELL generalizada impulsa la instalación de nodos multisensor por planta. Los fabricantes nacionales de sensores aprovechan las redes de servicio locales, asegurando precios promedio de venta (ASP) más altos mediante la agrupación de contratos de calibración. Las normas de privacidad similares al RGPD son más flexibles, lo que facilita la implementación de análisis en la nube que generan ingresos por suscripción.
Mercado de sensores PM2.5 en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.25 % hasta 2030. Tan solo el reglamento automotriz China 7 de China exige millones de sensores en el habitáculo anualmente. Las fábricas locales suministran motores ópticos a precios competitivos, lo que genera ventajas de integración vertical. El Programa Nacional de Aire Limpio de la India financia monitores urbanos y exige auditorías de calidad del aire interior (CAI) en oficinas públicas. Los gigantes japoneses de la electrónica integran sensores de partículas MEMS en ecosistemas de hogares inteligentes, aprovechando la experiencia de los consumidores expertos en tecnología que relacionan las métricas del aire interior con el bienestar.
Mercado europeo de sensores PM2.5
Europa mantiene estándares estrictos que favorecen los sensores premium con calibración trazable. Euro 7 establece la detección PN10, impulsando a los proveedores hacia ópticas de mayor resolución. Los propietarios de edificios modernizan sus sensores para cumplir con la revisión de la Directiva sobre Eficiencia Energética de los Edificios, equilibrando la construcción hermética con la verificación obligatoria de la calidad del aire. Las restricciones del RGPD impulsan las soluciones de análisis locales, lo que impulsa la demanda de dispositivos de puerta de enlace con capacidades de procesamiento en el borde que limitan la exposición de datos en la nube.
Panorama competitivo
El mercado de sensores PM2.5 presenta una fragmentación moderada. Proveedores industriales líderes como Sensirion, Bosch Sensortec, Panasonic Industry y Honeywell dominan los sectores regulados gracias a sus sistemas de calidad y su presencia global en el mercado. Especialistas en IoT como Plantower y Cubic Sensor ofrecen servicios a canales de consumo de hogares inteligentes con precios competitivos. Los fabricantes de primer nivel del sector automotriz integran diseños cautivos, creando ecosistemas semicerrados que limitan la entrada de terceros.
Las estrategias priorizan las ofertas integrales. El lanzamiento del SEN6x de Sensirion posiciona a la empresa como proveedor integral de hardware, firmware y paneles de control en la nube. Panasonic integra su SN-GCQB1 con calibración de autoaprendizaje para reducir el coste del servicio durante su vida útil. Bosch aprovecha la capacidad de semiconductores para ampliar el volumen de BMV080, con el objetivo de sembrar kits de diseño OEM para wearables. Las colaboraciones cobran mayor relevancia: BMW-Vaisala sienta un precedente para los servicios de calidad del aire centrados en vehículos, mientras que CabinAir se adjudica acuerdos con Volvo, Polestar y Lucid.
La competencia de precios se intensifica en el IoT de consumo, pero los segmentos industrial y automotriz defienden sus márgenes mediante barreras de calificación y registros de auditoría. Los proveedores que proporcionan certificados de calibración ISO/IEC 17025 y cumplen con las pruebas de estrés AEC-Q100 obtienen preferencia en la contratación. A medida que la divulgación de ESG adquiere mayor peso legal, los compradores prefieren a los proveedores que proporcionan registros de datos firmados criptográficamente, lo que indica una transición desde las especificaciones puras de sensores hacia ecosistemas de datos seguros.
Líderes de la industria de sensores PM2.5
Honeywell International Inc.
Sensirion AG
Robert Bosch GmbH
ams-OSRAM AG
Sharp Corporation
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: Panasonic Industry presentó SN-GCQB1, un sensor PM10/2.5/1.0 ultracompacto con vida útil de 10 años y calibración automática.
- Noviembre de 2024: Sensirion lanzó SEN6x, una plataforma modular de calidad del aire de nueve parámetros alineada con los estándares de construcción saludable.
- Septiembre de 2024: Bosch Sensortec presentó el BMV080, el sensor PM2.5 más pequeño del mundo, que permite la integración de teléfonos inteligentes.
- Agosto de 2024: BMW Group se asoció con Vaisala Xweather para integrar datos de calidad del aire en tiempo real en los controles de la cabina.
Alcance del informe del mercado global de sensores PM2.5
El informe de mercado de sensores PM2.5 está segmentado por tipo de producto (óptico, electroquímico, gravimétrico y de atenuación beta, híbrido y otros), tecnología (dispersión de luz, atenuación beta, MEMS, módulos integrados de gas-partícula), aplicación (calidad del aire interior, monitorización ambiental, cabina de automóvil, wearables y electrodomésticos inteligentes, otras aplicaciones), usuario final (edificios residenciales y comerciales, instalaciones industriales, fabricantes de equipos originales (OEM) y empresas de primer nivel de automoción, gobierno e investigación, otros usuarios finales) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio y África). Las previsiones de mercado se expresan en valor (USD).
| Óptico (láser/LED) |
| Electroquímico |
| Gravimetría y atenuación beta |
| Híbrido y Otros |
| Dispersión de luz (Mie) |
| Atenuación beta |
| Microelectromecánicos (MEMS) |
| Módulos integrados de gas y partículas |
| Monitoreo de la calidad del aire interior |
| Estaciones de monitoreo ambiental/exterior |
| Monitoreo de cabina automotriz |
| Dispositivos portátiles y electrodomésticos inteligentes |
| Otras aplicaciones |
| Edificios Residenciales y Comerciales |
| Instalaciones industriales |
| OEM y Tier-1 de automoción |
| Gobierno e investigación |
| Otros usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de producto | Óptico (láser/LED) | ||
| Electroquímico | |||
| Gravimetría y atenuación beta | |||
| Híbrido y Otros | |||
| por Tecnología | Dispersión de luz (Mie) | ||
| Atenuación beta | |||
| Microelectromecánicos (MEMS) | |||
| Módulos integrados de gas y partículas | |||
| por Aplicación | Monitoreo de la calidad del aire interior | ||
| Estaciones de monitoreo ambiental/exterior | |||
| Monitoreo de cabina automotriz | |||
| Dispositivos portátiles y electrodomésticos inteligentes | |||
| Otras aplicaciones | |||
| Por usuario final | Edificios Residenciales y Comerciales | ||
| Instalaciones industriales | |||
| OEM y Tier-1 de automoción | |||
| Gobierno e investigación | |||
| Otros usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor global actual del mercado de sensores PM2.5?
El tamaño del mercado de sensores PM2.5 será de USD 190.35 millones en 2025.
¿Qué tan rápido está expandiéndose la demanda de sensores PM2.5 en Asia-Pacífico?
Se prevé que los ingresos de Asia-Pacífico crezcan a una tasa compuesta anual del 7.25 % entre 2025 y 2030.
¿Qué tecnología de sensores tiene la mayor participación hoy en día?
Los sensores ópticos de dispersión de luz lideran con el 53.74% de los ingresos de 2024.
¿Por qué los fabricantes de automóviles están instalando sensores PM2.5 en vehículos nuevos?
Las normas Euro 7 y China 7 requieren monitoreo de partículas, lo que genera una CAGR del 7.22 % para las instalaciones automotrices.
¿Qué desafío limita la adopción de sensores PM2.5 de bajo costo?
La deriva de precisión inducida por la sensibilidad cruzada y la humedad puede superar el 50 % de error sin una calibración adecuada.


