

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 130.61 mil millones |
| Tamaño del mercado (2031) | USD 197.14 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.58% CAGR |
| Mercado de más rápido crecimiento | Sudamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de terminales de punto de venta realizado por Mordor Intelligence
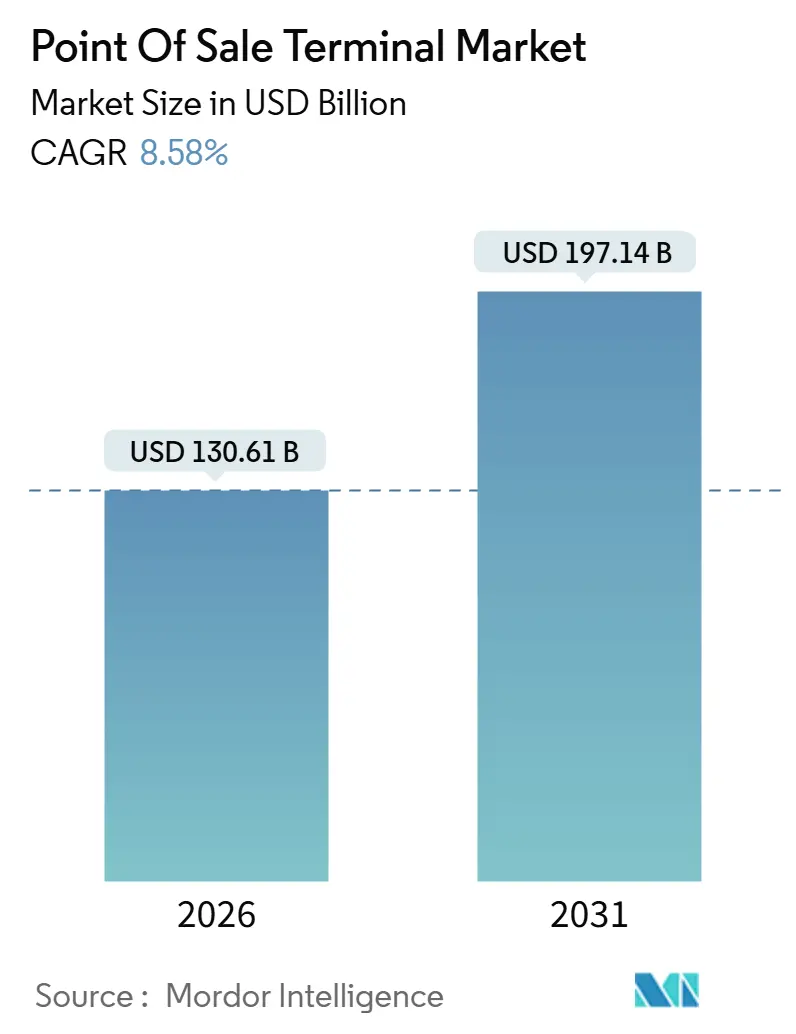
El mercado de terminales de punto de venta alcanzó los 130.61 millones de dólares en 2026 y se prevé que llegue a los 197.14 millones de dólares en 2031, lo que representa una tasa de crecimiento anual compuesta (TCAC) del 8.58 % durante el período 2026-2031. La demanda está aumentando a medida que los gobiernos legislan la facturación electrónica, los minoristas organizan procesos de pago omnicanal fluidos y los proveedores de atención médica aceleran la facturación digital. La estandarización del hardware, el software nativo en la nube y las finanzas integradas están transformando la economía de los proveedores, mientras que la aceptación sin contacto y las billeteras móviles mantienen la relevancia de los pagos con tarjeta presente. La volatilidad de la cadena de suministro de semiconductores está disminuyendo, pero los estándares de ciberseguridad como PCI DSS v4.0 han elevado los costos de cumplimiento. La competencia se está desplazando hacia plataformas centradas en software que monetizan las suscripciones en lugar de las ventas de dispositivos individuales, lo que reduce los márgenes de los fabricantes de hardware tradicionales.
Conclusiones clave del informe
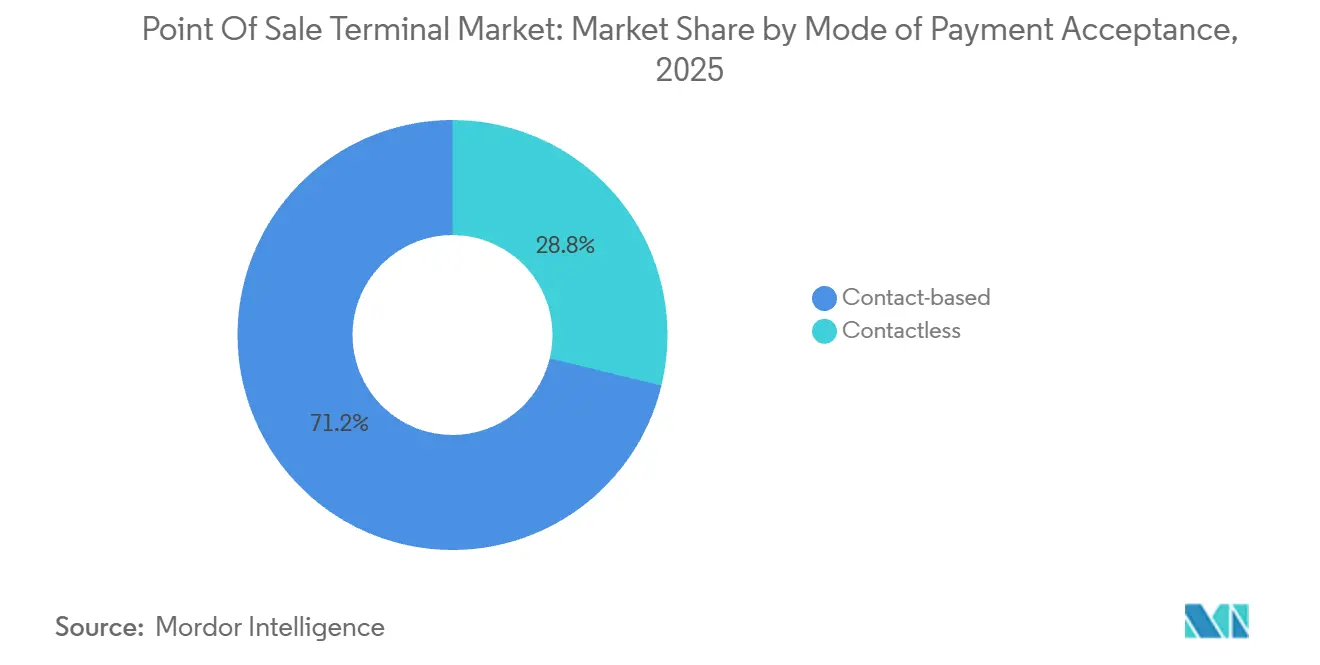
- Por modo de aceptación de pago, las terminales basadas en contacto lideraron con una participación en los ingresos del 71.23 % en 2025; los sistemas sin contacto se están expandiendo a una CAGR del 9.32 % hasta 2031.
- Por tipo de terminal de punto de venta (TPV), los sistemas fijos representaron el 54.42% de la cuota de mercado de terminales de punto de venta en 2025, mientras que las variantes móviles y portátiles avanzan a una tasa de crecimiento anual compuesta (TCAC) del 9.67% hasta 2031.
- Por componente, el hardware generó el 63.14% de los ingresos de 2025, mientras que se prevé que el software crezca a una CAGR del 9.83% entre 2026 y 2031.
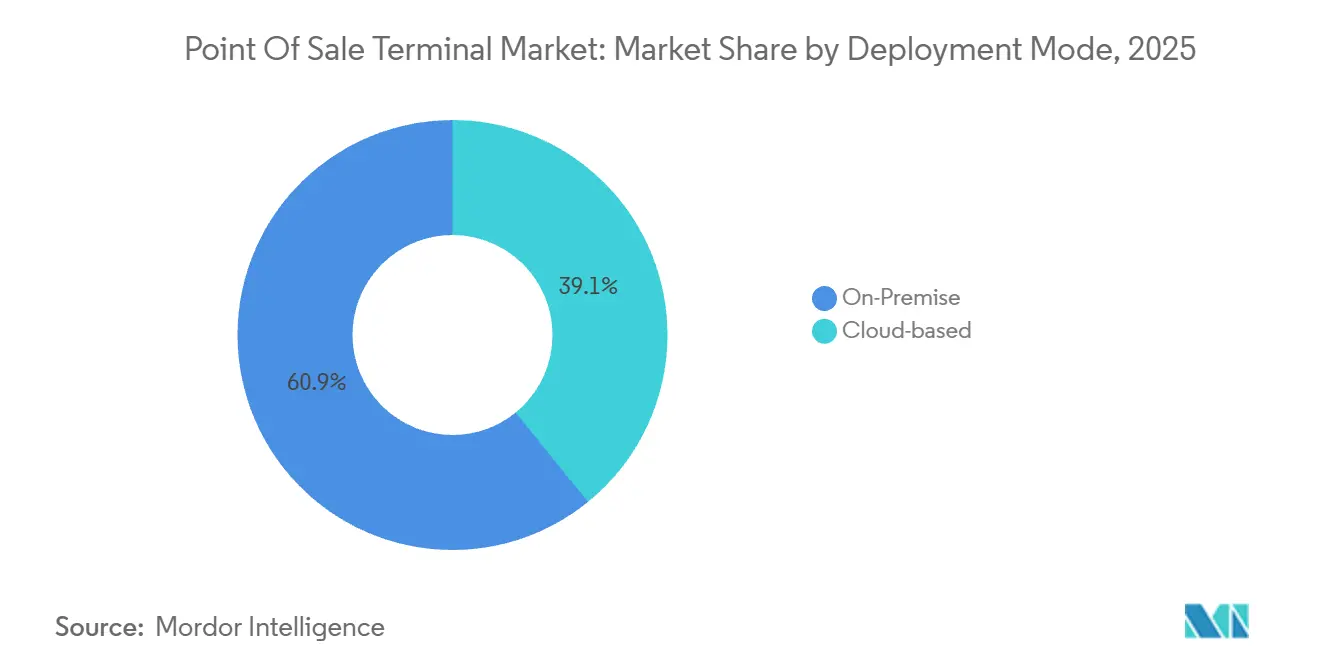
- Por modo de implementación, las instalaciones locales tuvieron una participación del 60.86 % en 2025; las arquitecturas en la nube están escalando a una CAGR del 9.48 % durante la ventana de pronóstico.
- Por industria de usuario final, el comercio minorista capturó el 34.83% de la demanda de 2025, mientras que se proyecta que el sector salud registre una CAGR del 10.23% hasta 2031.
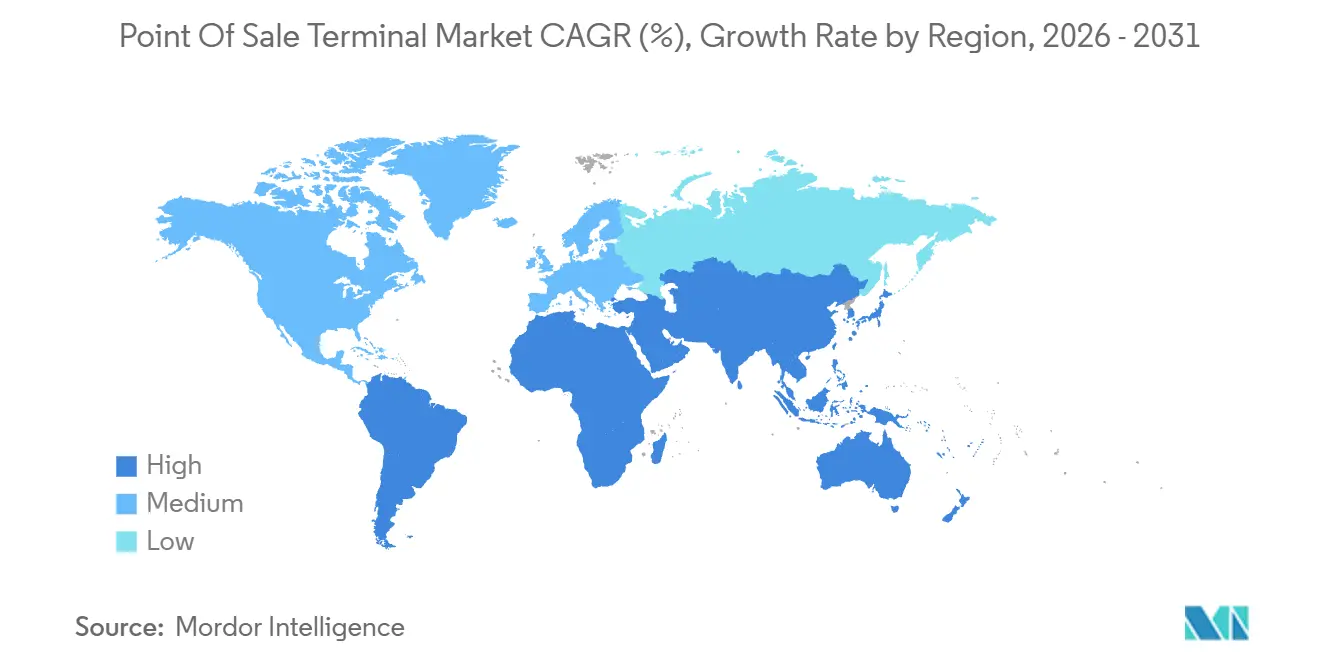
- Por geografía, Asia-Pacífico representó el 40.52% de la facturación de 2025, y se prevé que América del Sur se expanda a una CAGR del 10.18% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de terminales de punto de venta
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción en el sector minorista | + 1.8% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Creciente adopción de plataformas POS basadas en la nube | + 1.6% | Norteamérica, Europa | Corto plazo (≤2 años) |
| Aceleración de la demanda de pagos móviles y sin contacto | + 1.5% | Europa, Asia-Pacífico | Corto plazo (≤2 años) |
| Integración de datos de POS con análisis avanzados y CRM | + 1.2% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Impulso regulatorio para la fiscalización y los mandatos de facturación electrónica | + 1.4% | Europa, Sudamérica, Asia-Pacífico | Largo plazo (≥4 años) |
| Modelos de POS como servicio basados en suscripciones que reducen el gasto de capital | + 1.1% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente adopción en el sector minorista
Las iniciativas de comercio unificado permiten que las compras en tiendas físicas, online y móviles se procesen a través de una única interfaz de terminal, lo que permite que el stock procedente de los estantes de las tiendas gestione los pedidos digitales y reduzca los costes de última milla. Los restaurantes de comida rápida implementan quioscos de autoservicio que combinan el pago con la personalización del menú, lo que reduce los gastos de mano de obra y aumenta el tamaño de la cesta mediante la incorporación de complementos algorítmicos. Las cadenas de supermercados de Europa y Norteamérica pusieron a prueba aplicaciones móviles de escaneo rápido que permiten a los compradores evitar las filas con personal, aunque los controles antirrobo y las normas de verificación de edad siguen siendo obstáculos. Las tiendas de moda equipan a los dependientes con dispositivos móviles que cierran las ventas en la sala de exposición, reduciendo drásticamente el abandono de colas. Las tiendas de lujo incorporan lectores de huellas dactilares para agilizar la confirmación de identidad para la financiación a plazos y el canje de programas de fidelización.
Creciente adopción de plataformas POS basadas en la nube
Las arquitecturas en la nube desacoplan la lógica de procesamiento del hardware fijo, de modo que los comerciantes recuperan datos de transacciones, existencias y clientes desde cualquier dispositivo web, un modelo que reduce los costos de TI en el sitio. [1] PCI Security Standards Council, “Data Security Standard v4.0”, pcisecuritystandards.org Las actualizaciones automáticas de software eliminan el gasto de desplazamientos de técnicos, una gran ventaja para las cadenas que operan cientos de terminales. Los precios de suscripción convierten el gasto de capital en gasto operativo previsible, lo que hace que las actualizaciones sean asequibles para las pequeñas empresas. Las interfaces de programación de aplicaciones abiertas integran funciones de contabilidad, programación de personal y marketing en torno al flujo de pago principal, transformando los terminales en centros de gestión empresarial. La copia de seguridad continua en la nube mejora la recuperación ante desastres, y el cumplimiento de PCI a nivel de proveedor traslada la complejidad de la auditoría de los comerciantes individuales.
Aceleración de la demanda de pagos móviles y sin contacto
Los pagos sin contacto representaron más del 60 % de las compras con tarjeta presente en el Reino Unido durante 2025. [2] UK Finance, “Estadísticas de pago del Reino Unido 2025”, ukfinance.org.uk Los bancos centrales de Europa y Asia aumentaron los límites sin PIN en 2024-2025, lo que hizo viable el pago sin contacto para billetes de valor medio. Los teléfonos inteligentes y los dispositivos portátiles con chips de comunicación de campo cercano están desplazando al plástico, especialmente entre los millennials urbanos que encuentran las carteras incómodas. Los rieles de código de respuesta rápida dominan en China e India, lo que permite a los comerciantes mostrar códigos estáticos que los clientes escanean usando aplicaciones de banca móvil y reduce los costos de hardware de los terminales. Las agencias de transporte de todo el mundo ahora aceptan tarjetas de circuito abierto en los torniquetes, lo que reduce los gastos de producción de tarjetas de tarifa y mejora el flujo de pasajeros.
Integración de datos de POS con análisis avanzados y CRM
Los sistemas modernos capturan metadatos granulares sobre la hora, la variedad de la cesta y el tipo de pago, y alimentan modelos de aprendizaje automático que pronostican la demanda, optimizan la dotación de personal y personalizan las ofertas. Vincular los recibos a los perfiles de los clientes permite a los minoristas activar mensajes automáticos cuando disminuye la frecuencia de los pedidos, lo que aumenta el valor del ciclo de vida del cliente. Los restaurantes extraen datos de la cuenta para detectar los artículos del menú con mayor desperdicio, corrigiendo el tamaño de las porciones y aumentando el margen. Los motores de detección de fraude en tiempo real detectan patrones sospechosos, como compras de alto valor inusualmente rápidas, lo que reduce las devoluciones de cargos. Las normativas de privacidad, como el Reglamento General de Protección de Datos de la UE, exigen un almacenamiento anónimo que preserve la utilidad analítica.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones sobre la seguridad de los datos y el fraude cibernético | -0.9% | Norteamérica, Europa | Corto plazo (≤2 años) |
| Problemas de confiabilidad del hardware y costos de mantenimiento | -0.7% | Mercados emergentes y desarrollados | Mediano plazo (2-4 años) |
| Fragmentación de los estándares de pago regionales | -0.6% | Asia-Pacífico, África | Largo plazo (≥4 años) |
| Volatilidad de la cadena de suministro de semiconductores | -0.8% | Global | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones sobre la seguridad de los datos y el fraude cibernético
El malware que extrae datos de la memoria volátil puede robar datos sin procesar de la tarjeta antes del cifrado si los parches de firmware se retrasan, lo que convierte a los terminales en un vector de ataque atractivo. Las sanciones de PCI DSS pueden alcanzar los 500,000 USD por infracción, y el incumplimiento prolongado puede conllevar la cancelación de los privilegios de procesamiento. Las pequeñas empresas suelen carecer de personal de ciberseguridad, por lo que el software obsoleto persiste. La tokenización y el cifrado punto a punto reducen el riesgo, pero las actualizaciones de hardware y del adquirente suponen costes que desalientan su adopción. La Ley Europea de Resiliencia Operativa Digital ahora obliga a los proveedores de pagos a informar de los incidentes en un plazo de 24 horas, lo que aumenta los presupuestos de cumplimiento.
Problemas de confiabilidad del hardware y costos de mantenimiento
Los terminales soportan derrames, polvo y miles de pulsaciones de teclas, por lo que las fallas provocan pérdidas inmediatas de ingresos para los operadores de servicio rápido cuyos clientes se marchan si no se pueden aceptar las tarjetas. Los contratos de mantenimiento estándar cuestan entre el 10 % y el 15 % del precio de compra cada año, lo que reduce el ahorro percibido en la propiedad. Los dispositivos periféricos, como las impresoras de recibos, introducen puntos de falla adicionales, y conseguir piezas para modelos descatalogados puede llevar semanas. Los comerciantes de mercados emergentes a menudo deben enviar los dispositivos a centros de servicio distantes, lo que inmoviliza capital e interrumpe los flujos de trabajo. Las unidades móviles se degradan más rápido porque los ciclos de la batería acortan su vida útil, y las normas sobre residuos electrónicos en Europa y Norteamérica imponen costes adicionales de eliminación. [3] Agencia de Protección Ambiental de los Estados Unidos, “Gestión de Residuos Electrónicos”, epa.gov
Análisis de segmento
Por modo de aceptación de pago: el pago sin contacto gana terreno a pesar del predominio del pago con contacto
En 2025, los terminales de contacto representaron el 71.23 % de los ingresos del mercado de terminales de punto de venta, como consecuencia de la implementación de chips y PIN tras los cambios en la normativa global. Los comercios de alto valor siguen prefiriendo la seguridad adicional que ofrece la verificación mediante PIN. La aceptación de pagos sin contacto está creciendo a un ritmo anual compuesto del 9.32 % hasta 2031, impulsada por la comodidad de los pagos sin contacto y los incentivos gubernamentales que penalizan a las empresas que manejan grandes cantidades de efectivo. Las agencias de transporte público, las tiendas de conveniencia y los restaurantes de comida rápida lideran la adopción, ya que una mayor velocidad de procesamiento reduce los tiempos de espera.
Los dispositivos híbridos que aceptan pagos con y sin contacto se están convirtiendo en el estándar, ya que una antena de campo cercano solo añade entre 2 y 3 USD a la factura de materiales. En la región Asia-Pacífico, los códigos estáticos de respuesta rápida diversifican aún más las opciones de pago, permitiendo a los comerciantes prescindir de hardware costoso. Se están implementando pilotos iniciales de autenticación biométrica, huella dactilar y reconocimiento facial en tiendas minoristas de lujo y farmacias hospitalarias para acelerar la verificación de identidad.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de punto de venta: las variantes móviles revolucionan a los operadores de terminales fijas
En 2025, los sistemas fijos de mostrador aún representaban el 54.42 % del mercado de terminales de punto de venta, impulsados por cadenas de supermercados y farmacias que procesan grandes volúmenes de transacciones en estaciones atendidas por personal. Los escáneres y cajones de efectivo integrados maximizan la eficiencia de los cajeros en espacios y tomas de corriente abundantes. Sin embargo, las unidades móviles y portátiles están creciendo a un ritmo anual compuesto del 9.67 %, lo que resulta atractivo para camiones de comida, técnicos de reparación y vendedores ambulantes que requieren el pago en cualquier lugar donde se preste el servicio.
Los sistemas basados en tabletas dominan los restaurantes de lujo, permitiendo a los camareros dividir las cuentas y procesar los pagos en la mesa, reduciendo la rotación de mesas y aumentando los porcentajes de propina. Dispositivos portátiles como pulseras y anillos se prueban en festivales y estadios, aunque la duración limitada de la batería mantiene su nicho de uso. Los dispositivos portátiles reforzados prestan servicio en almacenes y flotas de mensajería, combinando el escaneo de inventario con la cobranza en condiciones adversas.
Por componente: La monetización del software transforma la economía de los proveedores
En 2025, el hardware representó el 63.14 % del mercado de terminales de punto de venta, pero los proveedores se centran cada vez más en los ingresos recurrentes por software. Se prevé que el software registre una tasa de crecimiento anual compuesta (CAGR) del 9.83 %, impulsada por la detección de fraude mediante inteligencia artificial, la sincronización de inventario en tiempo real y los módulos de gestión de relaciones con el cliente, características que los comerciantes valoran más que la velocidad incremental del hardware. La capacidad de actualización remota reduce los ciclos de desarrollo de funciones de años a semanas, creando ventajas competitivas algorítmicas.
Los fabricantes globales por contrato ahora producen terminales de marca blanca que las empresas de software marcan y envían, lo que reduce los márgenes de los proveedores tradicionales que dependen de dispositivos propietarios. Las interfaces de programación de aplicaciones (IPA) estandarizadas permiten a los comerciantes intercambiar software sin descartar hardware, lo que reduce la dependencia. Las funciones financieras integradas, como la compra inmediata y el pago posterior, o los adelantos de capital circulante, permiten a los proveedores obtener comisiones por intercambio y préstamos, además de las suscripciones.
Por modo de implementación: la migración a la nube se acelera a pesar de la inercia local
En 2025, las implementaciones locales aún representaban el 60.86 % de la cuota de mercado de terminales de punto de venta, especialmente entre las grandes cadenas que invirtieron en centros de datos propios para garantizar la soberanía y la disponibilidad. Este enfoque ralentiza el ritmo de las actualizaciones e incrementa los presupuestos de recuperación ante desastres. Las arquitecturas en la nube presentan una trayectoria de crecimiento anual compuesto del 9.48 %, a medida que los pequeños y medianos comercios adoptan modelos de suscripción que eliminan el desembolso inicial y envían actualizaciones automáticas durante la noche.
Los modelos híbridos mantienen la lógica de pago local para una mayor resiliencia fuera de línea, pero replican los datos en la nube para su análisis. Los supermercados y las farmacias prefieren esta arquitectura, ya que equilibran el tiempo de actividad con la información. Las pruebas de edge computing buscan reducir la latencia en las comprobaciones de fraude en tiempo real, pero su adopción es temprana. PCI DSS v4.0 ahora codifica los controles para entornos virtualizados, simplificando los obstáculos de cumplimiento.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: la atención médica emerge como una frontera de crecimiento
El comercio minorista captó el 34.83 % de la demanda en 2025 y sigue siendo el sector vertical más grande, aunque su expansión se debe principalmente a la sustitución de productos y a la venta de funciones adicionales. Se prevé que el sector sanitario crezca un 10.23 % hasta 2031, a medida que los hospitales implementen quioscos junto a la cama que cobran copagos durante la atención al paciente, acortando los ciclos de ingresos y mejorando la satisfacción. Los operadores hoteleros integran terminales con software de gestión de propiedades para unificar la facturación de los huéspedes, mientras que las flotas logísticas equipan a los conductores con lectores portátiles que agilizan la conciliación del pago contra reembolso.
El impulso a la atención médica se debe a la obligatoriedad de los historiales médicos electrónicos y a los modelos de reembolso que penalizan las demoras en las reclamaciones. Las terminales conectadas a los sistemas de historiales permiten al personal de enfermería confirmar la cobertura del seguro, procesar pagos y emitir recibos sin salir de las habitaciones de los pacientes. Las farmacias están implementando funciones de verificación de recetas para cumplir con las normas sobre sustancias controladas, y los proveedores de telemedicina integran enlaces de pago al final de la sesión para aumentar las tasas de cobro.
Análisis geográfico
Mercado de terminales de punto de venta en la región Asia-Pacífico
Asia-Pacífico generó el 40.52 % de la facturación de 2025, gracias a la amplia base comercial de China y la Interfaz Unificada de Pagos de la India. La transición de China de los códigos QR a la comunicación de campo cercano sin contacto se está acelerando a medida que las billeteras globales compiten por el tráfico. El impulso a la digitalización fiscal de la India elevó la densidad de terminales, aunque la adopción rural se retrasa debido a la conectividad y la sensibilidad a las comisiones. El envejecimiento demográfico de Japón modera la adopción de la tecnología móvil, pero la Expo de Osaka de 2025 impulsó las mejoras en el sector hotelero. Corea del Sur sirve como espacio de pruebas para las pruebas de liquidación biométrica, mientras que Indonesia, Tailandia y Vietnam se apoyan en plataformas omnicanal para integrar el comercio electrónico con las tiendas físicas.
Mercado europeo de terminales de punto de venta
Europa se encuentra en un ciclo de reemplazo impulsado por decretos de fiscalización como el plan del IVA en la Era Digital y el Kassensicherungsverordnung de Alemania. Los módulos de seguridad certificados aumentan los costes de hardware, pero ofrecen a las agencias tributarias visibilidad en tiempo real. La divergencia del Reino Unido tras el Brexit obliga a los comercios minoristas a compaginar distintas configuraciones de dispositivos. Los países nórdicos se están acercando a la eliminación del efectivo, lo que reduce la demanda de terminales híbridos de pago con tarjeta, mientras que la adhesión a la UE está impulsando la modernización de infraestructuras en Europa del Este.
Mercado de terminales de punto de venta en Norteamérica
Norteamérica es una región madura pero rica en innovación. Las plataformas integradas de Square y Toast desplazan a los proveedores tradicionales al integrar nómina, analítica y fidelización. La variación fiscal a nivel estatal y las normas de privacidad heterogéneas generan una complejidad de cumplimiento que favorece el software automatizado. Los ferrocarriles en tiempo real de Canadá mejoran el flujo de caja de los comerciantes, mientras que la ampliación del mandato de facturación electrónica de México impulsa a las microempresas hacia dispositivos certificados a pesar de la aplicación desigual en zonas rurales.
Mercado de terminales de punto de venta en Sudamérica y Oriente Medio y África
Sudamérica es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) prevista del 10.18%, liderada por la Nota Fiscal Electrónica de Brasil, que multa en tiempo real a los comercios que incumplen. La inflación en Argentina impulsa a los consumidores a optar por planes de tarjetas de pago a plazos, lo que amplía la aceptación de la tecnología electrónica. Chile y Colombia están elaborando marcos fiscales similares, lo que abre oportunidades regionales para los proveedores con cobertura de servicios. Oriente Medio y África aún están en sus etapas iniciales, pero el dinero móvil en Kenia y Nigeria está sentando bases alternativas que podrían superar a las terminales convencionales.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
La competencia está moderadamente fragmentada. Los líderes en hardware tradicional, Ingenico, Verifone y PAX Technology, se enfrentan a una reducción de márgenes debido a competidores que priorizan el software, como Square, Toast y Shopify, que basan sus ingresos en suscripciones. Los operadores tradicionales responden con lanzamientos y adquisiciones en la nube, pero los canales de venta consolidados ralentizan la velocidad de transición. La especialización vertical se intensifica a medida que los proveedores desarrollan sistemas de control de recetas listos para farmacias, gestión de mesas en restaurantes o módulos de citas para salones de belleza.
La diferenciación tecnológica se centra en motores antifraude con inteligencia artificial, datos de inventario en tiempo real y finanzas integradas. Worldline está integrando la autenticación biométrica y la liquidación mediante blockchain en sus terminales tras adquirir Ingenico, aunque los retrasos en la integración han ralentizado los lanzamientos.
Las solicitudes de patente muestran un trabajo continuo en antenas sin contacto miniaturizadas y chips de elementos seguros reforzados, donde las empresas consolidadas conservan su liderazgo en ingeniería. Las empresas emergentes de bajo coste que aprovechan las pilas de código abierto y la fabricación por contrato ofrecen precios más bajos, lo que resulta atractivo para los comerciantes sensibles a los costes, pero plantea dudas sobre el soporte a largo plazo.
Líderes del sector de terminales de punto de venta
Ingenico SA (Worldline)
VeriFone Systems Inc.
PAX Tecnología Ltd.
NCR Corporation
diebold nixdorf inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Worldline se asoció con Microsoft para integrar modelos de inteligencia artificial de Azure en terminales, lo que permite la puntuación de fraude en tiempo real y ofertas contextuales.
- Diciembre de 2025: Block Inc. lanzó Square Terminal 3 con una pantalla más grande, un procesador más rápido y una batería de mayor duración, dirigido a restaurantes y flotas de servicio de campo.
- Noviembre de 2025: PAX Technology obtuvo USD 150 millones de Ant Group para expandir la fabricación en el sudeste asiático y acelerar los lanzamientos de productos sin contacto.
- Octubre de 2025: Toast adquirió Sling por USD 400 millones, agregando programación de fuerza laboral y nómina a su plataforma enfocada en restaurantes.
Alcance y metodología
El sistema de terminal POS es la hora y el lugar donde se completa una transacción. Un sistema de punto de venta es un hardware y software que gestiona el marketing mientras se vende un producto o servicio. Ayuda a almacenar, capturar, compartir e informar datos relacionados con transacciones de ventas. Facilita la experiencia de compra y ayuda a acelerar el proceso de pago, lo que resulta en la satisfacción del cliente. La gestión de inventario, el stock disponible, la disponibilidad de un producto y la información de precios son datos primarios que se obtienen de los sistemas.
El mercado de terminales de punto de venta (POS) está segmentado por componente (hardware, software, servicio), tipo (terminales de punto de venta fijos, terminales de punto de venta móviles/portátiles), industria del usuario final (entretenimiento). , hotelería, atención médica, comercio minorista) y geografía (América del Norte, Europa, Asia Pacífico, América Latina, Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por modo de pago Aceptación
| Basado en contactos |
| Sin contacto |
Por tipo de POS
| Sistemas de Punto de Venta Fijos |
| Sistemas de punto de venta móviles/portátiles |
Por componente
| Componentes metálicos |
| Software |
| Servicios |
Por modo de implementación
| Basado en la nube |
| En la premisa |
Por industria del usuario final
| Venta al Por Menor |
| Hospitalidad |
| Sector Sanitario |
| Transporte y Logística |
| Otras industrias de usuarios finales |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Southeast Asia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Medio Oriente | GCC |
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por modo de pago Aceptación | Basado en contactos | ||
| Sin contacto | |||
| Por tipo de POS | Sistemas de Punto de Venta Fijos | ||
| Sistemas de punto de venta móviles/portátiles | |||
| Por componente | Componentes metálicos | ||
| Software | |||
| Servicios | |||
| Por modo de implementación | Basado en la nube | ||
| En la premisa | |||
| Por industria del usuario final | Venta al Por Menor | ||
| Hospitalidad | |||
| Sector Sanitario | |||
| Transporte y Logística | |||
| Otras industrias de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| España | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Southeast Asia | |||
| Resto de Asia-Pacífico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Oriente Medio y África | Medio Oriente | GCC | |
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de terminales de punto de venta en 2026?
El tamaño del mercado de terminales de punto de venta alcanzó los 130.61 millones de dólares en 2026.
¿Qué CAGR se espera para las terminales POS globales hasta 2031?
Se prevé que los ingresos mundiales se expandan a una tasa compuesta anual del 8.58 % entre 2026 y 2031.
¿Qué modo de aceptación de pagos está creciendo más rápido?
Se proyecta que los sistemas sin contacto crecerán a una tasa de crecimiento anual compuesta (CAGR) del 9.32 %, lo que refleja la preferencia de los consumidores por las transacciones sin contacto.
¿Por qué los proveedores de atención médica invierten en terminales POS?
Los hospitales y farmacias implementan quioscos junto a la cama y funciones de verificación para acortar los ciclos de facturación y aumentar el cumplimiento, lo que impulsa una CAGR del 10.23 % en el sector.
¿Cómo afectan las implementaciones de la nube a la economía de los puntos de venta?
Las plataformas de nube basadas en suscripciones cambian el gasto de capital a gasto operativo, reducen el trabajo de TI en el sitio y permiten actualizaciones rápidas de software, lo que acelera la diversificación de los ingresos de los proveedores.
¿Qué región registrará el mayor crecimiento hasta 2031?
América del Sur está preparada para la expansión regional más rápida, con una CAGR proyectada del 10.18%, liderada por los mandatos fiscales brasileños y argentinos.


