

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
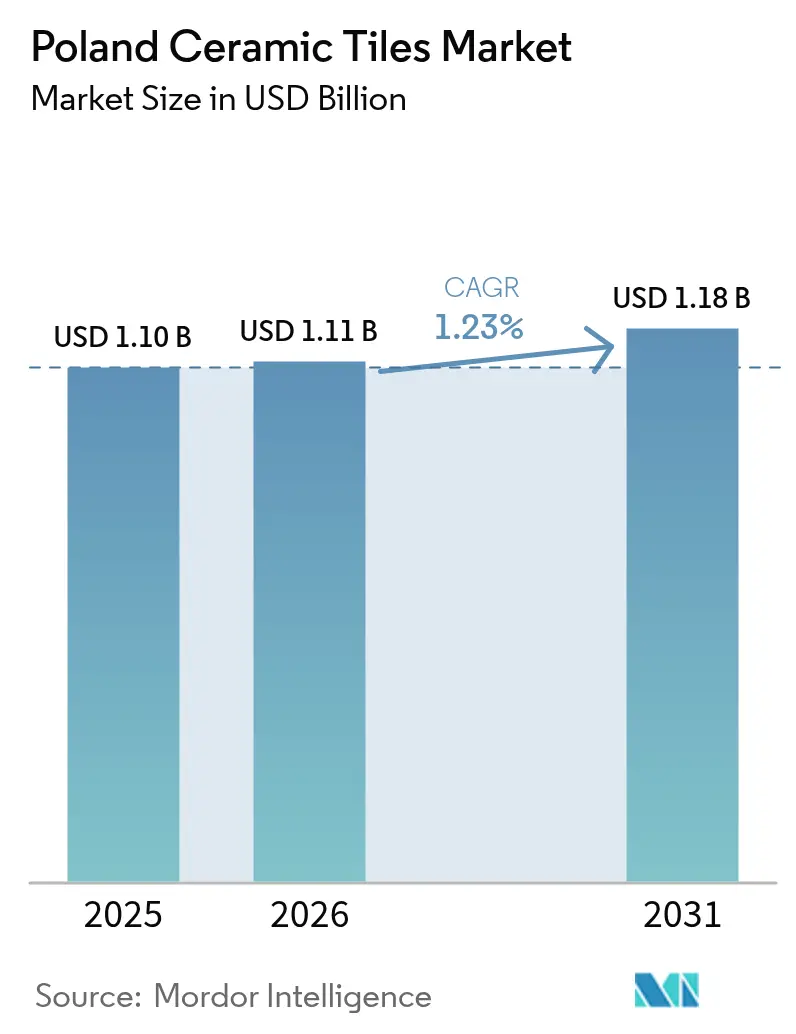
| Tamaño del mercado (2026) | USD 1.11 mil millones |
| Tamaño del mercado (2031) | USD 1.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.23% CAGR |
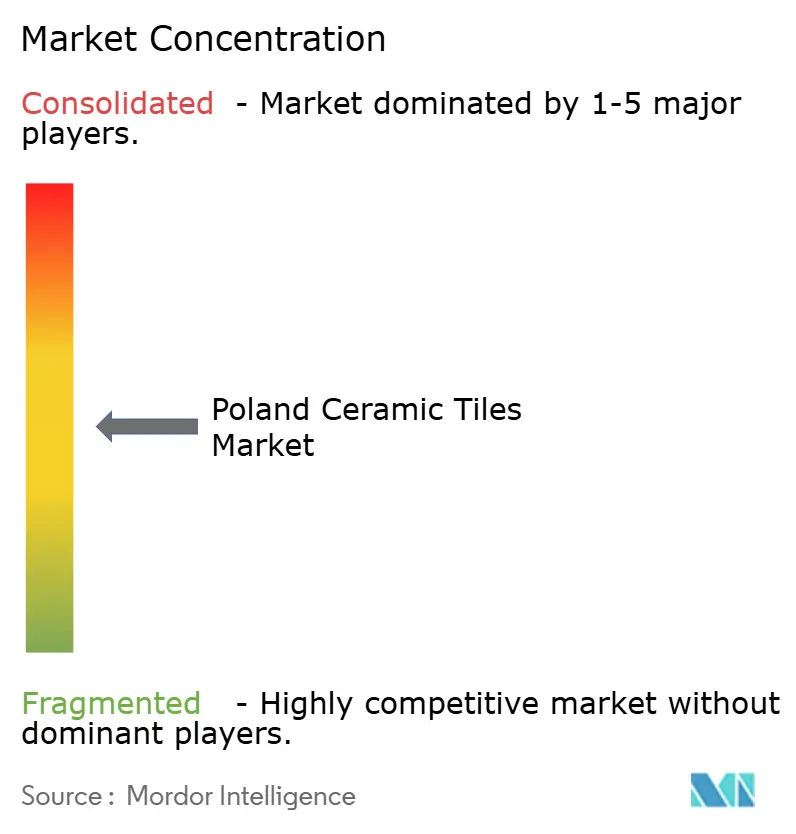
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baldosas cerámicas en Polonia por Mordor Intelligence
El tamaño del mercado de baldosas cerámicas de Polonia se valoró en 1.10 millones de dólares en 2025 y se estima que crecerá de 1.11 millones de dólares en 2026 a 1.18 millones de dólares en 2031, con una CAGR del 1.23% durante el período de pronóstico (2026-2031). Esta trayectoria medida subraya un panorama maduro donde la demanda depende de la actividad de renovación, la innovación de productos y ganancias selectivas de exportación. El aumento de las renovaciones residenciales, los subsidios de eficiencia energética respaldados por la UE y la adopción de porcelana de gran formato están amortiguando al sector contra la volatilidad de los precios del gas natural que inflan hasta un 30% de los costos de producción y la creciente competencia de alternativas de pisos LVT y SPC [1] Fuente: Cerame-Unie, “Estadísticas del mercado de baldosas de la UE 2025”, cerameunie.eu . La orientación a la exportación —más del 40 % de la producción se envía al extranjero— sigue impulsando la utilización de las fábricas, mientras que el auge del comercio electrónico, las fachadas de baldosas finas y la impresión digital abren nuevas oportunidades de valor que pueden compensar la desaceleración de la construcción nacional. Los líderes del mercado priorizan la modernización de los hornos, el reciclaje de materias primas y el diseño de superficies asistido por IA para mejorar los márgenes y mantener su relevancia en los segmentos premium.
Conclusiones clave del informe
- Por aplicaciones, los revestimientos de suelos representaron el 63.25% de la cuota de mercado de baldosas cerámicas de Polonia en 2025, y se prevé que los sistemas de cubiertas y fachadas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 1.72% hasta 2031.
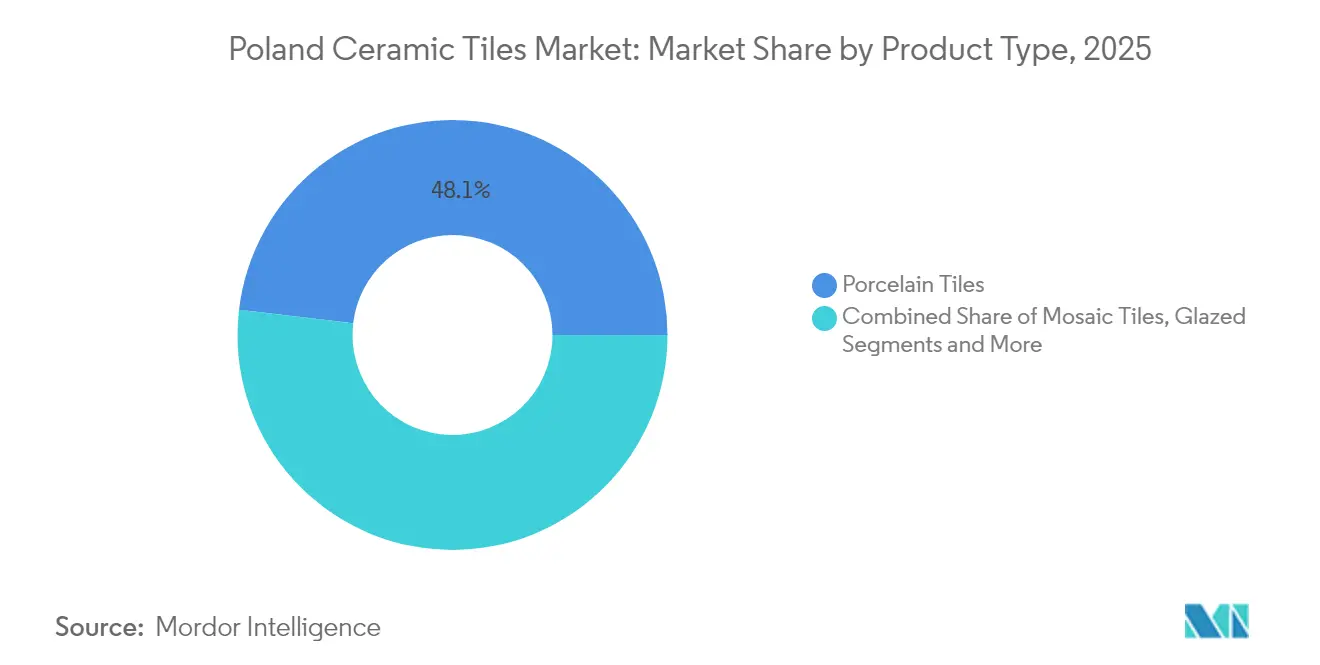
- Por tipo de producto, la porcelana ocupó el 48.12% del tamaño del mercado de baldosas cerámicas de Polonia en 2025, mientras que las baldosas de mosaico avanzan a una tasa de crecimiento anual compuesta (TCAC) del 1.05% hasta 2031.
- Por usuario final, el sector residencial representó el 43.85% de la cuota de mercado de baldosas cerámicas de Polonia en 2025, y se prevé que las aplicaciones comerciales se expandan a una tasa de crecimiento anual compuesta (TCAC) del 2.39% hasta 2031.
- Por canal de distribución, las tiendas de bricolaje y mejoras para el hogar se hicieron con el 42.10% de la cuota de mercado de baldosas cerámicas de Polonia en 2025, mientras que el comercio electrónico crece a una tasa de crecimiento anual compuesta (TCAC) del 4.18% hasta 2031.
- Por geografía, Polonia Central representó el 28.86% del tamaño del mercado cerámico de Polonia en 2025, mientras que se espera que el norte de Polonia crezca a una tasa de crecimiento anual compuesta (TCAC) del 3.14% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de baldosas cerámicas en Polonia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Renovaciones residenciales y conversiones de lofts en aumento | + 0.3% | Polonia central y septentrional | Mediano plazo (2-4 años) |
| Subvenciones gubernamentales para reformas energéticamente eficientes | + 0.2% | Sur y este de Polonia | Largo plazo (≥ 4 años) |
| Los promotores se inclinan por las losas de porcelana de gran formato | + 0.2% | Centros urbanos del centro y oeste de Polonia | Mediano plazo (2-4 años) |
| Crecimiento de los canales de comercio electrónico DIY | + 0.2% | Áreas metropolitanas nacionales | Corto plazo (≤ 2 años) |
| Impresión digital por inyección de tinta y diseños personalizados | + 0.1% | Centro de fabricación de Łódź | Mediano plazo (2-4 años) |
| Paneles de tejas finas para fachadas y revestimientos | + 0.1% | Polonia occidental y central | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las actividades de renovación residencial y conversión de lofts
La renovación ha superado a la obra nueva como principal catalizador del mercado de baldosas cerámicas en Polonia. La construcción de viviendas unifamiliares disminuyó un 10 % en 2024 con respecto a 2023, pero se mantuvo por encima del nivel prepandémico, mientras que los permisos de renovación aumentaron gracias a los incentivos fiscales y a la simplificación de los trámites de planificación. El voivodato de Łódź suministra el 70 % de la producción nacional, lo que reduce los plazos de entrega a los densos corredores metropolitanos del centro de Polonia. Las conversiones de lofts, populares en antiguos almacenes textiles, dependen de las baldosas cerámicas por su resistencia al fuego y control de la humedad, características que el vinilo no puede igualar por completo. Las continuas mejoras en el parque de viviendas anterior al año 2000 mantienen la demanda estable incluso cuando los ciclos macroeconómicos se suavizan [2] Fuente: Wienerberger AG, “Informe anual de 2024”, wienerberger.com.
Subvenciones gubernamentales para la modernización de viviendas energéticamente eficientes
El programa “Czyste Powietrze” otorga subvenciones que cubren el aislamiento, el reemplazo de ventanas y la calefacción eficiente; los pisos cerámicos frecuentemente forman parte de la mejora requerida de la envolvente térmica [3] Fuente: Gov.pl, “Reglamento del programa Czyste Powietrze 2025”, gov.pl. Los umbrales de elegibilidad fomentan la adopción entre los hogares que ganan menos de 135,000 PLN anuales, estimulando la demanda latente en las comunidades de bajos ingresos. Las auditorías energéticas incluidas en el proceso de subvención priorizan los revestimientos de baja conductividad y las baldosas de piso de baja porosidad, impulsando a los consumidores hacia líneas de porcelana premium. Las subvenciones coinciden con los objetivos Fit-for-55 de la UE, lo que respalda la narrativa de que las superficies cerámicas ayudan a cumplir con las cuotas de energía de los edificios.
Los promotores apuestan por las losas de porcelana de gran formato
Los arquitectos ahora especifican paneles de hasta 1,500 × 3,000 mm y de 3 a 5 mm de espesor para comercios, hostelería y oficinas. La línea de piedra sinterizada TRI-D de Ceramika Paradyż (320 × 160 cm) reduce las juntas, acelera la instalación y ofrece un aspecto pétreo con un peso más ligero. Los promotores valoran la reducción de los costes de ciclo de vida gracias a la menor cantidad de juntas, el mínimo mantenimiento y la resistencia al rayado, cualidades que han consolidado la presencia del porcelánico en el segmento comercial y han ayudado al mercado polaco de baldosas cerámicas a defender su cuota de mercado frente a los laminados. La transición hacia formatos grandes también optimiza la eficiencia de la fabricación, ya que menos piezas cubren superficies equivalentes, lo que reduce los costes de manipulación y logística en toda la cadena de valor.
Crecimiento de los canales de comercio electrónico de bricolaje para materiales de construcción
Las ventas en línea de artículos para el hogar en Polonia están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 4.30 %, superando a las tiendas físicas. Los mercados digitales combinan visualizadores de habitaciones en 3D y herramientas de realidad virtual (RV), lo que permite a los usuarios finales previsualizar las combinaciones de colores antes de pagar. El sitio web del gigante polaco Mrówka ya cuenta con más de 6,000 referencias de azulejos, mientras que Castorama y Leroy Merlin implementan plataformas de recogida en tienda en sus 171 tiendas. Los portales directos al consumidor permiten a los fabricantes superar los márgenes de los mayoristas, lo que aumenta el netback hasta un 12 % y mejora la rotación del capital circulante. Los canales digitales benefician especialmente a las categorías de azulejos de cerámica que requieren una selección visual, ya que las imágenes de alta resolución y las herramientas de realidad aumentada permiten a los clientes visualizar los productos en sus espacios antes de comprarlos. Esta evolución del canal también impulsa las tendencias de personalización, lo que permite la producción bajo demanda de diseños especializados que serían económicamente inviables a través de los modelos minoristas tradicionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del gas natural | -0.2% | Cinturones de fabricación nacional | Corto plazo (≤ 2 años) |
| Intensificación de la competencia de LVT y SPC | -0.2% | Renovaciones residenciales | Mediano plazo (2-4 años) |
| Costes de ajuste de las fronteras de carbono de la UE | -0.1% | Nichos que dependen de las importaciones | Largo plazo (≥ 4 años) |
| Aumento de las disrupciones en la cadena de suministro | -0.1% | Corredores logísticos de materias primas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del gas natural inflan los costos de cocción en hornos
El gas natural cubre aproximadamente el 70% de la energía de cocción. Los picos puntuales en 2024 redujeron la utilización de la capacidad de la industria del 75% al 57%, lo que provocó cierres temporales de hornos. Los modelos econométricos del BCE sugieren que un aumento del 1% en el precio de la energía puede reducir la inversión fija en un 4.1% en los sectores de alto consumo energético [4] Fuente: Banco Central Europeo, “Energy Shocks and Capital Expenditure”, ecb.europa.eu. Los productores polacos se protegen con contratos de suministro plurianuales, modernizaciones de cogeneración y ensayos de biomasa, pero siguen expuestos a los riesgos del gasoducto Rusia-Ucrania. La impresión digital elimina las limitaciones de la pantalla tradicional, lo que permite variaciones de color ilimitadas y complejidad de patrones que responden a las preferencias individuales de los clientes en lugar de los promedios del mercado masivo. Esta tecnología beneficia particularmente a las aplicaciones comerciales donde la identidad de marca y los elementos de diseño únicos justifican precios superiores a las ofertas cerámicas estándar. Los modelos de producción bajo demanda también reducen los costos de mantenimiento de inventario al tiempo que permiten una respuesta rápida a las tendencias de diseño y las preferencias estacionales.
Análisis de segmento
Por tipo de producto: La porcelana conserva el plomo gracias a su superioridad técnica
Las baldosas de porcelana representaron el 48.12 % del mercado en 2025, lo que refleja sus propiedades técnicas superiores y su versatilidad de fabricación, que permiten aplicaciones de gran formato y la personalización de la impresión digital. Las baldosas de mosaico se perfilan como el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 1.05 % hasta 2031, impulsadas por las tendencias arquitectónicas que priorizan los detalles decorativos y la estética artesanal tanto en aplicaciones residenciales como comerciales. Las baldosas cerámicas esmaltadas mantienen una demanda estable en sus aplicaciones tradicionales, mientras que las variedades sin esmaltar se utilizan en entornos industriales y comerciales de alto tráfico que priorizan la resistencia al deslizamiento y la durabilidad por encima de la estética.
Las innovaciones en baldosas delgadas difuminan las distinciones entre las categorías de pared y suelo, fomentando productos multiuso que optimizan el recuento de SKU en el comercio minorista. Las baldosas de cantera sin esmaltar se consolidan en corredores industriales y centros de transporte público, donde los coeficientes de deslizamiento y la resistencia a la abrasión priman sobre la estética. La transición hacia losas de porcelana de gran formato de hasta 320×160 cm demuestra un avance tecnológico en las capacidades de prensado y cocción, con fabricantes como Ceramika Paradyż invirtiendo en equipos especializados para atender a los mercados arquitectónicos que exigen aplicaciones de superficie continua. Las baldosas decorativas, estampadas y artesanales ocupan segmentos de nicho que atienden proyectos residenciales premium y comerciales boutique, donde la personalización y la calidad artesanal justifican precios más altos. La segmentación por tipo de producto refleja una evolución más amplia de la industria, desde la fabricación de productos básicos hacia aplicaciones especializadas de alto valor que resisten la competencia de las alternativas sintéticas gracias a sus características estéticas y de rendimiento únicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: los pisos dominan mientras los techos ganan impulso
Las aplicaciones para pisos dominaron el mercado con una participación del 63.25% en 2025, pero se enfrentan a una competencia cada vez mayor de las alternativas LVT y SPC, que ofrecen ventajas de instalación y rentabilidad en el mercado residencial. Las aplicaciones para techos representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 1.72%, beneficiándose de las tendencias arquitectónicas hacia sistemas de fachadas cerámicas que ofrecen resistencia al fuego, rendimiento térmico y durabilidad estética superiores a los materiales tradicionales para techos. Las aplicaciones para paredes mantienen una demanda estable gracias a las renovaciones de baños y cocinas, donde la resistencia a la humedad y las propiedades higiénicas de las baldosas cerámicas no tienen rival en materiales alternativos.
La segmentación de aplicaciones revela oportunidades estratégicas en los mercados de baldosas cerámicas no tradicionales, en particular en fachadas y revestimientos exteriores, donde los paneles de baldosas finas de menos de 6 mm de espesor permiten instalaciones ligeras que antes eran imposibles con los productos cerámicos convencionales. El crecimiento del segmento de cubiertas refleja la evolución de la normativa de construcción, que prioriza materiales ignífugos y envolventes energéticamente eficientes, donde las baldosas cerámicas contribuyen a la masa térmica y la reflectancia solar. La madurez del segmento de suelos exige una diferenciación mediante un posicionamiento premium, innovación técnica y liderazgo en diseño, en lugar de competir en precios con alternativas sintéticas que cada vez más se asemejan a la estética de la cerámica a menores costes de instalación.
Por usuario final: El sector comercial supera al residencial en términos de valor
El segmento residencial posee una cuota de mercado del 43.85% en 2025, y se destina a proyectos de renovación y obra nueva, donde las baldosas cerámicas compiten directamente con LVT, SPC y otras alternativas de suelos en cuanto a coste y facilidad de instalación. Las aplicaciones comerciales crecen a una tasa de crecimiento anual compuesta (TCAC) del 2.39% hasta 2031, impulsadas por la recuperación del sector hotelero, la modernización de locales comerciales y los proyectos institucionales que requieren durabilidad y eficiencia de mantenimiento, lo que justifica el mayor coste inicial de las baldosas cerámicas. Los centros sanitarios y educativos valoran especialmente las propiedades higiénicas y el rendimiento a largo plazo de las baldosas cerámicas, mientras que los centros de transporte exigen resistencia al deslizamiento y durabilidad para tráfico pesado.
El crecimiento del segmento comercial refleja las ventajas competitivas de las baldosas cerámicas en aplicaciones de alto rendimiento, donde las alternativas sintéticas no pueden igualar la durabilidad, la resistencia al fuego y las características de mantenimiento esenciales para entornos institucionales y hoteleros. Los espacios de oficinas y comercios utilizan cada vez más porcelanato de gran formato por su coherencia de diseño y la reducción de los requisitos de mantenimiento, mientras que los proyectos hoteleros priorizan diseños personalizados y una estética premium que diferencian a las propiedades en mercados competitivos. La segmentación del usuario final destaca la evolución de las baldosas cerámicas, que han pasado de ser un producto básico residencial a aplicaciones comerciales especializadas, donde el rendimiento técnico y la flexibilidad de diseño exigen precios superiores a pesar de la disponibilidad de alternativas sintéticas.
Por tipo de construcción: La renovación ancla la estabilidad de la demanda
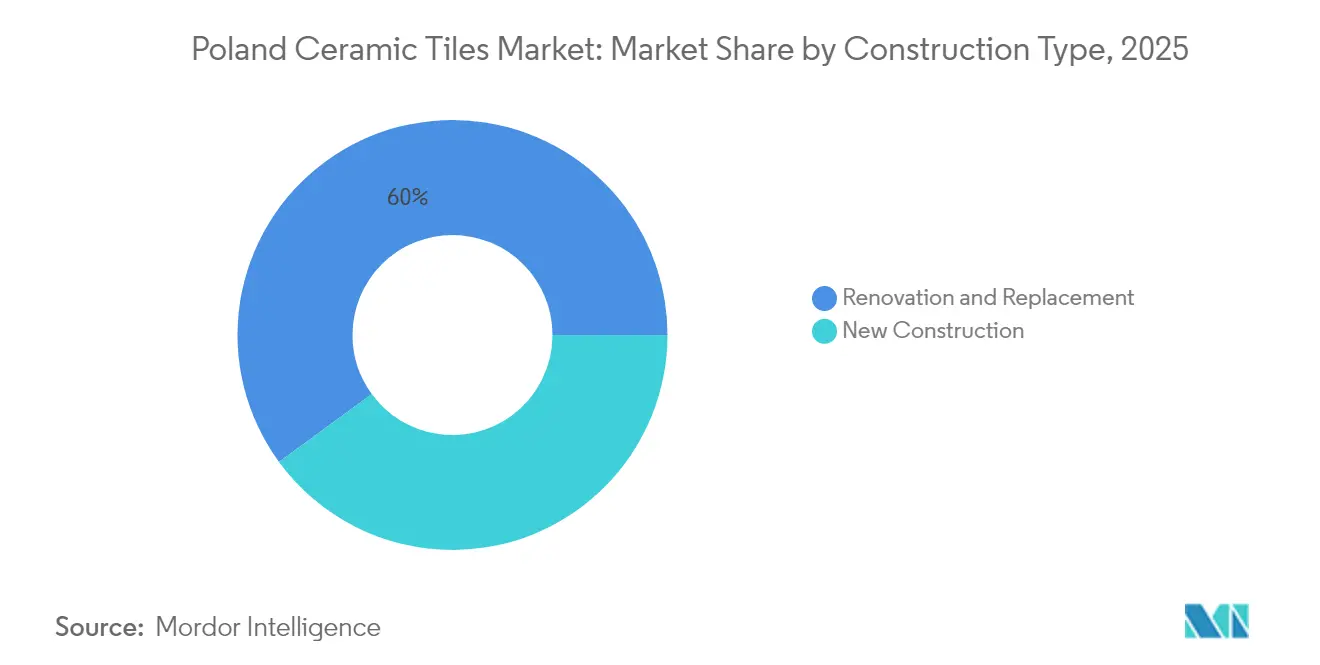
Las actividades de renovación y reemplazo captaron el 60.05 % del mercado en 2025, lo que refleja la madurez del mercado de la construcción en Polonia, donde las mejoras en los edificios existentes generan una demanda de baldosas cerámicas más sostenible que los volátiles ciclos de nueva construcción. La construcción nueva crece a una tasa de crecimiento anual compuesta (TCAC) del 2.06 % hasta 2031, impulsada por las inversiones en infraestructura y la presión de la escasez de viviendas, pero sigue sujeta a los ciclos económicos y la disponibilidad de financiación, que generan volatilidad en la demanda. La segmentación por tipo de construcción revela que la estabilidad del mercado se beneficia del enfoque en la renovación, ya que las actividades de mantenimiento y mejora de los edificios continúan independientemente de las fluctuaciones de la nueva construcción.
Programas gubernamentales como "Czyste Powietrze" apoyan las actividades de renovación mediante subsidios para la eficiencia energética, que a menudo incluyen la instalación de baldosas cerámicas como parte de mejoras integrales en los edificios. El crecimiento del segmento de la nueva construcción se beneficia de la financiación de infraestructuras de la UE y de las iniciativas de vivienda, pero se enfrenta a los desafíos del aumento de los costos de los materiales, la escasez de mano de obra y la presión de los tipos de interés, que retrasan el inicio de los proyectos y reducen los márgenes de beneficio de los promotores. El enfoque de la renovación se alinea con las tendencias de sostenibilidad, priorizando la prolongación del ciclo de vida de los edificios frente a la demolición y la reconstrucción, y posicionando las baldosas cerámicas como soluciones duraderas que respaldan los principios de la economía circular mediante la longevidad y la reciclabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el comercio electrónico reescribe el manual de salida al mercado
Las tiendas de bricolaje y mejoras para el hogar mantuvieron una cuota de mercado del 42.10 % en 2025, aprovechando las relaciones consolidadas con los clientes y las capacidades de exhibición de productos que permiten la evaluación táctil, esencial para la selección de baldosas cerámicas. El comercio minorista en línea se perfila como el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.18 %, impulsado por las preferencias de compra de los nativos digitales y la capacidad de las plataformas de comercio electrónico para ofrecer una selección de productos más amplia de la que las tiendas físicas pueden mantener económicamente. Las tiendas especializadas en azulejos y piedra atienden a segmentos premium que requieren asesoramiento experto y servicios de personalización, mientras que las ventas directas a contratistas se centran en proyectos comerciales e instalaciones residenciales a gran escala.
La evolución del canal de distribución refleja una transformación más amplia del comercio minorista, donde las plataformas digitales complementan, en lugar de reemplazar, los puntos de contacto físicos. Las baldosas cerámicas requieren una evaluación visual y táctil que los canales online tienen dificultades para replicar eficazmente. El sector del bricolaje en Polonia cuenta con 1,102 tiendas, con la cadena nacional Mrówka a la cabeza en 352 establecimientos, lo que genera oportunidades para que las plataformas digitales agrupen la demanda fragmentada, a la vez que ofrecen orientación sobre la instalación y herramientas de diseño que aumentan la confianza en la compra. El crecimiento online beneficia especialmente a los fabricantes que buscan relaciones directas con los consumidores que superen los márgenes de los distribuidores tradicionales, a la vez que permiten la personalización y modelos de producción bajo demanda imposibles a través de los canales minoristas convencionales.
Análisis geográfico
Polonia Central es el eje de la producción y el consumo, captando el 28.86% de los ingresos de 2025. El denso complejo de hornos de Łódź acorta los envíos de última milla a los 3.2 millones de habitantes del área metropolitana de Varsovia, garantizando los ciclos de entrega de 24 horas que requieren las grandes cadenas de bricolaje. La ventaja de Polonia en el mercado de baldosas cerámicas se ve reforzada por las conexiones ferroviarias que conectan las plantas con las terminales de exportación en Gdansk y Gdynia, lo que reduce los costes logísticos en un 11% con respecto a las rutas de camiones. Polonia Occidental se beneficia de la proximidad de la frontera alemana y de las inversiones en la industria automotriz que impulsan la demanda de construcción comercial, mientras que Polonia Oriental depende de la financiación para el desarrollo de la UE y de proyectos de modernización agrícola.
El desarrollo del mercado del sur de Polonia se centra en la transformación de la región industrial y minera, donde las baldosas cerámicas se utilizan para proyectos de modernización de instalaciones y remediación ambiental. La disponibilidad de materias primas de la región impulsa la producción cerámica local, con yacimientos de cerámica para la construcción que suman más de 2 millones de metros cúbicos de recursos en varios voivodatos. La distribución geográfica del mercado refleja los patrones de desarrollo económico de Polonia: la concentración manufacturera en la región central genera ventajas de costes, mientras que las regiones periféricas ofrecen oportunidades de crecimiento mediante el desarrollo de infraestructuras y los programas de financiación de la UE. Las variaciones regionales en la actividad de la construcción, los niveles de ingresos y las prioridades de desarrollo crean características de mercado distintivas que requieren estrategias de posicionamiento y distribución de productos a medida.
La segmentación geográfica también revela variaciones en la influencia regulatoria, ya que los distintos voivodatos implementan las normas ambientales y los códigos de construcción de la UE a distintos ritmos, lo que afecta a las especificaciones de las baldosas cerámicas y a las oportunidades de mercado. La ubicación costera del norte de Polonia crea requisitos únicos para soluciones cerámicas resistentes a la sal y a la intemperie, mientras que el patrimonio industrial del sur de Polonia exige productos adecuados para la modernización de instalaciones y proyectos de cumplimiento ambiental. El retraso en el desarrollo del este de Polonia genera oportunidades para aplicaciones básicas de baldosas cerámicas, mientras que el desarrollo económico del oeste de Polonia impulsa la demanda de productos de alta gama y la adopción de innovaciones arquitectónicas.
Análisis de la cadena de valor
La cadena de valor de la cerámica polaca comienza con materias primas (arcillas, feldespato/sílice y aditivos), energía y consumibles para el proceso. La fabricación se concentra en la provincia de Lodz, en particular en el clúster de Opoczno a Tomaszow Mazowiecki, que abastece aproximadamente el 70 % de la producción nacional, lo que genera economías de escala en la utilización de hornos, la especialización de la mano de obra y la proximidad a los principales corredores de demanda del centro de Polonia. Si bien la arcilla nacional sustenta las bases, los insumos especializados como fritas, esmaltes y tintas digitales se importan en gran medida, y el gas natural sigue siendo el factor crítico y volátil que influye en el costo de la cocción; estas dos categorías representan los principales riesgos exógenos de costo y suministro para los productores.
Los productores (en particular Ceramika Paradyz, Cerrad, Cersanit Group y Marazzi Poland) transforman las materias primas mediante la preparación de la pasta cerámica, el prensado, el esmaltado, la decoración digital y la cocción, para luego trasladar el producto a través del almacenamiento y la distribución. Los flujos de comercialización están dominados por las redes de distribuidores de los fabricantes, los distribuidores especializados y los canales de venta minorista de gran formato, con una expansión de la venta minorista en línea y los envíos directos a contratistas a medida que los plazos de entrega y el surtido se convierten en factores diferenciadores. El valor añadido en la fase final está determinado por la capacidad de especificación e instalación (manejo de gran formato, sistemas de baldosas finas, adhesivos/morteros e instaladores capacitados), mientras que organismos del ecosistema como PZPB y Polski Klaster Budowlany apoyan la colaboración intersectorial que influye en la adopción de estándares, las habilidades y las prioridades de modernización en toda la cadena.
Panorama competitivo
El mercado polaco de baldosas cerámicas presenta una concentración moderada, donde las empresas nacionales mantienen ventajas competitivas gracias a su escala de fabricación, sus redes de distribución y su conocimiento del mercado local. Ceramika Paradyż lidera la innovación tecnológica, operando 10 impresoras digitales Durst e invirtiendo en la producción de piedra sinterizada TRI-D de gran formato, lo que diferencia sus productos en segmentos premium. Cersanit aprovecha los recursos financieros del BERD, con una financiación de 42 millones de euros (43.7 millones de dólares), para la expansión de la fabricación de baldosas de gran formato, mientras que Tubądzin Group y Opoczno compiten mediante el posicionamiento de marca y la optimización de los canales de distribución.
Empresas internacionales como RAK Ceramics, Porcelanosa Grupo y Marazzi Group mantienen su presencia en el mercado gracias a un posicionamiento premium y aplicaciones especializadas, pero se enfrentan a desventajas en costes frente a los fabricantes nacionales, que se benefician del acceso local a materias primas y de una logística más eficiente. Las estrategias priorizan la diferenciación tecnológica sobre la competencia en precio, y los fabricantes líderes invierten en capacidades de impresión digital, equipos de producción de gran formato y tecnologías de personalización que crean barreras de entrada para los competidores más pequeños.
Surgen oportunidades de desarrollo en aplicaciones de fachadas de baldosas finas, producción sostenible con residuos industriales reciclados y personalización de diseños con IA que responde a las preferencias individuales de los clientes en lugar de a los promedios del mercado. El panorama competitivo se beneficia de las medidas de defensa comercial de la UE, incluyendo la renovación de los derechos antidumping sobre las importaciones de baldosas cerámicas de China, India y Turquía, que protegen a los fabricantes nacionales de presiones de precios injustas, manteniendo al mismo tiempo la estabilidad del mercado. La adopción de tecnología se centra en mejoras de eficiencia energética y principios de economía circular, con estudios que demuestran reducciones de costes del 25-35 % mediante el aprovechamiento de residuos mineros en la producción de baldosas cerámicas.
Líderes de la industria de baldosas cerámicas en Polonia
Cerámica Paradyż
Cersanit SA
Grupo Tubądzin
Cerrad Sp. z oo
Opoczno SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Ceramika Paradyz documentó sus iniciativas ESG y operativas, incluida la modernización de la eficiencia energética en sus instalaciones de Tomaszow Mazowiecki, en el informe Responsible Business in Poland 2025. La divulgación destacó las acciones vinculadas a operaciones con bajas emisiones, reforzando la diferenciación en las negociaciones de contratación, donde la evaluación ESG y la transparencia de la cadena de suministro influyen cada vez más en las especificaciones y la elegibilidad para las licitaciones.
- Mayo de 2026: Grupa Tubadzin obtuvo la Evaluación Técnica Europea (ETA 26/0170) para su línea de baldosas cerámicas Monolith Plus, lo que respalda el marcado CE y amplía su acceso formal al mercado en la UE, así como en Suiza y Turquía. Esta aprobación refuerza la capacidad de la empresa para competir en aplicaciones de fachadas y sistemas integrados, donde el rendimiento técnico documentado es un requisito indispensable para su especificación.
- Enero de 2025: Cersanit SA completó la ampliación de su centro de distribución en Opoczno, creando 100 nuevos puestos de trabajo y elevando el número total de empleados en la planta a unos 400. La mayor capacidad logística permite una gestión de pedidos más rápida y un mayor volumen de transacciones, mejorando así los niveles de servicio para las cadenas de bricolaje, distribuidores y contratistas, que valoran cada vez más la disponibilidad y la fiabilidad en las entregas.


Alcance del informe del mercado de baldosas cerámicas de Polonia
Las baldosas cerámicas están hechas de arena, productos naturales y arcillas, y una vez que se moldean en una forma, se cuecen en un horno. Las baldosas cerámicas son duraderas, resistentes al agua, la humedad y el fuego, y económicas en comparación con otros productos para pisos. Este informe tiene como objetivo proporcionar un análisis detallado del mercado de baldosas de cerámica de Polonia. El informe se centra en la dinámica del mercado, las tendencias emergentes en los segmentos y los conocimientos sobre varios tipos de productos y aplicaciones. Además, analiza los jugadores clave y el panorama competitivo. El mercado de Baldosas cerámicas de Polonia está segmentado por producto (esmaltado, porcelana, antiarañazos y otros productos), por aplicación (baldosas para piso, baldosas para pared y otras aplicaciones), por tipo de construcción (construcción nueva y reemplazo y renovación) y por usuario final (residencial y comercial). El informe ofrece el tamaño del mercado y los valores en (millones de USD) durante los años de pronóstico para los segmentos anteriores.
Por tipo de producto
| Azulejos de porcelana |
| Azulejos de cerámica esmaltada |
| Azulejos de cerámica sin esmaltar |
| Azulejos de mosaico |
| Otros (decorativos, estampados, hechos a mano) |
por Aplicación
| Floor |
| Pared |
| Techos |
Por usuario final
| Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) |
| Espacios Comerciales | |
| Oficinas e Instituciones | |
| Sector Sanitario | |
| Instalaciones Educativas | |
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | |
| Otros usuarios comerciales |
Por tipo de construcción
| Nueva construcción |
| Renovación y reemplazo |
Por canal de distribución
| Tiendas especializadas de azulejos y piedras |
| Tiendas de mejoras para el hogar y bricolaje |
| Ventas en línea |
| Ventas directas a contratistas |
Por geografía
| Norte de Polonia |
| Polonia central |
| Este de Polonia |
| Polonia occidental |
| Sur de polonia |
| Por tipo de producto | Azulejos de porcelana | |
| Azulejos de cerámica esmaltada | ||
| Azulejos de cerámica sin esmaltar | ||
| Azulejos de mosaico | ||
| Otros (decorativos, estampados, hechos a mano) | ||
| por Aplicación | Floor | |
| Pared | ||
| Techos | ||
| Por usuario final | Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) | |
| Espacios Comerciales | ||
| Oficinas e Instituciones | ||
| Sector Sanitario | ||
| Instalaciones Educativas | ||
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | ||
| Otros usuarios comerciales | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación y reemplazo | ||
| Por canal de distribución | Tiendas especializadas de azulejos y piedras | |
| Tiendas de mejoras para el hogar y bricolaje | ||
| Ventas en línea | ||
| Ventas directas a contratistas | ||
| Por geografía | Norte de Polonia | |
| Polonia central | ||
| Este de Polonia | ||
| Polonia occidental | ||
| Sur de polonia | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de baldosas cerámicas de Polonia en 2031?
Se prevé que el mercado alcance los 1.18 millones de dólares en 2031.
¿Qué segmento está creciendo más rápido dentro de las aplicaciones de baldosas polacas?
Los sistemas de techados y fachadas se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 1.72 % gracias a la adopción de tejas delgadas para fachadas ventiladas.
¿Qué tan grande es la participación de la porcelana en el mercado de baldosas cerámicas de Polonia?
La porcelana capturó el 48.12% de los ingresos de 2025, manteniendo el liderazgo entre los tipos de productos.
¿Por qué los precios del gas natural son una preocupación para los fabricantes de azulejos polacos?
El gas suministra hasta el 70% de la energía para la combustión, y los recientes aumentos de precios redujeron la utilización de las fábricas al 57%, lo que presiona los márgenes.
¿Qué canal de ventas está experimentando el crecimiento más rápido?
El comercio minorista en línea está aumentando a una tasa de crecimiento anual compuesta (CAGR) del 4.18 % a medida que los configuradores digitales y los modelos directos al consumidor ganan terreno.
Última actualización de la página:



