

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
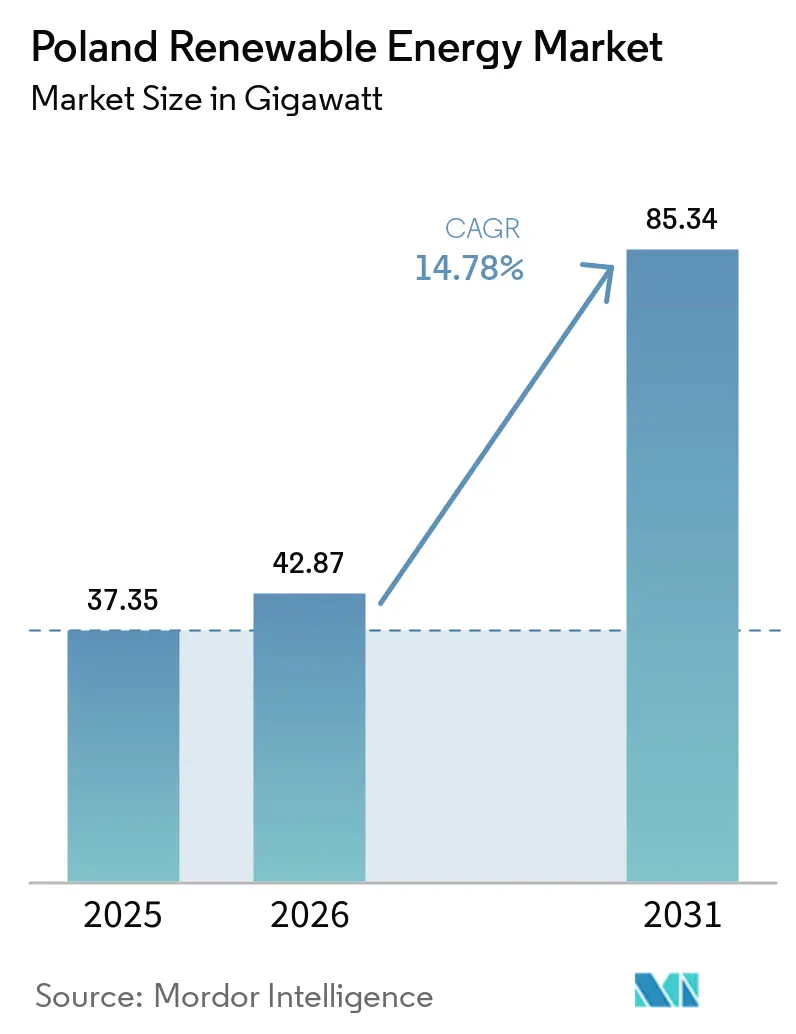
| Volumen de mercado (2026) | 42.87 gigavatio |
| Volumen de mercado (2031) | 85.34 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 14.78% CAGR |
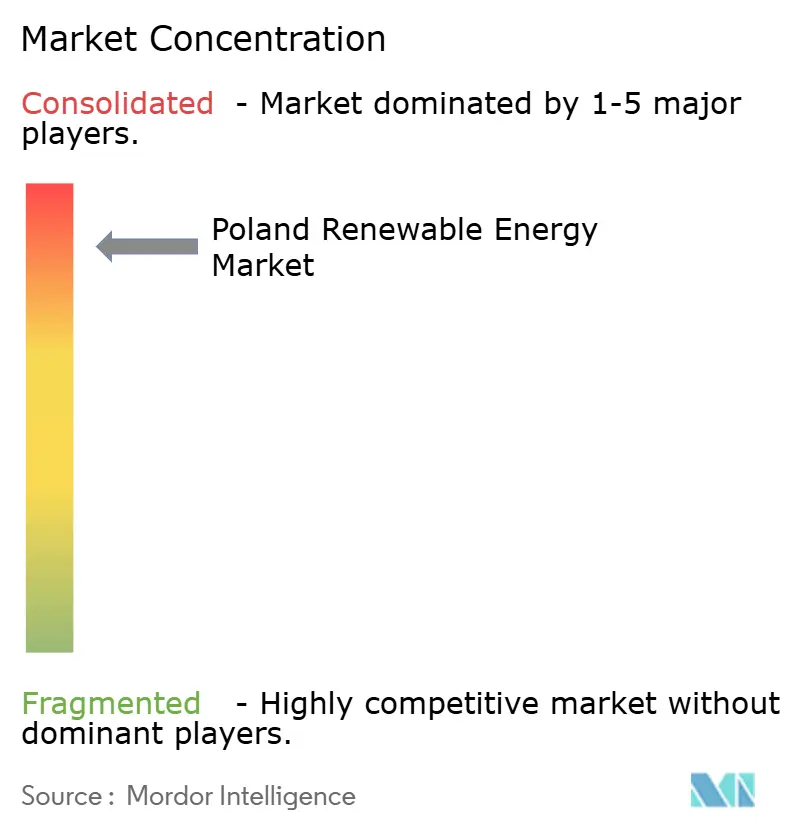
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energías renovables en Polonia por Mordor Intelligence
Se estima que el tamaño del mercado de energía renovable de Polonia en 2026 será de 42.87 gigavatios, creciendo desde el valor de 2025 de 37.35 gigavatios, con proyecciones para 2031 que muestran 85.34 gigavatios, creciendo a una CAGR del 14.78 % durante 2026-2031.
Este crecimiento sostenido se basa en los objetivos impuestos por la UE en el marco de la iniciativa Fit-for-55, reforzados por el Plan Nacional Integrado de Energía y Clima (PNIEC) actualizado de Polonia, que obliga legalmente a que el 56 % de la generación de electricidad provenga de fuentes renovables para 2030. La tecnología solar fotovoltaica (FV) domina con el 60.4 % de la capacidad instalada en 2024, impulsada por la paridad de red y la rápida disminución de los precios de los módulos. La energía eólica marina representa el próximo motor de crecimiento, gracias a la simplificación de los permisos marítimos y las normas de contenido local del 50 %, que están atrayendo a fabricantes de turbinas de todo el mundo a la costa báltica. Los acuerdos corporativos de compra de energía (PPA) en el sector de la industria pesada se están expandiendo rápidamente, lo que indica un cambio estratégico desde la adquisición basada en el cumplimiento normativo hacia la descarbonización proactiva de las operaciones de alto consumo energético. Sin embargo, los cuellos de botella en la red y los ciclos de permisos prolongados moderan el potencial de crecimiento, ya que la reducción de la producción ya está erosionando la rentabilidad de los proyectos y contrarrestando algunos de los impulsos favorables derivados de las políticas.
Conclusiones clave del informe
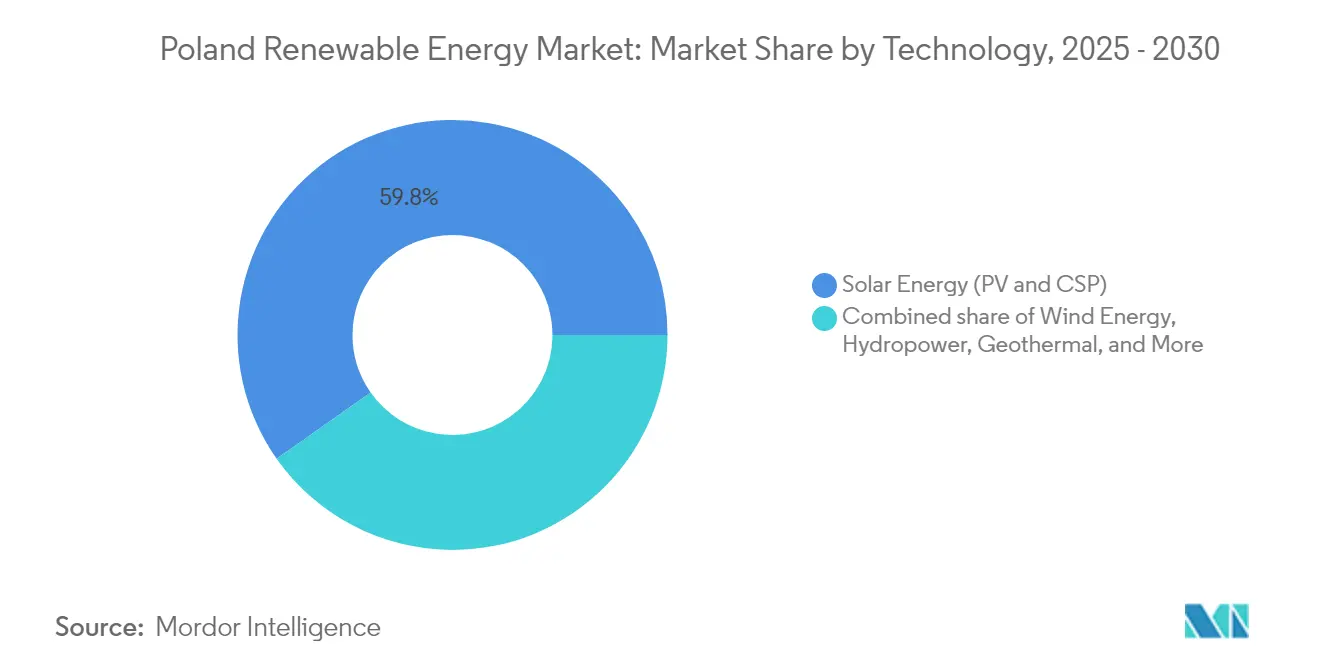
- Por tecnología, la energía solar representó el 59.75% de la cuota de mercado de energías renovables de Polonia en 2025, mientras que se prevé que la energía geotérmica avance a una tasa de crecimiento anual compuesta (TCAC) del 41.38% hasta 2031.
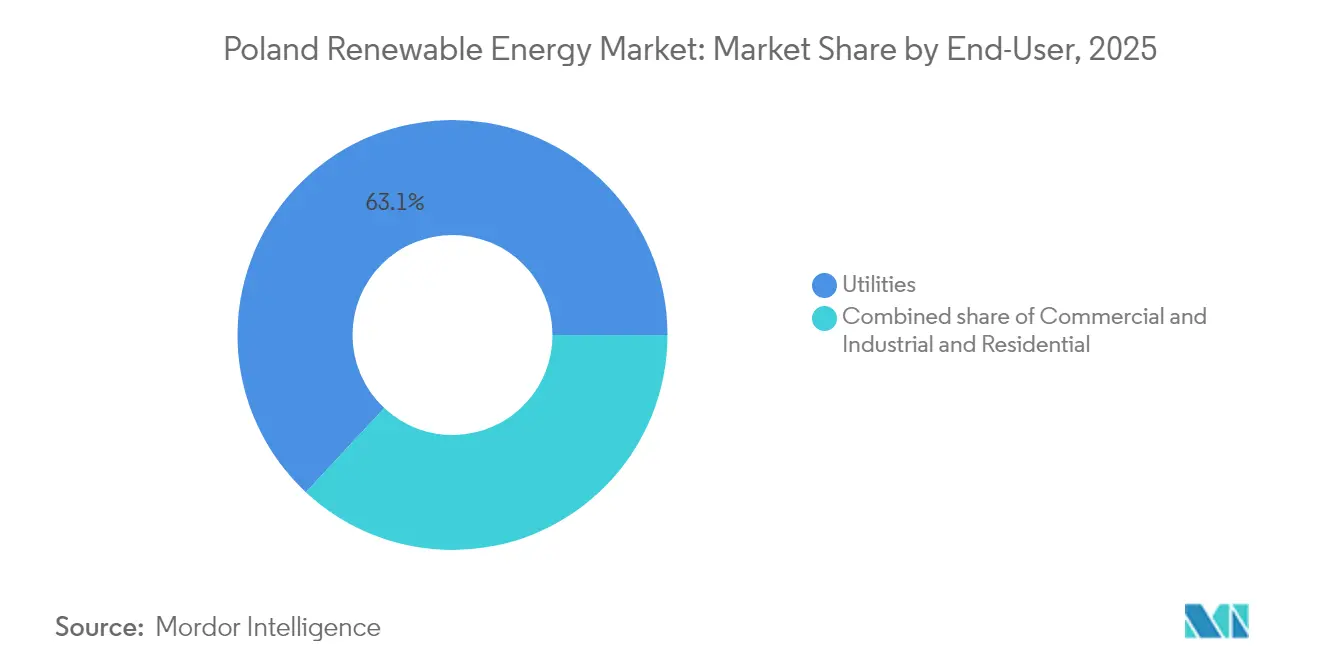
- Por tipo de usuario final, las empresas de servicios públicos controlaron el 63.05% del tamaño del mercado de energías renovables de Polonia en 2025, mientras que se prevé que el segmento comercial e industrial registre una tasa de crecimiento anual compuesta (TCAC) del 17.28% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables en Polonia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Objetivos vinculantes de la UE para 2030 y la iniciativa «Apto para los 55» | + 3.2% | Nacional, con vínculos transfronterizos con Alemania y Lituania. | Largo plazo (≥ 4 años) |
| Expansión de las subastas de Contratos por Diferencia (CfD) | + 2.8% | Pomerania, Mazovia, Gran Polonia | Mediano plazo (2-4 años) |
| Rápida disminución de los costes de la energía solar fotovoltaica hasta alcanzar la paridad de red | + 2.5% | A nivel nacional, el impacto es mayor en las regiones del sur y del centro. | Corto plazo (≤ 2 años) |
| Incentivos al contenido local para la energía eólica marina | + 1.9% | zonas costeras del mar Báltico | Largo plazo (≥ 4 años) |
| Aumento de los PPA corporativos en la industria pesada | + 1.4% | Silesia, Baja Silesia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los objetivos vinculantes de la UE para 2030 y la iniciativa "Aptos para los 55" impulsan la transformación estructural
Las normas vinculantes de la UE exigen que Polonia obtenga el 56 % de su electricidad de fuentes renovables para 2030 y que aumente la cuota de energías renovables en el consumo final de energía al 29.8 %. Por lo tanto, las empresas de servicios públicos priorizan el despliegue de capacidad renovable sobre la ampliación de las centrales de carbón, a pesar de las consideraciones de rentabilidad, reajustando los presupuestos de inversión y las estrategias de los consejos de administración en torno a los imperativos de cumplimiento. El calendario de construcción anticipado comprime los plazos de los proyectos, aumentando el riesgo de ejecución y poniendo de manifiesto la necesidad de reforzar la red. El cierre de centrales de carbón reduce los márgenes de reserva, por lo que los planificadores del sistema recurren cada vez más a activos híbridos de energía renovable con almacenamiento para obtener capacidad gestionable. (1) Ministerio de Clima y Medio Ambiente, «Política energética de Polonia hasta 2040», gov.pl
Las subastas de contratos por diferencia transforman la dinámica del mercado.
El régimen de contratos por diferencia (CfD) de Polonia ahora segmenta las licitaciones por tecnología para reflejar curvas de costos distintivas. La sesión de diciembre de 2024 solo vendió un tercio del volumen ofrecido porque los desarrolladores consideraron que los precios de ejercicio eran demasiado bajos, lo que indica un mercado maduro en el que el apoyo estatal debe ajustarse a las fluctuaciones de los precios de las materias primas. Aunque la demanda fue menor a la oferta, la licitación adjudicó 1.6 GW de proyectos solares, preservando la confianza de los inversores en la economía fotovoltaica. Las futuras rondas de CfD en alta mar, incluida una subasta de 4 GW programada para diciembre de 2025, proporcionan la certeza de ingresos necesaria para los parques eólicos marinos multimillonarios del Mar Báltico. Los licitadores que no resultan seleccionados recurren cada vez más a las ventas comerciales o a los acuerdos de compra de energía (PPA) corporativos, ampliando la diversidad de modelos de ingresos. (2) Energy Global Staff, “European Energy Signs Agreements to Divest Wind Portfolio in Poland”, energyglobal.com
El rápido descenso de los costes de la energía solar fotovoltaica alcanza el umbral de paridad de red
Los costos de los sistemas para instalaciones en azoteas de 5 a 10 kWp se redujeron a entre 40,000 y 60,000 PLN (aproximadamente entre 10,000 y 15,000 USD), lo que incentivó a las empresas a autogenerar energía a un costo nivelado que iguala los precios mayoristas. Polonia instaló 4 GW de energía solar en 2024, elevando la capacidad fotovoltaica acumulada a más de 15 GW. Más de 11,700 prosumidores en Mazovia ya inyectan el excedente de generación a las redes locales, y se observan patrones de adopción similares en otras provincias. El riesgo de restricciones durante los picos de demanda en verano subraya la necesidad de soluciones de almacenamiento en baterías y flexibilidad de la demanda, lo que estimula nuevos nichos de servicio que monetizan el valor del equilibrio. (3) Clean Energy Wire, “Dispatch from Poland | July '25,” cleanenergywire.org
Los incentivos al contenido local para la energía eólica marina impulsan la cadena de suministro.
Las regulaciones gubernamentales exigen un alto contenido nacional en los proyectos del Mar Báltico, lo que implica la ubicación de fábricas de góndolas, palas y torres cerca de la infraestructura portuaria. El parque eólico marino Baltic Power, de 1.14 GW, inició su construcción en febrero de 2025, y el fabricante de turbinas Vestas está construyendo una segunda planta marina para abastecer el gasoducto. Las normas de contenido local canalizan la inversión hacia la modernización de puertos, la fabricación de acero y la producción de cables, a la vez que ofrecen oportunidades de exportación a mercados vecinos que buscan concesiones similares en los lechos marinos. Los compromisos acumulados en el sector marino ya superan los 30 000 millones de PLN (7500 millones de USD).
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| riesgo de congestión y reducción de la red de transmisión | -2.1% | Pomerania, Mazovia, Gran Polonia | Corto plazo (≤ 2 años) |
| Retrasos en la concesión de permisos e incertidumbre regulatoria | -1.6% | Nacional, agudo en regiones densamente pobladas | Mediano plazo (2-4 años) |
| oposición social a la regla de distancia mínima de 10H para la energía eólica terrestre | -0.9% | voivodatos centrales y meridionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La congestión de la red de transmisión crea riesgo de reducción de suministro.
El rápido aumento de la capacidad supera los plazos de refuerzo de las líneas, lo que obliga al operador del sistema de transmisión a limitar la generación de gigavatios de energía solar y eólica cuando los flujos de energía de norte a sur exceden la capacidad del corredor. El BEI ha prestado 1.8 millones de PLN (aproximadamente 450 millones de USD) para modernizar subestaciones e integrar nuevas energías renovables, pero los plazos de entrega para la construcción de líneas de 400 kV se extienden más allá de 2027. Por lo tanto, los generadores incorporan las probabilidades de limitación de la producción en sus proyecciones financieras, lo que presiona los ratios de cobertura del servicio de la deuda. El aumento de la congestión acelera simultáneamente el mercado del almacenamiento en baterías, ya que los desarrolladores instalan sistemas de iones de litio con una autonomía de cuatro horas para reducir los picos de demanda y trasladar la energía a la demanda nocturna.
Las demoras en la concesión de permisos y la incertidumbre regulatoria limitan el desarrollo
La derogación en 2024 de la restricción de 10 horas de construcción de parques eólicos terrestres permitió la instalación de nuevos emplazamientos, pero la nueva zona de amortiguamiento de 750 m sigue limitando la ubicación de turbinas cerca de zonas residenciales. Los estudios de impacto ambiental y los acuerdos de conexión a la red pueden tardar entre 24 y 30 meses, lo que alarga el ciclo de desarrollo y aumenta los costes de financiación. Los pequeños productores independientes de energía suelen carecer de los recursos legales necesarios para gestionar el complejo proceso de obtención de aprobaciones municipales, provinciales y nacionales, que se superponen, lo que inclina la balanza a favor de las grandes compañías eléctricas. Las reformas administrativas en debate buscan armonizar los portales digitales de solicitud y estandarizar los plazos de inspección, pero su implementación sigue siendo irregular.
Análisis de segmento
Por tecnología: El dominio de la energía solar se enfrenta a la disrupción geotérmica
La energía solar mantuvo el 59.75 % de la cuota de mercado de las energías renovables en Polonia en 2025, con proyectos fotovoltaicos a gran escala de más de 50 MW que representaron el 72 % de la nueva capacidad. Los paneles bifaciales y los sistemas de seguimiento optimizados aumentaron la productividad, permitiendo alcanzar el punto de equilibrio de los proyectos por debajo de los precios mayoristas. El crecimiento de la energía eólica terrestre se estancó en un 4 % debido a la normativa vigente sobre distancias mínimas a la red eléctrica, mientras que se prevé que la energía eólica marina añada 3 GW para 2027, impulsada por Baltica 2 y Baltic Power. La energía hidroeléctrica sigue limitada a 2.5 GW debido a restricciones ecológicas, y la cogeneración de biomasa está disminuyendo a medida que se reduce la capacidad de generación con carbón.
La capacidad geotérmica, prácticamente inexistente en 2025, se prevé que crezca a una tasa anual compuesta (TCAC) del 41.38 % hasta 2031, la más alta entre todas las tecnologías. Las primas de incentivo de 45 EUR/MWh para aplicaciones de calefacción urbana y los recursos de baja temperatura en Podhale y Szczecin impulsan el interés de los inversores. El proyecto piloto de 12 MW de Photon Energy, puesto en marcha a finales de 2024, demuestra el potencial para la descarbonización de la calefacción municipal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: Líder de servicios públicos, C&I acelera
En 2025, las empresas de servicios públicos controlaban el 63.05 % del mercado polaco de energías renovables, gracias a que las estatales PGE, Tauron y Energa aprovecharon su solidez financiera para ganar las subastas de contratos por diferencia (CfD). Su cartera de proyectos combinados supera los 6.5 GW hasta 2030. Sin embargo, el segmento comercial e industrial crece a una tasa de crecimiento anual compuesta (TCAC) del 17.28 %, impulsado por los acuerdos de compra de energía (PPA) alineados con los objetivos de gestión del mercado inmobiliario (CBAM) y los criterios ESG. Las grandes empresas manufactureras de Silesia y Baja Silesia están firmando contratos a diez años, mientras que las medianas empresas aceleran el despliegue de paneles solares en sus tejados.
En 2024, los prosumidores residenciales instalaron 180 000 sistemas en azoteas, a pesar del cambio a la facturación neta. Sin embargo, el crecimiento se moderó al 6 % debido a la prolongación de los plazos de amortización. Las preocupaciones sobre la seguridad energética tras la crisis de 2022 siguen respaldando la demanda base, si bien los esquemas de remuneración siguen siendo menos atractivos que para los activos a gran escala de las compañías eléctricas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La capacidad renovable se concentra a lo largo de la costa báltica, donde Pomerania y Pomerania Occidental representarán el 37.40 % del total en 2025. Las aguas poco profundas y vientos de 8-9 m/s favorecen el despliegue marino; 8.6 GW se encuentran en fases avanzadas de desarrollo. Mazovia y la Gran Polonia representan el 28.65 %, impulsadas por la alta irradiancia y la proximidad a los centros de consumo de Varsovia. Silesia, con el apoyo de 800 millones de euros del Fondo de Transición Justa de la UE, está transitando de la dependencia del carbón a la construcción de 1.2 GW de energías renovables.
Las mejoras en la red de transmisión, con un valor de 1.5 millones de euros, priorizan 1,200 km de líneas de 400 kV para transportar los excedentes costeros hacia el sur. Se están modernizando las interconexiones con Alemania y Lituania para permitir una capacidad de exportación de 15 GW, reduciendo así la limitación de la producción durante periodos de fuertes vientos. No obstante, la concentración de la red costera incrementa las pérdidas en las líneas entre un 6 % y un 8 % en las transferencias de larga distancia.
Persiste la fragmentación de las políticas regionales. Pomerania ofrece exenciones del impuesto sobre la propiedad, lo que reduce los costes operativos hasta en un 6 %. En cambio, las leyes de protección del paisaje en la Pequeña Polonia prohíben el desarrollo eólico en el 22 % de su territorio. Por consiguiente, los promotores adaptan sus carteras a la normativa local, lo que incrementa los costes de transacción y prolonga los plazos de los proyectos.
Panorama competitivo
El mercado polaco de energías renovables está altamente concentrado. PGE, por sí sola, tiene como objetivo alcanzar los 6.5 GW de energía eólica marina para 2030, financiados con los 5 millones de euros obtenidos para Baltica 2 en 2024 (PGE.PL). La empresa conjunta de Orlen Synthos Green Energy con Equinor planea desarrollar 2 GW de energía eólica flotante, combinando el acceso al mercado local con la destreza tecnológica. RWE amplió su cartera de proyectos adquiriendo 500 MW de activos eólicos terrestres en 2024, posicionándose para las oportunidades que ofrece el marco 10H revisado.
Los productores independientes de energía se centran en soluciones distribuidas para los sectores comercial e industrial (C&I) y en la calefacción geotérmica. Los paquetes llave en mano de energía solar con almacenamiento de Photon Energy reducen entre un 12 % y un 15 % las tarifas verdes de las compañías eléctricas. La diferenciación tecnológica se intensifica: RWE ha patentado una plataforma marina de energía eólica e hidrógeno destinada a la exportación de amoníaco verde, mientras que los proveedores polacos aumentan la producción de monopilotes y góndolas para cumplir con las cuotas de contenido local.
La escasez de acceso a la red sigue siendo el principal obstáculo competitivo. La lista de espera de 40 GW de PSE obliga a esperar entre 24 y 36 meses para los estudios de conexión, lo que reduce las ventajas de los pioneros y comprime la rentabilidad. Los promotores que consiguen nodos en las primeras fases, a menudo mediante alianzas con empresas eléctricas estatales, conservan una clara ventaja.
Líderes de la industria de energías renovables en Polonia
PGE Polska Grupa Energetyczna SA
Akuo Energía SAS
Engie S.A.
SGS SA
Dalkia Polonia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: European Energy completó la venta de su cartera eólica polaca al Grupo Enea, reforzando la ola de consolidación entre las empresas de servicios públicos respaldadas por el Estado.
- Abril de 2025: Greenvolt Group finalizó la venta de un parque eólico polaco, ilustrando las estrategias de monetización de los desarrolladores internacionales.
- Marzo de 2025: European Energy acordó desprenderse de sus activos eólicos restantes en Polonia, lo que permitirá a los operadores locales acelerar las adiciones de capacidad.
- Febrero de 2025: Comenzó la construcción del parque eólico marino Baltic Power de 1.14 GW, cuya puesta en marcha está prevista para 2026.
Alcance del informe sobre el mercado de energías renovables en Polonia
La energía renovable es la energía que se obtiene de recursos renovables, como la luz solar, el viento, el movimiento del agua y el calor geotérmico, que se reabastecen de forma natural.
El mercado polaco de energías renovables se segmenta por tecnología (energía solar (fotovoltaica y termosolar), energía eólica (terrestre y marina), energía hidroeléctrica (pequeña, grande y hidroeléctrica de bombeo), bioenergía, energía geotérmica y energía oceánica (mareomotriz y undimotriz)) y por usuario final (servicios públicos, sector comercial e industrial y residencial). Las previsiones de mercado se expresan en términos de capacidad (GW).
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de energías renovables en Polonia?
El tamaño del mercado de energías renovables de Polonia alcanzó los 42.87 GW en 2026 y se prevé que llegue a los 85.34 GW en 2031.
¿Qué tecnología lidera la capacidad instalada?
La energía solar fotovoltaica dominará con el 59.75% de la capacidad instalada en 2025, beneficiándose de la paridad de red y el apoyo de los contratos por diferencia (CfD).
¿Qué tan rápido se espera que crezca la energía eólica marina?
La energía eólica marina añadirá aproximadamente 3 GW para 2027, impulsada por proyectos como Baltica 2 y Baltic Power gracias a permisos marítimos favorables.
¿Por qué están ganando impulso los PPA corporativos?
El cumplimiento del Mecanismo de Ajuste Fronterizo de Carbono presiona a la industria pesada para que asegure electricidad baja en carbono, lo que impulsa un aumento del 140% en los volúmenes de PPA en 2024.
¿Cuáles son las principales barreras para un despliegue más rápido de las energías renovables?
La congestión en la red de transmisión, los permisos en múltiples etapas que pueden tardar hasta 36 meses y la persistente oposición social a la energía eólica terrestre son los principales obstáculos.
¿Qué tan concentrada está la competencia en el mercado?
Los cinco principales actores controlan el 52% de la capacidad, dejando un espacio significativo para los desarrolladores independientes, lo que da como resultado una puntuación de concentración moderada de 6.


