

Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Volumen de mercado (2025) | 11.25 gigavatio |
| Volumen de mercado (2030) | 26.5 gigavatio |
| Tasa de crecimiento (2025 - 2030) | 18.69% CAGR |
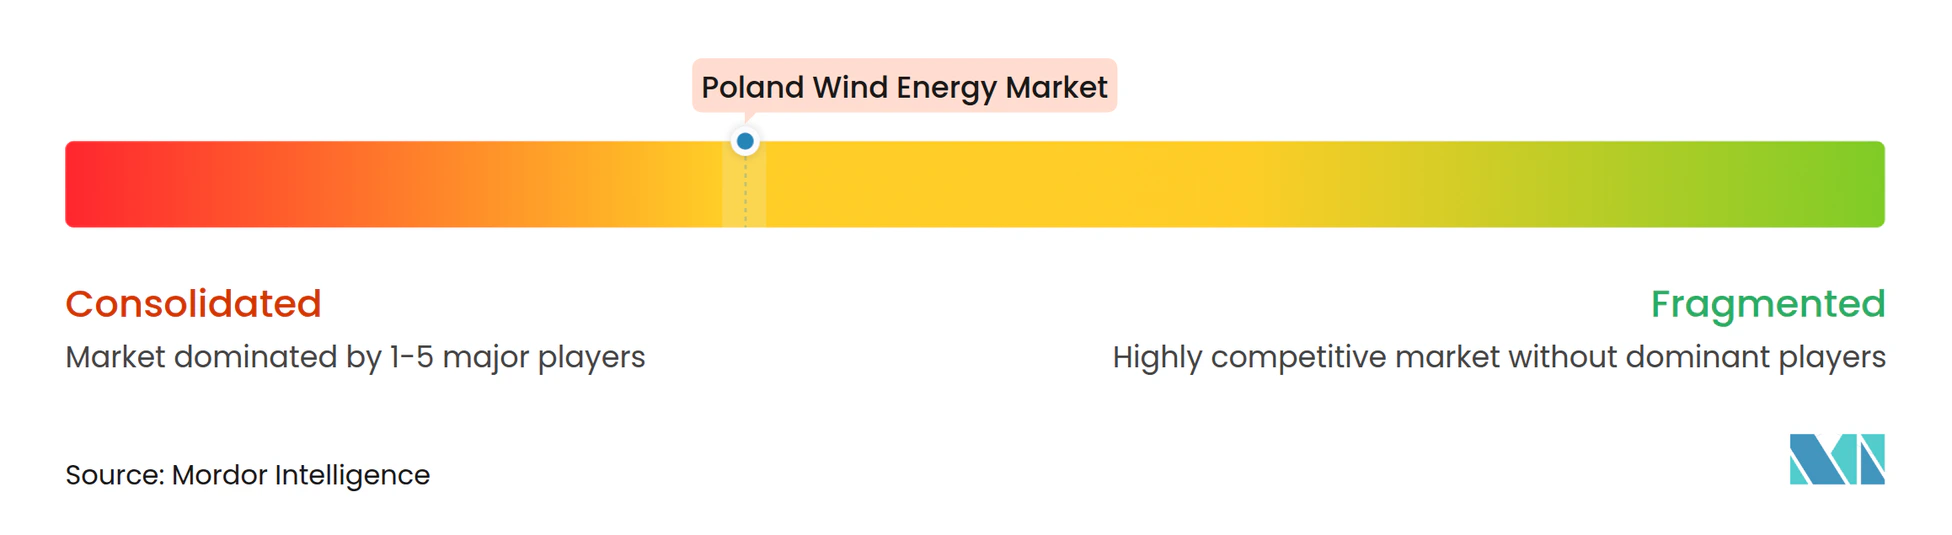
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
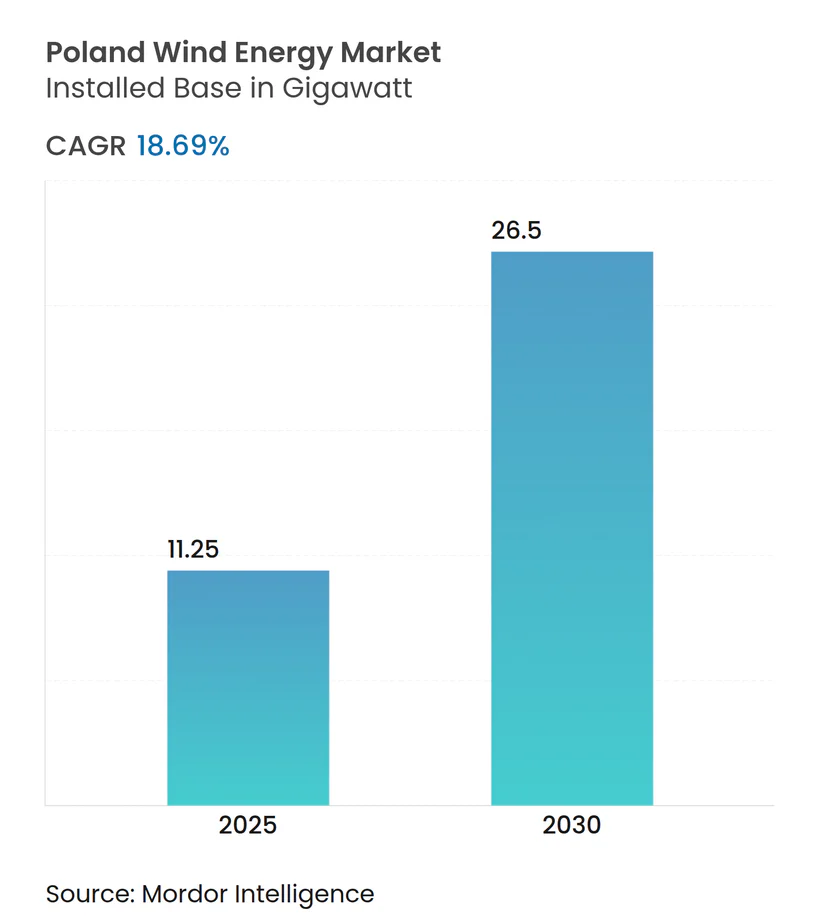
Análisis del mercado de energía eólica en Polonia por Mordor Intelligence
Se espera que el tamaño del mercado de energía eólica de Polonia en términos de base instalada crezca de 11.25 gigavatios en 2025 a 26.5 gigavatios en 2030, a una CAGR del 18.69 % durante el período de pronóstico (2025-2030).
La expansión refleja el abandono del carbón por parte del país, la maduración de los recursos marinos del Mar Báltico y una cartera constante de contratos por diferencia que garantizan ingresos indexados a la inflación durante 25 años para nueva capacidad. Los promotores siguen adelante a pesar de los cuellos de botella en la transmisión de 400 kV en los voivodatos del norte y la antigua regla de distancia de 10 h que ha congelado la mayoría de los permisos terrestres. Decisiones estratégicas como las fábricas de nacelles y palas de Vestas en Szczecin y la expansión de los proyectos piloto de electrolizadores en emplazamientos marinos indican una creciente confianza en la estabilidad política a largo plazo. En general, se prevé que el mercado de energía eólica de Polonia se convierta en el segmento renovable de más rápido crecimiento de la región del Báltico, a medida que las mejoras de la red, las turbinas de mayor tamaño y los incentivos de contenido local se combinan para impulsar la rentabilidad.
Conclusiones clave del informe
- Por ubicación, la energía eólica terrestre representó el 100% de la capacidad en 2024, y se espera que 6 GW de instalaciones marinas entren en funcionamiento para 2030.
- Por clase de turbina, las unidades de 3 a 6 MW tenían una participación de mercado de energía eólica de Polonia del 59.5 % en 2024, mientras que se proyecta que las turbinas de más de 6 MW crecerán a una CAGR del 23.1 % hasta 2030.
- Por aplicación, los proyectos a escala de servicios públicos representaron el 90.1 % de la cartera de proyectos de 2024; la energía eólica comunitaria lidera el crecimiento con una CAGR del 25.7 % hasta 2030.
Tendencias y perspectivas del mercado de energía eólica en Polonia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Subastas de CFD aceleradas para 2025-2027 | + 4.2% | Voivodatos costeros | Mediano plazo (2–4 años) |
| Cumplimiento de los estándares EU Fit-for-55 y REPowerEU | + 3.8% | Nacional | Largo plazo (≥4 años) |
| Disminución del LCOE de las turbinas terrestres de ≥5 MW | + 2.1% | regiones central y occidental | Corto plazo (≤2 años) |
| Ingresos por el equilibrio de la red provenientes de proyectos piloto de conversión de energía eólica marina a hidrógeno | + 1.9% | Pomerania, Pomerania Occidental | Mediano plazo (2–4 años) |
| Incentivos fiscales de contenido local para el ensamblaje de góndolas | + 1.5% | Szczecin y Gdansk | Mediano plazo (2–4 años) |
| Permisos más rápidos bajo la enmienda de la regla 10H | + 2.7% | Nacional | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Subastas de CFD aceleradas para 2025-2027
La subasta de diciembre de 2025 adjudicará 4 GW de contratos marinos, cada uno de los cuales garantiza tarifas protegidas contra la inflación a 25 años que reducen el riesgo de financiación y estimulan los pedidos anticipados de turbinas. [1] Ørsted A/S, “Baltica Offshore Wind Farm Factsheet”, orsted.com Un calendario escalonado hasta 2027 mantiene la visibilidad para las inversiones de los fabricantes de equipos originales (OEM), como las plantas de Vestas en Szczecin. Las reglas de la subasta exigen acuerdos de conexión a la red preestablecidos, filtrando así las ofertas especulativas. Las cestas terrestres siguen siendo más pequeñas porque la regla 10H limita la disponibilidad de terrenos, pero los debates sobre la reforma señalan un potencial alcista. La cadencia predecible de la subasta sustenta el mercado de energía eólica de Polonia al suavizar las expectativas de ingresos y reducir el coste del capital.
Presión de cumplimiento de EU Fit-for-55 y REPowerEU
El Plan Nacional de Recuperación y Resiliencia de Polonia promete 5.9 GW de energía eólica marina para 2030 y 11 GW para 2040, lo que obliga a las empresas de servicios públicos estatales a priorizar el desarrollo eólico sobre las modernizaciones de las centrales de carbón. [2] Polskie Sieci Elektroenergetyczne, “Plan de Desarrollo 2023–2032”, pge.pl La Comisión Europea vincula el acceso a las subvenciones de la UE con hitos de despliegue de energías renovables, asegurando que los topes de precios en futuras subastas reflejen los verdaderos costos nivelados. El programa de red de PSE de 17 mil millones de USD, financiado en su mitad por el Mecanismo Conectar Europa, agregará 4,850 km de líneas de 400 kV y un enlace HVDC norte-sur para 2030. Los nuevos interconectores transfronterizos con Alemania y Lituania amplían las opciones de arbitraje para el excedente de energía eólica. Por lo tanto, la presión regulatoria acelera las decisiones de fabricación, fomenta la transferencia de tecnología y profundiza la liquidez del mercado.
Disminución del LCOE de turbinas terrestres de ≥5 MW
El LCOE terrestre europeo se redujo a 33-55 USD/MWh en 2024, ya que los promotores adoptaron plataformas de 5-6 MW, como la Nordex N175/6.X, con torres híbridas que reducen los costes civiles entre un 15 y un 20 %. El límite de subasta de Polonia, de 319.04 PLN/MWh, ofrece un margen holgado para estas máquinas una vez que se alivien las barreras para la obtención de permisos. La adquisición por parte de Vestas en 2025 de la planta de palas de Goleniów permite la fabricación local de palas V172 de 7.2 MW, lo que reduce los plazos logísticos y las tasas de importación. El aumento del tamaño de las turbinas reduce el número de cimientos por proyecto, lo que comprime los plazos de construcción. Las ganancias dependen de la modificación de la regla 10H, ya que los rotores más grandes requieren retranqueos más amplios; sin embargo, los proyectos de reforma prometen zonas de aceleración designadas con plazos de permisos de 12 meses.
Ingresos por el equilibrio de la red eléctrica provenientes de proyectos piloto de conversión de hidrógeno en energía marina
PGE y Ørsted planean combinar 1 GW de electrólisis con Baltica 2 y 3, canalizando la energía restringida hacia hidrógeno para la refinería de Orlen en Gdansk y mejorando la TIR del proyecto entre 1 y 2 puntos porcentuales. El acoplamiento directo evita la congestión de la red costera y aprovecha al máximo los diferenciales de precios entre las horas punta y valle. Bałtyk 1 de Equinor está estudiando una configuración similar en el puerto de Gdynia. Un éxito temprano podría generar una fuente de ingresos secundaria que estabilice el mercado eólico polaco durante períodos de precios negativos.
Análisis del impacto de las restricciones
| Contener | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella crónicos en la red de 400 kV | −2.8% | Voivodatos del norte | Mediano plazo (2–4 años) |
| Volatilidad de la financiación denominada en zlotys | −1.4% | Nacional | Corto plazo (≤2 años) |
| Oposición pública cerca de los sitios Natura 2000 | −1.2% | Corredores costeros e interiores | Largo plazo (≥4 años) |
| Responsabilidades del reciclaje de cuchillas de los fabricantes de equipos originales (OEM) | −0.9% | Nacional | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella crónicos en la red de 400 kV
PSE rechazó 83.6 GW de solicitudes de conexión en 2023 porque las subestaciones del norte carecen de capacidad de exportación para los centros de demanda en Varsovia y Silesia. [3] PGE Baltica, “Acuerdos de conexión a la red para proyectos marinos”, pgebaltica.pl El alivio llegará solo después de que la red troncal HVDC y 4,850 km de nuevas líneas de 400 kV entren en servicio entre 2028 y 2030. Los primeros proyectos marinos como Baltica 2 aseguraron espacios antes de la saturación, lo que les dio economías superiores. Los proyectos posteriores deben coubicar almacenamiento o hidrógeno para evitar la restricción, lo que aumenta las necesidades de capital y ralentiza el desarrollo en el mercado polaco de energía eólica.
Volatilidad de la financiación denominada en zlotys
La mayoría de los prestamistas locales fijan el precio de su deuda en zlotys polacos, lo que expone los proyectos sin CFD vinculados al euro a fluctuaciones cambiarias que pueden ampliar los diferenciales de interés entre 150 y 200 puntos básicos. Los promotores se cubren mediante swaps de divisas que añaden entre 2 y 3 USD/MWh a los costes nivelados. El zloty se ha cotizado en una banda del 12 % frente al euro desde 2023, y los ciclos de ajuste de políticas intensifican la volatilidad. La estabilidad de las tarifas denominadas en euros en las próximas subastas podría aliviar este obstáculo para la financiación.
Análisis de segmento
Por ubicación: Impulso offshore versus limitaciones onshore
La capacidad eólica marina pasará de cero a 6 GW para 2030, impulsada por proyectos emblemáticos como Baltica 2, de 1.5 GW, y Baltic Power, de 1.2 GW. Por lo tanto, el mercado eólico polaco dependerá cada vez más de las concesiones de lecho marino, donde la concesión de permisos a nivel central evita los vetos municipales. Los primeros proyectos eólicos marinos disfrutan de franjas horarias en la red, pero aún prevén 1 GW de electrolizadores para gestionar la reducción de la demanda.
Las instalaciones terrestres siguen limitadas a la repotenciación de parques eólicos anteriores a 2016, ya que la regla 10H excluye el 99 % del terreno. Los proyectos de reforma prometen permisos de 12 meses en zonas de aceleración, pero la aprobación final recae en los ayuntamientos. En consecuencia, los promotores con fuertes vínculos municipales pueden liberar nichos de capacidad, mientras que otros optan por la energía eólica marina. El resultado es un mercado eólico polaco bifurcado, en el que el crecimiento a corto plazo se concentra en el mar y la energía eólica terrestre avanza al ritmo de la claridad regulatoria.
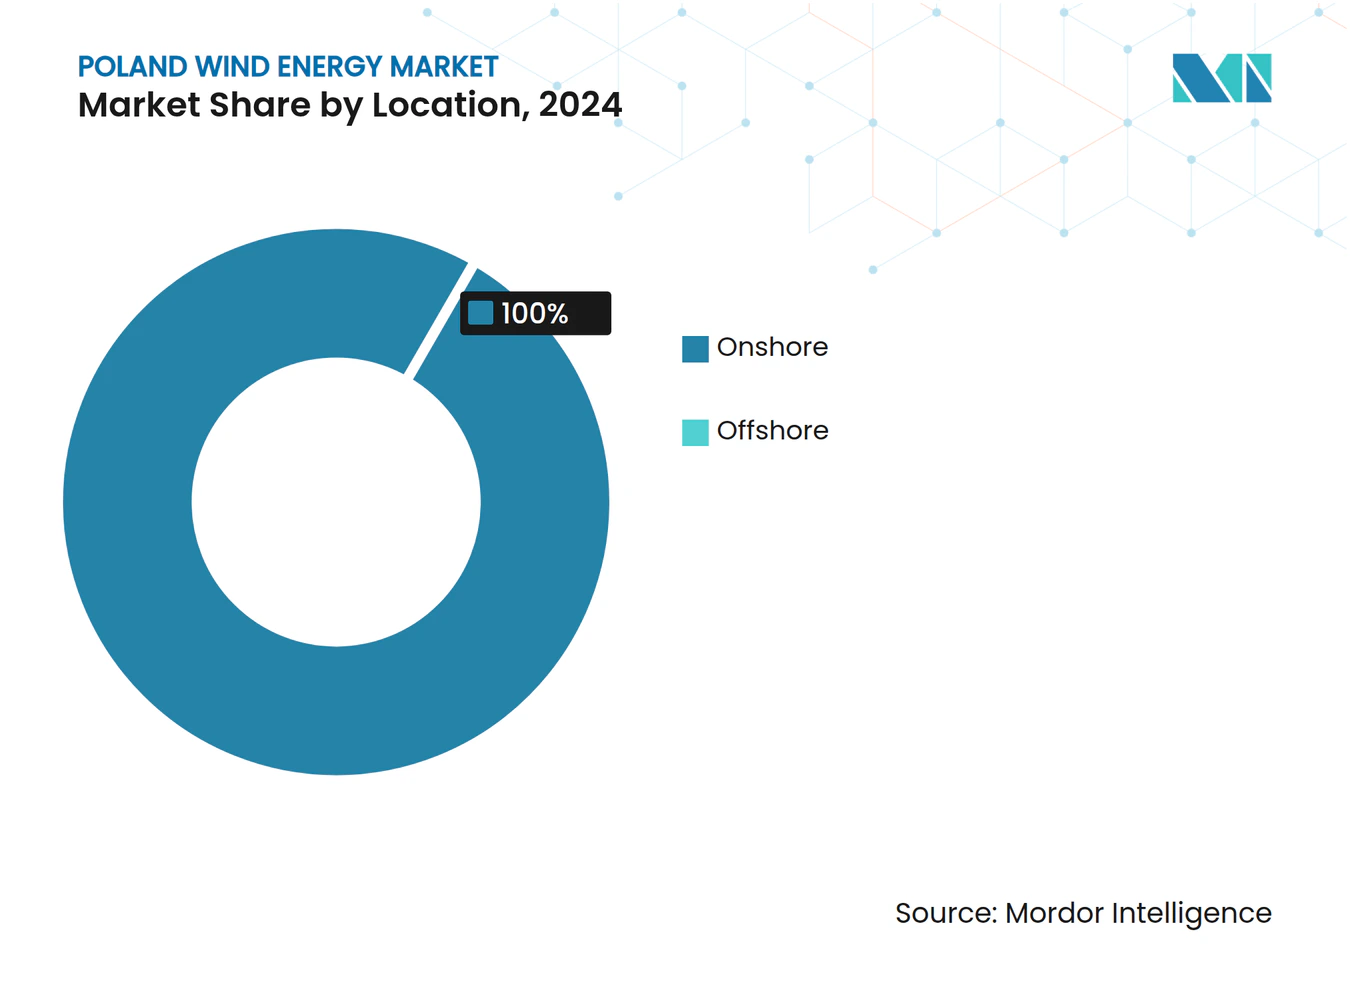
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad de turbina: Aumento de plataformas ≥6 MW
Las turbinas de más de 6 MW generarán pedidos en el futuro, ya que los promotores eólicos marinos instalarán unidades Siemens Gamesa de 14 MW y Vestas V236 de 15 MW, que ofrecen factores de capacidad superiores al 50 % en las condiciones del Báltico. Se prevé que el tamaño del mercado eólico polaco para este segmento aumente considerablemente una vez que Baltica 2 despliegue 107 máquinas para 2027.
Las turbinas tradicionales de 3 a 6 MW aún dominan la flota operativa con una participación del 59.5 % en 2024, pero perderán terreno a medida que avancen las fases de repotenciación y de instalación en alta mar. El contrato terrestre de 148 MW de Nordex para 2024 muestra una demanda continua de capacidad de rango medio, donde las normas de retranqueo limitan la altura de las torres. La producción local de palas en Szczecin fortalece la cadena de suministro para unidades de mayor tamaño, acortando los plazos de entrega y los costes de transporte.
Por aplicación: dominio a escala de servicios públicos y ventajas para la comunidad
Los activos a gran escala representaron el 90.1% de las solicitudes de 2024, lo que refleja la solidez financiera de PGE, Orlen y socios extranjeros como Ørsted. Sus proyectos se alinean con los objetivos nacionales y garantizan contratos por diferencia (CfD) que respaldan la rentabilidad.
La energía eólica comunitaria, aunque pequeña, es el nicho de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 25.7 % hasta 2030. Las reformas a la ley de prosumidores permiten ahora a los municipios adquirir participaciones de capital y compartir los ingresos, lo que impulsa la aceptación local. Sin embargo, los mayores costos iniciales y la complejidad del acceso a la red frenan su adopción en comparación con la energía solar en tejados. La industria eólica polaca podría experimentar una mayor participación comunitaria una vez que se consoliden los modelos estándar de coinversión y compra a largo plazo.
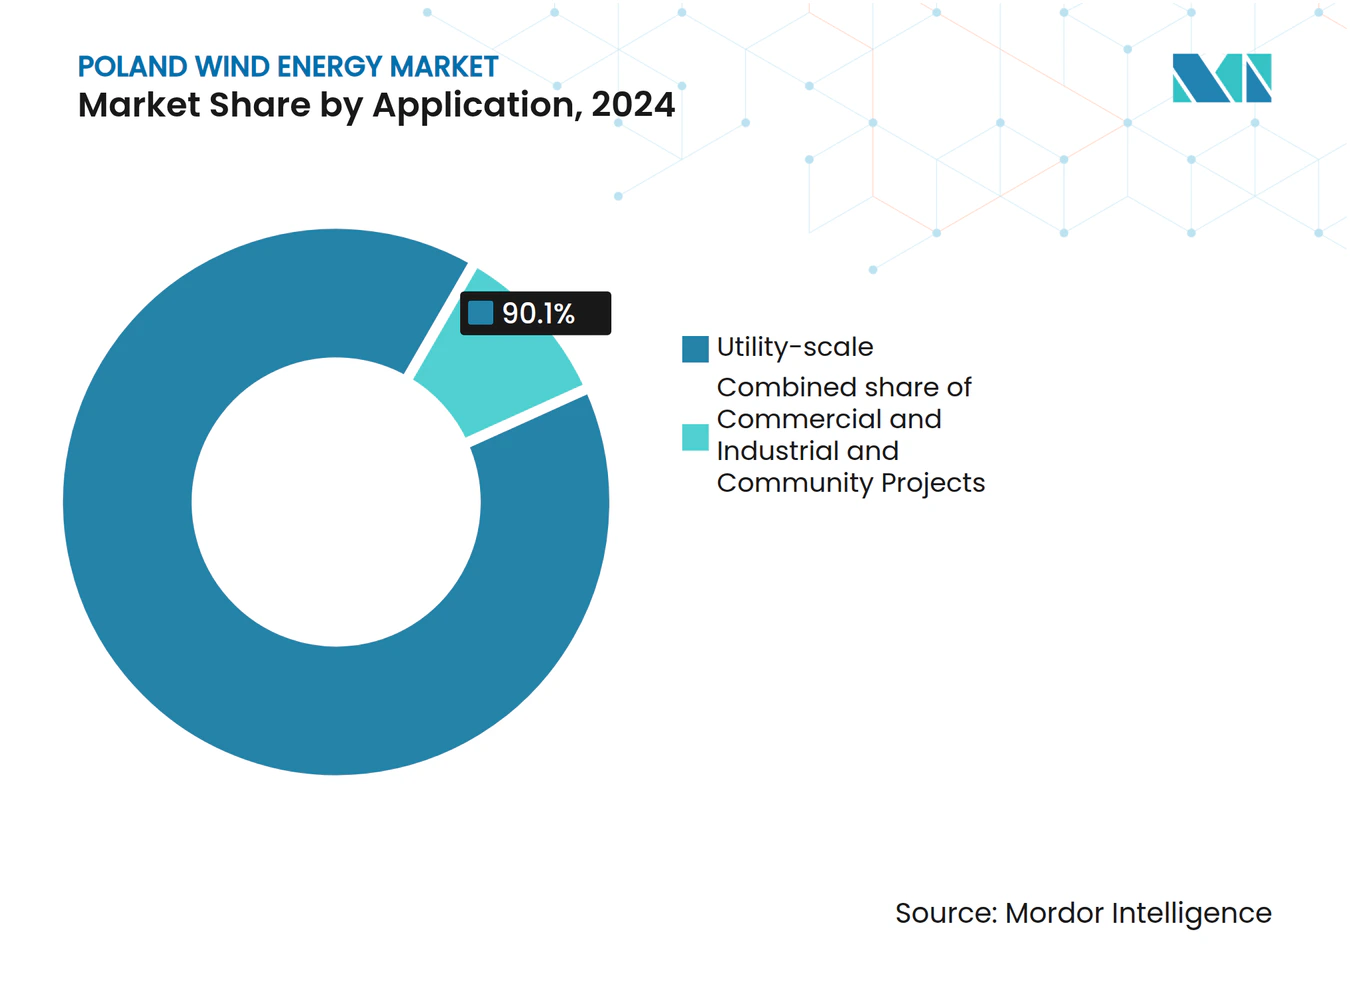
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Los voivodatos del norte consolidan su crecimiento gracias a los recursos del Mar Báltico, que generan factores de capacidad offshore superiores al 50 %. Los astilleros de Szczecin y Gdansk albergan nuevas fábricas de góndolas, palas y subestaciones que añadirán 2,500 puestos de trabajo para 2026. La congestión de la red sigue siendo grave debido a la construcción de corredores de 400 kV para carbón en el sur, lo que ha impulsado proyectos piloto de hidrógeno y baterías como alivio provisional.
Las regiones centrales, como Wielkopolskie y Łódzkie, presentan velocidades de viento moderadas, pero se enfrentan a retrasos de 10 horas. El proyecto de ley de aceleración de febrero de 2025 busca prezonificar terrenos donde los consejos aprueben proyectos en el plazo de un año, lo que podría liberar entre 2 y 3 GW para 2030. [4] Dentons, “Poland's Renewable Acceleration Areas Draft Act,” dentons.com
Los voivodatos del sur carecen de recursos eólicos, pero importarán energía eólica marina a través de una conexión HVDC norte-sur para 2030. Esta infraestructura equilibra las disparidades geográficas, permitiendo que el excedente de producción del Báltico alimente a los clústeres industriales de Katowice y Cracovia. Las líneas transfronterizas con Alemania y Lituania diversifican aún más las rutas de suministro, mejorando los diferenciales de precios para los operadores en el mercado eólico polaco.
Panorama competitivo
Tres empresas conjuntas, PGE–Ørsted, Orlen–Northland-CIP y Equinor–Polenergia, controlan 6 GW de los 7.5 GW de la cartera de proyectos eólicos marinos de Polonia, lo que proporciona al segmento una concentración moderada. Sus estructuras combinan empresas de servicios públicos locales con experiencia extranjera, compartiendo el riesgo de capital y conservando el valor nacional. Los proyectos híbridos que coubican energía eólica con 1 GW de electrólisis en Baltica 2 y 3 ilustran una innovación que aumenta la TIR entre 1 y 2 puntos porcentuales.
La competencia en tierra firme está fragmentada entre más de 15 desarrolladores que modernizan instalaciones antiguas o llevan a cabo pequeños proyectos comunitarios. Nordex ganó terreno en 2024 con pedidos de 148 MW, mientras que Siemens Gamesa enfrentaba problemas de confiabilidad. [5] Nordex SE, “Comunicado de prensa sobre el pedido de 148 MW en Polonia”, nordex-online.com
Las estrategias de los fabricantes de equipos originales (OEM) se basan en el contenido local. Vestas ensamblará las góndolas y palas del V236-15 MW en Szczecin, lo que le permitirá obtener ventajas en las subastas y reducir los gastos logísticos. Los proveedores que puedan cumplir con los requisitos de reciclaje y entregar turbinas más grandes a tiempo están en posición de captar cuota de mercado a medida que el mercado eólico polaco se expande.
Líderes de la industria de la energía eólica en Polonia
Siemens Gamesa Energías Renovables
Vestas Wind Systems A / S
GE Energía renovable
NordexSE
Enercon GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2025: Vestas adquirió la fábrica de palas de LM Wind Power en Goleniów, cerca de Szczecin (Polonia), integrándola en su creciente red de fabricación europea. Los detalles financieros de la transacción no se han revelado.
- Mayo de 2025: Equinor y Polenergia han conseguido financiación por más de 6 millones de euros para sus proyectos eólicos marinos Bałtyk 2 y Bałtyk 3, lo que marca un hito importante para las iniciativas de capacidad de 1.44 GW que se construirán en el mar Báltico polaco.
- Enero de 2025: Ørsted y PGE han decidido conjuntamente invertir en el parque eólico marino Baltica 2 de 1.5 GW. Este parque, denominado Baltica 2, se situará a unos 40 km de la costa polaca, cerca de Ustka, y su puesta en marcha está prevista para 2027.
- Septiembre de 2024: La unidad verde de la eléctrica polaca Tauron Polska Energia SA ha conseguido un proyecto de parque eólico de 190.8 MW en Polonia del promotor alemán de energías renovables VSB Group, según el contrato anunciado por ambas compañías. Ubicado en el Voivodato de Gran Polonia, el proyecto eólico Miejska Gorka contará con hasta 53 aerogeneradores, con un importante pedido de 148 MW ya realizado por Nordex.
Alcance del informe sobre el mercado de la energía eólica en Polonia
La energía eólica es una fuente de energía renovable que aprovecha la energía del viento para generar electricidad, que normalmente se genera mediante un aerogenerador. Los aerogeneradores son sistemas mecánicos que convierten la energía cinética en energía eléctrica. La energía eólica es sostenible y tiene un impacto ambiental mucho menor en comparación con los combustibles fósiles.
El mercado de energía eólica en Polonia está segmentado por ubicación, capacidad de las turbinas y aplicación. Por ubicación, el mercado se divide en terrestre y marino. Por capacidad de las turbinas, el mercado se segmenta en hasta 3 MW, de 3 a 6 MW y más de 6 MW. Por aplicación, el mercado se segmenta en proyectos a gran escala, comerciales e industriales, y comunitarios. El informe ofrece tamaños de mercado y previsiones en términos de capacidad instalada (GW) para todos los segmentos mencionados.
Por locación
| onshore |
| Costa afuera |
Por capacidad de turbina
| Hasta 3 MW |
| 3 a 6 MW |
| Por encima de 6MW |
por Aplicación
| escala de servicios públicos |
| Comercial e Industrial |
| Proyectos de la comunidad |
Por componente (análisis cualitativo)
| Góndola/Turbina |
| Espada |
| Torre |
| Generador y caja de cambios |
| Equilibrio del sistema |
| Por locación | onshore |
| Costa afuera | |
| Por capacidad de turbina | Hasta 3 MW |
| 3 a 6 MW | |
| Por encima de 6MW | |
| por Aplicación | escala de servicios públicos |
| Comercial e Industrial | |
| Proyectos de la comunidad | |
| Por componente (análisis cualitativo) | Góndola/Turbina |
| Espada | |
| Torre | |
| Generador y caja de cambios | |
| Equilibrio del sistema |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál será la capacidad eólica instalada de Polonia en 2025 y a qué velocidad crecerá?
Polonia alberga 11.25 GW de capacidad eólica instalada en 2025 y se prevé que alcance los 26.50 GW en 2030, lo que equivale a una CAGR del 18.69 %.
¿Cuándo empezarán a generar electricidad los primeros grandes parques eólicos marinos polacos?
Está previsto que Baltic Power, de 1.2 GW, entre en funcionamiento en 2026, y el proyecto Baltica 2, de 1.5 GW, le seguirá en 2027.
¿Qué regiones de Polonia están atrayendo nuevas fábricas de componentes eólicos?
Las zonas de astilleros de Szczecin y Gdansk albergarán plantas de construcción de góndolas y palas de Vestas que, en conjunto, crearán alrededor de 1,700 empleos directos hasta 2026.
¿Cuál es el principal obstáculo para nuevos proyectos eólicos terrestres en Polonia?
La regla de la distancia 10H requiere que las turbinas se ubiquen diez veces su altura respecto de los edificios, dejando solo el 1% del terreno abierto al desarrollo y congelando la mayoría de los nuevos permisos en tierra.
¿Cómo abordan los promotores la congestión de la red a lo largo de la costa del Báltico?
Los proyectos offshore están combinando hasta 1 GW de electrolizadores con parques eólicos para convertir la energía restringida en hidrógeno mientras PSE actualiza líneas de 400 kV y un enlace HVDC cuya finalización está prevista para 2029-2030.
¿Qué mecanismos de apoyo financiero existen para los proyectos eólicos polacos?
Las subastas competitivas otorgan contratos por diferencia vinculados a la inflación a 25 años que fijan los ingresos y permiten el financiamiento bancario sin recurso.


