

Tamaño y participación del mercado del policlorotrifluoroetileno
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
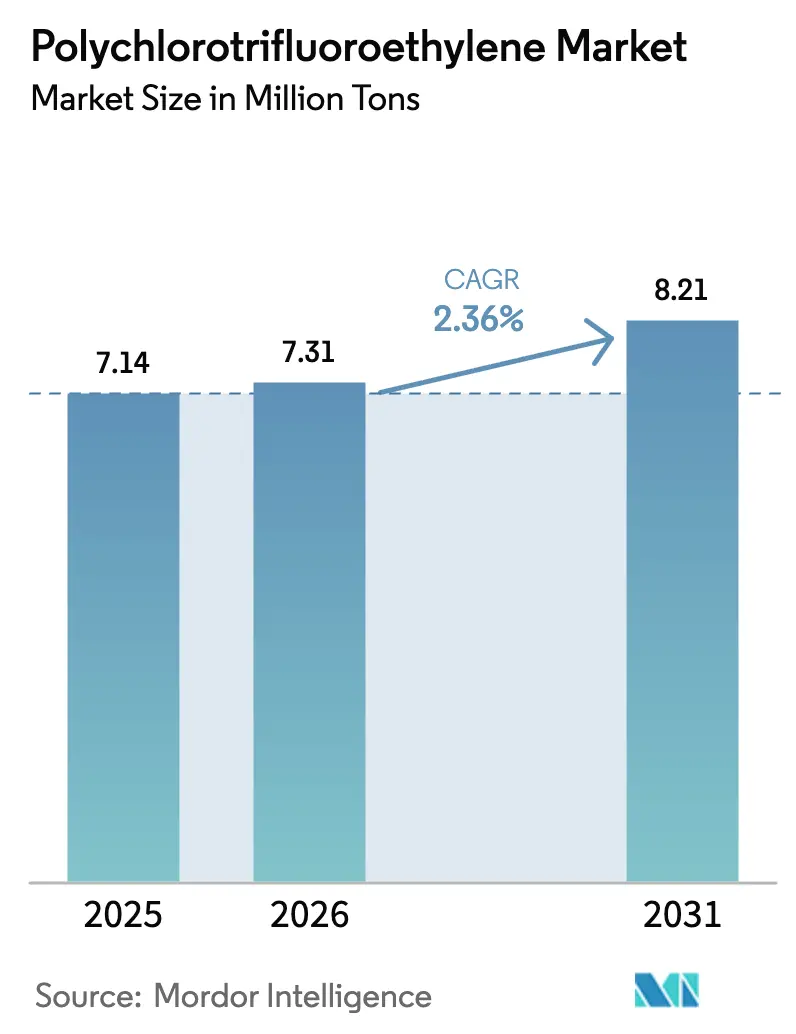
| Volumen de mercado (2026) | 7.31 millones de toneladas |
| Volumen de mercado (2031) | 8.21 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.36% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
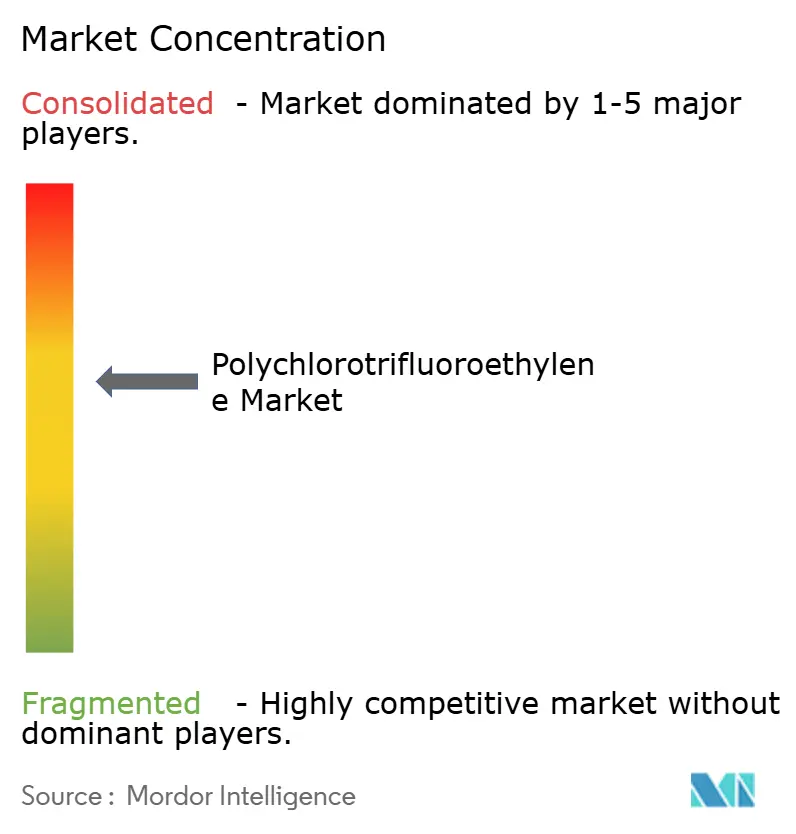
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado del policlorotrifluoroetileno por Mordor Intelligence
El tamaño del mercado de policlorotrifluoroetileno se valoró en 7.14 millones de toneladas en 2025 y se estima que crecerá de 7.31 millones de toneladas en 2026 a 8.21 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.36 % durante el período de pronóstico (2026-2031). La fuerte demanda de las cadenas de suministro de semiconductores, farmacéutica y aeroespacial compensa la presión regulatoria sobre los fluoropolímeros y mantiene un crecimiento constante del volumen. El crecimiento gira en torno a las fábricas de Asia-Pacífico que necesitan tubos ultralimpios, los programas de cohetes norteamericanos que exigen la fiabilidad del sellado criogénico y los convertidores europeos de blísteres que cambian a laminados de alta barrera. Los productores integrados invierten en tecnología de captura de PFAS y polimerización sin surfactantes para mantener el cumplimiento normativo y, al mismo tiempo, defender los márgenes. La nueva infraestructura de hidrógeno, los proyectos de recuperación de helio y la electrónica flexible crean oportunidades incrementales que mantienen el mercado de policlorotrifluoroetileno en una trayectoria ascendente a pesar de la competencia del PTFE y el PVDF.
Conclusiones clave del informe
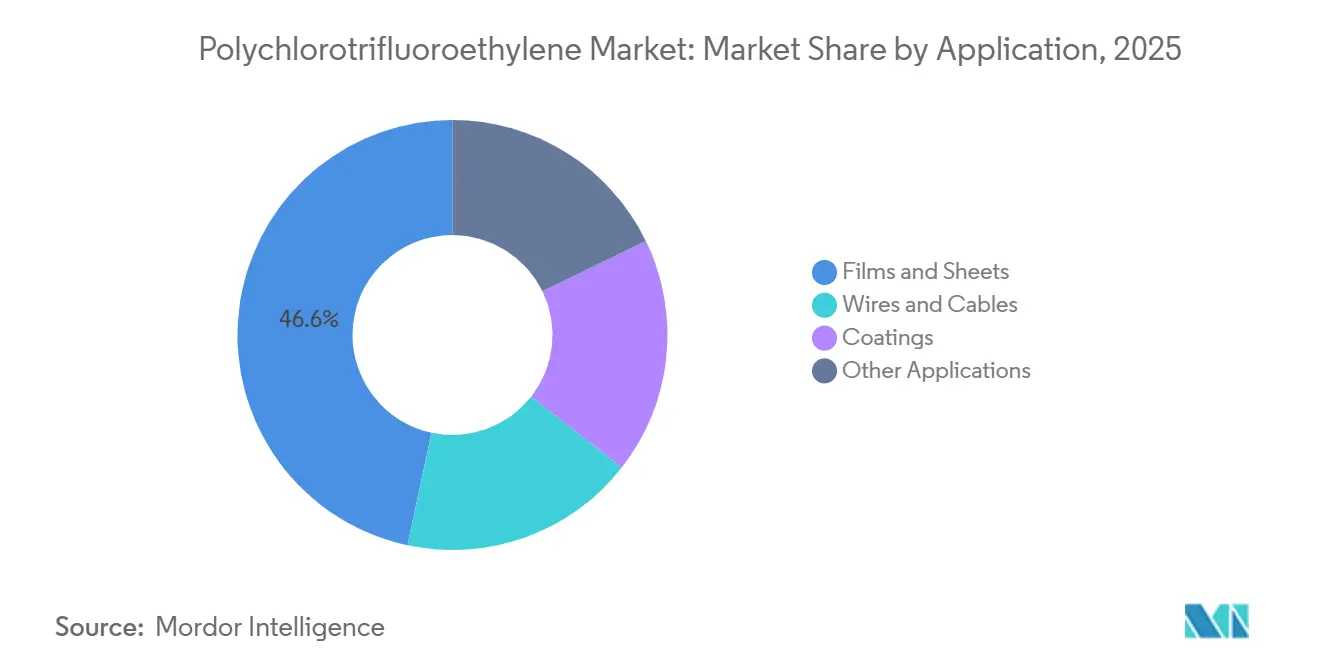
- Por aplicación, las películas y láminas capturaron el 46.64 % de la participación de mercado de policlorotrifluoroetileno en 2025 y se expandirán a una CAGR del 2.60 % hasta 2031.
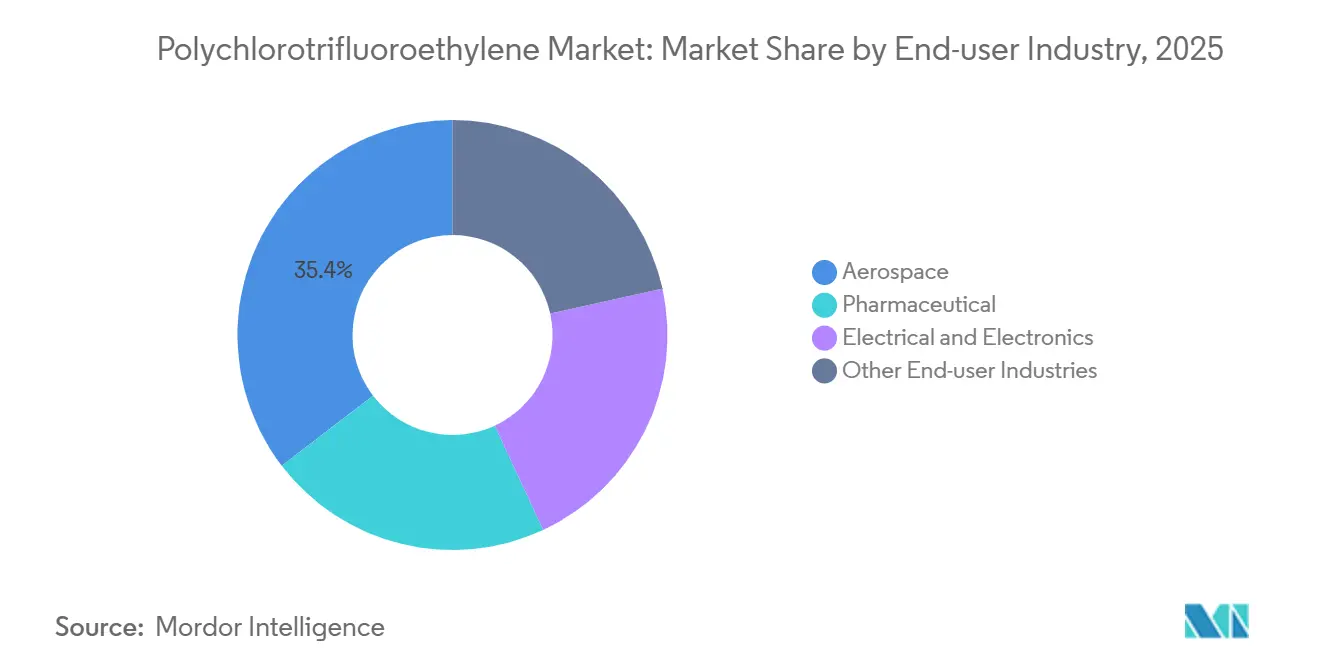
- Por industria de usuario final, el sector aeroespacial representó el 35.40 % del tamaño del mercado de policlorotrifluoroetileno en 2025, mientras que el sector eléctrico y electrónico registró la CAGR proyectada más alta, con un 2.77 % hasta 2031.
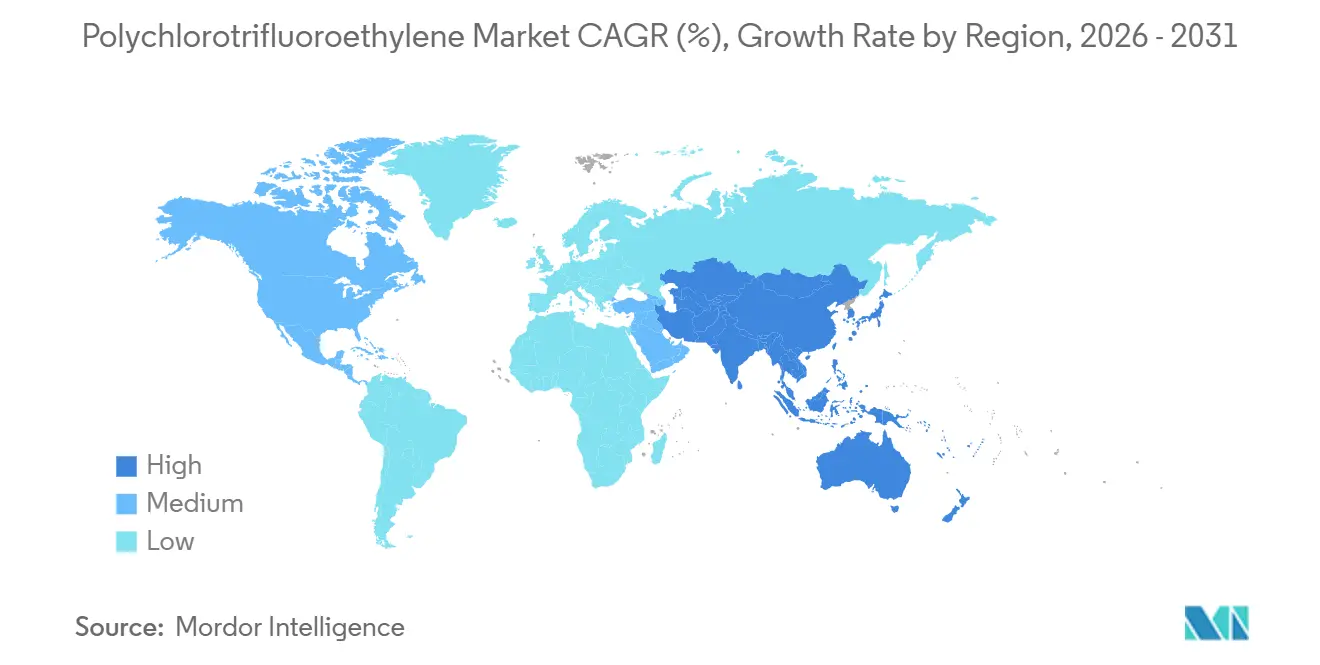
- Por geografía, Asia-Pacífico representó el 44.00% del volumen de 2025 y se prevé que aumente a una CAGR del 2.82% hasta 2031, impulsada por las incorporaciones de capacidad en semiconductores y productos farmacéuticos.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del policlorotrifluoroetileno
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de blísteres farmacéuticos | + 0.6% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Crecimiento del sellado criogénico aeroespacial | + 0.5% | América del Norte, Europa, Asia-Pacífico (China, India) | Largo plazo (≥ 4 años) |
| Absorción del aislamiento de baja k en electrónica | + 0.7% | Núcleo de APAC (China, Corea del Sur, Taiwán) | Corto plazo (≤ 2 años) |
| Adopción del sellado de pilas de combustible de hidrógeno | + 0.3% | Europa, Norteamérica, Japón | Largo plazo (≥ 4 años) |
| Demanda de membrana de barrera de helio | + 0.2% | Global, con adopción temprana en Oriente Medio y Asia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de blísteres farmacéuticos
Las líneas de blísteres de conformado en frío están cambiando de laminados de aluminio a estructuras de PCTFE-aluminio, ya que el PCTFE ofrece una tasa de transmisión de vapor de agua inferior a 0.05 g/m²/día, lo que protege los productos biológicos y genéricos de alta potencia durante el transporte a temperatura ambiente. Las películas Aclar y PERLALUX dominan las gamas premium, mientras que los convertidores chinos ofrecen precios más bajos en envases de genéricos para ganar cuota de mercado en segmentos sensibles al coste. Las aprobaciones regulatorias de la FDA y la Agencia Europea de Medicamentos validan el PCTFE para biosimilares y terapias génicas, lo que abre la puerta a pedidos de mayor valor para los convertidores que pueden ofrecer trazabilidad de grado farmacéutico. La inversión en equipos de termoformado de alta velocidad reduce las brechas históricas de productividad frente al PVC, por lo que los convertidores ya no tienen que sacrificar el rendimiento de la barrera por la velocidad de la línea. El resultado es un atractivo constante en el mercado del policlorotrifluoroetileno a medida que aumenta el volumen mundial de recetas y se alivia la tensión en la cadena de frío.
Crecimiento del sellado criogénico aeroespacial
Los motores de cohetes, los sistemas de transferencia de propulsante y el hardware de reabastecimiento de hidrógeno requieren sellos que mantengan su elasticidad a -253 °C. El PCTFE conserva su dúctilidad mientras que el PTFE se vuelve quebradizo; por lo tanto, las válvulas, juntas tóricas y juntas de brida de grado cohete utilizan PCTFE de forma predeterminada en las plataformas Artemis y Ariane 6 de la NASA. Los proveedores de lanzamiento comercial añaden especificaciones similares, garantizando un tonelaje plurianual con rigurosas barreras de calificación que protegen a los operadores tradicionales. A medida que los vuelos espaciales y la aviación de hidrógeno verde escalan, los pedidos de equipos de apoyo en tierra aumentan la demanda continua de formas mecanizadas de alta pureza. Por lo tanto, el sector aeroespacial mantiene un núcleo estable dentro del mercado del policlorotrifluoroetileno, incluso cuando cambian los macrociclos.
Absorción de aislamiento de baja k en electrónica
Los nodos lógicos por debajo de 5 nm requieren dieléctricos con una permitividad inferior a 2.5. La constante dieléctrica del PCTFE, de 2.3 a 2.6, cumple este objetivo a la vez que resiste reactivos de ataque agresivos, por lo que las fábricas adoptan tubos, bombas y capas de circuitos flexibles de PCTFE. La inversión extranjera directa (IED) en electrónica de 31 000 millones de dólares en nuevas instalaciones de Asia-Pacífico en 2024 respalda las instalaciones de herramientas que especifican piezas humectadas con fluoropolímeros. A medida que maduran los proyectos de obleas de 450 mm, cada grupo de bancos de pruebas aumenta la demanda de PCTFE por fábrica, lo que refuerza el impulso al alza del volumen. Por lo tanto, el mercado del policlorotrifluoroetileno se alinea con los ciclos de inversión de capital en semiconductores, en lugar de con la actividad industrial en general, una dinámica que protege los ingresos cuando otros sectores se debilitan.
Adopción del sellado de pilas de combustible de hidrógeno
Las pilas de combustible se enfrentan a membranas ácidas y temperaturas húmedas cercanas a los 100 °C, entornos que degradan los elastómeros comunes. Las juntas de PCTFE resisten el ácido, los radicales de oxígeno y la permeación de hidrógeno, extendiendo la vida útil de la pila más allá de las 5,000 horas y cumpliendo los umbrales de durabilidad comercial [1] Chemours, “Advanced Performance Materials Product Portfolio”, chemours.com . Los proyectos de electrolizadores europeos y las estaciones de repostaje japonesas enumeran piezas de fluoropolímero certificadas según ISO 19880, incorporando el PCTFE en la infraestructura futura. Aunque los vehículos eléctricos actualmente superan el despliegue de pilas de combustible, los segmentos de energía estacionaria y transporte pesado crean una base confiable que alimenta el volumen incremental en el mercado de policlorotrifluoroetileno hasta 2031.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fluoropolímeros sustitutos (PTFE, PVDF) | -0.4% | Global | Corto plazo (≤ 2 años) |
| Alta complejidad y coste de procesamiento | -0.3% | Global, agudo en los mercados emergentes | Mediano plazo (2-4 años) |
| Exceso de regulación de PFAS | -0.5% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Fluoropolímeros sustitutos (PTFE, PVDF)
El PTFE y el PVDF ofrecen una resistencia química comparable con un menor coste de resina y un procesamiento más sencillo. Por ello, los convertidores suelen reducir las especificaciones de los ensamblajes donde las condiciones extremas de barrera o criogénicas no son cruciales. La soldabilidad del PVDF y la disponibilidad de la nueva capacidad de Kentucky aumentan la presión sobre los precios de las piezas de PCTFE convencionales. A medida que los fabricantes de compuestos adaptan los grados de PTFE relleno con mayor resistencia al desgaste, la superposición aumenta, lo que obliga a los proveedores de PCTFE a diferenciarse mediante una pureza ultraalta y formulaciones personalizadas. Esta presión en la relación coste-rendimiento modera las ventajas del mercado del policlorotrifluoroetileno hasta que prevalezcan los requisitos de alta barrera o criogénicos.
Exceso de normativas sobre PFAS
La EPA de EE. UU. clasificó el PFOA y el PFOS como peligrosos según la CERCLA en 2024, y la Agencia Europea de Sustancias Químicas impulsa una amplia propuesta de restricción de PFAS que puede requerir autorización incluso para fluoropolímeros especiales [2] Agencia de Protección Ambiental de EE. UU., “Designación de PFOA y PFOS como sustancias peligrosas de la CERCLA”, epa.gov . El discurso público rara vez distingue entre surfactantes antiguos y polímeros como el PCTFE, por lo que los propietarios de marcas aplican preferencias generales de eliminación gradual que retrasan las decisiones de compra. Los productores invierten en tecnología de captura y destrucción, pero los costos de cumplimiento persisten, y la incertidumbre disuade la sustitución posterior de metales o plásticos de ingeniería. Por lo tanto, la carga regulatoria resta impulso al mercado del policlorotrifluoroetileno a largo plazo.
Análisis de segmento
Por aplicación: Películas de anclaje de volumen, recubrimientos de rastro
Las películas y láminas aportaron el 46.64 % del volumen de 2025, lo que representa la mayor parte del mercado de policlorotrifluoroetileno, y registrarán una tasa de crecimiento anual compuesta (TCAC) del 2.60 % hasta 2031. Este predominio se debe a la demanda de blísteres formados en frío y membranas de barrera de helio que protegen los gases sensibles durante el almacenamiento. Los convertidores farmacéuticos prefieren el PCTFE porque reduce a la mitad la entrada de humedad en comparación con los laminados de PVC-PVdC, mientras que los procesadores de gas valoran una selectividad de helio superior a 3,700 para corrientes de baja concentración.
El sector de cables y alambres tiene una cuota de mercado considerable, impulsada por la implementación de la tecnología 5G y los sistemas de carga de vehículos eléctricos que requieren un rendimiento de RF de baja pérdida. La constante dieléctrica del PCTFE, cercana a 2.4, y su estabilidad térmica hasta 200 °C permiten el revestimiento de paredes delgadas en cables de alta frecuencia, aunque los precios del PVDF impulsan su sustitución donde los márgenes dieléctricos lo permiten. Los recubrimientos siguen siendo un nicho de mercado debido a la limitada compatibilidad con disolventes y a las dificultades de adhesión; sin embargo, los reactores especializados y los cuerpos de válvulas aún especifican revestimientos de PCTFE cuando el control de la permeación prevalece sobre las preocupaciones de coste. Los avances en el control de la extrusión por fusión buscan ofrecer espesores de película inferiores a 25 micras para circuitos flexibles, una iniciativa que podría asegurar una cuota de mercado adicional si los convertidores logran uniformidad sin poros.
Las películas se benefician de la aceptación regulatoria y del aumento de la cartera de productos biológicos, lo que genera resiliencia en volumen incluso durante ciclos macroeconómicos de baja demanda. El crecimiento del sector de cables y alambres está vinculado a la expansión de los centros de datos y la electrificación automotriz, pero su trayectoria es más cíclica y sensible a los presupuestos de infraestructura. Los recubrimientos enfrentan un riesgo sostenido de sustitución debido a los recubrimientos de PVDF y FEP, que ofrecen procesos más sencillos de pulverización o inmersión. A medida que los convertidores aprovechan las mejoras en las tecnologías de colada continua y película soplada, el aumento de la productividad mantiene estables los costos unitarios, lo que impulsa la rentabilidad del segmento a pesar de la moderada inflación de la resina. En conjunto, estas tendencias fortalecen la diversidad a nivel de aplicación y protegen al mercado del policlorotrifluoroetileno de las fluctuaciones sectoriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la aeroespacial lidera, la electrónica acelera
El sector aeroespacial representó el 35.40 % del volumen de 2025, lo que pone de manifiesto décadas de decisiones de diseño arraigadas que limitan el uso del PCTFE a los sistemas de alimentación criogénica para vehículos de lanzamiento y propulsión de satélites. Los largos ciclos de calificación y la certificación de vuelo mantienen la estabilidad de la cadena de suministro, lo que mantiene los márgenes incluso cuando aumentan los costos de los insumos de resina. La creciente demanda de proyectos de aviación basados en hidrógeno promete un tonelaje adicional que ayuda a mantener el peso del segmento en el mercado global de policlorotrifluoroetileno.
El sector eléctrico y electrónico registrará una tasa de crecimiento anual compuesta (TCAC) del 2.77 % hasta 2031, la más rápida entre los grupos de usuarios finales, impulsada por tubos de ultraalta pureza, piezas de bombas y dieléctricos en fábricas de obleas de menos de 5 nm. Las iniciativas de localización en Asia-Pacífico y las medidas de control de las exportaciones intensifican la demanda regional de proveedores locales de fluoropolímeros que puedan ofrecer limpieza y trazabilidad de grado SEMI. Los productos farmacéuticos y las pilas de combustible para automóviles aportan contribuciones constantes, aunque menores, con un crecimiento limitado por la presión de los costes de los medicamentos genéricos y el ritmo de adopción de vehículos de hidrógeno. En conjunto, la diversificación de usuarios finales refuerza la resiliencia del mercado y mitiga la exposición a la volatilidad de un solo sector.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de policlorotrifluoroetileno en la región Asia-Pacífico
Asia-Pacífico domina el mercado de policlorotrifluoroetileno con el 44.00 % del volumen de 2025 y una previsión de CAGR del 2.82 % hasta 2031. China consolida la demanda gracias a la localización de equipos semiconductores y al aumento de la adopción de PCTFE en las líneas nacionales de blísteres. Los productores regionales ganan cuota de mercado tras la salida de 3M de la fabricación de PFAS, pero los requisitos de control de calidad mantienen a las empresas occidentales consolidadas en las principales fábricas. Los parques electrónicos de la ASEAN reciben una inversión extranjera directa récord, lo que impulsa los pedidos de suministro de tubos para salas blancas y productos químicos, mientras que India adopta películas de alta barrera para genéricos destinados a la exportación que cumplen con los estándares de la FDA.
Mercado de policlorotrifluoroetileno en Norteamérica y Europa
Norteamérica y Europa se enfrentan a una trayectoria de crecimiento más lenta. La inclusión de PFAS de cadena larga en la lista CERCLA de EE. UU. aumenta las responsabilidades de remediación y obliga a las plantas a instalar tecnología de captura que incrementa los gastos operativos. Los reguladores europeos aplican restricciones amplias a los PFAS que generan incertidumbre en la planificación para los convertidores, a pesar de que el perfil químico del PCTFE difiere del de los surfactantes tradicionales. Programas aeroespaciales como Artemis y Ariane 6 de la NASA generan pedidos predecibles, pero carecen del impulso de crecimiento explosivo de las fábricas de semiconductores asiáticas. La tensión competitiva surge de la expansión de PVDF de Arkema en Kentucky, que se centra en las ofertas de bancos húmedos de baterías y obleas.
Mercado de policlorotrifluoroetileno en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África están experimentando una creciente demanda de policlorotrifluoroetileno. Brasil amplía su capacidad de blísteres para oncología y terapias biológicas, aunque los laminados de aluminio-PVC aún dominan las prescripciones del mercado masivo. Catar y los Emiratos Árabes Unidos exploran membranas de PCTFE para el enriquecimiento de helio en nuevos proyectos de gas, lo que aumenta la demanda especializada con altos requisitos de barrera. Las plantas químicas sudafricanas especifican revestimientos de PCTFE para ácidos corrosivos, pero siguen siendo compradores de nicho debido a la volatilidad monetaria y la limitada infraestructura de fabricación. Por lo tanto, la adopción regional se encuentra por debajo de los promedios mundiales, pero proporciona una base de demanda diversificada que sustenta el equilibrio de la cadena de suministro global.
Panorama regulatorio
La atención regulatoria sobre los fluoropolímeros sigue afectando los costos de cumplimiento y la calificación de clientes para el PCTFE, especialmente en Europa y América del Norte. En Estados Unidos, la designación del PFOA y el PFOS como sustancias peligrosas por parte de la EPA en virtud de la CERCLA (2024) aumenta la diligencia debida en las cadenas de suministro de fluorocarbonos e impulsa a los productores a fortalecer las prácticas de control de emisiones, captura y gestión de residuos, a pesar de que el PCTFE difiere de los surfactantes tradicionales.
En la Unión Europea, el PCTFE se incluye en el ámbito de aplicación del proceso de restricción de PFAS propuesto por REACH. El Comité Asesor de la ECHA (ECHA SEAC) publicó un borrador de dictamen en marzo de 2026 y llevó a cabo una consulta pública que finalizó el 25 de mayo de 2026. Paralelamente a este debate sobre la restricción, la cualificación y la adquisición de productos suelen hacer referencia a normas establecidas de materiales y productos, como la ASTM D1430-22 para la clasificación de plásticos PCTFE y la ASTM D3595-14 para láminas y películas extruidas de PCTFE, lo que garantiza especificaciones uniformes para aplicaciones farmacéuticas, de semiconductores y aeroespaciales.
Análisis de la cadena de valor
La cadena de valor del PCTFE comienza con el suministro de monómero de clorotrifluoroetileno (CTFE), seguido de una polimerización en suspensión o emulsión estrictamente controlada que exige la gestión de precursores peligrosos, condiciones de proceso y riesgo de contaminación. El acabado de la resina, que incluye la peletización, la manipulación del polvo y el envasado, da paso a etapas de conversión como la extrusión de películas y láminas o el calandrado para aplicaciones de blíster y barrera. Posteriormente, el mecanizado y la fabricación transforman la resina en juntas, asientos de válvulas y componentes criogénicos para usos aeroespaciales, de hidrógeno y de gases industriales.
La demanda en la fase posterior de la cadena de valor se centra en la calidad. Los procesos húmedos para semiconductores y el manejo de fluidos ultra limpios requieren PCTFE de alta pureza con lotes trazables, mientras que el envasado en blíster de forma fría para productos farmacéuticos depende del rendimiento de la barrera y de los sistemas de cumplimiento del convertidor. La distribución suele realizarse a través de distribuidores y fabricantes de plásticos especializados que suministran formas en stock, mecanizado a medida e ingeniería de aplicaciones, lo que puede acortar los ciclos de cualificación para clientes de los sectores aeroespacial y electrónico. Los cuellos de botella siguen estando centrados en el abastecimiento de CTFE, la complejidad técnica de la polimerización y la capacidad de suministrar grados de alta pureza de forma constante para las fábricas y las aplicaciones de sellado críticas.
Panorama competitivo
Principales empresas del mercado de policlorotrifluoroetileno (PCTFE)
El mercado global de policlorotrifluoroetileno está moderadamente consolidado, con actores clave que impulsan la innovación y la eficiencia operativa. Las empresas invierten fuertemente en investigación y desarrollo para desarrollar grados especializados para aplicaciones críticas en los sectores aeroespacial, electrónico y de envasado farmacéutico. Para mejorar la agilidad operativa, las empresas están optimizando sus instalaciones de fabricación y estableciendo alianzas estratégicas en la cadena de suministro para asegurar un acceso constante a las materias primas. Los líderes del mercado están expandiendo sus redes de distribución en los mercados asiáticos emergentes, a la vez que refuerzan su presencia en regiones consolidadas mediante el establecimiento de centros de servicio técnico. Se están impulsando iniciativas de integración vertical para obtener el control sobre las materias primas esenciales, junto con el desarrollo de carteras de productos específicos para cada aplicación, adaptadas a las necesidades del usuario final. Además, la industria se centra en procesos de fabricación sostenibles y en la introducción de variantes de productos ecológicas para cumplir con las normas regulatorias en constante evolución y abordar las preferencias cambiantes de los clientes.
Líderes de la industria del policlorotrifluoroetileno
Honeywell International Inc.
Industrias Daikin Ltd.
Arkema
Solvay
HaloPolymer OJSC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Zhuzhou Hongda Polymer Materials Co., Ltd. publicó una actualización que destaca el uso de PCTFE en aplicaciones de sellado criogénico y dinámico relacionadas con equipos de GNL e hidrógeno, haciendo hincapié en su baja permeabilidad y estabilidad a bajas temperaturas. Esta comunicación refuerza el posicionamiento del material en aplicaciones de sellado y componentes para la industria energética, donde las limitaciones de rendimiento restringen su sustitución.
- Julio de 2025: Micflon anunció la ampliación de su capacidad de producción para satisfacer la creciente demanda de PCTFE en aplicaciones farmacéuticas, de microelectrónica e instrumentación analítica que priorizan la alta pureza y la inercia química. Esta medida permite reducir los plazos de entrega para convertidores y fabricantes, e indica un aumento gradual del suministro en consonancia con los usos finales de mayor exigencia.
- Julio de 2024: Alfa Chemistry anunció la ampliación de su oferta de fluoropolímeros para incluir materiales PCTFE destinados a aplicaciones en sectores como la industria aeroespacial, la electrónica y los componentes criogénicos. La mayor disponibilidad comercial a través de canales especializados mejora las opciones de abastecimiento para la creación de prototipos, el mecanizado de lotes pequeños y las formulaciones específicas que alimentan los programas de cualificación.
Alcance del informe de mercado global de policlorotrifluoroetileno
El policlorotrifluoroetileno (PCTFE) es un tipo de fluoropolímero con excelente estabilidad dimensional, rigidez y resistencia. El material tiene excelentes propiedades de inflamabilidad, resistencia a la radiación y resistencia química.
El mercado del policlorotrifluoroetileno (PCTFE) está segmentado por aplicación, sector de consumo final y geografía. Por aplicación, el mercado se divide en películas y láminas, alambres y cables, recubrimientos y otras aplicaciones. Por sector de consumo final, el mercado se segmenta en las industrias farmacéutica, aeroespacial, eléctrica y electrónica, entre otras. El informe también abarca el tamaño del mercado y las previsiones para el policlorotrifluoroetileno en 18 países de las principales regiones. El tamaño del mercado y las previsiones para cada segmento se basan en el volumen (toneladas).
| Películas y Hojas |
| Alambres y cables |
| Revestimientos |
| Otras aplicaciones |
| Farmacéutica |
| Aeroespacial |
| Eléctrica y electrónica |
| Otras industrias de usuarios finales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Turquía | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Aplicación | Películas y Hojas | |
| Alambres y cables | ||
| Revestimientos | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Farmacéutica | |
| Aeroespacial | ||
| Eléctrica y electrónica | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Turquía | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado para el mercado de policlorotrifluoroetileno en 2031?
Se prevé que el mercado alcance los 8.21 millones de toneladas en 2031, con una tasa compuesta anual del 2.36 %.
¿Qué segmento de aplicación lidera la demanda actual de policlorotrifluoroetileno?
Las películas y láminas lideran con una participación del 46.64% en 2025, impulsadas por los envases blíster farmacéuticos.
¿Qué región muestra el crecimiento más rápido de la demanda de policlorotrifluoroetileno?
Asia-Pacífico crece más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 2.82 % hasta 2031, respaldada por inversiones en semiconductores y productos farmacéuticos.
¿Por qué se prefiere el PCTFE para los sellos aeroespaciales criogénicos?
El PCTFE mantiene la ductilidad y la estanqueidad a –253 °C, a diferencia del PTFE, que se vuelve quebradizo en servicio criogénico.
¿Cómo influyen los reguladores en la cadena de suministro de policlorotrifluoroetileno?
Las designaciones CERCLA de EE. UU. y las propuestas PFAS de la UE aumentan los costos de cumplimiento y alientan a los productores a adoptar tecnologías de captura o destrucción de emisiones fluoradas.
¿Qué materiales sustitutos representan la mayor amenaza para la demanda de policlorotrifluoroetileno?
El PTFE y el PVDF, de menor costo, compiten en resistencia química y mayor facilidad de procesamiento, especialmente en tubos y revestimientos de productos básicos.


