

Tamaño y participación en el mercado de películas de poliimida
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
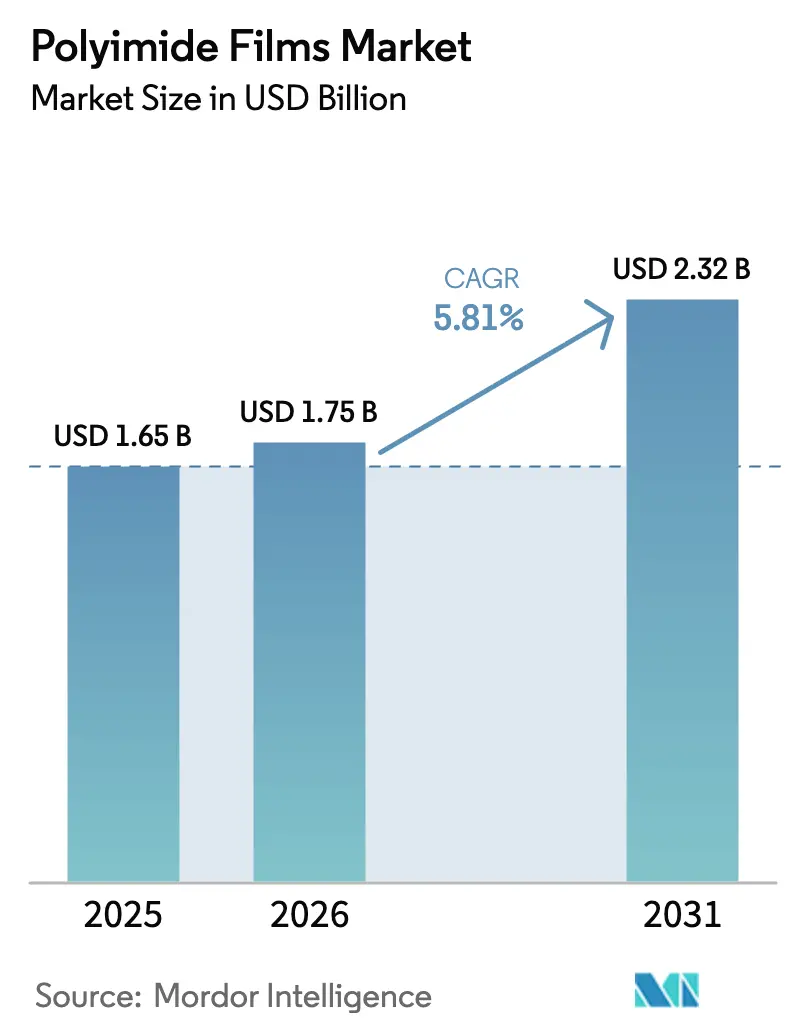
| Tamaño del mercado (2026) | USD 1.75 mil millones |
| Tamaño del mercado (2031) | USD 2.32 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.81% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
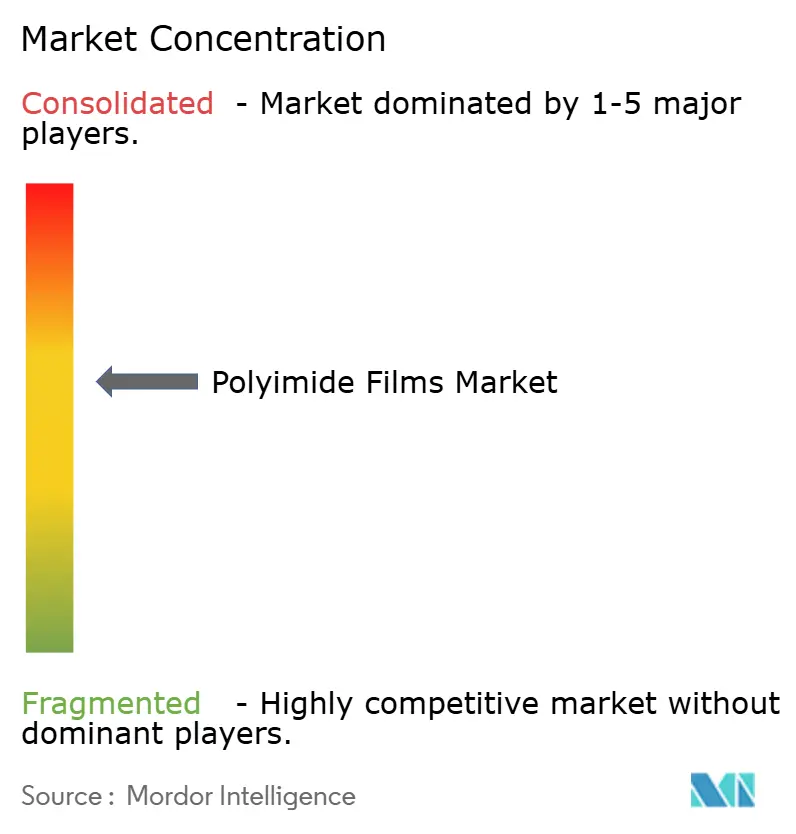
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de películas de poliimida por Mordor Intelligence
Se proyecta que el tamaño del mercado de películas de poliimida se expandirá de USD 1.65 millones en 2025 y USD 1.75 millones en 2026 a USD 2.32 millones para 2031, registrando una CAGR del 5.81% entre 2026 y 2031. La creciente inversión en carcasas de baterías para vehículos eléctricos, mantas térmicas para satélites y empaquetado avanzado de semiconductores está desviando los ingresos hacia grados especiales que tienen precios superiores a los de las películas aislantes convencionales. La miniaturización de la electrónica está reduciendo las capas dieléctricas en circuitos impresos flexibles, mientras que los diseñadores de estaciones base 5G requieren sustratos de baja pérdida para manejar frecuencias de ondas milimétricas. Las pantallas plegables están escalando volúmenes comerciales e impulsando la demanda de grados incoloros que mantienen la claridad óptica bajo tensión mecánica. Al mismo tiempo, las compras del sector espacial enfatizan la reducción de peso, y los fabricantes de equipos originales (OEM) automotrices especifican aislamiento de alto voltaje con clasificación superior a 1,000 V, lo que refuerza la demanda estructural de poliimidas de alto rendimiento. La dinámica competitiva sigue estando moderadamente consolidada porque un puñado de proveedores controlan una infraestructura de recuperación de solventes que los nuevos participantes consideran costosa de replicar.
Conclusiones clave del informe
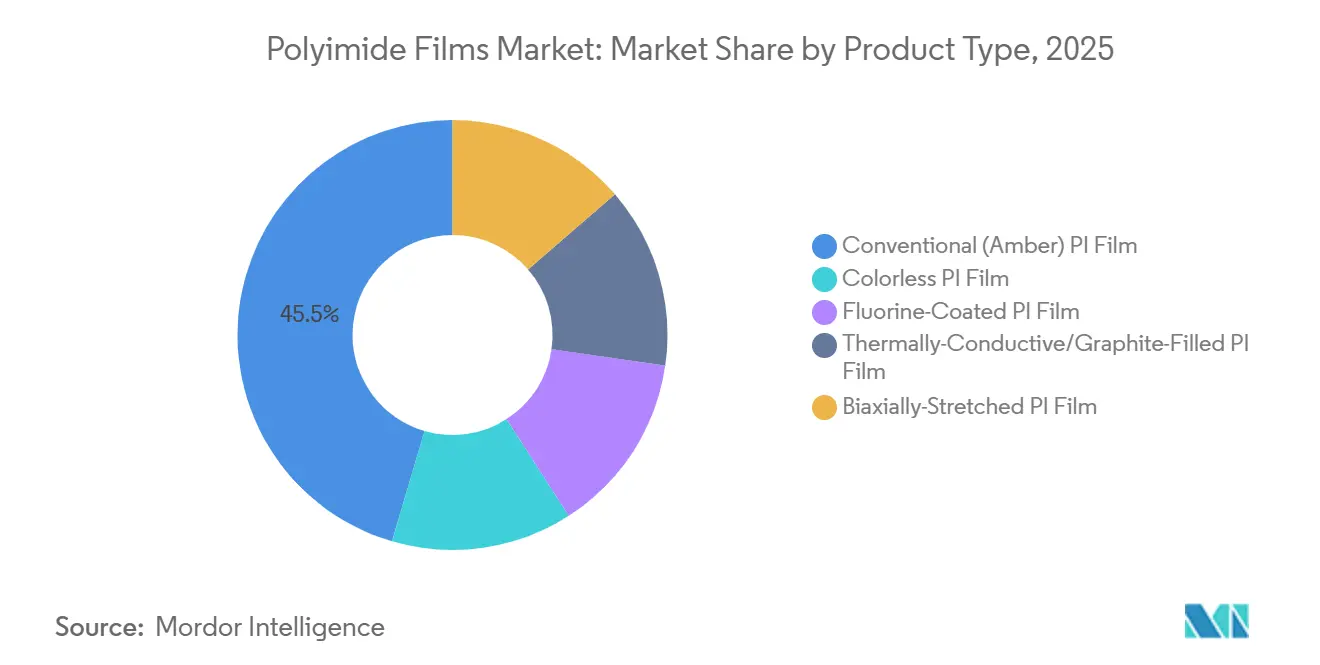
- Por tipo de producto, las películas de PI convencionales (ámbar) lideraron con el 45.45 % de la participación de mercado de películas de poliimida en 2025; se proyecta que las películas de PI incoloras se expandirán a una CAGR del 6.22 % hasta 2031.
- Por aplicación, las placas de circuitos impresos flexibles representaron una participación del 43.77 % del tamaño del mercado de películas de poliimida en 2025, mientras que las cintas sensibles a la presión registraron la CAGR proyectada más rápida con un 6.02 % hasta 2031.
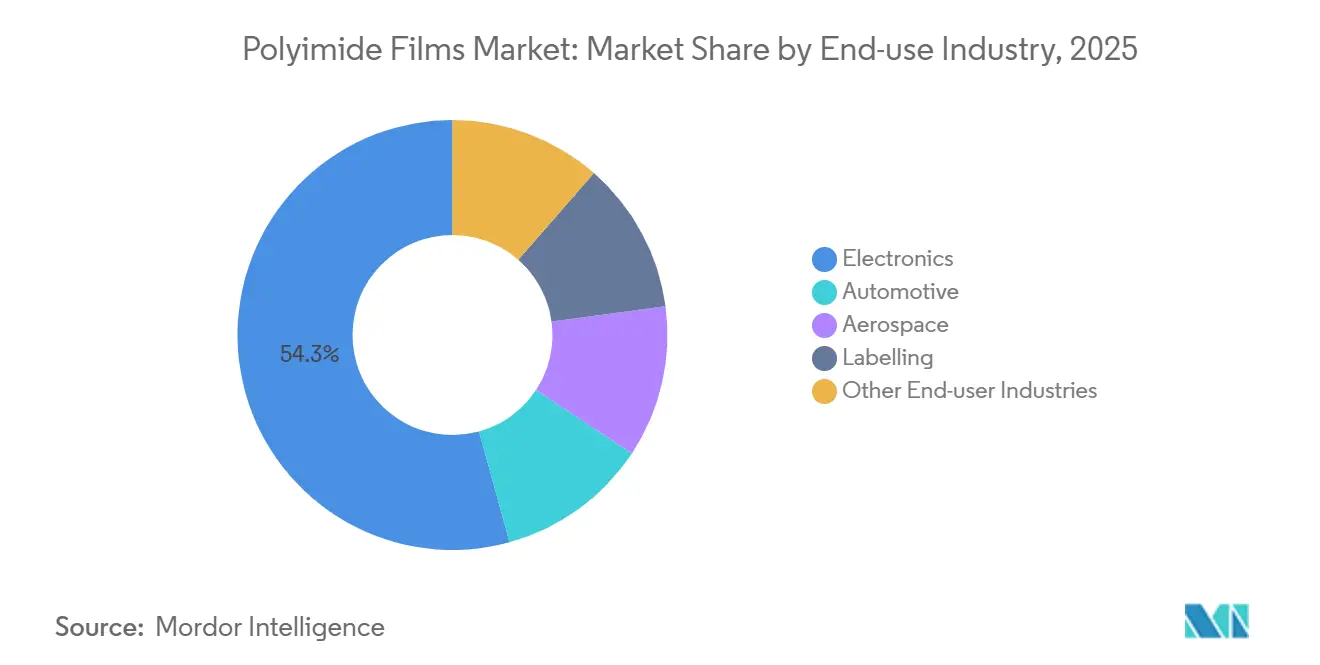
- Por industria de uso final, la electrónica representó el 54.28% del tamaño del mercado de películas de poliimida en 2025, mientras que se prevé que el segmento de etiquetado crezca a una CAGR del 6.09% hasta 2031.
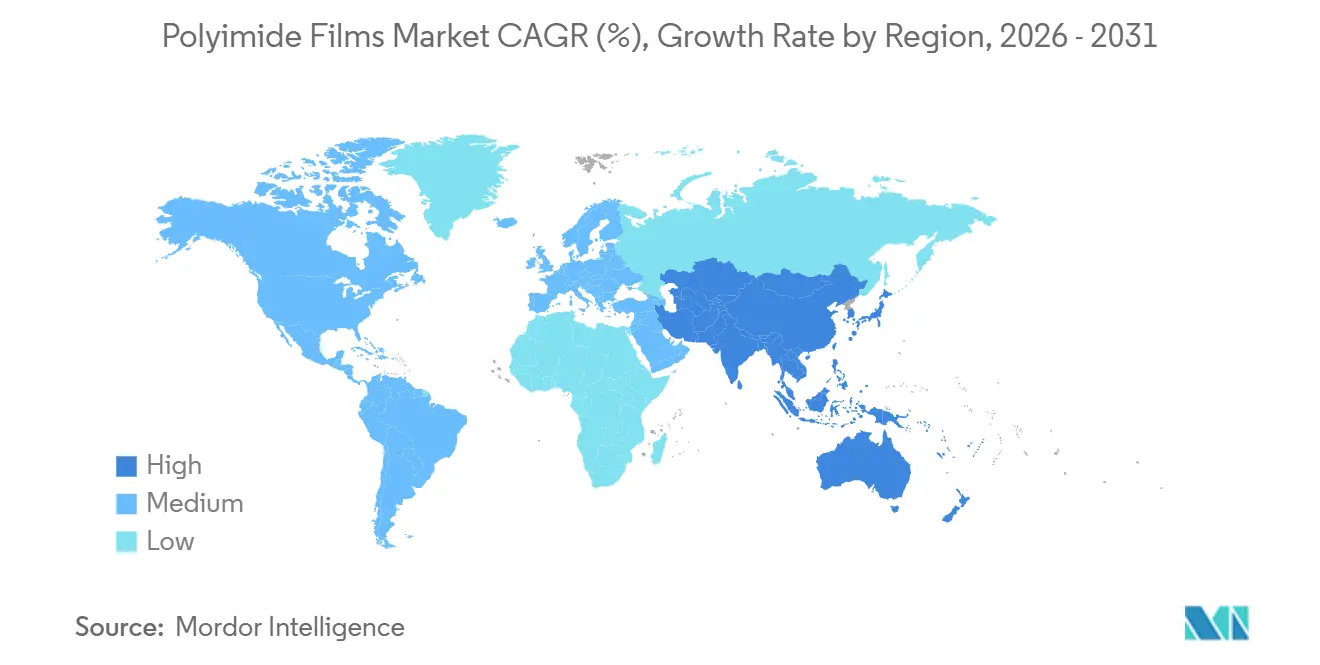
- Por geografía, Asia-Pacífico capturó el 44.91% de la participación de mercado de películas de poliimida en 2025 y está avanzando a una CAGR del 6.14% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de películas de poliimida
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Miniaturización de la electrónica y auge de las pantallas flexibles | + 1.2% | Núcleo de APAC (China, Corea del Sur, Japón), propagación a América del Norte | Mediano plazo (2-4 años) |
| Aumento de la demanda de aislamiento de alto voltaje de los vehículos eléctricos | + 1.0% | Global, con concentración temprana en China, Europa y América del Norte. | Mediano plazo (2-4 años) |
| Adopción de PCB de alta frecuencia 5G/6G | + 0.9% | Centros de fabricación de APAC, infraestructura de telecomunicaciones de América del Norte | Corto plazo (≤ 2 años) |
| Expansión del blindaje térmico ligero del sector espacial | + 0.6% | América del Norte, Europa (ESA), emergente en India (ISRO) | Largo plazo (≥ 4 años) |
| PI de baja k fabricado con aditivos para el envasado de chiplets | + 0.8% | APAC (fundiciones de Taiwán y Corea del Sur), América del Norte (Intel, AMD) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Miniaturización de la electrónica y auge de las pantallas flexibles
La película de poliimida incolora permite teléfonos inteligentes plegables y televisores enrollables porque los grados ámbar absorben las longitudes de onda azules y reducen la luminancia OLED entre un 8 % y un 12 % [1] Sala de prensa de Samsung Display, “Avances en OLED plegables”, Samsung Electronics, samsung.com . Samsung Display y LG Display migraron a sustratos incoloros en 2024, lo que permitió radios de pantalla inferiores a 1.5 mm sin agrietamiento. Kolon Industries amplió su línea Gumi en 2025 para satisfacer la creciente demanda de paneles, lo que indica que los materiales incoloros han pasado de prototipos de nicho a producción en masa. BOE ahora está calificando la película para cámaras bajo la pantalla que requieren más del 88 % de transmisión de luz. Como resultado, el mercado de películas de poliimida se está fragmentando en subsegmentos ópticamente transparentes y térmicamente robustos, cada uno de los cuales requiere arquitecturas de polímeros distintas.
Aumento de la demanda de aislamiento de alto voltaje de los vehículos eléctricos
Las arquitecturas de baterías están pasando de plataformas de 400 V a 800 V, lo que impulsa las especificaciones de aislamiento hacia resistencias dieléctricas superiores a 200 kV/mm y temperaturas de uso continuo superiores a 250 °C. DuPont Kapton cumple con estos umbrales y ya se utiliza para recubrir barras colectoras y separadores en módulos de iones de litio [2] DuPont, “Hoja de datos técnicos de Kapton”, DuPont, dupont.com . Oerlikon introdujo un recubrimiento mejorado con plasma en 2024 que redujo la propagación del desbordamiento térmico en un 18 %, mientras que Avery Dennison lanzó una cinta compatible con UL 94 V-0 en 2025 para fabricantes de automóviles europeos. Los productores de baterías chinos están adoptando grados con relleno de grafito para disipar el calor en diseños de celda a paquete. En conjunto, estos desarrollos impulsan aún más el mercado de películas de poliimida dentro de la cadena de valor de las baterías para vehículos eléctricos.
Adopción de PCB de alta frecuencia 5G/6G
Las estaciones base de ondas milimétricas por encima de 24 GHz necesitan sustratos con constantes dieléctricas inferiores a 3.5 y factores de pérdida inferiores a 0.005. El laminado Pyralux de DuPont registró un factor de disipación de 0.0025 a 28 GHz en 2024, lo que satisfizo a los diseñadores de redes de antenas. Los despliegues de telecomunicaciones en India y el Sudeste Asiático están reemplazando las placas rígidas FR-4 por poliimida flexible, reduciendo el peso de las antenas de tejado en un 30 %. Nokia y Ericsson firmaron acuerdos de suministro plurianuales con laminadores asiáticos en 2025, lo que garantiza la continuidad de la demanda en las primeras pruebas de 6G. Por lo tanto, el mercado de películas de poliimida se beneficia de los imperativos de velocidad y densidad de la infraestructura inalámbrica de próxima generación.
Expansión del blindaje térmico ligero del sector espacial
Los operadores de satélites valoran las mantas de poliimida por su resistencia a la radiación y su baja masa. La sonda solar Parker de la NASA sobrevivió a temperaturas de perihelio de 1,370 °C utilizando blindaje basado en Kapton. La ESA especificó películas similares para su misión JUICE a Júpiter. SpaceX y OneWeb integran circuitos flexibles de poliimida en la distribución de energía, reduciendo la masa del arnés en un 20 %. ISRO está desarrollando un suministro autóctono para su misión tripulada Gaganyaan, buscando reducir la dependencia de las importaciones. Dado que la economía de los lanzamientos depende de los kilogramos entregados a la órbita, el mercado de películas de poliimida está en camino de ganar impulso en el sector aeroespacial sostenible.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de materias primas volátiles de dianhídridos y diaminas | -0.7% | Global, agudo en regiones dependientes de intermediarios chinos | Corto plazo (≤ 2 años) |
| Costo de cumplimiento de emisiones de COV para fundición con solventes | -0.5% | Europa, América del Norte, China (aplicación posterior a 2025) | Mediano plazo (2-4 años) |
| Mandatos de trazabilidad de la cadena de suministro vinculados a las PFAS | -0.3% | América del Norte, Europa (REACH), emergente en Japón | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de materias primas de dianhídridos volátiles y diaminas
Los precios del dianhídrido piromelítico y la oxidianilina fluctuaron un 22% hasta 2024, ya que las inspecciones ambientales chinas redujeron la producción de derivados del benceno. Los productores de películas, expuestos a ciclos contractuales de 60 días, vieron cómo sus márgenes se reducían cuando los picos de las materias primas superaron la revisión de precios de los clientes. Proveedores integrados verticalmente, como DuPont y Toray, se cubren mediante acuerdos de compra a largo plazo, pero las empresas de nivel medio en Taiwán e India sufrieron caídas de utilización por debajo del 70%. Esta volatilidad orienta la I+D hacia la extrusión sin disolventes y las dispersiones acuosas; sin embargo, las líneas piloto no han alcanzado la integridad mecánica de los grados de fundición con disolventes. En consecuencia, el riesgo de las materias primas sigue siendo un lastre para la expansión del mercado de películas de poliimida.
Costo de cumplimiento de emisiones de COV para fundición con solventes
La fundición con solventes emite N-metil-2-pirrolidona y dimetilacetamida, cuyos niveles están limitados por debajo de 20 mg/m³ en muchas jurisdicciones. La modernización de los oxidadores térmicos añade entre 5 y 15 millones de dólares por línea, lo que desalienta la ampliación de capacidad en Europa y Norteamérica. China endureció las normas nacionales en 2025, lo que llevó a las líneas nacionales a modernizar los sistemas de reducción o suspender la producción durante las alertas de contaminación. Si bien las dispersiones a base de agua reducen la exposición a COV, el módulo de tracción se retrasa entre un 10 % y un 15 %. La estructura de suministro resultante, de dos niveles, presiona a los pequeños convertidores y ralentiza la adopción generalizada, lo que modera la tasa de crecimiento anual compuesta (TCAC) del mercado de películas de poliimida.
Análisis de segmento
Por tipo de producto: Los grados especiales impulsan la diversificación de los ingresos
La película ámbar convencional mantuvo una cuota de mercado del 45.45 % en películas de poliimida en 2025, impulsada por el aislamiento de motores y los soportes de cinta, ambos de bajo coste. Se prevé que los grados incoloros aumenten a una tasa de crecimiento anual compuesta (TCAC) del 6.22 %, ya que los fabricantes de pantallas exigen una transmisión de luz superior al 88 %. Las películas con recubrimiento de flúor resultan atractivas para la hidráulica aeroespacial, y las variantes con relleno de grafito se utilizan en las interfaces térmicas de las baterías de vehículos eléctricos, donde el flujo térmico supera los 5 W/mK. Los grados estirados biaxialmente ofrecen una mayor resistencia al desgarro, aunque su sobreprecio del 15 % limita su adopción en la electrónica automotriz.
Las formulaciones especiales ahora generan mayores márgenes y protegen a los productores de las fluctuaciones de los precios de las materias primas. Kolon, Kaneka y Asahi Kasei están ampliando su capacidad de producción de películas incoloras y fotosensibles; esta última invierte para duplicar la producción de PIMEL PSPI para 2030. Estas inversiones multianuales indican que los segmentos premium consolidarán el crecimiento de los ingresos en el mercado de películas de poliimida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el crecimiento de la cinta supera el predominio de FPCB
Las placas de circuito impreso flexibles representaron el 43.77 % de la cuota de mercado de las películas de poliimida en 2025, lo que refleja su uso consolidado en smartphones, wearables y sensores ADAS. Sin embargo, las cintas sensibles a la presión registran una tasa de crecimiento anual compuesta (TCAC) del 6.02 %, a medida que las etiquetas RFID se extienden a la logística minorista y el envasado farmacéutico. Los productos fabricados especialmente, como las juntas troqueladas, se destinan a mercados automotrices consolidados, y la demanda de cables y alambres crece con las instalaciones de energías renovables.
Los proveedores de cintas introducen variantes ignífugas y termoconductoras para penetrar en el ensamblaje de baterías de vehículos eléctricos, donde la aplicación manual y la retrabajabilidad son cruciales. La tecnología FPCB está migrando hacia un paso más fino, pero la presión sobre los precios persiste porque los fabricantes de equipos originales (OEM) de smartphones comparan los precios trimestralmente. Esta dinámica de compensación mantiene a la industria de las películas de poliimida equilibrada entre el volumen de los circuitos y el crecimiento premium de los sistemas adhesivos de ingeniería.
Por industria de uso final: el etiquetado emerge como un adoptante de alto crecimiento
La electrónica retuvo el 54.28% de la demanda en 2025, abarcando smartphones, portátiles y hardware de estaciones base. Se proyecta que las aplicaciones de etiquetado se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 6.09% hasta 2031, a medida que las marcas de consumo incorporen chips NFC en etiquetas flexibles con precinto de seguridad para mayor visibilidad en la cadena de suministro. La electrificación automotriz utiliza poliimida en módulos de baterías, ranuras de motores y circuitos de sensores. El sector aeroespacial depende de este material para las mantas de satélites y el aislamiento de arneses durante el lanzamiento de constelaciones.
El mercado de películas de poliimida cuenta ahora con una cartera diversificada de productos donde usuarios no tradicionales, como los de artículos de lujo y productos farmacéuticos, confían en las etiquetas de alta temperatura para combatir la falsificación. El crecimiento del sector automotriz es estructural, dados los requisitos de seguridad en los paquetes de alto voltaje, mientras que los pedidos del sector aeroespacial siguen siendo puntuales, pero persistentes una vez calificados. Esta combinación amplía el mercado potencial total y amortigua los ciclos de ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de películas de poliimida en la región Asia-Pacífico
Asia-Pacífico representó el 44.91 % de los ingresos en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.14 % hasta 2031, impulsada por el ensamblaje de productos electrónicos, la producción automotriz y el suministro de dianhídridos integrado verticalmente en China. Japón mantiene su liderazgo en grados incoloros y fotosensibles, abasteciendo a Samsung Display, LG Display y TSMC. Corea del Sur aprovecha su proximidad con los fabricantes de paneles para el prototipado rápido, mientras que el programa de incentivos vinculado a la producción de India impulsa la demanda local de FPCB, aunque las importaciones de películas siguen predominando.
Mercado de películas de poliimida en Norteamérica
Norteamérica representó una porción del 15% del mercado de películas de poliimida. La expansión de Circleville de DuPont, en Ohio, por 250 millones de dólares, refuerza el suministro nacional para clientes del sector aeroespacial y de defensa que priorizan la fiabilidad sobre el coste. La Ley CHIPS de EE. UU. financia nuevas fábricas de embalaje en Arizona y Nuevo México, incorporando grados fotosensibles a las cadenas de suministro regionales. Canadá y México absorben los volúmenes de cables y alambres vinculados a las inversiones en energía eólica y vehículos eléctricos.
Mercado de películas de poliimida en Europa, Sudamérica y Oriente Medio
Europa contribuyó con una cuota de mercado de entre el 12% y el 15%, concentrada en Alemania, Francia e Italia, para usos automotrices y satelitales. Los límites de emisiones de REACH limitan la capacidad de producción, por lo que muchos convertidores importan películas asiáticas mientras se centran en cintas y laminados para su posterior producción. Sudamérica y Oriente Medio siguen siendo incipientes, pero los programas de vehículos eléctricos de Brasil y la diversificación petroquímica de Arabia Saudí apuntan a una futura demanda incremental del mercado de películas de poliimida.
Panorama regulatorio
Las películas de poliimida utilizadas en las cadenas de suministro de equipos eléctricos y electrónicos deben cumplir con los regímenes de control de sustancias químicas, encabezados por el Reglamento REACH de la UE (Reglamento 1907/2006) y la Directiva RoHS 2011/65/UE (incluida la enmienda UE 2015/863 sobre ftalatos restringidos). En cuanto al rendimiento y la cualificación del aislamiento, las especificaciones de referencia más comunes incluyen la norma IEC 60674-3-4:2022 para películas de poliimida utilizadas en aislamiento eléctrico y la norma ASTM D5213-19 para películas de resina polimérica en aplicaciones dieléctricas, lo que puede afectar a la adquisición de laminados para placas de circuito impreso flexibles, aislamiento de motores y componentes de vehículos eléctricos de alta tensión.
La clasificación comercial y el tratamiento arancelario también influyen en las decisiones de abastecimiento de películas delgadas. Las películas de poliimida se comercializan habitualmente bajo la partida arancelaria HS 3920.99 (con subpartidas específicas de cada país, como la 3920.9921 para láminas y tiras de poliimida), mientras que la película de poliimida recubierta de cobre se rige por la partida arancelaria HS 7410.21 en ciertos aranceles. En China, el 1 de enero de 2026 entró en vigor un arancel de importación provisional del 3 % para películas de poliimida con un espesor no superior a 0.03 mm, lo que proporciona a los usuarios finales una herramienta de control de costes para la electrónica flexible y otras aplicaciones estratégicas que utilizan formatos de película ultrafina.
Análisis de la cadena de valor
La cadena de valor de las películas de poliimida comienza con los intermedios derivados del petróleo y la producción de monómeros clave, principalmente dianhídridos y diaminas (por ejemplo, dianhídrido piromelítico y oxidianilina), seguidos de la síntesis de polímeros y la formación de películas mediante moldeo por solventes y etapas relacionadas de recubrimiento, estiramiento y tratamiento superficial. El control estricto de la pureza y la infraestructura de recuperación de solventes es fundamental para la producción de grado electrónico, y la integración vertical en las materias primas puede ser una barrera de entrada práctica, ya que reduce la exposición a las fluctuaciones de precios de las materias primas a corto plazo y mejora la continuidad para los clientes de alta especificación.
En la fase intermedia, los productores de películas transforman la resina base en formatos convencionales de color ámbar, incoloros, recubiertos de flúor, termoconductores o estirados biaxialmente. Posteriormente, suministran rollos a convertidores y laminadores que cortan, tratan y laminan las películas para crear sustratos para placas de circuito impreso flexibles (FPCB), capas aislantes, cintas (el adhesivo queda excluido del alcance del mercado), envolturas para cables y alambres, y piezas fabricadas especiales. La demanda en la fase final se concentra principalmente en la electrónica (especialmente en las FPCB) y se está expandiendo en el aislamiento de baterías para vehículos eléctricos y el blindaje térmico aeroespacial, donde los ciclos de calificación, las pruebas dieléctricas y los requisitos de trazabilidad resaltan la importancia de las relaciones a largo plazo con los proveedores y la resiliencia de la fabricación en múltiples ubicaciones.
Panorama competitivo
El mercado de películas de poliimida está moderadamente consolidado. PI Advanced Materials, Taimide y Wuhan Imide compiten regionalmente y personalizan grados de nicho, mientras que 3M, AGC y Saint-Gobain aprovechan los laminados y cintas de baja producción para generar valor más allá de la película cruda. Continúa la innovación en dispersiones a base de agua y procesamiento en fase seca, con el objetivo de eliminar los COV, pero la paridad mecánica con los grados de fundición con solvente sigue siendo difícil de alcanzar. Las solicitudes de patente para películas de interfaz térmica con relleno de grafito y formulaciones fotosensibles de baja k subrayan la rivalidad en I+D.
Líderes de la industria de películas de poliimida
DuPont
CORPORACIÓN KANEKA
PI Materiales Avanzados Co., Ltd.
INDUSTRIAS TORAY, INC.
Industrias Kolon, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: KANEKA CORPORATION anunció un aumento del 20 % en el precio por metro cuadrado de sus productos de película de poliimida, incluidos Apical y Pixeo, que se aplicará a los envíos a partir del 16 de abril de 2026. La empresa atribuyó la medida a la inestabilidad en el suministro de petróleo crudo y productos derivados del petróleo, señalando la presión sobre los costos que se deriva de las cadenas de suministro de energía y solventes en la producción y que repercute en los precios de las películas de grado electrónico.
- Diciembre de 2025: FUJIFILM Corporation presentó ZEMATES, una marca de materiales aislantes fotosensibles destinados a los procesos de fabricación de semiconductores, con especial énfasis en la poliimida. Este lanzamiento amplió la gama comercial de opciones basadas en poliimida para capas de redistribución (RDL) y películas protectoras, impulsando la adopción de la química de la poliimida en flujos de trabajo de empaquetado avanzado.
- Octubre de 2024: PI Advanced Materials Co., Ltd. anunció la exitosa producción de una película de poliimida ultrafina no estirada de 4 micrómetros en su planta de Gumi. Lograr este espesor satisface las necesidades de miniaturización de dispositivos en teléfonos inteligentes, dispositivos portátiles y componentes de pantallas y semiconductores que requieren capas dieléctricas más delgadas sin sacrificar el rendimiento térmico.
Alcance y metodología
La película de poliimida es un material ligero y flexible a base de polímeros con propiedades térmicas, químicas y dieléctricas superiores. Las películas de poliimida se utilizan ampliamente en diversas aplicaciones debido a sus capacidades operativas únicas a altas y bajas temperaturas. El mercado de películas de poliimida está segmentado por aplicación, industria de usuario final y geografía. Por aplicación, el mercado se segmenta en circuitos impresos flexibles, productos fabricados especiales, cintas, alambres y cables sensibles a la presión, y motores y generadores. Por industria de usuario final, el mercado se segmenta en electrónica, automoción, aeroespacial, etiquetado y otras industrias de usuario final. El informe también cubre el tamaño del mercado y las previsiones en 15 países de las principales regiones. Para cada segmento, el dimensionamiento del mercado y las previsiones se han realizado en función de los ingresos (millones de dólares).
| Película PI convencional (ámbar) |
| Película PI incolora |
| Película de PI recubierta de flúor |
| Película de PI térmicamente conductora/rellena de grafito |
| Película PI estirada biaxialmente |
| Placas de circuito impreso flexibles (FPCB) |
| Productos de fabricación especial |
| Cintas autoadhesivas |
| Alambre y cable |
| Motor/Generador |
| Electrónica |
| Motorium |
| Aeroespacial |
| Etiquetado |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Película PI convencional (ámbar) | |
| Película PI incolora | ||
| Película de PI recubierta de flúor | ||
| Película de PI térmicamente conductora/rellena de grafito | ||
| Película PI estirada biaxialmente | ||
| por Aplicación | Placas de circuito impreso flexibles (FPCB) | |
| Productos de fabricación especial | ||
| Cintas autoadhesivas | ||
| Alambre y cable | ||
| Motor/Generador | ||
| Por industria de uso final | Electrónica | |
| Motorium | ||
| Aeroespacial | ||
| Etiquetado | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| South Korea | ||
| India | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de películas de poliimida en 2026?
¿Qué tamaño tendrá el mercado de películas de poliimida en 2026?
¿Qué segmento de aplicación lidera la demanda?
¿Qué segmento de aplicación lidera la demanda?
¿Qué región registra el crecimiento de ingresos más rápido?
¿Qué región registra el crecimiento de ingresos más rápido?
¿Por qué son importantes las películas de poliimida incoloras?
¿Por qué son importantes las películas de poliimida incoloras?
¿Cuál es la principal restricción a la que se enfrentan los productores?
¿Cuál es la principal restricción a la que se enfrentan los productores?


