

Tamaño y participación en el mercado de aglutinantes poliméricos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
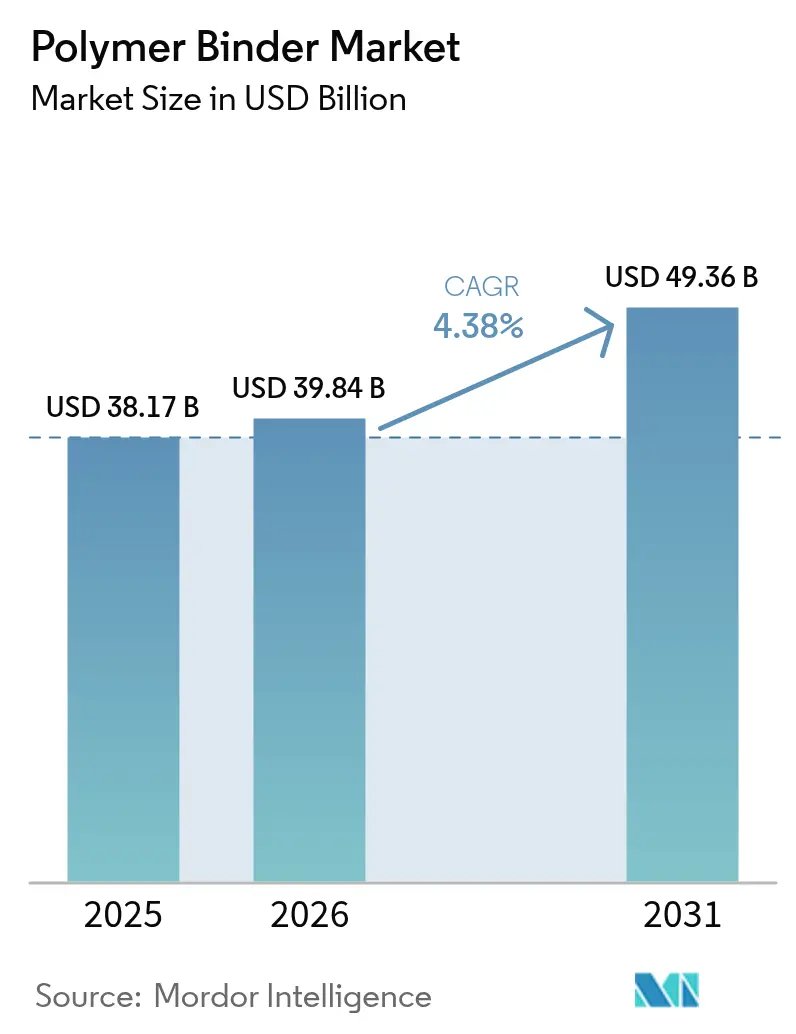
| Tamaño del mercado (2026) | USD 39.84 mil millones |
| Tamaño del mercado (2031) | USD 49.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.38% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aglutinantes poliméricos por Mordor Intelligence
El tamaño del mercado de aglutinantes poliméricos en 2026 se estima en 39.84 millones de dólares, creciendo desde el valor de 2025 de 38.17 millones de dólares, con proyecciones para 2031 de 49.36 millones de dólares, con un crecimiento del 4.38 % CAGR entre 2026 y 2031. Los recubrimientos arquitectónicos e industriales continúan anclando el consumo, pero los electrodos de batería, la fabricación aditiva de lecho de polvo y los envases de economía circular están generando nuevos volúmenes mensurables que compensan la disminución en el uso de papel y alfombras tradicionales. Las formulaciones líquidas a base de agua se han generalizado a medida que las regulaciones en América del Norte, Europa y partes de Asia restringen las emisiones de disolventes, lo que impulsa innovaciones químicas que preservan la adhesión a la vez que reducen los COV. El acetato de vinilo continúa superando a las químicas de la competencia gracias a su amplia ventana de formulación, competitividad en precios y compatibilidad con sistemas bajos en COV, mientras que los grados de atribución biológica, ahora en escala piloto, prometen una menor huella de carbono. La presión competitiva se expresa cada vez más a través de compromisos de sostenibilidad, ampliaciones de capacidad regional y alianzas técnicas que salvaguardan la propiedad intelectual en aplicaciones emergentes de baterías e impresión 3D.
Conclusiones clave del informe
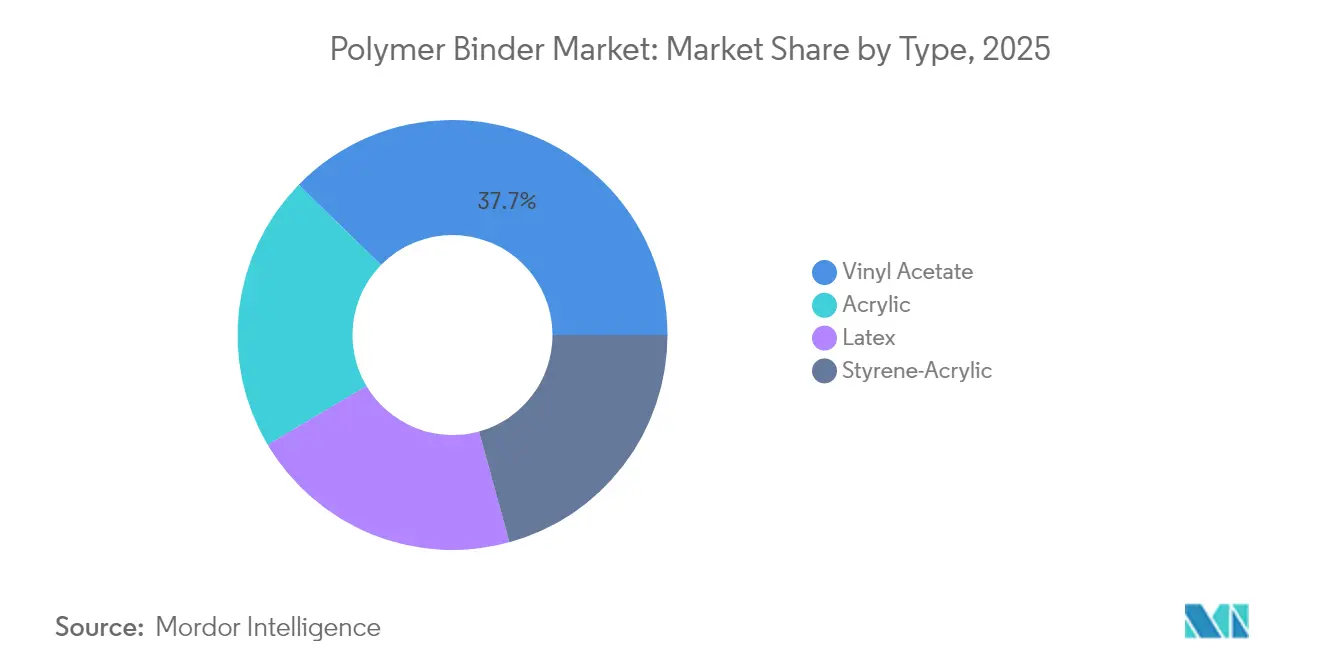
- Por tipo, el acetato de vinilo lideró con una participación del 37.68% del mercado de aglutinantes poliméricos en 2025 y se espera que se expanda a una CAGR del 5.83% hasta 2031.
- Por forma, los grados líquidos representaron el 64.10 % de los ingresos de 2025 y están avanzando a una CAGR del 5.14 % a medida que los productores avanzan hacia sistemas a base de agua.
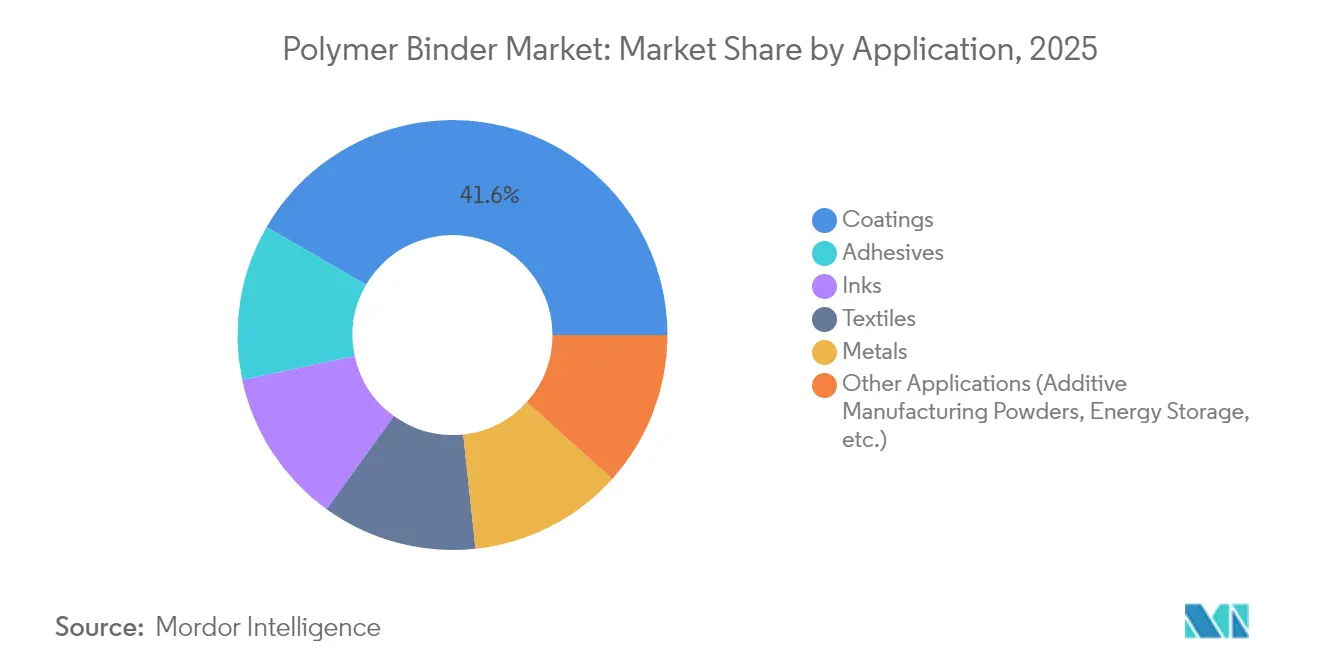
- Por aplicación, los recubrimientos representaron el 41.62 % de los ingresos del mercado de aglutinantes poliméricos en 2025, mientras que se proyecta que el grupo “Otras aplicaciones” se acelere a una CAGR del 5.98 % hasta 2031.
- Por geografía, Asia-Pacífico representó el 54.20% de la demanda de 2025 y se prevé que crezca más rápido, con una CAGR del 5.19%, lo que refleja aumentos simultáneos en la construcción y la fabricación de baterías.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de aglutinantes poliméricos
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de recubrimientos arquitectónicos e industriales | + 1.2% | Global con APAC a la cabeza | Mediano plazo (2-4 años) |
| Cambio rápido hacia formulaciones con bajo contenido de COV a base de agua | + 0.8% | América del Norte y la UE son los primeros en adoptarlo, seguidas por APAC. | Corto plazo (≤ 2 años) |
| Adopción creciente de aglutinantes poliméricos en electrodos de baterías de iones de litio | + 0.6% | Núcleo de Asia Pacífico con repercusión en América del Norte | Largo plazo (≥ 4 años) |
| Uso en expansión en la fabricación aditiva de lecho de polvo | + 0.4% | Centros de innovación de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Investigación y desarrollo de aglutinantes de base biológica para el cumplimiento de la economía circular | + 0.3% | La UE a la cabeza, seguida por América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de recubrimientos arquitectónicos e industriales
La urbanización, la renovación de infraestructuras y las mayores expectativas de rendimiento en climas rigurosos impulsan a los formuladores de recubrimientos a especificar aglutinantes poliméricos avanzados que ofrecen durabilidad, resistencia a las manchas y retención de color bajo la humedad tropical o los severos ciclos de congelación y descongelación invernales. Las emulsiones a base de agua representaron casi dos tercios de las nuevas formulaciones de recubrimientos arquitectónicos en 2025, un hito que refleja normas de emisiones más estrictas y la preferencia de los usuarios finales por productos con bajo olor. Las instalaciones industriales están adoptando híbridos epoxi-acrílicos con alto contenido de sólidos para extender los intervalos de mantenimiento en puentes, tuberías y material rodante, aprovechando la química de los aglutinantes que resisten la inmersión química y el choque térmico. Las pinturas exteriores premium integran sistemas de acetato de vinilo autorreticulante que reducen la demanda de coalescente, minimizando las emisiones de COV sin comprometer la integridad de la película. Esta tendencia a la modernización es particularmente visible en China, India e Indonesia, donde los programas de vivienda colectiva se combinan con el aumento de la renta disponible para elevar las expectativas de longevidad de las fachadas. Los grupos multinacionales de recubrimientos localizan sus cadenas de suministro, consolidando la demanda regional de materias primas aglutinantes fiables.
Cambio rápido hacia formulaciones con bajo contenido de COV a base de agua
Los reguladores ahora presionan los límites de COV muy por debajo de 50 g/L en recubrimientos para la construcción, convirtiendo los sistemas tradicionales a base de solventes en productos de nicho en dos años en California y varios estados de la UE. Los productores de aglutinantes respondieron con emulsiones acrílicas y vinílicas acrílicas capaces de formar películas duras y resistentes a los productos químicos a temperatura ambiente, manteniendo los COV muy por debajo de 5 g/L. Por ejemplo, el aglutinante acrílico ML-520 de Dow logra clasificaciones de durabilidad exterior comparables con las alquídicas a base de solventes de larga trayectoria [1] Dow, “MULTILOBE ML-520 Acrylic Binder”, dow.com . Arquitectos y propietarios preocupados por la salud aceleraron la adopción al especificar pinturas sin olor para escuelas y hospitales, creando un efecto de atracción que se extiende más allá de las regiones reguladas. Los proveedores de equipos también se adaptaron; los fabricantes de pistolas de pulverización lanzaron boquillas optimizadas para pinturas a base de agua de baja viscosidad, reduciendo la pulverización excesiva y facilitando el cambio para los contratistas. Los mercados de la construcción asiáticos están siguiendo rápidamente a medida que las empresas de recubrimientos orientadas a la exportación adaptan sus formulaciones para cumplir con las etiquetas ecológicas de la UE. El consiguiente aumento de la demanda de aglutinantes compatibles con el agua ha acortado los ciclos de pedido, lo que ha obligado a algunos proveedores a operar sus plantas casi a plena capacidad.
Creciente adopción de aglutinantes poliméricos en electrodos de baterías de iones de litio
La electrificación de la movilidad transformó la cartera de clientes de los productores de aglutinantes mediante la introducción de gigafábricas que consumen grados especiales en volúmenes nunca vistos hace cinco años. Los recubrimientos de cátodos y ánodos requieren aglutinantes que toleren altos voltajes, resistan cientos de ciclos de carga y mantengan la adhesión a láminas de aluminio y cobre tras la exposición a disolventes electrolíticos. Los fabricantes de celdas chinos y surcoreanos han firmado contratos de adquisición plurianuales para garantizar una calidad fiable, recompensando a los proveedores que puedan documentar una pureza de iones metálicos inferior a 50 ppm y un tamaño de partícula inferior a 500 nm. Celanese amplió su cartera con aglutinantes de poliamida flexibles, diseñados para las capas de gestión térmica del interior de los paquetes de baterías.
Uso en expansión en procesos de fabricación aditiva de lecho de polvo
Las impresoras de fusión de lecho de polvo para piezas aeroespaciales, dentales y automotrices de alto rendimiento necesitan aglutinantes de polímero que fluyan suavemente a temperatura ambiente pero que se fusionen rápidamente al ser impactados por haces láser o de electrones. La reología, la curva de descomposición térmica y el perfil de gases de escape deben alinearse con los parámetros de la máquina para evitar deformaciones o huecos. Equipos de investigación en universidades norteamericanas publicaron estudios que utilizan aglutinantes acrílico-uretano multifuncionales para alcanzar resistencias a la tracción superiores a 75 MPa en impresiones reforzadas con fibra de carbono [2] MDPI, “Performance of Multifunctional Acrylic-Urethane Binders in Additive Manufacturing”, mdpi.com . Las empresas químicas respondieron introduciendo aglutinantes en polvo de distribución estrecha con recubrimientos antiestáticos que minimizan la aglomeración durante el almacenamiento en climas húmedos. Los primeros en adoptarlos informan tasas de construcción un 15 % más rápidas después de la optimización del aglutinante, lo que valida la propuesta de valor a pesar del mayor costo de la materia prima. Los proyectos aeroespaciales financiados por el gobierno en Estados Unidos y Alemania estimulan aún más la demanda al especificar la fabricación aditiva para componentes de satélites, consolidando una cabeza de playa tecnológica que los proveedores de materias primas escalarán durante la década.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Declive estructural en la fabricación de papel y alfombras | -0.7% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Volatilidad en los precios de las principales materias primas de monómeros | -0.5% | Global con exposición en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Endurecimiento de las regulaciones relacionadas con los PFAS en los aglutinantes de fluoropolímeros | -0.3% | América del Norte y la UE a la cabeza | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Declive estructural en la fabricación de papel y alfombras
La digitalización sigue reduciendo la demanda de papeles para impresión gráfica, eliminando volúmenes que antes eran estables de aglutinantes de copolímero de almidón y acetato de vinilo utilizados en el encolado de superficies. La demanda de alfombras en remodelaciones residenciales también está disminuyendo, en favor de baldosas de vinilo de lujo y suelos laminados que utilizan diferentes químicas adhesivas, lo que reduce las ventas de aglutinantes de látex en Norteamérica y Europa Occidental. Los segmentos de papel para embalaje y tisú siguen creciendo, pero requieren aditivos de mayor resistencia en húmedo y aglutinantes de origen biológico que requieren diferentes equilibrios de formulación, lo que obliga a los productores a rediseñar sus líneas de producción. International Paper anunció su fusión con DS Smith, lo que posiciona los embalajes de fibra para atender al comercio electrónico, creando oportunidades para nuevos aglutinantes acuosos. El efecto neto en el volumen total de aglutinantes poliméricos es ligeramente negativo porque los grados emergentes tienen un mayor valor unitario, pero menores tasas de recogida en húmedo, lo que resulta en un menor tonelaje. Es improbable que las plantas regionales, inactivas desde 2023, se reactiven, lo que consolida el cambio estructural.
Volatilidad en los precios de las principales materias primas de monómeros
Los precios del ácido acético, el acrilato de butilo y el estireno han fluctuado un 30 % en intervalos de seis meses desde 2024, debido a que las interrupciones del suministro en las refinerías, la congestión del transporte marítimo y las tensiones geopolíticas interrumpieron el suministro. Los pequeños productores de aglutinantes, que carecen de integración regresiva, absorben los picos de costos que erosionan los márgenes y restringen el capital para la innovación. Los formuladores asiáticos se enfrentan a riesgos cambiarios adicionales cuando los cargamentos spot se cotizan en dólares estadounidenses, lo que los obliga a cubrir riesgos o acortar la validez de las cotizaciones. Algunas multinacionales diversificaron sus operaciones mediante contratos de bioruta a largo plazo, asegurando la materia prima derivada del etanol de caña de azúcar o fracciones de tall-oil, suavizando así las curvas de costos. Este enfoque requiere la certificación ISCC PLUS o esquemas comparables de balance de masa para satisfacer a los auditores de ecoetiquetas, lo que aumenta la carga administrativa. A pesar de estos esfuerzos, la turbulencia sostenida de los precios aún retrasa las listas de precios de los clientes y complica la elaboración de presupuestos para los fabricantes de pinturas y adhesivos.
Análisis de segmento
Por tipo: El acetato de vinilo mantiene su liderazgo gracias a su versatilidad y su adaptación a las normativas.
El acetato de vinilo representó el 37.68 % del mercado de aglutinantes poliméricos en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.83 % hasta 2031, lo que subraya su adaptabilidad a pinturas a base de agua con bajo contenido de COV y a las nuevas lechadas para baterías que requieren dispersiones coloidales estables. Químicas complementarias, como los acrílicos puros, predominan en las formulaciones de acabados premium que requieren resistencia al caleo, mientras que los acrílicos de estireno se utilizan en pinturas de interiores económicas y en saturaciones selectas de papel. Lotes piloto recientes de bioatribución demuestran que el acetato de vinilo puede incorporar ácido acético fermentativo sin alterar el rendimiento del polímero, lo que alinea la matriz con los objetivos de descarbonización de Alcance 3.
La investigación continua sobre la tecnología de autorreticulación está acentuando la ventaja competitiva del acetato de vinilo al aumentar la resistencia al bloqueo y la impermeabilidad temprana en pinturas exteriores, características que antes estaban reservadas a los acrílicos puros. La incorporación de surfactantes reactivos mejora la durabilidad al frote y reduce la migración libre de surfactantes, un atributo que mejora la resistencia a las manchas en paredes interiores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por forma: los grados líquidos preservan su dominio a medida que se acelera el cambio en el agua
Las dispersiones líquidas representaron el 64.10 % del mercado de aglutinantes poliméricos en 2025 y se proyecta que registren una tasa de crecimiento anual compuesta (TCAC) del 5.14 % hasta 2031, a medida que los formuladores de todo el mundo sustituyen los sistemas a base de disolventes por alternativas diluidas en agua. Su facilidad de bombeo, mezcla y filtración en las líneas de pintura existentes elimina costosas modificaciones de proceso, lo que permite a las empresas de recubrimiento pequeñas y medianas cumplir con los límites de COV con presupuestos ajustados. Los líquidos con alto contenido de sólidos están penetrando en los recubrimientos de mantenimiento industrial, ofreciendo bajos puntos de inflamación y tiempos de curado más rápidos en comparación con los epoxis tradicionales de dos componentes. Los aglutinantes en polvo siguen siendo relevantes en la fabricación aditiva y en ciertos acabados textiles que requieren una mayor vida útil sin refrigeración; sin embargo, el suministro sigue limitado a plantas especializadas con estrictos controles de morfología de partículas.
Por aplicación: Los recubrimientos anclan los ingresos mientras que los usos emergentes impulsan el crecimiento incremental
Los recubrimientos mantuvieron el 41.62 % de la demanda en 2025 en el mercado de aglutinantes poliméricos, ya que hogares, administradores de infraestructura y fabricantes de equipos originales (OEM) priorizaron la estética y la protección. El volumen del segmento respalda la rentabilidad de las plantas de alimentación, pero su tasa de crecimiento es inferior a la CAGR del 5.98 % prevista para "Otras Aplicaciones", un segmento que abarca baterías, impresión 3D y filtración especializada. Los adhesivos se mantienen como un nicho de crecimiento medio estable, aprovechando los copolímeros de acetato de vinilo-etileno que ofrecen una alta resistencia a la adhesión en verde para el sellado de cajas de cartón y la instalación de parqué. Los usos del acabado textil continúan migrando hacia Asia, combinándose con las exportaciones de prendas funcionales para mantener un volumen considerable a pesar de la competencia de los no tejidos unidos mecánicamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
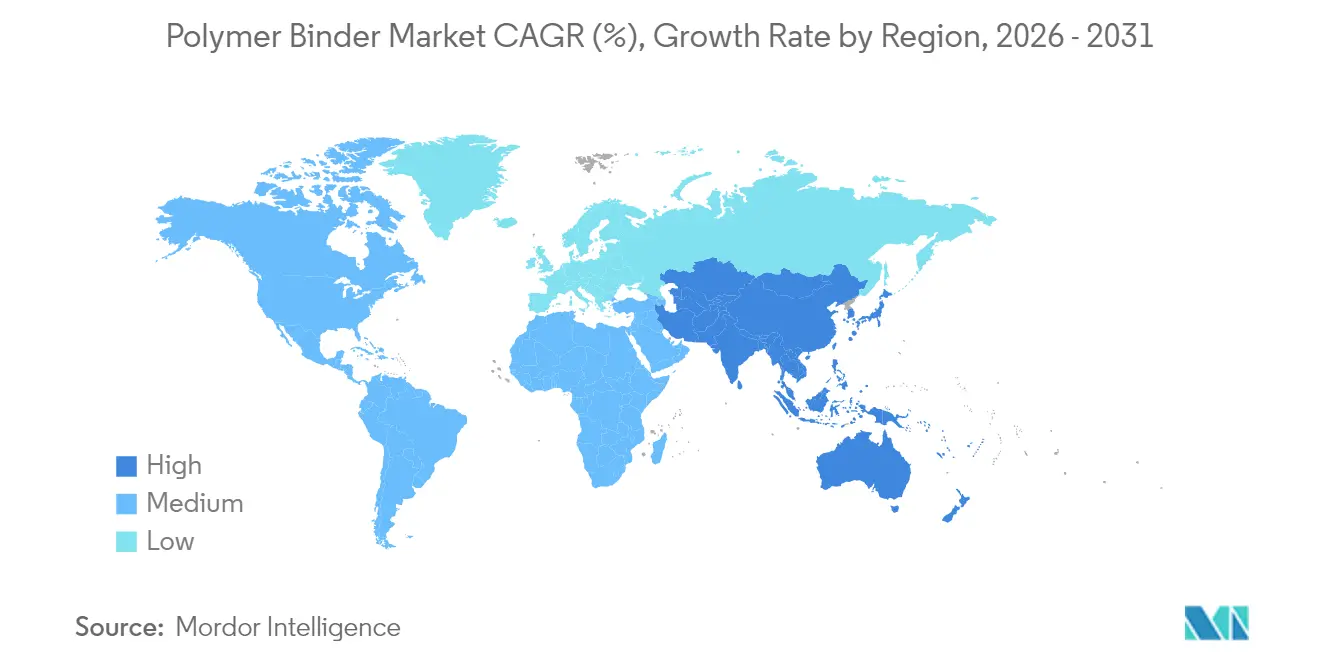
Asia-Pacífico generó el 54.20 % de los ingresos de 2025 y se prevé que supere a todas las regiones con una tasa de crecimiento anual compuesta (TCAC) del 5.19 %, consolidando su doble papel como líder en volumen y motor de crecimiento. La expansión de las megaciudades chinas y la renovación de edificios de apartamentos antiguos generan una enorme demanda de revestimientos para paredes exteriores basados en aglutinantes versátiles de acetato de vinilo. Al mismo tiempo, los fabricantes de baterías del país están poniendo en servicio líneas de materiales catódicos activos a un ritmo récord, cada una de las cuales requiere flujos de suministro de aglutinantes específicos con rigurosos umbrales de impurezas.
América del Norte exhibe una dinámica de demanda madura, impulsada por la sustitución, atenuada por cambios en las formulaciones impulsados por la regulación. Las agencias estatales en Estados Unidos establecen umbrales de COV inferiores a los de referencia federales, mientras que los códigos de construcción canadienses ahora hacen referencia a objetivos de carbono incorporado. Europa mantiene su papel como referente regulatorio, impulsando la adopción temprana de aglutinantes acrílicos e híbridos de silicona a base de agua, sin flúor. Las propuestas sobre PFAS añaden urgencia, incitando a los formuladores a liquidar inventarios y asegurar productos químicos alternativos.

Panorama regulatorio
La normativa sobre emisiones, microplásticos y compuestos de fluoropolímeros se está endureciendo, lo que acelera la transición de aglutinantes con base de disolvente a sistemas de aglutinantes alternativos y con base acuosa en recubrimientos, adhesivos y aplicaciones relacionadas. En la Unión Europea, el Reglamento (UE) 2023/2055 sobre micropartículas de polímeros sintéticos añade nuevas obligaciones de cumplimiento relacionadas con la prevención de su liberación al medio ambiente, incluyendo un plazo de octubre de 2026 para que los proveedores proporcionen instrucciones de uso y eliminación para los productos que contengan dichas micropartículas.
En Estados Unidos, el cumplimiento de las normas sobre emisiones atmosféricas sigue siendo un factor determinante para la inversión en controles y monitoreo a nivel de planta. En marzo de 2026, la Agencia de Protección Ambiental de EE. UU. (EPA) finalizó las enmiendas a la NESHAP para la producción de polioles de poliéter, que revisan los requisitos MACT para elementos como recipientes de almacenamiento y fugas de equipos, reforzando las expectativas de un control más estricto de los contaminantes atmosféricos peligrosos en las instalaciones químicas pertinentes. Por otra parte, la incertidumbre en materia de política comercial añade riesgo de costos para los insumos e intermedios importados, y el Representante Comercial de EE. UU. anunció el 24 de julio de 2026 una transición de un arancel temporal del 10 % de la Sección 122 a una estructura arancelaria escalonada de la Sección 301 que afecta a ciertas importaciones procedentes de China.
Análisis de la cadena de valor
La cadena de valor de los aglutinantes poliméricos comienza con materias primas e intermedios como monómeros derivados del petróleo (por ejemplo, acetato de vinilo, acrílicos, derivados del estireno) junto con rutas emergentes de origen biológico que requieren esquemas de cadena de custodia de terceros (por ejemplo, ISCC PLUS) para cumplir con los requisitos de etiquetado ecológico y adquisición posteriores. Los fabricantes de aglutinantes polimerizan y transforman estos insumos en emulsiones/látex, soluciones, polvos y grados de alto contenido de sólidos, y luego brindan soporte de formulación y documentación de calidad a los clientes posteriores. Los productores de recubrimientos y adhesivos son el canal de mayor volumen de consumo, mientras que las baterías y la fabricación aditiva crean una demanda de especificaciones más altas que aumenta las exigencias de calificación (pureza, control del tamaño de partícula, reología) y fortalece la fidelización de los proveedores.
Las operaciones intermedias incluyen la mezcla, los paquetes de estabilización, el envasado (tambores, IBC, a granel) y el almacenamiento y transporte con temperatura o contaminación controladas, lo que ayuda a mantener la estabilidad de la dispersión y un rendimiento de aplicación uniforme. La distribución se realiza normalmente a través de redes regionales para reducir los plazos de entrega y amortiguar la volatilidad de los precios de los monómeros, que han experimentado fuertes fluctuaciones desde 2024 en insumos clave como el ácido acético, el acrilato de butilo y el estireno. Para reducir la exposición, los proveedores más grandes hacen cada vez más hincapié en la integración vertical y los acuerdos de suministro a largo plazo, mientras que los fabricantes de equipos originales (OEM) y formuladores priorizan a los proveedores que pueden ofrecer calidad constante, documentación regulatoria y atributos de sostenibilidad a gran escala.
Panorama competitivo
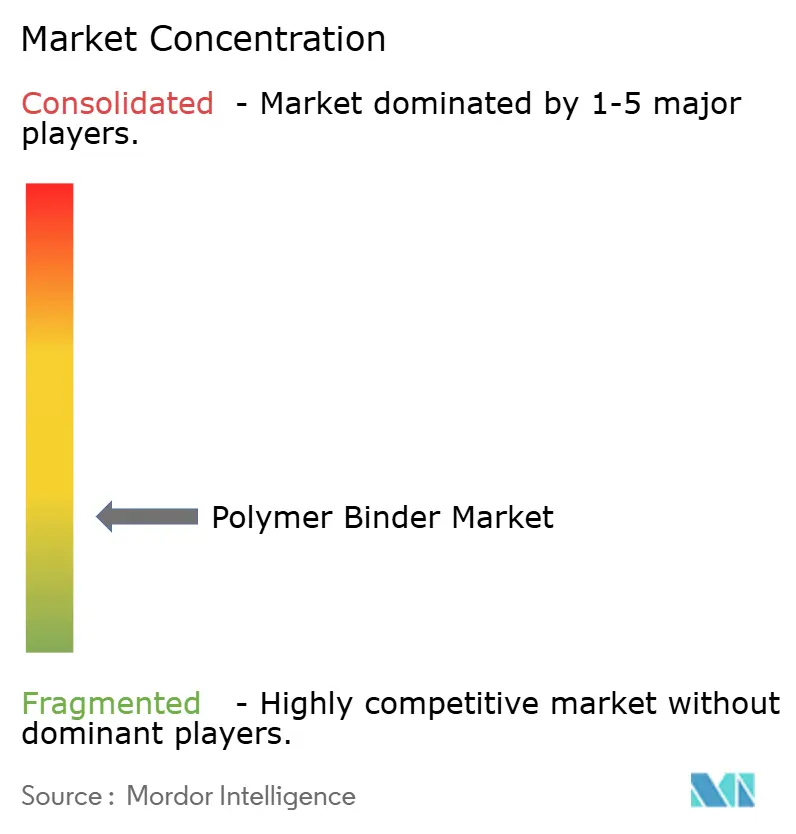
El mercado está altamente fragmentado. La competencia en el mercado de aglutinantes poliméricos se centra en una combinación de escala, profundidad regional y amplitud tecnológica. Las expansiones estratégicas de capacidad se alinean con los puntos clave regionales y de uso final. La sostenibilidad impulsa ahora la diferenciación tanto como el rendimiento técnico. Las empresas cuantifican la intensidad de las emisiones de gases de efecto invernadero desde la cuna hasta la puerta de origen, así como las reducciones de emisiones logradas mediante la electricidad renovable, la captura de carbono y la adopción de biomateria prima. Los clientes adaptan sus políticas de compra en consecuencia, introduciendo matrices de puntuación internas que favorecen a los proveedores con evaluaciones del ciclo de vida verificadas por terceros.
Líderes de la industria de aglutinantes poliméricos
Dow
Corporación Celanese
Arkema
Wacker Chemie AG
BASF
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Arkema puso en marcha una ampliación del 15 % en la capacidad de producción de aglutinantes de PVDF en su planta de Kentucky para satisfacer la demanda de fabricación de baterías. El aumento de la producción mejora la disponibilidad de aglutinantes de fluoropolímero utilizados en el procesamiento de electrodos y refuerza el posicionamiento de Arkema en materiales especializados para baterías, donde los ciclos de cualificación pueden consolidar relaciones a largo plazo con los clientes.
- Junio de 2026: BASF presentó Oppanol N PLUS, un aglutinante a base de poliisobuteno diseñado para baterías de vehículos eléctricos de próxima generación, incluidas las baterías de estado sólido basadas en sulfuro. El producto busca dejar atrás el aglutinante PVDF convencional y el procesamiento con solventes NMP, ampliando la presencia de BASF en formulaciones de aglutinantes para baterías de mayor rendimiento y en vías de reducción de solventes.
- Diciembre de 2024: Arkema finalizó la adquisición del negocio de adhesivos para laminación de envases flexibles de Dow Inc. Esta transacción amplió la cartera de adhesivos de Arkema y su acceso a aplicaciones de envasado, lo que permite satisfacer la demanda de aglutinantes compatibles y respaldar la integración de plataformas de formulación en las cuentas de los clientes.


Alcance del informe del mercado global de aglutinantes poliméricos
El informe de mercado de aglutinante polimérico incluye:
| Acetato de vinilo |
| Acrílico |
| Estireno-Acrílico |
| Látex |
| Polvo |
| Líquidos |
| Alto contenido de sólidos |
| Revestimientos |
| Adhesivos |
| Textiles |
| Tintas |
| Metales |
| Otras aplicaciones (polvos para fabricación aditiva, almacenamiento de energía, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Acetato de vinilo | |
| Acrílico | ||
| Estireno-Acrílico | ||
| Látex | ||
| Por formulario | Polvo | |
| Líquidos | ||
| Alto contenido de sólidos | ||
| por Aplicación | Revestimientos | |
| Adhesivos | ||
| Textiles | ||
| Tintas | ||
| Metales | ||
| Otras aplicaciones (polvos para fabricación aditiva, almacenamiento de energía, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de aglutinantes poliméricos y su crecimiento proyectado?
El mercado está valorado en USD 39.84 mil millones en 2026 y se prevé que alcance los USD 49.36 mil millones para 2031, avanzando a una CAGR del 4.38%.
¿Qué aplicación lidera la demanda en el mercado de aglutinantes poliméricos?
Los recubrimientos arquitectónicos e industriales en conjunto aseguraron el 41.62% de los ingresos de 2025, manteniendo la mayor participación debido a la actividad continua de construcción y mantenimiento.
¿Por qué es importante el acetato de vinilo para la industria de aglutinantes de polímeros?
El acetato de vinilo combina una fuerte adhesión, compatibilidad con bajos niveles de COV y rentabilidad, lo que le permite cubrir recubrimientos convencionales y al mismo tiempo penetrar en nuevas formulaciones de electrodos de batería, y alcanza una perspectiva de CAGR del 5.83 %.
¿Qué región se está expandiendo más rápidamente en el mercado de aglutinantes poliméricos?
Asia-Pacífico lidera tanto en volumen como en crecimiento, registrando una CAGR del 5.19 % hasta 2031, ya que China, India y el Sudeste Asiático invierten en construcción, plantas de baterías y centros de fabricación.
Última actualización de la página:



