

Tamaño y participación en el mercado de rellenos poliméricos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 58.74 mil millones |
| Tamaño del mercado (2031) | USD 71.74 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.08% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de rellenos poliméricos por Mordor Intelligence
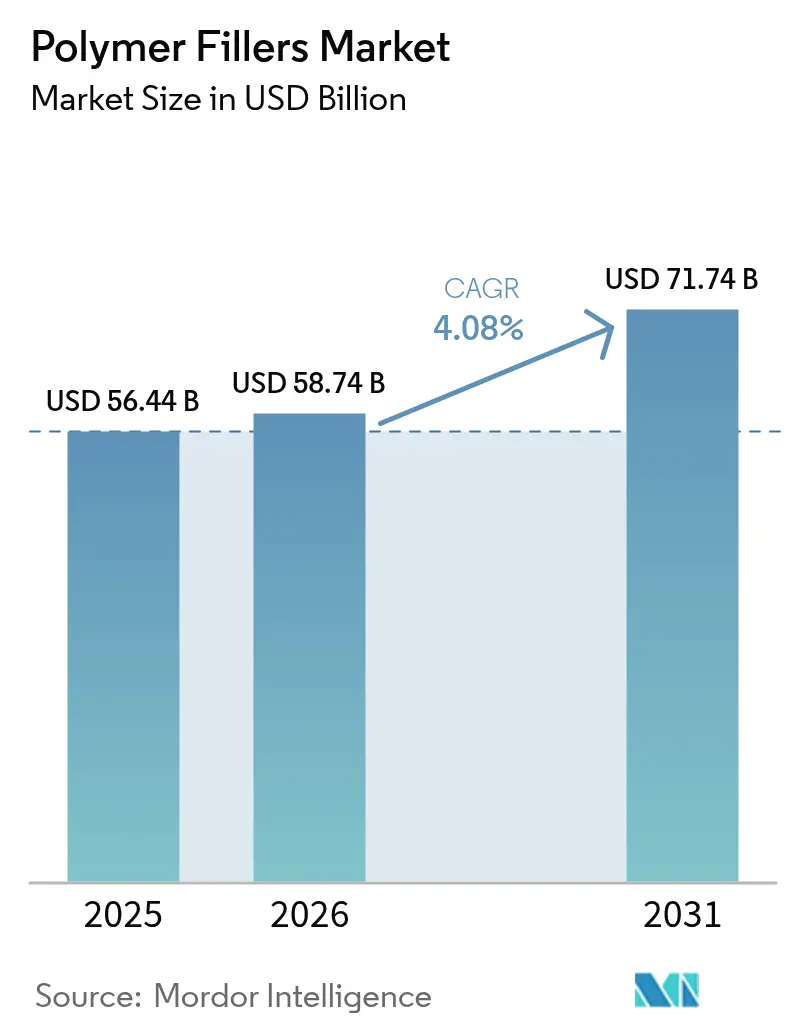
El tamaño del mercado de rellenos poliméricos en 2026 se estima en 58.74 millones de dólares, creciendo desde el valor de 2025 de 56.44 millones de dólares, con proyecciones para 2031 de 71.74 millones de dólares, con un crecimiento del 4.08% CAGR entre 2026 y 2031. El crecimiento de la demanda refleja la doble función de los rellenos como potenciadores del rendimiento y reductores de costes, una transición que ahora guía la selección de materiales en construcción, movilidad y electrónica. Los grados inorgánicos siguen dominando porque el carbonato de calcio, la sílice y el talco pueden reducir los costes de formulación a la vez que mejoran la rigidez y la estabilidad térmica. Las opciones orgánicas están cobrando impulso a medida que los minerales blancos de origen biológico y las fibras naturales satisfacen la presión regulatoria para insumos sostenibles y una menor huella de carbono. Los termoplásticos mantienen la mayor cuota de consumo, pero la demanda de elastómeros está creciendo rápidamente a medida que las plataformas de vehículos eléctricos (VE) recurren a piezas ligeras que amortiguan las vibraciones. A nivel regional, el mercado de rellenos de polímeros se está expandiendo más rápidamente en Asia Pacífico, gracias a las incorporaciones de capacidad en China, India y el bloque de la ASEAN, mientras que el crecimiento en América del Norte se mantiene estable gracias a los incentivos para vehículos eléctricos y los programas de renovación de infraestructura.
Conclusiones clave del informe
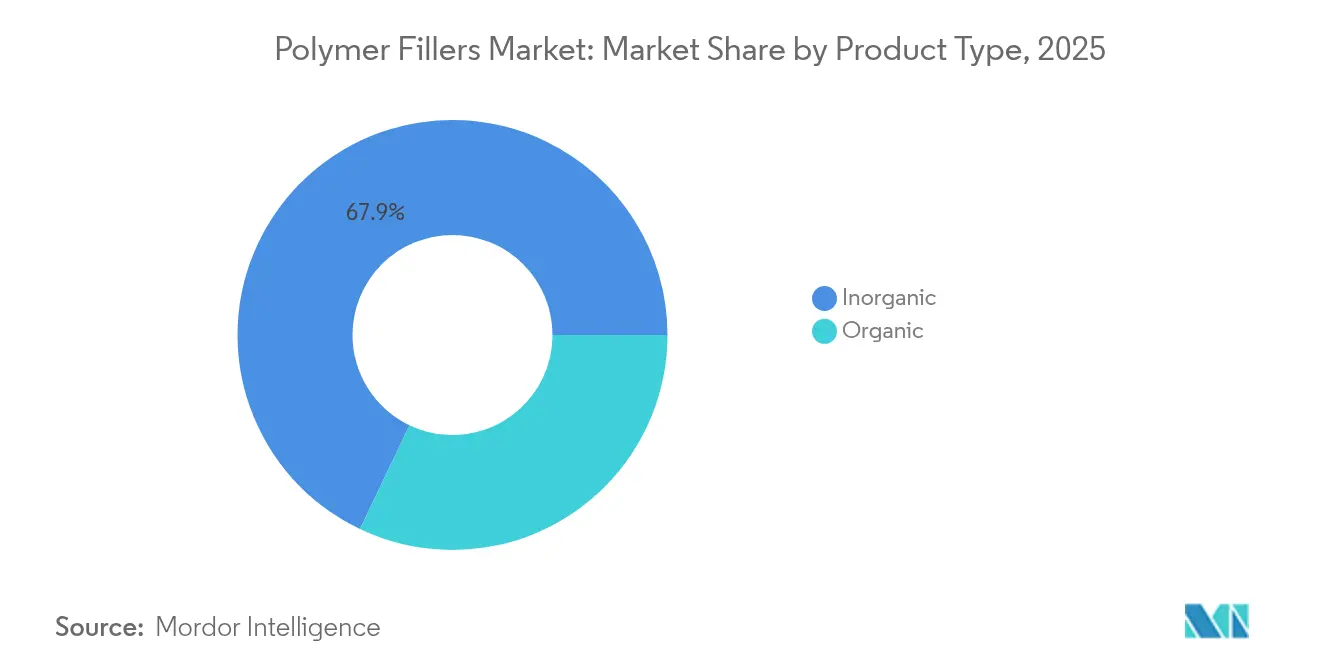
- Por tipo de producto, los rellenos inorgánicos lideraron con una participación de ingresos del 67.92 % en 2025, mientras que los grados orgánicos muestran el mayor crecimiento previsto con una CAGR del 5.12 % hasta 2031.
- Por matriz polimérica, los termoplásticos representaron una participación de mercado de rellenos poliméricos del 53.61 % en 2025, mientras que los elastómeros están en camino de experimentar el aumento más rápido, avanzando a una CAGR del 4.91 % hasta 2031.
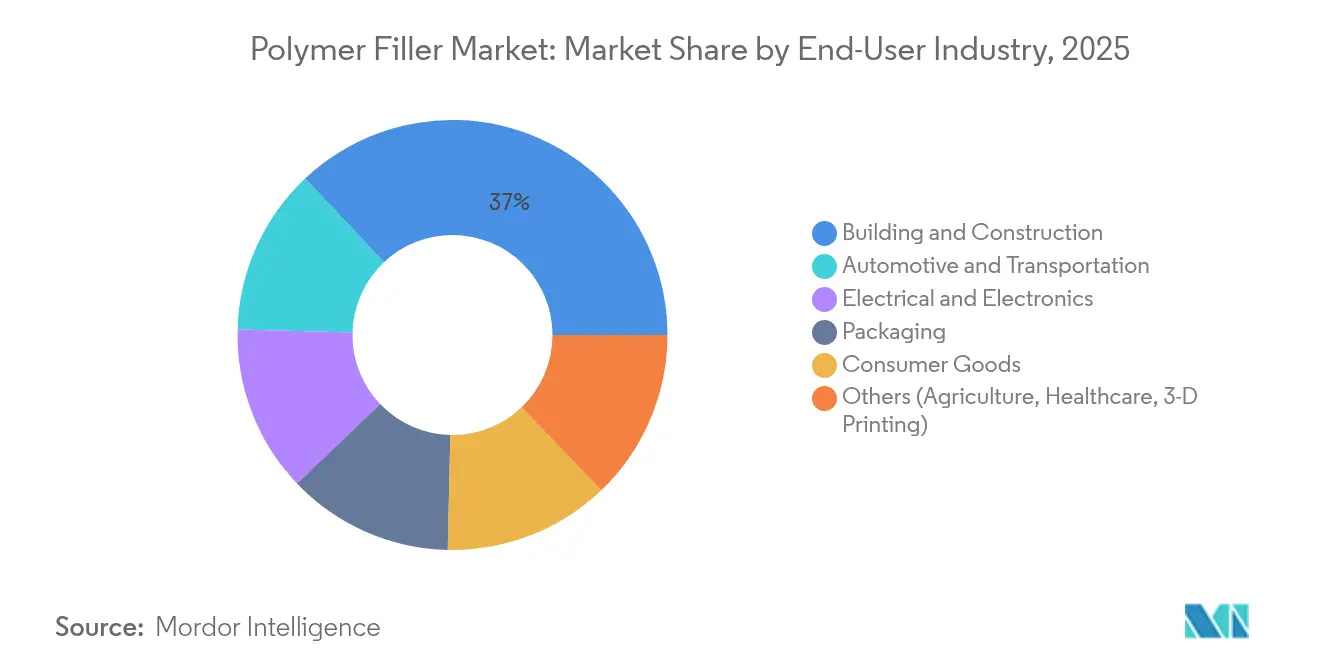
- Por industria de usuario final, las aplicaciones de construcción y edificación representaron el 37.02 % del tamaño del mercado de rellenos poliméricos en 2025; se proyecta que el sector automotriz y el transporte se expandirán a una CAGR del 5.46 % durante el mismo período.
- Por geografía, Asia Pacífico capturó el 39.78% de la demanda de 2025 y se espera que registre una sólida CAGR del 5.30% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de rellenos poliméricos
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda en el sector de la construcción y edificación | + 1.2% | Global, con fuerte crecimiento en Asia Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Electrificación de la movilidad y impulso al aligeramiento | + 0.9% | América del Norte, Europa y China lideran la adopción de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Aumento en la producción eléctrica y electrónica | + 0.8% | Núcleo de Asia Pacífico, propagación a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Crecimiento de compuestos poliméricos con contenido reciclado | + 0.6% | Europa y América del Norte impulsadas por la normativa | Mediano plazo (2-4 años) |
| Adopción rápida de filamentos compuestos de impresión 3D | + 0.4% | Global, concentrado en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda en la construcción y edificación
La modernización de la infraestructura y los códigos de construcción verde están impulsando el uso de rellenos en mezclas de concreto, cemento y asfalto. El carbonato de calcio molido reduce los requisitos de clínker en cementos de Portland-caliza, reduciendo la emisión de CO₂ sin comprometer la resistencia [1] J. Smith, “Calcium Carbonate in Portland-Limestone Cement,” Portland Cement Association, cement.org . Los concretos reforzados con caucho aumentan la resistencia a la compresión hasta en un 29% y la resistencia a la flexión en un 66%, lo que resulta atractivo para diseños sismorresistentes. Las mezclas de geopolímeros con fibras minerales y vegetales mejoran la resistencia a la congelación y descongelación, importante para proyectos en climas fríos. El mercado de rellenos poliméricos se beneficia cuando los éteres de celulosa mejoran los adhesivos para baldosas al mejorar la retención de agua y la trabajabilidad, una característica muy adoptada en las economías emergentes. En grandes licitaciones de infraestructura en Asia y América del Norte, los contratistas citan ahorros en costos de materiales del 10-15% cuando los rellenos reemplazan aglutinantes más caros.
Electrificación de la movilidad y impulso aligeramiento
Los vehículos eléctricos requieren compuestos que reduzcan el peso y, al mismo tiempo, proporcionen resistencia a impactos, retardancia de llama y blindaje electromagnético. Los nanocompuestos reforzados con fibra de carbono y nanotubos tratados con líquido iónico ofrecen una resistencia a la flexión cercana a los 803 MPa, a la vez que cumplen con las clasificaciones de resistencia al fuego UL 94 V-0. Los paneles de puerta de polipropileno con alto contenido de relleno, formados con agentes espumantes químicos, reducen la masa en más de un 15 %, lo que ayuda a los fabricantes de equipos originales (OEM) a cumplir con los objetivos de ahorro de combustible promedio corporativo de EE. UU. Las mezclas de polipropileno reforzado con fibra natural combinan un 10 % en peso de lino y un 20 % en peso de harina de madera para brindar una estabilidad térmica adecuada para su uso bajo el capó. Estos avances impulsan un aumento de 0.9 puntos porcentuales en la tasa de crecimiento anual compuesta (TCAC) a largo plazo del mercado de rellenos poliméricos, especialmente en Europa y China, donde la penetración de vehículos eléctricos supera el 50 % de las ventas de automóviles nuevos.
Aumento de la producción eléctrica y electrónica
Los centros asiáticos de electrónica consumen rellenos especiales para la disipación de calor y el control dieléctrico. Los nanocompuestos con carga cerámica elevan la conductividad térmica por encima de 2 W/m·K, manteniendo una baja pérdida dieléctrica, un factor crítico para carcasas de antenas 5G y sustratos LED. Los elastómeros de grafeno y sílice aumentan las constantes dieléctricas, lo que permite películas de condensadores más delgadas. Los laminados de fibra de vidrio reforzados con rellenos mejoran la refrigeración del estator en motores de alta velocidad, un requisito para los sistemas de tracción compactos de vehículos eléctricos. Los materiales CNT multicapa prolongan la vida útil de los circuitos impresos al reducir a la mitad el coeficiente de desajuste de expansión térmica, lo que reduce los fallos en las juntas de soldadura en los smartphones. El repunte a corto plazo de 0.8 puntos porcentuales en la tasa de crecimiento anual compuesta (TCAC) en Asia Pacífico mantiene el mercado de rellenos poliméricos en una posición sólida.
Crecimiento de compuestos poliméricos con contenido reciclado
Las políticas de economía circular en Europa y Norteamérica aceleran la demanda de resinas recicladas mecánica y químicamente, mezcladas con rellenos de alto rendimiento. Los clasificadores ópticos avanzados y los principios de diseño para el reciclaje reducen el coste del polipropileno reciclado en un 30%, lo que permite que el precio del polipropileno reciclado con relleno sea competitivo con el de los materiales vírgenes. Los materiales reciclados para parachoques modificados con nanoarcilla presentan un módulo de tracción un 25% superior al de sus homólogos sin relleno. Los fabricantes de cubiertas de PVC utilizan flujos de material triturado rico en carbonato de calcio, recolectados mediante programas de recuperación de circuito cerrado, lo que reduce el uso de PVC virgen en un 40%. Los nuevos compuestos de polihidroxialcanoato con rellenos agrícolas mejoran las tasas de biodegradación, cumpliendo así con las normas municipales de compostaje. Estos cambios contribuyen a un aumento a medio plazo de 0.6 puntos porcentuales en la tasa de crecimiento anual compuesta (TCAC) a medida que la industria de los rellenos poliméricos se orienta hacia materias primas circulares.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de procesamiento y dispersión de rellenos especiales | -0.8% | Global, que afecta especialmente a los fabricantes pequeños y medianos. | Corto plazo (≤ 2 años) |
| Volatilidad de los precios de las materias primas | -0.6% | Regiones que dependen de la cadena de suministro global | Mediano plazo (2-4 años) |
| Normas emergentes de emisión de polvo de microplásticos | -0.4% | Europa lidera y se expande a América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de procesamiento y dispersión de rellenos especiales
La dispersión uniforme de grafeno, nanotubos de carbono (CNT) o silicatos estratificados requiere extrusoras de doble tornillo equipadas con bloques de amasado intensivo y perfiles de barril optimizados. Las empresas productoras de compuestos pequeñas y medianas se enfrentan a barreras de capital que superan los 2 millones de dólares por línea, lo que limita la gama de productos. Los productores de masterbatch deben equilibrar una alta carga de relleno con un flujo de fusión aceptable; un flujo deficiente fomenta la acumulación en el labio del molde y el tiempo de inactividad. Los nuevos dispersantes mejoran la eficiencia de la molienda, pero añaden entre un 8 % y un 12 % al coste de la formulación, lo que reduce los márgenes. La absorción de aceite en los rellenos minerales complica aún más el control de la viscosidad, lo que requiere tratamientos superficiales que incrementan el gasto en materia prima. Estas realidades reducen el crecimiento a corto plazo en 0.8 puntos porcentuales en el mercado de rellenos poliméricos.
Normas emergentes de emisión de polvo de microplásticos
La UE restringe los polímeros sintéticos por encima del 0.01 % en peso en muchos artículos, con mandatos de prevención de pérdida de pellets que afectan a las instalaciones que manejan más de cinco toneladas por año [2] Comité del Parlamento Europeo, “Resumen del Reglamento sobre microplásticos”, europarl.europa.eu . El cumplimiento exige certificación de terceros, infraestructura de contención dedicada y auditorías frecuentes, lo que añade aproximadamente 0.02 EUR por kilogramo procesado. Las revisiones de REACH requieren instrucciones de uso que reduzcan la liberación de microplásticos, extendiendo las obligaciones de registro y etiquetado. Los envases en contacto con alimentos ahora enfrentan límites de migración más estrictos, lo que obliga a un control estricto sobre la pureza del relleno y el tamaño de partícula para evitar pruebas de recalificación. Aunque existen exenciones para productos medicinales, una implementación más amplia en América del Norte y Asia Pacífico reduce el CAGR a largo plazo en 0.4 puntos porcentuales para el mercado de rellenos de polímeros.
Análisis de segmento
Por tipo de producto: El dominio inorgánico impulsa la optimización de costos
Los rellenos inorgánicos representaron el 67.92 % de los ingresos en 2025 dentro del mercado de rellenos poliméricos, manteniendo su liderazgo gracias a su favorable rentabilidad y amplia aplicabilidad. Los rellenos de carbonato de calcio pueden reducir el coste de las piezas de polipropileno hasta en un 40 %, a la vez que mejoran la rigidez y la estabilidad dimensional. La sílice y el talco de ingeniería aportan funciones antibloqueo y nucleación a las películas de envasado de alimentos, y los principales productores operan minas junto a los centros de compuestos, lo que reduce los gastos generales de logística. Los óxidos metálicos, como el dióxido de titanio, siguen siendo esenciales para la opacidad y la protección UV, aunque las limitaciones de suministro han provocado sobreprecios.
Los rellenos orgánicos se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 5.12 % hasta 2031, lo que refleja el respaldo regulatorio al contenido de origen biológico. Los materiales sostenibles como la harina de madera, el almidón y las cáscaras de huevo molidas ofrecen reducciones de peso del 5 al 10 % en comparación con los sistemas minerales, lo que respalda el etiquetado ecológico en bienes de consumo. Las fibras lignocelulósicas también aumentan el módulo de tracción en mezclas de biopolímeros, lo que mejora el rendimiento de las bolsas compostables. Los rellenos a base de carbono se están extendiendo a aplicaciones conductoras; las nanoplaquetas de grafeno dispersas al 1-3 % en peso reducen la resistividad superficial en tres órdenes de magnitud. A medida que estos materiales orgánicos avanzados se comercialicen, el tamaño del mercado de rellenos poliméricos para grados orgánicos podría superar los 13.25 2031 millones de dólares estadounidenses para XNUMX.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por matriz polimérica: los termoplásticos ofrecen aplicaciones versátiles
Los termoplásticos representaron el 53.61 % de la demanda total en 2025 y son la base del crecimiento del mercado de rellenos poliméricos. El polipropileno, el polietileno y la poliamida absorben más de seis millones de toneladas de rellenos al año, ya que soportan altas cargas sin sacrificar la reciclabilidad. Estudios recientes demuestran que las láminas de polietileno de baja densidad con un 36 % en volumen de carbonato de calcio ofrecen una resistencia al desgarro un 20 % superior, ideal para películas agrícolas. El polipropileno reforzado con fibra de vidrio alcanza una ganancia de módulo del 40 % para carcasas de sistemas de climatización (HVAC), lo que reduce los costos de reemplazo de acero.
Los elastómeros representan la matriz de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.91 %, ya que las plataformas de vehículos eléctricos necesitan juntas de batería que amortigüen las vibraciones y rellenos térmicos. El caucho de nitrilo hidrogenado mezclado con aleaciones de MnCoGe presenta una contracción térmica casi nula de −20 °C a 40 °C, lo que previene fugas en los sellos de exploración petrolera. Las espumas de silicona reforzadas con nanotubos aumentan la conductividad térmica a 2.5 W/m·K, manteniendo la deformación permanente por compresión por debajo del 10 %. Los termoestables mantienen un nicho de mercado donde la resistencia reticulada es crucial; los laminados epoxi de fibra de basalto registran resistencias a la tracción superiores a 390 MPa, lo que ofrece una vía reciclable para los paneles de palas eólicas. En conjunto, estos desarrollos garantizan una perspectiva resiliente para el tamaño del mercado de rellenos poliméricos en todas las familias de matrices.
Por industria de usuario final: el dominio de la construcción se une a la aceleración de la automoción
La construcción representó el 37.02 % del mercado de rellenos poliméricos en 2025, gracias al hormigón, cemento y asfalto ricos en rellenos, que reducen los costos y mejoran el perfil ambiental. Los paneles de hormigón modificado con caucho soportan cargas de flexión un 66 % mayores, lo que reduce la necesidad de acero de refuerzo en los tableros de puentes. El cemento con relleno de piedra caliza reduce el uso de clínker en un 15 %, lo que se traduce en un ahorro de CO₂ de 43 kg por tonelada de cemento.
La automoción y el transporte siguen siendo el mercado final de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 5.46 % hasta 2031. Las carcasas de baterías compuestas, basadas en polipropileno reforzado con relleno, demuestran una reducción de masa del 40 % en comparación con las carcasas de aluminio, a la vez que cumplen con las pruebas de combustión FMVSS 302. Los paneles de puerta fabricados con agentes espumantes químicos superan los objetivos de reducción de masa de los fabricantes de equipos originales (OEM) en un 15 % y contribuyen a la reducción de emisiones en toda la flota. Los compuestos de fibra natural reducen las emisiones de gases de efecto invernadero durante su ciclo de vida en un 20 % en comparación con sus homólogos de fibra de vidrio, lo que cumple con las normativas de CO₂ para flotas de la Unión Europea. La electrónica, el embalaje y los bienes de consumo complementan la demanda de rellenos con aplicaciones especializadas de gestión térmica, barrera y estética, lo que refuerza el atractivo multisectorial del mercado de rellenos poliméricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
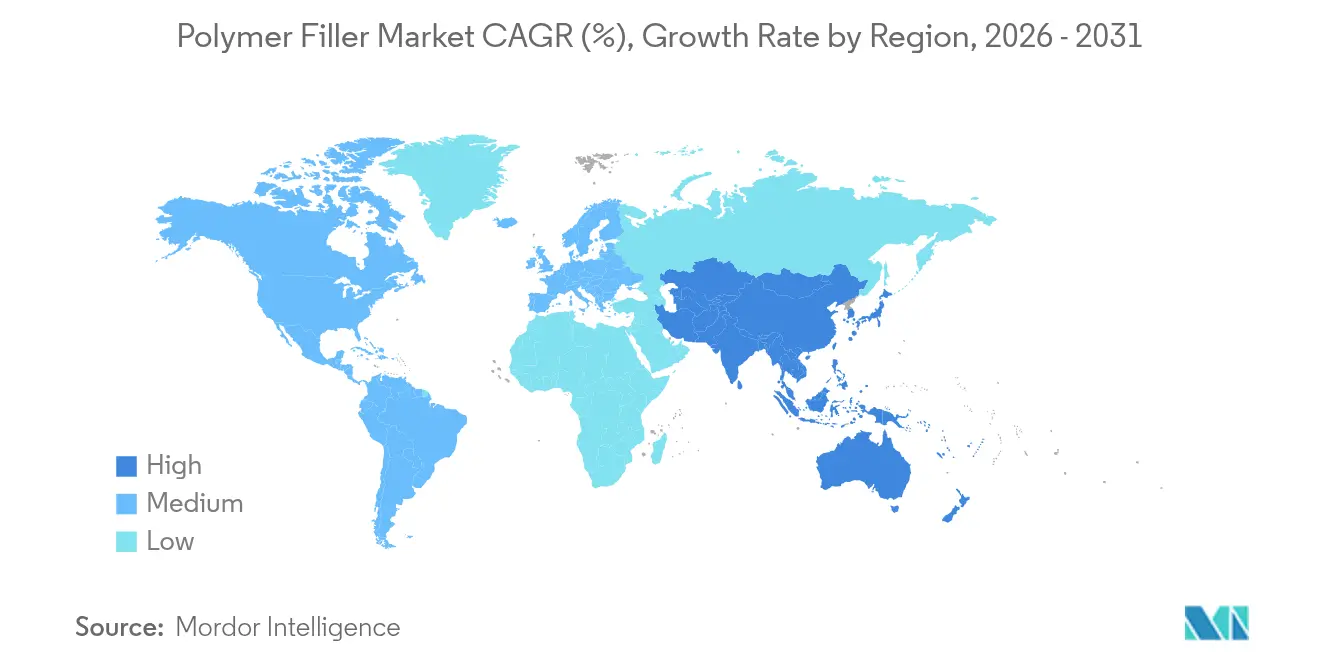
Asia Pacífico aporta el 39.78 % de la demanda mundial y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 5.30 % hasta 2031. China lidera el consumo de relleno gracias a inversiones a gran escala en materiales para baterías de litio y plásticos de ingeniería, mientras que el programa de construcción de carreteras de la India impulsa los volúmenes de carbonato de calcio. Los procesadores regionales de minerales operan minas integradas e instalaciones de recubrimiento, lo que reduce los costos de entrega y satisface las necesidades puntuales de las líneas de electrónica. Los subsidios gubernamentales para plantas de nuevos materiales en Vietnam e Indonesia amplían aún más la oferta local.
América del Norte registra una expansión constante gracias a que la producción de vehículos eléctricos y los paquetes de infraestructura federal impulsan la demanda de polipropileno y talco. Los productores de negro de humo obtienen subvenciones del Departamento de Energía que respaldan las cadenas de suministro nacionales de baterías, y los recicladores amplían el uso de rellenos de PVC posconsumo para tarimas. Los fenómenos meteorológicos extremos que interrumpen el suministro de cuarzo de alta pureza ponen de manifiesto la vulnerabilidad, pero han impulsado la creación de inventarios para mitigar riesgos.
Europa experimenta un crecimiento moderado debido a que las restricciones a los microplásticos endurecen los costos de cumplimiento. Sin embargo, los objetivos de circularidad impulsan la inversión en rellenos de vidrio reciclado y aditivos de origen biológico que se ajustan a los requisitos de la taxonomía de la UE. Proveedores consolidados son pioneros en la extracción de talco con bajas emisiones de carbono y energía renovable, con el objetivo de reducir las emisiones de Alcance 1 y 2. En conjunto, estas dinámicas geográficas configuran una perspectiva equilibrada para el mercado de rellenos poliméricos.
Análisis de la cadena de valor
La cadena de valor de los rellenos poliméricos comienza con la extracción y el procesamiento de materias primas minerales y carbonosas (como carbonato de calcio, talco, sílice, caolín y negro de humo), seguido de la molienda y clasificación, y etapas de valor añadido que incluyen el tratamiento superficial y la funcionalización para mejorar la dispersión y la compatibilidad con los polímeros. Los actores iniciales de la cadena de valor suelen integrar las operaciones desde la cantera hasta el procesamiento para gestionar la sensibilidad al coste de entrega en el caso de minerales de alto volumen y bajo valor, mientras que los fabricantes de compuestos posteriores transforman los rellenos en compuestos y masterbatches a medida para termoplásticos, elastómeros y termoestables utilizados por los transformadores en productos de construcción, componentes de movilidad, embalaje y electrónica.
La distribución y el servicio técnico actúan como eslabones intermedios clave, ya que muchas aplicaciones dependen de un control constante del tamaño de partícula, la química de la superficie y la orientación del procesamiento en la línea del cliente. Los recientes movimientos en el canal lo demuestran: PQ se asoció con ADDITIVA Produtos Quimicos en febrero de 2025 para distribuir sílices y silicatos en Brasil, y KaMin y Omya firmaron un acuerdo de agencia en mayo de 2025, en el que KaMin gestiona el procesamiento de pedidos y la logística para el suministro de caolín en Europa, mientras que Omya continúa con las ventas y el soporte técnico. Los cuellos de botella también se encuentran en las limitaciones de transporte y localización para minerales a granel, los plazos de cualificación para aplicaciones reguladas y la volatilidad de las políticas comerciales que pueden interrumpir los flujos de minerales transfronterizos, lo que a su vez favorece acuerdos de suministro más regionalizados y una mayor integración de las plantas de procesamiento con los clústeres de compuestos y uso final.
Panorama competitivo
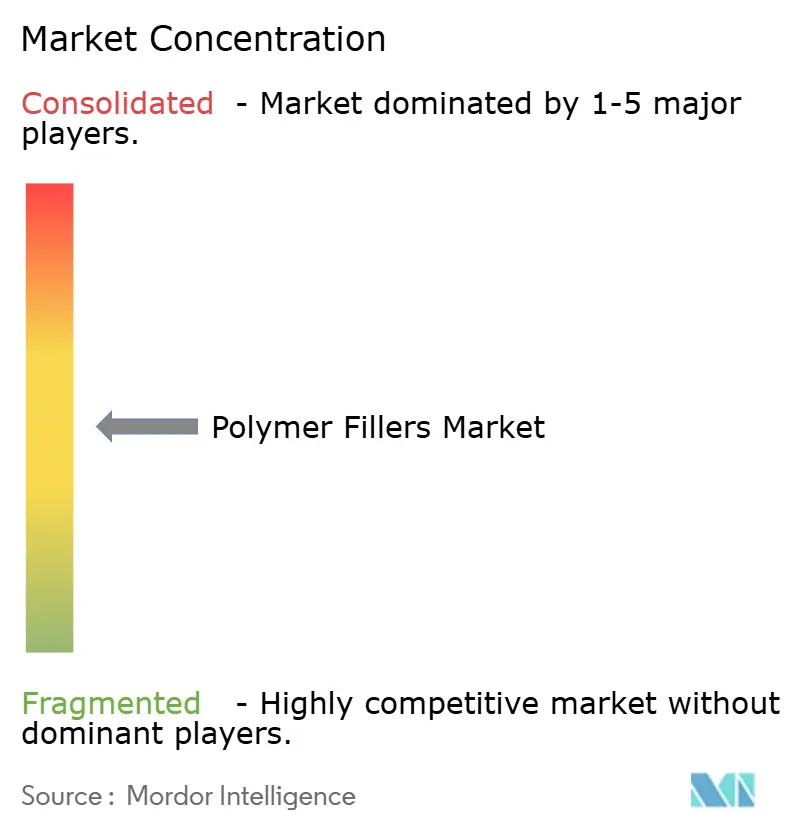
El mercado de rellenos poliméricos presenta una fragmentación moderada, ya que los principales procesadores de minerales aprovechan activos integrados verticalmente. La diferenciación de productos se basa en el control del tamaño de las partículas, la modificación de la superficie y el abastecimiento sostenible.
Cabot Corporation presentó la plataforma EVOLVE para comercializar negros de humo recuperados y obtuvo USD 50 millones en subvenciones federales para materiales de ánodos de batería.
La innovación en auxiliares de procesamiento distingue aún más a los líderes. Los nuevos dispersantes reducen en un 20 % los tiempos de molienda de concentrados de negro de humo, lo que se traduce en un menor consumo de energía y una mayor velocidad de respuesta en la línea de producción. En colaboración con BASF, plantas piloto prueban rellenos de fibra de cáñamo con tratamiento ignífugo para muebles e interiores de automóviles. En conjunto, estas iniciativas mantienen la competitividad a la vez que impulsan los objetivos de sostenibilidad en el mercado de rellenos poliméricos.
Líderes de la industria de rellenos poliméricos
Materiales de ingeniería de Huber
Imerys
Minerales LKAB
Omia AG
Minerales Technologies Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Struktol lanzó TR 451, un aditivo de procesamiento diseñado para permitir mayores concentraciones de cargas minerales sin tratar en compuestos de poliolefina sin sacrificar las propiedades físicas. El producto aborda un problema clave para los formuladores: el control de la viscosidad y la dispersión a altos niveles de carga, lo que puede reducir la necesidad de minerales más tratados en ciertas formulaciones.
- Junio de 2026: Evonik anunció que su planta de sílice en Adapazari, Turquía, obtuvo la certificación ISCC Plus para iniciar la producción comercial de sílice circular ULTRASIL eCO. Esto amplía el suministro de sílice circular certificada para aplicaciones en caucho y plásticos, y brinda soporte a los clientes que requieren documentación de la cadena de custodia para materias primas sostenibles.
- Enero de 2026: LKAB Minerals lanzó MagniF, un relleno mineral funcional diseñado para permitir la detección de metales en compuestos poliméricos reciclables. Este lanzamiento responde a las necesidades de control de residuos en el envasado y procesamiento, donde la detección de metales se utiliza para reducir el riesgo de contaminación, creando una vía diferenciada para los rellenos funcionales que va más allá de la simple reducción de costes.
Alcance del informe del mercado global de rellenos poliméricos
El informe de mercado de Relleno de polímero incluye:
| Organic | Natural (harina de madera, almidón) |
| A base de carbono (negro de carbono, grafeno) | |
| Inorgánico | Óxidos (CaCO₃, SiO₂, Al(OH)₃) |
| Hidróxidos | |
| Sales | |
| Silicatos (talco, caolín, mica) | |
| Metales y óxidos metálicos (ZnO, Al₂O₃, Fe₂O₃) |
| Termoplásticos |
| Termostatos |
| Elastómeros |
| Automoción y transporte |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Embalaje |
| Bienes de consumo |
| Otros (Agricultura, Salud, Impresión 3D) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia y el Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Organic | Natural (harina de madera, almidón) |
| A base de carbono (negro de carbono, grafeno) | ||
| Inorgánico | Óxidos (CaCO₃, SiO₂, Al(OH)₃) | |
| Hidróxidos | ||
| Sales | ||
| Silicatos (talco, caolín, mica) | ||
| Metales y óxidos metálicos (ZnO, Al₂O₃, Fe₂O₃) | ||
| Por Polymer Matrix | Termoplásticos | |
| Termostatos | ||
| Elastómeros | ||
| Por industria del usuario final | Automoción y transporte | |
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Embalaje | ||
| Bienes de consumo | ||
| Otros (Agricultura, Salud, Impresión 3D) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado Relleno de polímeros?
El mercado de rellenos poliméricos tendrá un valor de 58.74 mil millones de dólares en 2026 y se prevé que alcance los 71.74 mil millones de dólares en 2031.
¿Qué tipo de producto tiene la mayor participación en el mercado de rellenos poliméricos?
Los rellenos inorgánicos como el carbonato de calcio, la sílice y el talco representaron el 67.92% de los ingresos mundiales en 2025.
¿Qué industria de usuarios finales se está expandiendo más rápidamente?
Las aplicaciones automotrices y de transporte están creciendo a una CAGR del 5.46 % hasta 2031, impulsadas por la electrificación de los vehículos y las necesidades de aligeramiento.
¿Por qué Asia Pacífico es el mercado regional líder?
La participación del 39.78% de Asia Pacífico está respaldada por bases manufactureras a gran escala, un creciente gasto en infraestructura y una alta producción de productos electrónicos.


