

Tamaño y participación del mercado de auxiliares para el procesamiento de polímeros
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
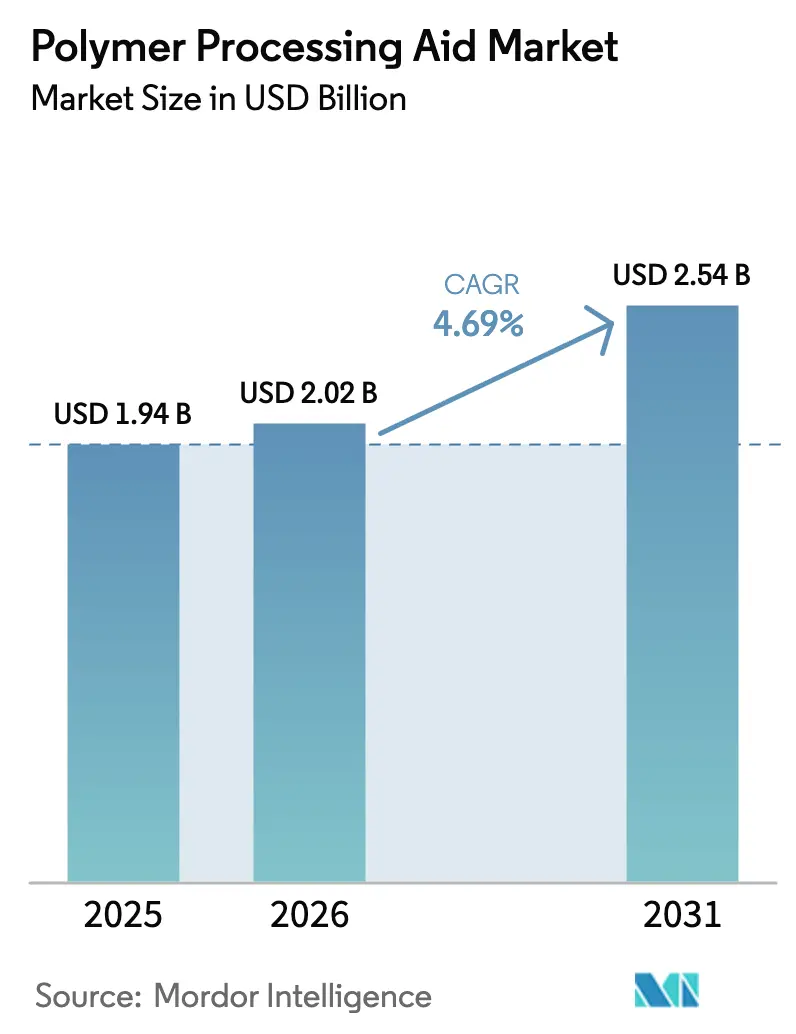
| Tamaño del mercado (2026) | USD 2.02 mil millones |
| Tamaño del mercado (2031) | USD 2.54 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.69% CAGR |
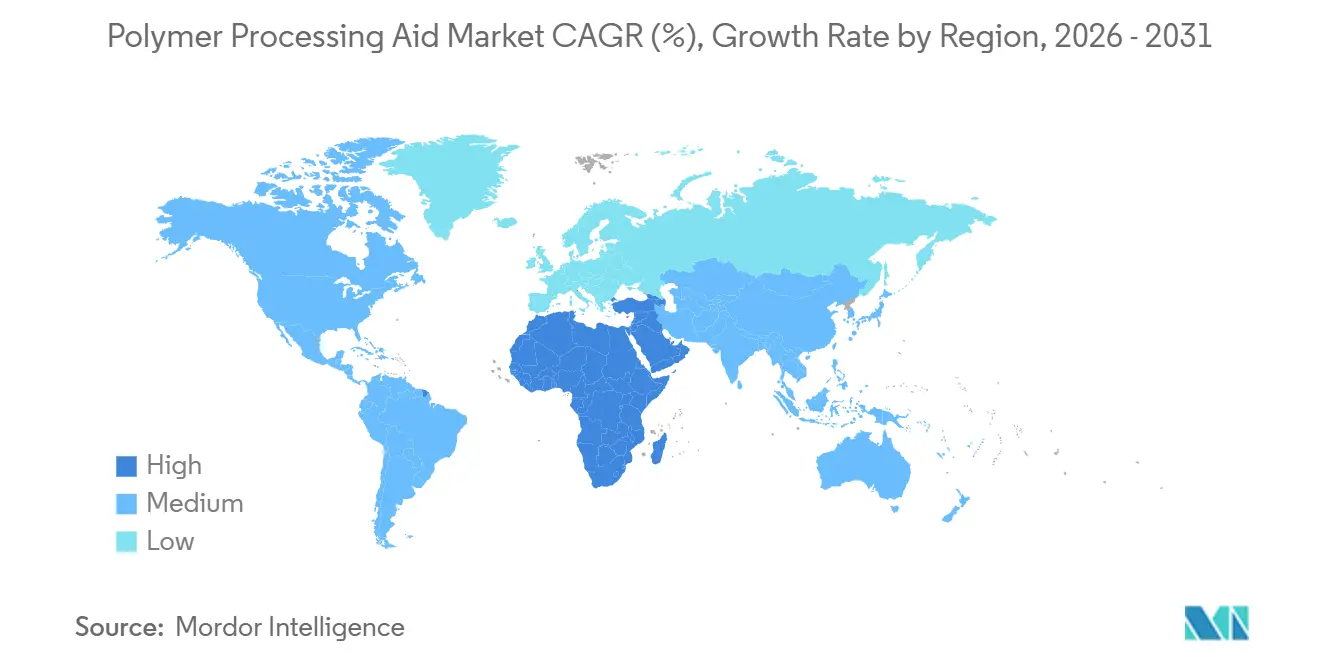
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
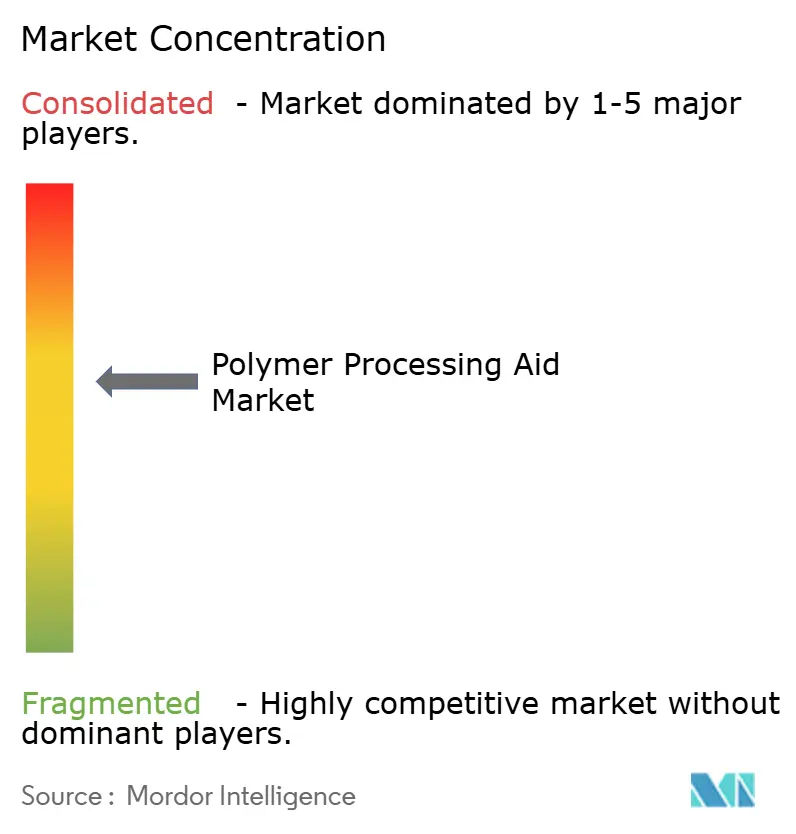
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de auxiliares para el procesamiento de polímeros por Mordor Intelligence
El mercado de auxiliares de procesamiento de polímeros alcanzó un valor de 1.94 millones de dólares en 2025 y se estima que crecerá de 2.02 millones de dólares en 2026 a 2.54 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.69 % durante el período de pronóstico (2026-2031). Diversos factores impulsan esta tendencia. Los principales productores de poliolefinas están trasladando su capacidad de producción de Europa y el noreste de Asia a complejos de craqueo integrados en Oriente Medio y el sudeste asiático, lo que reduce los costos de las materias primas y aumenta la demanda de auxiliares de procesamiento con alta estabilidad al cizallamiento. Al mismo tiempo, los plazos regulatorios en la Unión Europea y Estados Unidos obligan a los fabricantes de resinas a certificar sus productos químicos sin PFAS, lo que eleva los precios de venta promedio entre un 15 % y un 25 % en comparación con los grados tradicionales basados en fluoropolímeros. Los fabricantes de envases flexibles son los mayores consumidores de PPA, pero la producción de no tejidos higiénicos extruidos en fusión y la extrusión de cinta de rafia están creciendo a un ritmo acelerado debido a la expansión de la logística del comercio electrónico, la filtración médica y las exportaciones de sacos tejidos en Asia-Pacífico. La consolidación entre los gigantes de la industria de las poliolefinas, especialmente la fusión de Borouge y Borealis en 2026, genera ventajas de escala que favorecen a los proveedores de aditivos integrados verticalmente, con capacidad de formulación regional, documentación sobre contacto con alimentos y herramientas para la compatibilidad con el reciclaje.
Conclusiones clave del informe
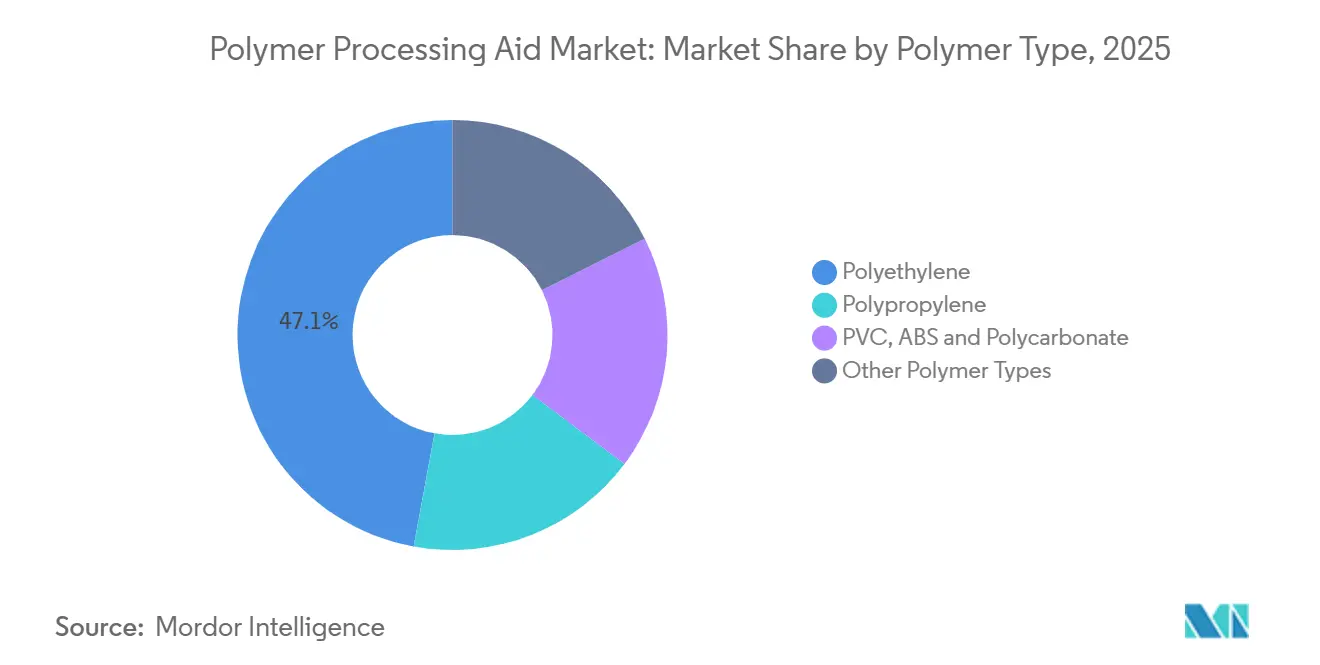
- Por tipo de polímero, el polietileno lideró con una cuota del 47.12% del mercado de auxiliares de procesamiento de polímeros en 2025, mientras que se prevé que el polipropileno avance a una tasa de crecimiento anual compuesta (CAGR) del 4.89% durante el período de previsión (2026-2031).
- Por aplicación, las películas sopladas y fundidas captaron el 54.18 % de los ingresos en 2025; se prevé que las fibras y la rafia registren una tasa de crecimiento anual compuesta (CAGR) del 4.78 % durante el período de previsión (2026-2031).
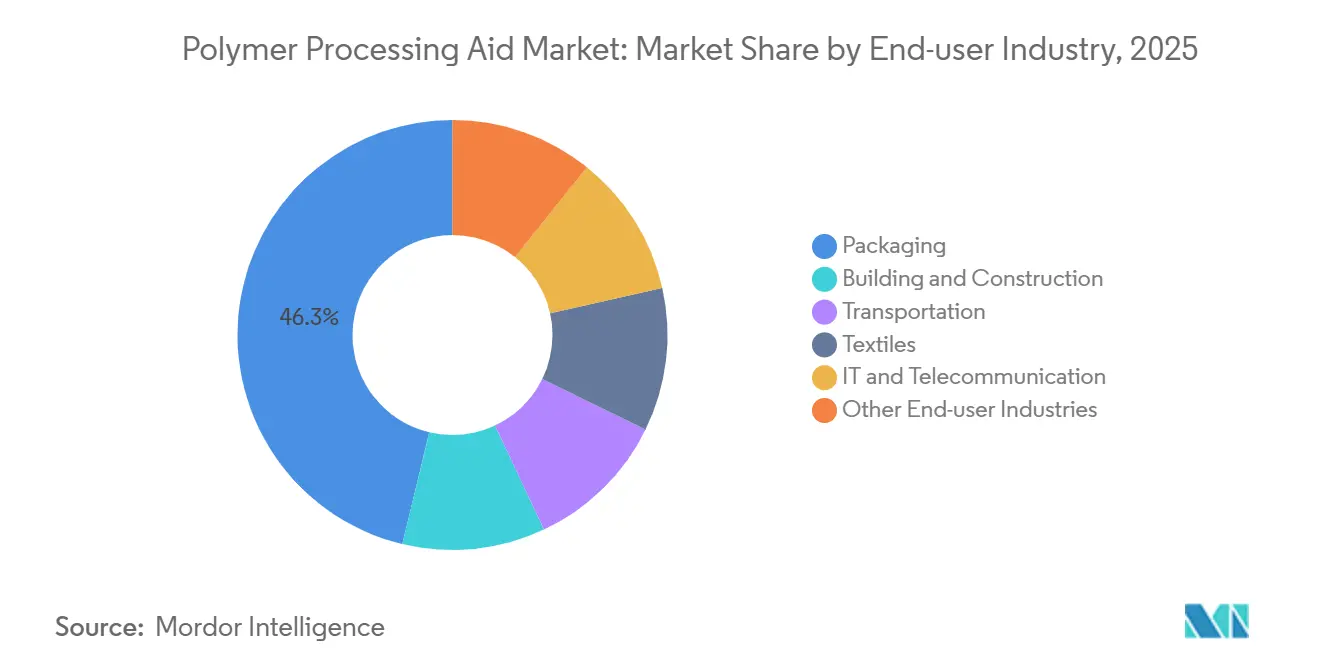
- Por sector de usuario final, el embalaje dominó con el 46.25% del consumo en 2025, mientras que se prevé que el transporte se expanda a una tasa de crecimiento anual compuesta del 4.71% entre 2026 y 2031.
- Geográficamente, la región de Asia-Pacífico representó el 42.05% de las ventas mundiales en 2025; se espera que Oriente Medio y África registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 4.73% durante el período previsto (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de auxiliares para el procesamiento de polímeros
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de envases flexibles de polipropileno y polietileno. | + 1.2% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Crecimiento del PVC y el HDPE en proyectos de infraestructura | + 0.9% | Oriente Medio, América del Norte, Asia Meridional | Largo plazo (≥ 4 años) |
| Auge de la capacidad de transformación de plásticos en la región Asia-Pacífico | + 1.1% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio | Mediano plazo (2-4 años) |
| Nuevas regulaciones impulsan el cambio hacia productos farmacéuticos con bajo o nulo contenido de PFAS. | + 0.8% | Europa, América del Norte, con una tendencia en cascada hacia la región Asia-Pacífico orientada a la exportación. | Corto plazo (≤ 2 años) |
| Aumento de la demanda de telas no tejidas hiladas en fusión para filtración médica. | + 0.6% | América del Norte, Europa, India | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de envases flexibles de polipropileno y polietileno.
La logística del comercio electrónico y el consumo sobre la marcha están impulsando a los convertidores a reducir el grosor de las películas manteniendo la resistencia a la perforación y la transparencia. Las ventas de envases flexibles alcanzaron los 45 millones de dólares en 2024, y las películas de polietileno representaron el 68 % del volumen gracias a su capacidad de sellado y su rendimiento como barrera contra la humedad. UFlex, con sede en India, puso en marcha en 2025 una línea de BOPET (tereftalato de polietileno biorientado) de 36,000 toneladas anuales que dosifica auxiliares de procesamiento de polímeros (PPA) libres de PFAS (sustancias perfluoroalquiladas y polifluoroalquiladas) para reducir el grosor de la película de 12 μm a 9 μm sin perder resistencia a la caída de dardo. Las velocidades de la línea, superiores a 400 m/min, generan temperaturas de fusión superiores a 240 °C, lo que fomenta la adopción de auxiliares de siloxano líquido al 0.1-0.4 % para prevenir defectos de piel de tiburón. Los proveedores con grados de contacto con alimentos certificados según la norma ISO 22000 disfrutan de una clara ventaja a medida que las marcas de aperitivos endurecen los límites de migración.
Crecimiento del PVC y el HDPE en proyectos de infraestructura
Los programas de urbanización en el Consejo de Cooperación del Golfo y el sur de Asia están expandiendo las redes de distribución de agua y conductos que dependen de tuberías rígidas de cloruro de polivinilo (PVC) y polietileno de alta densidad (HDPE). La expansión de Plaquemine de Shintech, con una inversión de 3400 millones de dólares, añadirá 625 000 toneladas anuales de etileno y 500 000 toneladas anuales de VCM para 2030, abasteciendo a las extrusoras de tuberías norteamericanas que experimentan un crecimiento de la demanda del 7-9 %. TA'ZIZ está construyendo un complejo de PVC de 1990 millones de dólares, cuya puesta en marcha está prevista para 2028, para dar servicio a la construcción en Oriente Medio. Estos proyectos impulsan la demanda de PPA de copolímero acrílico que mejoran las tasas de fusión en perfiles rígidos y cumplen con las normas de agua potable, como la norma india IS 4985.
Auge de la capacidad de conversión de plásticos en la región Asia-Pacífico
La capacidad de producción de polietileno de China alcanzó los 34.31 millones de toneladas anuales en 2024 y superará los 39 millones de toneladas anuales a finales de 2026, mientras que la producción de polipropileno superará los 55 millones de toneladas anuales a medida que comiencen a funcionar las líneas de conversión de carbón a olefinas en Ningxia y Shandong. Los convertidores se enfrentan a márgenes de beneficio reducidos. Los márgenes del polietileno lineal de baja densidad (LLDPE) del norte de China cayeron a 428 CNY (59.49 USD) por tonelada en abril de 2025, por lo que los tiempos de ciclo más rápidos y la reducción de los desperdicios se vuelven cruciales, impulsando la adopción de PPA. Tailandia y Vietnam planean producir 7 millones de toneladas adicionales de poliolefinas y bio-PE para 2030, lo que requiere PPA especiales compatibles con materias primas renovables.
Nuevas regulaciones impulsan el cambio hacia productos farmacéuticos con bajo contenido de PFAS o sin ellos.
Desde febrero de 2025, el Anexo XVII de REACH de la UE restringe los PFAS, y la notificación de la Ley de Control de Sustancias Tóxicas (TSCA) de la Agencia de Protección Ambiental de los Estados Unidos (EPA) debe presentarse antes de mayo de 2025. Clariant respondió con AddWorks PPA 101 FG y 122 G para contacto directo con alimentos [1] Clariant AG, “AddWorks PPA 101 FG Launch”, clariant.com . Ampacet lanzó ProVital+ Proflow 1485 en septiembre de 2025 para extrusión médica que cumple con la norma ISO 10993. Avient introdujo los grados líquidos Hiformer en febrero de 2026 para líneas de películas asiáticas, lo que refleja la participación del 61% de la región en las ventas de Borouge. Las primas de precio se compensan con una aprobación regulatoria más sencilla y la aceptación del propietario de la marca.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto coste y volatilidad de precios de los PPA basados en fluoropolímeros. | -0.5% | Global, más agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Regulaciones estrictas sobre sustancias PFAS que limitan las formulaciones. | -0.3% | Europa, Norteamérica, Asia-Pacífico orientado a la exportación | Mediano plazo (2-4 años) |
| Contaminación del reciclaje debido a residuos de PPA en los flujos de desechos. | -0.2% | Europa, Norteamérica, y países emergentes como Japón y Corea del Sur. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo y volatilidad de precios de los PPA basados en fluoropolímeros.
Los aditivos de politetrafluoroetileno (PTFE) se vendieron a entre 13,348 y 13,545 dólares por tonelada en Norteamérica durante el cuarto trimestre de 2025, un 18 % más que el año anterior, frente a los 6,018 dólares por tonelada en Asia-Pacífico, donde los descuentos se están reduciendo a medida que las plantas chinas se enfrentan a impuestos sobre la energía. Cada variación de 1,000 dólares por tonelada incrementa los costes de conversión entre 0.50 y 2.00 dólares por tonelada de película o tubería, erosionando márgenes que ya se encuentran cerca del 6 %. Los contratos de suministro plurianuales con precios máximos mitigan la exposición, pero dificultan la rápida transición a nuevos grados libres de PFAS.
Regulaciones estrictas sobre sustancias PFAS que limitan las formulaciones
California, Maine y Minnesota prohíben la adición intencional de PFAS a los productos de consumo a partir de 2025-2032, lo que obliga a los distribuidores nacionales a cumplir con la normativa más estricta. Demostrar una migración residual inferior a 10 ppb suele descalificar a los antiguos proveedores de productos farmacéuticos, y las pruebas piloto para encontrar sustitutos cuestan entre 0.5 y 1 millón de dólares, además de entre 6 y 12 meses, lo que afecta especialmente a los convertidores medianos. Las fusiones y adquisiciones se están acelerando a medida que las grandes empresas distribuyen sus presupuestos de cumplimiento normativo entre volúmenes mayores.
Análisis de segmento
Por tipo de polímero: el polietileno predomina, el polipropileno acelera
El polietileno representó el 47.12% de la cuota de mercado de auxiliares de procesamiento de polímeros en 2025, debido al liderazgo de la película soplada; sin embargo, se prevé que las formulaciones de polipropileno crezcan a una CAGR del 4.89% hasta 2031, impulsadas por los tejidos higiénicos no tejidos hilados en fusión. Dentro del polietileno, la película estirable de LDPE-LLDPE consumió el 38% del tonelaje de aditivos, mientras que las aplicaciones de tuberías y botellas de HDPE representaron el 62%. La expansión petroquímica planificada por Tasnee de 3.3 millones de toneladas por año aumentará la demanda de HDPE en el Golfo e intensificará la necesidad local de PPA de alta resistencia a la fusión [2] Sahm Capital Insights, “Tasnee Petrochemical Expansion”, sahmcapital.com.
La presión para reformular es mayor en el polipropileno, ya que las líneas de cintas de rafia en India y China exigen grados libres de PFAS que mantengan una resistencia a la tracción superior a 250 MPa incluso con un 20-30 % de relleno de CaCO₃. Fuera de las poliolefinas, el PVC, el ABS y el PC absorbieron en conjunto el 18 % del volumen de 2025, pero los cierres de las plantas de PVC por vía acetileno en China y los mayores costos del VCM limitan el crecimiento a corto plazo. Las resinas de ingeniería especializadas, como el PA y el POM, representaron el 8 % restante, lo que exige PPA que mantengan la estabilidad dimensional a más de 120 °C.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La extrusión de películas impulsa el crecimiento de las fibras.
La película soplada y la película extruida representaron el 54.18 % de los ingresos de 2025 en el mercado de auxiliares de procesamiento de polímeros. Los auxiliares de procesamiento de polímeros de siloxano líquido permiten que las líneas de extrusión de PP extruido alcancen los 400 metros por minuto sin presentar el efecto piel de tiburón, cumpliendo así con los requisitos de imprimibilidad para laminados de alimentos para aperitivos. Se prevé que las fibras y la rafia experimenten un crecimiento anual compuesto del 4.78 % hasta 2031, a medida que los sacos tejidos, las bolsas jumbo y los geotextiles se generalicen en el sur y sureste de Asia.
El cambio a revestimientos ignífugos sin halógenos en aplicaciones de cables y alambres en Europa promueve el uso de compuestos ricos en poliolefinas que requieren aditivos para un flujo suave. La cuota de mercado de las botellas de HDPE moldeadas por soplado depende de los aditivos para evitar la deformación de la preforma. La cuota de mercado de tuberías y tubos en 2025 se vio impulsada por las mejoras en el suministro de agua municipal en el Golfo. El moldeo por inyección, el termoformado y el rotomoldeo completaron la cuota de mercado con requisitos especializados para piezas grandes sin deformaciones.
Por sector de usuario final: El embalaje sigue siendo protagonista, el transporte experimenta un auge.
El sector del embalaje representó el 46.25 % de la cuota de mercado en 2025, abarcando películas flexibles, contenedores rígidos y espumas protectoras, con la logística del comercio electrónico impulsando la demanda de sobres de polietileno resistentes a perforaciones y bolsas de polipropileno a prueba de manipulaciones. Se prevé que las aplicaciones de transporte se expandan a una CAGR del 4.71 % hasta 2031, la más rápida entre los segmentos de usuarios finales, a medida que los fabricantes de automóviles sustituyen el acero y el aluminio por termoplásticos reforzados con fibra para lograr una reducción de masa del 10-15 % en paneles de carrocería, carcasas de baterías y protectores de bajos. SABIC presentó compuestos LNP Elcrin que incorporan un 30-45 % de contenido reciclado posconsumo y grados térmicamente conductores para módulos de baterías de vehículos eléctricos, formulaciones que requieren PPA para mantener la humectación de la fibra y evitar la formación de huecos durante el moldeo por inyección.
El consumo de los usuarios finales de la construcción en 2025 se concentró en perfiles de ventanas de PVC, tuberías de drenaje corrugadas de HDPE y paneles de acristalamiento de policarbonato. El crecimiento del sector está ligado a la urbanización en el Consejo de Cooperación del Golfo, donde Borouge está ampliando la capacidad de poliolefinas a más de 6.6 millones de toneladas por año para 2028. La cuota de mercado de la aplicación textil estuvo representada por tejidos de polipropileno spunbond y meltblown para productos de higiene desechables, como pañales, compresas femeninas y batas quirúrgicas, que requieren PPA que mantengan la uniformidad de la fibra y eviten la obstrucción de la boquilla durante el hilado a alta velocidad. Las aplicaciones de TI y telecomunicaciones, que sirven para el revestimiento de cables de fibra óptica y carcasas electrónicas, donde los compuestos de policarbonato y ABS ignífugos requieren PPA compatibles con aditivos bromados o a base de fósforo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de auxiliares de procesamiento de polímeros en la región Asia-Pacífico
La región Asia-Pacífico generó el 42.05 % de los ingresos de 2025, impulsada por la capacidad de producción de China de 34.31 millones de toneladas anuales de PE y 43.69 millones de toneladas anuales de PP, así como por el rápido crecimiento del sector de películas plásticas en India. El exceso de oferta reduce los márgenes, por lo que los convertidores priorizan los aditivos de polifosfato (PPA) de baja dosis y rentables. El proyecto de bioetileno de Braskem en Tailandia y las nuevas líneas de UFlex ilustran la tendencia de la región hacia materias primas circulares y de origen biológico, lo que exige aditivos compatibles.
Mercado de auxiliares de procesamiento de polímeros de MEA
Oriente Medio y África constituyen el motor de crecimiento, con una previsión de crecimiento anual compuesto del 4.73 % hasta 2031. Borouge, QatarEnergy y Amiral, en conjunto, añadirán más de 4 millones de toneladas de HDPE y LLDPE para 2028, gracias a las plantas de craqueo de etano que ofrecen costes de alimentación entre un 20 % y un 30 % inferiores a los de las plantas de nafta europeas. El recién fusionado Borouge Group International gestiona 13.6 millones de toneladas anuales de poliolefinas, lo que presiona a los proveedores para que ofrezcan servicios integrados de PPA-masterbatch cerca de Ruwais y el Parque Logístico de Ruwais.
El mercado de auxiliares de procesamiento de polímeros en América y Europa
América del Norte mantuvo una participación de mercado sustancial en 2025, con las líneas Plaquemine de Shintech y CirculenRenew de LyondellBasell impulsando la demanda de PPAs con certificación de balance de masas. La participación de mercado de Europa se ve obstaculizada por el cierre de 5.4 millones de toneladas de capacidad desde 2022 y costos de energía 3-4 veces superiores a las tarifas del Golfo. Las inversiones se han desplazado hacia proyectos circulares de nicho como la línea de PP de alta resistencia a la fusión de Borealis para una inclusión de PCR del 50 %, una especificación que exige mucho a los aditivos convencionales. América del Sur representó una participación de mercado menor, con las mejoras de Braskem en Brasil que requieren PPAs que toleren temperaturas ambiente tropicales y temperaturas de fusión elevadas.
Panorama competitivo
El mercado de aditivos para el procesamiento de polímeros presenta una consolidación moderada. La actividad de patentes en torno a catalizadores de geometría restringida y elastómeros de poliolefina hiperramificados busca incorporar resistencia a la fractura por fusión directamente en el polímero, lo que representa una posible amenaza a largo plazo para la demanda de aditivos independientes. Mientras tanto, la escala de 13.6 millones de toneladas anuales de Borouge Group International orientará las compras hacia proveedores que puedan establecer laboratorios en Abu Dabi o Viena y comprometerse con la investigación y el desarrollo de químicas compatibles con el reciclaje.
Líderes de la industria de auxiliares para el procesamiento de polímeros
Arkema
Dow
INDUSTRIAS DAIKIN, Ltd.
Clariant
La empresa chemours
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Avient Corporation amplió su cartera de auxiliares de proceso Hiformer sin PFAS al mercado asiático. Esta expansión introduce dos nuevos grados líquidos diseñados específicamente para aplicaciones en películas de poliolefina. Estas formulaciones ahora incluyen auxiliares de proceso líquidos sin PFAS, tanto a base de siloxano como sin siloxano.
- Octubre de 2025: Cargill, Incorporated, presentó su última innovación: el aditivo Incroflo P50. Este coadyuvante de procesamiento de polímeros (PPA, por sus siglas en inglés) está diseñado específicamente para poliolefinas. Este avance mejora significativamente la fluidez y la extrudabilidad del polímero fundido, evitando al mismo tiempo la adición intencionada de halógenos en el proceso de fabricación de plásticos.
Alcance del informe sobre el mercado mundial de auxiliares para el procesamiento de polímeros
Los aditivos para el procesamiento de polímeros (PPA, por sus siglas en inglés) son aditivos que se agregan al polímero base para mejorar la procesabilidad del material, sus propiedades de procesamiento y la calidad del producto final.
El mercado de auxiliares de procesamiento de polímeros se segmenta según el tipo de polímero, la aplicación, el sector de uso final y la geografía. Por tipo de polímero, se divide en polietileno, polipropileno, PVC, ABS, policarbonato y otros tipos de polímeros. Por aplicación, se segmenta en película soplada y película fundida, cables y alambres, moldeo por extrusión-soplado, fibras y rafia, tuberías y tubos, y otras aplicaciones. Por sector de uso final, se segmenta en embalaje, construcción, transporte, textiles, TI y telecomunicaciones, y otros sectores. El informe también abarca el tamaño y las previsiones del mercado de auxiliares de procesamiento de polímeros en 16 países de las principales regiones. El tamaño del mercado y las previsiones de cada segmento se basan en el valor (USD).
| Polietileno | LLDPE |
| LDPE | |
| HDPE | |
| Polipropileno | |
| PVC, ABS y policarbonato | |
| Otros tipos de polímeros |
| Película soplada y película fundida |
| Alambre y cable |
| Extrusión soplado moldeado |
| Fibras y Rafia |
| Tubo y tubo |
| Otras aplicaciones |
| Embalaje |
| Maquinaria de construcción usada |
| Transporte |
| Textiles |
| TI y telecomunicaciones |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de polímero | Polietileno | LLDPE |
| LDPE | ||
| HDPE | ||
| Polipropileno | ||
| PVC, ABS y policarbonato | ||
| Otros tipos de polímeros | ||
| por Aplicación | Película soplada y película fundida | |
| Alambre y cable | ||
| Extrusión soplado moldeado | ||
| Fibras y Rafia | ||
| Tubo y tubo | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Embalaje | |
| Maquinaria de construcción usada | ||
| Transporte | ||
| Textiles | ||
| TI y telecomunicaciones | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de auxiliares de procesamiento de polímeros para el año 2031?
Se espera que alcance los 2.54 millones de dólares en 2031, lo que refleja una CAGR del 4.69 % durante el período 2026-2031.
¿Qué tipo de polímero experimentará el mayor crecimiento en la demanda de aditivos?
Se prevé que los PPA de polipropileno registren el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 4.89%, impulsado por la extrusión de telas higiénicas no tejidas y cintas de rafia.
¿Por qué los acuerdos de compra de productos libres de PFAS tienen un precio superior?
Los plazos establecidos por la normativa REACH de la UE y la EPA de EE. UU. exigen formulaciones sin PFAS; los grados que cumplen con la normativa tienen precios entre un 15 % y un 25 % más altos, pero simplifican la aprobación regulatoria.
¿Qué región ofrece las mejores perspectivas de crecimiento para los proveedores?
Se prevé que Oriente Medio y África experimenten un crecimiento anual compuesto del 4.73 % hasta 2031, impulsado por los nuevos complejos de poliolefinas basados en etano.


