

Tamaño y participación en el mercado de la reacción en cadena de la polimerasa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 17.64 mil millones |
| Tamaño del mercado (2031) | USD 27.07 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.94% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la reacción en cadena de la polimerasa por Mordor Intelligence
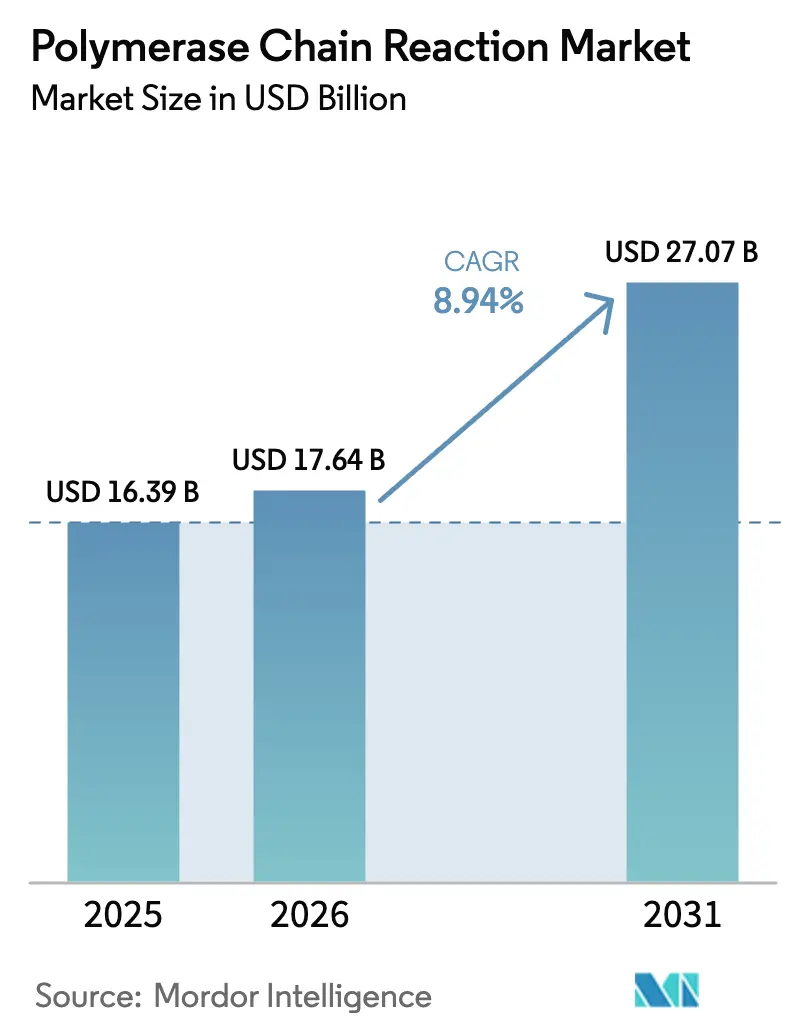
Se espera que el tamaño del mercado de reacción en cadena de la polimerasa aumente de USD 16.39 mil millones en 2025 a USD 17.64 mil millones en 2026 y alcance los USD 27.07 mil millones para 2031, creciendo a una CAGR del 8.94% durante 2026-2031.
Las redes de laboratorio duraderas, desarrolladas durante la pandemia, respaldan ahora los diagnósticos rutinarios de precisión, la bioseguridad agrícola y los flujos de trabajo forenses, lo que mantiene un alto nivel de utilización de los instrumentos y amplía la exposición al mercado final. Los reactivos y consumibles siguen siendo el motor económico, pero la analítica en la nube y el diseño de ensayos basado en IA inclinan la diferenciación hacia software y servicios que se integran a la perfección con los cicladores tradicionales. Los instrumentos cuantitativos en tiempo real dominan las bases instaladas, pero la PCR digital está migrando rápidamente a protocolos de biopsia líquida, donde la resolución de moléculas individuales facilita el reembolso de primas. El impulso regulatorio, especialmente la norma de pruebas desarrolladas por laboratorios de la FDA de 2024, favorece los kits llave en mano frente a los ensayos a medida, lo que impulsa a los laboratorios a reevaluar sus decisiones de fabricación frente a compra. Mientras tanto, los impuestos de sostenibilidad sobre los plásticos de un solo uso en la UE impulsan a los laboratorios hacia sistemas de placas reutilizables, lo que redefine la demanda de consumibles sin reducir el volumen total de pruebas.
Conclusiones clave del informe
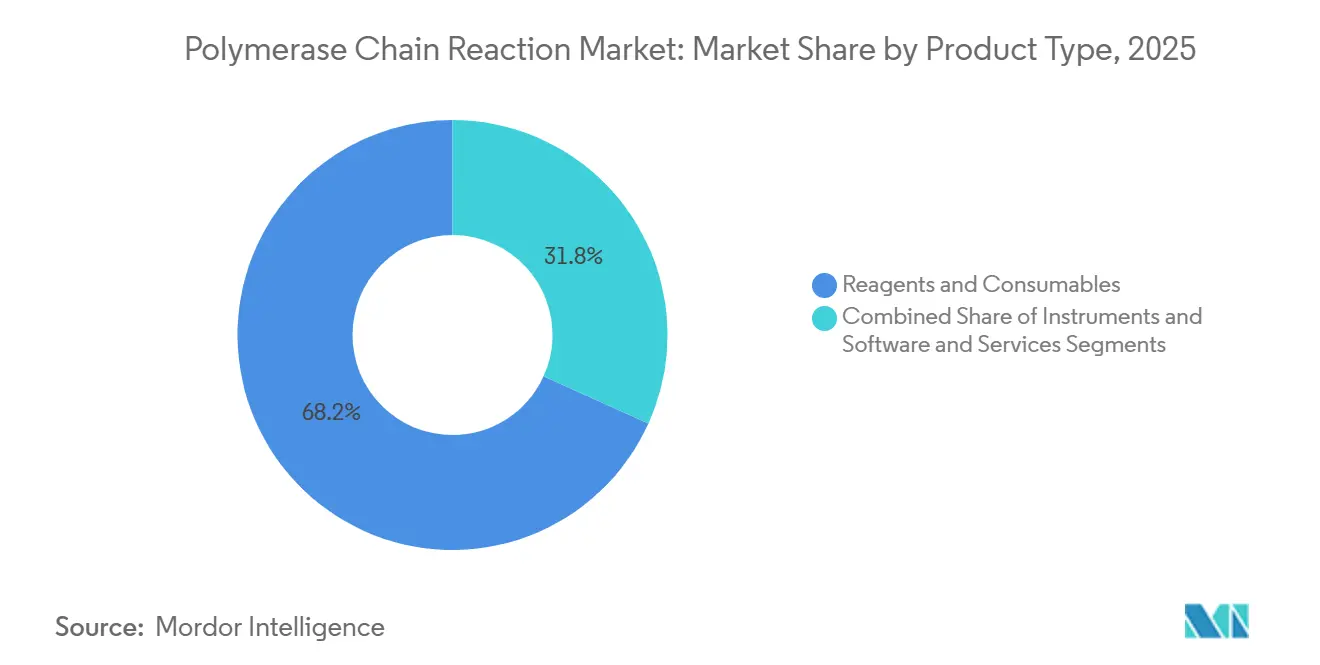
- Por tipo de producto, los reactivos y consumibles lideraron con una participación de ingresos del 68.24 % en 2025, mientras que se proyecta que el software y los servicios se expandirán a una CAGR del 11.97 % hasta 2031.
- Por tecnología, la PCR cuantitativa en tiempo real representó el 54.84% de los ingresos de 2025; se prevé que la PCR digital crezca a una CAGR del 12.73% hasta 2031.
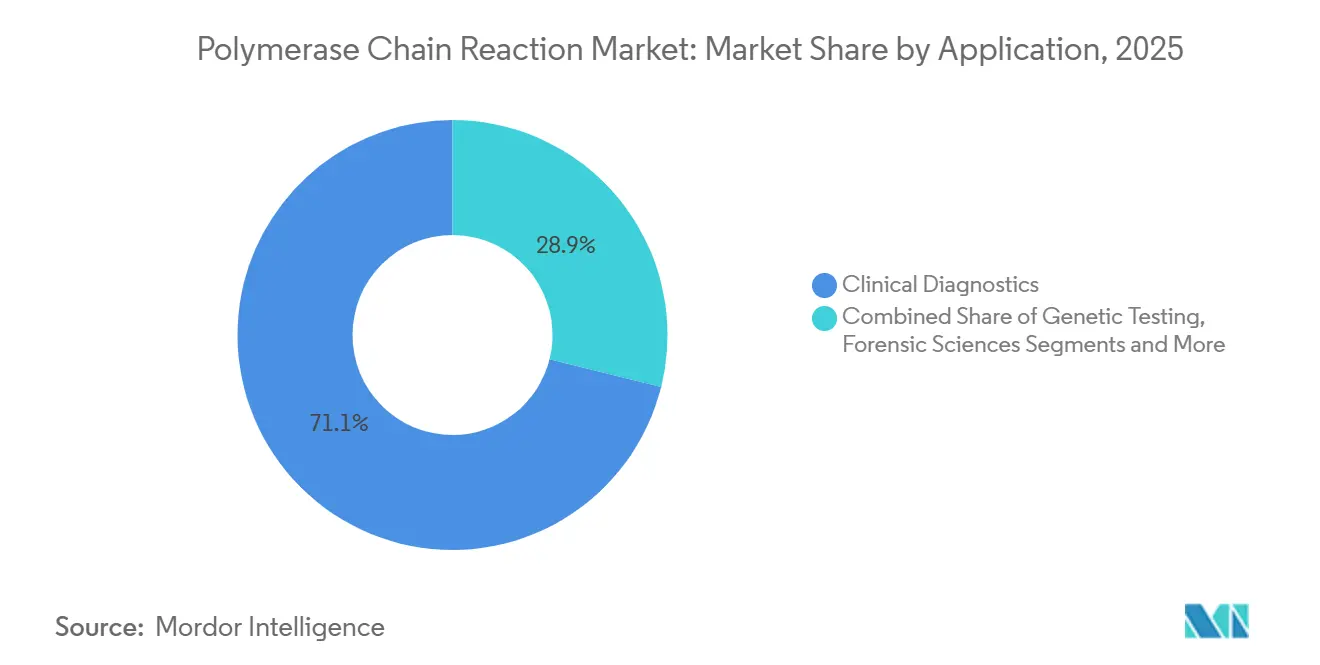
- Por aplicación, los diagnósticos clínicos representaron el 71.12 % de los ingresos de 2025, mientras que se prevé que las pruebas ambientales y alimentarias alcancen una CAGR del 11.42 % hasta 2031.
- Por indicación, las enfermedades infecciosas representaron el 42.48% en 2025, aunque se espera que la oncología y la biopsia líquida avancen a una CAGR del 10.53% durante 2026-2031.
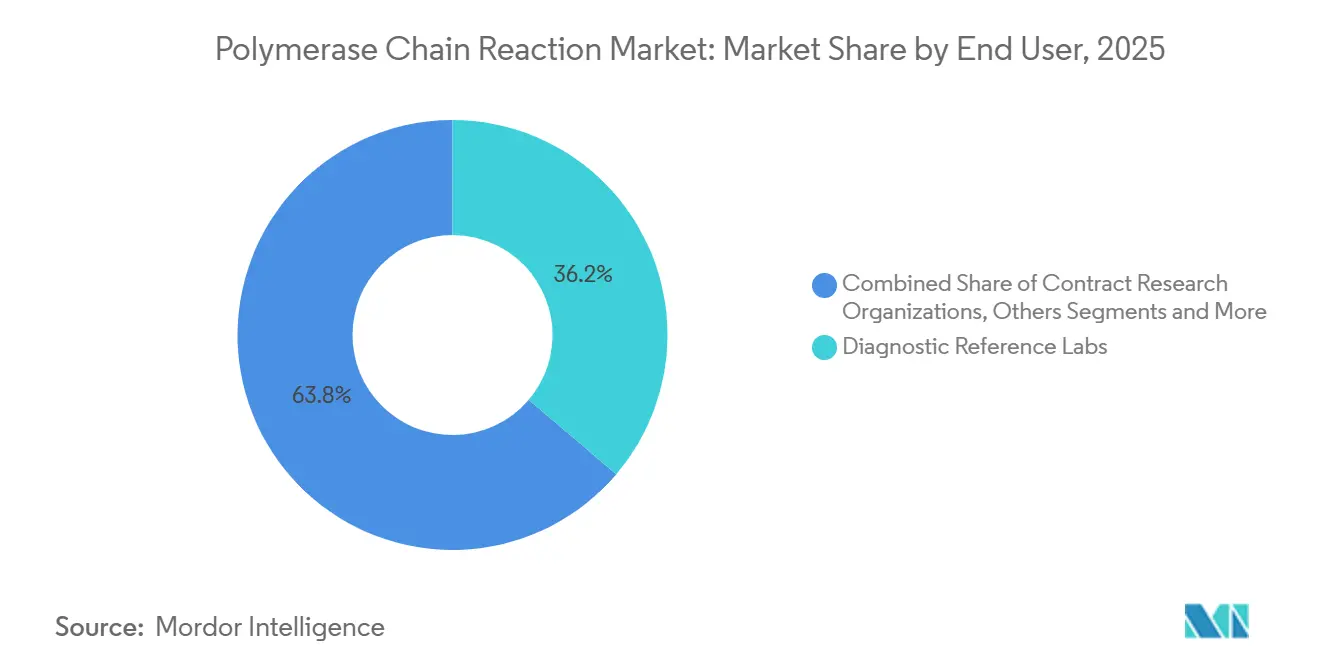
- Por usuario final, los laboratorios de referencia de diagnóstico capturaron el 36.22 % de participación en los ingresos en 2025; se prevé que las organizaciones de investigación por contrato aumenten a una CAGR del 13.52 % durante el período previsto.
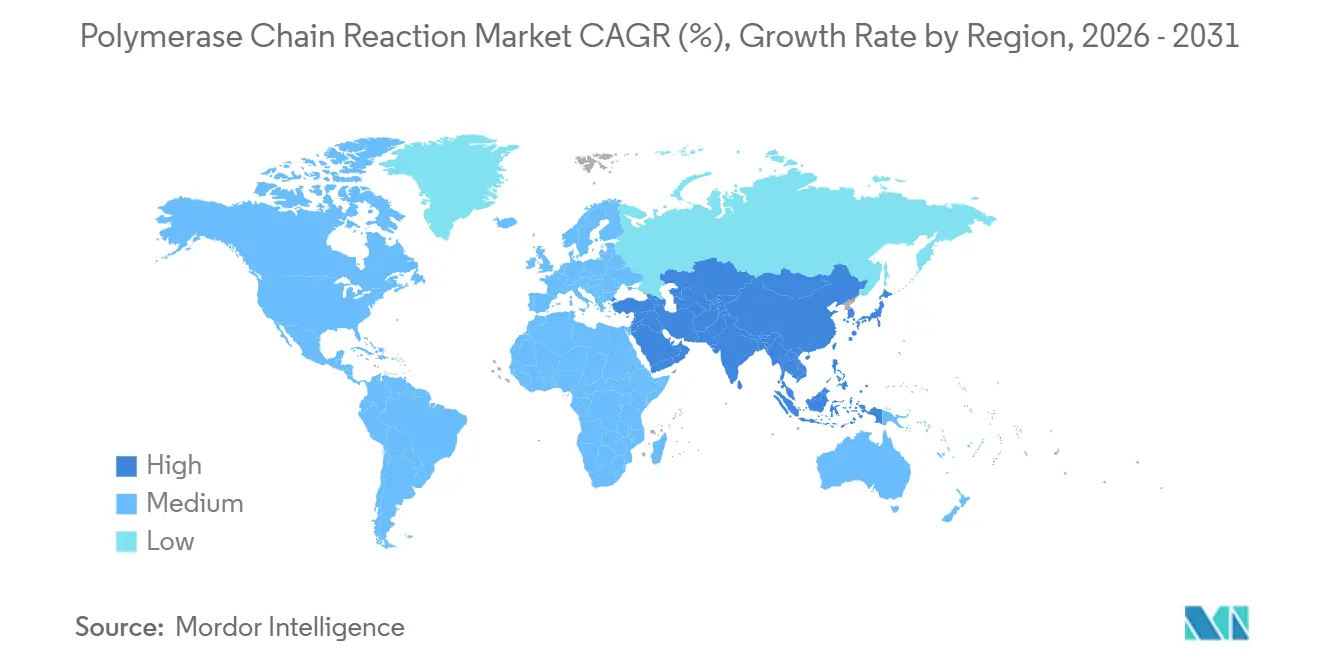
- Por geografía, América del Norte mantuvo una participación del 38.41% en 2025, mientras que se proyecta que Asia-Pacífico registre la CAGR más rápida del 11.22% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de la reacción en cadena de la polimerasa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las pruebas de enfermedades infecciosas después de la COVID-19 | + 1.8% | Global, con máxima demanda en Asia Pacífico y África subsahariana | Mediano plazo (2-4 años) |
| Aumento de la demanda de diagnósticos oncológicos y de trastornos genéticos | + 1.5% | América del Norte y la UE, expandiéndose a los centros urbanos de APAC | Largo plazo (≥ 4 años) |
| Avances tecnológicos en plataformas qPCR y dPCR | + 1.3% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Aumento de la financiación de la I+D en ciencias de la vida y la medicina personalizada | + 1.2% | América del Norte, UE, China | Largo plazo (≥ 4 años) |
| Diseño de ensayos impulsado por IA y adopción de análisis basados en la nube | + 0.9% | América del Norte y el núcleo de la UE, adopción gradual por parte de APAC | Largo plazo (≥ 4 años) |
| PCR microfluídica de campo para agrobioseguridad | + 0.6% | Centros agrícolas de Asia-Pacífico, América Latina y Australia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las pruebas de enfermedades infecciosas después de la COVID-19
La vigilancia de virus respiratorios establecida durante la pandemia ahora funciona como una salvaguarda permanente, manteniendo la demanda en todo el mercado de reacción en cadena de la polimerasa. [1] Organización Mundial de la Salud, “El sistema mundial de vigilancia y respuesta a la influenza se expande a 158 laboratorios nacionales”, Organización Mundial de la Salud, who.int El programa de respuesta a virus respiratorios de USD 3 mil millones de los CDC financia a los laboratorios estatales para expandir los paneles de qPCR multiplex que detectan influenza, SARS-CoV-2 y RSV en una sola ejecución. [2] Centros para el Control y la Prevención de Enfermedades, “Los CDC lanzan el programa de respuesta a virus respiratorios de USD 3 mil millones para modernizar la capacidad estatal de PCR”, Centros para el Control y la Prevención de Enfermedades, cdc.gov Enero de 2026 La aprobación de la FDA para el cartucho gastrointestinal de seis patógenos de Cepheid demuestra que los sistemas de muestra a respuesta pueden competir con los laboratorios centrales en amplitud de menú. Por lo tanto, las pruebas descentralizadas redistribuyen los ingresos hacia consumibles integrados mientras mantienen altos los volúmenes totales de reacción. En conjunto, estas fuerzas garantizan una base estable para el mercado de la reacción en cadena de la polimerasa, protegiéndolo contra las caídas cíclicas en los procedimientos electivos.
Aumento de la demanda de diagnósticos oncológicos y de trastornos genéticos
Los ensayos PCR de biopsia líquida monitorizan la enfermedad mínima residual y la resistencia a la terapia, validados por la FDA en marzo de 2025, cuando se amplió la etiqueta de la prueba de mutación del EGFR cobas v2 de Roche. Las aprobaciones de diagnóstico complementario vinculan los biomarcadores PCR con las terapias dirigidas, integrando la tecnología en la economía del desarrollo de fármacos e impulsando el crecimiento del mercado de la reacción en cadena de la polimerasa (RCP). La ampliación del cribado neonatal para la atrofia muscular espinal y la inmunodeficiencia combinada grave amplía el volumen de las pruebas rutinarias, mientras que la desigualdad en los reembolsos impulsa a los proveedores a agrupar ensayos con socios farmacéuticos dispuestos a subvencionar las pruebas para ampliar el grupo de pacientes tratables.
Avances tecnológicos en plataformas qPCR y dPCR
El QXDx AutoDG de Bio-Rad, lanzado en julio de 2025, automatiza la generación de gotas y reduce el tiempo de manipulación a menos de 10 minutos por placa de 96 pocillos. La plataforma QIAcuity de QIAGEN se convirtió en la primera dPCR basada en nanoplacas aprobada por la FDA en marzo de 2025. La detección de seis colores en el LightCycler PRO de Roche permite la cuantificación simultánea de la carga viral, marcadores del huésped y controles internos sin pérdida de sensibilidad. La norma ISO 20395:2024 armoniza ahora los criterios de validación, reduciendo el tiempo de comercialización para los ensayos multiplex. [3] Organización Internacional de Normalización, “ISO 20395:2024 Biotecnología: Requisitos para evaluar el rendimiento de qPCR y dPCR”, Organización Internacional de Normalización, iso.org La simplificación del flujo de trabajo significa que la dPCR ya no requiere experiencia a nivel de doctorado, impulsando la adopción en centros oncológicos comunitarios y aumentando el tamaño del mercado de la reacción en cadena de la polimerasa en hospitales de nivel medio.
Diseño de ensayos impulsado por IA y adopción de análisis basados en la nube
La IA de Design Studio de Thermo Fisher analiza 10 millones de combinaciones de cebadores en minutos, acortando los ciclos de desarrollo de ensayos y reduciendo las barreras de entrada para paneles especializados. La plataforma Navify de Roche superpone las lecturas de PCR a las imágenes de histología, ofreciendo paneles integrados de patología molecular a los que los patólogos acceden remotamente. Las normas pendientes del Espacio Europeo de Datos Sanitarios (ESD) refuerzan la interoperabilidad, pero endurecen los requisitos de consentimiento, lo que impulsa a los proveedores hacia arquitecturas de aprendizaje federado que entrenan algoritmos sin transferir curvas de PCR sin procesar. Estos avances trasladan el valor del software a las suscripciones de software, un cambio que impulsa la expansión de márgenes en el mercado de la reacción en cadena de la polimerasa (RCP).
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y consumibles | -1.1% | Mercados emergentes en Asia Pacífico, Oriente Medio y África, América Latina | Corto plazo (≤ 2 años) |
| Competencia de NGS y amplificación isotérmica | -0.8% | Global, más agudo en los segmentos de oncología e investigación | Mediano plazo (2-4 años) |
| Impuestos de sostenibilidad sobre plásticos PCR de un solo uso (UE) | -0.5% | Estados miembros de la UE, posible contagio al Reino Unido y Canadá | Corto plazo (≤ 2 años) |
| Límites del RGPD al intercambio de datos de PCR en la nube | -0.4% | La UE, con efectos indirectos sobre los biobancos multinacionales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y consumibles
Los instrumentos de PCR digitales tienen un precio de lista de USD 80,000 a USD 150,000, mientras que el servicio anual y los reactivos suponen un aumento de USD 25,000 a USD 40,000 para centros de volumen medio, lo que limita su adopción en regiones de bajos ingresos. Las mezclas maestras genéricas tienen un precio hasta un 40% inferior al de los reactivos de marca, pero la compra en paquete limita a muchos laboratorios a ecosistemas propietarios que resisten la competencia de precios. Las opciones de arrendamiento y alquiler de reactivos distribuyen los costos, pero imponen umbrales de volumen mínimo que penalizan a los laboratorios durante las caídas estacionales de la demanda, lo que limita la penetración en el mercado de la reacción en cadena de la polimerasa en las economías de frontera.
Competencia de NGS y amplificación isotérmica
El TruSight Oncology 500 de Illumina, aprobado por la FDA, perfila 523 genes en tres días a un coste cercano al de los paneles de PCR dirigida, lo que reduce la ventaja competitiva de la PCR en oncología. Los métodos isotérmicos eliminan los termocicladores, lo que reduce los precios de los instrumentos por debajo de los 5,000 USD y abre nichos de mercado en el punto de atención. La PCR conserva la velocidad y la precisión de cuantificación para ensayos de un solo gen, pero los flujos de trabajo híbridos que combinan la secuenciación para el descubrimiento con la PCR para la monitorización longitudinal están reduciendo las ventajas incrementales de las plataformas de qPCR más antiguas en el mercado de la reacción en cadena de la polimerasa (RCP).
Análisis de segmento
Por tipo de producto: Los consumibles dominan mientras el software crece
Los reactivos y consumibles generaron el 68.24 % de los ingresos de 2025, lo que refleja la economía de la cuchilla integrada en el mercado de la reacción en cadena de la polimerasa (RCP). Las mezclas maestras patentadas presentan márgenes ajustados, aunque las alternativas genéricas han alcanzado una cuota del 12-15 % en regiones sensibles a los precios, lo que reduce las ganancias. Los cartuchos de sistema cerrado garantizan una larga vida útil, pero se enfrentan a impuestos de sostenibilidad en la UE, lo que impulsa un cambio hacia programas de reutilización de placas y plásticos biodegradables. El crecimiento de los instrumentos se modera a medida que los ciclos de reemplazo se extienden a 8-10 años, pero la saturación de la base instalada asegura una demanda constante de consumibles.
Se prevé que el software y los servicios crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.97 % hasta 2031, superando al hardware, ya que los laboratorios priorizan la trazabilidad, el cumplimiento automatizado y la integración de datos multisitio. Las suscripciones anuales a paneles de control en la nube, de entre 15 000 y 50 000 USD por laboratorio, generan márgenes brutos superiores al 70 %, lo que desplaza los fondos de beneficios hacia la informática y refuerza el tamaño del mercado general de la reacción en cadena de la polimerasa (RCP). Los contratos basados en resultados, que cobran por resultado declarable, también alinean los incentivos de los proveedores con el rendimiento del laboratorio, integrando flujos de anualidades a largo plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: La PCR digital se acelera mientras la qPCR se estabiliza
Las plataformas cuantitativas en tiempo real generaron el 54.84 % de los ingresos tecnológicos en 2025, consolidando el diagnóstico rutinario gracias a la generalización de los códigos CPT y la familiaridad de los técnicos. Sin embargo, las actualizaciones graduales de los canales de fluorescencia ya no impulsan la sustitución a gran escala de la flota, lo que mantiene el crecimiento de la qPCR cerca de los promedios del mercado clínico. La PCR digital, en cambio, aumentará a una tasa de crecimiento anual compuesta (TCAC) del 12.73 % hasta 2031, aprovechando la resolución de una sola molécula que justifica una cobertura premium para las pruebas de enfermedad mínima residual y la vigilancia del rechazo de trasplantes. Los instrumentos híbridos que alternan entre los modos qPCR y dPCR preservan los presupuestos de capital y los menús con garantía de futuro, impulsando a los laboratorios conservadores hacia la adopción digital parcial.
La PCR multiplex se expande a medida que los organismos reguladores aprueban paneles sindrómicos que detectan hasta 22 patógenos, acortando los tiempos de diagnóstico y frenando el uso empírico de antibióticos. La PCR convencional de punto final persiste en entornos forenses y veterinarios, donde la cuantificación es innecesaria y las limitaciones presupuestarias son predominantes. En conjunto, estos cambios mantienen un mercado saludable de la reacción en cadena de la polimerasa (PCR) incluso mientras el crecimiento de la qPCR se desacelera.
Por aplicación: el diagnóstico clínico se consolida mientras las pruebas ambientales ganan impulso
Los diagnósticos clínicos representaron el 71.12 % de los ingresos por aplicaciones en 2025, impulsados por la persistencia de las exigencias en materia de enfermedades infecciosas y la expansión de los diagnósticos oncológicos complementarios. Los hospitales y laboratorios de referencia utilizan la qPCR para patógenos respiratorios y gastrointestinales, donde los resultados el mismo día orientan el tratamiento. Sin embargo, el escrutinio de los pagadores está aumentando; los pagos agrupados de Medicare redujeron el reembolso por panel respiratorio en un 12 % en 2025, lo que obligó a los laboratorios a buscar mejoras de eficiencia para proteger sus márgenes.
Se proyecta que las pruebas ambientales y alimentarias avancen a una tasa de crecimiento anual compuesta (TCAC) del 11.42 % hasta 2031, ya que el artículo 204 de la Ley de Modernización de la Inocuidad Alimentaria exige la trazabilidad basada en PCR para alimentos de alto riesgo a partir de enero de 2026. Las directivas de la UE sobre aguas residuales exigen la monitorización mediante PCR de genes de resistencia a los antibióticos para 2027, lo que ha impulsado licitaciones municipales para la automatización de sistemas de 96 pocillos. Los usuarios agrícolas y veterinarios adoptan cicladores portátiles para la inspección fronteriza de la peste porcina africana y la gripe aviar, diversificando aún más los ingresos en el mercado de la reacción en cadena de la polimerasa (PCR).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por indicación: las enfermedades infecciosas lideran mientras la oncología cobra impulso
Las enfermedades infecciosas generaron el 42.48 % de los ingresos por indicación en 2025, lo que subraya el papel fundamental de la PCR en las pruebas de tuberculosis, VIH y enfermedades respiratorias multivirales. La vigilancia rutinaria ofrece una tasa de supervivencia estable de consumibles, aunque la reducción de los costos de los pagadores indica un riesgo de comoditización. La oncología y la biopsia líquida se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 10.53 %, impulsadas por los paneles de ADN tumoral circulante que reembolsan entre 500 y 1,500 USD por prueba y el reconocimiento por parte de la FDA de la enfermedad mínima residual medida por PCR como criterio de valoración válido. El cribado de trastornos genéticos en recién nacidos y los paneles farmacogenómicos para el manejo del dolor aumentan su volumen, manteniendo el impulso alcista del mercado de la reacción en cadena de la polimerasa (PCR).
Por el usuario final: los laboratorios de referencia dominan, las CRO aumentan
Los laboratorios de referencia diagnóstica representaron el 36.22 % de los ingresos por usuario final en 2025, aprovechando economías de escala y una logística nacional que los hospitales no pueden replicar. La acreditación ISO 15189 y los plazos de entrega en 24 horas atraen envíos oncológicos complejos; sin embargo, la agrupación de pagos con los pagadores reduce los márgenes, impulsando a los laboratorios hacia ensayos digitales de alto valor y herramientas de triaje de IA. Se prevé que las organizaciones de investigación por contrato crezcan a una tasa de crecimiento anual compuesta (TCAC) del 13.52 % hasta 2031, ya que los patrocinadores farmacéuticos externalizan la validación de biomarcadores basada en PCR para acortar los plazos de desarrollo, lo que exige primas de precio por la entrega de datos en 48 horas. Los hospitales invierten selectivamente en cicladores de punto de atención para los servicios de urgencias, pero los bajos volúmenes diarios limitan el retorno de la inversión (ROI) en configuraciones avanzadas de dPCR, lo que pone de relieve la naturaleza segmentada de la demanda en el mercado de la reacción en cadena de la polimerasa (RCP).
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica retuvo el 38.41 % de los ingresos de 2025, la mayor cuota de mercado regional en reacción en cadena de la polimerasa (PCR) a nivel mundial. La expansión de los reembolsos de Medicare y la presencia de más de 260 000 laboratorios con certificación CLIA mantienen una sólida demanda de consumibles. La norma de pruebas desarrollada por la FDA aumenta la demanda de kits prevalidados, mientras que la Estrategia Pancanadiense de Datos Sanitarios de Canadá estandariza los menús y la adquisición de PCR, lo que mejora la capacidad de compra a granel. México destinó 700 millones de dólares en 2025 para modernizar los laboratorios moleculares rurales, ampliando la cobertura de enfermedades infecciosas y el servicio de recolección de reactivos.
Europa crece de forma constante, pero se enfrenta a impuestos sobre plásticos del 8-12% en virtud de la Directiva de Plásticos de un Solo Uso de la UE, lo que aumenta la presión sobre los costes para los laboratorios que se aferran a las placas desechables. Alemania y Francia reembolsan la PCR digital para el ADN tumoral circulante, lo que estimula el volumen de pruebas premium, mientras que el Servicio Nacional de Salud del Reino Unido implementó la farmacogenómica basada en PCR en atención primaria en 2025, reduciendo las reacciones adversas a los medicamentos. Sin embargo, las limitaciones de la transferencia de datos del RGPD ralentizan las colaboraciones entre biobancos multinacionales, retrasando el entrenamiento de modelos de IA que dependen de curvas de PCR agrupadas.
Se proyecta que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 11.22 % hasta 2031, la más rápida del mundo. El programa Healthy China 2030 de China destina 126 000 millones de dólares a infraestructura de medicina de precisión, incluyendo centros regionales de PCR conectados mediante telemedicina. La Misión Nacional de Salud de la India desplegó 1 instrumentos GeneXpert en hospitales de distrito entre 2024 y 2025, lo que elevó la cobertura de PCR para tuberculosis al 72 %. Japón aprobó el reembolso de la PCR por biopsia líquida para cánceres colorrectales y gástricos en abril de 2025, lo que suma alrededor de 180 200 pacientes elegibles al año. Corea del Sur agrega los resultados de PCR de 350 hospitales a una nube nacional, mientras que Australia reduce a la mitad los plazos de aprobación de los ensayos, acelerando la entrada de proveedores. Fuera de las economías centrales, los estados del CCG, Sudáfrica y Brasil invierten en PCR para el control de epidemias, pero la escasez de técnicos y la inestabilidad energética limitan la producción en partes de África y Latinoamérica, lo que frena el crecimiento del mercado de la reacción en cadena de la polimerasa (PCR).
Panorama regulatorio
En Estados Unidos, las medidas de la FDA están endureciendo los requisitos de cumplimiento para los diagnósticos basados en PCR mediante actualizaciones en la clasificación de dispositivos y la modernización de los sistemas de calidad. La norma final de la FDA sobre pruebas de diagnóstico desarrolladas en laboratorio (publicada el 6 de mayo de 2024) comenzó su eliminación gradual de la discrecionalidad en la aplicación de la normativa el 6 de mayo de 2025, lo que obliga a los laboratorios a reevaluar sus decisiones de desarrollar internamente o adquirir equipos y aumenta el valor de los kits de PCR prevalidados con presentaciones de dispositivos ya establecidas.
En cuanto a los requisitos de fabricación y acceso al mercado, el Reglamento del Sistema de Gestión de la Calidad (QMSR) de la FDA, que incorpora la norma ISO 13485:2016 por referencia, entró en plena vigencia en febrero de 2026, lo que aumentó el énfasis en la armonización de la documentación del SGC en las cadenas de suministro globales. Por otra parte, una nueva clasificación de la FDA para un dispositivo sencillo de diagnóstico en el punto de atención para detectar directamente los objetivos virales del SARS-CoV-2 (21 CFR 866.3982) entró en vigor el 11 de junio de 2026, lo que refuerza la claridad del camino regulatorio para ciertos sistemas rápidos de detección de ácidos nucleicos. En Europa, el Reglamento (UE) 2017/746 sobre diagnóstico in vitro (IVDR) de la UE rige los diagnósticos in vitro basados en PCR y los diagnósticos complementarios, con marcos de evaluación de la conformidad y consulta de organismos notificados que involucran a autoridades como la EMA; para los dispositivos de Clase C, un hito clave de transición se produce antes del 26 de mayo de 2026, que define cómo se mantienen los ensayos de PCR heredados o se convierten a expedientes que cumplen con el IVDR.
Análisis de la cadena de valor
La cadena de valor de la PCR comienza con insumos bioquímicos especializados (polimerasas recombinantes, dNTP, tampones, colorantes/sondas y oligonucleótidos), junto con plásticos de grado médico para placas, tubos y cartuchos. La producción de enzimas depende de la fermentación microbiana de alto rendimiento (generalmente E. coli), y la fabricación de consumibles está expuesta a un suministro concentrado de polipropileno, lo que puede traducirse en plazos de entrega prolongados, especialmente para las placas. Estas limitaciones iniciales se extienden a las etapas intermedias de formulación, llenado, acabado y envasado, donde la distribución en cadena de frío para las mezclas maestras eleva los costos de entrega y aumenta la complejidad de la distribución global.
En la fase posterior, los fabricantes de equipos originales (OEM) y los desarrolladores de ensayos integran instrumentos (qPCR y dPCR), kits de ensayo e informática en flujos de trabajo validados que se venden a través de ventas directas, distribuidores y socios de canal que atienden a laboratorios clínicos, laboratorios de referencia, CRO y clientes de análisis de alimentos y medio ambiente. La actividad reciente de colaboración pone de manifiesto un cambio en la cadena de valor hacia paquetes de flujos de trabajo de extremo a extremo y menús desarrollados conjuntamente: Cepheid amplió una colaboración con Oxford Nanopore en abril de 2026 para desarrollar un flujo de trabajo de identificación rápida de patógenos, con un programa de acceso anticipado previsto para el tercer trimestre de 2026, mientras que Countable Labs y Promega anunciaron un acuerdo de comercialización conjunta en junio de 2026 que vincula la extracción (Promega Maxwell) con la instrumentación de PCR. Paralelamente, colaboraciones como la de EDGC y Targetnos (mayo de 2026) para validar y comercializar la señal NIPT basada en PCR digital apuntan a un creciente énfasis en aplicaciones clínicas especializadas que requieren un diseño, validación y comercialización coordinados de ensayos en múltiples niveles.
Panorama competitivo
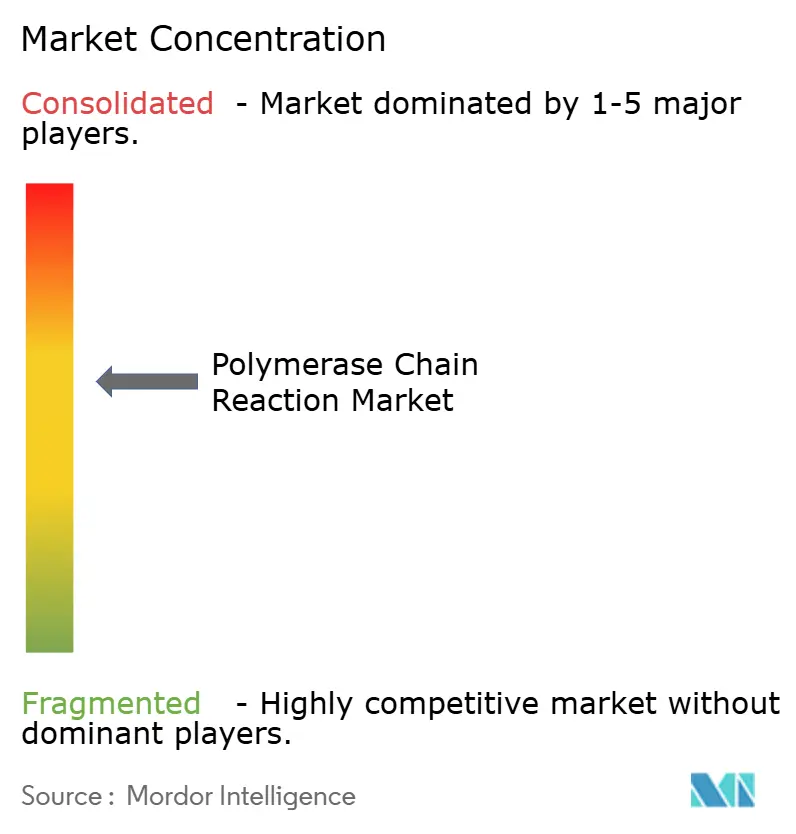
El mercado de la reacción en cadena de la polimerasa (PCR) está consolidado, pero aún es competitivo. Thermo Fisher presentó 14 patentes de PCR digital entre 2024 y 2025, enfocadas en la multiplexación y la partición automatizada, lo que indica un intento de erosionar el dominio de Bio-Rad en el uso de gotas. La integración del sistema ePlex de GenMark por parte de Roche en 2024 amplía su oferta de soluciones de muestra a respuesta a los servicios de urgencias. El contrato Sample to Insight de QIAGEN, lanzado en enero de 2025, cobra por resultado reportable, lo que genera flujos de caja similares a una anualidad. Abbott volvió a entrar en los paneles de salud femenina cuando su ensayo Alinity m STI obtuvo la certificación CE-IVD en diciembre de 2024, recuperando así su cuota de mercado europea.
Los competidores de nivel medio explotan el espacio vacío. Las particiones de cristal Naica de Stilla Technologies ofrecen pruebas ultraprecisas de enfermedad mínima residual, muy valoradas por los centros oncológicos. Syndex Bio presentó la mcPCR en febrero de 2026, prometiendo la detección de la metilación sin conversión de bisulfito, lo que podría acortar los flujos de trabajo del laboratorio. En India, CoSara obtuvo la autorización de CDSCO para su ciclador PCR Pro para el punto de atención, combinando la fabricación local con modelos de alquiler de reactivos que ofrecen precios más competitivos que las multinacionales. Los productores de mezclas maestras genéricas en China e India venden con descuentos del 40-50%, lo que obliga a las empresas de marca a diferenciarse mediante soporte técnico y expedientes regulatorios.
La regulación moldea la rivalidad. La norma de pruebas desarrollada por laboratorios de la FDA elimina gradualmente la discreción en la aplicación para 2028, obligando a los laboratorios de referencia a comprar kits comerciales o realizar ensayos clínicos completos, lo que supone una ventaja para los proveedores con carteras llave en mano. La norma ISO 15189:2022 refuerza los estándares de documentación, orientando las compras hacia proveedores que ofrecen plantillas de sistemas de calidad listos para usar. Las presiones de sostenibilidad en la UE impulsan proyectos piloto de bloques de PCR de aluminio reutilizables, una tendencia que las empresas establecidas analizan antes de invertir en nuevas herramientas. Mientras tanto, las empresas de secuenciación se protegen lanzando paneles de PCR específicos, difuminando las fronteras tecnológicas e intensificando la competencia entre categorías en el mercado de la reacción en cadena de la polimerasa.
Líderes de la industria de la reacción en cadena de la polimerasa
Abbott Laboratories
Termo Fisher Scientific Inc.
Laboratorios Bio-Rad
F. Hoffmann-La Roche Ltda.
QIAGEN NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Countable Labs y Promega anunciaron un acuerdo de comercialización conjunta que vincula la extracción Promega Maxwell con la instrumentación de PCR, lo que permite flujos de trabajo integrados desde la preparación de muestras hasta la obtención de resultados para pruebas moleculares de alto rendimiento. Este acuerdo amplía la automatización integral en los laboratorios moleculares y alinea los consumibles con los ecosistemas de instrumentación, lo que podría impulsar la demanda de kits Maxwell y ensayos de PCR compatibles.
- Mayo de 2026: EDGC y Targetnos anunciaron una colaboración para validar y comercializar la señal NIPT basada en PCR digital, ampliando así el acceso a flujos de trabajo de pruebas prenatales de alta sensibilidad. Esta alianza prioriza el diseño y la validación coordinados de ensayos en plataformas de PCR digital para permitir la realización de pruebas NIPT a gran escala en entornos clínicos.
- Mayo de 2026: BioMérieux anunció una inversión de 250 millones de euros en una nueva planta de fabricación de BIOFIRE en La Balme-les-Grottes, Francia, para satisfacer la demanda europea de diagnósticos moleculares que permiten obtener resultados directamente de la muestra. El proyecto fortalece las cadenas de suministro locales e incrementa la producción para los flujos de trabajo de PCR en Europa.
Alcance y metodología
De acuerdo con el alcance de este informe, la reacción en cadena de la polimerasa (PCR) es un método que se usa para hacer de miles a millones de copias de un determinado segmento de ADN mediante la amplificación del ADN objetivo. Las técnicas de PCR se utilizan en laboratorios clínicos y de investigación para una amplia variedad de aplicaciones, que incluyen diagnóstico clínico, análisis forense criminal e investigación biomédica. El mercado de Reacción en cadena de la polimerasa está segmentado por producto (instrumentos, reactivos y consumibles, y software), aplicación (diagnóstico clínico, investigación en ciencias de la vida, aplicaciones industriales y otras aplicaciones), usuario final (instituciones académicas, laboratorios de diagnóstico clínico y hospitales, laboratorios farmacéuticos). e industrias biotecnológicas y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países diferentes en las principales regiones, a nivel mundial. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Instrumentos |
| Reactivos y consumibles |
| Software y servicios |
| PCR convencional/estándar |
| Tiempo real / qPCR |
| RCP digitales |
| PCR multiplex y otras |
| Diagnósticos clínicos |
| Prueba genética |
| Descubrimiento e investigación de fármacos |
| Ciencias Forenses |
| Pruebas ambientales y alimentarias |
| Agrícola y Veterinaria |
| Enfermedades infecciosas |
| Oncología y biopsia líquida |
| Desordenes genéticos |
| Otras indicaciones |
| Hospitales y Clínicas |
| Laboratorios de referencia de diagnóstico |
| Empresas farmacéuticas y biotecnológicas |
| Institutos académicos y de investigación |
| Organizaciones de investigación por contrato |
| Agencias forenses y de seguridad |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Instrumentos | |
| Reactivos y consumibles | ||
| Software y servicios | ||
| por Tecnología | PCR convencional/estándar | |
| Tiempo real / qPCR | ||
| RCP digitales | ||
| PCR multiplex y otras | ||
| por Aplicación | Diagnósticos clínicos | |
| Prueba genética | ||
| Descubrimiento e investigación de fármacos | ||
| Ciencias Forenses | ||
| Pruebas ambientales y alimentarias | ||
| Agrícola y Veterinaria | ||
| Por indicación | Enfermedades infecciosas | |
| Oncología y biopsia líquida | ||
| Desordenes genéticos | ||
| Otras indicaciones | ||
| Por usuario final | Hospitales y Clínicas | |
| Laboratorios de referencia de diagnóstico | ||
| Empresas farmacéuticas y biotecnológicas | ||
| Institutos académicos y de investigación | ||
| Organizaciones de investigación por contrato | ||
| Agencias forenses y de seguridad | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca la demanda mundial de productos de reacción en cadena de la polimerasa hasta 2031?
Se prevé que los ingresos totales aumenten a una tasa compuesta anual del 8.94 % entre 2026 y 2031, pasando de 17 640 millones de dólares a 27 070 millones de dólares.
¿Qué grupo de productos genera los mayores ingresos recurrentes para los laboratorios?
Los reactivos y consumibles aportaron el 68.24 % de las ventas de 2025, lo que refleja una economía de cuchillas de afeitar que impulsa un flujo de caja constante.
¿Por qué la PCR digital está ganando más terreno clínico últimamente?
La resolución de una sola molécula respalda el reembolso de primas en el monitoreo de biopsia líquida, lo que ayuda a que los formatos digitales registren una CAGR proyectada del 12.73 % hasta 2031.
¿Qué regulación está cambiando las decisiones de compra de los laboratorios de referencia en Estados Unidos?
La norma de 2024 de la FDA que pone fin a la discreción de aplicación de las pruebas desarrolladas en laboratorios impulsa a estos hacia kits de PCR comerciales prevalidados.
¿Qué región muestra el crecimiento proyectado más rápido?
Se espera que Asia-Pacífico se expanda a una CAGR del 11.22 %, impulsada por la financiación del programa Healthy China 2030 de China y la implementación del sistema GeneXpert en todo el país de la India.
¿Cómo afectan las políticas de sostenibilidad a los laboratorios europeos?
La Directiva de la UE sobre plásticos de un solo uso añade tasas del 8-12% a las placas PCR desechables, lo que impulsa un cambio hacia bloques reutilizables y cartuchos cerrados.


