

Tamaño y participación en el mercado de polvo de poliolefina
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
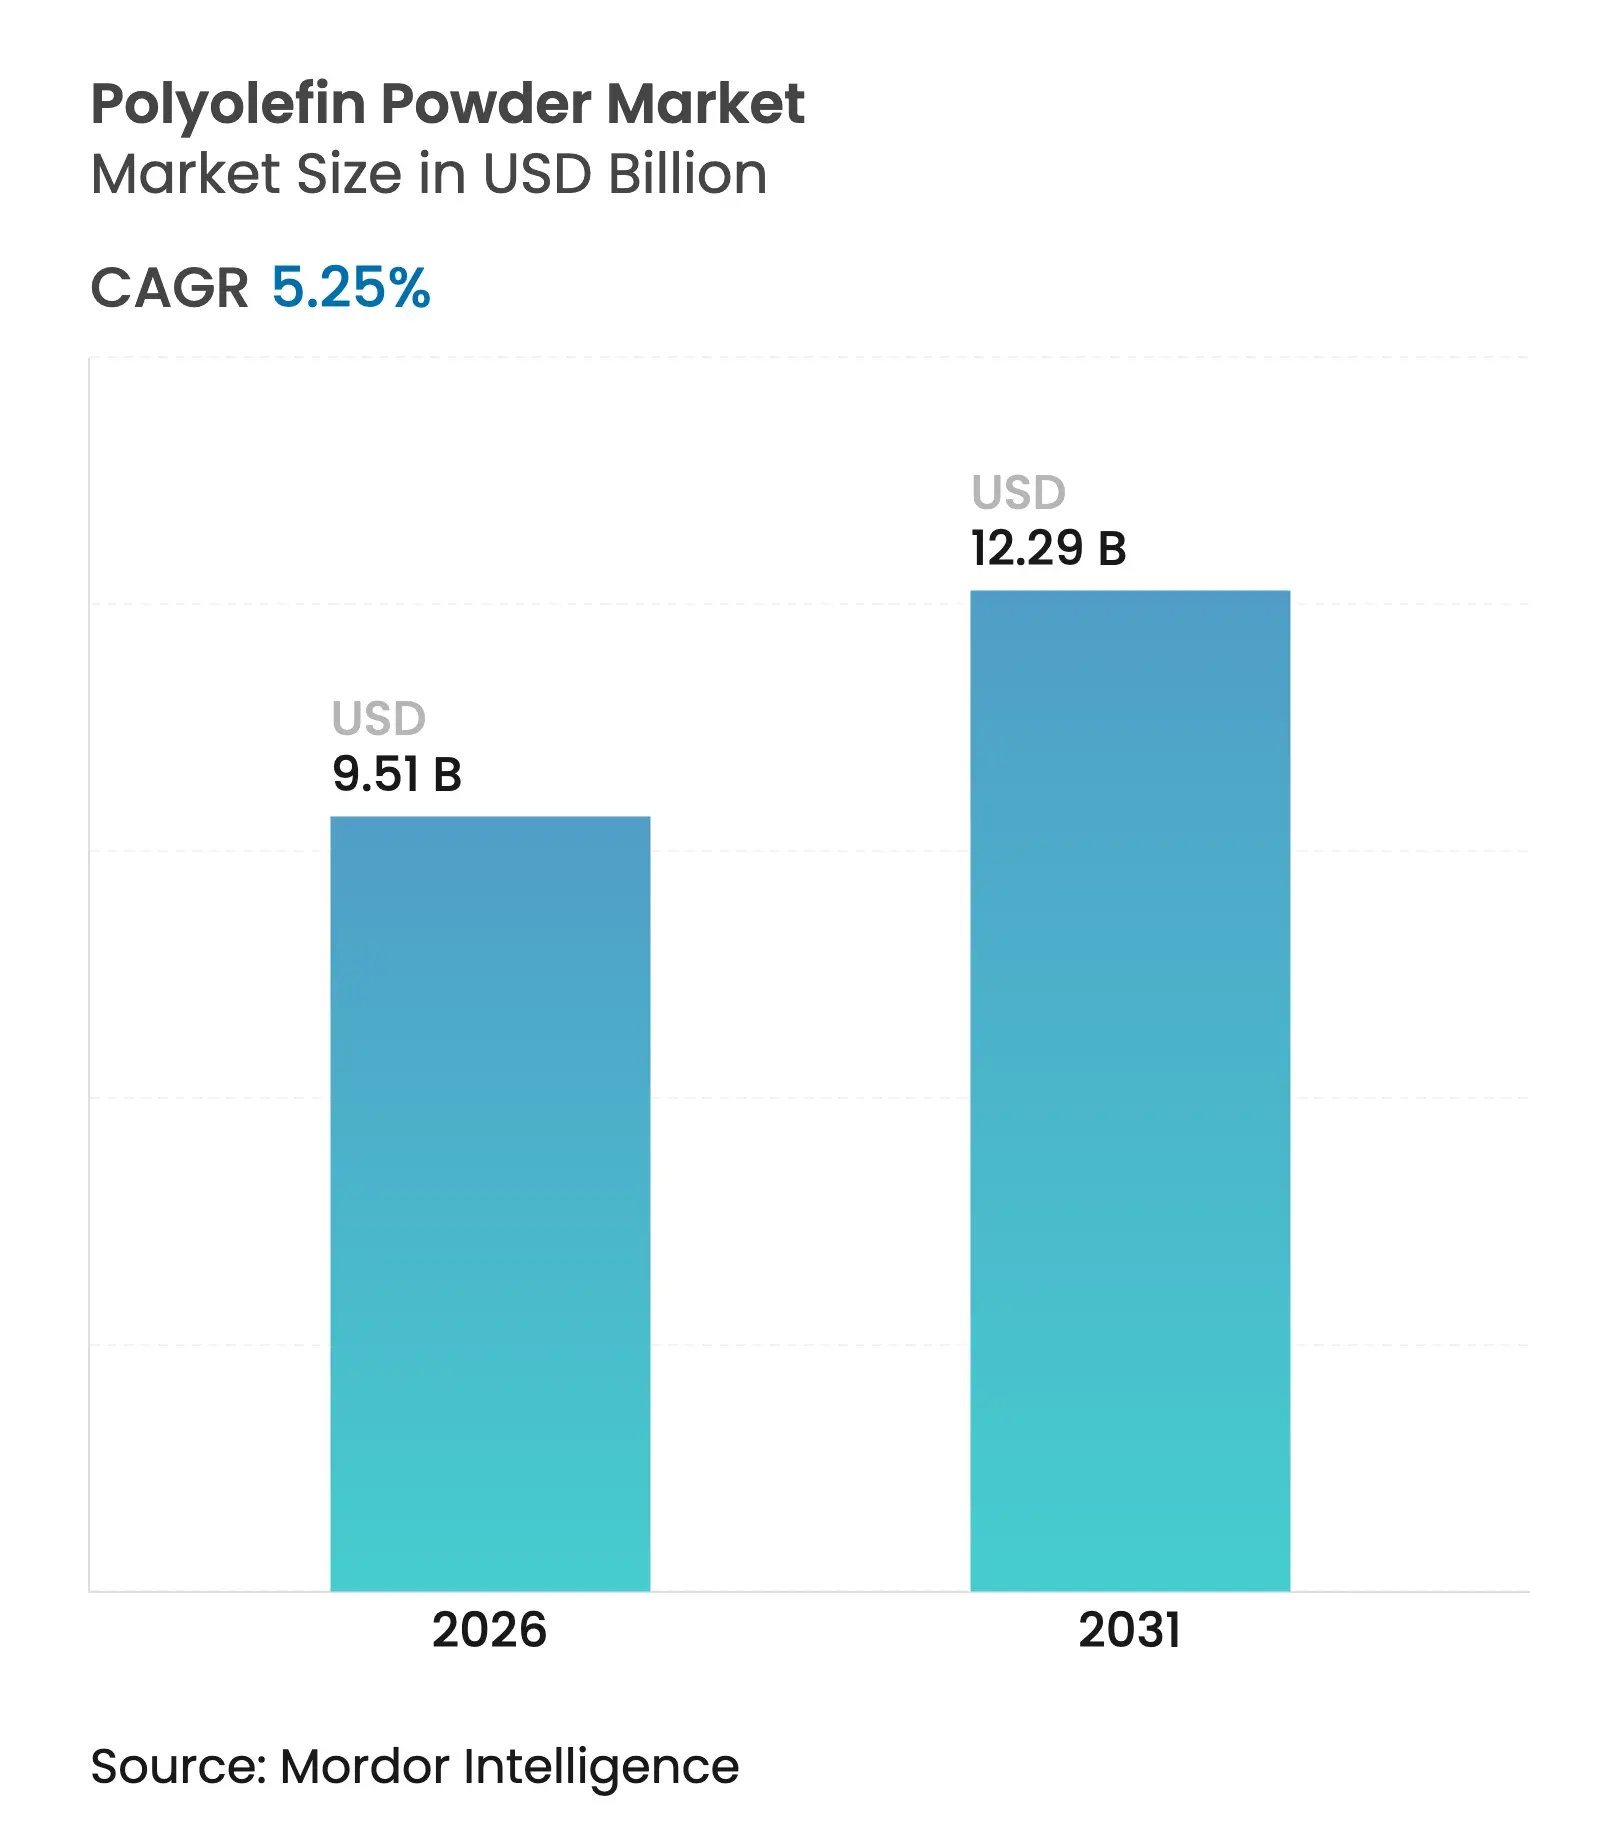
| Tamaño del mercado (2026) | USD 9.51 mil millones |
| Tamaño del mercado (2031) | USD 12.29 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.25% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de polvo de poliolefina por Mordor Intelligence
El tamaño del mercado de polvo de poliolefina en 2026 se estima en 9.51 millones de dólares, creciendo desde los 9.04 millones de dólares de 2025, con proyecciones para 2031 de 12.29 millones de dólares, con una tasa de crecimiento anual compuesta (TCAC) del 5.25 % entre 2026 y 2031. Este perfil de crecimiento demuestra la continua relevancia del material para las estrategias de aligeramiento, las series de producción sensibles a los costes y las innovaciones orientadas a la sostenibilidad en múltiples cadenas de valor industriales. Los polvos de polietileno y polipropileno combinan un fácil procesamiento en fusión, una amplia resistencia química y un suministro fiable, lo que permite un moldeo rotacional eficiente, la composición de masterbatch y las operaciones de recubrimiento funcional. La fuerte entrada de capital en los complejos petroquímicos de Asia-Pacífico, la creciente adopción de vehículos eléctricos que priorizan los plásticos ligeros y la rápida expansión de las líneas de encapsulación de módulos solares mantienen el impulso de la demanda. Mientras tanto, los laboratorios de fabricación aditiva de Norteamérica y Europa validan los polvos de poliolefina como materias primas rentables para la creación de prototipos y la producción a corto plazo, complementando los mercados consolidados de tanques, contenedores y tuberías. El mayor escrutinio regulatorio de los plásticos de un solo uso y las fluctuaciones de los precios de las materias primas complican los ciclos de planificación, pero las nuevas oportunidades en materia de separadores de baterías, impresión 3D y resinas de base biológica amplían el alcance direccionable del mercado de polvo de poliolefina.
Conclusiones clave del informe
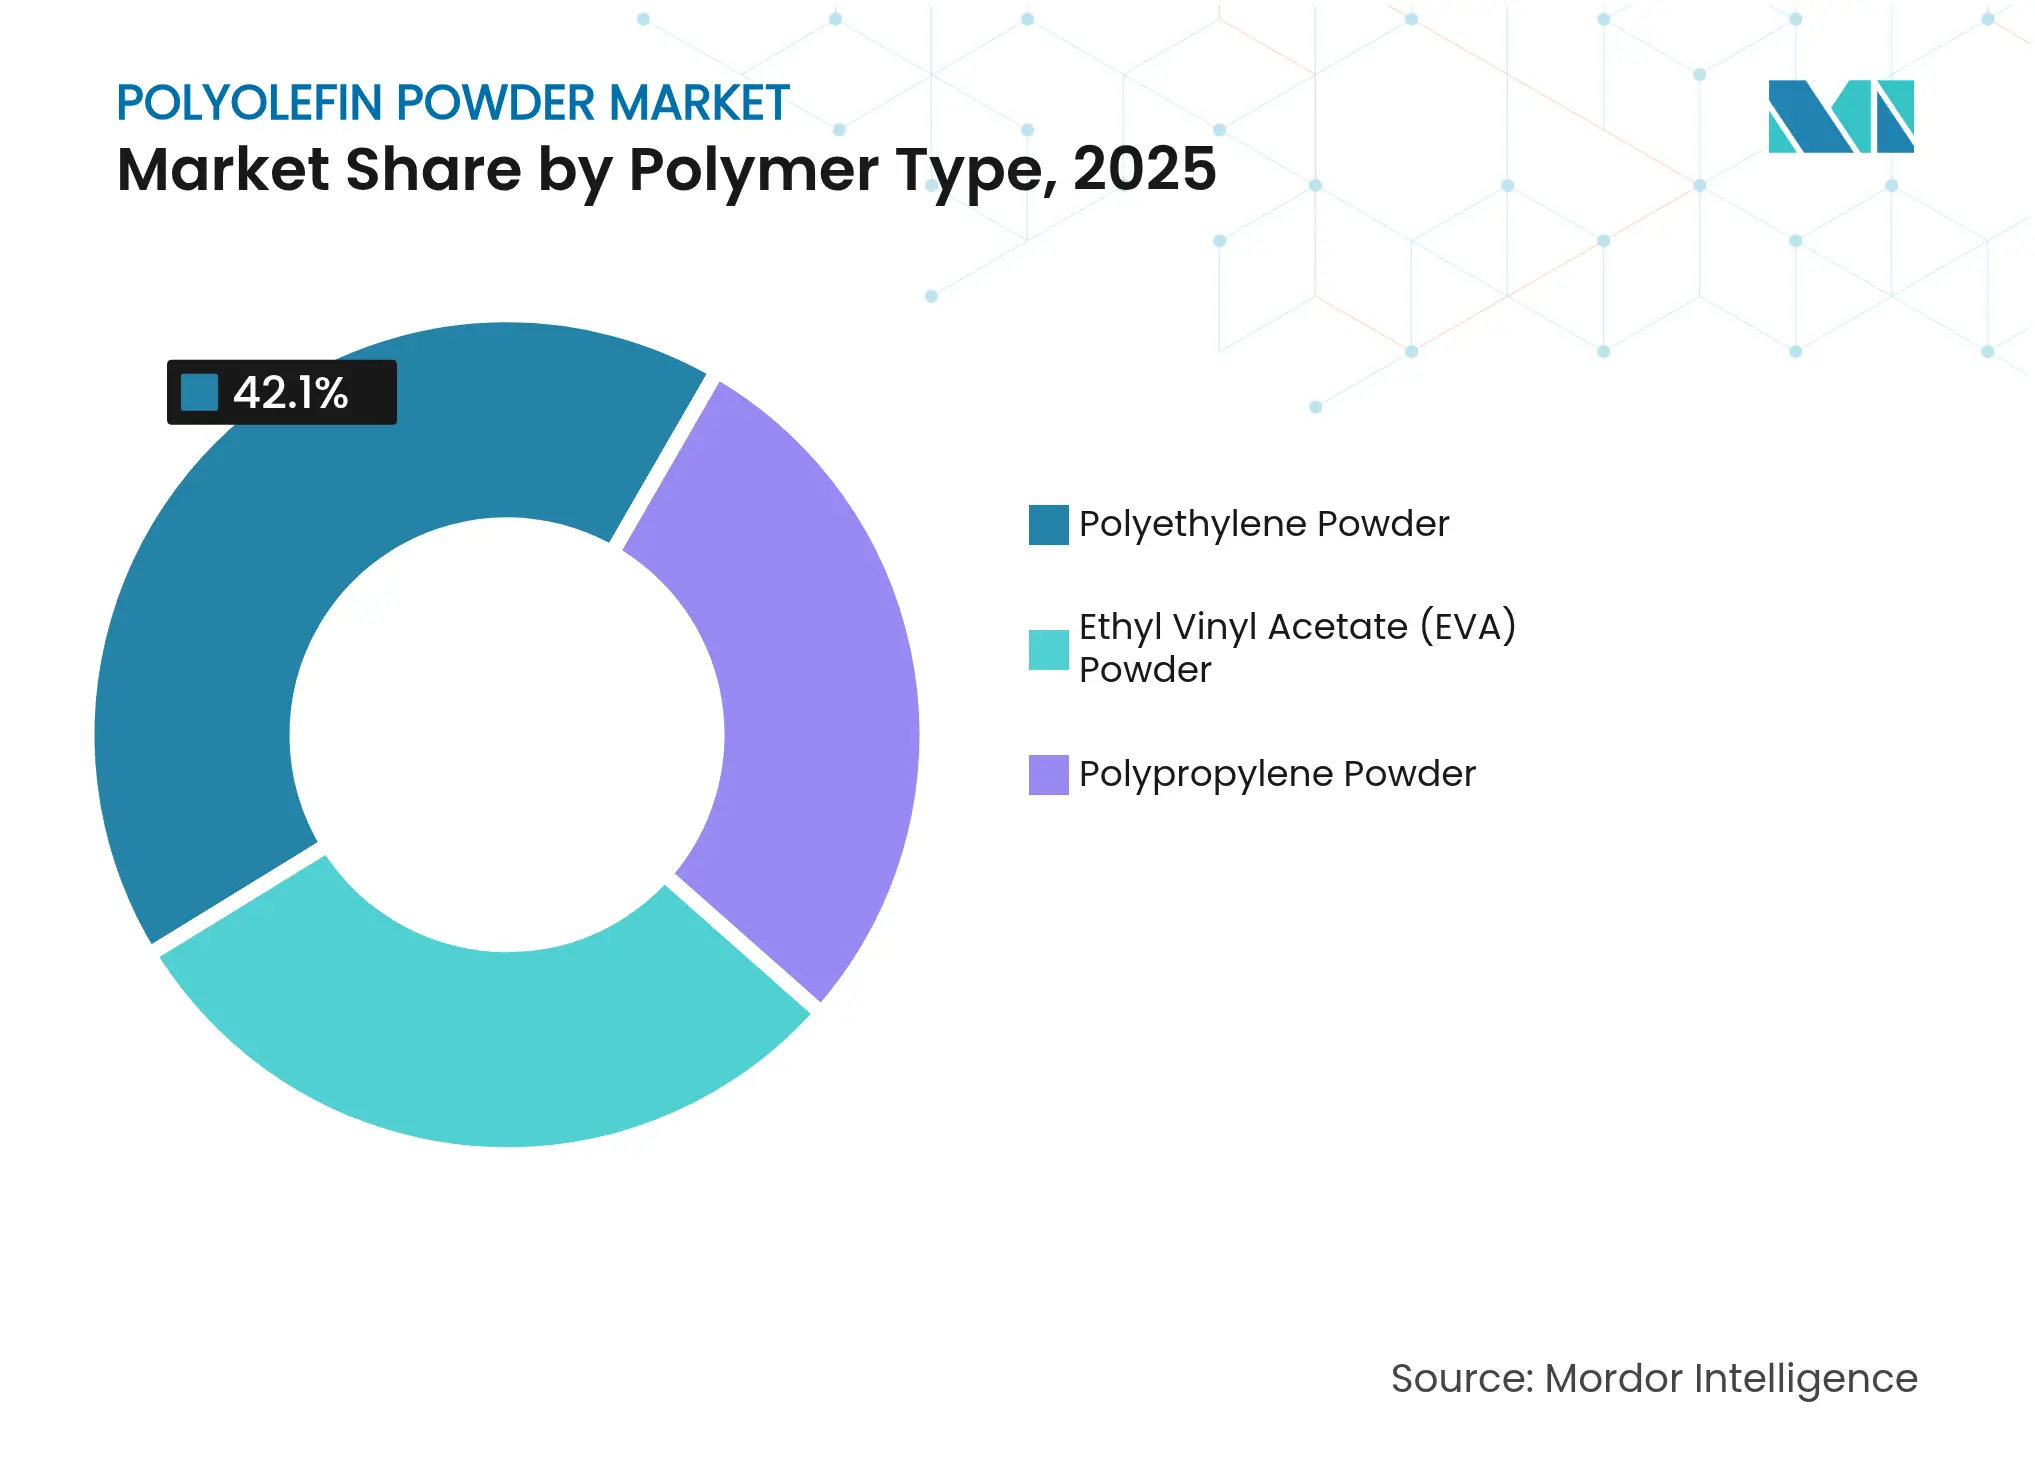
- Por tipo de polímero, el polietileno lideró con una participación de ingresos del 42.10 % del mercado de polvo de poliolefina en 2025; se proyecta que el acetato de etilvinilo (EVA) crezca a una CAGR del 5.85 % hasta 2031.
- Por tamaño de partícula, el rango de 100 a 500 µm representó el 55.60 % del tamaño del mercado de polvo de poliolefina en 2025, mientras que los polvos por debajo de 100 µm avanzan a una CAGR del 6.08 % hasta 2031.
- Por aplicación, el moldeo rotacional tuvo el 26.70 % de la participación de mercado de polvo de poliolefina en 2025; se prevé que otros usos de recubrimiento y especialidades se expandan a una CAGR del 5.95 % entre 2026 y 2031.
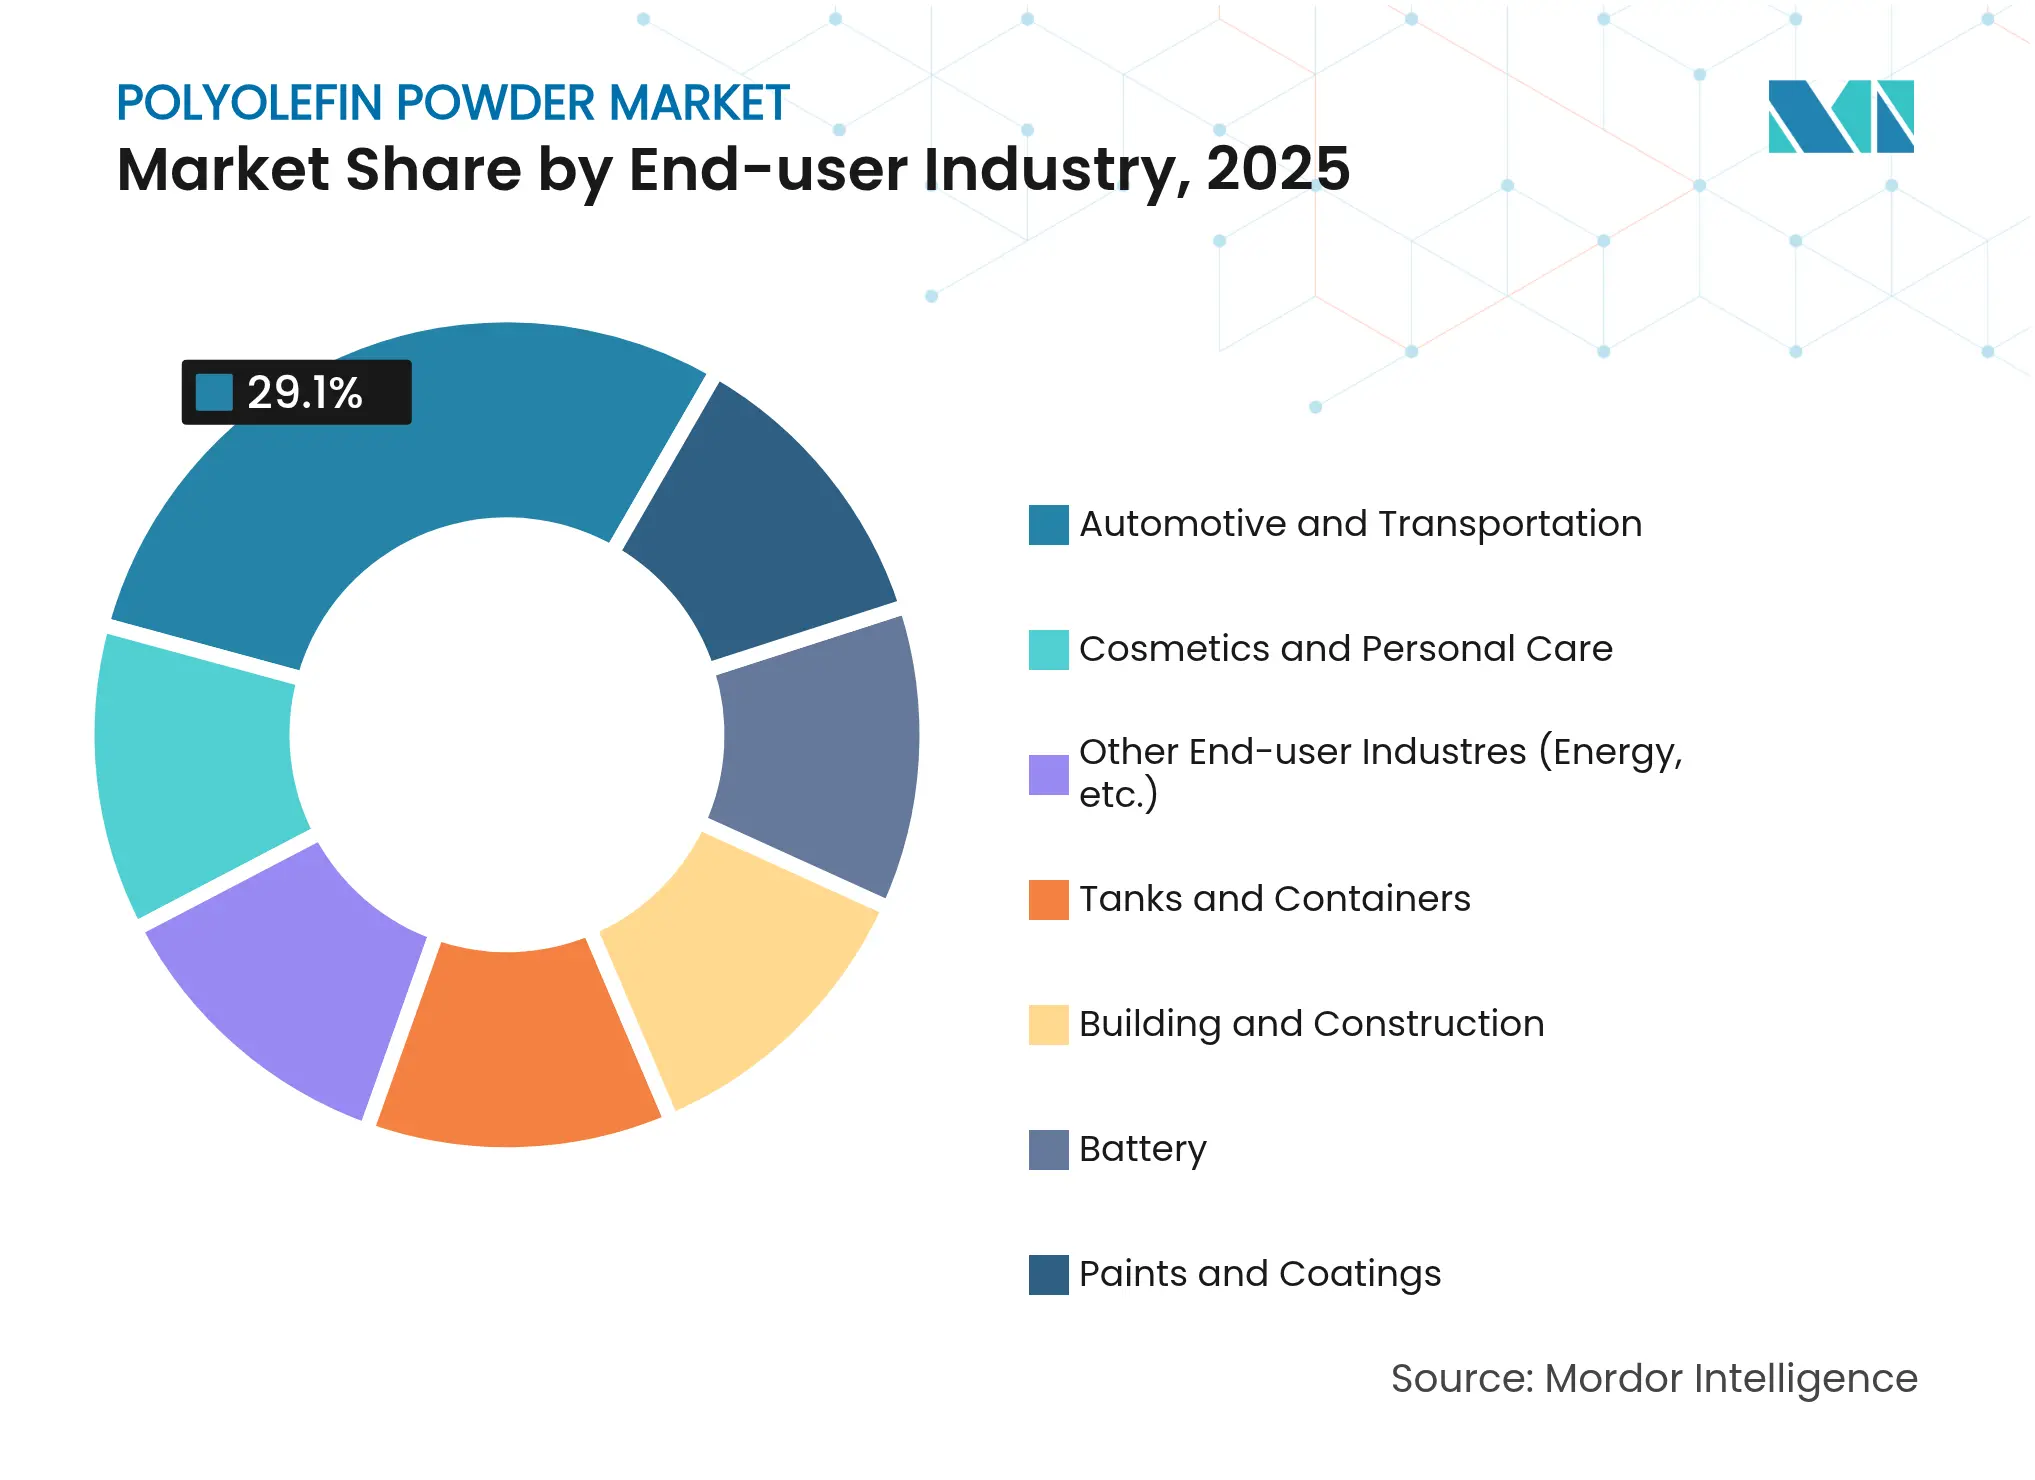
- Por industria de usuario final, la automotriz capturó el 29.10 % del mercado de polvo de poliolefina en 2025, mientras que la canasta agregada de “otras industrias” está en camino de una CAGR del 5.98 % durante el período de perspectiva.
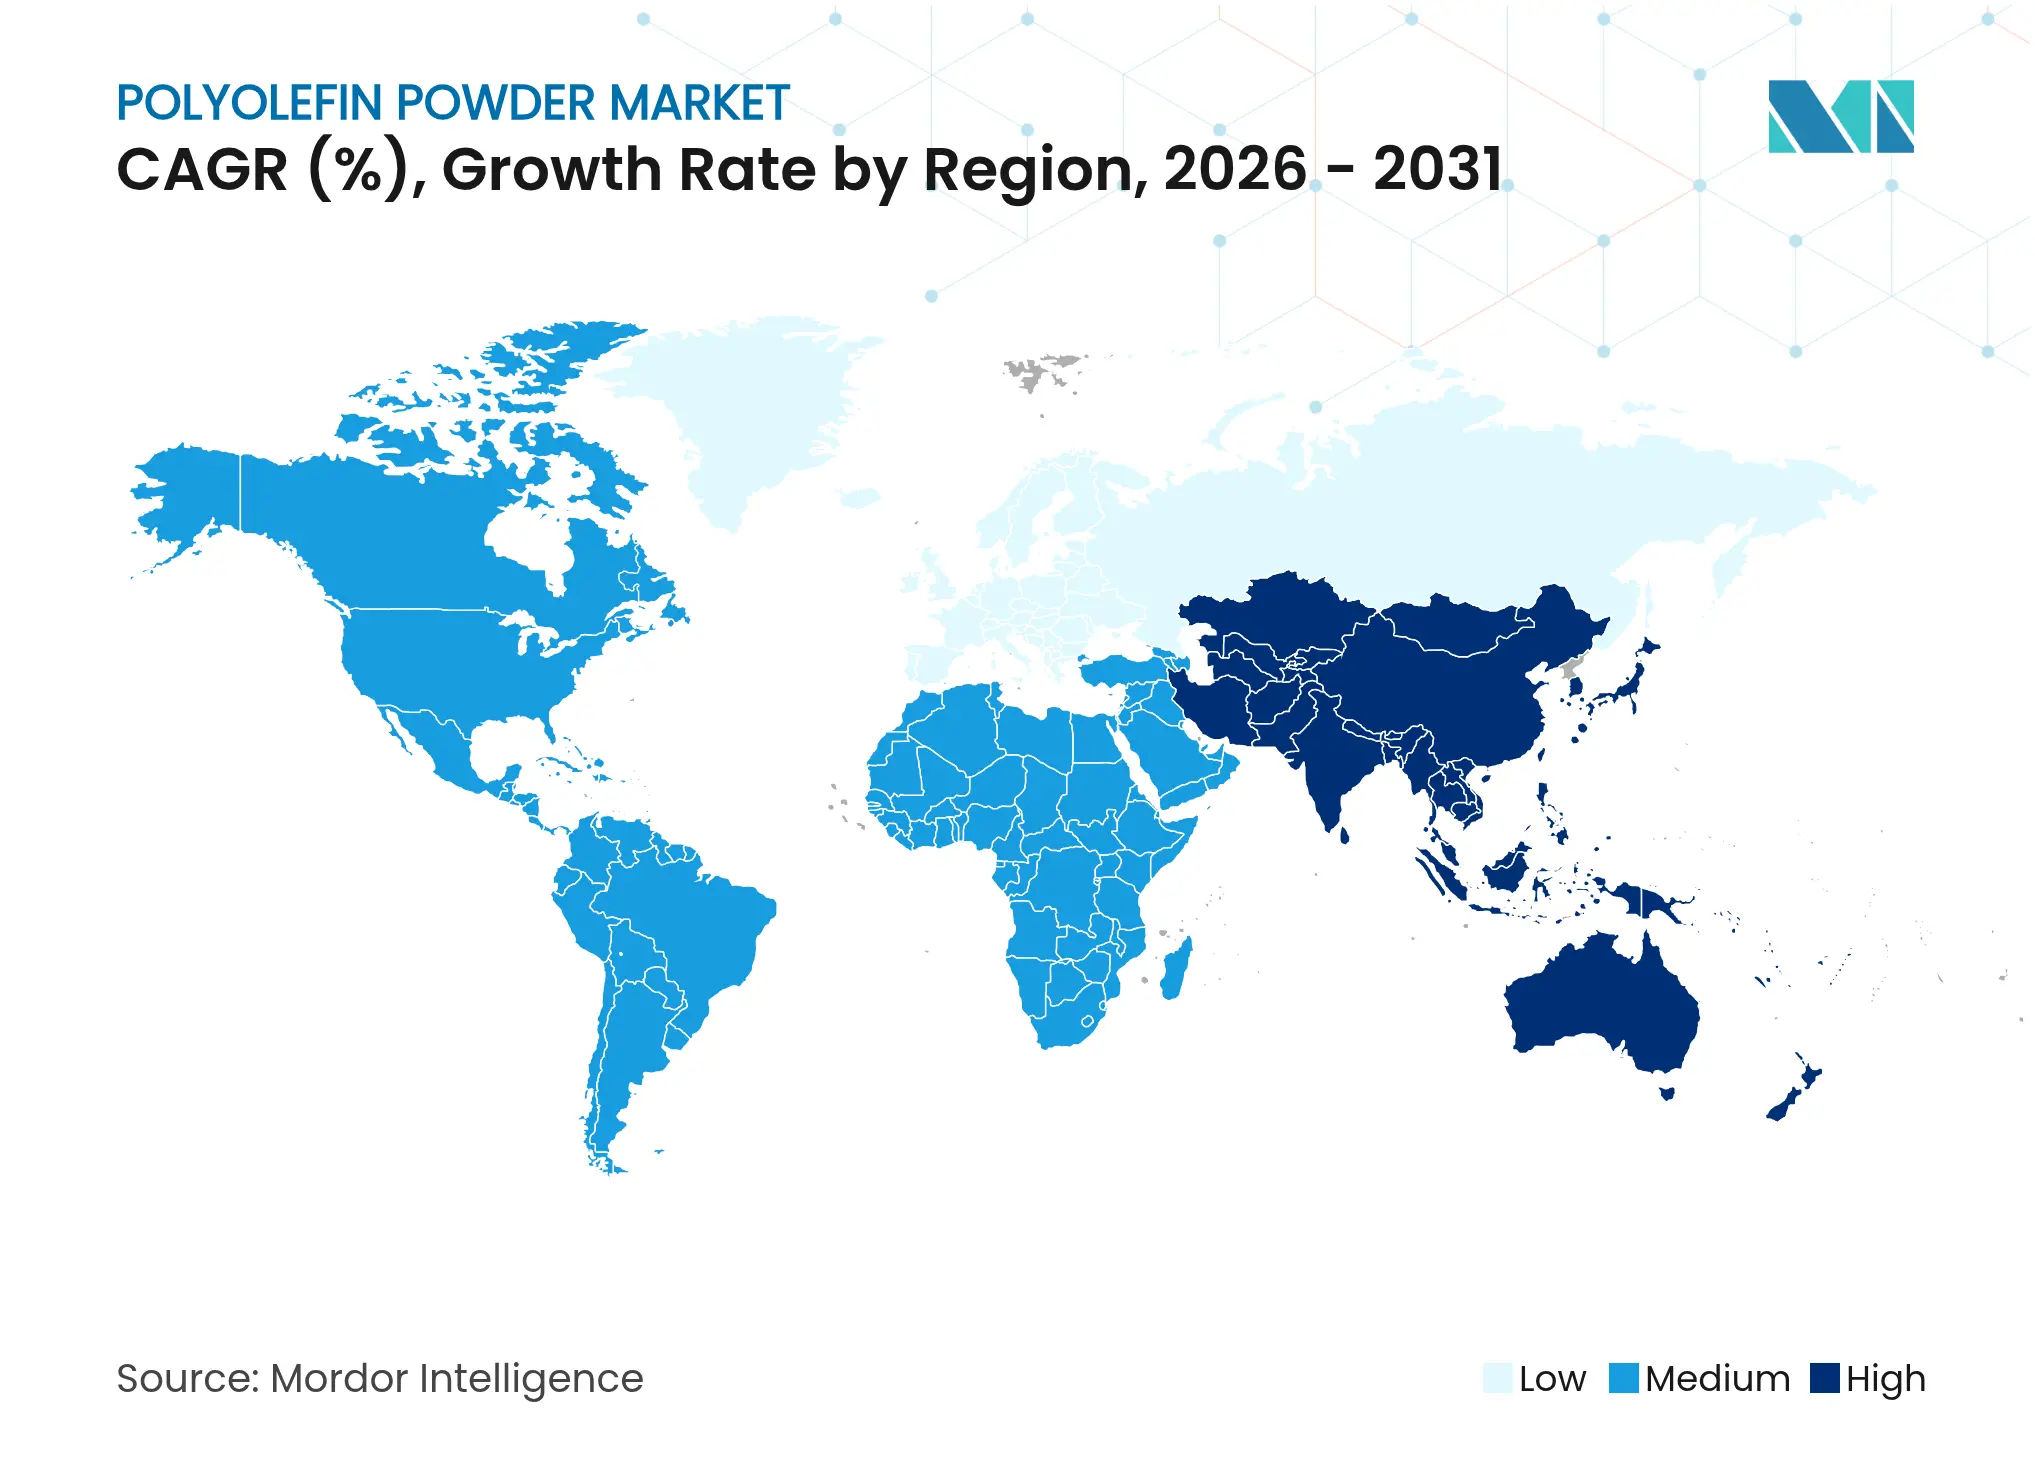
- Por geografía, Asia-Pacífico representó el 39.00 % de los ingresos de 2025 y se prevé que presente la CAGR regional más rápida, del 5.78 %, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de polvos de poliolefina
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de rotomoldeo de tanques y contenedores de gran tamaño | + 1.2% | Global, concentrado en APAC y América del Norte | Mediano plazo (2-4 años) |
| Aumento del consumo de masterbatch en envases flexibles | + 0.8% | Global, liderado por los centros de embalaje de APAC | Corto plazo (≤ 2 años) |
| Impulso al aligeramiento de piezas de automoción | + 0.9% | América del Norte y la UE, expandiéndose a APAC | Mediano plazo (2-4 años) |
| Crecimiento de polvos de impresión 3D para prototipado | + 1.1% | Centros de innovación de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Adopción de nicho en recubrimientos separadores de baterías de iones de litio | + 0.3% | Los centros de baterías de APAC se están expandiendo por todo el mundo | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de rotomoldeo de tanques y grandes contenedores
Los proyectos de agua industrial, almacenamiento de productos químicos e infraestructura agrícola requieren cada vez más contenedores de paredes uniformes y sin costuras. El moldeo rotacional proporciona geometrías sin tensiones, imposibles de lograr económicamente con conjuntos de metal soldado o plástico multipieza. Los recientes avances en la tecnología de redondeo térmico con reactor de bajada producen partículas de polietileno más esferoidales, lo que mejora el flujo dentro del molde y la estética de la superficie final. Los ciclos de transferencia de calor más rápidos reducen el consumo de energía y acortan los tiempos de ciclo, lo que disminuye el costo total de propiedad para los productores. A medida que muchas economías emergentes invierten en saneamiento e irrigación rural, los fabricantes regionales de compuestos escalan grados de poliolefina a medida diseñados para rotomoldeo, de modo que los compradores puedan acceder a tanques resistentes a la corrosión y de larga duración sin costosas importaciones. En conjunto, estas dinámicas impulsan el crecimiento del volumen a medio plazo en el mercado de polvo de poliolefina.
Aumento del consumo de masterbatch en envases flexibles
Los propietarios de marcas buscan una repetibilidad precisa del color, una reducción del espesor de la película y mejoras en la barrera de protección en formatos de cuidado personal, snacks y bolsas para líquidos. Las partículas uniformes de polvo de poliolefina actúan como resinas portadoras en líneas de masterbatch de alta velocidad, proporcionando una dispersión uniforme del pigmento y un control preciso del flujo de fusión. Los micropolvos HI-WAX de Mitsui Chemicals mejoran la intensidad del color a la vez que cumplen con las normas de contacto con alimentos, lo que permite a los convertidores reducir el uso de resina y, al mismo tiempo, cumplir con los objetivos visuales. A medida que los minoristas aumentan sus compromisos de sostenibilidad, las formulaciones de masterbatch con contenido reciclado o de origen biológico permiten a las líneas de envasado cambiar de grado sin alterar las ventanas de procesamiento. La flexibilidad resultante consolida la demanda a corto plazo del mercado de polvo de poliolefina.
Impulso al aligeramiento de piezas interiores y exteriores de automóviles
Los fabricantes de automóviles buscan reducir el peso de 150 a 200 kg por vehículo, impulsando la sustitución de metales y plásticos de ingeniería por mezclas avanzadas de poliolefinas. Las molduras de polipropileno con recubrimiento electrostático en polvo ofrecen un brillo excepcional a la vez que mantienen una relación calidad-precio competitiva. Los modificadores Vistamaxx de ExxonMobil ofrecen resistencia al impacto y ductilidad a baja temperatura, lo que permite a los diseñadores especificar secciones de pared más delgadas sin sacrificar la seguridad. A medida que aumenta el peso de los paquetes de vehículos eléctricos, cada kilogramo ahorrado en la cabina y los paneles exteriores se traduce en una mayor autonomía, lo que refuerza la adquisición de grados ligeros de polvo de poliolefina por parte de los fabricantes de equipos originales (OEM).
Adopción de nichos en recubrimientos aglutinantes/separadores de baterías de iones de litio
Los fabricantes de baterías utilizan separadores de polipropileno con recubrimiento cerámico que soportan temperaturas elevadas durante eventos de descarga descontrolada, lo que mejora la seguridad de la celda. Los programas académicos revelan que los separadores de PP/PP-R + SiO₂ de tres capas superan a las películas de poliolefina de referencia al suprimir la contracción por encima de 130 °C [1] Journal of Power Sources, “Multi-Layer PP/SiO₂ Separator for High-Energy Lithium-Ion Batteries,” sciencedirect.com . Si bien las químicas de alta temperatura exploran alternativas de sulfuro de polifenileno, los proyectos de almacenamiento de energía de gran formato aún especifican soluciones de poliolefina mejoradas por razones de costo y suministro. Aunque es un nicho en la actualidad, cada gigavatio-hora de capacidad agrega demanda de polvo especializado a largo plazo.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones estrictas sobre plásticos de un solo uso y microplásticos | −0.7% | Líder en la UE, con expansión hacia América del Norte y mercados selectos de APAC | Corto plazo (≤ 2 años) |
| Precios volátiles de las materias primas de etileno/propileno | −0.5% | Global, pronunciado donde se importa la materia prima | Corto plazo (≤ 2 años) |
| Los nuevos polvos de poliolefina reciclada están alterando la demanda de materiales vírgenes | -0.4% | Iniciativas de economía circular en América del Norte y la UE, que se expanden a Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones estrictas sobre plásticos de un solo uso y microplásticos
La Directiva de la Unión Europea sobre plásticos de un solo uso restringe numerosos productos desechables, mientras que su iniciativa REACH se centra en las micropartículas de polímeros sintéticos de menos de 5 mm. A partir de 2025, las prohibiciones de microesferas en cosméticos alejan a los formuladores de las esferas de polietileno, lo que reduce los volúmenes de polvo de ciclo corto [2] Agencia Europea de Sustancias Químicas, “Microplásticos”, echa.europa.eu . Paralelamente, catorce estados de EE. UU. implementan tasas de Responsabilidad Extendida del Productor que podrían alcanzar los 4.7 millones de dólares para 2026, gravando efectivamente los envases de resina virgen. El impulso regulatorio impulsa a los propietarios de marcas a explorar películas compostables o grados reciclados mecánicamente, lo que presiona los volúmenes del mercado tradicional de polvo de poliolefina en bienes de consumo de alta rotación.
Precios de las materias primas volátiles de etileno/propileno
Las fluctuaciones en los precios del propileno y el etileno en Corea y el Sudeste Asiático redujeron los márgenes de craqueo a polvo, lo que provocó que los operadores del Sudeste Asiático paralizaran sus líneas durante los períodos de baja demanda. En Estados Unidos, el propilenglicol superó los 40 centavos/lb a mediados de 2025 debido a la inflación de costos impulsada por la energía, lo que refuerza la cautela en torno a las inversiones en capacidad. La volatilidad complica la planificación a largo plazo en el mercado de polvo de poliolefina y podría retrasar las inversiones en innovación.
Análisis de segmento
Por tipo de polímero: El liderazgo del polietileno se enfrenta al impulso del EVA
Los polvos de polietileno representaron el 42.10 % de la cuota de mercado de polvos de poliolefina en 2025, gracias a su rendimiento comprobado en tanques rotomoldeados, portadores de masterbatch y recubrimientos de tuberías resistentes a la corrosión. Se prevé que el tamaño del mercado de polvos de poliolefina para los grados de polietileno se expanda de forma constante a medida que los programas de infraestructura en Asia-Pacífico y África especifiquen contenedores ligeros e inertes a los productos químicos. Sin embargo, los polvos de EVA registraron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.85 %, hasta 2031, impulsada por el consumo de encapsulantes en módulos fotovoltaicos, donde un contenido de acetato de vinilo del 18 % al 33 % ofrece una transparencia UV superior.
La creciente participación del EVA no anula las ventajas del polietileno en cuanto a costo, base de suministro global y vías de reciclabilidad. El reciclaje mecánico de circuito continuo mantiene la competitividad de los grados de polietileno de alta densidad en aplicaciones para tanques frente al acero, mientras que el polietileno de baja densidad sigue siendo el soporte predilecto para masterbatches de color en películas para venta minorista. Paralelamente, los derivados de polipropileno con alto punto de fusión se utilizan en cubiertas de baterías y piezas bajo el capó que requieren estabilidad dimensional. Se espera que la futura adopción de variantes de origen biológico y materias primas recicladas químicamente transforme las preferencias de polímeros en el mercado de polvos de poliolefina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tamaño de partícula: Los polvos finos desbloquean funciones premium
Las partículas de 100-500 µm de tamaño representaron el 55.60 % de los ingresos de 2025, equilibrando la fluidez y la densidad aparente para adaptarse a las cintas transportadoras de rotomoldeo y recubrimiento electrostático. Esta banda sigue siendo la más utilizada en el mercado de polvos de poliolefina, ya que elimina la formación de puentes en las tolvas, garantiza una cobertura completa del molde y ofrece velocidades de sinterización predecibles.
Mientras tanto, la demanda del mercado de polvos inferiores a 100 µm registra una tasa de crecimiento anual compuesta (TCAC) del 6.08 %, basada en recubrimientos transparentes para automoción y en las emergentes impresoras de sinterización láser, que requieren distribuciones estrechas para un espesor de capa uniforme. Estudios de laboratorio comparativos demostraron que las partículas de polietileno de 15 µm generan acabados automotrices más lisos que los grados tradicionales de 100 µm, lo que permite capas protectoras más delgadas que reducen los costos de la pila de pintura.
Por aplicación: el moldeo rotacional retiene el núcleo y los recubrimientos se elevan
El moldeo rotacional representó el 26.70 % de los ingresos globales en 2025 gracias a su capacidad para producir tanques sin costuras de paredes gruesas, juegos infantiles y boyas marinas sin necesidad de herramientas costosas. Los desarrolladores de sistemas de almacenamiento de agua para uso agrícola en las regiones subsaharianas suelen especificar tanques de polietileno de alta densidad moldeados rotacionalmente por su vida útil de 20 años y sus paquetes de estabilizadores UV.
Sin embargo, el uso de pulverización electrostática y recubrimiento de lecho fluidizado registra la tasa de crecimiento anual compuesta (TCAC) más alta, con un 5.95 %, a medida que fabricantes de automóviles, electrodomésticos y contratistas de tuberías cambian de pinturas a base de solventes a alternativas en polvo sin COV. ChemPoint informa de eficiencias de transferencia cercanas al 100 %, minimizando los residuos y la capacidad de formar películas protectoras de 250 a 500 µm en minutos.
Por industria de usuario final: la automoción domina, pero la diversificación se acelera
El sector automotriz representó el 29.10 % de las ventas en 2025, impulsado por paneles interiores, revestimientos de parachoques y protectores de bajos que utilizan polipropileno con recubrimiento en polvo para protección contra la corrosión y flexibilidad de diseño. Cada componente ligero contribuye a los objetivos de ahorro de combustible de toda la flota, mientras que las plataformas de vehículos eléctricos aprecian ahorros masivos que compensan el peso de la batería. Se prevé que el tamaño del mercado de polvo de poliolefina, vinculado al sector automotriz, mantenga el ritmo a medida que la electrificación se expande y la ansiedad por la autonomía presiona el peso en vacío. La construcción y edificación siguen su ejemplo, aprovechando recubrimientos resistentes a la intemperie en barandillas, revestimientos y aislamiento de tuberías.
La fabricación de baterías emerge como un nuevo y destacado sector. Los separadores de polipropileno con recubrimiento cerámico y las mezclas de aglutinantes mejoran la seguridad y la densidad energética, incorporando polvos especializados a las cadenas de suministro de las gigafábricas. Tanques y contenedores, pinturas y recubrimientos, y cosméticos conforman la categoría de "otras industrias" que registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.98 %, gracias a la impresión 3D de prototipos, las carcasas de equipamiento deportivo y las microesferas exfoliantes en cremas de cuidado personal. Esta estrategia de diversificación protege a los productores de la ciclicidad de cualquier sector, lo que subraya la resiliencia del mercado de polvos de poliolefina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico protegió el 39.00 % de los ingresos globales en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.78 % hasta 2031. Las compañías petroleras nacionales extienden sus redes de craqueo que se integran en las líneas de polvo, garantizando la seguridad de la materia prima y la preparación para la exportación. Los multimillonarios centros petroquímicos de China, incluido el complejo de Fujian de SABIC, sitúan a los convertidores nacionales cerca de las materias primas y la logística portuaria.
Norteamérica mantiene un crecimiento constante a medida que los centros de investigación y desarrollo perfeccionan la fabricación aditiva, la reducción de peso en la automoción y los recubrimientos de alto valor. Europa impulsa una agenda centrada en la sostenibilidad, con la incorporación de reciclados químicos y la adopción de materias primas biológicas que diferencian a los proveedores locales. Las restricciones regulatorias, como el impuesto a los plásticos de la UE, aceleran la sustitución por grados reciclados, lo que añade complejidad, pero también ofrece oportunidades premium en el mercado de polvos de poliolefina. Sudamérica, Oriente Medio y África, en conjunto, contribuyen con una base menor, pero muestran un crecimiento superior a la media, ya que el desarrollo de infraestructuras estimula la demanda de tanques y tuberías.

Panorama competitivo
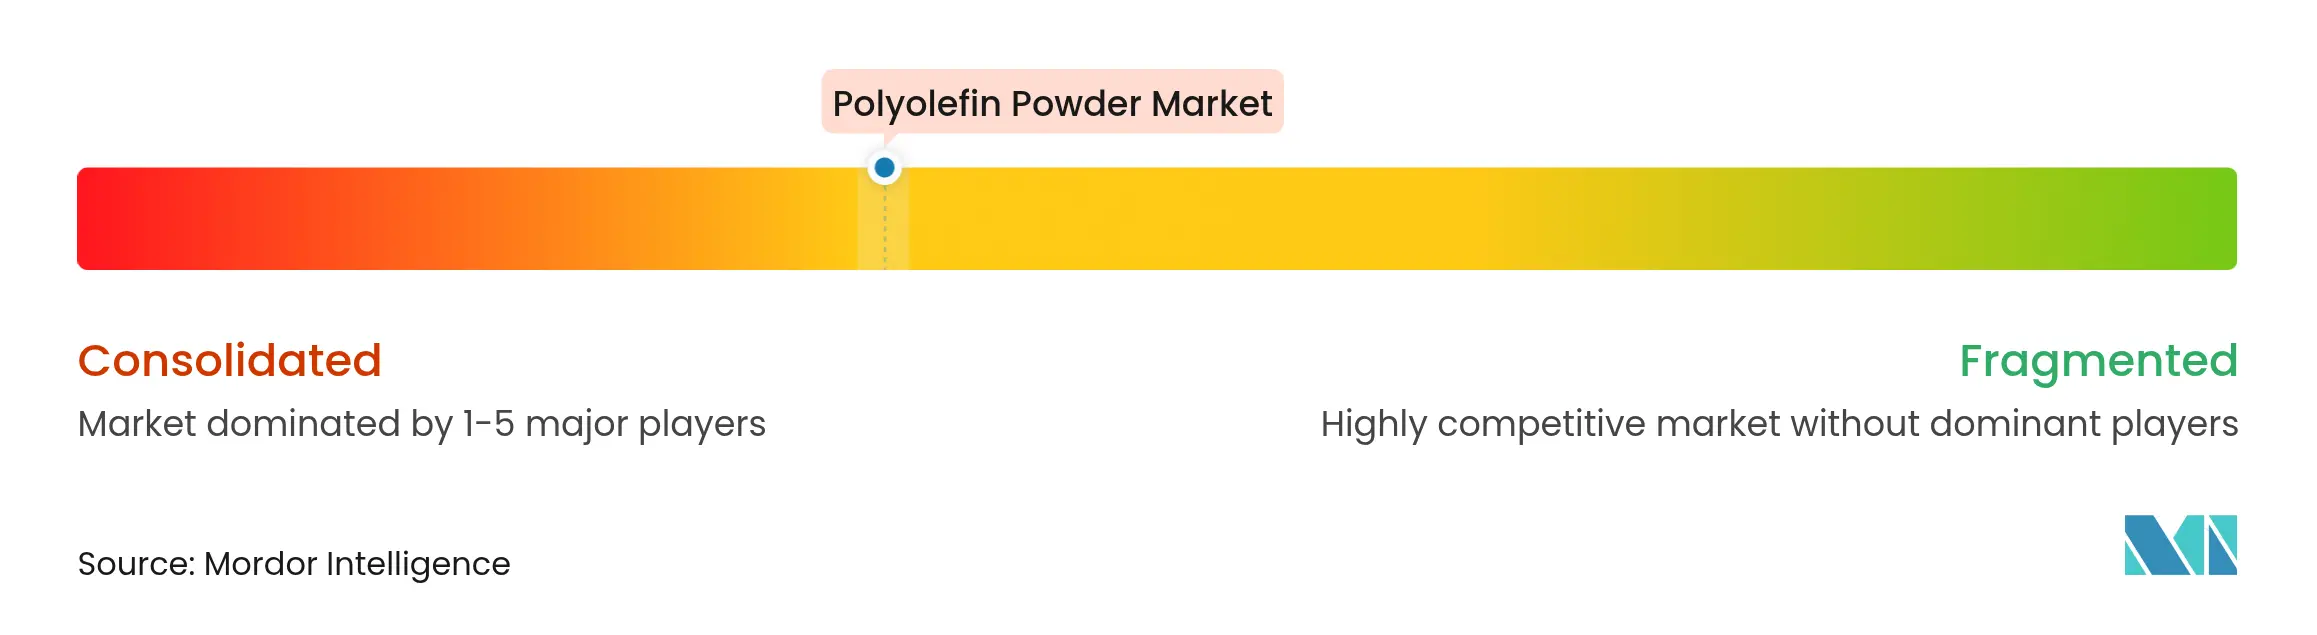
El mercado de polvos de poliolefina presenta una fragmentación moderada, con grandes empresas integradas que conservan ventajas en costos gracias a la propiedad de la materia prima, la presencia global de plantas y las redes de soporte técnico. La diferenciación tecnológica se centra en el ajuste del tamaño de partícula, paquetes de aditivos personalizados y procesos de recubrimiento patentados. La actividad de patentes en torno a la deposición electrostática en lecho fluidizado indica la persistencia de barreras de entrada; Google Patents enumera formulaciones que optimizan la densidad de carga de polvo para aumentar las tasas de deposición. Las empresas emergentes que buscan carteras de productos reciclados químicamente o con balance de masa desafían a las empresas establecidas a igualar sus credenciales de sostenibilidad. En general, los compradores equilibran la seguridad del suministro, el servicio técnico y las credenciales de intensidad de carbono al seleccionar socios, lo que refuerza un entorno competitivo e impulsado por la innovación en el mercado de polvos de poliolefina.
Líderes de la industria de polvos de poliolefina
INEOS
Borealis GmbH
Exxon Mobil Corporation
LyondellBasell Industries Holdings BV
SABIC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2025: Abu Dhabi National Oil Company y OMV acordaron fusionar Borouge y Borealis, y el resultado fue que Borouge Group International adquirió Nova Chemicals, lo que redefinió el panorama mundial de suministro de polvo de poliolefina.
- Julio de 2024: Borouge, ADNOC, Borealis (Consorcio) y Wanhua Chemical firmaron un acuerdo de colaboración para estudiar un complejo de poliolefinas especiales de 1.6 millones de toneladas/año en Fuzhou, Fujian, orientado a producir polvos de alto rendimiento para usos automotrices y solares.


Alcance del informe del mercado global de polvo de poliolefina
El informe sobre el mercado de polvo de poliolefina incluye:
| Polvo de polietileno |
| Polvo de polipropileno |
| Polvo de acetato de etilo y vinilo (EVA) |
| Menos de 100 µm |
| 100 a 500 µm |
| Mayor de 500 µm |
| Moldeo rotacional |
| Masterbatch |
| Otras aplicaciones (recubrimientos electrostáticos y de lecho fluidizado, etc.) |
| Automoción y transporte |
| Maquinaria de construcción usada |
| Batería |
| Tanques y Contenedores |
| Pinturas y Recubrimientos |
| Cosmética y Cuidado Personal |
| Otras industrias de usuarios finales (energía, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de polímero | Polvo de polietileno | |
| Polvo de polipropileno | ||
| Polvo de acetato de etilo y vinilo (EVA) | ||
| Por tamaño de partícula | Menos de 100 µm | |
| 100 a 500 µm | ||
| Mayor de 500 µm | ||
| por Aplicación | Moldeo rotacional | |
| Masterbatch | ||
| Otras aplicaciones (recubrimientos electrostáticos y de lecho fluidizado, etc.) | ||
| Por industria del usuario final | Automoción y transporte | |
| Maquinaria de construcción usada | ||
| Batería | ||
| Tanques y Contenedores | ||
| Pinturas y Recubrimientos | ||
| Cosmética y Cuidado Personal | ||
| Otras industrias de usuarios finales (energía, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado y las perspectivas de crecimiento del polvo de poliolefina?
El tamaño del mercado de polvo de poliolefina alcanzó los USD 9.51 mil millones en 2026 y se proyecta que alcance los USD 12.29 mil millones para 2031, lo que refleja una CAGR del 5.25 % impulsada por el aligeramiento, la innovación en envases y los mandatos de sostenibilidad.
¿Qué segmento de polímeros se está expandiendo más rápidamente?
Se espera que los polvos de EVA, ampliamente utilizados en la encapsulación de módulos solares y en envases flexibles, registren una CAGR del 5.85 % hasta 2031, superando el crecimiento del polietileno y el polipropileno.
¿Qué importancia tiene el moldeo rotacional para la demanda general?
El moldeo rotacional representó el 26.70% de la demanda de 2025 y sigue siendo una aplicación fundamental gracias a su capacidad para ofrecer contenedores de gran volumen sin costuras y con una larga vida útil.
¿Qué regiones lideran el consumo?
Asia Pacífico tuvo una participación del 39.00 % en 2025 y se prevé que presente la CAGR más rápida del 5.78 %, respaldada por las inversiones en curso en capacidad petroquímica y el aumento de la fabricación posterior.
¿Cómo influyen las regulaciones en la elección de materiales?
Las normas de la UE y de América del Norte dirigidas a los plásticos de un solo uso y los microplásticos están fomentando el cambio hacia polvos de poliolefina reciclados, de origen biológico o de origen sostenible, al tiempo que estimulan la innovación en soluciones de masterbatch degradables.
Última actualización de la página:



