

Tamaño y participación en el mercado de películas retráctiles de poliolefina (PO)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
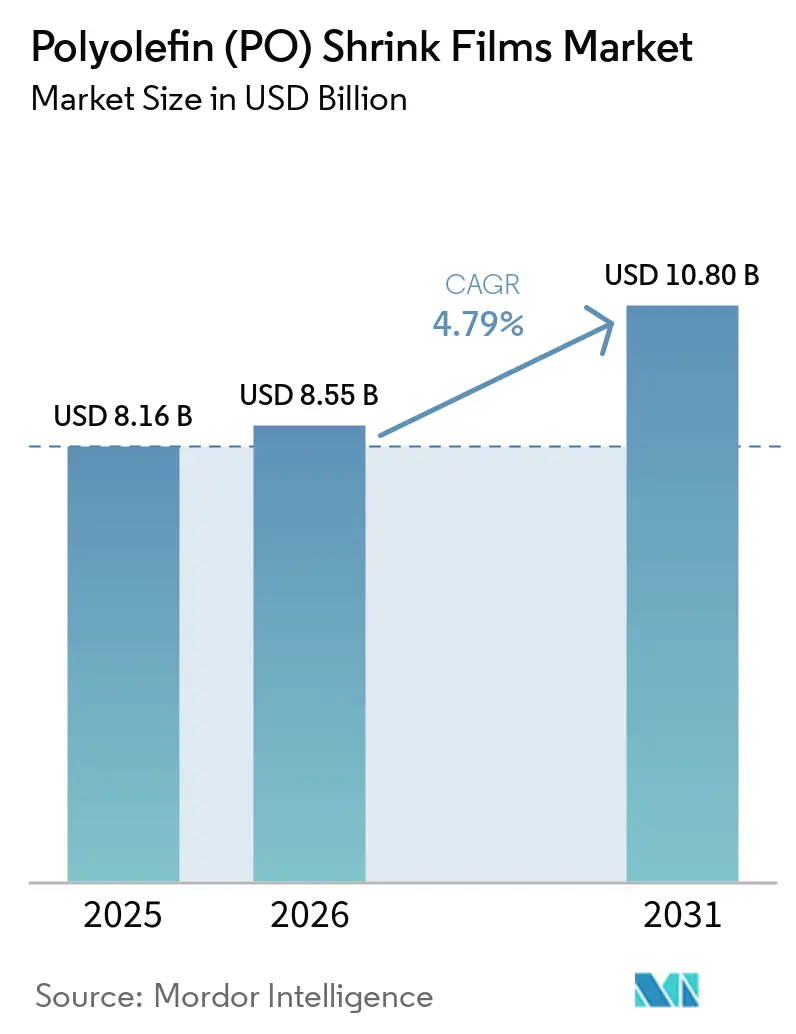
| Tamaño del mercado (2026) | USD 8.55 mil millones |
| Tamaño del mercado (2031) | USD 10.80 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.79% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de películas retráctiles de poliolefina (PO) por Mordor Intelligence
Se espera que el mercado de películas retráctiles de poliolefina crezca de 8.16 millones de dólares en 2025 a 8.55 millones de dólares en 2026, y se prevé que alcance los 10.8 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.79 % entre 2026 y 2031. Este crecimiento refleja la versatilidad del material, la creciente preferencia por soluciones reciclables y la sustitución progresiva del PVC en aplicaciones de contacto con alimentos. El aumento del volumen del comercio electrónico, la demanda de las marcas de gráficos de 360 grados y el rápido despliegue de grados reticulados de calibre fino listos para la automatización están ampliando los casos de uso potenciales para el mercado de películas retráctiles de poliolefina. En todas las regiones, los fabricantes asiáticos aumentan su capacidad para abastecer los bienes de consumo orientados a la exportación, mientras que los convertidores norteamericanos se centran en envoltorios a prueba de manipulaciones que generan confianza en el consumidor. En Europa, la presión política acelera la adopción de películas que contienen materia prima reciclada posconsumo (PCR), lo que fomenta mezclas patentadas que cumplen con los objetivos de rendimiento y reciclaje.
Conclusiones clave del informe
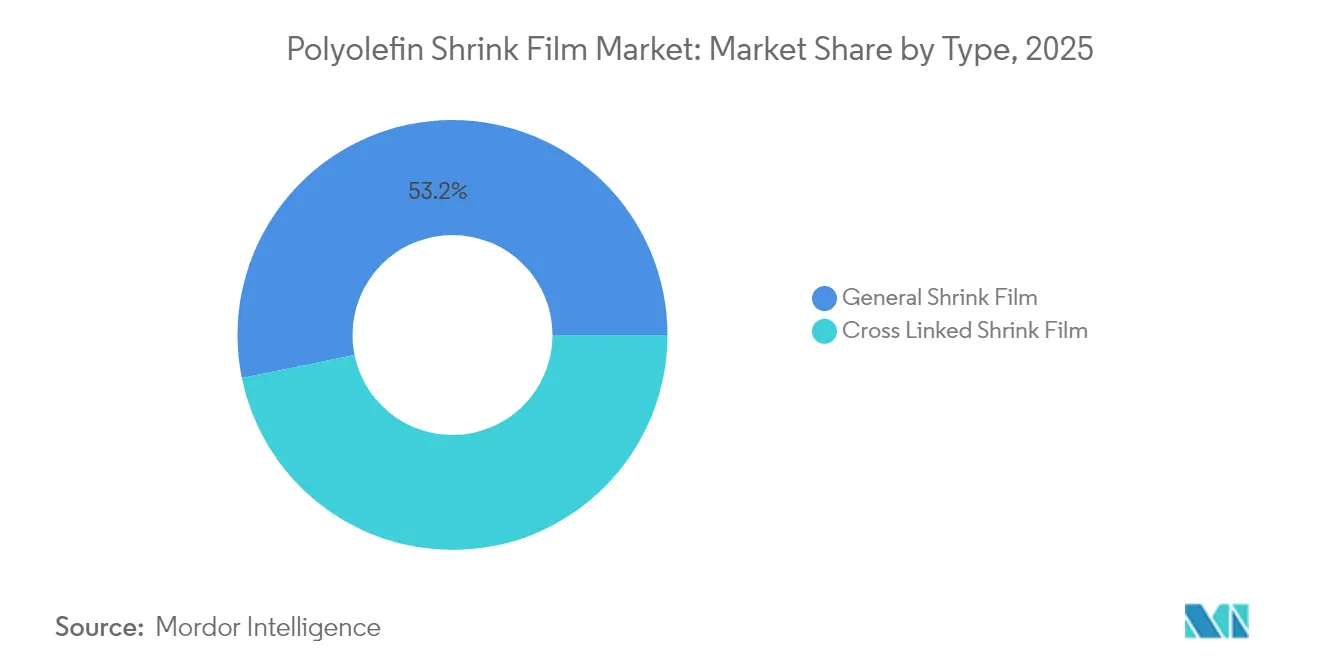
- Por tipo, la película retráctil general lideró con el 53.20% de la participación de mercado de la película retráctil de poliolefina en 2025; se proyecta que los grados reticulados registren una CAGR del 6.55% hasta 2031.
- Por tipo de material, el polietileno controló el 56.40% de la participación de mercado de películas retráctiles de poliolefina en 2025, mientras que se prevé que el polipropileno registre una CAGR del 6.92% hasta 2031.
- Por estructura de capas, las construcciones multicapa capturaron el 51.40% del tamaño del mercado de películas retráctiles de poliolefina en 2025 y se prevé que se expandan a una CAGR del 6.62% hasta 2031.
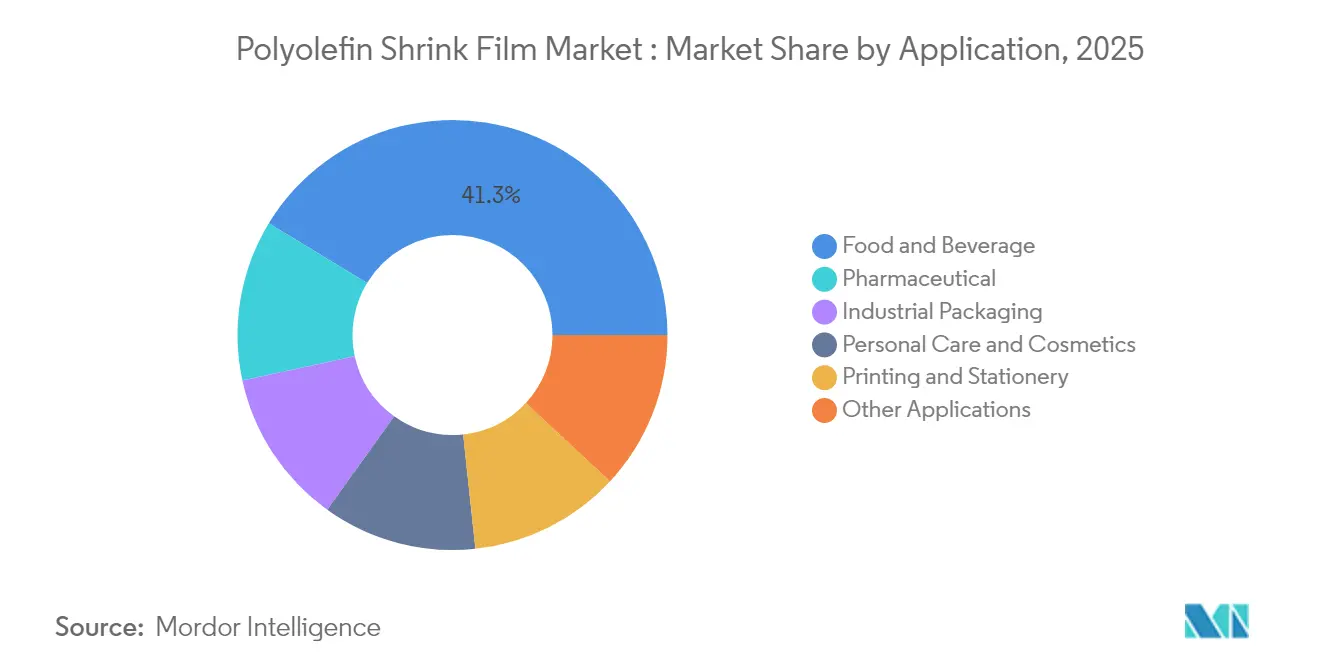
- Por aplicación, los alimentos y bebidas representaron el 41.30% del tamaño del mercado de películas retráctiles de poliolefina en 2025, mientras que los productos farmacéuticos avanzarán a una CAGR del 8.47% entre 2026 y 2031.
- Por geografía, Asia Pacífico controló el 37.60% de la participación de mercado de películas retráctiles de poliolefina en 2025 y se prevé un crecimiento CAGR del 6.82% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de películas retráctiles de poliolefina (PO)
Análisis del impacto del conductor
| Destornillador | ~ (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La demanda de envoltorios a prueba de manipulaciones en el comercio electrónico está acelerando el uso de envases pequeños en Norteamérica. | + 1.2% | América del Norte, con repercusión en Europa | A medio plazo (3-4 Años) |
| Transición del PVC al POF, más ecológico, en las películas europeas en contacto con alimentos. | + 0.9% | Europa, con adopción global a continuación | A largo plazo (≥ 5 Años) |
| Demanda de impresión y personalización de alta calidad. | + 0.7% | Global, más fuerte en América del Norte y Europa | A medio plazo (3-4 Años) |
| Relación coste-eficacia en comparación con alternativas | + 0.6% | Global, particularmente impactante en los mercados emergentes | Corto plazo (≤ 2 Años) |
| Películas reticuladas de calibre fino preparadas para la automatización impulsan líneas de alta velocidad en Asia. | + 1.0% | Asia-Pacífico, en particular China, India y Japón | A medio plazo (3-4 Años) |
| Fuente: Inteligencia de Mordor | |||
Demanda de seguridad en el comercio electrónico en América del Norte
El crecimiento del comercio electrónico ha impulsado la demanda de películas retráctiles de poliolefina a prueba de manipulaciones para asegurar los productos durante el transporte. Los minoristas norteamericanos utilizan estas películas para proteger los productos y generar confianza en el consumidor, y el 78 % de los compradores en línea valoran la evidencia de manipulación visible. ExlfilmPlus PCR de Intertape Polymer Group, una película retráctil de poliolefina con un 35 % de contenido reciclado, satisface las necesidades de seguridad y sostenibilidad [1] Intertape Polymer Group, “IPG to Showcase Automation, Consumable and Service Solutions at Pack Expo International 2024,” itape.com . La película combina alta transparencia con contenido reciclado posconsumo, respondiendo a los desafíos del embalaje del comercio electrónico.
Cambio de PVC a POF en películas europeas para contacto con alimentos
Los fabricantes de alimentos europeos se inclinan por las películas de poliolefina reciclables después de la legislación de envases de abril de 2024 que apunta a una reducción de residuos del 5 % para 2030 [2] Parlamento Europeo, “Nuevas normas de la UE para reducir, reutilizar y reciclar envases”, europarl.europa.eu . Impuestos paralelos sobre el plástico en el Reino Unido, España e Italia penalizan las películas con menos del 30 % de contenido reciclado. El EV-HPG de Clysar, apto para la entrega en tiendas, ilustra cómo los convertidores combinan seguridad alimentaria, transparencia y reciclabilidad.
Impresión y marca de alta definición
Productores de bebidas como Anadolu Efes lanzaron 77 nuevas referencias en 2024, cada una con gráficos vibrantes de 360 grados para maximizar el impacto en el lineal. Las prensas digitales agilizan los cambios de formato, lo que permite a los convertidores satisfacer tiradas promocionales más cortas sin necesidad de inventario de planchas. El resultado es un círculo virtuoso en el que los convertidores invierten en bobinas más anchas, tintas blancas de alta opacidad y contrastes mate-brillante que potencian la narrativa de marca en el mercado de películas retráctiles de poliolefina.
Ventaja de costos sobre las alternativas
Los proyectos de optimización de film le ahorraron a Heineken 0.6 millones de euros en 2024, ya que la cervecera redujo el uso de resina y simplificó el envasado secundario. Los productores de las regiones emergentes reducen aún más el gasto mediante la instalación de líneas de gran ancho, como la unidad CPP de UFlex de 18,000 XNUMX MTPA, que mejora las economías de escala.
Análisis del impacto de las restricciones
| Restricción | ~ (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las resinas de PE y PP | -0.8% | Global, agudo en América del Norte | Corto plazo (≤ 2 años) |
| Impuestos sobre los plásticos de un solo uso en los envoltorios | -1.1% | Europa, potencial eco global | Largo plazo (≥ 4 años) |
| La disyuntiva entre la reducción del calibre y la fuerza de contracción limita su adopción en embalajes industriales de alta resistencia. | -0.5% | Global, particularmente en aplicaciones industriales | A medio plazo (3-4 Años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las resinas de PE y PP
Las interrupciones en el suministro de materia prima de esquisto en Estados Unidos aumentan las fluctuaciones de las materias primas que ya representan hasta el 70 % del costo de la película terminada. La OCDE advierte que la producción de plástico podría alcanzar los 736 millones de toneladas para 2040, intensificando la competencia por las materias primas [3] OCDE, “Escenarios de política para eliminar la contaminación por plástico para 2040”, oecd.org . Los convertidores cubren los riesgos mediante el abastecimiento múltiple, contratos de resina a corto plazo y fórmulas que diluyen los insumos vírgenes con gránulos de PCR.
Impuestos sobre los plásticos de un solo uso en los envoltorios
El impuesto alemán de enero de 2024 obliga a las empresas a informar sobre las unidades vendidas y a financiar programas de recogida de basura, lo que aumenta la carga administrativa y económica. Las normas de la UE también exigen la recogida selectiva del 90 % de los envases de bebidas de un solo uso para 2029. Estas políticas impulsan la I+D en fundas listas para entregar en tienda y paquetes monomaterial en el mercado de películas retráctiles de poliolefina.
Análisis de segmento
Por tipo: Las películas reticuladas redefinen las expectativas de rendimiento
En 2025, la película retráctil general mantuvo la mayor cuota de mercado de películas retráctiles de poliolefina, con un 53.20 %, gracias a su asequibilidad y amplios rangos de procesamiento. La claridad y la facilidad de impresión de este segmento lo mantienen consolidado en los multipacks de alimentos y los paquetes promocionales en los supermercados. Sin embargo, los convertidores ofrecen cada vez más grados reticulados, donde la resistencia a la perforación, la resistencia al roce y los perfiles más delgados permiten velocidades de línea más rápidas sin fallos de envoltura en aplicaciones de películas estirables y retráctiles.
Se prevé que la producción de películas reticuladas crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.55 % entre 2026 y 2031, a medida que los blísteres farmacéuticos, los cosméticos en cajas y los productos electrónicos buscan temperaturas de sellado más bajas que protejan los contenidos sensibles al calor. La mayor capacidad en Asia y Norteamérica reduce la diferencia de precio, lo que fomenta la conversión de productos que amplían el mercado de películas retráctiles de poliolefina más allá de los expositores tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de material: El polipropileno acelera la adopción de productos premium
El polietileno mantuvo una participación dominante del 56.40% en el mercado de películas retráctiles de poliolefina en 2025, impulsado por la transparencia y la competitividad en costos. Las mezclas multicapa de PE permiten sellos herméticos incluso con tiempos de permanencia bajos en el horno, lo que las convierte en un producto básico en latas de bebidas y bandejas para productos. Los procesadores ahora incorporan flujos de PCR para cumplir con los compromisos de circularidad de la marca sin afectar las propiedades ópticas.
Se prevé un aumento del 6.92 % anual en el precio del polipropileno hasta 2031, impulsado por una mayor rigidez, inercia química y puntos de deflexión térmica elevados, deseables para alimentos retortados y botiquines médicos. Las nuevas coextrusoras de cinco capas combinan el PP con capas de unión de elastómero, conservando el brillo y aumentando la resistencia al desgarro. Esta mezcla premium distingue a los convertidores de las ofertas de PE comoditizadas dentro del mercado de películas retráctiles de poliolefina.
Por estructura de capas: la ingeniería multicapa multiplica la funcionalidad
Las arquitecturas multicapa acapararon el 51.40 % del mercado de películas retráctiles de poliolefina en 2025, con perspectivas de una tasa de crecimiento anual compuesta (TCAC) del 6.62 % hasta 2031. Las capas de barrera personalizadas bloquean el oxígeno y la humedad, mientras que las capas superficiales optimizan la sellabilidad y el anclaje de la tinta de alta definición. Las marcas utilizan cócteles de barrera patentados para prolongar la vida útil a temperatura ambiente de las salsas y los barritas lácteas sin necesidad de envases secundarios.
Las películas monocapa siguen siendo rentables para paquetes de bajo riesgo, pero presentan dificultades cuando los envíos transfronterizos exigen una mayor resistencia. Los avances en coextrusión permiten películas de siete capas que, al mantenerse dentro de la familia de las poliolefinas, siguen siendo aptas para el reciclaje mecánico, como lo demuestran las fundas reciclables para bebidas de Woolworths. Este equilibrio posiciona a las soluciones multicapa como la opción predilecta para el cumplimiento normativo de próxima generación en el mercado de películas retráctiles de poliolefina.
Por aplicación: Los productos farmacéuticos se destacan en el crecimiento
En 41.30, el sector de alimentos y bebidas conservó el 2025 % del mercado de películas retráctiles de poliolefina mediante el envoltorio de multipacks, canastillas para productos frescos y bandejas listas para la venta. Los procesadores reducen continuamente el calibre para reducir el uso de resina, a la vez que añaden aditivos antivaho que mantienen la transparencia. Las prohibiciones regulatorias del PVC adherente en Europa aceleran la sustitución por poliolefinas de combustión más limpia.
El uso farmacéutico se disparará a una tasa de crecimiento anual compuesta (TCAC) del 8.47%, ya que los blísteres, viales inyectables y kits de diagnóstico exigen la garantía de seguridad y la legibilidad de los códigos de barras a través de películas transparentes. La implementación de la vacuna contra la COVID-19 ha aumentado el escrutinio de los envases, consolidando la poliolefina como el envase seguro y transparente para dosis unitarias. Los propietarios de marcas también aprovechan la amplia área de impresión para comunicar hologramas de autenticación, lo que añade valor intangible al mercado de películas retráctiles de poliolefina.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de películas retráctiles de poliolefina (PO) en la región Asia-Pacífico
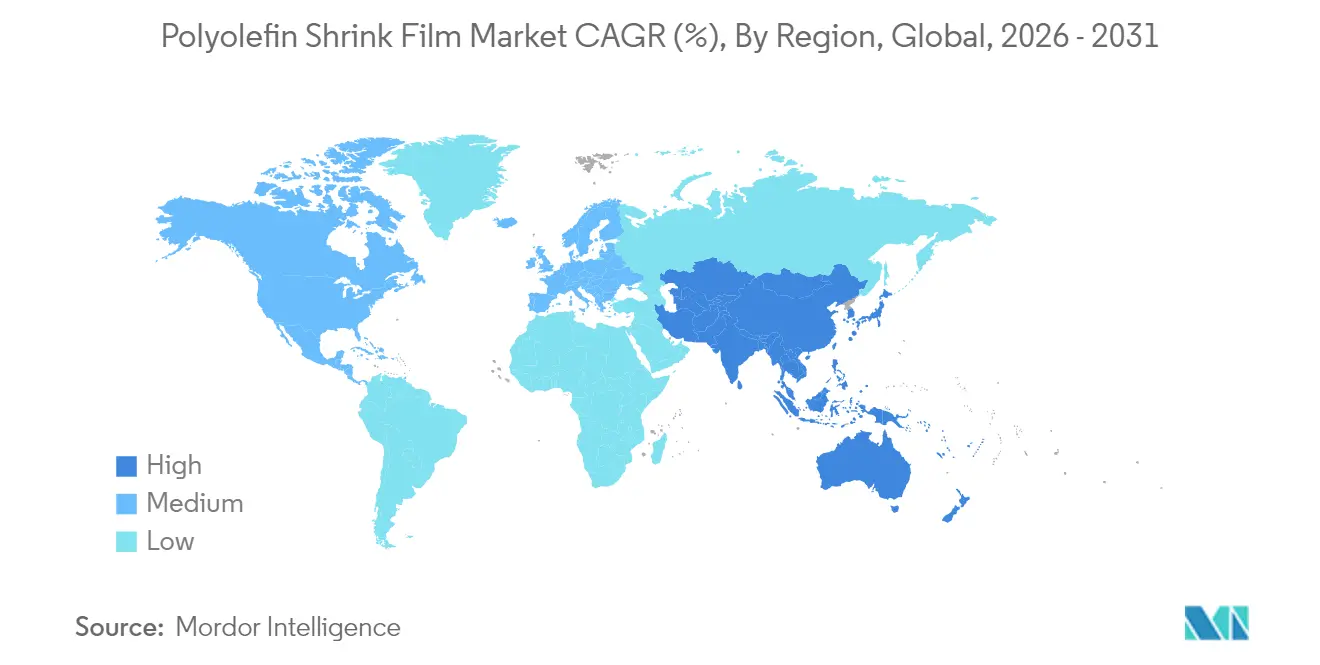
Asia Pacífico dominó el mercado de películas retráctiles de poliolefina con una contribución del 37.60% a los ingresos en 2025, y su CAGR proyectada del 6.82% se mantiene como la más rápida a nivel mundial. La consolidada base de extrusoras de China colabora con envasadores multinacionales de bienes de consumo de alta rotación (FMCG), mientras que el auge de los envases rígidos en India responde al crecimiento del comercio minorista urbano. Los convertidores regionales impulsan las prensas digitales sin plancha internas, lo que permite campañas de promoción ágiles de marcas blancas que aprovechan el auge del comercio electrónico nacional.
Mercado de películas retráctiles de poliolefina (PO) de Japón y Corea del Sur
Japón y Corea del Sur se centran en la tecnología multicapa de alta barrera, suministrando rollos reticulados de nicho para la exportación de productos farmacéuticos. La demanda nacional se inclina por espesores delgados, listos para la automatización y que se adaptan a plantas de fabricación compactas. Las subvenciones de la asociación canalizan créditos fiscales para I+D hacia hornos de contracción energéticamente eficientes, lo que refuerza su adopción en el mercado de películas retráctiles de poliolefina.
Mercado norteamericano de películas retráctiles de poliolefina (PO)
Norteamérica constituye un mercado maduro pero innovador, impulsado por el ecosistema minorista omnicanal de Estados Unidos. Canadá y México complementan la oferta regional gracias a su proximidad a la producción de resina y a corredores comerciales con ventajas arancelarias, lo que fortalece su resiliencia ante las fluctuaciones de precios.
Mercado europeo de películas retráctiles de poliolefina (PO)
Europa equilibra una estricta supervisión regulatoria con un alto poder adquisitivo. Las directivas de economía circular impulsan a los transformadores a certificar la reciclabilidad y a adoptar mezclas PCR para 2027. Alemania, Italia y el Reino Unido representan los principales grupos de demanda debido a su sólida producción de bebidas, confitería y productos farmacéuticos. Los Estados miembros del sur y del este se están poniendo al día gradualmente a medida que las cadenas minoristas armonizan sus requisitos de envasado en todo el bloque.
Mercado de películas retráctiles de poliolefina (PO) de Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África presentan fronteras más pequeñas, pero cada vez más atractivas. Brasil aprovecha una sólida base petroquímica para atender a sus vecinos del Mercosur, mientras que la Visión 2030 de Arabia Saudita fomenta las inversiones en polímeros downstream que amplían el alcance del mercado de películas retráctiles de poliolefina a los mercados del Consejo de Cooperación del Golfo.

Análisis de la cadena de valor
La cadena de valor comienza con los proveedores de olefinas y poliolefinas que suministran resinas de PE y PP (incluidas las de LDPE y las de metaloceno especial) y, cada vez más, materias primas recicladas que se utilizan para formular películas retráctiles que contienen PCR. Los aditivos, las tintas y las tecnologías de procesamiento (como los equipos de reticulación por haz de electrones para grados de mayor rendimiento) se combinan con el suministro de resina, mientras que el conocimiento del convertidor en coextrusión, orientación e impresión/laminación determina la claridad de la película, la fuerza de contracción y la maquinabilidad para líneas de alta velocidad.
Entre los participantes de la cadena de suministro se incluyen extrusoras de film que producen rollos maestros (generales y reticulados, monocapa y multicapa) y centros de corte y conversión que adaptan el ancho, el calibre y la impresión de los rollos a las especificaciones de la marca y del minorista. Estos insumos alimentan redes regionales de producción justo a tiempo que abastecen a los sectores de alimentos, bebidas, cuidado personal y productos farmacéuticos. Los convertidores señalan limitaciones que pueden ralentizar las transiciones, como la mano de obra especializada para la capacitación y los técnicos de proceso, los largos ciclos de validación para los programas de doble cumplimiento (que a menudo se extienden de 14 a 18 meses para los requisitos de la FDA y REACH), y la dependencia de un único proveedor para ciertos equipos de reticulación y procesamiento. En consecuencia, el servicio técnico y el soporte de cualificación tienen mayor peso en la selección de proveedores.
Panorama competitivo
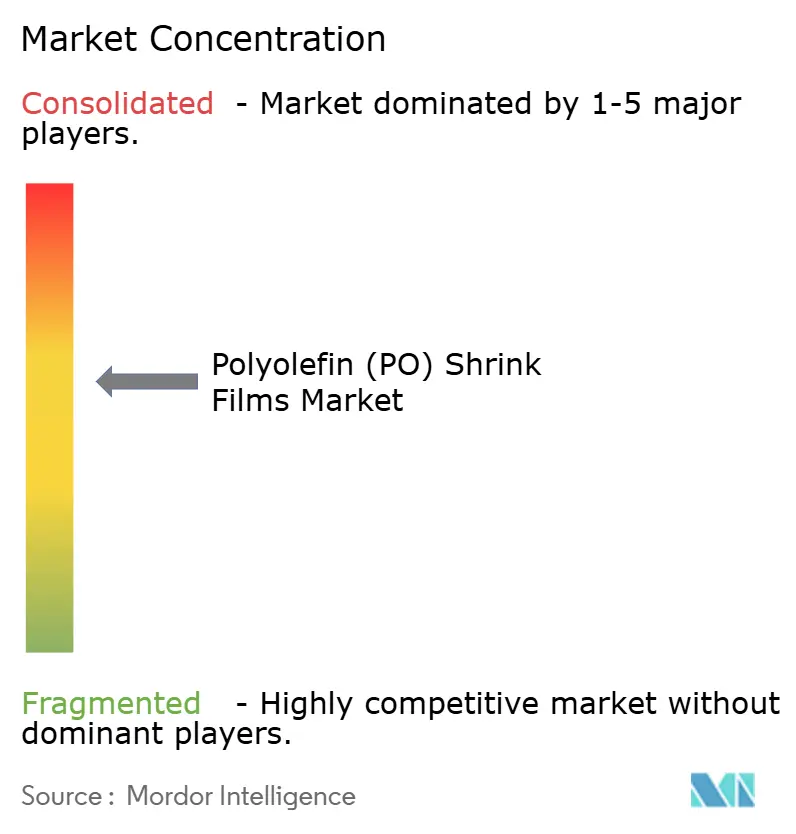
El mercado de películas retráctiles de poliolefina está moderadamente consolidado, y las cinco principales empresas controlan menos del 50 % de la cuota de mercado. Empresas clave como Berry Global, Sealed Air y Klockner Pentaplast integran la extrusión y la impresión interna para ofrecer soluciones integrales, priorizando la sostenibilidad mediante iniciativas como el proyecto piloto de circuito cerrado de Berry. Intertape Polymer Group se centra en el contenido de PCR y las redes de servicio, mientras que UFlex amplía su capacidad de CPP y poliolefinas biaxialmente orientadas. Los competidores asiáticos aprovechan la resina local, pero enfrentan desafíos de certificación. Las alianzas estratégicas en materia prima reciclada, coextrusión e impresión digital están en auge. Los convertidores se aseguran el suministro de resina para gestionar la volatilidad, y los fabricantes de equipos originales (OEM) innovan en el diseño de hornos para espesores más finos. El éxito depende cada vez más de equilibrar la rentabilidad con las credenciales de sostenibilidad.
Líderes de la industria de películas retráctiles de poliolefina (PO)
Berry Global Inc.
Grupo de Plásticos Sigma
SABIC
Grupo Bolloré
IPG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Marzo de 2026: NOVA Chemicals entregó el primer pedido de su polietileno reciclado SYNDIGO rPE-IN3 a Sigma Plastics Group en Shelbyville, Kentucky, para su uso en la línea de film estirable Sustain360 PCR de Sigma. La cualificación y el suministro de PE reciclado diseñado para aplicaciones de film contribuye a ampliar el acceso a materias primas con contenido reciclado y ayuda a los transformadores a estandarizar las formulaciones en sus catálogos de film retráctil y estirable.
- Febrero de 2026: Amcor anunció su fusión con Berry Global, creando así una cartera más amplia de productos de polietileno para envoltura retráctil y sobreenvoltura en Norteamérica, con capacidades integradas de fabricación e impresión. Esta consolidación aumenta la escala y simplifica la calificación de proveedores y la cobertura de cuentas nacionales para las marcas que adquieren películas retráctiles, sobreenvolturas impresas y servicios de embalaje relacionados en múltiples ubicaciones.
- Agosto de 2024: SABIC colaboró con Lamb Weston y Opackgroup para lanzar un envase para productos de patata congelada utilizando polietileno biorrenovable de SABIC, logrando una reducción del 30 % en la huella de carbono de esta solución de envasado. La introducción de materias primas de poliolefina de origen biológico en los programas comerciales de envasado flexible amplía las opciones disponibles para aplicaciones de retracción y envoltura que buscan reducir la huella de carbono de los materiales.


Alcance y metodología
El informe del mercado mundial de películas retráctiles de poliolefina incluye:
| Película retráctil general |
| Película retráctil reticulada |
| Polietileno (PE) |
| Polipropileno (PP): |
| Monocapa |
| multicapa |
| Alimentos y Bebidas |
| Embalaje industrial |
| Cuidado personal y cosméticos |
| Farmacéutica |
| Imprenta y papelería |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Película retráctil general | |
| Película retráctil reticulada | ||
| Por tipo de material | Polietileno (PE) | |
| Polipropileno (PP): | ||
| Por estructura de capas | Monocapa | |
| multicapa | ||
| por Aplicación | Alimentos y Bebidas | |
| Embalaje industrial | ||
| Cuidado personal y cosméticos | ||
| Farmacéutica | ||
| Imprenta y papelería | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Qué impulsa el segmento de más rápido crecimiento en el mercado de películas retráctiles de poliolefina?
El segmento farmacéutico lidera con una CAGR del 8.47 % hasta 2031, ya que las normas de evidencia de manipulación más estrictas y la demanda de visibilidad de códigos de barras impulsan la adopción de películas de alta claridad y grado de seguridad.
¿Qué región ofrece la mayor oportunidad de expansión?
Asia Pacífico representó el 37.60% de la participación en 2025 y liderará con una CAGR del 6.82% entre 2026 y 2031, impulsada por el comercio electrónico, la industrialización y la incorporación de capacidad en China e India.
¿Cómo abordan los convertidores las presiones de sostenibilidad?
Las empresas líderes integran resina PCR, desarrollan multicapas monomateriales reciclables y se asocian con minoristas en esquemas de entrega en tiendas para alinearse con los objetivos de reducción de residuos de la UE.
¿Por qué las películas de poliolefina reticulada están ganando popularidad?
Ofrecen resistencia a la perforación y permiten un sellado más rápido a menor temperatura, lo que reduce el uso de energía y respalda líneas de automatización de alta velocidad en industrias como la electrónica y la farmacéutica.
¿Qué impacto tienen los impuestos europeos al plástico en la demanda de películas?
Los gravámenes sobre los envoltorios de un solo uso aceleran la transición del PVC a grados de poliolefina reciclables e impulsan a los convertidores a certificar películas que superan los umbrales de contenido reciclado del 30%.
¿Cómo se mitigan las fluctuaciones del precio de la resina?
Los productores diversifican las fuentes de materia prima, negocian contratos más cortos y rediseñan las formulaciones para utilizar menos material virgen, amortiguando el impacto de la CAGR de -0.8 % atribuido a la volatilidad.
¿Cuál es el tamaño actual del mercado de películas retráctiles de poliolefina?
Se estima que el tamaño del mercado de películas retráctiles de poliolefina será de 8.55 millones de dólares en 2026, y se espera que alcance los 10.8 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.79% durante el período de pronóstico (2026-2031).
Última actualización de la página:



