

Tamaño y participación del mercado de fibras de polipropileno
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
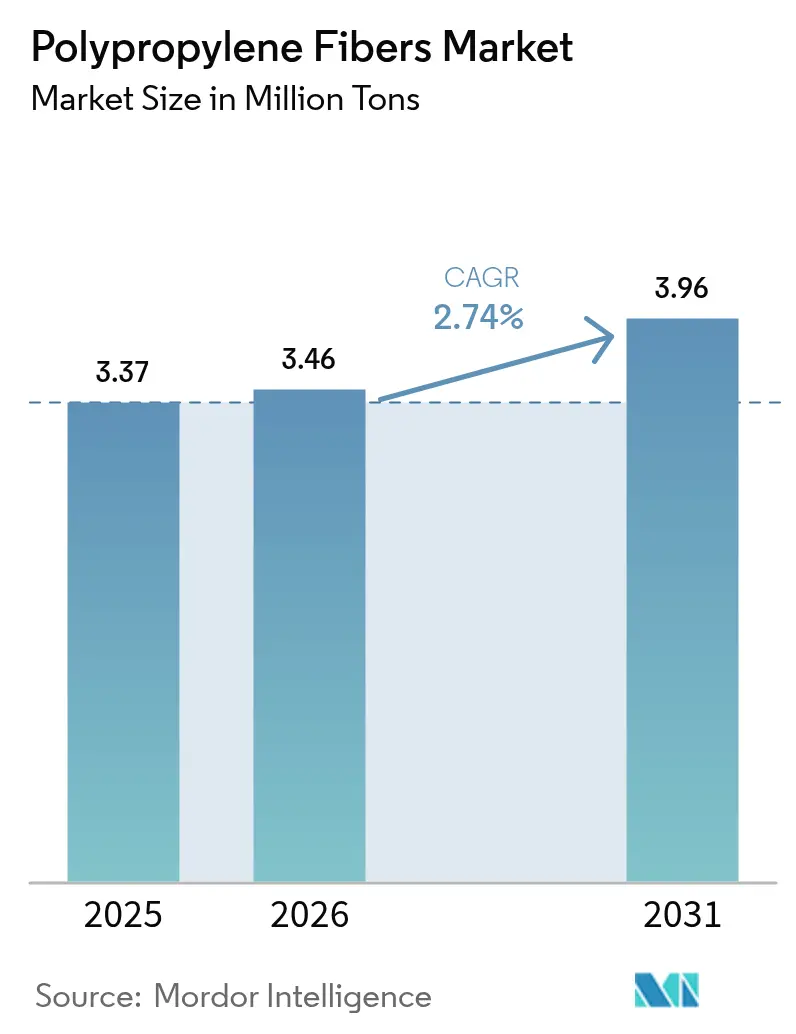
| Volumen de mercado (2026) | 3.46 millones de toneladas |
| Volumen de mercado (2031) | 3.96 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fibras de polipropileno por Mordor Intelligence
Se proyecta que el tamaño del mercado de fibras de polipropileno será de 3.37 millones de toneladas en 2025, 3.46 millones de toneladas en 2026 y alcanzará los 3.96 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 2.74 % entre 2026 y 2031. Las agencias de infraestructura están reemplazando la malla de alambre soldada con refuerzo macrosintético, reduciendo los costos de las varillas de refuerzo y acelerando los ciclos de vertido, mientras que los ensambladores de vehículos eléctricos (VE) especifican compuestos de polipropileno (PP) reciclado para reducir entre 15 y 20 kg por vehículo y aumentar la autonomía entre 8 y 12 km. La extrusión de filamento continuo mantiene las configuraciones de hilo al 84.51 % del volumen de 2025, ya que el proceso se sincroniza con líneas textiles y de spunbond de 400 a 600 m/min. Los convertidores de productos de salud e higiene lideran el crecimiento del mercado de usuarios finales, ya que hospitales de todo el mundo adoptan telas no tejidas melt-blown que repelen fluidos y bloquean el 98 % de los aerosoles de 0.5 micras. Asia-Pacífico concentra el 51.12 % del tonelaje de 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 3.37 % gracias a la implementación de geotextiles de la Iniciativa de la Franja y la Ruta de China y al Gasoducto Nacional de Infraestructura de la India, de 1.4 billones de dólares, que exige el uso de telas sintéticas para el control de la erosión.
Conclusiones clave del informe
- Por tipo, el hilo capturó el 84.51% de la participación de mercado de fibras de polipropileno en 2025 y se proyecta que avance a una CAGR del 2.78% hasta 2031.
- Por industria de usuario final, los textiles capturaron el 40.62% de la participación de mercado de fibras de polipropileno en 2025, mientras que la atención médica y la higiene avanzan a una CAGR del 3.22% hasta 2031.
- Por geografía, Asia-Pacífico lideró con el 51.12 % de la participación de mercado de fibras de polipropileno en 2025 y sigue siendo la región de más rápido crecimiento con una CAGR del 3.37 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de fibras de polipropileno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambio de infraestructura hacia el refuerzo macrosintético del hormigón | + 0.8% | Global, con avances tempranos en India, Indonesia y Brasil | Mediano plazo (2-4 años) |
| Aceleración de la penetración de geotextiles en la ingeniería de carreteras y costas | + 0.6% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de interiores automotrices ligeros (extensión de la autonomía de los vehículos eléctricos) | + 0.5% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Impresión 3D de compuestos reforzados con fibra de PP (personalización en masa) | + 0.3% | América del Norte, Alemania, Japón | Largo plazo (≥ 4 años) |
| Fibras de PP recicladas de grado circular posibilitadas por el reciclaje químico | + 0.4% | Europa, america del norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Transición de la infraestructura hacia el refuerzo macrosintético del hormigón
Los ministerios de transporte de India, Indonesia y Brasil ahora permiten el uso de macrofibras de polipropileno de 3 a 6 kg/m³ para reemplazar la malla electrosoldada, lo que reduce el uso de varillas de refuerzo entre un 20 % y un 35 % y las reparaciones por corrosión. Tan solo las especificaciones de la cláusula 509 de India generarán una demanda cautiva de 42 000 toneladas para 2028. Las pruebas de campo realizadas en São Paulo muestran una reducción del 60 % en el ancho de grietas tras 90 ciclos de congelación y descongelación, lo que libera fondos federales para repavimentación. Los contratistas valoran la colocación de un solo vertido, que reduce la mano de obra en casi una cuarta parte en corredores urbanos congestionados.
Aceleración de la penetración de geotextiles en la ingeniería de carreteras y costas
Los suelos sensibles a los monzones en el sudeste asiático se asientan entre 15 y 20 cm en dos años sin capas de separación, por lo que la autopista Norte-Sur de Vietnam, de 15 000 millones de dólares, especifica telas no tejidas de PP punzonadas de 200 g/m², con un consumo de 9,200 toneladas hasta 2027. Los municipios de Indonesia y Filipinas instalan tubos geotextiles que requieren entre 18 y 22 toneladas por kilómetro de costa, financiados por un préstamo de 340 millones de dólares del Banco Asiático de Desarrollo. Las pruebas de laboratorio confirman una retención del flujo del 85 % tras 10 000 horas en lixiviados agresivos, lo que cumple con las normas de la UE sobre vertederos. La consiguiente atracción de infraestructuras impulsa la demanda regional. Las normas de licitación del gobierno que evalúan el coste del ciclo de vida ahora favorecen a los geotextiles porque reducen a la mitad el dragado de mantenimiento durante la vida útil de una carretera, lo que refuerza el impulso de su adopción.
Adopción de interiores automotrices ligeros (extensión de la autonomía de los vehículos eléctricos)
Las plataformas de vehículos eléctricos ganan aproximadamente entre 1.5 y 2.0 km de autonomía por cada 10 kg de reducción, por lo que los fabricantes de automóviles buscan aumentar la masa interior tras optimizar la batería. Los compuestos de PP reforzados con fibra de vidrio ocuparon el 38 % de los sustratos del panel de instrumentos en los lanzamientos de modelos de 2025, reemplazando los grados de ABS que pesan hasta 2.2 kg más por vehículo y exigen mayores presiones de moldeo. Stellantis informó que cambiar los paneles de las puertas y los respaldos de los asientos del Peugeot e-3008 por compuestos de PP con un 30 % de fibra larga ahorró 18 kg por coche, amplió la autonomía en 14 km y redujo 22 EUR en la factura de materiales. Las normas de la UE, vigentes a partir de 2027, imponen 95 EUR por cada g/km de CO₂ que exceda, por lo que cada kilogramo de reducción de peso equivale a unos 6 EUR en sanciones evitadas a lo largo de la vida útil de un modelo.
Fibras de PP recicladas de grado circular obtenidas mediante reciclaje químico
BASF y LyondellBasell pusieron en marcha unidades piloto de pirólisis que descomponen residuos plásticos mixtos en nafta, lo que produce propileno idéntico al monómero virgen y permite a los hilanderos comercializar hilo circular con un 30-50% de contenido reciclado sin penalización por resistencia a la tracción. Indorama Ventures firmó un contrato de compraventa a cinco años por 18,000 toneladas anuales de PP derivado de la pirólisis de la planta de Plastic Energy en Sevilla para abastecer a las marcas de ropa que se comprometen a utilizar un 25% de sintéticos reciclados para 2028. Si bien la resina circular cuesta entre un 28% y un 35% más que la resina de primera calidad, la normativa de la UE sobre envases exige un 30% de contenido reciclado para 2030, lo que reduce la diferencia de precios a medida que la capacidad aumenta de 120,000 toneladas en 2025 a 850,000 toneladas para 2031. La certificación de balance de masa permite a los convertidores declarar el contenido reciclado sin segregar las cadenas de suministro, lo que simplifica la adopción de la marca.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites de punto de fusión bajos en usos de alta temperatura | -0.5% | Global, agudo en filtración industrial y debajo del capó de automóviles | Corto plazo (≤ 2 años) |
| Análisis ESG sobre fugas de microplásticos de productos desechables no tejidos | -0.3% | Europa, america del norte | Mediano plazo (2-4 años) |
| El polvo ultrafino de PP está marcado en las regulaciones de salud ocupacional | -0.2% | Aplicación global y estricta en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Límites de punto de fusión bajos en usos a alta temperatura
El polipropileno se funde a 160-165 °C, lo que lo descarta para filtros de partículas diésel que se regeneran a 180-220 °C y para filtros de mangas de hornos de cemento que ahora deben capturar el 99.5 % de las partículas según las normas de la EPA de EE. UU. de 2025 [1] Agencia de Protección Ambiental de EE. UU., “Portland Cement NSPS 2025”, epa.gov . Por lo tanto, los fabricantes de equipos originales eligen fibras de poliamida, aramida o PTFE que cuestan entre un 40 % y un 80 % más por metro cuadrado pero que soportan temperaturas más altas, desviando una demanda anual estimada de 14 000 toneladas de fibras de PP. Los intentos de aumentar el límite de servicio mediante el injerto de anhídrido maleico o la mezcla de HDPE añaden entre 0.18 y 0.25 USD por kilogramo y aún así no cumplen con los umbrales de 180 °C. La I+D continua puede mejorar la resistencia al calor, pero es poco probable que tenga un impacto comercial en los próximos dos años.
Análisis ESG sobre fugas de microplásticos de productos desechables no tejidos
Los artículos de higiene desechables liberan entre 4 y 9 mg de microfibras de PP por unidad, y las plantas de tratamiento de aguas residuales detectan entre 1.2 y 3.8 partículas por litro en los efluentes tratados, lo que genera alarma en materia de salud pública. El borrador de la restricción REACH de la Agencia Europea de Sustancias y Mezclas Químicas (EMA) sobre la adición intencionada de microplásticos, publicado en 2024, obliga a las marcas a etiquetar los productos no tejidos desechables con la indicación «libera microplásticos», lo que provocó una caída del 6 al 8 % en las ventas de pañales premium durante el primer semestre de 2025. Procter & Gamble y Kimberly-Clark aspiran a sustituir el 30 % del hilado de PP con pulpa de madera o lyocell para 2028, pero las pruebas piloto muestran un aumento del 12 al 18 % en la cantidad de desechos y nuevos productos químicos de unión que aumentan los costes. Las empresas de aguas residuales de California y los Países Bajos están añadiendo pantallas terciarias de 20 micrones a un costo de entre 4 y 7 millones de dólares por planta y con multas de consumo energético del 15 al 20 %, lo que ralentizará la implementación global a menos de 40 instalaciones a principios de 2026.
Análisis de segmento
Por tipo: El hilo de filamento continuo supera al de fibra corta
El hilo de filamento continuo controló el 84.51 % del tamaño del mercado de fibras de polipropileno en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 2.78 % hasta 2031, gracias a líneas de tejido y spunbond de 400-600 m/min que ofrecen un rendimiento del 98 % en la primera pasada. La fibra cortada se utiliza en el refuerzo de hormigón y en alfombras punzonadas para automóviles, pero implica un coste de conversión adicional de 0.12-0.18 USD/kg debido a los procesos de corte y cardado. Las fábricas de alfombras estadounidenses y turcas migraron al filamento continuo a granel porque elimina el cardado, reduce la mano de obra entre un 30 % y un 40 % y garantiza entregas justo a tiempo en 48 horas.
Las fibras cortas siguen siendo relevantes en aplicaciones de geotextiles y hormigón proyectado que requieren fibras de 50-75 mm. Los constructores de túneles suelen utilizar entre 0.9 y 1.1 kg/m³ de fibras en el hormigón proyectado. Además, la demanda de hilo está en aumento, especialmente en geotextiles hilado y tejido para higiene.

Por industria de usuario final: La higiene convierte el aumento del volumen
El sector textil absorbió el 40.62 % del tamaño del mercado de fibras de polipropileno en 2025, pero cederá cuota de mercado a medida que la atención médica y la higiene avancen a una tasa de crecimiento anual compuesta (TCAC) del 3.22 % hasta 2031, la más rápida entre los usuarios finales. Las telas desechables de spunbond-meltblown-spunbond con un peso de 35-50 g/m² bloquean actualmente el 98 % de los aerosoles, lo que ha obligado a los hospitales a abandonar el algodón reutilizable. La construcción se ve impulsada por el refuerzo macrosintético del hormigón y los geotextiles para carreteras, especificados en India, Indonesia y Oriente Medio.
En el segmento de higiene, los fabricantes de pañales y productos de higiene femenina informaron un aumento del consumo, impulsado por una menor penetración en las regiones subsaharianas y del sudeste asiático en comparación con los mercados desarrollados. La demanda de mascarillas quirúrgicas se ha estabilizado, pero se prevé un crecimiento constante a medida que los hospitales implementen protocolos estandarizados de protección respiratoria. Las aplicaciones textiles se enfrentan a la competencia del poliéster, cuyos precios de fibra de poliéster oscilan entre 1,350 y 1,450 USD y ofrecen propiedades de teñido superiores. Esto ha impulsado a los productores de fibra de polipropileno a centrarse en nichos de mercado sensibles a los costos.
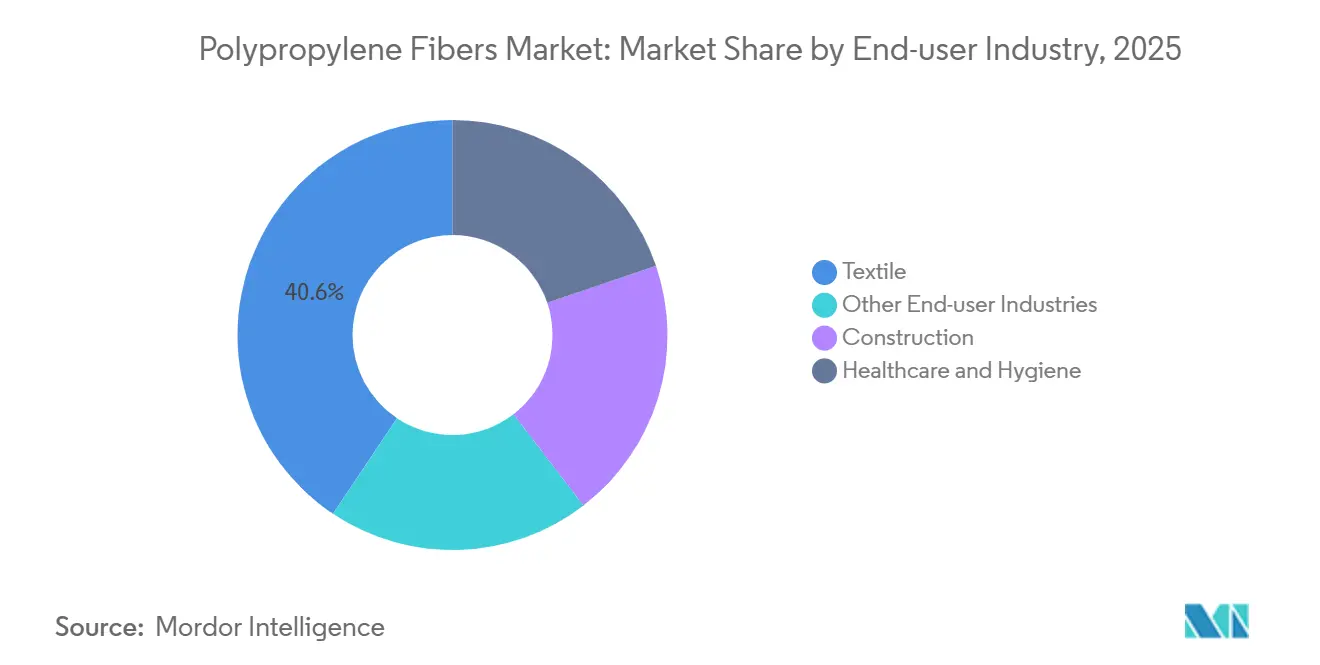
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de fibras de polipropileno en la región Asia-Pacífico
Asia-Pacífico domina el mercado de fibras de polipropileno, con el 51.12 % del volumen en 2025 y un crecimiento anual compuesto (CAGR) del 3.37 % hasta 2031 gracias a megaproyectos de infraestructura. La producción en China estuvo liderada por Sinopec y PetroChina, que abastecieron a los convertidores nacionales a precios inferiores a los de importación. En India, el consumo aumentó tras la orden del Ministerio de Transporte por Carretera que exige el uso de geotextiles en todas las carreteras nacionales de más de 10 km. Mientras tanto, Japón y Corea del Sur se centraron en la producción de material ultrafino electret meltblown para respiradores N95, un nicho de mercado de alto margen con precios de venta al público que oscilan entre 3,200 y 3,800 USD por tonelada.
Mercado de fibras de polipropileno en Norteamérica
En Norteamérica, se espera que la Ley de Infraestructura Bipartidista de EE. UU. genere una demanda adicional de macrofibra de polipropileno (PP) en varios estados [2] Departamento de Transporte de EE. UU., “Ley de Infraestructura Bipartidista”, transportation.gov . En Canadá, las líneas de ensamblaje de vehículos eléctricos (VE) de Ontario han visto una mayor utilización de compuestos de PP reforzados con fibra de vidrio para módulos interiores. Mientras tanto, las maquiladoras mexicanas importaron hilo bajo las regulaciones del T-MEC, que permiten la reexportación libre de aranceles cuando una parte significativa del valor se origina dentro de Norteamérica.
Mercado europeo de fibras de polipropileno
La demanda europea se ve influenciada por las tasas de Responsabilidad Extendida del Productor (RCP), que están impactando los márgenes de los productos de higiene. Alemania, líder regional, ha visto cómo las líneas de pañales reutilizables captan una cuota creciente del mercado minorista. Francia e Italia consumieron PP en conjunto para aplicaciones como geotextiles para la estabilización de carreteras alpinas y soportes para alfombras, impulsados por el repunte de la construcción de viviendas.
Mercado de fibras de polipropileno en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África representan cada uno una porción menor del volumen del mercado global. En Sudamérica, se prevé que las mejoras en las carreteras de Brasil requieran telas de separación. En Oriente Medio, se proyecta que los proyectos NEOM y Qiddiya de Arabia Saudita demandarán PP tejido para la estabilización del desierto. En Sudáfrica, las hilanderías importaron resina de PP para hilo de alfombras y cordel para empacadoras, lo que representa un aumento notable en comparación con el año anterior.

Panorama regulatorio
La normativa que afecta a las fibras de polipropileno (PP) se está volviendo más estricta en lo que respecta a la liberación de microplásticos, el etiquetado de productos y las obligaciones de gestión de sustancias químicas en las cadenas de suministro basadas en polímeros. En la Unión Europea, el Reglamento (UE) 2026/1168 (publicado el 2 de junio de 2026) modificó algunos elementos del marco de restricción de microplásticos del Reglamento REACH, incluyendo exenciones específicas como las cantidades destinadas a I+D (hasta 1 tonelada al año) y los medicamentos utilizados en ensayos clínicos. Estos cambios influyen en la forma en que los desarrolladores de fibras y no tejidos documentan los usos y justifican las exenciones.
En Estados Unidos, los requisitos de cumplimiento de las normas sobre emisiones atmosféricas para la fabricación de polímeros en la fase inicial de la cadena de suministro siguen evolucionando. La Agencia de Protección Ambiental de EE. UU. (EPA) finalizó las enmiendas a la NESHAP para la producción de polioles de poliéter el 18 de marzo de 2026, revisando los criterios vinculados a los umbrales de capacidad de almacenamiento. Esta actualización refuerza una tendencia más amplia hacia un control más detallado de los puntos de emisión, incluidos los depósitos de almacenamiento y las salidas de ventilación de los procesos, lo que puede aumentar la atención al cumplimiento en las cadenas de valor de materiales con alto contenido químico que dan soporte a la producción de fibras.
Análisis de la cadena de valor
La cadena de valor de las fibras de polipropileno comienza con materias primas de hidrocarburos (nafta o líquidos de gas natural) convertidas en propileno y polimerizadas en resina PP, a la que se le añaden aditivos como estabilizadores y concentrados de color. En la etapa intermedia, la resina se hila por fusión para formar filamentos, que luego se estiran y se termofijan para lograr la tenacidad y la contracción deseadas, alimentando rutas de hilo de filamento continuo (predominantes en líneas de tejido y spunbond de alta velocidad) o rutas de fibra cortada (corte y cardado para aplicaciones como el refuerzo de hormigón y productos punzonados). La sensibilidad a la calidad en cuanto a la consistencia del flujo de la resina fundida y la intensidad energética en las etapas de extrusión y estirado crea una ventaja estructural para los productores integrados de resina a fibra frente a los hilanderos por encargo cuando fluctúan los costos de la materia prima o la energía.
La transformación posterior incluye telas no tejidas (spunbond y meltblown), geotextiles, cuerdas, bases para alfombras y fibras sintéticas macro y micro para la construcción, que se venden a través de proveedores OEM directos, convertidores y distribuidores. Las normas y la cualificación actúan como puntos de control: BISFA guía la clasificación de fibras y las prácticas de ensayo, e ISO 1346:2021 especifica los requisitos para cuerdas de fibra de polipropileno. Las aplicaciones de construcción a menudo requieren aprobación y validación del rendimiento, generalmente alineadas con los criterios de aceptación ASTM/ICC para hormigón reforzado con fibras. La certificación, la documentación (incluidas las divulgaciones tipo EPD en algunos programas de compradores) y la ingeniería de aplicaciones diferencian cada vez más a los proveedores más allá del precio de los productos básicos, particularmente para programas de infraestructura y automoción que requieren un rendimiento trazable.
Panorama competitivo
El mercado de fibras de polipropileno sigue estando moderadamente fragmentado: los cinco principales proveedores poseen menos del 40% de la cuota de mercado combinada, lo que mantiene la competencia de precios, limitando los márgenes de EBITDA de las fibras de grado básico por debajo del 10%. Los productores integrados de resina a fibra, Indorama Ventures, Mitsubishi Chemical y China National Petroleum, disfrutan de ventajas de 80-120 USD por tonelada en la materia prima, pero tienen dificultades para ampliar los diferenciales, ya que las maquiladoras regionales del Sudeste Asiático aceptan devoluciones del 6-8% para mantener las líneas llenas. La inversión de Radici Partecipazioni en 2024 en un consorcio de reciclaje de Lombardía garantiza escamas posconsumo para hilos de alfombras con contenido circular certificado.
La tecnología es un diferenciador clave. BASF y Sika comercializan paquetes de hormigón premezclado de macrofibras que automatizan la dosificación y ofrecen sobreprecios de entre el 12 % y el 15 %. Beaulieu Fibres se asocia con Eastman para validar el propileno derivado de la metanólisis, buscando marcas de ropa que exijan certificados de contenido reciclado de terceros. Las empresas de reciclaje químico disruptivo Plastic Energy y Agilyx suministran aceites de pirólisis que permiten a los fabricantes de fibra cumplir con las especificaciones de circularidad sin pérdida de resistencia durante el reciclaje mecánico. Sin embargo, su capacidad conjunta de 95 000 toneladas en 2025 equivale a menos del 3 % de la demanda de resina.
El desarrollo de productos se dirige hacia nichos de mayor valor. Toray y Kuraray comercializan filtros ultrafinos melt-blown de menos de 2 micras para filtros HEPA, mientras que las cintas de PP reforzadas con fibra continua se utilizan en interiores aeroespaciales, donde un ahorro de peso del 40 % reduce el consumo de combustible un 0.3 % en aviones de fuselaje estrecho. La sensibilidad a los precios persiste: las empresas del sudeste asiático ofrecen contratos spot a precios entre un 12 % y un 18 % más bajos que las grandes compañías, lo que obliga a las empresas integradas a priorizar la sostenibilidad y las formulaciones a medida por encima del liderazgo en costos.
Líderes de la industria de fibras de polipropileno
Grupo Freudenberg
DuPont
Radici Partecipazioni SpA
Indorama Ventures Sociedad pública limitada
Beaulieu Fibres International NV
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Freudenberg Performance Materials presentó la tecnología de no tejidos spunbond de alta densidad para filtración de líquidos y aplicaciones textiles técnicas, compatible con polímeros como el polipropileno (PP). Este lanzamiento impulsa el diseño de medios de filtración de mayor eficiencia, donde el diámetro y la uniformidad de la fibra son fundamentales. De esta forma, posiciona los no tejidos de PP para segmentos más técnicos y exigentes, más allá de los grados de higiene convencionales.
- Febrero de 2026: Beaulieu International Group firmó un Memorando de Entendimiento con Alujain Corporation para establecer una empresa conjunta en Arabia Saudita centrada en fibras sintéticas y telas no tejidas. El acuerdo amplía las opciones de fabricación regional y alinea el suministro de fibra de PP y telas no tejidas con los centros de proyectos y transformación de Oriente Medio.
- Enero de 2026: Beaulieu International Group firmó un acuerdo de compra de acciones para adquirir la totalidad de las acciones de IFG Asota GmbH, un productor austriaco de fibras sintéticas discontinuas. Esto fortalece las capacidades de producción de fibras discontinuas y la integración en todo el grupo. Además, mejora el acceso a formatos de fibra de ingeniería utilizados en la construcción, los textiles para la automoción y los no tejidos técnicos.
Alcance del informe sobre el mercado mundial de fibras de polipropileno
La fibra de polipropileno es un material sintético a base de polímeros comúnmente utilizado en textiles. Es un tipo de polímero termoplástico con propiedades versátiles, que incluyen durabilidad, resistencia a la humedad y estabilidad química. Las fibras de polipropileno se utilizan en textiles por su resistencia y ligereza, lo que las hace adecuadas para diversas aplicaciones, como alfombras, cuerdas y ropa.
El mercado de fibras de polipropileno está segmentado por tipo, sector de consumo final y ubicación geográfica. Por tipo, el mercado se divide en hilados y fibras cortas. Por sector de consumo final, se divide en textiles, construcción, salud e higiene, y otros sectores. El informe también abarca el tamaño del mercado y las previsiones de fibras de polipropileno en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el volumen (toneladas).
| Hilo |
| Grapa |
| Textil |
| Construcción |
| Sanidad e Higiene |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Hilo | |
| Grapa | ||
| Por industria del usuario final | Textil | |
| Construcción | ||
| Sanidad e Higiene | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de fibras de polipropileno?
El mercado de fibras de polipropileno ascendió a 3.46 millones de toneladas en 2026 y se espera que alcance los 3.96 millones de toneladas en 2031, creciendo a una CAGR del 2.74 % entre 2026 y 2031.
¿Qué región lidera el crecimiento de la demanda de fibras de polipropileno?
Asia-Pacífico representa el 51.12 % del volumen de 2025 y registra la CAGR regional más rápida del 3.37 % hasta 2031, impulsada por proyectos de carreteras, zonas costeras y de infraestructura.
¿Por qué las fibras de polipropileno están ganando participación en los productos desechables para el cuidado de la salud?
Los hospitales prefieren laminados livianos, repelentes de fluidos y fabricados mediante spunbond-meltblown que bloquean el 98 % de los aerosoles, lo que impulsa la atención médica y la higiene al CAGR para el usuario final más rápido, con un 3.22 % hasta 2031.
¿Qué tendencia tecnológica podría abrir nuevos nichos de fibra PP?
Las cintas de PP reforzadas con fibra continua y los compuestos de PP impresos en 3D permiten fabricar piezas más livianas para la industria automotriz, aeroespacial y de herramientas, a la vez que preservan la reciclabilidad.


