

Tamaño y participación en el mercado del poliestireno
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
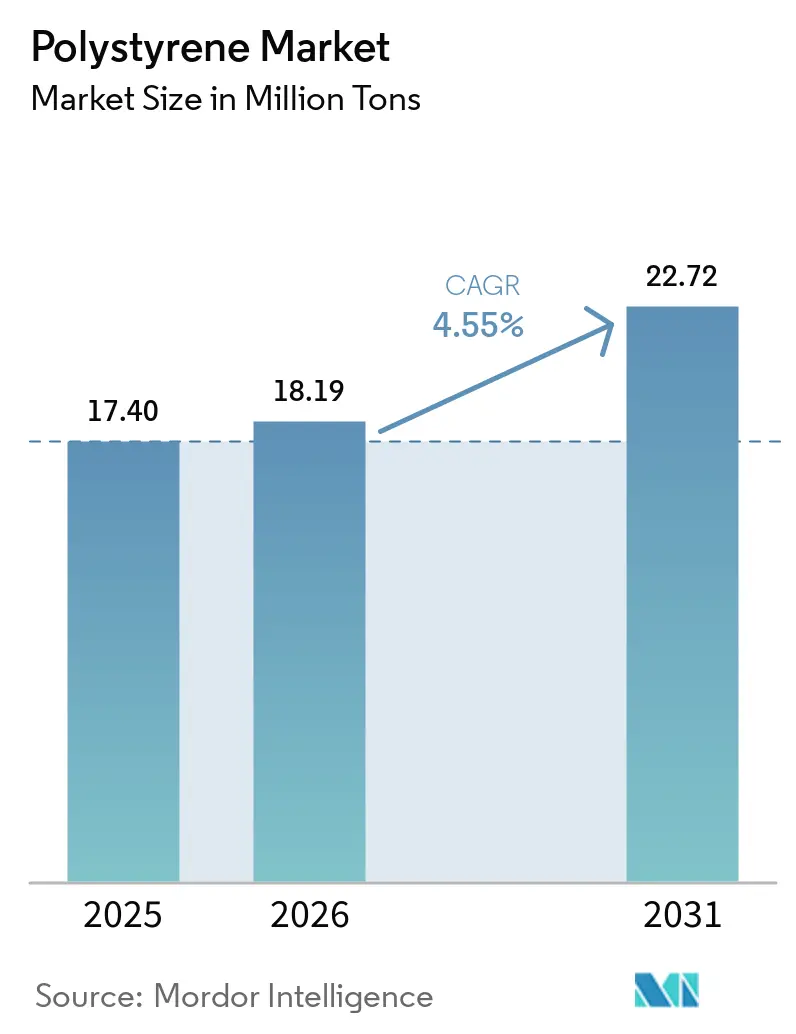
| Volumen de mercado (2026) | 18.19 millones de toneladas |
| Volumen de mercado (2031) | 22.72 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.55% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
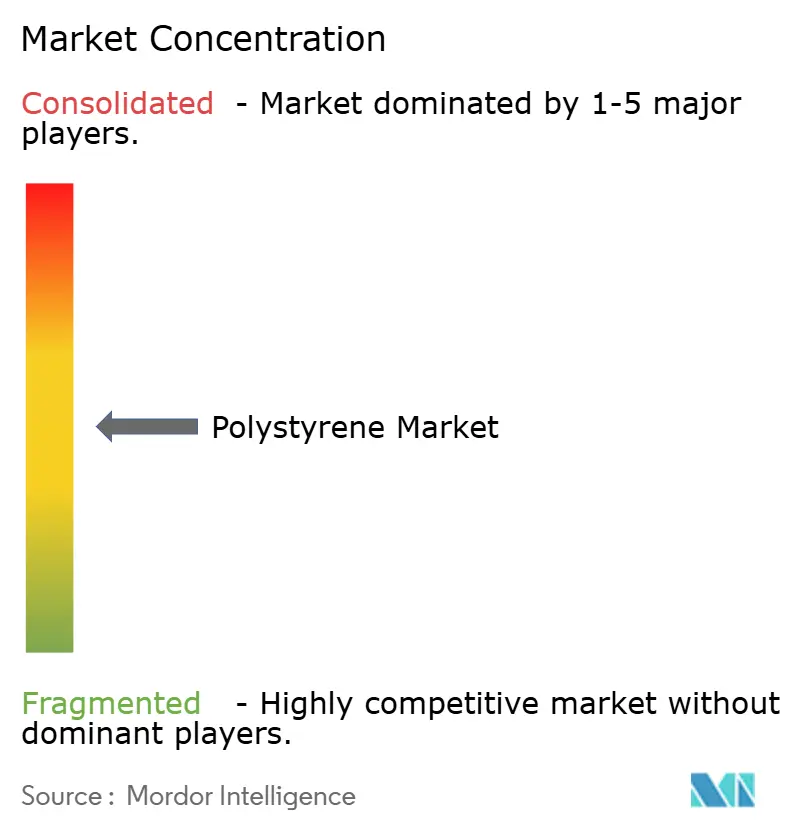
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del poliestireno por Mordor Intelligence
Se proyecta que el tamaño del mercado de poliestireno se expandirá de 17.40 millones de toneladas en 2025 y 18.19 millones de toneladas en 2026 a 22.72 millones de toneladas para 2031, registrando una CAGR del 4.55% entre 2026 y 2031. Esta expansión está siendo impulsada por códigos de aislamiento de edificios más estrictos, un auge en la logística del comercio electrónico y la implementación de cadenas de frío para productos farmacéuticos, incluso cuando la prohibición de plásticos de un solo uso frena el crecimiento en los canales de servicios de alimentos. Los productores con acceso a etano de bajo costo en América del Norte continúan beneficiándose de una ventaja de costo del 20-25%, mientras que los proveedores de Asia-Pacífico aprovechan la escala para dominar las exportaciones a las economías emergentes vecinas. El capital está fluyendo hacia proyectos piloto de reciclaje químico que prometen una calidad de monómero de estireno adecuada para el contacto con alimentos, y las primeras entregas comerciales en 2025 han validado el caso de negocio. Al mismo tiempo, las actualizaciones de equipos de moldeo por inyección y extrusión están ampliando la base direccionable para aplicaciones de mayor valor y rendimiento crítico.
Conclusiones clave del informe
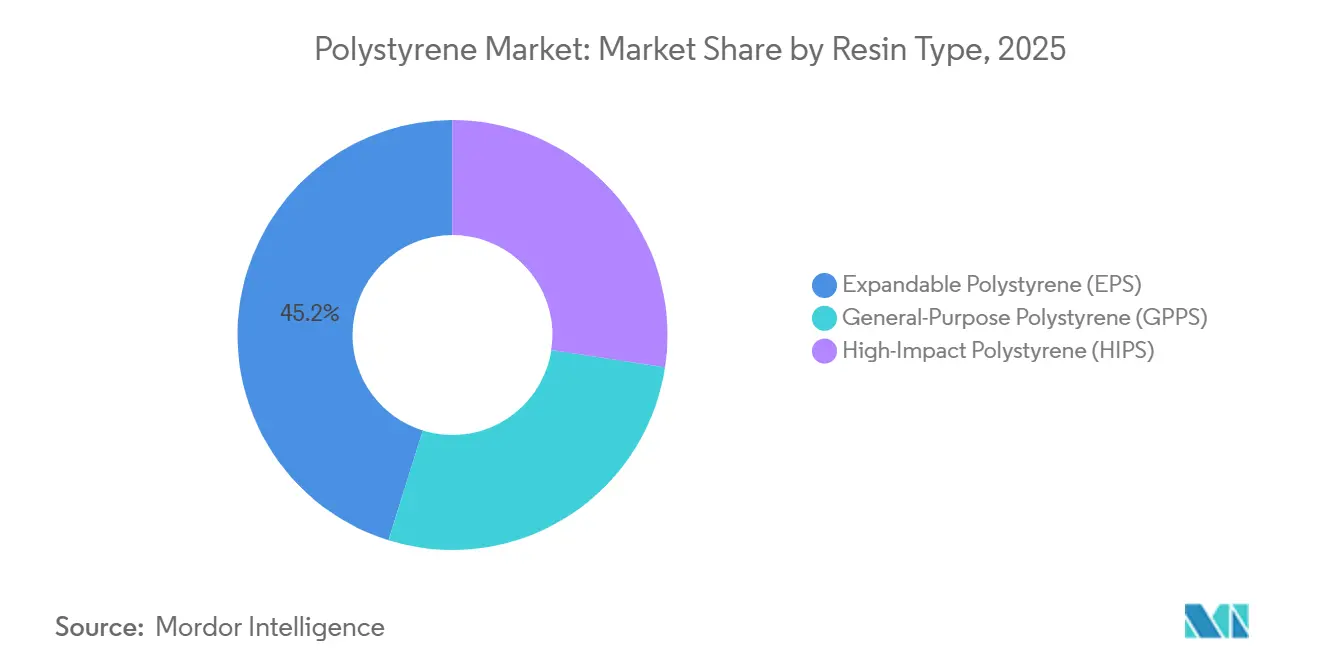
- Por tipo de resina, el poliestireno expansible tenía el 45.19% de la participación de mercado en 2025; se proyecta que el poliestireno de uso general registre la CAGR más rápida del 5.51% hasta 2031.
- Por factor de forma, las espumas capturaron el 59.67% del volumen en 2025, mientras que se espera que otros tipos de formas crezcan a una CAGR del 5.02% hasta 2031.
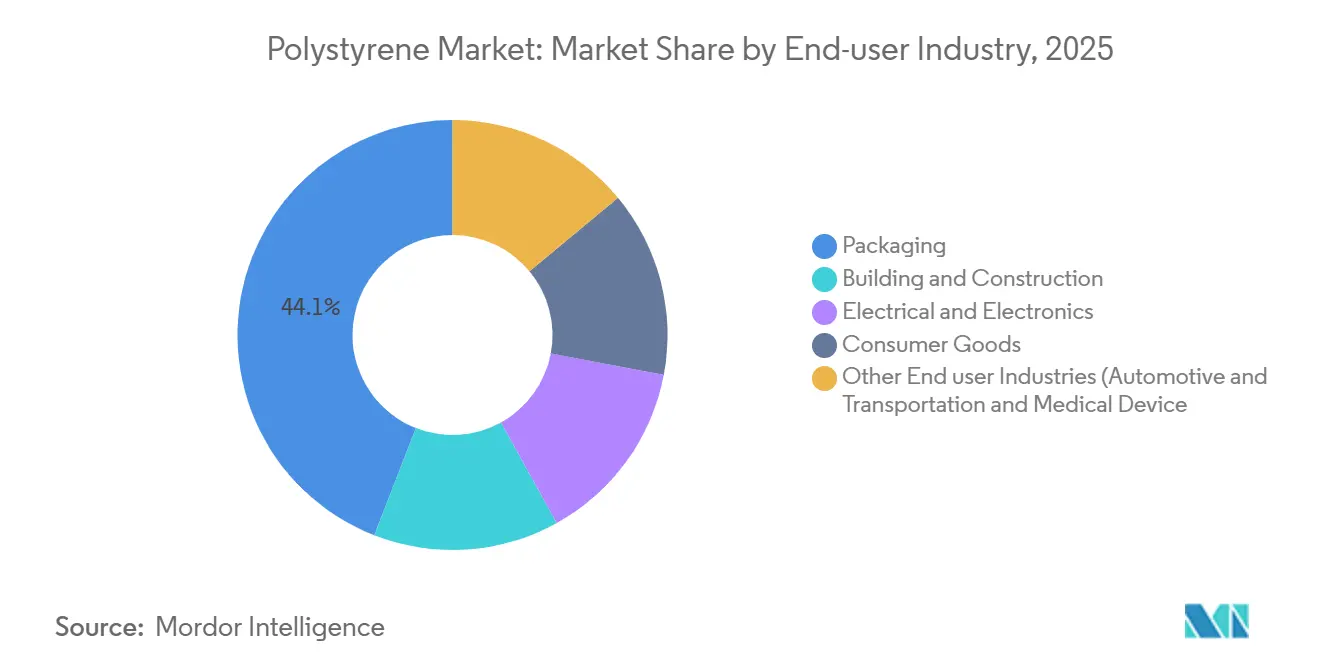
- Por industria de uso final, el embalaje representó el 44.05 % del tamaño del mercado de poliestireno en 2025, y otras industrias de usuarios finales, incluidos los dispositivos automotrices y médicos, juntas representan la CAGR más rápida del 5.18 % hasta 2031.
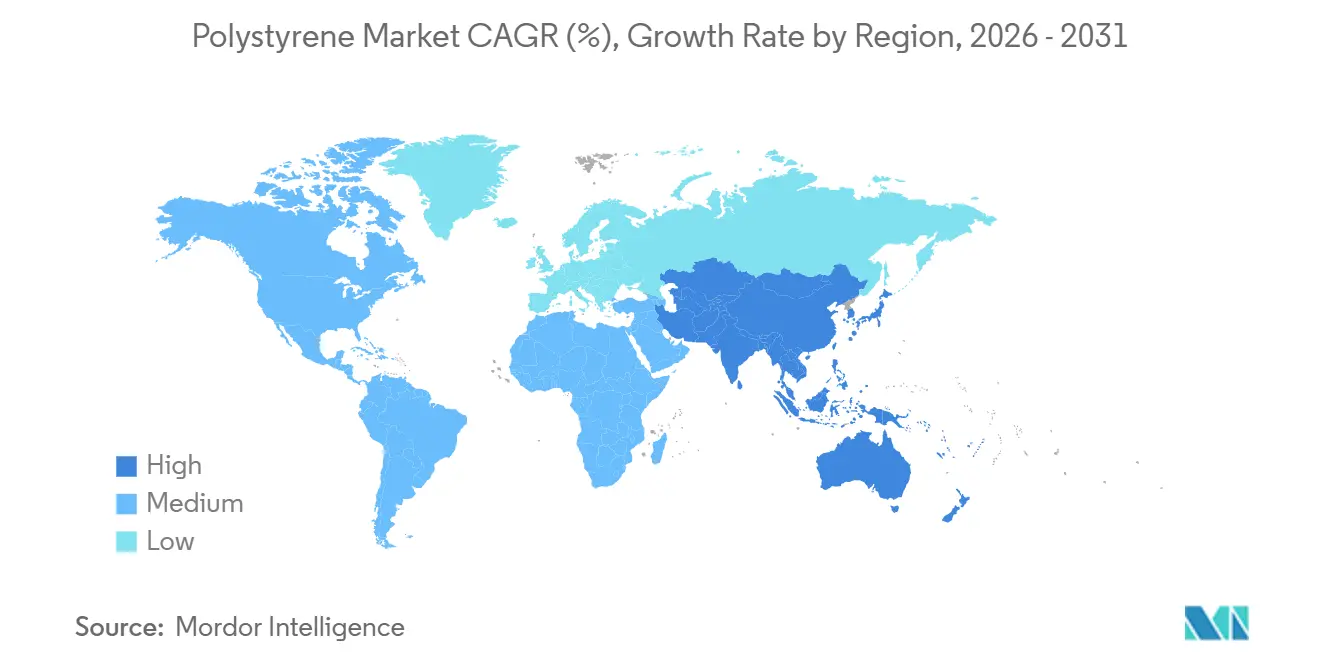
- Por geografía, Asia-Pacífico controló el 56.88% de la participación de mercado del poliestireno en 2025 y se está expandiendo a una CAGR del 5.66% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del poliestireno
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del embalaje en el comercio electrónico y la restauración | + 0.9% | Global, concentrado en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Códigos de eficiencia energética que limitan el uso de EPS/XPS | + 1.2% | América del Norte, Europa y propagación a los centros urbanos de Asia y el Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de la producción de productos electrónicos y electrodomésticos | + 0.8% | Núcleo de Asia-Pacífico: China, Corea del Sur, Japón | Mediano plazo (2-4 años) |
| Avances en el reciclaje químico | + 0.7% | Adopción temprana en Europa y América del Norte, ampliación en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Logística farmacéutica de cadena de frío en mercados emergentes | + 0.6% | Asia-Pacífico, Oriente Medio y África, América Latina | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge del embalaje en el comercio electrónico y la restauración
El crecimiento del comercio minorista en línea y de los restaurantes de servicio rápido continúa impulsando los volúmenes de embalaje protector, particularmente en Asia-Pacífico, donde las exenciones regulatorias siguen siendo comunes. El acolchado ligero de EPS reduce los costos de flete por peso volumétrico, asegurando su lugar frente a los insertos de cartón corrugado. Los operadores de servicios de alimentos en América Latina y el Sudeste Asiático todavía dependen de vasos y envases isotérmicos para bebidas porque los polímeros compostables alternativos siguen siendo prohibitivos en cuanto a costos. En América del Norte, las inversiones en fibra moldeada han comenzado a reemplazar la espuma en el embalaje de servicio rápido, pero la magnitud del comercio electrónico mantiene el mercado del poliestireno en expansión. Por lo tanto, las marcas que equilibran el costo, el rendimiento del acolchado y las percepciones del consumidor mantienen estrategias de doble abastecimiento [1] Huhtamaki Oyj, “Informe anual 2024”, huhtamaki.com.
Los códigos de eficiencia energética aumentan la demanda de aislamiento EPS/XPS
El Código Internacional de Conservación de Energía de 2024 y ASHRAE 90.1-2022 aumentaron los valores R mínimos para muros y cimientos, generando una demanda plurianual de paneles EPS y XPS más gruesos en envolventes de edificios estadounidenses y europeos [2] International Code Council, “IECC 2024 Highlights”, iccsafe.org . La Directiva de Rendimiento Energético de Edificios de Europa, refundida en 2024, estipula estándares de energía casi nula para estructuras nuevas para 2030. En respuesta, BASF está agregando 50,000 toneladas de capacidad de Neopor EPS en Ludwigshafen que entrará en funcionamiento a principios de 2027. La norma china GB 55015-2021 refleja estos requisitos para viviendas de gran altura, afianzando el aislamiento EPS como un pilar de crecimiento estructural aislado de la ciclicidad a corto plazo en el embalaje.
Crecimiento de la producción de productos electrónicos y electrodomésticos
El poliestireno de alto impacto sigue siendo la resina preferida para biseles de televisores, revestimientos de refrigeradores y carcasas de pequeños electrodomésticos. El valor de la producción electrónica de China aumentó un 11.77 % interanual en el primer semestre de 2025, impulsando la demanda de HIPS. Corea del Sur y Japón incorporan grados especiales para carcasas de equipos médicos y módulos de infoentretenimiento para automóviles. Los compromisos de sostenibilidad de los fabricantes de equipos originales (OEM) están impulsando las compras hacia grados reciclados posconsumo, lo que impulsa proyectos de ciclo de vida de la materia prima, como la integración de estireno reciclado químicamente de LG Chem en Yeosu.
Avances tecnológicos en el reciclaje químico
Las entregas comerciales de monómero de estireno producido mediante la línea de pirólisis EcoStyrene de Sulzer en 2025 demostraron que el PS reciclado puede cumplir con los umbrales de pureza para contacto con alimentos a escala industrial. La ruta catalítica en tándem de la Universidad de Bath proporcionó un rendimiento de monómero del 90 % en condiciones suaves, reduciendo el consumo energético típico de la pirólisis. El programa ResolVe de INEOS tiene como objetivo producir 50 000 toneladas de PS reciclado para 2027, lo que facilita el cumplimiento de los gravámenes europeos sobre la responsabilidad ambientalmente responsable (REP). Estos avances posicionan el contenido reciclado químicamente como un factor diferenciador que genera ventajas en los mercados regulados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones de PS de un solo uso y tarifas EPR | -1.1% | Europa, California, Taipei, Seúl | Corto plazo (≤ 2 años) |
| Sustitutos de papel y biopolímeros de alto rendimiento | -0.6% | América del Norte y Europa, adopción temprana en las zonas urbanas de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Estanqueidad de la materia prima de estireno | -0.4% | Craqueadores de nafta/propano de Asia-Pacífico y Europa; América del Norte con ventaja | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibiciones de PS de un solo uso y tarifas de responsabilidad extendida del productor
La Directiva de Plásticos de un Solo Uso de la UE, que entró en vigor en 2024, impone tasas de REP que elevan el coste de los envases de poliestireno para alimentos entre un 15 % y un 25 % en todos los estados miembros. La ley SB 54 de California exige un 25 % de contenido reciclado para 2032 en los envases de un solo uso, lo que acelera la transición hacia envases de plástico tipo clamshell de fibra y polímeros compostables. El impuesto a los envases de plástico del Reino Unido, de 210.82 GBP por tonelada, penaliza las importaciones de poliestireno virgen que no alcancen el 30 % de contenido reciclado, y Taipéi y Seúl han iniciado prohibiciones graduales sobre la vajilla de espuma para llevar. Estas medidas están redirigiendo el crecimiento del volumen hacia el aislamiento, la electrónica y otros segmentos duraderos.
Sustitutos de papel y biopolímeros de alto rendimiento
La planta de fibra moldeada de Huhtamaki, con una inversión de 60 millones de dólares estadounidenses en Arizona, operativa desde 2025, produce 500 millones de unidades al año que compiten directamente con las cajas plegables de EPS con un sobrecosto del 20-30%, aceptable para las marcas centradas en la sostenibilidad. La adquisición de Fabri-Kal por parte de Pactiv Evergreen por 235 millones de dólares ha consolidado alternativas basadas en papel que superan los mil millones de unidades en capacidad combinada, saturando el canal de comida rápida. NatureWorks incrementó la producción de Ingeo PLA a 150,000 toneladas anuales en 2025, de las cuales la vajilla para servicios de alimentación representa el 40% de la producción. Si bien la fibra carece de resistencia a la humedad y el PLA requiere compostaje industrial, la mejora del rendimiento y las regulaciones más estrictas están reduciendo constantemente los volúmenes de PS desechables.
Análisis de segmento
Por tipo de resina: GPPS gana en innovación en contacto con alimentos
Se prevé que el poliestireno de uso general supere al mercado en general con una tasa de crecimiento anual compuesta (TCAC) del 5.51 % hasta 2031, a pesar de la cuota de mercado del poliestireno expandible, que ostentaba el 45.19 % en 2025. La aceleración del GPPS se debe a las innovaciones en envases para contacto con alimentos, en particular los vasos de yogur moldeados por inyección, los recipientes para postres y las bandejas para control de porciones que aprovechan su claridad, rigidez y sus formulaciones conformes con la FDA. El poliestireno de alto impacto (HIPS), el segundo tipo de resina más grande, se utiliza en aplicaciones de bienes duraderos como revestimientos de refrigeradores, biseles de televisores y carcasas de pequeños electrodomésticos, donde su dureza y estabilidad dimensional justifican un precio superior al del GPPS básico. La demanda de HIPS se correlaciona estrechamente con la producción de electrónica de consumo; el crecimiento interanual de la producción de China del 11.77 % en el primer semestre de 2025 impulsó directamente el consumo de HIPS en las operaciones de moldeo por inyección.
El poliestireno expandible sigue siendo líder en volumen, impulsado por el aislamiento para la construcción y los embalajes protectores. Sin embargo, su tasa de crecimiento es inferior a la del GPPS debido a las dificultades regulatorias en las aplicaciones de servicios de alimentación. La demanda de aislamiento de EPS es estructural y está vinculada a códigos de eficiencia energética de la construcción como IECC 2024 y ASHRAE 90.1-2022, que exigen valores R más altos para cerramientos comerciales y residenciales. La expansión de 50,000 toneladas de Neopor de BASF en Ludwigshafen, cuya puesta en marcha está prevista para principios de 2027, refuerza la confianza en la demanda de aislamiento de EPS a largo plazo, a pesar de la prohibición de los embalajes de un solo uso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de forma: Las películas especiales y los filamentos 3D interrumpen el dominio de la espuma
Las espumas representaron el 59.67 % del volumen total en 2025, principalmente para embalajes de protección y aislamiento. Aun así, las películas especiales, las láminas termoformadas y los filamentos de impresión 3D se expanden a una tasa de crecimiento anual compuesta (TCAC) del 5.02 %. Los fabricantes de modelos arquitectónicos y los laboratorios educativos valoran la facilidad de impresión del filamento de poliestireno en comparación con el ABS. Las películas de barrera termoformadas para comidas preparadas y blísteres han cobrado impulso gracias a los servicios de kits de comida en el comercio electrónico. Las piezas moldeadas por inyección mantienen su relevancia en electrodomésticos e interiores de automóviles, aunque la presión sobre los precios de los plásticos de ingeniería y los biopolímeros se intensifica a medida que los usuarios finales buscan créditos de sostenibilidad.
El escrutinio regulatorio sobre las cajas y vasos de EPS frena el crecimiento de la espuma en los mercados de altos ingresos, pero avances en reciclaje como el proceso EcoStyrene de Sulzer, que alcanzó un rendimiento de monómero del 85 % en pruebas comerciales, podrían mitigar la erosión de la demanda al reducir el carbono incrustado en los productos de espuma. En general, la cuota de mercado de la espuma disminuirá ligeramente, pero seguirá constituyendo la columna vertebral del mercado del poliestireno en volumen hasta 2031 gracias a las normativas de aislamiento y la resiliencia de los envases industriales.
Por industria de usuario final: los dispositivos automotrices y médicos superan al embalaje
Los envases absorbieron el 44.05 % del volumen de 2025 y mantendrán su escala durante el pronóstico, pero la tasa de crecimiento anual compuesta (TCAC) del 5.18 % registrada por los sectores automotriz, de dispositivos médicos y otros especializados superará la tasa de expansión del sector. Los transportistas con aislamiento de EPS y GPPS están consolidados en la distribución de vacunas, donde el cumplimiento de las normas de calidad de los productos (PQS) de la OMS dicta la elección de materiales. Los interiores de automóviles utilizan HIPS para paneles de instrumentos e insertos de puertas, lo que les permite beneficiarse de ventajas de coste frente al ABS, a la vez que cumple con los requisitos de resistencia al impacto y estabilidad dimensional. El sector de la construcción sigue siendo el segundo mayor consumidor, impulsado por códigos de aislamiento más estrictos en los mercados desarrollados y emergentes.
Las carcasas para dispositivos médicos fabricadas con GPPS y HIPS compatibles con la esterilización aumentaron un 12 % interanual en 2025, impulsadas por la expansión de la capacidad hospitalaria en India y Brasil. Los envases farmacéuticos para cadena de frío también están en alza, consolidando la relevancia del EPS incluso cuando la prohibición de los productos de un solo uso limita las aplicaciones en la restauración. En conjunto, estos nichos de mayor margen protegen al mercado del poliestireno de la volatilidad propia de los canales de envasado de productos básicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de poliestireno en la región Asia-Pacífico
Asia-Pacífico representó el 56.88 % del volumen de 2025 y se prevé que alcance una tasa de crecimiento anual compuesta (TCAC) del 5.66 % hasta 2031. En China, la producción de electrónica de consumo, que aumentó un 11.77 % en el primer semestre de 2025, sustenta la demanda de HIPS, mientras que el código de construcción GB 55015-2021 garantiza una demanda constante de EPS en edificios residenciales de gran altura. Los subsidios a la cadena de frío de la industria farmacéutica en India siguen impulsando el uso de EPS por parte de los transportistas, y la adquisición por parte de Styrenix de la planta de INEOS en Tailandia añade 100 000 toneladas de capacidad para atender al Sudeste Asiático.
Mercado de poliestireno en Norteamérica
Norteamérica lidera el costo de las materias primas, con el estireno a base de etano impulsando las exportaciones, que aumentaron un 18 % interanual durante 2025. Códigos de eficiencia energética como el IECC 2024 sustentan la demanda de aislamiento doméstico, incluso cuando las prohibiciones de un solo uso en California y las ordenanzas municipales en Seattle y Portland reducen la espuma para servicios de alimentación. El panorama de suministro de Canadá se está consolidando después de que INEOS decidiera paralizar su planta de estireno en Sarnia a mediados de 2026, redirigiendo los envíos a los centros de la Costa del Golfo. México se beneficia de la deslocalización a medida que los ensambladores de electrodomésticos incorporan líneas de moldeo por inyección en los clústeres industriales de Monterrey y Querétaro.
Mercado europeo del poliestireno
El mercado europeo del poliestireno expandido (EPS) se enfrenta a una doble realidad: los rigurosos impuestos de la Directiva sobre Plásticos de Un Solo Uso reducen el volumen de envases desechables para alimentos, mientras que la revisión de la Directiva sobre Productos del Aire de California (EPBD) impulsa un crecimiento sostenido del aislamiento de EPS. La expansión de Neopor de BASF ejemplifica la justificación de la inversión vinculada a los requisitos de edificios de consumo energético casi nulo. El programa ResolVe de INEOS se alinea con los umbrales del impuesto sobre envases de plástico del Reino Unido y los sistemas de tarifas de Responsabilidad Extendida del Productor (REP), lo que garantiza el acceso a aplicaciones de alto margen. El crecimiento es inferior al de Asia-Pacífico, pero se mantiene sólido en los segmentos alineados con los mandatos de la economía circular.
Mercado de poliestireno en Sudamérica y Oriente Medio y África
Sudamérica se centra en Brasil, donde el comercio electrónico y la construcción residencial impulsan el uso de GPPS y EPS. Las dificultades macroeconómicas de Argentina limitan la actividad de construcción, pero el ensamblaje de dispositivos médicos en Córdoba ofrece un punto de apoyo. Los volúmenes en Oriente Medio y África son incipientes, pero se están acelerando, liderados por la cartera de infraestructuras Visión 2030 de Arabia Saudita y la expansión de la cadena de frío para vacunas en Sudáfrica. La falta de producción local de resina mantiene a estas regiones atadas a las importaciones de Asia-Pacífico y Europa, pero el aumento de los estándares de aislamiento y las inversiones en el sector sanitario indican una oportunidad a largo plazo.
Panorama competitivo
El mercado del poliestireno presenta una concentración moderada. INEOS Styrolution y Trinseo están reduciendo activos en ubicaciones con costos elevados: INEOS cerrará su unidad de estireno de 455,000 toneladas en Sarnia para junio de 2026 y vendió su planta de poliestireno de Map Ta Phut a Styrenix por 22.3 millones de dólares en 2025 (ineos.com). Trinseo está reduciendo las ventas de bajo margen y evaluando la desinversión de su participación en Americas Styrenics para centrarse en especialidades de mayor rentabilidad. Por otro lado, BASF, SABIC y Styrenix están ampliando su capacidad o ampliando sus productos en función de la circularidad y el crecimiento del aislamiento. La expansión de Neopor de BASF implementa grados de biomasa balanceada y reciclados mecánicamente para satisfacer la demanda impulsada por la EPBD.
Líderes de la industria del poliestireno
INEOS
Energías Totales
Trinseo
SABIC
BASF
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Noviembre de 2025: INEOS Styrolution anunció su decisión de cerrar definitivamente su planta de producción de poliestireno (PS) en Wingles, Francia. Esta medida se alinea con la estrategia general de la compañía para adaptarse a la dinámica cambiante del mercado y reforzar la competitividad de sus operaciones europeas a largo plazo.
- Octubre de 2025: Trinseo, en colaboración con su socio Indaver, inició la recepción de monómero de estireno (rSM) reciclado químicamente mediante despolimerización. La nueva planta de reciclaje de Indaver, ubicada en Amberes (Bélgica), comenzó a producir en agosto de 2025. Esta planta se especializa en el aprovechamiento de residuos de envases domésticos de poliestireno para extraer el monómero de estireno (SM).
Alcance y metodología
El poliestireno es una resina de hidrocarburo sintético hecha de monómero de estireno. El mercado está segmentado según la resina, la forma, la industria del usuario final y la geografía. Por resina, el mercado está segmentado en poliestireno de uso general, poliestireno de alto impacto y poliestireno expandible. Por forma, el mercado está segmentado en espumas, películas y láminas, moldeo por inyección y otros tipos de forma. Por industria de usuario final, el mercado está segmentado en empaques, construcción y construcción, electricidad y electrónica, bienes de consumo y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de poliestireno en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado sobre la base de los ingresos (millones de USD).
| Poliestireno de uso general (GPPS) |
| Poliestireno de alto impacto (HIPS) |
| Poliestireno expandible (EPS) |
| Espumas |
| Películas y Hojas |
| Piezas moldeadas por inyección |
| Otros tipos de formas (filamentos de impresión 3D, etc.) |
| Embalaje |
| Maquinaria de construcción usada |
| Eléctrica y electrónica |
| Bienes de consumo |
| Otras industrias de usuarios finales (automoción y transporte, dispositivos médicos) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto Oriente Medio y África |
| Por tipo de resina | Poliestireno de uso general (GPPS) | |
| Poliestireno de alto impacto (HIPS) | ||
| Poliestireno expandible (EPS) | ||
| Por tipo de formulario | Espumas | |
| Películas y Hojas | ||
| Piezas moldeadas por inyección | ||
| Otros tipos de formas (filamentos de impresión 3D, etc.) | ||
| Por industria del usuario final | Embalaje | |
| Maquinaria de construcción usada | ||
| Eléctrica y electrónica | ||
| Bienes de consumo | ||
| Otras industrias de usuarios finales (automoción y transporte, dispositivos médicos) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de poliestireno y su pronóstico para 2031?
El tamaño del mercado de poliestireno fue de 18.19 millones de toneladas en 2026 y se prevé que alcance los 22.72 millones de toneladas en 2031.
¿Qué región lidera el consumo y crecimiento del poliestireno?
Asia-Pacífico representó el 56.88% del volumen de 2025 y se proyecta que se expandirá a una CAGR del 5.66% hasta 2031.
¿Qué tipo de resina crece más rápido dentro del poliestireno?
Se proyecta que el poliestireno de uso general crecerá a una tasa compuesta anual del 5.51 % debido a la innovación en los envases para contacto con alimentos.
¿Cómo afectan las regulaciones a la demanda de poliestireno de un solo uso?
Las prohibiciones de la UE y California, además de las tasas EPR, están reduciendo los productos desechables en los mercados de altos ingresos y redirigiendo el crecimiento hacia el aislamiento y los bienes duraderos.
¿Qué cambios tecnológicos podrían transformar el suministro de poliestireno?
Las plantas comerciales de reciclaje químico que alcanzan rendimientos de monómeros del 85-90% están permitiendo grados de contenido reciclado que satisfacen los mandatos de la economía circular.


