

Tamaño y participación del mercado de recubrimientos de poliuretano (PU)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
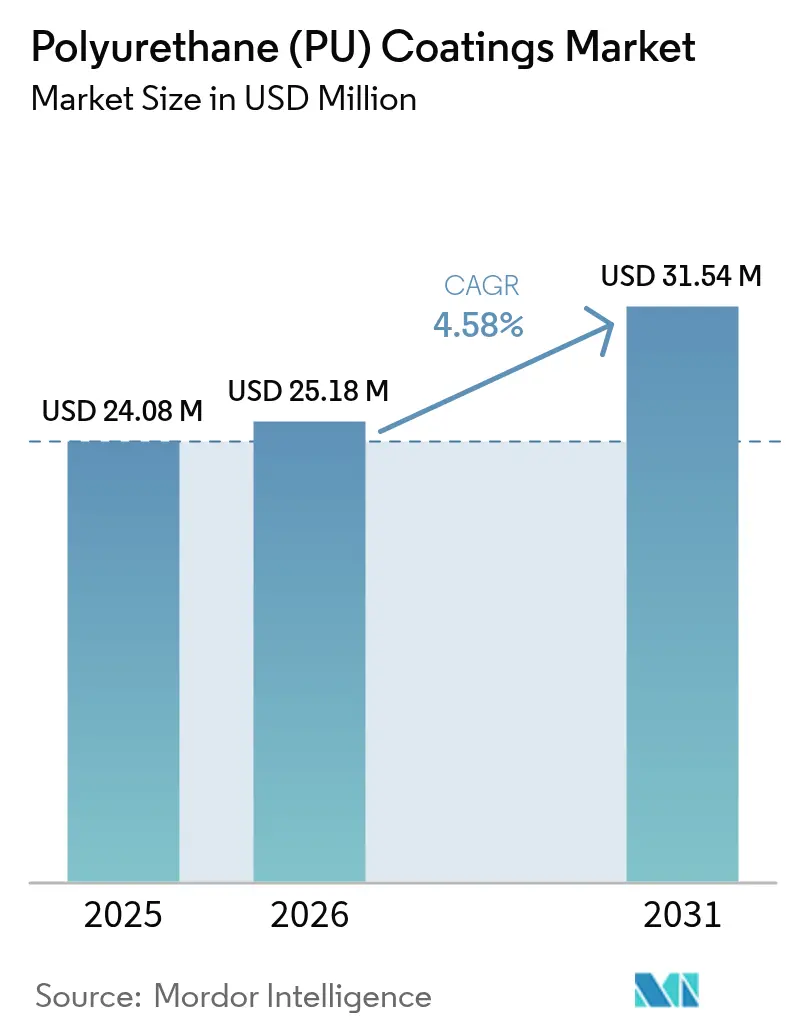
| Tamaño del mercado (2026) | USD 25.18 Million |
| Tamaño del mercado (2031) | USD 31.54 Million |
| Tasa de crecimiento (2026 - 2031) | 4.58% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
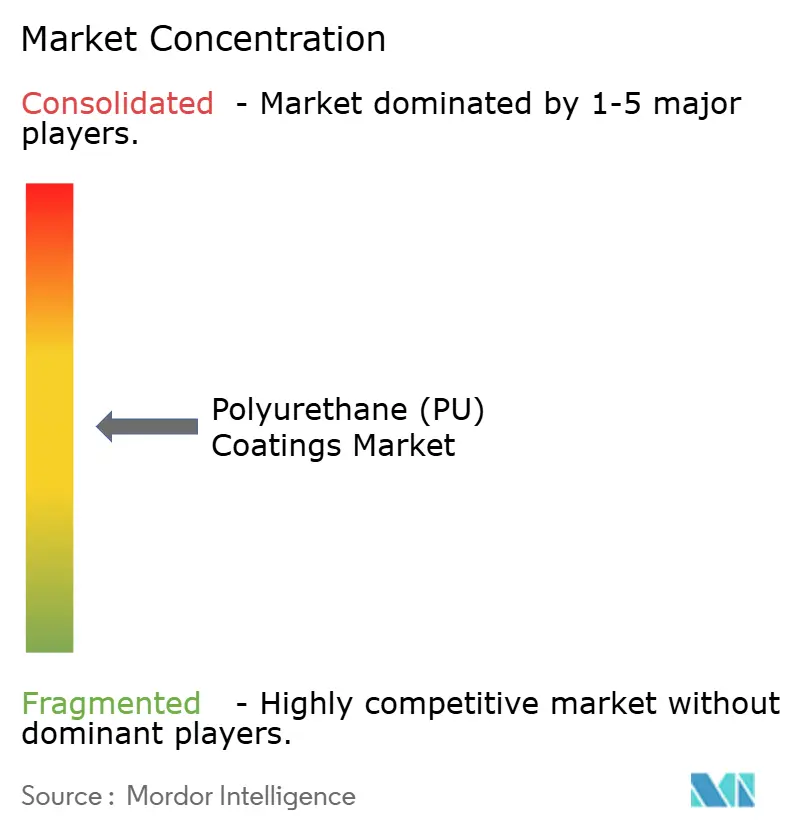
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos de poliuretano (PU) por Mordor Intelligence
El tamaño del mercado de recubrimientos de poliuretano en 2026 se estima en USD 25.18 millones, creciendo desde el valor de USD 24.08 millones de 2025, con proyecciones para 2031 de USD 31.54 millones, con un crecimiento del 4.58% CAGR entre 2026 y 2031. La rápida innovación en dispersiones acuosas, químicas autorreparadoras con nanotecnología y materias primas de economía circular está redefiniendo las prioridades competitivas. La demanda se acelera donde se combinan alta durabilidad, adhesión flexible y bajo cumplimiento de COV, particularmente en los sectores automotriz, de construcción y de pisos industriales. Los grandes fabricantes de equipos originales (OEM) están implementando protocolos de sostenibilidad que priorizan las materias primas de origen biológico y el curado sin isocianatos, mientras que los gobiernos endurecen los límites de emisiones en los sistemas de solventes. Los formuladores medianos que no pueden financiar amplios procesos de reformulación se están convirtiendo en objetivos de adquisición atractivos para proveedores globales que pueden integrar I+D, materias primas y distribución regional.
Conclusiones clave del informe
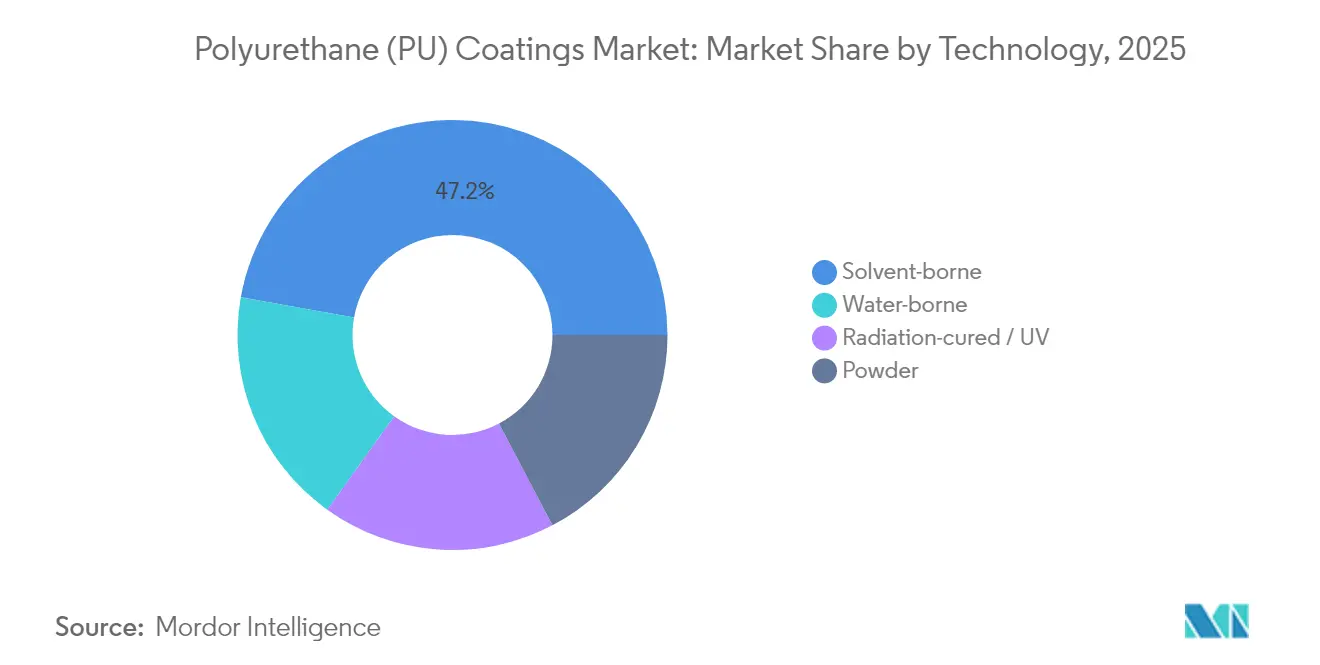
- Por tecnología, los recubrimientos a base de solventes lideraron el mercado de recubrimientos de poliuretano con el 47.20% de la participación de mercado en 2025. Se proyecta que la tecnología a base de agua crecerá a una CAGR del 6.67% hasta 2031, la más rápida entre todas las tecnologías.
- Por usuario final, las aplicaciones automotrices representaron el 33.60 % del tamaño del mercado de recubrimientos de poliuretano en 2025 y se espera que se expandan a una CAGR del 4.75 % durante el período de pronóstico (2026-2031).
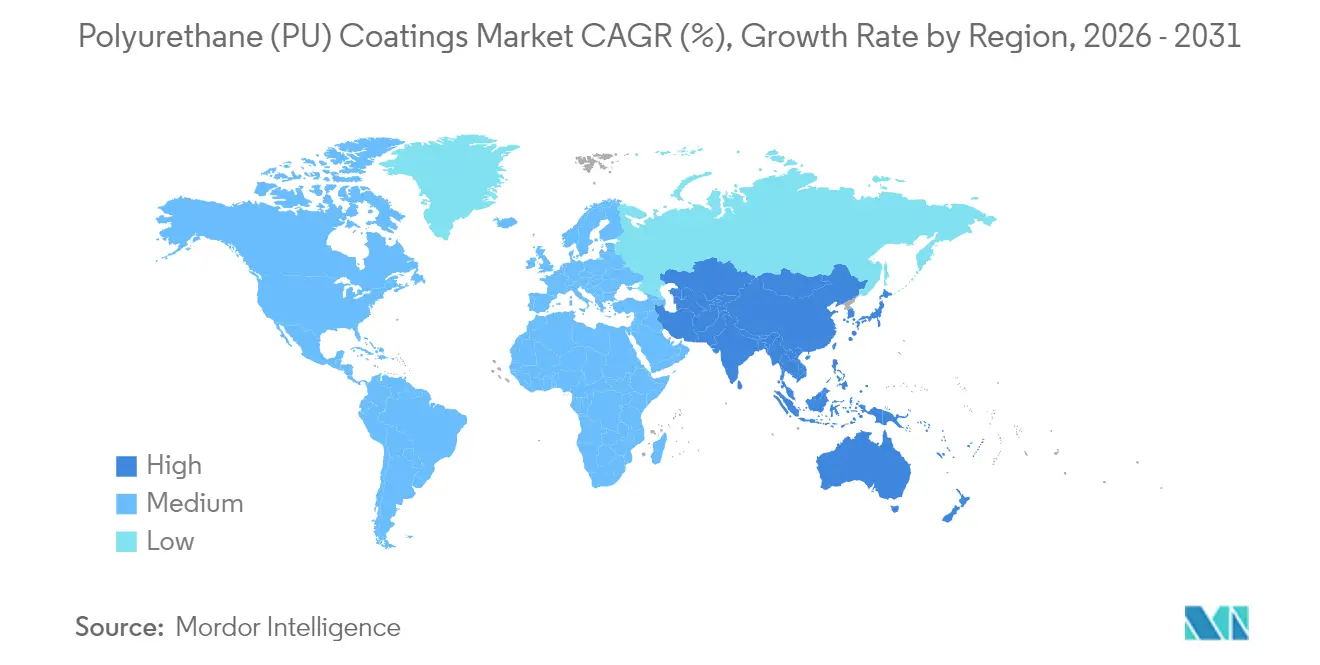
- Por región, Asia-Pacífico representó el 42.75 % del tamaño del mercado de recubrimientos de poliuretano en 2025 y se proyecta que avance a una CAGR del 5.36 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de recubrimientos de poliuretano (PU)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Reactivación de la construcción en el marco del estímulo de infraestructura pospandemia | + 1.2% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Los fabricantes de equipos originales (OEM) de la industria automotriz cambian a compuestos livianos que requieren capas superiores de PU de alta flexibilidad | + 0.9% | Global, liderado por los centros automotrices de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Pivote regulatorio hacia sistemas de base acuosa con bajo contenido de COV y alto contenido de sólidos | + 0.8% | América del Norte y la UE, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| El auge de la logística del comercio electrónico aumenta la demanda de revestimientos de PU para suelos industriales | + 0.6% | Global, con ganancias tempranas en América del Norte, China y Alemania | Corto plazo (≤ 2 años) |
| Aparición de recubrimientos de PU autorreparables con nanotecnología que amplían los ciclos de repintado | + 0.4% | América del Norte y el núcleo de la UE, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Reactivación de la construcción en el marco del estímulo a la infraestructura pospandemia
Los paquetes globales de infraestructura están generando pedidos constantes de acabados protectores de poliuretano resistentes a las inclemencias del tiempo y a la exposición a sustancias químicas. La Ley de Inversión en Infraestructura y Empleo de Estados Unidos, combinada con grandes proyectos provinciales en China, mantiene elevada la demanda de arquitectura e ingeniería civil. El sector también se orienta hacia las certificaciones de construcción ecológica, lo que impulsa a los arquitectos a especificar productos de dispersión de poliuretano de bajas emisiones. Asia-Pacífico aporta el mayor volumen, mientras que América del Norte y Europa priorizan la resiliencia superior y el curado rápido. El crecimiento de la construcción modular favorece los sistemas aplicados en fábrica, que reducen la mano de obra en obra. Una cartera de proyectos más extensa genera una demanda predecible de proveedores, lo que puede garantizar un suministro ininterrumpido.
Los fabricantes de equipos originales (OEM) de la industria automotriz cambian a compuestos ligeros que requieren capas superiores de alta flexibilidad
Los objetivos de electrificación y las normas de eficiencia de combustible obligan a los fabricantes de equipos originales (OEM) a sustituir el metal por compuestos de fibra de carbono y fibra de vidrio que se flexionan bajo cargas dinámicas. Los recubrimientos convencionales se agrietan o delaminan en estos sustratos, por lo que los fabricantes recurren a poliuretanos elastoméricos con alta elongación y resistencia al desportillado. Los fabricantes de automóviles japoneses y surcoreanos ya han actualizado sus normas internas de pintura, y las marcas estadounidenses y europeas están armonizando sus hojas de especificaciones. Los paneles de carrocería con sensores para vehículos autónomos introducen requisitos de blindaje electromagnético que las fórmulas de poliuretano con alto contenido de sólidos pueden abordar eficazmente. Los proveedores con laboratorios internos de equipos de aplicación obtienen una ventaja al desarrollar conjuntamente parámetros de pulverización para nuevas arquitecturas de carrocería.
Pivote regulatorio hacia sistemas de base acuosa con bajo contenido de COV y alto contenido de sólidos
La EPA de EE. UU., Environment and Climate Change Canada y los estados miembros de la UE introdujeron límites máximos de COV más estrictos en las categorías industriales y arquitectónicas, lo que dejó obsoletos muchos grados con base de disolvente. Simultáneamente, REACH está endureciendo los límites para ciertos diisocianatos. Los fabricantes están invirtiendo en dispersiones de poliuretano y nuevos reticulantes para replicar el brillo, la dureza y la durabilidad en exteriores de los recubrimientos tradicionales con base de disolvente. Los pioneros se benefician de una aprobación más sencilla en las plantas OEM, una certificación de construcción ecológica más rápida y mejores perfiles de seguridad para los trabajadores. Los costos de cumplimiento aceleran la consolidación porque las empresas más pequeñas a menudo carecen de capital y experiencia para la reformulación a gran escala.
El auge de la logística del comercio electrónico aumenta la demanda de revestimientos para suelos industriales
La superficie global de almacenes se expandió drásticamente a medida que Amazon, Alibaba, JD.com y otros automatizaron sus centros de distribución que operan las 24 horas. Las carretillas elevadoras, los robots y los vehículos guiados automáticamente generan una abrasión y derrames químicos únicos que los suelos epoxi convencionales no resisten. Los recubrimientos de poliuretano de alto contenido en sólidos, aplicados en sistemas multicapa, combinan elasticidad con una tolerancia química superior, reduciendo el tiempo de inactividad y los presupuestos de reparación [1] “Warehouse Floor Resilience Study”, Paint & Coatings Industry Magazine, pcimag.com . Los operadores también requieren curados más rápidos para minimizar la pérdida de producción, por lo que los formuladores desarrollan sistemas alifáticos de curado rápido. Los productos a base de agua de bajo olor contribuyen aún más a los objetivos de calidad del aire interior exigidos por las políticas ESG corporativas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios de materias primas volátiles de isocianatos y polioles | -1.10% | Global, con un impacto agudo en las regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Normas más estrictas de seguridad laboral para los diisocianatos | -0.70% | América del Norte y la UE, en expansión global | Mediano plazo (2-4 años) |
| Los aranceles fronterizos sobre el carbono aumentan los costos de importación de precursores | -0.50% | Núcleo de la UE, posible expansión a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios de materias primas de isocianatos volátiles y polioles
Las cadenas de MDI/TDI, tanto rígidas como flexibles, siguen estando condicionadas a las fluctuaciones del crudo y a las paradas, planificadas o imprevistas, en algunos reactores globales. El informe anual de LyondellBasell señaló márgenes reducidos en 2024, y la salida de su refinería pone de relieve el perfil de riesgo asociado a los insumos derivados del petróleo. La nueva capacidad de Kumho Mitsui en Yeosu ofrece un alivio, pero no puede proteger completamente a los compradores de eventos de fuerza mayor. Los formuladores más grandes cubren sus riesgos mediante contratos plurianuales o integración regresiva, mientras que muchos productores de nicho carecen de estas opciones, lo que les obliga a trasladar los precios o a experimentar una erosión de sus márgenes. Los grados especiales, que contienen mayores proporciones de aditivos de alto rendimiento, son los más afectados por los aumentos de costos más pronunciados.
Normas más estrictas de seguridad laboral para los diisocianatos
La OSHA y los organismos reguladores de la UE están reduciendo los límites de exposición en el lugar de trabajo y exigiendo vigilancia médica adicional. Las líneas de producción deben invertir en mejoras de ventilación, capacitación y equipos de protección personal, lo que incrementa los gastos operativos. Los aplicadores más pequeños tienen dificultades con la documentación de cumplimiento, lo que lleva a algunos a abandonar el sector. La investigación sobre poliuretano sin isocianato se está acelerando, aunque las formulaciones actuales sacrifican dureza o resistencia a la intemperie en comparación con la química convencional. Los proveedores globales con sólidos departamentos de EHS ofrecen servicios de auditoría y orientación sobre aplicaciones, lo que convierte los desafíos de cumplimiento en una ventaja para la fidelización de clientes.
Análisis de segmento
Por tecnología: Los sistemas a base de agua impulsan la innovación
Las formulaciones a base de solventes mantuvieron el 47.20 % de la cuota de mercado de recubrimientos de poliuretano en 2025 gracias a instalaciones antiguas, amplios catálogos de productos y familiaridad con las líneas OEM. Las alternativas a base de agua, con un crecimiento anual compuesto (CAGR) del 6.67 %, reciben inversión de plantas de automoción, electrónica y de muebles de madera que buscan reducir las emisiones de COV sin comprometer el brillo. Los recubrimientos en polvo son ideales para áreas donde ya se han instalado líneas electrostáticas, aprovechando un desperdicio casi nulo y un curado de bajo consumo energético. Los segmentos de curado UV se posicionan en el sector de la electrónica y la automoción, donde la velocidad de producción compensa los costes de los equipos.
Las dispersiones acuosas son cada vez más comparables a los sistemas de disolventes en cuanto a resistencia a la corrosión tras la adopción de estructuras principales de poliuretano autorreticulante. Covestro puso en marcha una línea de dispersión en Shanghái que duplica su capacidad en Asia, reduciendo los costes de transporte y acortando los plazos de entrega. Los equipos de investigación también están mezclando dioles de policarbonato para mejorar la resistencia a la hidrólisis, lo que abre la puerta a aplicaciones marinas anteriormente dominadas por los sistemas de disolventes. Las químicas híbridas que integran segmentos de silicona o fluoropolímero ofrecen resistencia a las manchas para armarios de cocina de alta gama y carcasas de smartphones. El segmento se beneficia de los incentivos de la norma ISO 14001 en las fábricas de los clientes, que evalúan las emisiones de toda la planta en lugar de las métricas de un solo producto.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: El liderazgo automotriz impulsa la innovación
El segmento automotriz mantuvo una participación del 33.60 % en el mercado de recubrimientos de poliuretano en 2025. Las plataformas de vehículos eléctricos requieren una protección flexible para los bajos de plástico y composite, lo que refuerza el liderazgo del segmento con una tasa de crecimiento anual compuesta (TCAC) del 4.75 %. Los mercados aeroespacial y marítimo dependen de los recubrimientos de poliuretano alifático para la permanencia UV, aunque el volumen sigue siendo menor. La construcción consume mayor tonelaje, pero a un menor valor por unidad, especialmente en paneles de techos y paredes. El sector de la electrónica crece rápidamente a partir de una base más pequeña, ya que los módulos de cámaras, los dispositivos portátiles y las placas 5G requieren recubrimientos dieléctricos delgados.
Los equipos de I+D de automoción colaboran con los proveedores de recubrimientos en la monitorización de calidad en línea y los requisitos de las fábricas inteligentes. Los robots de pulverización automáticos de alta velocidad exigen perfiles reológicos que minimicen la sobrepulverización y preserven la retención de los bordes. Las dispersiones de poliuretano satisfacen esta necesidad al permitir una menor viscosidad sin necesidad de disolvente adicional. Los fabricantes de baterías solicitan capas de poliuretano intumescente ignífugo que Huntsman comercializó recientemente bajo la marca POLYRESYST EV5005. El estricto ciclo de validación de la industria automotriz fomenta relaciones sólidas con los proveedores, lo que garantiza a los pioneros contratos de suministro multianuales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de recubrimientos de poliuretano (PU) en la región Asia-Pacífico
La región Asia-Pacífico controló el 42.75 % del mercado de recubrimientos de poliuretano en 2025, impulsada por el ensamblaje automotriz, las exportaciones de electrónica de consumo y la aceleración de los programas de infraestructura. La demanda regional aumentará a una tasa de crecimiento anual compuesta (TCAC) del 5.36 % hasta 2031, superando a la de todos los demás territorios. El proyecto chino de poliol a base de CO₂, desarrollado por Changhua Chemical, reduce la intensidad de carbono y asegura la materia prima local. Pearl Group, de Vietnam, ha incorporado un quinto proveedor de sistemas que suministra tamaños de lote flexibles a las plantas del Sudeste Asiático, lo que mejora los plazos de entrega y mitiga los riesgos cambiarios. Los fabricantes de equipos originales (OEM) japoneses mantienen su liderazgo en I+D en química a base de agua, y la expansión de MDI en Corea del Sur ofrece a los fabricantes nacionales de pinturas un suministro estable a un precio competitivo.
Mercado de recubrimientos de poliuretano (PU) en Norteamérica
Norteamérica representa un mercado maduro pero lucrativo, donde los proyectos de pisos industriales y los recubrimientos aeroespaciales especializados ayudan a compensar el menor crecimiento del volumen. Los importantes paquetes de infraestructura federales y estatales sustentan los ciclos de repintado de puentes y carreteras. Las normativas de bajo contenido de COV impulsan la inversión en productos químicos de dispersión y 2K con alto contenido de sólidos, lo que genera precios de venta promedio más altos por litro.
Mercado de recubrimientos de poliuretano (PU) en Europa Central y Oriental
Europa consolida los marcos regulatorios que definen las normas globales de formulación. La eliminación gradual de ciertos diisocianatos según REACH obliga a una reformulación proactiva. La unidad de polioles de MOL-thyssenkrupp en Hungría mejora la seguridad de los insumos regionales y acorta las líneas de suministro para los fabricantes de equipos originales de Europa Central. Los clústeres automotrices de Europa del Este dependen de esta planta para protegerse de la volatilidad del transporte marítimo.
Mercado de recubrimientos de poliuretano (PU) en Latinoamérica y Oriente Medio y África
Latinoamérica, Oriente Medio y África, en conjunto, representan un auge a largo plazo, donde las instalaciones de infraestructura, minería y petróleo y gas exigen recubrimientos duraderos y resistentes a los productos químicos. Los productores locales suelen carecer de I+D avanzado, por lo que los proveedores internacionales se asocian mediante licencias o empresas conjuntas. Los volúmenes más pequeños y la fluctuación de las divisas hacen que las plantas modulares de lotes sean ventajosas, y las grandes empresas globales consideran la inversión selectiva de capital.
Panorama regulatorio
El cumplimiento normativo de los recubrimientos de poliuretano (PU) se ve influenciado por el endurecimiento simultáneo de las normativas sobre compuestos orgánicos volátiles (COV) y seguridad química, lo que impulsa los requisitos de formulación y etiquetado desde sistemas con base de solventes hasta sistemas con base de agua y de alto contenido de sólidos. En Estados Unidos, la EPA finalizó las enmiendas a las Normas Nacionales de Emisión de Compuestos Orgánicos Volátiles para Recubrimientos en Aerosol (40 CFR Parte 59 Subparte E) el 17 de enero de 2025, reforzando la necesidad de cumplir con las normas de formulación y etiquetado en los productos de recubrimiento de PU en aerosol, mientras que las normas federales sobre COV para recubrimientos arquitectónicos, según 40 CFR Parte 59 Subparte D, permanecieron vigentes en marzo de 2026.
En Europa, REACH sigue siendo un factor clave para la selección de materias primas y los controles en el lugar de trabajo. El Anexo XVII, punto 74, exige formación obligatoria para los usuarios industriales y profesionales de productos que contengan más del 0.1 % de diisocianatos monoméricos (en vigor desde agosto de 2023), lo que aumenta la carga de cumplimiento para los sistemas de poliuretano que contienen diisocianatos y afecta a la sustitución por métodos de curado con menor contenido de monómeros libres, basados en prepolímeros o alternativos. Las actualizaciones de la ECHA en la Lista de Sustancias Candidatas a Muy Altamente Cuidadosas (253 entradas para abril de 2026) ejercen una presión de control constante sobre los aditivos e intermedios utilizados en las formulaciones de recubrimientos de poliuretano.
Análisis de la cadena de valor
La cadena de valor de los recubrimientos de poliuretano (PU) comienza con materias primas petroquímicas y de origen biológico que se transforman en isocianatos (MDI/TDI), polioles (poliéter y poliéster), extensores de cadena/reticulantes, disolventes (cuando se utilizan) y aditivos de rendimiento, para luego pasar a la síntesis de resinas (dispersiones de PU, aglutinantes de 2K, prepolímeros), la formulación, la aplicación y la instalación en el mercado final en sectores como la automoción, la construcción, los suelos industriales, la electrónica, la madera y otros. La integración vertical en los grandes productores (especialmente en isocianatos, polioles y sistemas formulados) es una palanca clave para el control de costes y suministro, mientras que los formuladores de nivel medio dependen más de materias primas y distribuidores comerciales para su alcance y servicio técnico.
Las recientes acciones del lado de la oferta y los cambios en las políticas señalan dónde se encuentran las limitaciones y las ventajas en la cadena. BASF Coatings amplió la capacidad de resina de poliéster y poliuretano en su planta de Caojing, Shanghái, a 18,800 toneladas métricas por año (marzo de 2025), lo que respalda un suministro más cercano al cliente para los centros de fabricación de Asia-Pacífico. En la fase inicial de la cadena de suministro, China canceló el reembolso del 13 % del IVA a la exportación de polioles de poliéter en abril de 2026, lo que modificó la economía de exportación de un insumo clave para el poliuretano e impulsó a los compradores a reevaluar sus estrategias de abastecimiento e inventario. La producción concentrada de isocianatos en la costa del Golfo de EE. UU. también crea un riesgo de continuidad estacional durante la temporada de huracanes (que comienza el 1 de junio), lo que refuerza el valor del abastecimiento dual, el almacenamiento regional y la flexibilidad de formulación para los productores y aplicadores de recubrimientos de poliuretano.
Panorama competitivo
El mercado de recubrimientos de poliuretano (PU) está moderadamente fragmentado. Grandes empresas químicas globales, como BASF, Sherwin-Williams, PPG, AkzoNobel y Covestro, dominan el volumen de materias primas y aprovechan la integración regresiva en MDI, TDI y polioles. Las empresas de nivel medio se centran en aplicaciones nicho como dispositivos médicos, películas ópticas o revestimientos para tuberías de agua. Es probable que se produzca un impulso en las fusiones y adquisiciones, ya que los formuladores centrados en disolventes buscan tecnología a base de agua y un mayor alcance de ventas. Los fondos de capital privado se centran en distribuidores regionales que ofrecen tintado de última milla, reenvasado y servicio técnico. La línea divisoria entre la empresa de materias primas y el proveedor de recubrimientos terminados se difumina, ya que la integración vertical resulta atractiva para grandes clientes que buscan soluciones de factura única.
Líderes de la industria de recubrimientos de poliuretano (PU)
Akzo Nobel NV
La compañía Sherwin-Williams
Industrias PPG, Inc.
Sistemas de revestimiento Axalta
BASF
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Covestro amplió su cartera de materias primas para recubrimientos y adhesivos mediante la adquisición de dos antiguas plantas de producción de Vencorex para derivados de diisocianato de hexametileno (HDI) en Rayong, Tailandia, y Freeport, Texas. Esta adquisición aumenta el acceso a derivados de isocianato alifático utilizados en recubrimientos de poliuretano de alta durabilidad y mejora las opciones de suministro regional para los formuladores que atienden a clientes industriales y fabricantes de equipos originales (OEM).
- Agosto de 2025: Sherwin-Williams Protective and Marine lanzó Acrolon 680, un recubrimiento de poliuretano monocapa de alto contenido en sólidos para aplicación directa sobre metal en los sectores industrial y marítimo. Al reducir el número de capas y la complejidad de la preparación de la superficie en comparación con los sistemas multicapa, el producto permite ciclos de proyecto más rápidos y facilita la transición, impulsada por las normativas, hacia tecnologías con menor contenido de COV y mayor contenido en sólidos.
- Noviembre de 2024: Sherwin-Williams Industrial Wood presentó un nuevo agente reticulante para sistemas de recubrimiento de madera industrial, que mejora el rendimiento en las líneas de acabado aplicadas en fábrica. Este desarrollo responde a las crecientes necesidades de los clientes en cuanto a formulaciones de bajas emisiones y mayor durabilidad en aplicaciones de madera y muebles, donde se utiliza ampliamente la química del poliuretano.
Alcance del informe sobre el mercado mundial de recubrimientos de poliuretano (PU)
Los recubrimientos de poliuretano forman recubrimientos resistentes a los químicos y producen buenos acabados cosméticos de alto brillo. Incluyen buena resistencia a la abrasión y al impacto y son particularmente útiles en áreas de alto desgaste.
El mercado mundial de recubrimientos de poliuretano está segmentado por tecnología, industria de usuarios finales y geografía. Por tecnología, el mercado se segmenta en polvo, a base de solventes, a base de agua y curado por radiación. Por industria de usuario final, el mercado se segmenta en automoción, transporte, construcción, electricidad y electrónica, madera y muebles, y otras industrias de usuario final (aeroespacial, industrial y textil). El informe ofrece el tamaño del mercado y las previsiones para los principales países en 15 regiones principales. Para cada segmento, el dimensionamiento del mercado y los pronósticos se realizan en función del valor (USD).
| Polvo |
| A base de solvente |
| Llevado por barco |
| Curado por radiación / UV |
| Motorium |
| Transporte |
| Construcción |
| Eléctrica y electrónica |
| Madera y Mobiliario |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Tecnología | Polvo | |
| A base de solvente | ||
| Llevado por barco | ||
| Curado por radiación / UV | ||
| Por industria del usuario final | Motorium | |
| Transporte | ||
| Construcción | ||
| Eléctrica y electrónica | ||
| Madera y Mobiliario | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del espacio global de recubrimientos de poliuretano y qué tan rápido se está expandiendo?
Alcanzó los USD 25.18 millones en 2026 y se proyecta que ascienda a USD 31.54 millones en 2031, lo que refleja una CAGR del 4.58%.
¿Qué segmento tecnológico está creciendo más rápido dentro de los recubrimientos de poliuretano?
Los sistemas a base de agua están avanzando a una tasa de crecimiento anual compuesta (CAGR) del 6.67 % hasta 2031, superando a todas las demás tecnologías debido al endurecimiento de los límites de COV y los mandatos de sostenibilidad de los fabricantes de equipos originales (OEM).
¿Por qué los productores de automóviles están priorizando las capas superiores de poliuretano para las nuevas plataformas de vehículos?
Los paneles de carrocería compuestos livianos y los requisitos de protección contra incendios de los vehículos eléctricos exigen productos químicos de poliuretano flexibles, resistentes al astillado e intumescentes que los recubrimientos convencionales no pueden igualar.
¿Qué participación tiene Asia-Pacífico en los recubrimientos de poliuretano y qué impulsa su dominio?
Asia-Pacífico tuvo una participación del 42.75 % en 2025 y está creciendo a una CAGR del 5.36 %, respaldada por el ensamblaje de automóviles, las exportaciones de productos electrónicos y grandes programas de infraestructura en China, India y el Sudeste Asiático.
¿Cuáles son los principales riesgos de las materias primas a las que se enfrentan los aplicadores de recubrimientos de poliuretano?
Los precios volátiles del MDI, TDI y poliol, vinculados a las oscilaciones del petróleo crudo y a los centros de producción concentrados, pueden reducir los márgenes hasta en 1.1 puntos porcentuales sobre la CAGR proyectada.


