

Tamaño y participación del mercado de películas de poliuretano (PU)
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
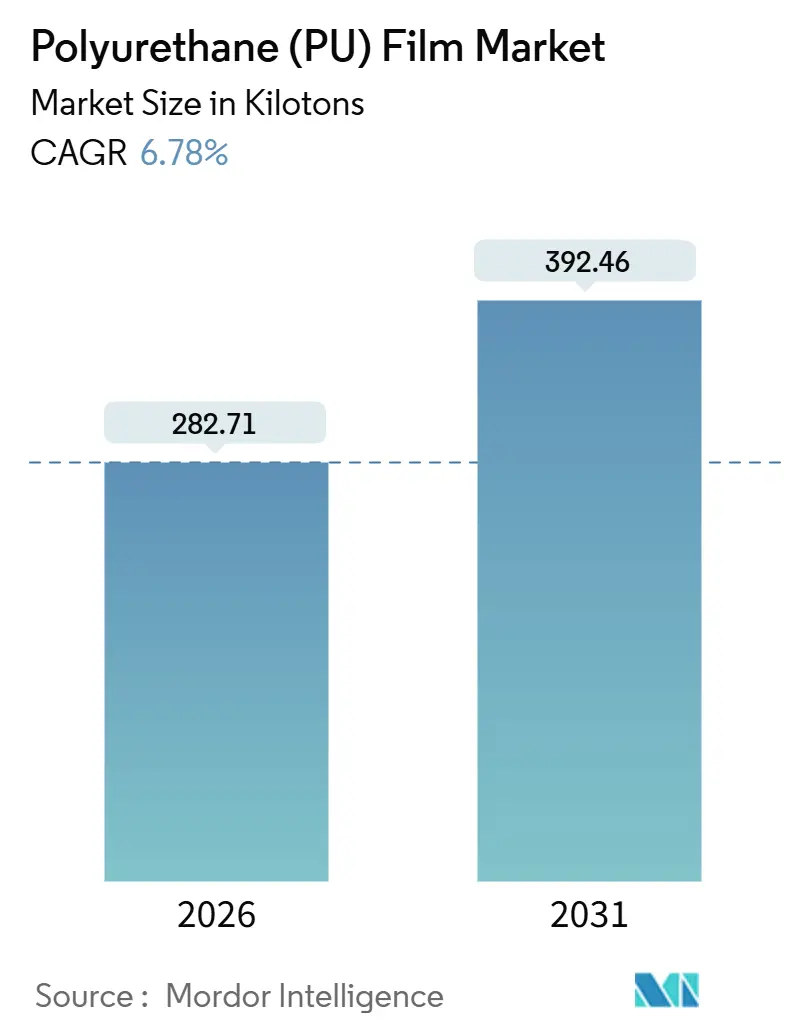
| Volumen de mercado (2026) | Kilotones 282.71 |
| Volumen de mercado (2031) | Kilotones 392.46 |
| Tasa de crecimiento (2026 - 2031) | 6.78% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de películas de poliuretano (PU) por Mordor Intelligence
El tamaño del mercado de películas de poliuretano se estima en 282.71 kilotones en 2026 y se espera que alcance los 392.46 kilotones para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.78 % durante el período de pronóstico (2026-2031). La demanda se centra en la eliminación gradual del cloruro de polivinilo en aplicaciones reguladas, la rápida adopción de recubrimientos con bajo contenido de COV para vehículos aéreos no tripulados y la creciente preferencia por membranas impermeables y transpirables en prendas de exterior de alta calidad. Los proveedores están ampliando su capacidad de grado especializado en Asia-Pacífico para satisfacer las exigencias de abastecimiento local, mientras que los compradores norteamericanos de suministros médicos aceleran la calificación de grados de poliéter tras el endurecimiento de los límites de lixiviación de la FDA. La integración vertical, ejemplificada por la adquisición de Covestro por ADNOC en 2025, protege contra la volatilidad de las materias primas y señala un cambio estructural hacia modelos de crudo a polímero. Al mismo tiempo, los convertidores especializados generan oportunidades mediante recubrimientos autoreparadores, materias primas de origen biológico y películas ópticas ultrafinas para displays plegables. Estas corrientes cruzadas sustentan un crecimiento de un dígito medio, incluso cuando la presión sobre los márgenes impulsa la diferenciación de productos mediante tratamientos antimicrobianos y afirmaciones sobre contenido reciclado.
Conclusiones clave del informe
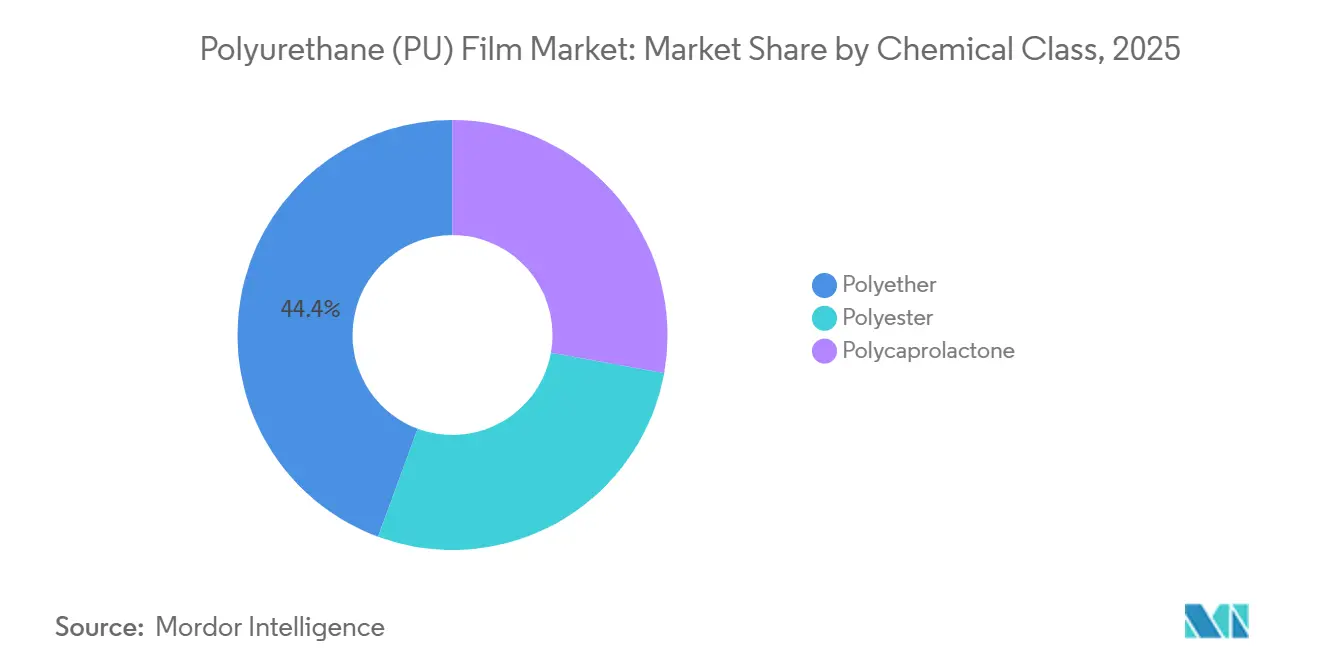
- Por clase química, el poliéter tenía el 44.36% de la participación de mercado de películas de poliuretano en 2025, mientras que se proyecta que la policaprolactona se expandirá a una CAGR del 7.01% hasta 2031.
- Por método de procesamiento, la extrusión de película fundida lideró con una participación del 41.28 % del tamaño del mercado de película de poliuretano en 2025, y se pronostica que el recubrimiento en solución crecerá a una CAGR del 6.94 % hasta 2031.
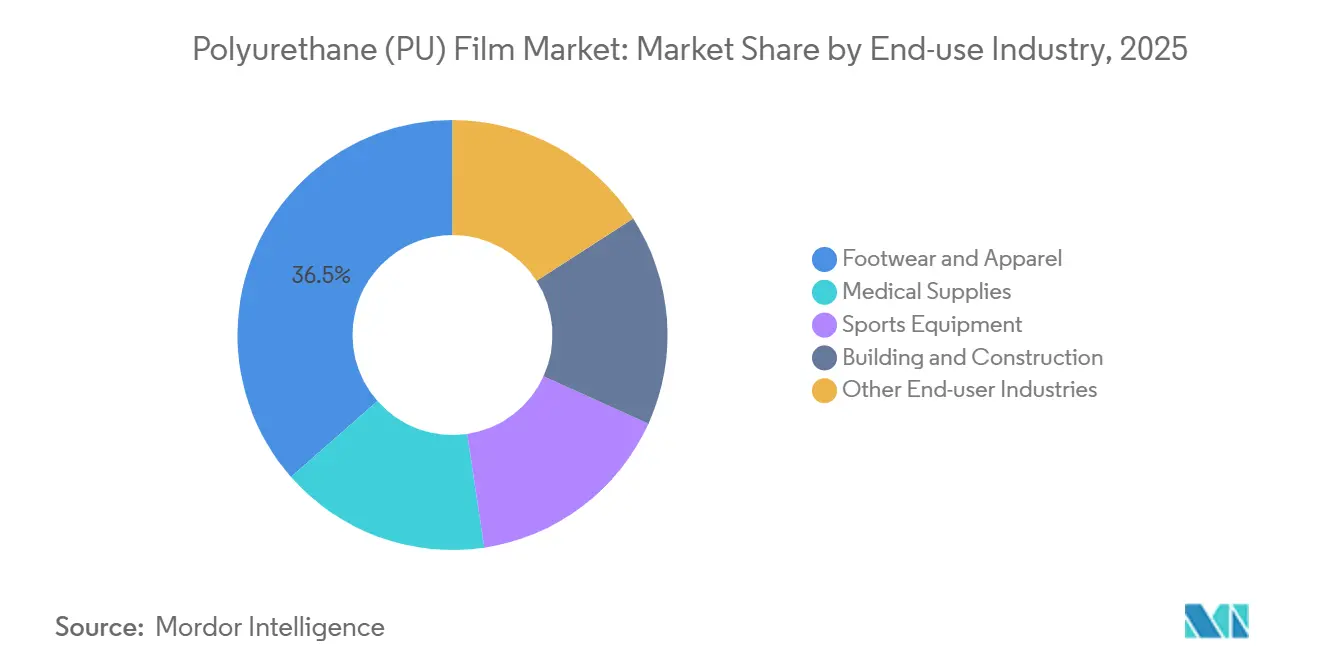
- Por industria de uso final, el calzado y la indumentaria representaron el 36.47% del tamaño del mercado de películas de poliuretano en 2025; los suministros médicos representan el segmento más rápido con una CAGR del 7.08% hasta 2031.
- Por geografía, Asia-Pacífico representó el 49.52 % del volumen en 2025 y está avanzando a una CAGR del 6.93 % hasta 2031, la más alta entre todas las regiones.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de películas de poliuretano (PU)
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Membranas impermeables y transpirables en ropa deportiva de alto rendimiento | + 1.2% | Norteamérica, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| La sustitución del PVC en dispositivos médicos bajo el escrutinio de REACH y la FDA | + 1.5% | América del Norte, UE, Japón | Corto plazo (≤ 2 años) |
| Electrónica plegable que requiere películas ópticas ultrafinas | + 0.9% | Corea del Sur, China, Estados Unidos | Largo plazo (≥ 4 años) |
| Películas protectoras de pintura en la restauración de vehículos usados | + 1.3% | Ciudades de nivel 2 de Estados Unidos, la UE y China | Mediano plazo (2-4 años) |
| Recubrimientos de poliuretano de baja firma para revestimientos de vehículos aéreos no tripulados | + 0.7% | Estados Unidos, OTAN, Europa, Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de membranas impermeables y transpirables en ropa deportiva de alto rendimiento
Las marcas de ropa para exteriores están rediseñando las pilas de membranas a medida que se intensifica el escrutinio de los químicos fluorados. GORE-TEX comercializó su membrana ePE con marcas importantes para las colecciones de invierno de 2025, reemplazando los laminados ricos en fluoropolímeros y manteniendo los estándares de durabilidad [1] WL Gore & Associates, “GORE-TEX ePE Membrane Technology”, gore-tex.com . Las películas de poliéter dominan porque su estabilidad hidrolítica extiende la vida útil del producto en climas húmedos, reduciendo las reclamaciones de garantía y apoyando un CAGR del mercado de películas de poliuretano del 6.78 %. Los convertidores ahora injertan grupos de siloxano hidrofóbicos mediante tratamiento de plasma, reduciendo los ángulos de contacto por debajo de 110° sin PFAS y manteniendo la transpirabilidad. La inversión en líneas de recubrimiento asiáticas refleja la concentración regional de fabricantes por contrato que abastecen a marcas globales. Este efecto de arrastre refuerza la visibilidad de la demanda para los ciclos de compra de 2026-2028.
Sustitución rápida de películas de PVC en componentes de dispositivos médicos debido a la presión de REACH y FDA
La Agencia Europea de Sustancias Químicas prohibió los estabilizadores de plomo en PVC en 2023, y la FDA actualizó la guía en 2024 para endurecer los controles de ftalatos, lo que impulsó a los hospitales de América del Norte y la UE a migrar a películas de poliéter que cumplen con la ISO 10993 sin pruebas de extractables adicionales [2] Agencia Europea de Sustancias Químicas, “Restricción de plomo en PVC – REACH Anexo XVII”, echa.europa.eu . Los compradores médicos valoran la permeabilidad reducida de gases del poliuretano, que extiende la vida útil de las bolsas de suero intravenoso, y los equipos de compras están adjudicando contratos plurianuales que sustentan una CAGR del 7.08 % para el segmento. La facilidad de cumplimiento acorta los ciclos de validación hasta en nueve meses, acelerando las conversiones en las carteras de infusión, campos quirúrgicos y cuidado de heridas. Los fabricantes de dispositivos japoneses reflejan esta tendencia para asegurar la certificación de exportación ininterrumpida.
Crecimiento de la electrónica plegable y flexible que requiere películas ultrafinas de grado óptico
Samsung Display y BOE han probado con éxito capas dieléctricas de poliuretano, que reducen los voltajes de operación en placas base TFT orgánicas. Este avance destaca una ventaja específica para las constantes dieléctricas. Las líneas de recubrimiento surcoreanas podrán manejar calibres avanzados con mínima opacidad. Sin embargo, enfrentan un desafío en la tasa de rechazo debido a una estrecha ventana de termoformado. El retraso en la cristalización de la policaprolactona complica el control en línea, lo que lleva a una continua dependencia de los grados de poliéter, a pesar de su mayor costo. A medida que aumenta la capacidad de producción, los productores de la región APAC priorizan las normas ISO 9001 y las salas blancas de Clase 1000. Este enfoque no solo les ayuda a superar rigurosas auditorías de electrónica de consumo, sino que también consolida su dominio en el lucrativo mercado de las películas de poliuretano.
Adopción masiva de películas protectoras de pintura en los ecosistemas de reacondicionamiento de vehículos usados
En Norteamérica, los instaladores utilizan ahora películas autorreparables de 8 milésimas de pulgada que se refluyen a 60 °C para revestir vehículos completos, lo que reduce el tiempo de mano de obra. Con una base estable de autos usados en EE. UU. para 2024, los instaladores cuentan con un conjunto constante de opciones de reacondicionamiento, que no se ve afectado por los ciclos de los autos nuevos. El software DAP de XPEL, con patrones precortados, minimiza los errores de montaje, lo que impulsa el crecimiento anual de la demanda de poliuretano recubierto en solución. La expansión de Lubrizol de grados de TPU diseñados para la protección de pintura en Shanghái, prevista para abril de 2024, respalda esta creciente demanda. Mientras tanto, los convertidores se distinguen al introducir variantes antimicrobianas y con contenido reciclado, que ofrecen precios superiores.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles de las materias primas MDI/TDI | -1.1% | Global, agudo en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Desequilibrio entre la oferta y la demanda de dioles especiales | -0.8% | América del Norte, UE | Mediano plazo (2-4 años) |
| Ventanas de procesamiento estrechas que generan altas tasas de rechazo | -0.6% | Centros de electrónica de APAC, Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles de las materias primas MDI/TDI vinculados a las fluctuaciones del benceno y el crudo
Entre noviembre de 2024 y enero de 2025, los precios spot del MDI europeo se dispararon. Este repunte se debió en gran medida a la alineación del benceno con las fluctuaciones del Brent. Además, una interrupción en la planta de craqueo de BASF provocó una reducción del suministro de anilina, lo que redujo aún más los márgenes de los convertidores. Huntsman inició una revisión estratégica que destaca los desafíos que enfrentan los productores de nivel medio para gestionar los picos del mercado debido a su escala limitada. Si bien la integración vertical presenta una posible solución, la adquisición de Covestro por parte de ADNOC destaca como un excelente ejemplo del cambio de rumbo de la industria hacia la obtención de materias primas cautivas, especialmente en el sector de las películas de poliuretano.
Desequilibrio entre la oferta y la demanda de dioles especiales tras las interrupciones de capacidad de 2024
En 2024, una planta europea sufrió una interrupción prolongada, lo que interrumpió el suministro de MDI hidrogenado. Esto provocó que las primas spot superaran los precios contractuales y alargara significativamente los plazos de entrega. En respuesta, los convertidores de protección de pintura optaron por dioles alifáticos con menor resistencia a los rayos UV, lo que puso en peligro las reclamaciones de garantía debido al endurecimiento de los límites de amarilleamiento. Mientras tanto, las pequeñas extrusoras pospusieron sus pedidos a finales de 2024. Este retraso puso de relieve la vulnerabilidad de la industria, especialmente dado que los plazos de entrega de dioles especiales pueden extenderse considerablemente para las nuevas capacidades. Dado que las nuevas unidades no comenzarán a operar hasta 2026, los riesgos de adquisición son considerables, lo que modera los ambiciosos objetivos de crecimiento en aplicaciones de alta claridad.
Análisis de segmento
Por clase química: El poliéter ofrece ventajas en climas tropicales
La química del poliéter representó el 44.36 % del volumen de 2025, impulsada por su estabilidad hidrolítica. Esta estabilidad lo ha convertido en la opción preferida para sectores como el calzado, el equipamiento para actividades al aire libre y las membranas para la construcción, especialmente en regiones donde los niveles de humedad superan el 80 % durante la mayor parte del año. El mercado de películas de poliuretano, un subconjunto de esta categoría, está en vías de crecimiento. Esto se debe en gran medida a la introducción del MDI bioatribuido, que permite el uso de contenido renovable sin necesidad de reformulación. Sin embargo, las variantes de policaprolactona registran una tasa de crecimiento anual compuesta (TCAC) del 7.01 %, impulsada por su uso en apósitos para heridas aprobados por la norma ISO 10993. Estos apósitos ofrecen la ventaja de la biodegradación in situ, lo que agiliza los procesos de eliminación clínica. Por otro lado, ciertos grados de poliéster están perdiendo cuota de mercado. Esto se debe principalmente a que los instaladores de protección de pinturas están optando por el poliéter. Su menor temperatura de transición vítrea lo hace más adecuado para capas de acabado autorreparables. Además, iniciativas como la asociación de reciclaje de glucólisis de Covestro, que se centra en materias primas circulares, consolidan aún más el dominio del poliéter en el mercado de películas de poliuretano.
Si bien las capacidades emergentes en la región Asia-Pacífico podrían transformar la dinámica de costos para 2028, las ventajas técnicas del poliéter siguen siendo formidables. Esto se mantendrá hasta que la policaprolactona alcance la paridad de costos dentro de un margen competitivo. Este poder de fijación de precios premium se ve reforzado por los formularios hospitalarios y los compromisos de sostenibilidad de las marcas de consumo. Los proveedores están aprovechando esto al destacar sus certificaciones de contenido reciclado. Estos factores refuerzan la resiliencia ante desafíos como el exceso de oferta de TPU, que ejerce presión sobre los márgenes de referencia en todo el sector de las películas de poliuretano.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por método de procesamiento: el recubrimiento en solución mejora la flexibilidad del calibre
La extrusión por fundición retuvo el 41.28 % del volumen en 2025, aprovechando su capacidad para procesar diversos calibres a altas velocidades, lo que le permitió obtener una ventaja única en el costo por tonelada. Sin embargo, el recubrimiento en solución crece un 6.94 % anual. Estas películas presentan una suavidad superficial excepcional y se pueden plegar ampliamente sin presentar opacidad. Como resultado, los grados con recubrimiento en solución se han forjado nichos lucrativos en los sectores de las pantallas plegables y la protección premium de la pintura. Este cambio ha dirigido las inversiones de capital hacia hornos de solventes multizona, principalmente en China y Corea del Sur. Estos avances han posicionado favorablemente a los productores en el mercado de películas de poliuretano, especialmente en las cadenas de suministro de productos electrónicos que priorizan la minimización de las tasas de defectos.
La extrusión por soplado se limita a las películas agrícolas, donde la claridad óptica no es un problema. Sin embargo, los altos costos de modernización impiden cambios en la capacidad. Si bien existe presión para cumplir con los límites de emisiones de solventes, lo que podría frenar el crecimiento descontrolado del recubrimiento en solución en Europa y Norteamérica, la llegada de la tecnología de recuperación de solventes, capaz de recuperar una porción significativa de DMF, ofrece una protección contra los desafíos regulatorios. En este panorama dinámico, el mercado de películas de poliuretano sigue favoreciendo a los procesadores que alinean las especificaciones de uso final con una arquitectura de línea óptima para lograr una mayor rentabilidad.
Por industria de uso final: los suministros médicos se aceleran más allá del calzado
El calzado y la ropa representaron el 36.47 % del volumen de 2025, aprovechando la base de fabricación por contrato de Asia-Pacífico. Aun así, se prevé que los suministros médicos superen su crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 7.08 % hasta 2031, a medida que el poliuretano reemplaza al PVC rico en ftalatos en bolsas intravenosas, campos médicos y apósitos para heridas, cumpliendo con las directrices actualizadas de biocompatibilidad de la FDA. Los poliuretanos reducen el tiempo de validación en nueve meses, lo que otorga a los gigantes de los dispositivos una ventaja en la comercialización, que se traduce en millones de dólares en ventas anuales. Los casos de uso de equipos deportivos y construcción crecen de forma constante gracias a sus beneficios en resistencia a la abrasión y permeabilidad al vapor, respectivamente; sin embargo, se encuentran por detrás del sector médico en volumen incremental absoluto.
La reducción de márgenes en el calzado de cuero sintético de poliéster impulsa a los convertidores a ofrecer afirmaciones sobre contenido antimicrobiano y reciclado que garantizan primas. La decisión de Avery Dennison de adoptar películas gráficas sin PVC en el tercer trimestre de 2025 subraya esta estrategia de reposicionamiento. Estas medidas mantienen la disciplina de precios, incluso cuando los diferenciales del TPU básico se reducen en el mercado general de películas de poliuretano.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
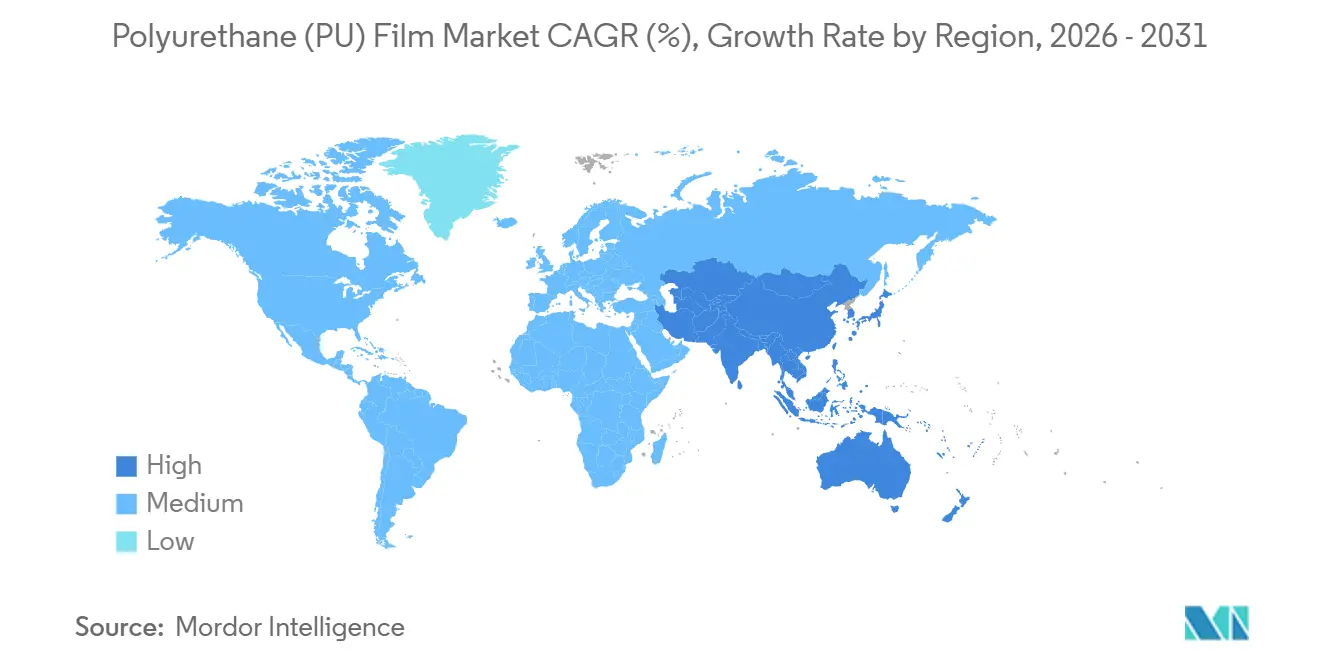
Asia-Pacífico representó el 49.52% del volumen en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.93% hasta 2031 gracias a la expansión del TPU en China y el auge de las pantallas plegables en Corea del Sur. En 2025, Covestro fortaleció las cadenas de suministro locales añadiendo capacidad de dispersión en China y descongestionando Tailandia para la calidad del calzado. Mientras tanto, Vietnam e Indonesia, con sus climas húmedos, siguen siendo centros clave de fabricación por contrato, favoreciendo las películas de poliéter para forros impermeables de calzado e impulsando el consumo regional.
En Norteamérica, la categoría de suministros médicos supera a otras aplicaciones locales. Este crecimiento se debe en gran medida a las normativas hospitalarias que excluyen el PVC plastificado con ftalatos. Además, el parque automotor estadounidense impulsa un aumento en la demanda de láminas protectoras de pintura, lo que contribuye al crecimiento, ya que estas láminas prolongan la vida útil de los vehículos. XPEL, aprovechando esta tendencia, obtuvo una parte significativa de sus ingresos de sus operaciones en Norteamérica, lo que subraya la importancia de la región. Asimismo, la producción de vehículos ligeros en México, impulsada por la deslocalización, ha amplificado la demanda del mercado de accesorios.
El mercado europeo de películas de poliuretano se está adaptando al Anexo XVII de la normativa REACH, lo que ha provocado una transición del PVC a las membranas médicas y de construcción. Un bloque de consumo compuesto por Alemania, Francia, Reino Unido e Italia representa una cuota de mercado significativa, siendo el mercado alemán de repuestos para automóviles el que impulsa la demanda de protección de pinturas. La expansión de Covestro en Krefeld-Uerdingen en marzo de 2025 impulsó la oferta regional, y la adquisición de ADNOC proporciona un margen de seguridad frente a las fluctuaciones de las materias primas europeas. Si bien Brasil y Argentina lideran el consumo en Sudamérica, la volatilidad cambiaria dificulta la actualización a grados especiales. La adopción de estos grados en Oriente Medio y África sigue siendo limitada, con la excepción de Arabia Saudí y Sudáfrica.
Análisis de la cadena de valor
La cadena de valor de la película de poliuretano (PU) comienza con aromáticos e intermedios (benceno, anilina) que se transforman en isocianatos (MDI/TDI y derivados alifáticos de HDI) y polioles (poliéter, poliéster y dioles especiales), antes de llegar a los gránulos de TPU o soluciones formuladas para extrusión por colada y recubrimiento en solución. La volatilidad de las materias primas y las interrupciones periódicas siguen siendo factores clave de costo y disponibilidad para los productores y convertidores de películas, mientras que la exposición a las inclemencias del tiempo en la costa del Golfo de Estados Unidos (temporada de huracanes a partir del 1 de junio) añade riesgo operativo tanto para los proveedores como para los compradores que utilizan ese corredor. Las estrategias de las empresas destacadas en el mercado, como la adquisición de Covestro por parte de ADNOC en 2025, apuntan a una mayor integración entre las carteras de isocianatos, polioles y películas como una forma de reducir la sensibilidad a las fluctuaciones puntuales.
En la fase intermedia, la fabricación de películas de poliuretano se concentra en torno a activos de extrusión y recubrimiento, sistemas de manejo y recuperación de solventes (especialmente para recubrimientos en solución) y conversión en salas blancas para aplicaciones electrónicas y médicas. Los requisitos de calificación (ISO 9001 para cadenas de suministro de electrónica e ISO 10993 para aplicaciones médicas) y los estrechos rangos de procesamiento en calibres avanzados aumentan el riesgo de desperdicio y extienden los plazos de entrega, lo que impulsa a los compradores hacia listas de proveedores aprobados y acuerdos plurianuales. En la fase posterior, la distribución se divide entre ventas directas a propietarios de marcas y proveedores de nivel (ropa y calzado, fabricantes de equipos originales de dispositivos médicos, interiores de automóviles y electrónica) y redes de convertidores que abastecen protección de pintura, membranas y laminados. Las estrategias de presencia local están ganando atención para mitigar la congestión portuaria, los aranceles y las interrupciones en el suministro.
Panorama competitivo
El mercado de películas de poliuretano (PU) está moderadamente consolidado. La rivalidad tecnológica se centra en productos químicos autorreparables, materias primas de origen biológico y delgadez de grado óptico. Las empresas asiáticas que invierten en infraestructura de recuperación de disolventes ofrecen una ventaja en la relación coste-calidad para el suministro de pantallas plegables, mientras que los productores europeos buscan primas basadas en la sostenibilidad. Los largos plazos de aprobación bajo las normas ISO 10993 e ISO 9001 favorecen a las empresas ya establecidas con documentación preparada para auditorías, lo que mantiene altas las barreras de entrada.
Líderes de la industria de películas de poliuretano (PU)
Covestro AG
La Corporación Lubrizol
3M
Avery Dennison Corporation
Huntsman Internacional LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Covestro amplió su Centro de Desarrollo de Aplicaciones de TPU en Guangzhou (anunciado en junio de 2026) para brindar soporte a las soluciones de materiales TPU utilizadas en dispositivos con IA, en coordinación con su Centro de I+D en Taiwán. Esta mayor capacidad de desarrollo mejora el servicio técnico regional para las cadenas de suministro de electrónica que requieren ciclos de iteración más rápidos y un control de defectos más estricto en películas avanzadas.
- Mayo de 2026: Covestro firmó un memorando de entendimiento con Jiangsu Genofort para desarrollar sistemas de interacción háptica de electrónica impresa ultraflexibles para interiores de automóviles, utilizando película de TPU como sustrato. Esta colaboración vincula el diseño del material de la película con funciones integradas de detección e interfaz, ampliando el uso de la película de poliuretano más allá de las capas protectoras, hacia componentes funcionales de la electrónica automotriz.
- Abril de 2024: Lubrizol inició una inversión para ampliar la capacidad de fabricación de ESTANE TPU en su planta de Shanghái y estableció un Centro de Innovación de Películas de Alto Rendimiento, además de lanzar un ecosistema de desarrollo de ESTANE TPU para el mercado de películas de protección de pintura. Esta iniciativa refuerza el suministro local y el soporte para aplicaciones de películas con recubrimiento en solución y autorreparables que atienden la demanda del mercado de repuestos y reacondicionamiento automotriz.
Alcance del informe sobre el mercado mundial de películas de poliuretano (PU)
La película de poliuretano es flexible y presenta una alta elongación, con propiedades y características superiores a las de la mayoría de las películas de poliolefina. La película de TPU también presenta un excelente rendimiento de flexión dinámica, resistencia a la abrasión y al desgarro.
El mercado de películas de poliuretano está segmentado por clase química, método de procesamiento, industria del usuario final y geografía. Por clase química, el mercado se segmenta en poliéster, poliéter y policaprolactona. Por método de procesamiento, el mercado se segmenta en extrusión de película soplada, extrusión de película fundida y recubrimiento en solución. Por industria de uso final, el mercado se segmenta en calzado y ropa, suministros médicos, equipamiento deportivo, construcción y otros sectores de usuarios finales. El informe también abarca el tamaño del mercado y las previsiones para el mercado de películas de poliuretano en 17 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
| Poliéster |
| Poliéter |
| Policaprolactona |
| Extrusión de película soplada |
| Extrusión de película fundida |
| Recubrimiento en solución |
| Calzado y Ropa |
| Suministros Médicos |
| Equipo deportivo |
| Maquinaria de construcción usada |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por clase química | Poliéster | |
| Poliéter | ||
| Policaprolactona | ||
| Por método de procesamiento | Extrusión de película soplada | |
| Extrusión de película fundida | ||
| Recubrimiento en solución | ||
| Por industria de uso final | Calzado y Ropa | |
| Suministros Médicos | ||
| Equipo deportivo | ||
| Maquinaria de construcción usada | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué está impulsando el mercado de películas de poliuretano hacia aplicaciones médicas?
Los hospitales de América del Norte y Europa están eliminando gradualmente el PVC plastificado con ftalatos, y las películas de poliéter cumplen con las pruebas de biocompatibilidad ISO 10993 sin trabajo de extraíbles adicionales, lo que respalda una CAGR del segmento del 7.08 %.
¿Qué método de procesamiento está ganando terreno más rápidamente en el mercado de películas de poliuretano?
El recubrimiento en solución está creciendo a un ritmo del 6.94 % anual porque puede proporcionar calibres de menos de 25 µm con la claridad de grado óptico necesaria para pantallas plegables y envoltorios de protección de pintura de primera calidad.
¿Qué tan grande es la participación de Asia-Pacífico en el mercado de películas de poliuretano?
Asia-Pacífico representó el 49.52% del volumen mundial en 2025 y se prevé que siga creciendo a una CAGR del 6.93% hasta 2031.
¿Qué estrategias competitivas dominan entre los principales proveedores de películas de poliuretano?
La integración vertical en isocianatos y la diferenciación tecnológica en películas autorreparables y de grado óptico ayudan a grandes empresas como Covestro y Lubrizol a amortiguar las fluctuaciones de las materias primas y obtener pedidos con altos márgenes.
¿Cuál es el valor del mercado de películas de poliuretano?
El tamaño del mercado de películas de poliuretano es de 282.71 kilotones en 2026 y se espera que alcance los 392.46 kilotones, registrando una CAGR del 6.78%.


