

Tamaño y participación en el mercado del alcohol polivinílico
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 1.46 millones de toneladas |
| Volumen de mercado (2031) | 1.67 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.72% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
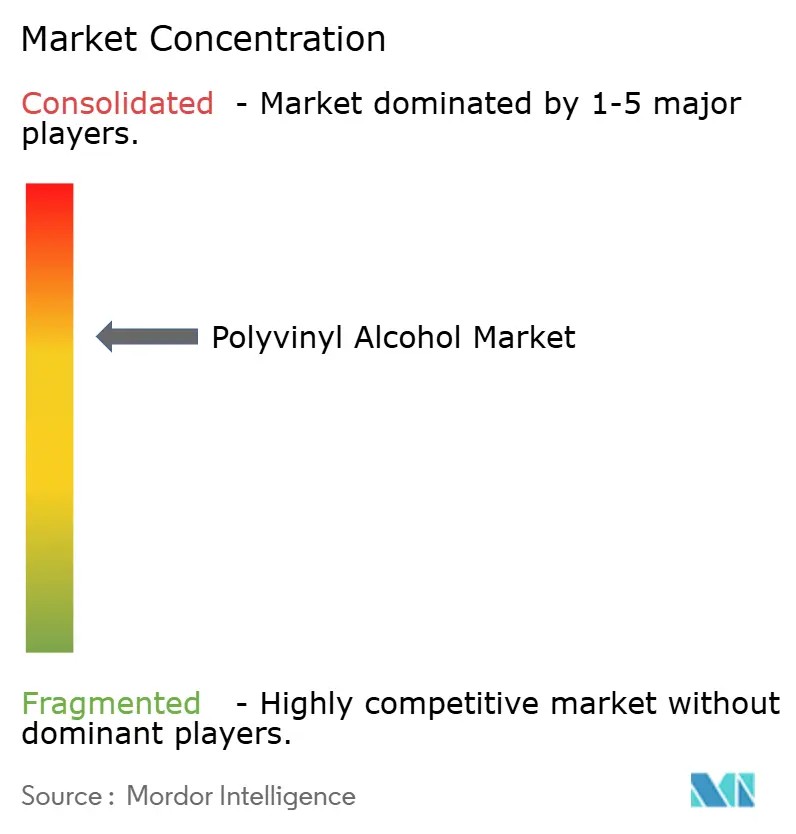
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado del alcohol polivinílico por Mordor Intelligence
Se proyecta que el tamaño del mercado del alcohol polivinílico se expandirá de 1.42 millones de toneladas en 2025 y 1.46 millones de toneladas en 2026 a 1.67 millones de toneladas para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 2.72 % entre 2026 y 2031. La demanda actual se basa en películas para contacto con alimentos, selladores para la construcción y cápsulas de detergente, mientras que las fluctuaciones en los precios de las materias primas moderan el crecimiento general. Las marcas líderes en Norteamérica y Europa valoran las innovaciones en películas biodegradables, mientras que Asia-Pacífico se beneficia de las rutas integradas de producción de carbón a acetileno que reducen los costos. Los usos emergentes en stents liberadores de fármacos, bioimpresión 3D y recubrimientos de semillas amplían el espectro de aplicaciones y respaldan la fijación de precios con valor agregado. Las estrategias competitivas se centran en la ampliación de capacidad para grados especiales, la integración vertical para cubrir la volatilidad del monómero de acetato de vinilo y la actividad de patentes dirigida a compuestos híbridos de PVA y celulosa.
Conclusiones clave del informe
- Por grado, el alcohol parcialmente hidrolizado capturó el 37.51 % de la participación de mercado del alcohol polivinílico en 2025, avanzando a una CAGR del 3.01 % hasta 2031.
- Por forma, el polvo representó el 54.36% del volumen de 2025, mientras que las películas solubles en agua registraron el ritmo de pronóstico más rápido con una CAGR del 3.41% hasta 2031.
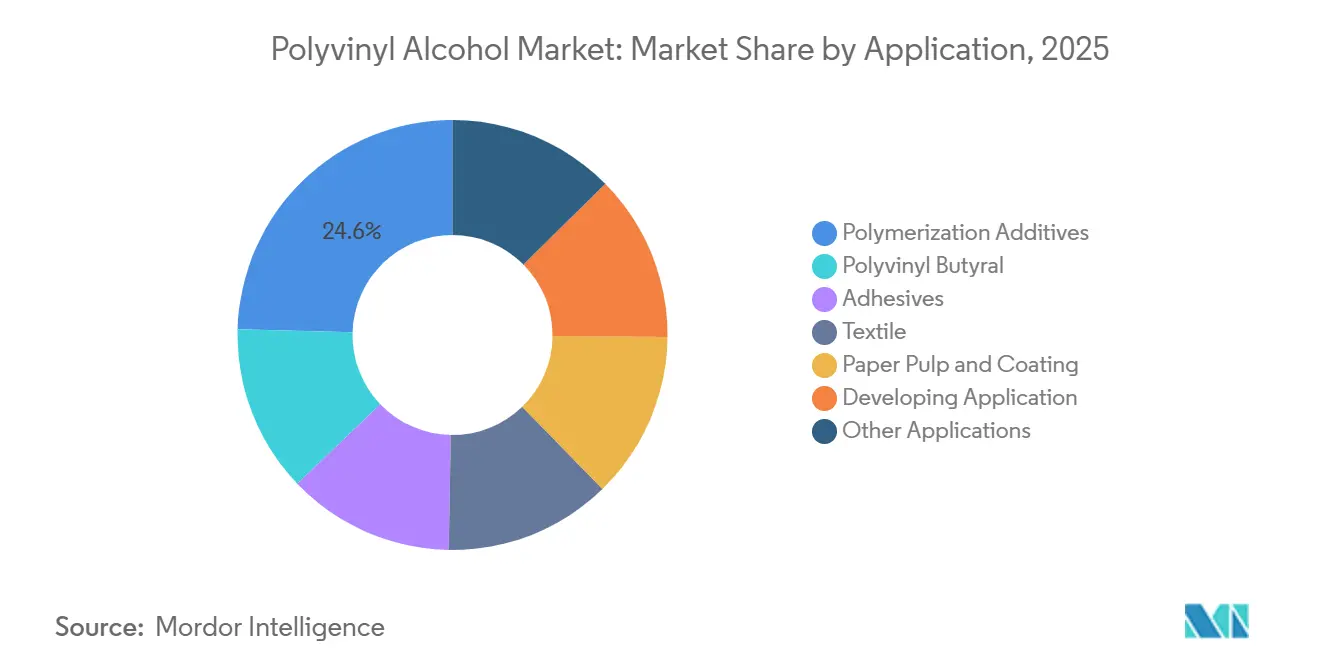
- Por aplicación, los aditivos de polimerización lideraron con un 24.58 % en 2025, mientras que se proyecta que la aplicación en desarrollo se expandirá a una CAGR del 4.52 % hasta 2031.
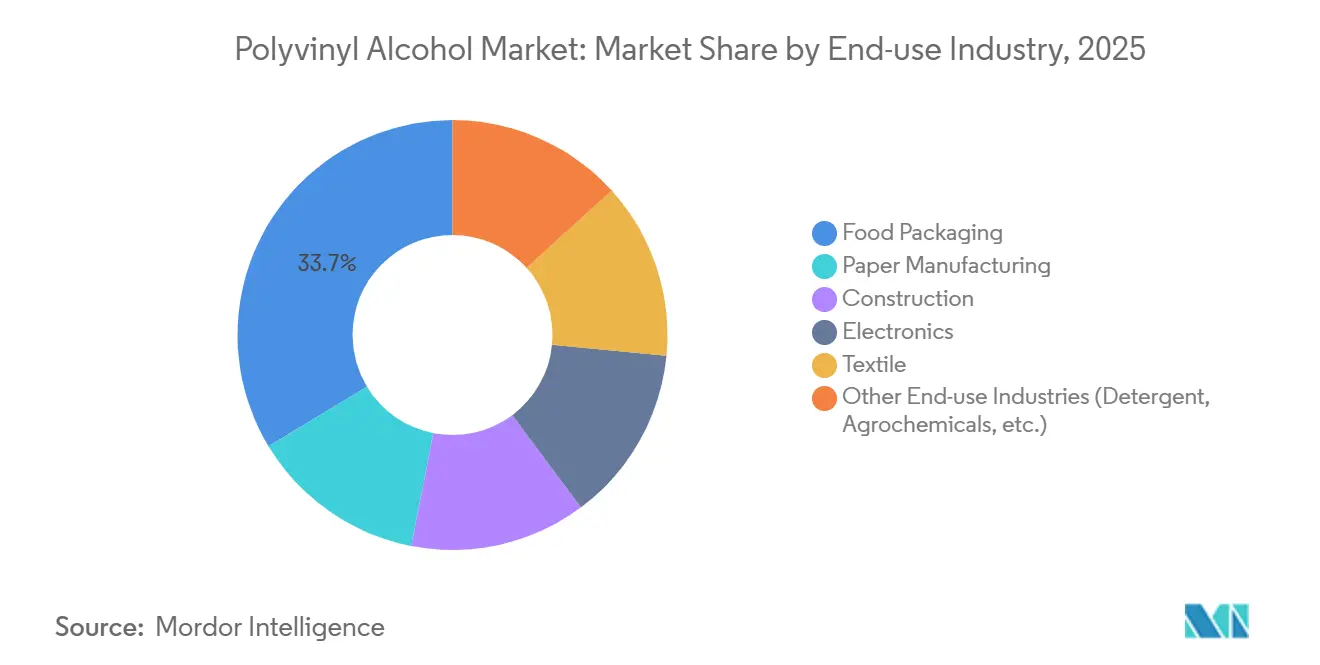
- Por industria de uso final, el envasado de alimentos lideró con una contribución del 33.67 % en 2025 y se proyecta que se expandirá a una CAGR del 3.04 % hasta 2031.
- Por geografía, Asia-Pacífico dominó con un volumen del 47.72 % en 2025 y se prevé que crezca a una CAGR del 2.92 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del alcohol polivinílico
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de la industria del envasado de alimentos | + 0.8% | Global, con concentración en centros urbanos de América del Norte, la UE y APAC | Mediano plazo (2-4 años) |
| Uso creciente en selladores y morteros de construcción | + 0.5% | Núcleo de APAC (China, India), propagación a proyectos de infraestructura en Oriente Medio | Largo plazo (≥ 4 años) |
| Aumento de la adopción de cápsulas de detergente y películas solubles en agua | + 0.7% | América del Norte y la UE, emergentes en América Latina | Corto plazo (≤ 2 años) |
| Expansión de polímeros de emulsión basados en PVA para recubrimientos a base de agua | + 0.4% | Global, impulsado por la normativa en la UE y California | Mediano plazo (2-4 años) |
| Surgimiento de películas agrícolas biodegradables basadas en PVA | + 0.3% | APAC (India, Vietnam, Tailandia), programas piloto en la UE mediterránea | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de la industria del envasado de alimentos
Los formatos de conveniencia de una sola porción cambiaron las opciones de compra. Los envoltorios de pastillas para lavavajillas, las cápsulas de café y los sobres de salsa representaron conjuntamente el 33.67 % del volumen de uso final en 2025. Los protocolos actualizados de contacto con alimentos de la FDA de EE. UU. en 2024 aceleraron las aprobaciones de películas de PVA con nanopartículas antimicrobianas, aumentando las presentaciones de la agencia en un 22 % en 2025. El Ministerio de Salud de Japón redujo a la mitad los tiempos de aprobación, impulsando la adopción nacional de revestimientos para cajas bento y películas para paquetes de fideos [1] Ministerio de Salud, Trabajo y Bienestar de Japón, “Agilización de la aprobación de películas de embalaje”, mhlw.go.jp. Los supermercados alemanes y holandeses informaron una prima del consumidor del 12-15 % para los envases que se disuelven en el fregadero, lo que valida la demanda elástica al precio.
Uso creciente en selladores y morteros de construcción
El PVA parcialmente hidrolizado mejora la reología y la resistencia al agrietamiento en adhesivos para baldosas y compuestos autonivelantes. El mandato de China de 2024 sobre bajos COV para infraestructuras públicas aumentó la demanda de PVA para construcción en un 9 % en 2025. El impulso a la vivienda asequible en India adoptó fibras de PVA para reducir los costos de las varillas de refuerzo, mientras que los megaproyectos en Oriente Medio especificaron selladores modificados con PVA capaces de absorber oscilaciones térmicas diarias de 50 °C a 15 °C.
Aumento de la adopción de cápsulas de detergente y películas solubles en agua
Las películas de PVA solubles en agua permiten dosis premedidas que evitan la sobredosificación. Procter & Gamble anunció una participación del 34% en Tide Pods en EE. UU. en 2025 y está probando películas similares para suavizantes. El Reglamento Europeo de Residuos de Envases de 2025 exime de las tasas de producción a las películas de PVA que cumplen con la normativa, lo que supone un ahorro de 120 millones de euros anuales para los primeros usuarios. Unilever convirtió el 40% de su cartera europea de detergentes, eliminando 2,800 toneladas de residuos plásticos.
Expansión de polímeros de emulsión basados en PVA para recubrimientos a base de agua
Los límites más estrictos de COV obligaron a los fabricantes de pinturas a optar por látex a base de agua. El Distrito de Administración de la Calidad del Aire (AQMD) de la Costa Sur de California redujo a la mitad los límites de COV en 2024; los formuladores compensaron esta reducción aumentando los sólidos de PVA para mantener la integridad de la película. La actualización de las emisiones industriales de la UE en 2025 impulsó a PPG y Axalta a lanzar bases bicapa de PVA de baja espuma para las líneas de repintado de automóviles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los precios volátiles del monómero de acetato de vinilo (VAM) reducen los márgenes | -0.6% | Global, agudo en regiones sin producción integrada de VAM-PVA (Europa, América del Norte) | Corto plazo (≤ 2 años) |
| Disponibilidad de sustitutos de base biológica y petrolífera (PLA, EVOH) | -0.4% | UE y América del Norte, con marcas destacadas en envases premium | Mediano plazo (2-4 años) |
| Infraestructura de reciclaje limitada para películas de PVA en economías emergentes | -0.2% | Sudeste asiático, África subsahariana, América Latina rural | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los precios volátiles del monómero de acetato de vinilo reducen los márgenes
El VAM al contado osciló un 18% en 2025, lo que redujo los márgenes brutos de los productores no integrados entre un 12% y un 15% y provocó cierres temporales. Las empresas chinas integradas disfrutaron de una ventaja de USD 180 por tonelada en el costo, lo que impulsó las exportaciones un 23%.
Disponibilidad de sustitutos de base biológica y petrolífera (PLA, EVOH)
Los minoristas exigen umbrales de biocontenido que favorecen al PLA, mientras que el EVOH supera las métricas de barrera de oxígeno. EVAL de Kuraray posee el 40 % de las películas de barrera, mientras que el PVA mantiene una ventaja en las funciones solubles en agua y de agua fría.
Análisis de segmento
Por grado: los niveles de hidrólisis determinan los perfiles de solubilidad
El grado parcialmente hidrolizado representó el 37.51 % del volumen en 2025, con un crecimiento del 3.01 % hasta 2031, gracias a la preferencia de las fábricas textiles por su solubilidad dual en agua fría y caliente. Las variantes totalmente hidrolizadas sustentan las películas para cápsulas de detergente; el POVAL 205 de Kuraray, con un 98.5 % de hidrólisis, se convirtió en el grado de referencia en 2025. Las innovaciones especializadas incluyen tipos de espuma ultra baja para recubrimientos de inyección de tinta de alta velocidad y geles térmicamente reversibles para compresas frías reutilizables. En conjunto, los grados avanzados aumentan los precios promedio de venta y estabilizan los márgenes.
Los fabricantes adaptan la viscosidad, el peso molecular y los grupos funcionales. Mitsubishi Chemical lanzó un PVA con una tensión superficial de 28 dinas/cm en 2025 para el recubrimiento de películas ópticas sin defectos. Los geles térmicamente reversibles de Sekisui se licúan por encima de los 60 °C y luego se resolidifican, encontrando un nuevo uso en los amortiguadores térmicos de los centros de datos. Estos desarrollos mantienen la fidelización del cliente y respaldan la transición del mercado del alcohol polivinílico hacia nichos de valor añadido.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma: las películas solubles en agua superan a los formatos tradicionales
El polvo mantuvo una participación del 54.36 % en 2025, impulsado por las necesidades de disolución in situ en adhesivos y textiles. Sin embargo, las películas solubles en agua registrarán una tasa de crecimiento anual compuesta (TCAC) del 3.41 % hasta 2031, a medida que aumenta la demanda de cápsulas y sobres de agroquímicos. La película tricapa 2025 de Japan VAM & Poval se disolvió un 30 % más rápido en agua fría, lo que redujo los tiempos de ciclo en las plantas de detergentes. Los gránulos permiten obras de construcción sin polvo, mientras que las fibras refuerzan el hormigón y el asfalto; la fibra Kuralon de Kuraray sustituyó al acero en el hormigón proyectado para túneles de levitación magnética en Japón, reduciendo el peso en un 40 %.
Los productores de películas gestionan las proporciones de plastificantes para lograr un equilibrio entre la resistencia a la tracción y la disolución. Las escamas, producidas mediante secado en tambor, se adaptan a la dosificación automatizada en las fábricas de papel. Por lo tanto, la elección del formato físico determina las aplicaciones accesibles y la capacidad de fijación de precios en el mercado del alcohol polivinílico.
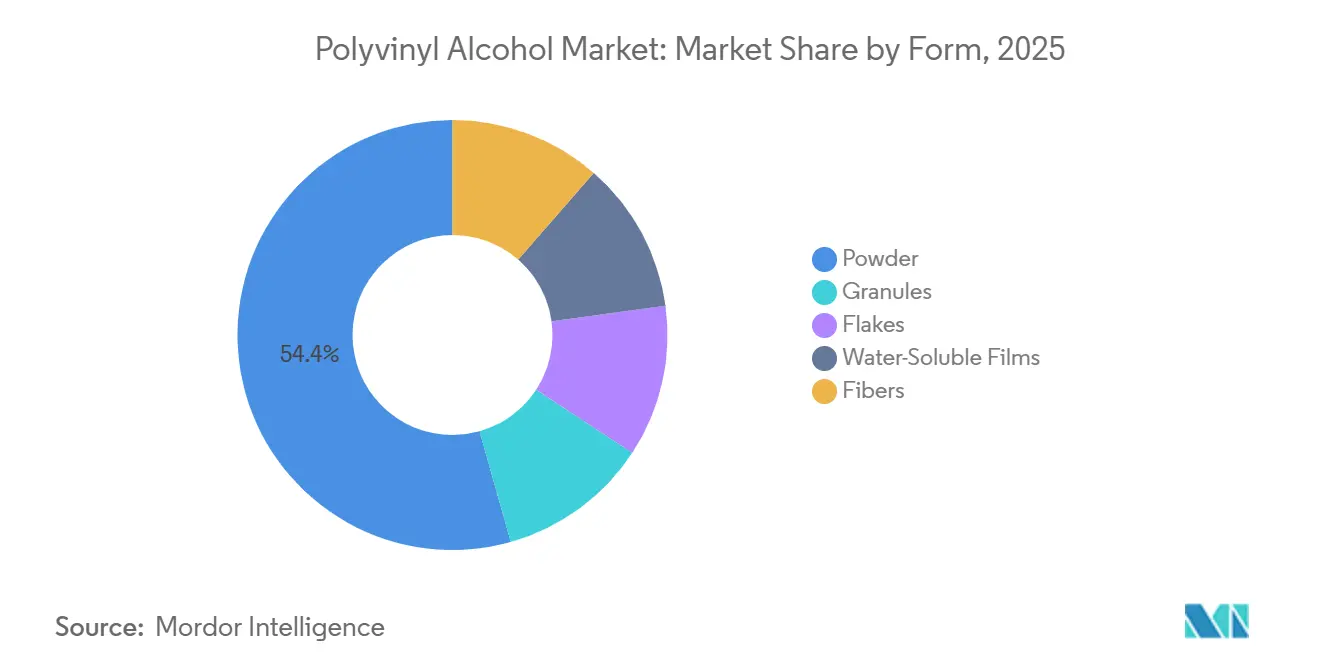
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los segmentos en desarrollo ofrecen el mayor crecimiento
El desarrollo de aplicaciones crecerá un 4.52 %, el mayor crecimiento entre los segmentos. El stent coronario recubierto de PVA de Abbott alcanzó una permeabilidad del 94 % a los 12 meses en ensayos clínicos de 2025. Organovo obtuvo PVA ultrapuro para soportes de bioimpresión de sacrificio que se disuelven durante el posprocesamiento, liberando así las delicadas estructuras de tejido. Los aditivos de polimerización, con una participación del 24.58 % en 2025, continúan estabilizando las emulsiones de acetato de vinilo, esenciales en pinturas con bajo contenido de COV.
Las capas intermedias de butiral de polivinilo en vidrio laminado tienen una demanda moderada; el aligeramiento de la industria automotriz sustenta la demanda. Los adhesivos y el encolado textil enfrentan un crecimiento más lento debido a la digitalización y la penetración de las fibras sintéticas, pero siguen siendo pilares del mercado. La combinación de aplicaciones subraya la resiliencia del mercado del alcohol polivinílico mediante la diversificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: el envasado de alimentos lidera el volumen y el crecimiento
Los envases de alimentos lideraron el mercado con un 33.67 % del volumen en 2025, con un crecimiento del 3.04 % hasta 2031. La pastilla para lavavajillas con envoltorio de PVA de la marca Finish obtuvo una cuota de mercado europea sustancial en seis meses. El programa piloto de cápsulas de café compostables de Keurig registró una aceptación del 95 % por parte de los consumidores. La construcción captó una demanda moderada, impulsada por la infraestructura de Asia-Pacífico, mientras que la electrónica se vinculó a la producción de paneles de visualización. Otras industrias de uso final, como la agroquímica y los detergentes, ocuparon el resto.
La diversa huella de uso final amortigua las oscilaciones cíclicas; los vientos favorables regulatorios en los sectores de embalaje y construcción compensan la maduración de los segmentos de papel y textiles, lo que sostiene la trayectoria del mercado del alcohol polivinílico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de alcohol polivinílico en la región Asia-Pacífico
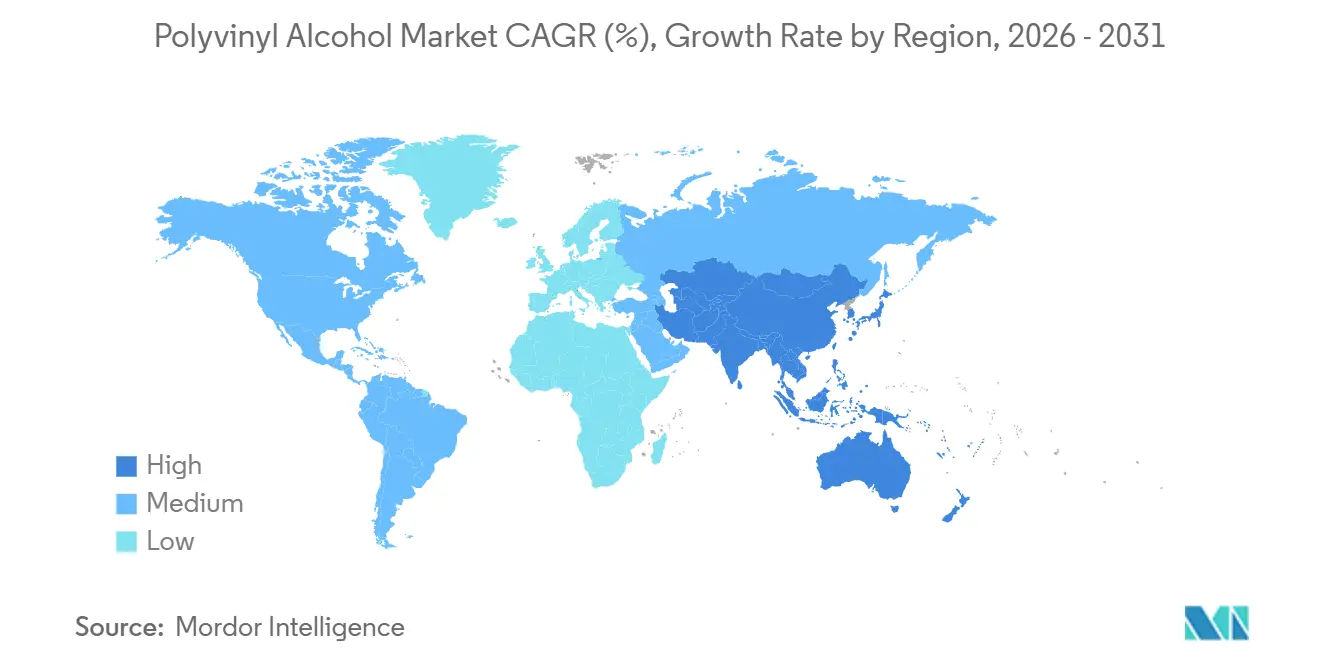
Asia-Pacífico dominó el mercado con un 47.72 % de volumen en 2025 y se prevé una expansión a una tasa de crecimiento anual compuesta (TCAC) del 2.92 %. La capacidad integrada de 850 000 toneladas de China ofrece ventajas de coste de 180 USD/t frente a las rutas de etileno, lo que permite precios competitivos para las materias primas. La demanda de India en 2025 se disparó gracias a la construcción de viviendas y el encolado de textiles. Japón exportó productos de alta viscosidad para películas ópticas. El Sudeste Asiático registró un crecimiento de la demanda de cápsulas de detergente gracias a la localización de la producción por parte de las multinacionales.
Mercado norteamericano de alcohol polivinílico
En Norteamérica, la simplificación de las autorizaciones de la FDA aceleró la aprobación de películas, y el cambio de pods de Procter & Gamble impulsó la demanda. Canadá puso a prueba recubrimientos de semillas de PVA con un aumento del 10 % en la germinación en suelos salinos. México experimentó un crecimiento moderado en los morteros modificados con PVA, vinculados a la construcción en terrenos cercanos a la costa.
Mercado de alcohol polivinílico en EMEA y Sudamérica
Europa está priorizando las películas biodegradables en el marco de su normativa sobre residuos de 2025, lo que impulsa el crecimiento de las importaciones procedentes de Japón [2] Comisión Europea, «Exenciones de la Responsabilidad Extendida del Productor», europa.eu . Sudamérica, Oriente Medio y África impulsaron la demanda a medida que se multiplican los ensayos en infraestructura y agricultura. Petrobras probó aditivos de PVA para fluidos de perforación, mientras que el proyecto NEOM de Arabia Saudita especificó selladores de PVA para fachadas de vidrio, lo que subraya la aparición de nichos regionales.
Análisis de la cadena de valor
La cadena de valor del alcohol polivinílico (PVA) comienza con la obtención del monómero de acetato de vinilo (VAM) y su conversión en acetato de polivinilo (PVAc), seguida de la hidrólisis (alcohólisis) para obtener PVA. La producción industrial utiliza principalmente rutas de alcohólisis en seco para limitar la formación de subproductos, pero los productores aún deben equilibrar el costo y la calidad mediante la selección de catalizadores, el manejo de álcalis, la recuperación de metanol y el tratamiento de efluentes, factores que a su vez afectan la pureza, la viscosidad y los requisitos de nivel de hidrólisis para películas en contacto con alimentos, cápsulas de detergente, recubrimientos y formulaciones para la construcción.
En la fase intermedia, los principales fabricantes, como Kuraray, SEKISUI Specialty Chemicals, Mitsubishi Chemical, Chang Chun, Anhui Wanwei y Sinopec Sichuan Vinylon, suministran PVA en polvo, gránulos y formatos de película especiales, a menudo junto con asistencia para la aplicación en cuanto al comportamiento de disolución y los rangos de procesamiento. En la fase posterior, los convertidores y formuladores transforman la resina en películas solubles en agua, fibras, adhesivos, modificadores de mortero e intermedios de recubrimiento, distribuyéndolos mediante contratos directos y distribuidores químicos regionales. Los cuellos de botella tienden a concentrarse en torno a la volatilidad de los precios de VAM (se citan fluctuaciones del 18 % en el mercado spot para 2025 en el contexto de RD), las interrupciones logísticas que aumentan los costos de flete transcontinental y la disponibilidad limitada de grados especiales como los tipos de película óptica y de baja formación de espuma, lo que impulsa a los productores hacia la integración vertical y una producción más localizada (por ejemplo, Kuraray añadió la producción europea de grados específicos de POVAL en Frankfurt en 2025).
Panorama competitivo
Los cinco principales productores —Kuraray, SEKISUI CHEMICAL CO., LTD., Anhui Wanwei, Sinopec Sichuan Vinylon y Chang Chun— controlan aproximadamente el 72 % de la capacidad, lo que demuestra una concentración moderada. La patente de Kuraray, con vigencia en 2025, para compuestos de nanocristales de PVA y celulosa aumenta la resistencia a la tracción en un 40 % sin perder solubilidad, y está dirigida a envases rígidos que actualmente poseen PET. La integración cautiva de VAM de Mitsubishi Chemical impulsó las ganancias ante los picos de materias primas en 2025.
Los nuevos participantes chinos aprovechan la integración de carbón y acetileno para obtener acuerdos con adhesivos y textiles con precios competitivos. La iniciativa vietnamita de reciclaje circular de Dow, prevista para 2025, demuestra la reducción de costes mediante hidrólisis de residuos de películas. Proveedores especializados como Polysciences atienden nichos de alta pureza a 180 USD/kg, captando clientes del sector sanitario donde la consistencia de los lotes es crucial.
La bifurcación tecnológica es visible: los líderes adoptan reactores continuos que reducen la energía en un 15%, mientras que los rezagados aún operan líneas de procesamiento por lotes. Las certificaciones ISO 50001 influyen cada vez más en las compras de las multinacionales. En general, los márgenes premium se acumulan para los innovadores integrados o de grado especializado, mientras que el suministro de productos básicos se enfrenta a una presión constante en el mercado del alcohol polivinílico.
Líderes de la industria del alcohol polivinílico
SEKISUI QUÍMICA CO., LTD.
InfobelFilipinasOtros Comercios & ServiciosKurarayCo., LTD.
Grupo Chang Chun
Anhui Wanwei Updated High Tech Material Industry Co. Ltd.
Fábrica de vinilos Sinopec Sichuan
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Sekisui Specialty Chemicals anunció un aumento global de precios para el alcohol polivinílico Selvol y líneas de productos Selvol relacionadas, con vigencia a partir del 15 de abril de 2026, con incrementos específicos por región en América, Asia y EMEA. El anuncio indicó una renovada presión sobre los costos de insumos y operación en los precios de los contratos, lo que reduce la rentabilidad para los convertidores de películas y los formuladores de adhesivos y recubrimientos. También destacó el poder de negociación de los proveedores en grados de PVA especiales y de servicio intensivo, donde los costos de cambio son más altos.
- Junio de 2025: Kuraray anunció la ampliación de sus instalaciones de producción de película de PVA para uso óptico en su planta de Saijo, en la prefectura de Ehime, Japón, lo que añadirá 38 millones de metros cuadrados anuales de capacidad y cuya finalización está prevista para diciembre de 2027. Este proyecto vincula el suministro de PVA de forma más directa con la cadena de valor de la electrónica, donde la calidad y la certificación estable de la película óptica son fundamentales. Asimismo, refuerza la diferenciación de la resina común hacia aplicaciones de película con especificaciones más específicas y mayor margen de beneficio.
- Febrero de 2024: Kuraray inició la producción en una nueva planta de film de alcohol polivinílico en Polonia, fortaleciendo así su posición de suministro regional para clientes europeos. La fabricación local de film reduce los plazos de entrega y minimiza la exposición a la volatilidad de la logística de larga distancia para los convertidores que abastecen a cápsulas de detergente y otros formatos de embalaje. La planta también respalda una estrategia más amplia de producción localizada para aplicaciones de film de PVOH.
Alcance y metodología
El alcohol polivinílico (PVA) es un polímero sintético soluble en agua, hidrofílico e incoloro que presenta propiedades adhesivas y de formación de película efectivas. Se fabrica polimerizando el monómero de acetato de vinilo, seguido de hidrólisis, y encuentra su aplicación en varias industrias de usuarios finales como papel, empaque de alimentos, textiles, etc. El mercado de alcohol polivinílico (PVA) está segmentado por grado, usuario final y geografía. . El mercado está segmentado por grado: totalmente hidrolizado, parcialmente hidrolizado, subparcialmente hidrolizado, grados de baja espuma y otros grados. Por usuario final, el mercado está segmentado en envasado de alimentos, fabricación de papel, construcción, electrónica, fabricación de textiles y otros usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de alcohol polivinílico en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (millones de USD).
| parcialmente hidrolizado |
| Totalmente hidrolizado |
| Subparcialmente hidrolizado |
| Grados de baja formación de espuma |
| Otros grados (grados táctiles, grados de partículas finas) |
| Polvo |
| Gránulos |
| Copos |
| Películas solubles en agua |
| de Poliéster |
| Aditivos de polimerización |
| Butiral de polivinilo |
| Adhesivos |
| Textil |
| Pulpa de papel y recubrimiento |
| Desarrollo de aplicaciones |
| Otras aplicaciones |
| Envasado de alimentos |
| Fabricación de papel |
| Construcción |
| Electrónica |
| Textil |
| Otras industrias de uso final (detergentes, agroquímicos, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Qatar | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por grado | parcialmente hidrolizado | |
| Totalmente hidrolizado | ||
| Subparcialmente hidrolizado | ||
| Grados de baja formación de espuma | ||
| Otros grados (grados táctiles, grados de partículas finas) | ||
| Por formulario | Polvo | |
| Gránulos | ||
| Copos | ||
| Películas solubles en agua | ||
| de Poliéster | ||
| por Aplicación | Aditivos de polimerización | |
| Butiral de polivinilo | ||
| Adhesivos | ||
| Textil | ||
| Pulpa de papel y recubrimiento | ||
| Desarrollo de aplicaciones | ||
| Otras aplicaciones | ||
| Por industria de uso final | Envasado de alimentos | |
| Fabricación de papel | ||
| Construcción | ||
| Electrónica | ||
| Textil | ||
| Otras industrias de uso final (detergentes, agroquímicos, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Qatar | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del alcohol polivinílico en 2026?
El tamaño del mercado de alcohol polivinílico alcanzó 1.46 millones de toneladas en 2026 y se prevé que alcance 1.67 millones de toneladas en 2031.
¿Qué región lidera la demanda mundial?
Asia-Pacífico representará el 47.72% del volumen en 2025 gracias a los corredores de producción integrados de China y a las exportaciones de productos especiales de Japón.
¿Cuál es la aplicación de PVA de más rápido crecimiento?
El desarrollo de aplicaciones avanza a una tasa compuesta anual del 4.52 % hasta 2031 gracias a los stents, la bioimpresión y los papeles aglutinantes.
¿Cómo influyen las fluctuaciones de las materias primas en los márgenes?
Los precios del monómero de acetato de vinilo aumentaron un 18% en 2025, comprimiendo los márgenes de los productores no integrados hasta en un 15%, mientras que los actores integrados se mantuvieron aislados.


