

Tamaño y participación en el mercado del polivinil butiral (PVB)
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.29 mil millones |
| Tamaño del mercado (2031) | USD 5.69 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.78% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del butiral de polivinilo (PVB) por Mordor Intelligence
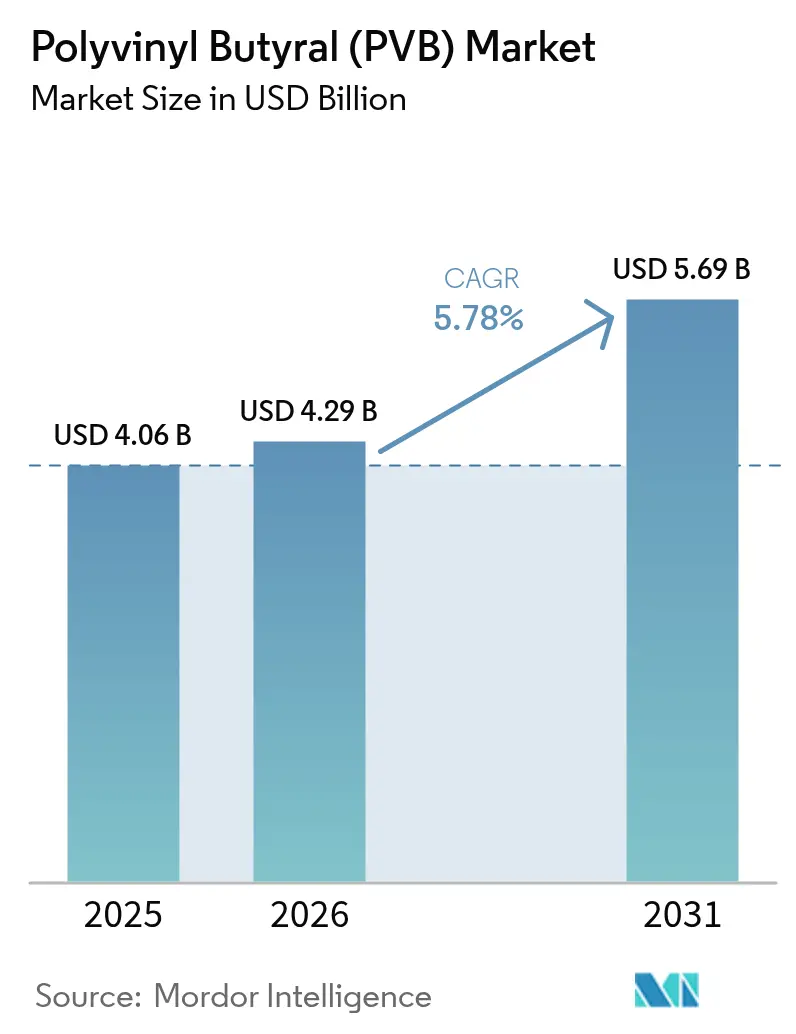
El mercado del butiral de polivinilo (PVB) alcanzó un valor de 4.06 millones de dólares en 2025 y se estima que crecerá de 4.29 millones de dólares en 2026 a 5.69 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.78 % durante el período de pronóstico (2026-2031). Entre los factores favorables se incluyen la aceptación casi universal del material para vidrio de seguridad laminado, la creciente penetración de vehículos eléctricos (VE) que prioriza la acústica del habitáculo y la aceleración de las inversiones en energía solar fotovoltaica que buscan encapsulantes de larga duración. Las películas adhesivas dominan la demanda, ya que los organismos reguladores —desde las autoridades de carreteras de EE. UU. hasta los inspectores de construcción de Asia-Pacífico— exigen un rendimiento comprobado entre capas. Mientras tanto, los productores están aumentando su capacidad en Europa y Asia, lo que indica confianza en que el mercado del butiral de polivinilo absorberá la producción adicional sin erosionar los márgenes. Las barreras de entrada siguen siendo formidables debido a los elevados requisitos de capital, los ciclos de calificación automotriz establecidos y las relaciones de larga data con los clientes que favorecen a los proveedores establecidos.
Conclusiones clave del informe
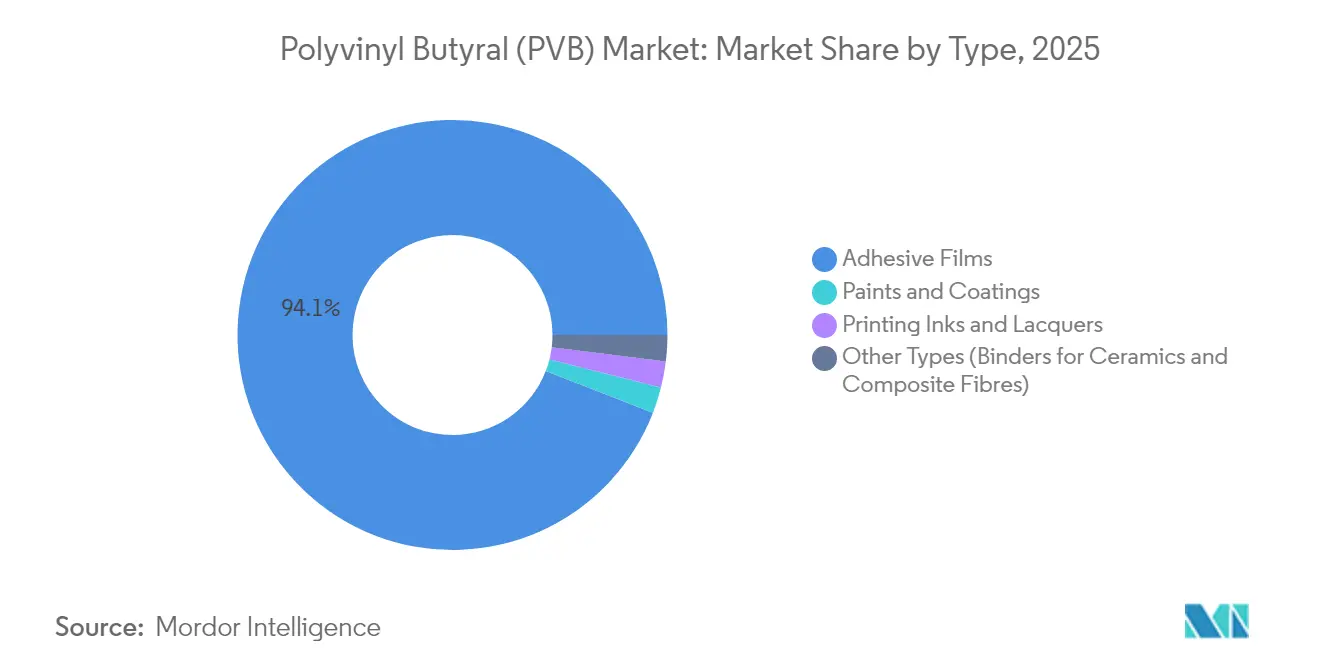
- Por tipo, las películas adhesivas capturaron el 94.12% de la participación de mercado de butiral de polivinilo en 2025, mientras que se proyecta que el segmento se expanda a una CAGR del 6.05% hasta 2031.
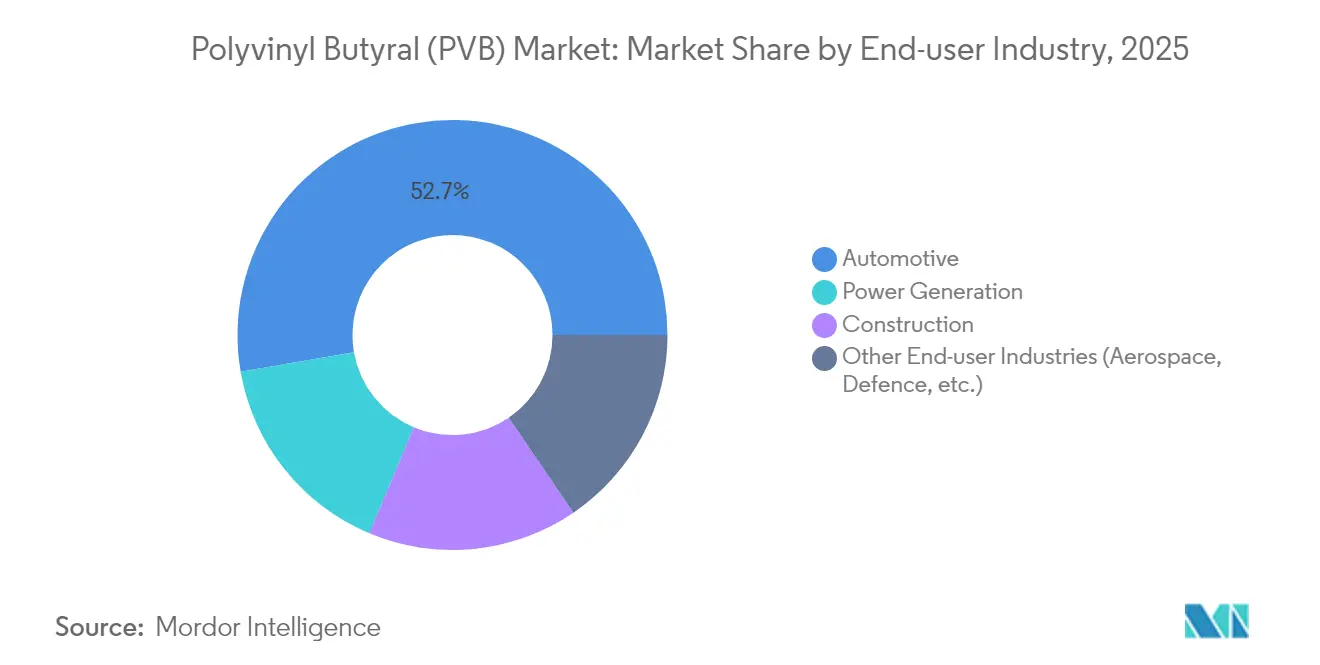
- Por industria de usuario final, el acristalamiento automotriz representó el 52.74 % del tamaño del mercado de butiral de polivinilo en 2025; las aplicaciones de generación de energía están avanzando a una CAGR del 7.95 % hasta 2031.
- Por geografía, Asia-Pacífico lideró con una participación del 50.83 % del mercado de butiral de polivinilo en 2025 y se prevé que mantenga la CAGR regional más rápida del 6.11 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del polivinil butiral (PVB)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la construcción y la infraestructura | + 1.5% | Global, con concentración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Penetración de vidrio laminado en la industria automotriz | + 1.2% | Global, liderado por los centros automotrices de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Normativa obligatoria sobre acristalamientos de seguridad | + 0.8% | América del Norte y la UE, expandiéndose a los mercados emergentes | Largo plazo (≥ 4 años) |
| Desarrollo de sistemas solares fotovoltaicos con encapsulantes de PVB | + 0.6% | Global, con ganancias tempranas en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de capas intermedias acústicas impulsada por los vehículos eléctricos | + 0.4% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la construcción y la infraestructura
El acristalamiento, los muros cortina y las fachadas con soporte puntual se especifican cada vez más en varios estados de EE. UU. y en Hong Kong. El Código de Construcción de Pensilvania de 2018 estipula el uso de vidrio laminado en zonas de alta ocupación, lo que garantiza una demanda base [1] Departamento de Trabajo e Industria de Pensilvania, “Código Uniforme de Construcción”, dli.pa.gov . Mandatos similares en el Código de Prácticas de Hong Kong para el Uso Estructural del Vidrio están aumentando la penetración del PVB en las ciudades asiáticas densamente pobladas. A medida que los horizontes urbanos se densifican y los arquitectos prefieren superficies acristaladas más grandes, estas normas se traducen en órdenes plurianuales no aplazables que refuerzan el mercado del butiral de polivinilo. Los promotores también valoran los beneficios acústicos del PVB en proyectos orientados al transporte público, donde las capas intermedias pueden reducir el ruido externo entre 3 y 7 dB sin añadir peso. En conjunto, estos factores sustentan un impulso sostenido de la construcción a lo largo de la década.
Penetración de vidrio laminado en la industria automotriz
Los fabricantes de equipos originales (OEM) de automóviles extienden el uso del vidrio laminado más allá de los parabrisas, incluyendo luces laterales, de techo y traseras, lo que mejora la seguridad de los ocupantes y reduce el ruido en el habitáculo. La lámina intermedia Saflex Horizon de Eastman optimiza la claridad de la pantalla de visualización frontal (HUD) y cumple con las pruebas de impacto dinámico. Los vehículos eléctricos intensifican esta necesidad, ya que el silencio del sistema de propulsión acentúa el ruido del viento y de la carretera; las calidades acústicas de PVB ofrecen una atenuación de hasta 6 dB, mejorando la calidad percibida. Los plazos de adopción por parte de los OEM son cortos; el ciclo promedio de renovación de modelos es de tres a cuatro años, lo que favorece el crecimiento del volumen a corto plazo. El aumento de la superficie acristalada en los diseños de techo panorámico incrementa aún más la demanda de metros cuadrados por vehículo, elevando el consumo unitario incluso si la producción mundial de automóviles crece moderadamente.
Normativa obligatoria sobre acristalamientos de seguridad
Los organismos reguladores de todo el mundo se basan en la Norma Federal de Seguridad de Vehículos Motorizados n.° 205 de EE. UU. y en las pruebas ANSI/SAE Z26.1-1996, lo que prácticamente convierte el PVB en un material obligatorio en los parabrisas de los turismos. Los legisladores europeos están ampliando los objetivos de reciclaje en el marco de la Directiva revisada sobre vehículos al final de su vida útil, favoreciendo los conjuntos laminados debido a que el PVB facilita mayores tasas de recuperación. Los fabricantes de equipos originales (OEM) se enfrentan a largos ciclos de validación para cambiar las composiciones químicas de las capas intermedias, por lo que el endurecimiento de la normativa consolida los volúmenes de PVB existentes. Se observan tendencias similares en Brasil e India, donde los proyectos de normativa sobre vidrio para automóviles están adoptando las especificaciones norteamericanas, ampliando así el marco regulatorio para el mercado del butiral de polivinilo.
Desarrollo de sistemas solares fotovoltaicos con encapsulantes de PVB
Los fabricantes de módulos de película delgada están reemplazando cada vez más el acetato de etileno-vinilo (EVA) por encapsulantes de PVB que ofrecen una resistencia superior a los rayos UV y una mejor adhesión al vidrio. Las pruebas del Laboratorio Nacional de Energía Renovable (NREL) demuestran que el PVB conserva una transmitancia superior al 95 % tras 2,000 horas de exposición a calor húmedo, superando al EVA en más de 10 puntos porcentuales. La serie PV5200 de DuPont aprovecha estas propiedades, y la compañía prevé un crecimiento anual de ventas superior al 25 % para sus láminas de PVB, dado que se espera que las instalaciones solares globales superen los 400 GW para 2025. Las nuevas líneas de vidrio flotado dedicadas al vidrio fotovoltaico en Estados Unidos y Europa generan una demanda sincronizada de encapsulantes, diversificando así las fuentes de ingresos para los productores de PVB.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sustitutos de productos (EVA, SGP, Ionoplast) | -0.7% | Global, mayor impacto en mercados sensibles a los costos | Mediano plazo (2-4 años) |
| Intensificación del reciclaje de PVB | -0.5% | América del Norte y la UE, expandiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Suministro de materia prima de butiraldehído volátil | -0.3% | Global, concentrado en los centros de producción de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Sustitutos de productos (EVA, SGP, Ionoplast)
Los sectores de la construcción y la automoción, sensibles a los costes, consideran cada vez más las láminas intermedias de EVA e ionoplástico frente al PVB. Un estudio publicado en Materials demuestra que el EVA cumple con los requisitos de resistencia al impacto y, al mismo tiempo, simplifica la logística de almacenamiento gracias a su menor absorción de humedad. El ionoplástico SentryGlas de Kuraray, cinco veces más resistente que el PVB convencional, está sustituyendo a este último en fachadas estructurales a pesar de su precio superior. Si bien la sustitución sigue siendo marginal en aplicaciones reguladas de parabrisas, los segmentos con presión de precios podrían reducir el volumen de ventas de PVB, especialmente en los mercados emergentes que priorizan el coste inicial sobre la durabilidad a largo plazo.
Intensificación del reciclaje de PVB en regiones desarrolladas
La planta francesa de Tarkett recicla anualmente 20,000 toneladas de PVB posconsumo, incorporando entre un 24 % y un 33 % de contenido reciclado en pavimentos de alta gama. Los mercados consolidados promueven la economía circular, impulsando a arquitectos y fabricantes de automóviles a especificar polímeros reciclados cuando la transparencia óptica no es un factor crítico. Las tecnologías de separación asistida por ultrasonidos, desarrolladas por consorcios académicos, preservan el peso molecular, lo que permite el uso del material reciclado en revestimientos y selladores. El aumento de la oferta de PVB reciclado podría frenar el crecimiento de la demanda de resina virgen, especialmente en Europa, donde los legisladores buscan establecer cuotas para las materias primas secundarias en los productos de construcción.
Análisis de segmento
Por tipo: Las películas adhesivas dominan las aplicaciones de seguridad
Las películas adhesivas representaron el 94.12 % de la cuota de mercado del butiral de polivinilo en 2025, lo que refleja su papel fundamental en los sistemas de seguridad de vidrio laminado en los sectores automotriz y arquitectónico. Se prevé que el mercado de películas adhesivas de butiral de polivinilo alcance los 5.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.05 %, en paralelo al auge de la construcción a nivel mundial. Las estrictas normas para parabrisas, las ordenanzas sobre ruido en los centros urbanos y el aumento de la demanda de techos panorámicos consolidan las películas adhesivas en programas OEM plurianuales. Los fabricantes se diferencian mediante grados especiales, estructurales, con protección UV y variantes seguras para aves, que alcanzan precios entre un 8 % y un 12 % superiores a los de la resina estándar.
La innovación se centra en la reología de la resina, lo que permite capas intermedias más delgadas sin sacrificar la resistencia al impacto, reduciendo así el peso del vehículo y los costos de acristalamiento. La serie Saflex Structural de Eastman aumenta la resistencia del laminado en un 30%, lo que permite barandillas sin marco y reduce el uso de herrajes metálicos en las fachadas. Las películas de PVB de grado óptico para pantallas de visualización frontal (HUD) son un nicho emergente, con Kuraray expandiendo su capacidad en Japón para fabricar parabrisas con pantalla LCD y realidad aumentada. Esta especialización respalda una sólida perspectiva de ingresos para las películas adhesivas, incluso a medida que maduran los volúmenes.
Las pinturas, recubrimientos, tintas de impresión y aplicaciones de nicho representaron en conjunto una participación del 5.88 % en 2025, con un valor de USD 0.24 millones. Si bien son pequeños, estos segmentos ofrecen márgenes de beneficio; la funcionalidad hidroxilo del PVB proporciona una excelente dispersión y adhesión de los pigmentos a los sustratos metálicos, lo que permite obtener precios más altos por kilogramo. Investigadores están mezclando PVB con nanocelulosa para crear aglutinantes sin disolventes para compuestos impresos en 3D, lo que sugiere un aumento de la demanda más allá de los mercados tradicionales. En general, se prevé que los usos no relacionados con películas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 4.03 %, por debajo del mercado principal del butiral de polivinilo, pero preservando la rentabilidad de este nicho.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuarios finales: el liderazgo automotriz enfrenta el desafío de la generación de energía
El acristalamiento para automóviles representó el 52.74 % del volumen de mercado del butiral de polivinilo en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) constante del 5.62 % hasta 2031, impulsada por las normas obligatorias para parabrisas en más de 100 jurisdicciones. El aumento de la superficie acristalada por vehículo, debido a las pantallas de infoentretenimiento más grandes y la expansión de las claraboyas, eleva el consumo de metros cuadrados, lo que compensa parcialmente una leve desaceleración en la producción mundial de unidades. Las láminas acústicas, con un precio aproximadamente un 15 % superior al de las láminas estándar, están ganando cuota de mercado a medida que los fabricantes de equipos originales (OEM) compiten en función de las métricas NVH (ruido, vibración y aspereza) en los modelos eléctricos de batería.
La generación de energía, principalmente a partir de módulos fotovoltaicos, contribuyó con solo el 15.94 % del consumo en 2025, pero se encamina hacia el crecimiento anual compuesto (CAGR) más rápido, del 7.95 %, elevando su participación al 17.72 % para 2031. Se proyecta que el mercado de encapsulantes de butiral de polivinilo (PVBT) para la generación de energía alcance los 1.02 millones de dólares estadounidenses para 2031, impulsado por el crecimiento de proyectos solares de película delgada de gran formato y la creciente adopción de paneles bifaciales de vidrio. Las láminas PV5200 de DuPont demostraron un potencial de vida útil de 40 años en pruebas de envejecimiento acelerado, lo que resulta atractivo para los desarrolladores de proyectos a gran escala que buscan un menor costo nivelado de la electricidad.
La construcción representó el 15.83 % de la demanda de 2025, especialmente en Asia, donde proliferan los revestimientos de rascacielos y las barandillas de balcones. Los programas de rehabilitación en Europa y Norteamérica impulsan la demanda de reemplazo, y algunas ciudades exigen capas intermedias acústicas graduadas en los corredores de transporte. Los sectores aeroespacial, de defensa y de óptica especializada completan la categoría «otros», y utilizan PVB para lograr transparencias resistentes a impactos en helicópteros y vehículos blindados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de polivinil butiral (PVB) en la región Asia-Pacífico
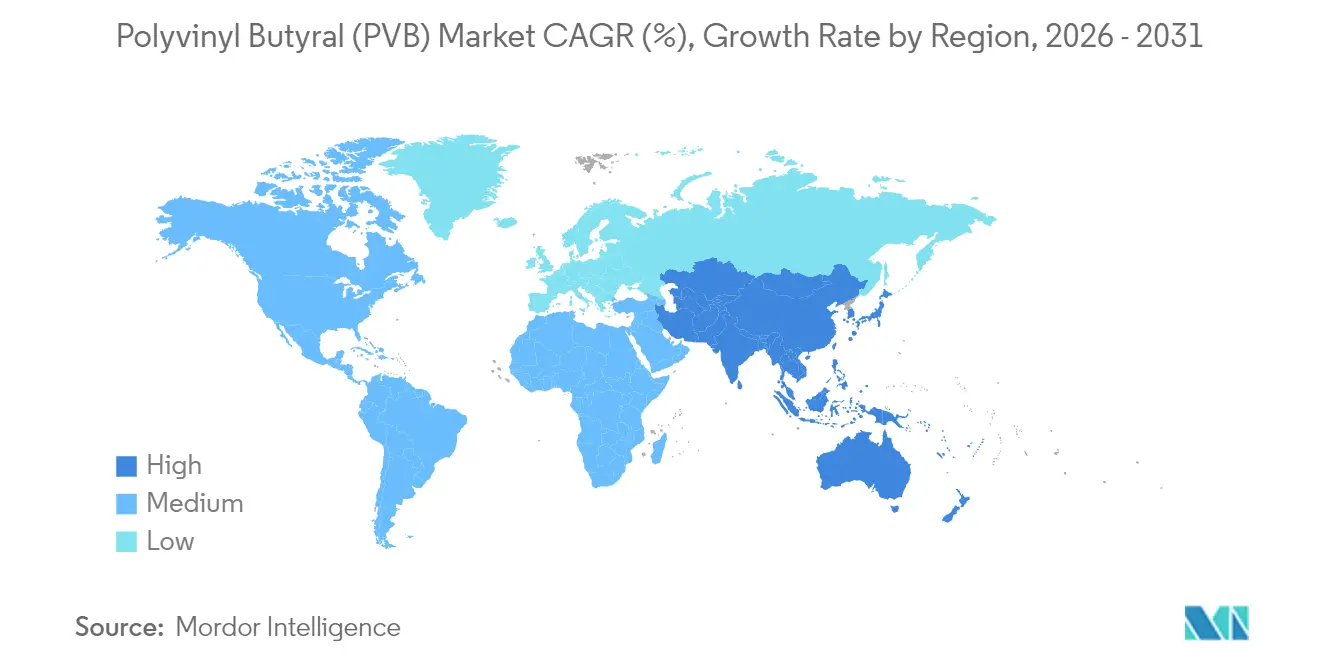
En 2025, la región Asia-Pacífico ostentó el 50.83 % de la cuota de mercado del butiral de polivinilo, impulsada por los clústeres integrados de petroquímica, acabado de vidrio y ensamblaje automotriz en China, Japón y Corea del Sur. Se prevé que el volumen regional crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.11 % hasta 2031, consolidando su liderazgo a medida que se expanden los centros de producción de vehículos eléctricos. Los incentivos gubernamentales, como los créditos para vehículos de nueva energía en China y los subsidios para la construcción sostenible en Japón, aceleran la demanda de capas intermedias acústicas y con bajo contenido de COV. No obstante, la escasez de materias primas derivada de la reducción de la producción en las plantas de craqueo de olefinas interrumpe ocasionalmente el suministro, lo que subraya la necesidad de contar con reservas de inventario y estrategias de diversificación de proveedores.
Mercado norteamericano de polivinil butiral (PVB)
América del Norte representó el 19.08 % de la demanda de 2025. El crecimiento se centra en la rehabilitación de infraestructuras obsoletas y la mayor adopción de ventanas laterales laminadas en vehículos de alta gama. Los códigos de construcción de la región exigen sistemáticamente láminas intermedias de PVB de 0.76 mm en los acristalamientos superiores, lo que garantiza los volúmenes base. La ampliación de la capacidad de Eastman en Gante permite el suministro local a fabricantes de equipos originales (OEM) estadounidenses y mexicanos, lo que reduce los costes de transporte transatlántico y la huella de carbono. Programas de economía circular, como los centros de reciclaje de vidrio laminado en Ohio, están implementando sistemas piloto de materias primas en circuito cerrado que podrían moderar el crecimiento del PVB virgen después de 2028.
Mercado europeo de polivinil butiral (PVB)
Europa captó el 16.46 % de la cuota de mercado en 2025 y presenta una demanda madura, pero tecnológicamente sofisticada. Las estrictas regulaciones sobre el carbono impulsan a los arquitectos a seleccionar interláminas acústicas y de control solar de mayor rendimiento que reducen el consumo energético operativo. Kuraray y Everlam colaboran con fabricantes de vidrio de la UE en innovaciones de laminados postensados y seguros para las aves, en consonancia con las directivas sobre biodiversidad. Los programas de responsabilidad extendida del productor que se están debatiendo en Alemania podrían exigir a los productores de PVB que financien la recogida y el reciclaje de los parabrisas al final de su vida útil, lo que influirá en las estructuras de costes después de 2027.
Mercado de polivinil butiral (PVB) en Latinoamérica y Oriente Medio y África
América Latina, Oriente Medio y África representaron en conjunto el 13.63 % del volumen mundial en 2025. El desarrollo del mercado depende de nuevas inversiones en vidrio flotado en el Golfo y de la expansión de la producción automotriz en Brasil. La volatilidad cambiaria y los aranceles de importación siguen siendo obstáculos, pero la financiación multilateral para infraestructuras está impulsando la demanda de vidrio laminado en aeropuertos y estadios, generando volúmenes adicionales para el mercado del butiral de polivinilo.
Panorama regulatorio
El cumplimiento de la normativa sobre vidrios de seguridad sigue siendo el principal referente regulatorio para las láminas intermedias de PVB. Las cadenas de suministro de la industria automotriz y de la construcción suelen hacer referencia a la Norma Federal de Seguridad de Vehículos Motorizados n.º 205 de EE. UU. y a los métodos de ensayo ANSI/SAE Z26.1, que establecen de facto los requisitos de rendimiento del vidrio laminado en muchas jurisdicciones. En Europa, los marcos REACH y CLP rigen la gestión de sustancias para láminas intermedias y aditivos. Glass for Europe publicó en enero de 2026 un documento sobre la evaluación de sustancias altamente preocupantes (SVHC) en vidrio laminado, que considera las películas de laminación como mezclas en lugar de artículos según REACH, lo que influye en cómo los fabricantes de vidrio interpretan sus obligaciones de notificación y comunicación.
La circularidad y la caracterización de materiales están adquiriendo una forma más formal. CEN-CENELEC publicó la norma CWA 18174:2025 para estandarizar la caracterización del PVB reciclado mecánicamente (rPVB), proporcionando parámetros comunes que los equipos de compras pueden utilizar para cualificar el material reciclado en aplicaciones no ópticas o con limitaciones de rendimiento. Al mismo tiempo, la lista de candidatos de la ECHA y la dinámica de restricciones para ciertos aditivos utilizados en las capas intermedias están impulsando a los formuladores hacia la sustitución y una documentación más rigurosa en los procesos de cualificación para la industria automotriz y la arquitectura.
Análisis de la cadena de valor
La cadena de valor del PVB comienza con productos petroquímicos que abastecen de alcohol polivinílico (PVA) y n-butanal (butiraldehído), seguidos de la acetalización del PVA con n-butanal (catalizada por ácido). El proceso incluye neutralización, lavado y secado para producir resina de PVB, la cual se compone y extruye en una película intercapa. Esta película es transformada por los procesadores de vidrio en vidrio de seguridad laminado para aplicaciones automotrices y arquitectónicas, mientras que volúmenes menores de resina se utilizan en recubrimientos, tintas y aglutinantes especiales. Los requisitos de calificación y trazabilidad aumentan considerablemente para los grados acústicos automotrices y relacionados con HUD.
El poder se concentra en productores integrados y transformadores establecidos, ya que la calidad depende de la pureza de la materia prima, el control del proceso y el rendimiento de la laminación posterior. Las certificaciones de los fabricantes de equipos originales (OEM) y las normativas también prolongan los ciclos de cambio. La distribución suele ir del productor a los laminadores de película y vidrio, y luego a los OEM, los proveedores de nivel 1 y los fabricantes de la construcción, con sistemas de logística e inventario para gestionar la escasez periódica de materia prima y alinearse con los programas de producción justo a tiempo para la industria automotriz y la demanda de proyectos de construcción.
Panorama competitivo
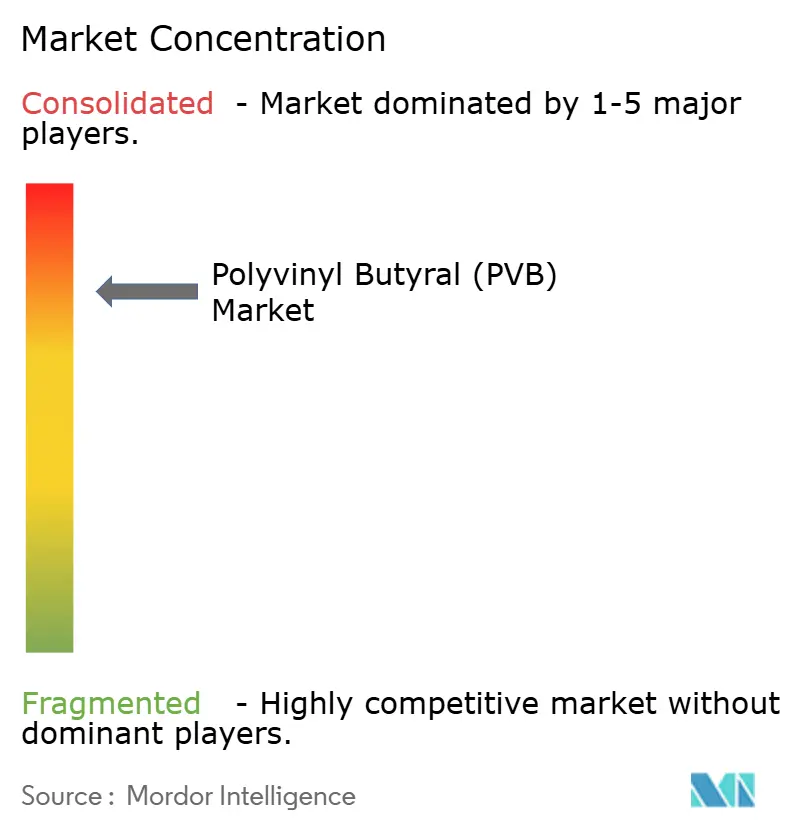
El mercado del butiral de polivinilo está altamente concentrado, con Eastman, Kuraray y Sekisui controlando entre el 80 y el 85 % de la capacidad global, lo que perpetúa un entorno oligopólico. Estos líderes operan cadenas de valor integradas verticalmente que abarcan la derivatización de aldehídos y la extrusión, lo que les otorga ventajas en costos y seguridad de suministro. La alta inversión de capital, que supera los 150 millones de dólares para una planta nueva de 50 000 t/año, disuade a nuevos competidores. Los protocolos de calificación a largo plazo con los fabricantes de equipos originales (OEM), que a menudo abarcan dos ciclos de modelo, consolidan aún más a las empresas establecidas.
Las empresas buscan crecimiento mediante nichos de alto margen y proximidad geográfica. La renovación de Eastman en Bélgica en 2024 amplía la producción de Saflex para aplicaciones acústicas y HUD europeas, aprovechando plazos de entrega más cortos para los fabricantes de equipos originales alemanes. La expansión de Kuraray en Japón en 2025, con su producción de películas ópticas, aprovecha la creciente demanda de cristales de cubierta para LCD y parabrisas de realidad aumentada. Sekisui se centra en el Sudeste Asiático, con capacidad en Tailandia prevista para 2026, captando el crecimiento del sector de los vehículos eléctricos y diversificándose fuera de su sede nacional.
Las iniciativas estratégicas se extienden a la sostenibilidad. Everlam y Garland Glass desarrollan conjuntamente un sistema de reciclaje de PVB sin disolventes compatible con láminas arquitectónicas, con el objetivo de integrar un 40 % de contenido reciclado para 2030. Las solicitudes de patente muestran un avance significativo en la catálisis con disolventes eutécticos profundos para la síntesis de butiral, que ofrece un ahorro energético del 15 % en comparación con la catálisis ácida convencional. Empresas regionales más pequeñas, como Qingdao Jiahua, Huakai y Kingboard Special Resins, compiten en función de la disponibilidad local y la flexibilidad de precios, pero carecen de la capacidad de I+D necesaria para competir en los nichos de mercado premium actualmente controlados por las tres grandes empresas.
Líderes de la industria del butiral de polivinilo (PVB)
Grupo Chang Chun
Eastman Chemical Company
Sekisui Chemical Co., Ltd.
Kuraray Co., Ltd.
Kingboard (Fogang) Resinas especiales Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Sekisui Chemical anunció sentencias judiciales en Alemania y Corea que ratificaron sus patentes en procedimientos iniciados por Kuraray relacionados con la tecnología de capas intermedias de PVB. Estos resultados reforzaron la capacidad de Sekisui para defender su posición de liderazgo en el mercado de capas intermedias y supusieron limitaciones para los productos de la competencia en los que se aplican las reivindicaciones ratificadas.
- Abril de 2026: Sekisui Chemical informó que su patente EP 2017 237 B2 fue confirmada, lo que resultó en una orden judicial que restringe a Kuraray Europe la fabricación, oferta, uso, comercialización, importación o posesión de los productos protegidos. El fallo elevó el riesgo de incumplimiento en Europa y puede modificar la disponibilidad de suministro y las opciones de calificación de los clientes para ciertos grados de capas intermedias de alto rendimiento.
- Noviembre de 2024: Eastman Chemical Company anunció una inversión para modernizar y ampliar su capacidad de extrusión de capas intermedias de PVB en su planta de Gante, Bélgica, para los productos Saflex, cuya finalización está prevista para 2026. El proyecto aumenta la capacidad de suministro local para clientes europeos de los sectores automotriz y arquitectónico, y respalda la transición hacia capas intermedias especializadas con especificaciones de rendimiento más estrictas.
Alcance del informe de mercado global de polivinil butiral (PVB)
El butiral de polivinilo (PVB) es un material termoplástico amorfo transparente e incoloro que se puede producir mediante la reacción de alcohol polivinílico y butiraldehído. Se utiliza principalmente en la fabricación de diversos productos de vidrio laminado para los sectores de usuarios finales de la automoción, la construcción y la fotovoltaica, debido a su claridad óptica y su fuerte naturaleza adhesiva. El mercado de butiral de polivinilo (PVB) está segmentado por tipo, industria de usuario final y geografía. Por tipo, el mercado está segmentado en películas adhesivas, pinturas y recubrimientos, tintas y lacas de impresión y otros tipos (aglutinantes para cerámica y fibras compuestas). Por industria de usuarios finales, el mercado está segmentado en automoción, construcción, generación de energía y otras industrias de usuarios finales (aeronáutica, defensa). El informe también cubre el tamaño del mercado y las previsiones para el mercado de butiral de polivinilo (PVB) en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y el pronóstico se han realizado sobre la base de los ingresos (millones de USD).
| Películas adhesivas |
| Pinturas y Recubrimientos |
| Tintas y lacas de impresión |
| Otros tipos (aglutinantes para fibras cerámicas y compuestas) |
| Motorium |
| Construcción |
| Generación de energía |
| Otras industrias de usuarios finales (aeroespacial, defensa, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Películas adhesivas | |
| Pinturas y Recubrimientos | ||
| Tintas y lacas de impresión | ||
| Otros tipos (aglutinantes para fibras cerámicas y compuestas) | ||
| Por industria del usuario final | Motorium | |
| Construcción | ||
| Generación de energía | ||
| Otras industrias de usuarios finales (aeroespacial, defensa, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de butiral de polivinilo?
El tamaño del mercado de butiral de polivinilo alcanzó los USD 4.29 millones en 2026 y se prevé que aumente a USD 5.69 millones para 2031 con una CAGR del 5.78 %.
¿Qué segmento tiene la mayor participación de mercado de butiral de polivinilo?
Las películas adhesivas dominan con una participación del 94.12 % en 2025, impulsadas en gran medida por aplicaciones de vidrio de seguridad laminado.
¿Por qué Asia-Pacífico es la región líder en demanda de butiral de polivinilo?
Las cadenas de suministro integradas de automoción y construcción en China, Japón y Corea del Sur le otorgan a Asia-Pacífico una participación global del 50.83 % y la CAGR regional más alta del 6.11 % hasta 2031.
¿Cómo influyen los vehículos eléctricos en el consumo de butiral de polivinilo?
Los vehículos eléctricos amplifican la demanda de capas intermedias acústicas de PVB que reducen el ruido de la cabina hasta en 6 dB, lo que impulsa expansiones de capacidad en Tailandia y Japón dirigidas a este nicho.
¿Qué desafíos podrían frenar el crecimiento del mercado de butiral de polivinilo?
La volatilidad de las materias primas, las crecientes tasas de reciclaje que compensan la demanda de materias primas vírgenes y la competencia de sustitutos como EVA y materiales ionoplásticos podrían moderar la CAGR del mercado hasta en 1.5 puntos porcentuales.


