

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
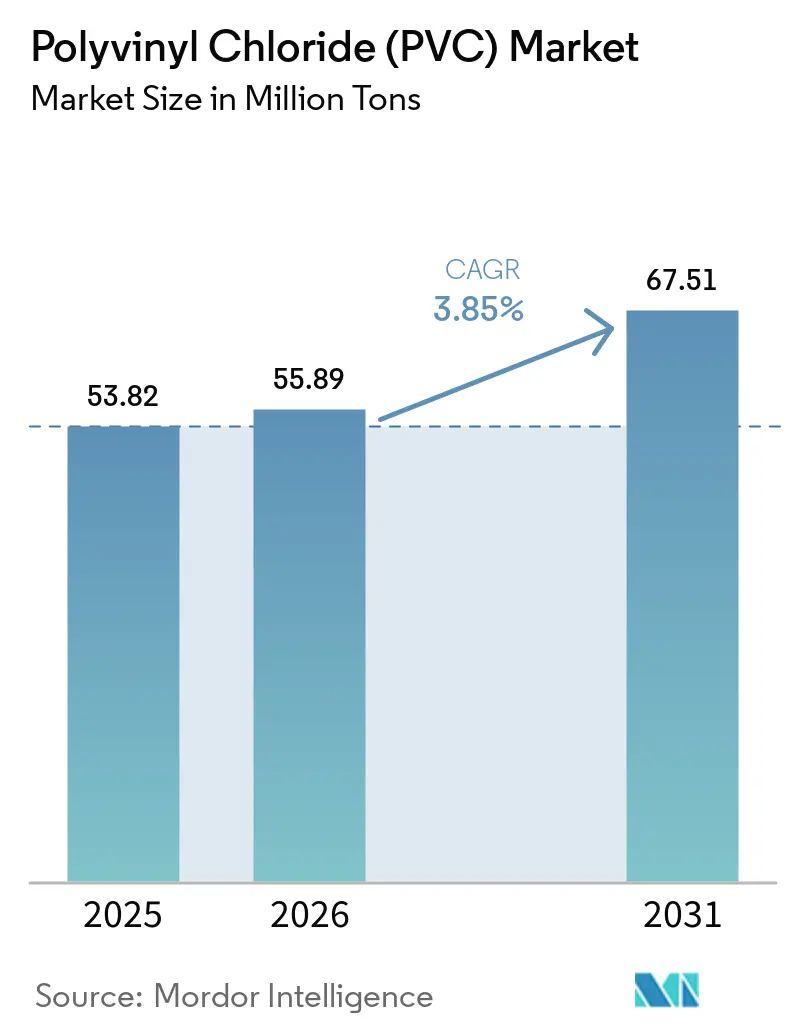
| Volumen de mercado (2026) | 55.89 millones de toneladas |
| Volumen de mercado (2031) | 67.51 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.85% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
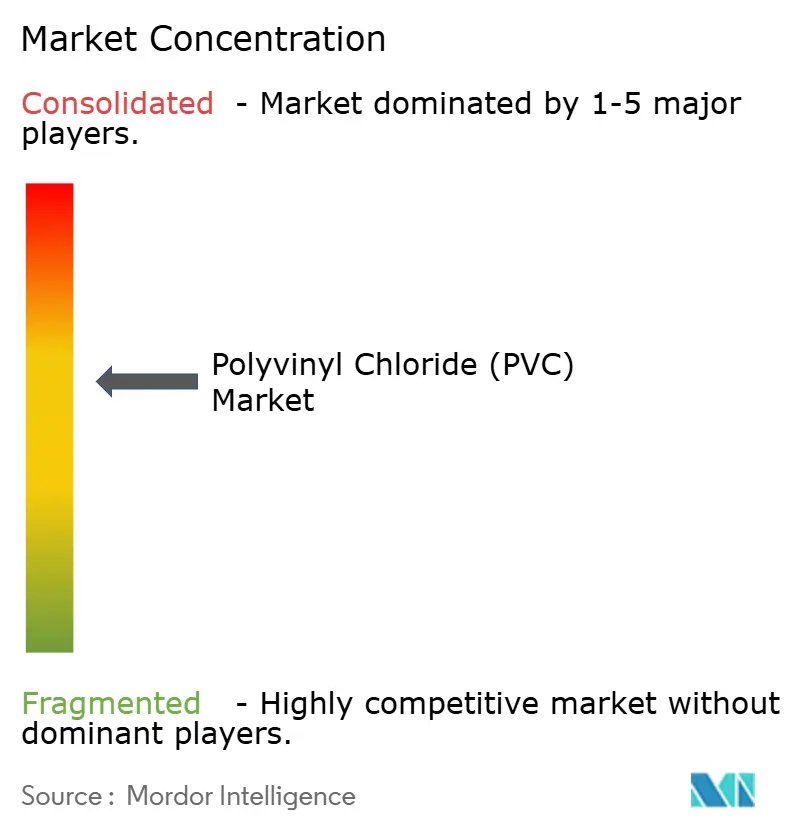
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cloruro de polivinilo (PVC) por Mordor Intelligence
Se espera que el mercado del cloruro de polivinilo (PVC) crezca de 53.82 millones de toneladas en 2025 a 55.89 millones de toneladas en 2026, y se prevé que alcance los 67.51 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.85 % entre 2026 y 2031. Esta expansión refleja el papel consolidado del PVC en la infraestructura hídrica, los productos sanitarios desechables y los vehículos eléctricos de nueva generación, incluso ante el endurecimiento de las normativas sobre aditivos tradicionales. La demanda sostenida se debe a una relación precio-rendimiento favorable, especialmente en regiones de rápida urbanización donde los sustitutos aún no igualan la durabilidad, la resistencia química ni la facilidad de procesamiento del PVC. Las tuberías de gran diámetro para redes de aguas pluviales y potables, los tubos médicos libres de ftalatos y los interiores ligeros de automóviles refuerzan la trayectoria de crecimiento del mercado del cloruro de polivinilo. Mientras tanto, los márgenes de los productores se enfrentan a presiones mixtas: el exceso de capacidad chino pesa sobre los precios mundiales, pero la integración vertical en las operaciones de cloro-álcali y reciclaje ayuda a compensar los costes de materia prima y cumplimiento normativo para las empresas líderes.
Conclusiones clave del informe
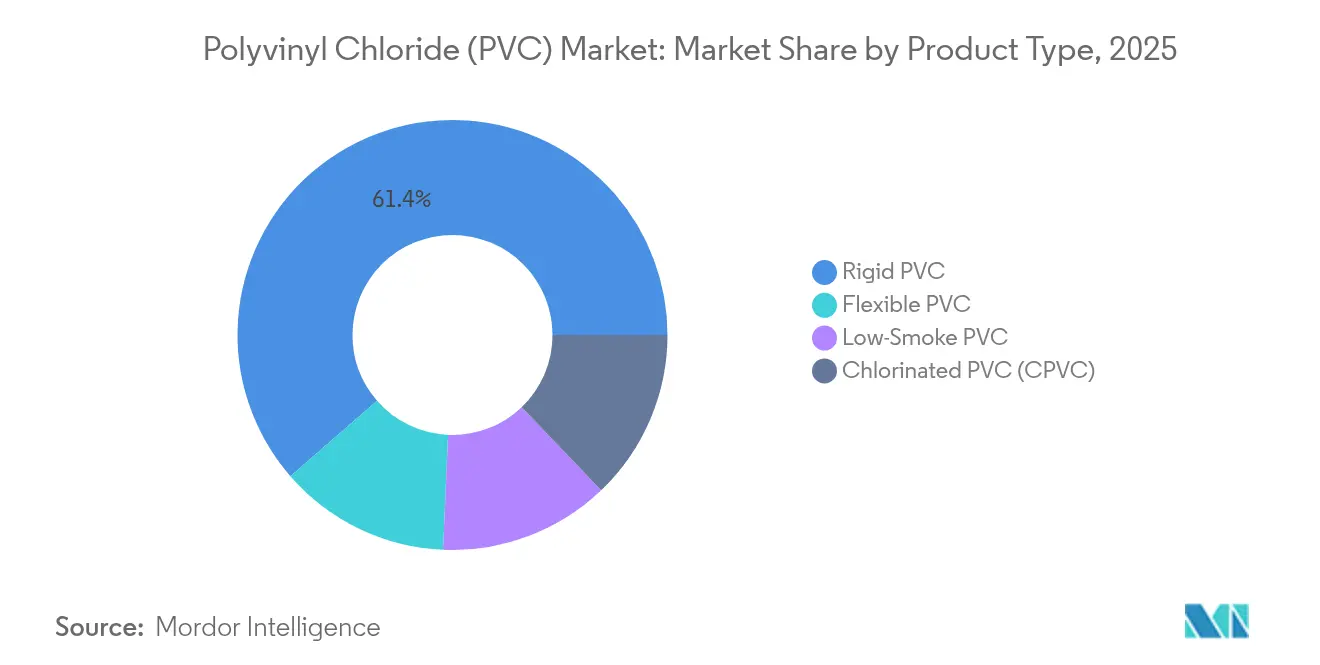
- Por tipo de producto, el PVC rígido representó el 61.40% de la participación de mercado del cloruro de polivinilo en 2025, mientras que el PVC clorado registró la perspectiva de CAGR más rápida del 4.55% hasta 2031.
- Por proceso de fabricación, el PVC en suspensión contribuyó con el 74.30% de los ingresos de 2025, mientras que se prevé que el PVC en emulsión alcance una CAGR del 4.38% hasta 2031.
- Por tipo de estabilizador, los sistemas a base de calcio capturaron el 47.60% del tamaño del mercado de cloruro de polivinilo en 2025, y los estabilizadores de organoestaño se expandieron a una CAGR del 5.05% hasta 2031.
- Por aplicación, las tuberías y accesorios representaron el 49.40% del tamaño del mercado de cloruro de polivinilo en 2025 y se proyecta que crecerán a una CAGR del 4.22% hasta 2031.
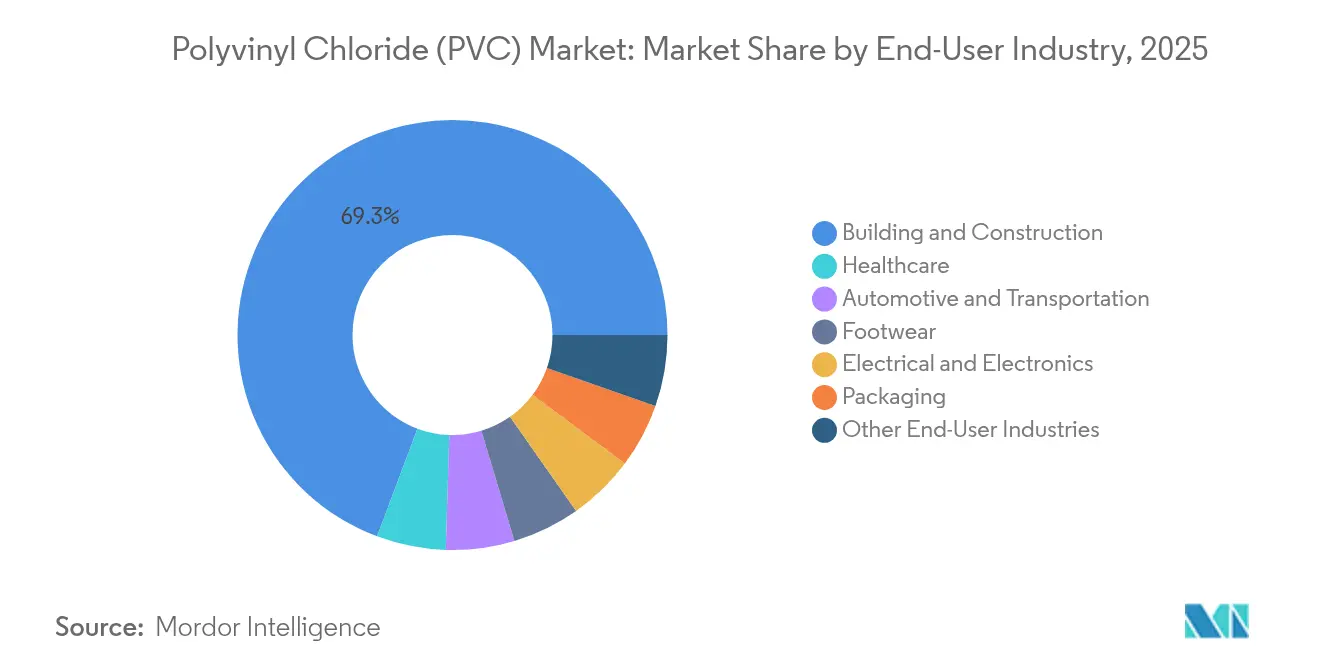
- Por industria de usuario final, la construcción y edificación lideraron con el 69.30% de participación en los ingresos en 2025, y se proyecta que se acelerarán a una CAGR del 4.02% hasta 2031.
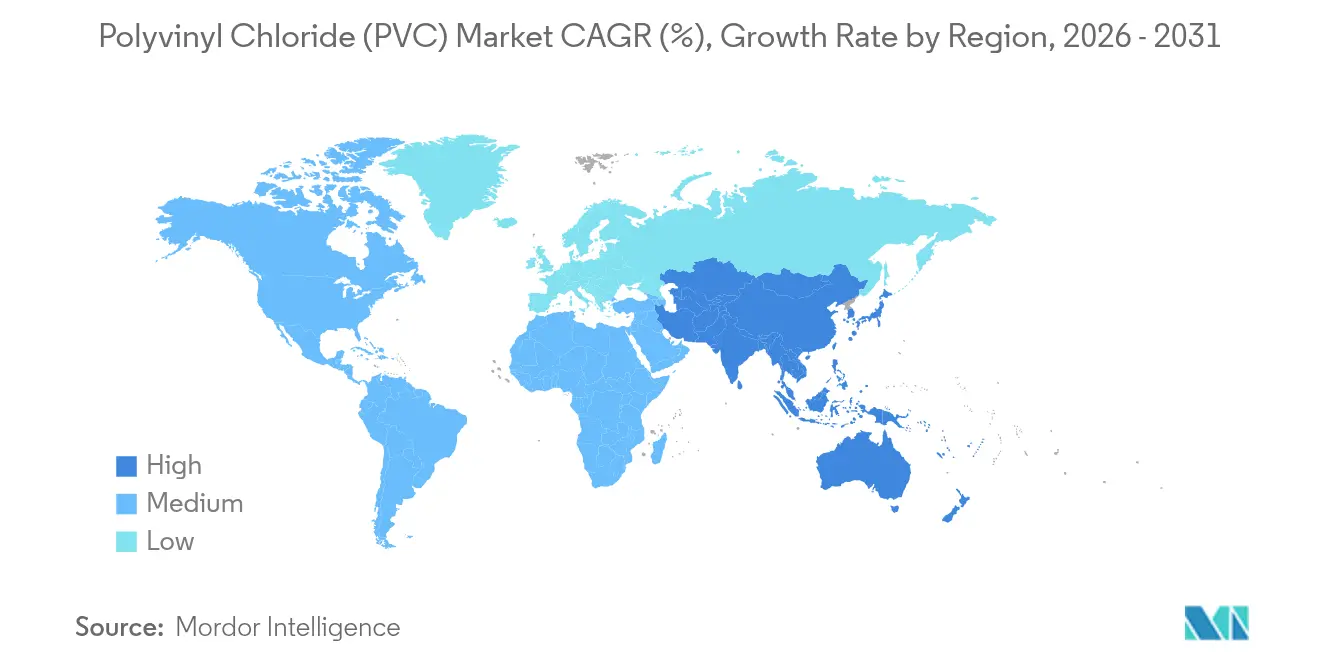
- Por región, Asia-Pacífico representó el 59.40% del consumo en 2025 y se prevé que impulse el mercado de cloruro de polivinilo con una CAGR del 4.21% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global del cloruro de polivinilo (PVC)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión rápida de la infraestructura urbana en megaciudades impulsadas por SPAC en toda Asia | + 1.20% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Aumento de los dispositivos médicos de un solo uso que favorecen los compuestos de PVC sin DEHP en América del Norte y Europa | + 0.80% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Creciente demanda de infraestructura de agua limpia | + 0.90% | Global | Largo plazo (≥ 4 años) |
| Los fabricantes de equipos originales (OEM) se inclinan por interiores de PVC flexibles y ligeros en los vehículos eléctricos producidos | + 0.60% | Global, con ganancias tempranas en China, Alemania y Estados Unidos | Mediano plazo (2-4 años) |
| Integración de la capacidad de cloro-álcali por parte de productores de EE. UU. y la UE reduce los costos de producción de PVC | + 0.70% | América del Norte y la UE: impacto competitivo a nivel mundial | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión rápida de la infraestructura urbana en megaciudades financiadas por SPAC
El gasto continuo en gestión de inundaciones y redes de agua potable en las megaciudades asiáticas impulsa la especificación de tuberías de PVC de gran diámetro, superiores a 2 m, lo que supone un cambio con respecto a los calibres residenciales tradicionales. Proyectos en India e Indonesia ilustran cómo la tecnología acústica de detección de fugas integrada en las tuberías de PVC permite a las empresas de servicios públicos abordar las pérdidas de agua no contabilizada, a la vez que prolonga la vida útil de los activos. Los gobiernos también vinculan la financiación para la resiliencia climática a materiales con una larga vida útil, lo que favorece al PVC frente al hierro dúctil o el hormigón. Como resultado, las calidades premium, capaces de soportar mayores presiones y condiciones de suelo agresivas, obtienen mayores márgenes de beneficio que las tuberías convencionales. Compromisos similares en materia de infraestructura en los estados del Consejo de Cooperación del Golfo sugieren una demanda expansiva hacia Oriente Medio durante la próxima década.
Aumento de los dispositivos médicos de un solo uso que favorecen los compuestos de PVC sin DEHP
La inminente prohibición del DEHP en California en 2030 impulsó a los convertidores norteamericanos a adoptar el PVC plastificado con DOTP como la opción predeterminada para bolsas de sangre, equipos de vía intravenosa y tubos de diálisis peritoneal [1] AABB, “California Assembly Bill on DEHP in Medical Devices,” aabb.org . Teknor Apex, por ejemplo, comercializó compuestos médicos APEX de baja extracción que cumplen con los objetivos de flexibilidad sin preocupaciones de toxicidad reproductiva. Simultáneamente, el aplazamiento de la UE de su propia prohibición del DEHP hasta mediados de 2030 ofrece una ventaja de pionero a los proveedores que ya han vuelto a calificar con formulaciones libres de ftalatos. Los mayores costos de cumplimiento son fácilmente absorbidos por los presupuestos de adquisiciones de los hospitales, completando un nicho premium que protege los grados especiales de PVC de los ciclos de materias primas.
Creciente demanda de infraestructura de agua limpia
Las mejoras en las tuberías de agua antiguas en Estados Unidos, Alemania y Japón priorizan el PVC resistente a la corrosión ante la reducción de los presupuestos de mantenimiento. La capacidad del CPVC para soportar temperaturas de servicio de 90 °C lo ha posicionado como el material predilecto para la distribución de agua caliente en edificios comerciales, reduciendo los costos de ciclo de vida en comparación con el cobre. Las aspiraciones de redes inteligentes incentivan a las empresas de servicios públicos a especificar tuberías de PVC compatibles con sensores que transmiten análisis de fugas, presión y calidad del agua, lo que eleva a los fabricantes de proveedores de materias primas a socios de soluciones. Los municipios con enfoque ESG también priorizan las tuberías con contenido reciclado certificado, lo que impulsa a los productores de PVC a invertir en resinas posconsumo.
Los fabricantes de equipos originales (OEM) optan por interiores de PVC flexibles y ligeros en vehículos eléctricos.
Los fabricantes de automóviles globales recurren cada vez más a compuestos de PVC flexible que integran retroiluminación ambiental, granulado moldeado y recubrimientos resistentes a los arañazos. Las láminas de molduras Acella de nueva generación de Continental ofrecen hasta un 20 % de ahorro de peso en comparación con los sintéticos tradicionales, lo que contribuye directamente a una mayor autonomía de conducción de los vehículos eléctricos. Los proveedores de primer nivel también destacan el bajo perfil de COV del PVC tras la transición a un sistema sin ftalatos, cumpliendo así con las normativas de calidad del aire interior. La integración de PVC reciclado postindustrial en piezas no visibles, como los revestimientos del suelo, ayuda a los fabricantes de automóviles a alcanzar los objetivos de economía circular sin comprometer el rendimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración de la prohibición de estabilizadores a base de plomo según las normas REACH de la UE y BIS de la India | -0.70% | Europa e India, expandiéndose a otras regiones | Corto plazo (≤ 2 años) |
| La presión de los propietarios de marcas para crear envases sin ftalatos disminuye la demanda del PVC flexible convencional | -0.50% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| La volatilidad del precio del etileno está vinculada a las fluctuaciones del petróleo crudo, lo que reduce los márgenes. | -0.40% | Global | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aceleración de la prohibición de los estabilizadores a base de plomo según el Reglamento REACH de la UE y la Ley BIS de la India
El Reglamento UE 923/2023 limita el contenido total de plomo en artículos de PVC al 0.1 % en peso a partir de enero de 2026 [2] Agencia Europea de Sustancias Químicas, “Reglamento (UE) 2023/923 sobre el plomo en el PVC”, echa.europa.eu . El mismo umbral está siendo replicado por la Oficina de Normas Indias. La reformulación a estabilizadores de calcio-zinc, si bien es favorable para el medio ambiente, reduce las ventanas de procesamiento y puede disminuir la rigidez dieléctrica, lo que plantea problemas particulares para los grados de alambre y cable. Las empresas con paquetes de aditivos sinérgicos patentados obtienen una prima de precio, pero las extrusoras más pequeñas que carecen de la escala de I+D enfrentan retrasos en la calificación. La repercusión de costos sigue siendo un desafío en mercados sensibles al precio, lo que comprime los márgenes y fomenta la consolidación.
La presión de los propietarios de marcas para crear envases sin ftalatos disminuye la demanda del PVC flexible convencional
Las empresas multinacionales de bienes de consumo de alta rotación (FMCG) ahora especifican compuestos sin ftalatos para blísteres y películas retráctiles, anticipándose a las exigencias regulatorias. El Pevalen Pro 100 de Perstorp, de base biológica, cumple con los requisitos toxicológicos y de huella de carbono, pero presenta un aumento de precio del 35 % en comparación con el DEHP. En consecuencia, los convertidores de envases de alto volumen y bajo margen consideran la sustitución de polímeros para SKUs de costo crítico, lo que presiona la demanda de PVC flexible en Norteamérica y la UE. El crecimiento persiste en aplicaciones donde la transparencia, la integridad del termosellado o la resistencia a la perforación prevalecen sobre las consideraciones de costo; sin embargo, la restricción general en los volúmenes de productos flexibles es visible hasta los contratos de 2027.
Análisis de segmento
Por tipo de producto: Los grados para usos especiales cobran impulso
El PVC rígido representó el 61.40 % de la cuota de mercado del cloruro de polivinilo en 2025, con un fuerte crecimiento en perfiles de construcción, marcos de ventanas y tuberías para infraestructura. Su liderazgo en volumen se basa en herramientas estandarizadas, una amplia disponibilidad de materia prima y una producción en masa rentable. Sin embargo, el CPVC, si bien representa una cuota de mercado de un solo dígito, muestra la mayor tasa de crecimiento anual compuesta (TCAC) del 4.55 % hasta 2031, gracias a su superior tolerancia a la temperatura para sistemas de agua potable caliente y fría en hoteles, hospitales y centros de datos. El alto rendimiento del CPVC permite diferenciales de precio de dos dígitos que protegen a los productores de las fluctuaciones de los precios de las materias primas en el mercado del cloruro de polivinilo. El PVC flexible continúa utilizándose en bolsas médicas, interiores de vehículos y mangueras para consumo; los avances en plastificantes DOTP y citrato resuelven el escrutinio regulatorio, manteniendo estas aplicaciones. Las variantes de PVC de baja emisión de humo y libre de halógenos impulsan aún más el crecimiento en el cableado de metro y ferrocarriles y lugares públicos, donde las normativas de seguridad contra incendios se han vuelto más estrictas.
Un notable efecto colateral se produce con las mezclas de CPVC que ofrecen una mayor resistencia térmica en instalaciones de tubería en tubería sin el costo total del CPVC puro. Los fabricantes aprovechan estos híbridos para ampliar su cartera de productos y captar proyectos que superan los umbrales de temperatura estándar. Mientras tanto, los proveedores de PVC rígido contrarrestan el auge del CPVC comercializando tuberías coextruidas con núcleos de espuma o revestimientos modificados contra impactos que reducen el peso y el consumo de resina. Estas innovaciones, en conjunto, sustentan la competencia en el mercado del cloruro de polivinilo, incluso cuando nichos especializados atraen precios elevados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proceso de fabricación: el dominio de la suspensión se combina con las ventajas de la emulsión
La polimerización en suspensión representó el 74.30 % del volumen de 2025, lo que refleja economías de escala inigualables y una amplia compatibilidad con aditivos. La mayoría de las resinas para construcción provienen de líneas de suspensión que superan los 300 kt/año, lo que les permite liderar en costos en el mercado del cloruro de polivinilo. Sin embargo, se prevé que el PVC en emulsión, si bien mantiene una base modesta, tenga una tasa de crecimiento anual compuesta (TCAC) del 4.38 %, impulsada por su morfología de partículas finas, compatible con películas calandradas de alta definición y tubos de grado médico. Las plantas de emulsión son inherentemente más pequeñas y flexibles, lo que permite cambios rápidos de grado hacia nichos de mayor margen, como películas transparentes para la recolección de sangre o cuero sintético para interiores de vehículos eléctricos.
Los proveedores utilizan la versatilidad de los procesos como palanca de diferenciación. Los productores integrados operan activos tanto de suspensión como de emulsión, combinando contratos de suministro y servicios técnicos para captar a los convertidores que alternan entre aplicaciones básicas y especializadas. La polimerización en masa, aunque limitada, se utiliza en segmentos de pureza ultraalta, como los paneles de semiconductores para salas blancas, donde es necesario minimizar los extraíbles. A medida que las exigencias regulatorias y de los usuarios finales se vuelven más exigentes, la diversificación de procesos protege los flujos de ingresos y modera la volatilidad de precios en el mercado del cloruro de polivinilo.
Por tipo de estabilizador: El cumplimiento normativo reorganiza los fondos de valor
Los sistemas de calcio-zinc captaron el 47.60% de la demanda en 2025, tras sucesivas actualizaciones de REACH que redujeron el uso de plomo, bario y cadmio. Los primeros en adoptarlo informan de una mayor fluidez en las aprobaciones de exportación globales y el respaldo de las marcas, lo que les permite aumentar su cuota de mercado en la industria del cloruro de polivinilo. Los estabilizadores organoestánnicos, aunque caros, crecen a una tasa de crecimiento anual compuesta (TCAC) del 5.05% en aplicaciones de alta temperatura, agua potable y película rígida, donde una mayor claridad o estabilidad térmica justifican el precio superior. Las variantes a base de plomo disminuyen con mayor rapidez en Europa e India, pero mantienen segmentos de demanda en África, donde la aplicación de la normativa es incipiente.
Los proveedores de estabilizadores compensan el aumento de los costos de las materias primas mediante sinergistas patentados que reducen las tasas de dosificación hasta en un 20 %. La formulación basada en el conocimiento aumenta aún más las barreras de entrada, concentrando el poder de mercado en un puñado de empresas multinacionales de aditivos. Los productores de resina de PVC forman cada vez más empresas conjuntas o acuerdos estratégicos de abastecimiento para garantizar el suministro de estabilizadores que cumplan con las normas y protegerse de futuras fluctuaciones regulatorias.
Por aplicación: Dominio de tuberías bajo diversificación suave
Los productos de tuberías y accesorios generaron el 49.40% del tamaño del mercado de cloruro de polivinilo en 2025, impulsados por inversiones en suministro de agua y mejoras en los sistemas municipales de aguas pluviales. Se proyecta que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.22%, ya que la detección inteligente de fugas y los métodos de instalación sin zanja favorecen el PVC ligero y resistente a la corrosión. Las aplicaciones de películas y láminas, especialmente las películas estirables-retráctiles y las películas agrícolas protectoras, se benefician de una química de barrera mejorada que prolonga la vida útil y el rendimiento de los cultivos. El aislamiento de cables mantiene una participación estable, pero debe recalibrar sus formulaciones a medida que los estabilizadores de plomo tradicionales abandonan la cadena de suministro. Las botellas y los blísteres se enfrentan a una reducción de tamaño debido a las campañas antiplástico de los consumidores, pero encuentran resiliencia en los envases de productos farmacéuticos y dispositivos médicos, donde la compatibilidad con la esterilización es fundamental. Los perfiles, las mangueras y los tubos se adaptan a los ciclos de demanda de la construcción y la automoción, respectivamente, lo que proporciona un margen de seguridad ante cualquier desaceleración abrupta en el inicio de obras.
Por industria de usuario final: el sector de la construcción se enfrenta a la relocalización impulsada por los vehículos eléctricos
El sector de la construcción representó el 69.30 % de los ingresos del mercado de cloruro de polivinilo en 2025, y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.02 %. Los marcos de ventanas de alta eficiencia, las membranas de cloruro de polivinilo y las tuberías de alcantarillado de gran diámetro siguen siendo fundamentales, pero el crecimiento incremental proviene de las modernizaciones impulsadas por códigos que enfatizan el ahorro de energía y la resiliencia climática. Los vehículos eléctricos aceleran la demanda de tableros ligeros y revestimientos para carcasas de baterías, donde el PVC compite favorablemente frente a las poliolefinas termoplásticas en términos de costo y flexibilidad de herramientas. El sector de la salud, con los desechables médicos libres de ftalatos, mantiene el impulso a medida que los hospitales adoptan protocolos de un solo uso. Los volúmenes de empaque se estancan en las economías maduras, aunque la demanda de blísteres médicos lo compensa parcialmente. Los mercados de cola larga, como el calzado y los bienes de consumo, proporcionan contribuciones constantes, aunque modestas, al mercado de cloruro de polivinilo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de cloruro de polivinilo (PVC) en la región Asia-Pacífico
La región Asia-Pacífico conservó una importante participación del 59.40% en el mercado de cloruro de polivinilo en 2025 y prevé una tasa de crecimiento anual compuesta (TCAC) del 4.21% hasta 2031. La decisión de China de elevar los aranceles de importación de PVC al 5.5% subraya el enfoque de su política para aprovechar su capacidad nominal nacional de 30 millones de toneladas anuales, a la vez que fomenta las mejoras tecnológicas en las líneas de suspensión y encolado. La Misión Jal Jeevan de la India canaliza un capital récord hacia las redes rurales de agua potable, lo que respalda la demanda de tuberías de PVC de gran calibre, junto con la infraestructura de detección de fugas. La diversificación de materias primas de Tailandia, facilitada por las importaciones de etano estadounidense a partir de 2029, garantiza la competitividad de costos para los convertidores del sudeste asiático. Paralelamente, los productores regionales invierten en plantas de reciclaje de vinilo que crean resina postconsumo certificada para productos de construcción que cumplen con los requisitos de exportación.
Mercado de cloruro de polivinilo (PVC) de América del Norte
Norteamérica equilibra el gasto en renovación de infraestructura con el aumento de las inversiones en ensamblaje de vehículos eléctricos. El proyecto de desbloqueo de cuellos de botella de Shin-Etsu en Luisiana, con un valor de 1.25 millones de dólares, y la expansión de Baton Rouge en Formosa añadirán más de 800 kt/año de nueva capacidad de suspensión entre 2025 y 2027. Los permisos ambientales siguen siendo estrictos, lo que obliga a los operadores a integrar la minería de salmuera y la tecnología de reducción de emisiones de monómero de cloruro de vinilo. A medida que las regulaciones estatales eliminan gradualmente el DEHP, las empresas productoras de compuestos estadounidenses aceleran la oferta de productos sin ftalatos, lo que aumenta el valor por tonelada y protege el mercado cíclico de la construcción.
Mercado de cloruro de polivinilo (PVC) en Europa, Sudamérica y África
Europa soporta las normas de aditivos más estrictas del mundo, lo que impulsa el capital hacia la producción de estabilizadores de calcio y zinc, a la vez que acelera la I+D en perfiles monomateriales reciclables. VinylPlus superó su objetivo de reciclaje voluntario para 2025 cinco años antes, elevando la tasa de contenido reciclado de la región en perfiles de PVC por encima del 20 %. Mientras tanto, los productores regionales operan a ritmos de producción reducidos cuando suben los precios de la energía, exportando PVC desde plantas de la Costa del Golfo de EE. UU. para cubrir los compromisos contractuales europeos. Más allá de los mercados de la OCDE, Sudamérica y África buscan la autosuficiencia en polímeros; el proyecto brasileño de etileno a base de caña de azúcar representa una ruta diferenciada de bajas emisiones de carbono hacia el PVC, mientras que Nigeria evalúa inversiones en cloro-álcali para reducir la dependencia de las importaciones. La volatilidad política y monetaria sigue siendo un obstáculo, pero los déficits de infraestructura presentan una necesidad innegable y abordable para el mercado del cloruro de polivinilo.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los productores y transformadores de PVC se están adaptando a controles más estrictos sobre aditivos, emisiones y prevención de pérdidas en las principales regiones consumidoras. En la Unión Europea, el Reglamento (UE) 2023/923 restringe el plomo en los artículos de PVC, lo que refuerza el abandono de los estabilizadores de plomo tradicionales y endurece las condiciones relativas a ciertos usos del PVC rígido recuperado a partir de mayo de 2026. El entorno de cumplimiento normativo en materia de envases también cambió con la publicación del Reglamento (UE) 2025/40 sobre envases y residuos de envases, que añade nuevas obligaciones de diseño y composición para el PVC en aplicaciones de envasado.
En Estados Unidos, el escrutinio regulatorio se centra en la química del vinilo y las plantas de producción. La EPA designó el cloruro de vinilo como una sustancia de alta prioridad para la evaluación de riesgos bajo la TSCA (diciembre de 2024) y publicó un borrador del alcance de dicha evaluación (enero de 2025), manteniendo el enfoque del cumplimiento en los controles de exposición y la documentación a lo largo de la cadena VCM-PVC. La EPA también denegó una petición para incluir el PVC desechado como residuo peligroso bajo la RCRA (acción final publicada en abril de 2024), mientras que el cumplimiento de las emisiones atmosféricas para la producción de PVC y copolímeros continúa bajo la NESHAP, incluyendo una presentación de recopilación de información de mayo de 2026 para revisión de la OMB que indica una atención continua a los requisitos de monitoreo e informes a nivel de planta.
Análisis de la cadena de valor
La cadena de valor del PVC comienza con sal, etileno (u otras rutas de hidrocarburos) y electricidad para producir cloro mediante cloro-álcali, que luego reacciona para producir EDC y VCM antes de la polimerización en resinas de PVC en suspensión, emulsión o a granel. La integración entre etileno, cloro-álcali, EDC/VCM y polimerización es una característica estructural, ya que el cloro y la intensidad de energía determinan los costos y la confiabilidad del suministro. Posteriormente, la resina se combina con plastificantes y estabilizadores (en particular, sistemas de calcio-zinc y organoestaño donde está permitido) y se transforma mediante extrusión, moldeo por inyección, calandrado y composición en tuberías, perfiles, películas, compuestos para cables y alambres, y componentes de grado médico.
Los recientes movimientos en la cadena de valor apuntan tanto a la racionalización en nodos de mayor costo como a la inversión en capacidad integrada donde existen ventajas en materia prima e infraestructura. Westlake anunció la racionalización de la producción de clorovinilo en Norteamérica (diciembre de 2025), mientras que Shintech (Shin-Etsu) anunció una expansión de 3400 millones de dólares en Luisiana (marzo de 2026) para agregar una segunda unidad de etileno y capacidad adicional de cloro-álcali y VCM, fortaleciendo la integración ascendente para PVC y sosa cáustica. En Europa, la presión sobre los costos de la energía ha impulsado cierres y racionalización, y Westlake completó la adquisición de una planta de PVC y VCM en Wilhelmshaven, Alemania, con una capacidad de 380 000 toneladas métricas por año de PVC (junio de 2026), lo que destaca el valor estratégico de asegurar la producción y la logística regionales cerca de los mercados finales y los transformadores.
Panorama competitivo
El mercado del cloruro de polivinilo está moderadamente concentrado, y los cinco principales productores controlan aproximadamente el 43 % de la capacidad global. Los líderes emplean la integración vertical en cloro, sosa cáustica y dicloruro de etileno para mitigar la volatilidad de las materias primas. El desarrollo de Shin-Etsu en Luisiana se basa en la abundante economía del etano de esquisto, lo que le permite defender sus márgenes incluso ante el exceso de oferta china. Mientras tanto, el programa "Vinilo en Movimiento" de Orbia convierte el PVC posconsumo en materia prima para tuberías y suelos, lo que permite alcanzar los objetivos de descarbonización de las marcas y reducir los costes de adquisición de resina.
Las adquisiciones estratégicas se centran en estabilizadores, plastificantes y tecnologías de reciclaje, más que en la capacidad de PVC crudo. Westlake adquirió recientemente una participación minoritaria en un proveedor europeo de estabilizadores de calcio y zinc, lo que garantiza la seguridad de los aditivos en sus plantas de compuestos de Alemania y Francia. Las colaboraciones tecnológicas también aumentan; la alianza del Instituto del Vinilo con Cyclyx establece un camino para aumentar la recolección de PVC posconsumo del 10 % al 90 % durante la próxima década, impulsando el suministro de resina circular para los fabricantes estadounidenses de tuberías.
El posicionamiento competitivo depende de la preparación regulatoria y de las carteras de productos especializados. Las empresas capaces de certificar productos según las normas internacionales de agua potable y medicina exigen precios superiores y contratos a largo plazo. Por el contrario, los productores centrados exclusivamente en resinas de suspensión de productos básicos se enfrentan a una reducción de sus márgenes debido a la competencia de las exportaciones chinas y al aumento de los costes de cumplimiento. Por lo tanto, el futuro favorece a las empresas diversificadas e integradas verticalmente con experiencia demostrada en aplicaciones para el mercado final.
Líderes de la industria del cloruro de polivinilo (PVC)
Shin-Etsu Chemical Co., Ltd.
Corporación Westlake
Formosa Plastics Corporation
orbita
INEOS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Westlake Corporation completó la adquisición de una planta de producción de PVC y VCM en Wilhelmshaven, Alemania, lo que añade una capacidad de producción de PVC de 380 000 toneladas métricas anuales. Esta operación amplía la presencia manufacturera de Westlake en Europa y proporciona un punto de suministro regional adicional para los transformadores que se enfrentan a cambios en los flujos comerciales y a exigencias de cumplimiento normativo.
- Mayo de 2025: Orbia lanzó una iniciativa de reciclaje de PVC dentro de su programa Vinyl in Motion, centrada en la creación de infraestructura de recolección y procesamiento para reutilizar el PVC en nuevas aplicaciones. El programa apoya a los clientes que buscan certificaciones de contenido reciclado en productos de construcción y ayuda a estabilizar el acceso a la materia prima para los fabricantes de compuestos a medida que se endurecen los compromisos de economía circular.
- Julio de 2024: Formosa Plastics Corporation anunció una importante ampliación de su planta de PVC en Baton Rouge, Luisiana, Estados Unidos. Este proyecto fortalece la capacidad de suministro en Norteamérica de PVC para aplicaciones de suspensión y brinda soporte a clientes de la industria de tuberías, perfiles y otras aplicaciones relacionadas con la construcción.
Alcance y metodología
El cloruro de polivinilo (PVC) es un material termoplástico de alta resistencia ampliamente utilizado en diversas aplicaciones, como tuberías y accesorios, películas y láminas, alambres y cables, botellas, perfiles, mangueras y tuberías. El mercado está segmentado por tipo de producto, tipo de estabilizador, aplicación, industria del usuario final y geografía. El mercado de cloruro de polivinilo (PVC) está segmentado por tipo de producto en PVC rígido, PVC flexible, PVC de bajo humo y PVC clorado. El mercado de cloruro de polivinilo (PVC) está segmentado por tipo de estabilizador, que contiene estabilizadores a base de calcio, estabilizadores a base de plomo, estabilizadores a base de estaño y organoestaño, y estabilizadores a base de bario y otros. Las aplicaciones, que incluyen tuberías y accesorios, películas y láminas, alambres y cables, botellas, perfiles, mangueras y tubos, y otras aplicaciones, segmentan aún más el mercado. Las industrias de usuarios finales, como la edificación y la construcción, la automoción, la electricidad y la electrónica, el embalaje, el calzado, la sanidad y otras industrias de usuarios finales, segmentan el mercado. El informe también cubre el tamaño del mercado y el pronóstico para el mercado de cloruro de polivinilo en 16 países en las principales regiones. El tamaño del mercado y el pronóstico para cada segmento están dados por volumen (kilotones).
Por tipo de producto
| PVC rígido | PVC rígido transparente |
| PVC rígido opaco | |
| PVC flexible | PVC flexible transparente |
| PVC flexible no transparente | |
| PVC de baja emisión de humo | |
| PVC clorado (CPVC) |
Por proceso de fabricación
| Suspensión de PVC |
| PVC en emulsión |
| PVC polimerizado en masa |
Por tipo de estabilizador
| Estabilizadores a base de calcio (Estabilizadores Ca-Zn) |
| Estabilizadores a base de plomo (estabilizadores de Pb) |
| A base de estaño y organoestaño (estabilizadores Sn) |
| Tipos de estabilizadores a base de bario y otros (metales líquidos mezclados) |
por Aplicación
| Tuberías y accesorios |
| Películas y Hojas |
| Alambres y cables |
| Botellas |
| Perfiles, Mangueras y Tuberías |
| Otras aplicaciones |
Por industria del usuario final
| Maquinaria de construcción usada |
| Automoción y transporte |
| Eléctrica y electrónica |
| Embalaje |
| Calzado |
| Sector Sanitario |
| Otras industrias de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por tipo de producto | PVC rígido | PVC rígido transparente |
| PVC rígido opaco | ||
| PVC flexible | PVC flexible transparente | |
| PVC flexible no transparente | ||
| PVC de baja emisión de humo | ||
| PVC clorado (CPVC) | ||
| Por proceso de fabricación | Suspensión de PVC | |
| PVC en emulsión | ||
| PVC polimerizado en masa | ||
| Por tipo de estabilizador | Estabilizadores a base de calcio (Estabilizadores Ca-Zn) | |
| Estabilizadores a base de plomo (estabilizadores de Pb) | ||
| A base de estaño y organoestaño (estabilizadores Sn) | ||
| Tipos de estabilizadores a base de bario y otros (metales líquidos mezclados) | ||
| por Aplicación | Tuberías y accesorios | |
| Películas y Hojas | ||
| Alambres y cables | ||
| Botellas | ||
| Perfiles, Mangueras y Tuberías | ||
| Otras aplicaciones | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Automoción y transporte | ||
| Eléctrica y electrónica | ||
| Embalaje | ||
| Calzado | ||
| Sector Sanitario | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de cloruro de polivinilo?
El tamaño del mercado de cloruro de polivinilo alcanzó los 55.89 millones de toneladas en 2026 y se proyecta que aumente a 67.51 millones de toneladas para 2031 con una CAGR del 3.85 %.
¿Qué región domina el mercado del cloruro de polivinilo?
Asia-Pacífico lidera con el 59.40% del consumo mundial, impulsado por programas de infraestructura a gran escala y capacidad de producción local.
¿Por qué el CPVC está creciendo más rápido que el PVC estándar?
El CPVC tolera temperaturas más altas y condiciones de agua agresivas, lo que lo hace ideal para sistemas de agua potable fría y caliente y, por lo tanto, mantiene una CAGR del 4.55 % hasta 2031.
¿Cómo afectan las regulaciones a los aditivos del PVC?
Los nuevos límites impuestos por la UE y la India a los estabilizadores de plomo y las tendencias globales hacia plastificantes sin ftalatos están acelerando la adopción de sistemas de calcio-zinc y DOTP.
¿Qué papel juega el reciclaje en la industria del cloruro de polivinilo?
Iniciativas de reciclaje como Vinyl in Motion de Orbia y la asociación Vinyl Institute–Cyclyx tienen como objetivo convertir el PVC posconsumo en nuevas tuberías y productos de construcción, apoyando los objetivos de la economía circular y asegurando al mismo tiempo el suministro de resina.


