

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
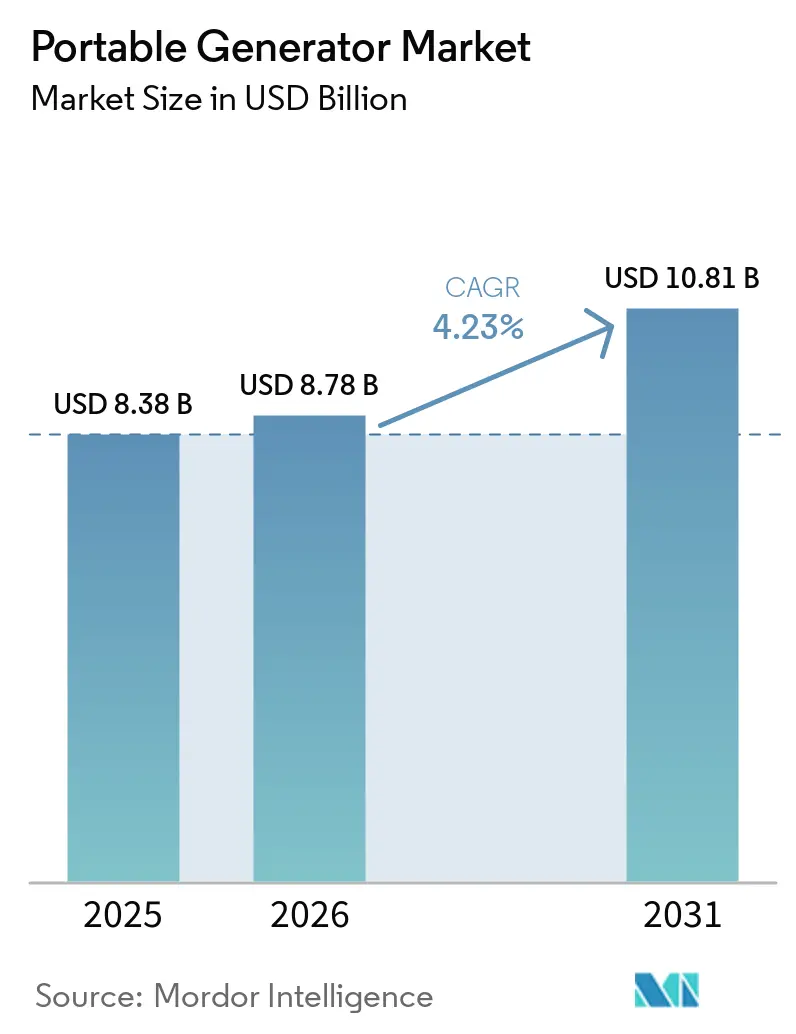
| Tamaño del mercado (2026) | USD 8.78 mil millones |
| Tamaño del mercado (2031) | USD 10.81 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.23% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de generadores portátiles por Mordor Intelligence
Se prevé que el tamaño del mercado de generadores portátiles aumente de 8.38 millones de dólares en 2025 a 8.78 millones de dólares en 2026 y alcance los 10.81 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.23% durante el período 2026-2031.
El crecimiento se debe al aumento de la frecuencia de cortes, el gasto en infraestructura en las economías emergentes y el auge de los vehículos recreativos, pero el segmento de menos de 2 kW está cediendo terreno a las centrales eléctricas de litio y a las normas más estrictas sobre emisiones de motores pequeños. Por lo tanto, los fabricantes están acelerando los diseños de inversores e híbridos solares, mientras que los compradores residenciales en Norteamérica combinan generadores con paneles fotovoltaicos en los tejados y almacenamiento de baterías para protegerse de la volatilidad de las tarifas de servicios públicos. [1] Departamento de Energía de EE. UU., «Informe del mercado de almacenamiento de energía residencial de 2025», energy.gov Asia-Pacífico lidera la demanda con el 38.6 % de los ingresos de 2025 y seguirá siendo la región de más rápido crecimiento gracias a los proyectos de construcción de la ASEAN y a la densificación de las telecomunicaciones rurales en China. [2] Banco Asiático de Desarrollo, «Perspectivas de desarrollo de Asia 2025», adb.org Norteamérica mantiene la segunda mayor cuota, ya que los estados expuestos a huracanes incorporan certificaciones de energía de respaldo en la evaluación de hipotecas y los trabajadores que trabajan desde casa priorizan la calidad de la energía.
Conclusiones clave del informe
- Por tipo de combustible, las unidades de gasolina tenían el 44.5% de la participación de mercado de generadores portátiles en 2025, pero los modelos con energía solar integrada están avanzando a una CAGR del 9.7% hasta 2031.
- Por clasificación de potencia, la banda de 5 a 10 kW capturó el 47.9% de las ventas de 2025; en contraste, los modelos de menos de 5 kW están aumentando a una CAGR del 6.1% debido a la demanda de los habitantes urbanos.
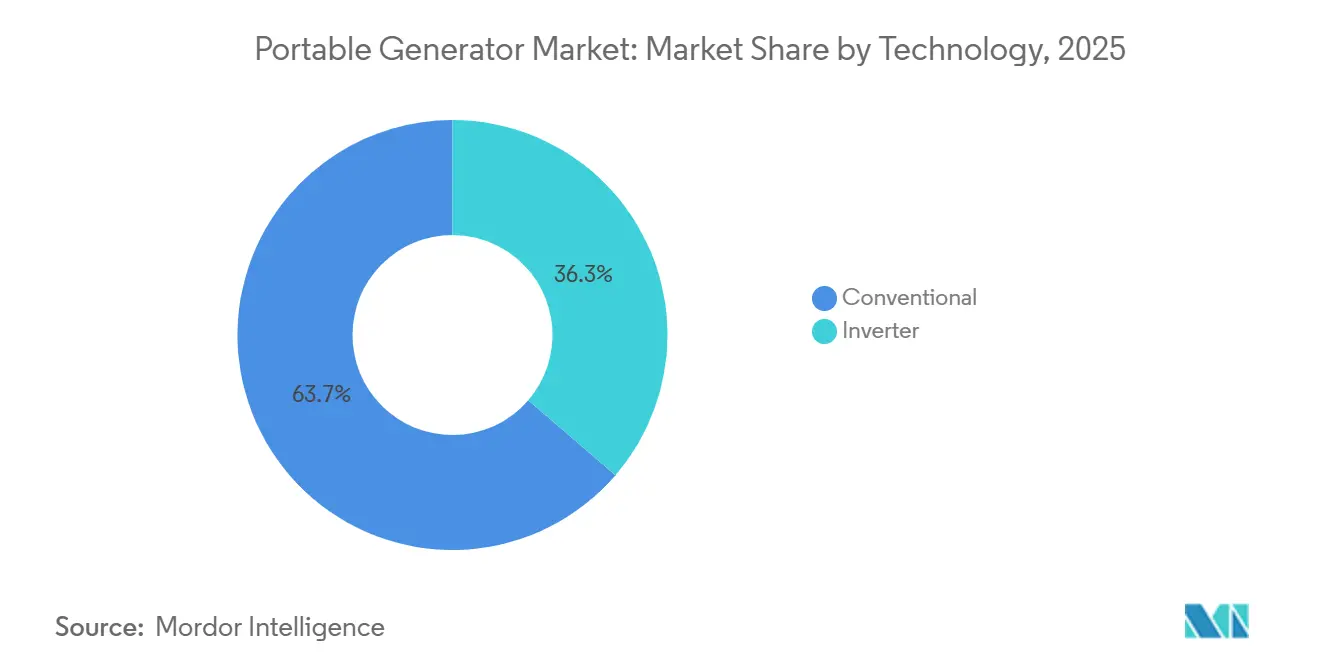
- Por tecnología, los diseños convencionales de marco abierto controlaron el 63.7% de los ingresos de 2025, mientras que la tecnología de inversores está creciendo a una CAGR del 5.3% hasta 2031.
- Por aplicación, el uso de emergencia y de reserva representó el 70.2% de la demanda de 2025; las implementaciones recreativas se están expandiendo a una CAGR del 8.8% hasta 2031.
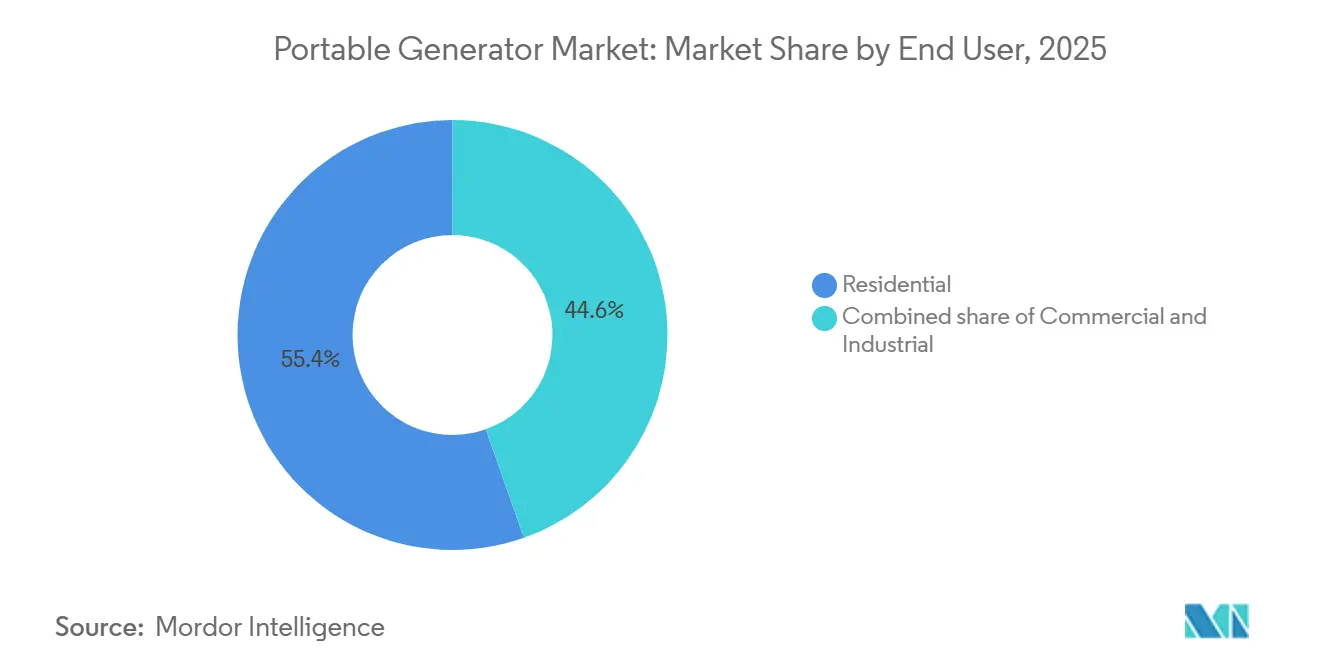
- Por usuario final, los compradores residenciales representaron el 55.4% de los ingresos de 2025, aunque la demanda comercial está creciendo a una CAGR del 5.6% debido a las ordenanzas sobre electrificación de sitios de construcción y ruido en eventos.
- Por geografía, Asia-Pacífico representó el 38.6% de los ingresos de 2025 y se prevé que avance a una CAGR del 4.9% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de generadores portátiles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cortes e inestabilidad de la red | + 1.2% | América del Norte, India, Brasil, Sudáfrica | Mediano plazo (2-4 años) |
| Crecimiento de la energía de respaldo residencial | + 1.0% | Norteamérica, Europa, Australia | Corto plazo (≤ 2 años) |
| Auge de la construcción en las economías emergentes | + 0.8% | Asia-Pacífico, Oriente Medio, Sudamérica | Largo plazo (≥ 4 años) |
| Aumento de vehículos recreativos y actividades al aire libre | + 0.6% | América del Norte, Europa, Oceanía | Corto plazo (≤ 2 años) |
| Implementación de microcentros de datos de borde | + 0.3% | Global | Mediano plazo (2-4 años) |
| Híbrido solar-diésel en torres de telecomunicaciones | + 0.4% | Asia-Pacífico, África, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la frecuencia de cortes de energía e inestabilidad de la red
Las tormentas impulsadas por el clima, la escasez de energía hidroeléctrica y los eventos de desenergización de las empresas de servicios públicos están extendiendo las horas de interrupción, elevando el valor de la generación en el sitio. Los hogares de EE. UU. sufrieron 8.2 horas de interrupción en 2024, un 27 % más que en 2019, mientras que Texas y California representaron el 40 % del tiempo de inactividad nacional. [3] Administración de Información Energética de EE. UU., “Electric Power Monthly”, eia.gov India registró 6.8 millones de horas de clientes de cortes de carga durante el año fiscal 2024-2025, siendo Uttar Pradesh, Bihar y Jharkhand los más afectados. La duración de la interrupción en Brasil aumentó a 14.3 horas en 2024 en medio de un calor récord y represas afectadas por la sequía. Sudáfrica impuso cortes de carga de etapa 4 y etapa 5 durante 118 días en 2024, lo que impulsó 2.1 GW de capacidad de reserva incremental, el 35 % de la cual correspondía a unidades portátiles. Junto con las elevadas franquicias de los seguros por daños en el inventario y tuberías congeladas, estas tendencias están ampliando el mercado de generadores portátiles más allá de las zonas tradicionalmente propensas a huracanes.
Crecimiento rápido de la demanda de energía de respaldo residencial
Los prestamistas hipotecarios ahora requieren certificaciones de energía de respaldo en zonas de inundación e incendios forestales de FEMA, incorporando los costos del generador en las tarifas de cierre. [4] Agencia Federal de Financiamiento de Vivienda, “Guía sobre Activos de Resiliencia”, fhfa.gov El trabajo remoto intensifica los puntos débiles de los cortes de energía: el 28% de los empleados de EE. UU. trabajan desde casa al menos tres días a la semana y citan la confiabilidad de la energía como uno de los tres principales factores de reubicación. El KfW de Alemania financió 87 millones de euros (95 millones de dólares) en mejoras de generadores y baterías para hogares rurales en 2024. El Regulador de Energía Limpia de Australia descubrió que el 18% de las instalaciones solares en techos de 2024 incluían un inversor híbrido listo para generador. En conjunto, los subsidios, los incentivos de seguros y la economía del teletrabajo elevan las tasas de adopción por encima de las normas históricas.
Expansión de las actividades de construcción en las economías emergentes
Asia en desarrollo planea invertir USD 1.7 billones en infraestructura para 2026, con energía portátil para cubrir las deficiencias de acceso a la red que se extienden entre 6 y 18 meses. India adjudicó 12,400 km de contratos de autopistas y 1.2 millones de viviendas asequibles durante el ejercicio fiscal 2024-2025, exigiendo generadores portátiles durante la inestabilidad monzónica. Arabia Saudita canalizó USD 32 millones a la construcción en NEOM y el Mar Rojo en 2024, requiriendo unidades que cumplan con los estándares Tier 4/Stage V en sitios remotos. Las expansiones de Expo City y Masdar City en los Emiratos Árabes Unidos aumentaron el empleo en la construcción un 9.2% en 2024, impulsando las flotas de inversores-generadores con límites de ruido. Los países de la ASEAN lanzaron USD 89 millones en licitaciones de APP, todas especificando energía temporal para proyectos de puentes, túneles y electrificación rural.
Auge de los vehículos recreativos y el ocio al aire libre
Los envíos de autocaravanas en EE. UU. alcanzaron las 487,000 unidades en 2024, y el 68% de los remolques nuevos incluyen cableado preparado para generador. La acampada alcanzó los 58.7 millones de hogares, con un aumento interanual del 19% en la acampada dispersa. Europa registró 243,000 nuevas matriculaciones de autocaravanas, de las cuales el 54% estaban equipadas con paquetes de baterías solares y aún requerían un generador de respaldo para el aire acondicionado. Australia y Nueva Zelanda registraron 2.1 millones de matriculaciones de caravanas, y el 34% de los viajeros nacionales optaron por la acampada autónoma en 2024. Los fabricantes responden con modelos con inversores de menos de 3 kW, de menos de 20 kg y con una potencia inferior a 58 dBA, para abordar la superposición de usos en balcones urbanos y autocaravanas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normativa sobre emisiones de motores pequeños | -0.7% | EE. UU., UE, China | Corto plazo (≤ 2 años) |
| Adopción de almacenamiento de baterías residenciales | -0.5% | Ciudades de América del Norte, Europa, Australia y Asia-Pacífico | Mediano plazo (2-4 años) |
| Toques de queda por ruido urbano | -0.3% | Áreas metropolitanas globales | Corto plazo (≤ 2 años) |
| Las centrales eléctricas de litio están canibalizando las ventas de <2 kW | -0.6% | América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normativas estrictas sobre emisiones en motores pequeños
Las normas Tier 4 de la EPA estadounidense para motores de encendido por chispa de menos de 19 kW entraron en vigor en enero de 2025, lo que obliga a utilizar catalizadores de tres vías y un sistema de alimentación de circuito cerrado que añaden entre 80 y 120 USD por unidad. La fase V de la UE aumenta los límites de partículas, lo que obliga a utilizar filtros de partículas diésel y SCR en vehículos diésel portátiles. Las normas nacionales IV de China exigen la inyección electrónica de combustible (EFI) y el diagnóstico a bordo a partir de julio de 2025. Japón exige ahora motores equivalentes a Tier 4 en todas las contrataciones del sector público. Los costes de cumplimiento reducen los precios de entrada y aceleran la transición hacia arquitecturas de inversores e híbridos solares.
Adopción de sistemas de almacenamiento de baterías residenciales
La capacidad de baterías residenciales en EE. UU. superó los 1.2 GWh en 2025; Tesla, Enphase y LG Chem ofrecen paquetes de 10 a 20 kWh que mantienen los equipos esenciales funcionando durante la noche sin combustible. El SGIP de California otorgó 287 millones de dólares en reembolsos en 2024, que cubren una cuarta parte de los costos de instalación de las baterías. Alemania financió 47 300 préstamos para baterías en 2024 y ahora cuenta con almacenamiento en el 34 % de los nuevos sistemas fotovoltaicos de tejado. Australia registró 89 000 baterías residenciales en 2024 gracias a la reducción de las tarifas de alimentación. Las baterías ofrecen un rendimiento inferior al de los generadores en cuanto a ruido y emisiones, pero presentan fallas en cortes de varios días o cargas de alta intensidad, lo que mantiene las oportunidades para las configuraciones híbridas.
Análisis de segmento
Por tipo de combustible: Los modelos con integración solar revolucionan la industria de la gasolina
Las unidades de gasolina mantuvieron el 44.5 % del mercado de generadores portátiles en 2025, beneficiándose de la amplia disponibilidad de combustible y precios entre 400 y 1,200 USD. Sin embargo, los híbridos con integración solar presentan un crecimiento anual compuesto (CAGR) del 9.7 % gracias a la demanda de telecomunicaciones y vehículos recreativos fuera de la red. Los modelos diésel se enfrentan a las penalizaciones de peso y costo derivadas del postratamiento de la Etapa V, perdiendo terreno fuera de las instalaciones de servicio pesado. Los diseños de doble combustible, gasolina y propano, atraen a compradores rurales de EE. UU. que valoran la vida útil del propano de 18 meses y una menor intensidad de carbono.
Los sistemas híbridos de energía solar, batería y generador reducen el consumo de diésel hasta en un 80 % en las torres de África, lo que supone un ahorro anual en la logística de combustible de 3,200 USD por nodo. Marcas de centrales eléctricas como Jackery y EcoFlow enviaron 890 000 unidades preparadas para energía solar en 2024, combinando sistemas fotovoltaicos plegables con baterías de 1 a 3 kWh. Los costes energéticos normalizados bajan de 0.30 USD/kWh en zonas de alta insolación, lo que supone una ventaja del 40 % con respecto a las instalaciones que solo utilizan diésel.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por clasificación de potencia: las unidades compactas ganan terreno a medida que aumenta la densidad urbana
La clase de 5 a 10 kW representó el 47.9 % del mercado de generadores portátiles en 2025, destinados a la energía de respaldo para toda la casa y a los food trucks. Sin embargo, las unidades de menos de 5 kW presentan una tasa de crecimiento anual compuesta (TCAC) del 6.1 % en apartamentos y zonas de estacionamiento. Las unidades de más de 10 kW siguen siendo productos básicos para la industria, pero se enfrentan a la sustitución de las flotas de alquiler.
Los límites de decibelios urbanos, como los 60 dBA a 7 m de Los Ángeles, descalifican a la mayoría de los modelos de estructura abierta, lo que impulsa a los consumidores a optar por inversores compactos de menos de 58 dBA. Tokio y Singapur imponen límites nocturnos similares, lo que impulsa el uso de cabinas acústicas OEM. Un inversor de 7 kW y 55 kg satisface el 80 % de las cargas unifamiliares sin interruptores de transferencia permanentes, lo que equilibra portabilidad y capacidad.
Por tecnología: la adopción de inversores impulsada por la electrónica sensible
Los grupos electrógenos convencionales aún representaban el 63.7 % de los ingresos del mercado de generadores portátiles en 2025, gracias a su precio. Sin embargo, los envíos de inversores registran una tasa de crecimiento anual compuesta (TCAC) del 5.3 % debido a las necesidades de protección electrónica. Los inversores ofrecen una distorsión armónica total (THD) inferior al 3 % y una regulación de voltaje de ±2 %, lo que reduce el consumo de combustible entre un 20 % y un 30 % con cargas parciales.
El grupo de teletrabajo, el 28% de los empleados estadounidenses, exige energía limpia para routers y monitores. La FDA registró 1,847 incidentes con dispositivos médicos en 2024 relacionados con la mala calidad de la energía, lo que llevó a los proveedores de atención domiciliaria a optar por paquetes de inversores. La disminución del coste de los semiconductores está reduciendo el sobreprecio de los inversores a un 40% proyectado para 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: el segmento recreativo supera al de emergencia
Los vehículos de emergencia y de reserva representaron el 70.2 % de los ingresos en 2025; sin embargo, los usos recreativos están aumentando una tasa de crecimiento anual compuesta (TCAC) del 8.8 % hasta 2031 gracias al crecimiento de vehículos recreativos y camping. El uso industrial continuo sigue centrado en el diésel, pero los híbridos están reduciendo su cuota de mercado en zonas donde la logística del combustible es costosa.
Las matriculaciones de autocaravanas en Europa ascendieron a 243,000 en 2024, y el 54% de los compradores aún incluyen un generador a pesar de los paquetes de baterías solares. En Estados Unidos, la acampada dispersa aumentó un 19%, lo que subraya la demanda de generadores para un estilo de vida más activo.
Por el usuario final: Los compradores comerciales se aceleran ante la presión del cumplimiento
Los usuarios residenciales representaron el 55.4 % de las ventas en 2025, impulsados por las obligaciones hipotecarias y de seguros, mientras que la demanda comercial avanza a una tasa de crecimiento anual compuesta (TCAC) del 5.6 % gracias a la electrificación de la construcción y las ordenanzas sobre ruido en eventos. Los mineros y agricultores industriales mantienen sus grupos diésel por encima de 10 kW para un funcionamiento continuo, pero están probando sistemas híbridos solares en regiones con escasez de combustible.
La inversión en construcción no residencial en EE. UU. alcanzó los 1.08 billones de dólares en 2024, y el 78 % de los proyectos presupuestaron energía portátil. En el Reino Unido, los recintos al aire libre reemplazaron la mitad de sus generadores por inversores para cumplir con los límites de 65 dBA para festivales, alegando una amortización de 3 a 5 años gracias a la reducción de los costos de combustible y alquiler de barreras acústicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
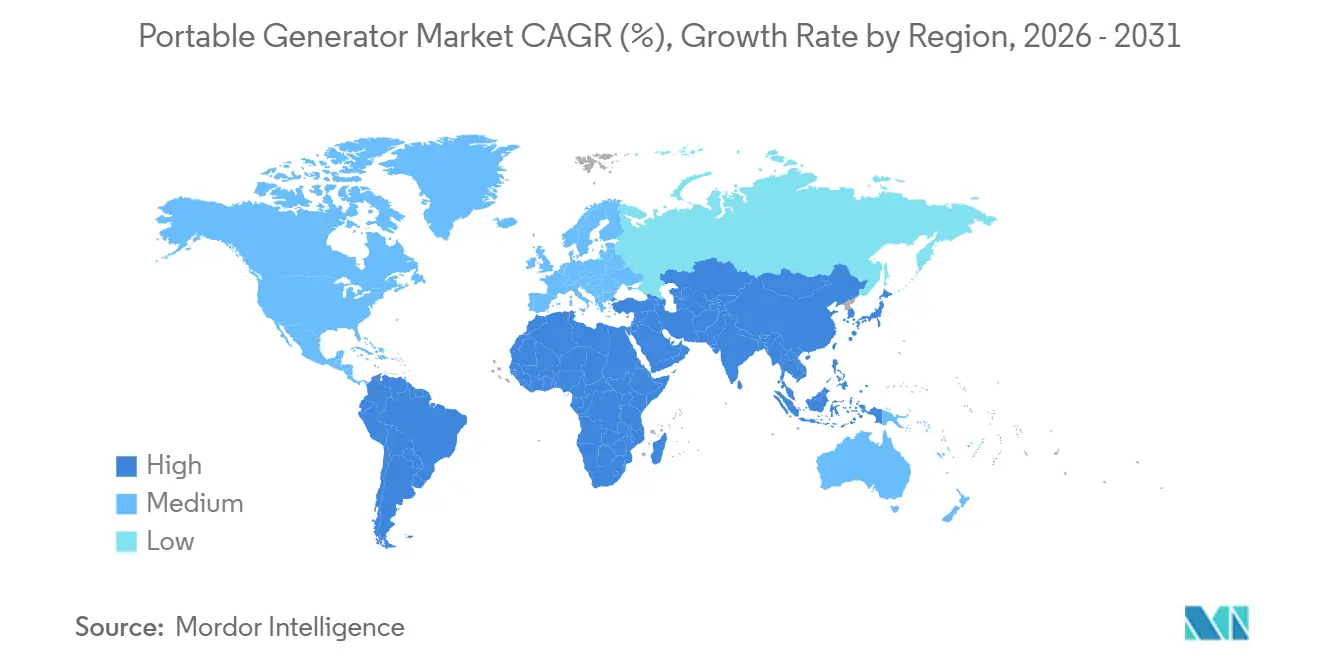
Asia-Pacífico controló el 38.6% de los ingresos de 2025, y el tamaño del mercado de generadores portátiles en la región crecerá a una tasa de crecimiento anual compuesta (TCAC) del 4.9% hasta 2031 gracias al desarrollo de infraestructura y telecomunicaciones rurales. India registró 6.8 millones de horas de interrupción, lo que impulsó las compras residenciales y de pymes, mientras que China desplegó 87,000 estaciones base 5G rurales, el 41% de las cuales fueron alimentadas por híbridos solares-diésel. Los oleoductos PPP de la ASEAN, valorados en 89 millones de dólares, requieren unidades portátiles para obras de puentes y túneles.
Norteamérica ocupa el segundo lugar, con los 142 millones de viviendas unifamiliares de Estados Unidos como base. Las horas de interrupción del suministro eléctrico aumentaron a 8.2 en 2024, lo que elevó las tasas de conexión, mientras que las minas del norte de Canadá dependen de grupos electrógenos híbridos para compensar el diésel de 2.50 USD por litro impulsado por aire. La ola de deslocalización en México impulsa la demanda de construcción, con el 68 % de las licitaciones de parques industriales en 2024 que requieren generadores temporales.
El crecimiento de Europa depende de inversores e híbridos que cumplan con las normas de emisiones en un contexto de altos costos del diésel. Los préstamos para la resiliencia rural de Alemania cubrieron 14,300 hogares en 2024, mientras que los apagones similares a los de la tormenta Arwen impulsaron reformas compensatorias en el Reino Unido que favorecen el respaldo in situ. Francia advierte sobre las limitaciones en las horas punta invernales, lo que impulsa las instalaciones de reserva industriales, mientras que los mercados nórdicos experimentan un modesto crecimiento del sector recreativo vinculado a la adopción de autocaravanas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
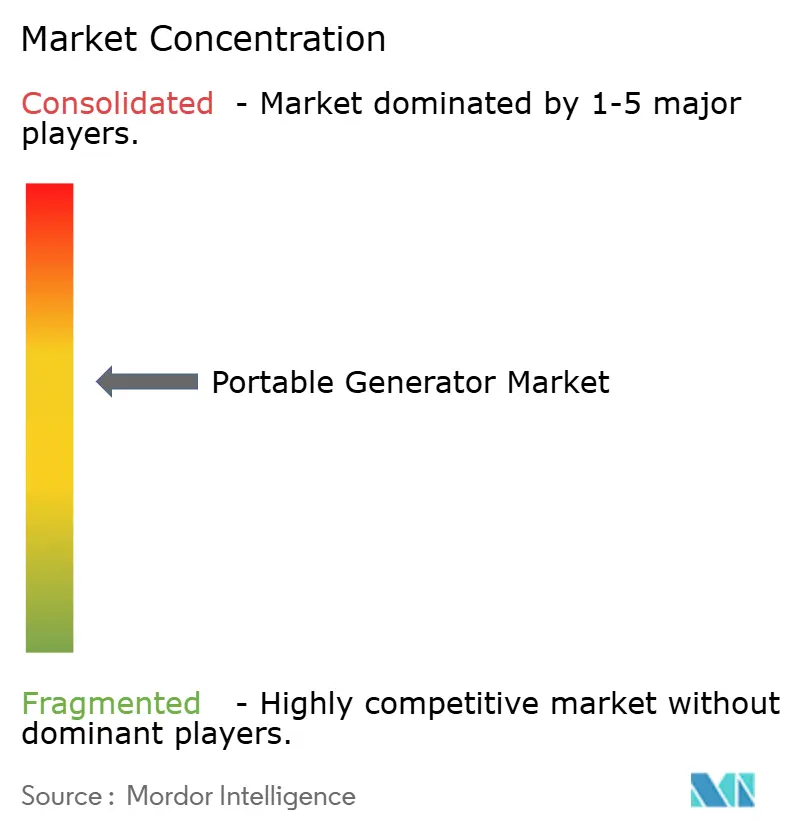
Las cinco principales empresas, Generac, Honda, Caterpillar, Cummins y Kohler, representaron aproximadamente el 45% de los ingresos de 2025, lo que indica una concentración moderada. Generac envió 1.2 millones de portátiles y captó el 34% de las ventas residenciales en EE. UU. gracias a la monitorización con conexión celular, que reduce las llamadas de servicio en un 18%. Honda domina el 28% del segmento global de inversores, aprovechando garantías de 3 años y una red de distribuidores en 140 países. Caterpillar y Cummins se centran en la hibridación de grupos electrógenos diésel con baterías de litio para torres de telecomunicaciones y campamentos mineros.
Empresas disruptivas como Jackery, EcoFlow y Anker aprovechan la química del fosfato de hierro y litio para reducir drásticamente los costos operativos de los usuarios intermitentes. El Delta Pro de EcoFlow ofrece 3.6 kWh de potencia por USD 3,699, lo que permite ahorrar combustible y mantenimiento. Yamaha y Kohler ya presentan arquitecturas híbridas de motor y batería que proporcionan un funcionamiento silencioso solo con batería para cargas ligeras, lo que refleja la convergencia entre las tecnologías de combustión y almacenamiento. La actividad de patentes se centra en controles de velocidad variable y software de gestión de carga, y Kohler ha obtenido la patente US11831194B2 para un controlador que reduce el consumo de combustible en un 22 % en los ciclos de trabajo.
Líderes de la industria de generadores portátiles
-
Generac Holdings Inc.
-
Honda Motor Co. Ltd.
-
Briggs & Stratton LLC
-
Caterpillar Inc.
-
Cummins Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Marzo de 2026: Goal Zero presentó el generador solar portátil Yeti 1500, equipado con una batería de fosfato de hierro y litio (LFP) de 1,505 Wh, una potencia de salida continua de 2,000 W y capacidad de carga rápida mediante corriente alterna y energía solar. Este producto está diseñado para proporcionar energía de respaldo en caso de emergencia y para uso recreativo fuera de la red eléctrica.
- Noviembre de 2025: Bobcat Company, líder mundial en innovación de equipos y soluciones para obras, ha presentado el generador portátil PG1140. Esta nueva oferta ofrece mayor potencia, una logística optimizada y una gestión de carga sofisticada, todo ello en una única solución de energía portátil.
- Agosto de 2025: Generac ha presentado una nueva línea de generadores diésel diseñados para el mercado indio, que prometen energía confiable y eficiente para usos residenciales, comerciales e industriales.
- Abril de 2025: En la Feria de Energía de Oriente Medio, Kirloskar Oil Engines Limited presentó el generador Optiprime Dual Core de 1000 kVA, que se considera el más pequeño del mundo. Diseñado para aplicaciones industriales y comerciales, este generador no solo destaca por su eficiencia compacta y alto rendimiento, sino que también prioriza la sostenibilidad ambiental.
Alcance del informe sobre el mercado mundial de generadores portátiles
Un generador portátil es una unidad pequeña y autónoma diseñada para proporcionar energía eléctrica en lugares sin acceso a una red eléctrica tradicional. Se utiliza habitualmente durante cortes de energía o en áreas donde no hay electricidad disponible, como en un sitio de construcción o en una zona rural.
El mercado de generadores portátiles está segmentado por tipo de combustible, potencia nominal, tecnología, aplicación, usuario final y geografía. Por tipo de combustible, el mercado se segmenta en gasolina, diésel, combustible dual, GLP/propano y energía solar integrada. Por potencia nominal, el mercado se segmenta en menos de 5 kW, de 5 a 10 kW y más de 10 kW. Por tecnología, el mercado se segmenta en convencional e inversor. Por aplicación, el mercado se segmenta en emergencia/reserva, principal/continuo y recreativo/exterior. Por usuario final, el mercado se segmenta en residencial, comercial e industrial. El informe también abarca el tamaño del mercado y las previsiones para el mercado de generadores portátiles en las principales regiones. El tamaño del mercado y las previsiones se proporcionan para cada segmento en función del valor (USD).
Por tipo de combustible
| Gasolina |
| Diesel |
| Combustible dual (gasolina-propano) |
| GLP/Propano |
| Integrado con energía solar |
Por potencia nominal
| Por debajo de 5 kW |
| De 5 a 10 kW |
| Por encima de 10kW |
por Tecnología
| Convencional |
| Inversor |
por Aplicación
| Emergencia/En espera |
| Prime/Continuo |
| Recreativo/al aire libre |
Por usuario final
| Residencial |
| Comercial |
| Industrial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de combustible | Gasolina | |
| Diesel | ||
| Combustible dual (gasolina-propano) | ||
| GLP/Propano | ||
| Integrado con energía solar | ||
| Por potencia nominal | Por debajo de 5 kW | |
| De 5 a 10 kW | ||
| Por encima de 10kW | ||
| por Tecnología | Convencional | |
| Inversor | ||
| por Aplicación | Emergencia/En espera | |
| Prime/Continuo | ||
| Recreativo/al aire libre | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál era el tamaño del mercado de generadores portátiles en 2026?
El mercado se valoró en 8.78 mil millones de dólares en 2026.
¿Qué tan rápido crecerá el mercado de generadores portátiles hasta 2031?
Se proyecta que los ingresos aumentarán a una tasa de crecimiento anual compuesta (CAGR) del 4.23% y alcanzarán los 10.81 millones de dólares en 2031.
¿Qué región lidera la demanda de generadores portátiles?
Asia-Pacífico generó el 38.6% de los ingresos de 2025 y se prevé que crezca más rápido, con una CAGR del 4.9%.
¿Qué segmento de potencia vende más unidades?
Los equipos en la banda de 5 a 10 kW lideraron con el 47.9 % de las ventas en 2025, atendiendo cargas de hogares completos y pequeños comercios.
¿Están los generadores inversores superando a los modelos convencionales?
Los inversores están creciendo a una tasa de crecimiento anual compuesta (CAGR) del 5.3% gracias a la baja distorsión armónica total y al ahorro de combustible, aunque las unidades convencionales todavía tienen una participación en los ingresos del 63.7%.
¿Cómo afectan las normas sobre emisiones al diseño de productos?
Las normas Tier 4 de EE. UU., Stage V de la UE y National IV de China agregan costos de catalizador y postratamiento, lo que acelera el cambio hacia arquitecturas de inversores e híbridos de energía solar y batería que evitan las penalizaciones por motores pequeños.


