

Tamaño y participación en el mercado de operadores móviles de telecomunicaciones de Portugal
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
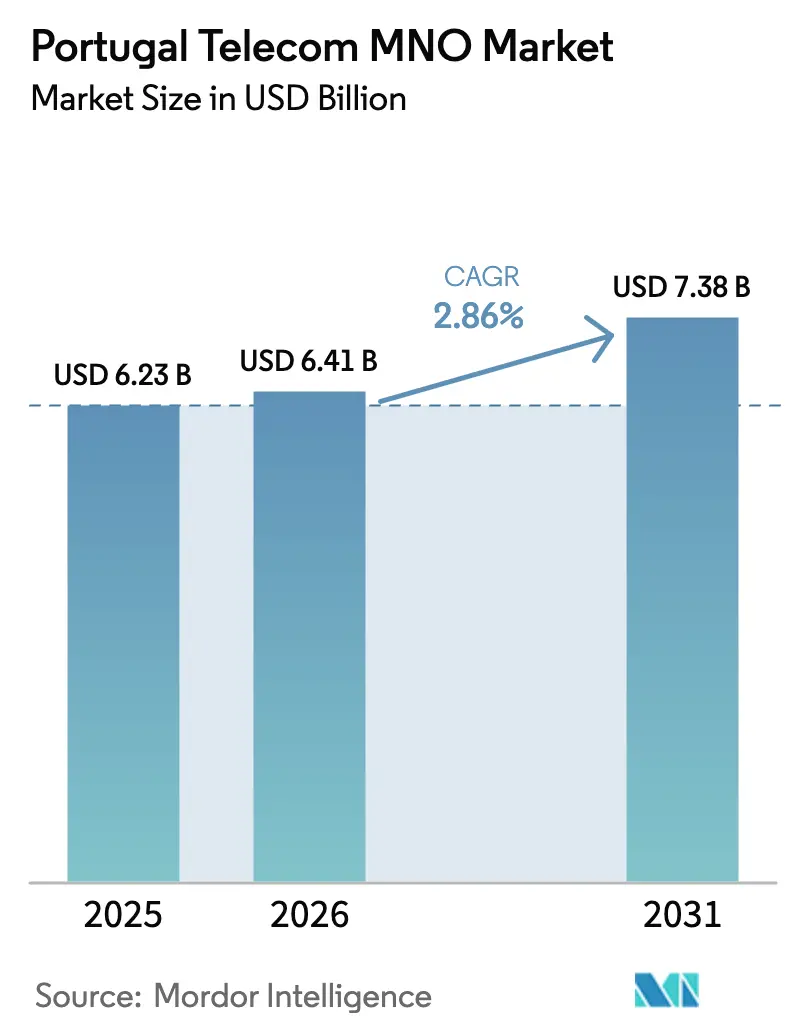
| Tamaño del mercado (2026) | USD 6.41 mil millones |
| Tamaño del mercado (2031) | USD 7.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 2.86% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles de telecomunicaciones de Portugal por Mordor Intelligence
Se estima que el tamaño del mercado de MNO de telecomunicaciones de Portugal en 2026 será de USD 6.41 mil millones, creciendo desde el valor de 2025 de USD 6.23 mil millones, con proyecciones para 2031 que muestran USD 7.38 mil millones, creciendo a una CAGR del 2.86% durante 2026-2031.
El impulso se debe a los despliegues de 5G, la densificación de la fibra y la digitalización empresarial, que, en conjunto, equilibran la debilidad demográfica y la competencia de precios. Los operadores aprovechan la amplia cobertura de fibra hasta el hogar, los pilotos privados de 5G y los paquetes de convergencia fijo-móvil para convertir las actualizaciones de la red en ingresos, mientras que la financiación gubernamental en el marco de la Agenda Digital 2030 respalda los despliegues rurales. La resiliencia del mercado también refleja el ahorro generado por la desconexión de la red de cobre, el aumento del tráfico de vídeo y las nuevas rutas mayoristas que refuerzan el papel de Portugal en la conectividad transatlántica.
Conclusiones clave del informe
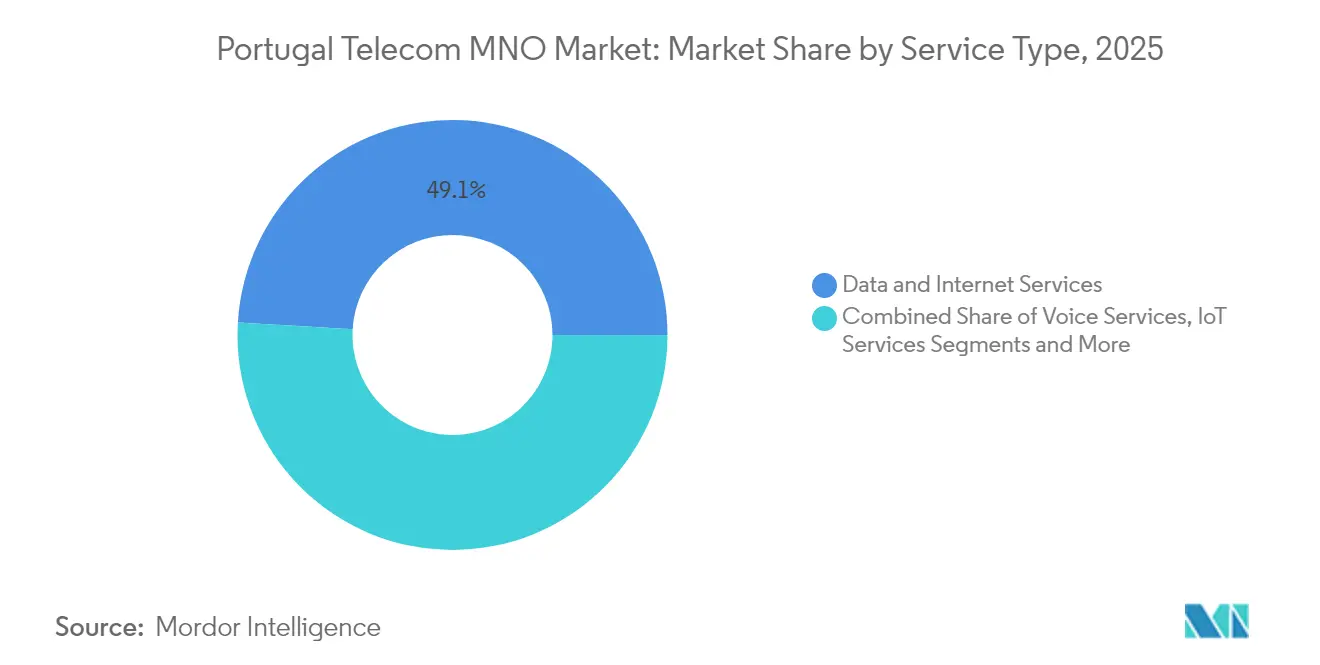
- Por tipo de servicio, los servicios de datos e Internet lideraron con una participación de ingresos del 49.08 % en 2025; IoT y M2M avanzan a una CAGR del 3.04 % hasta 2031.
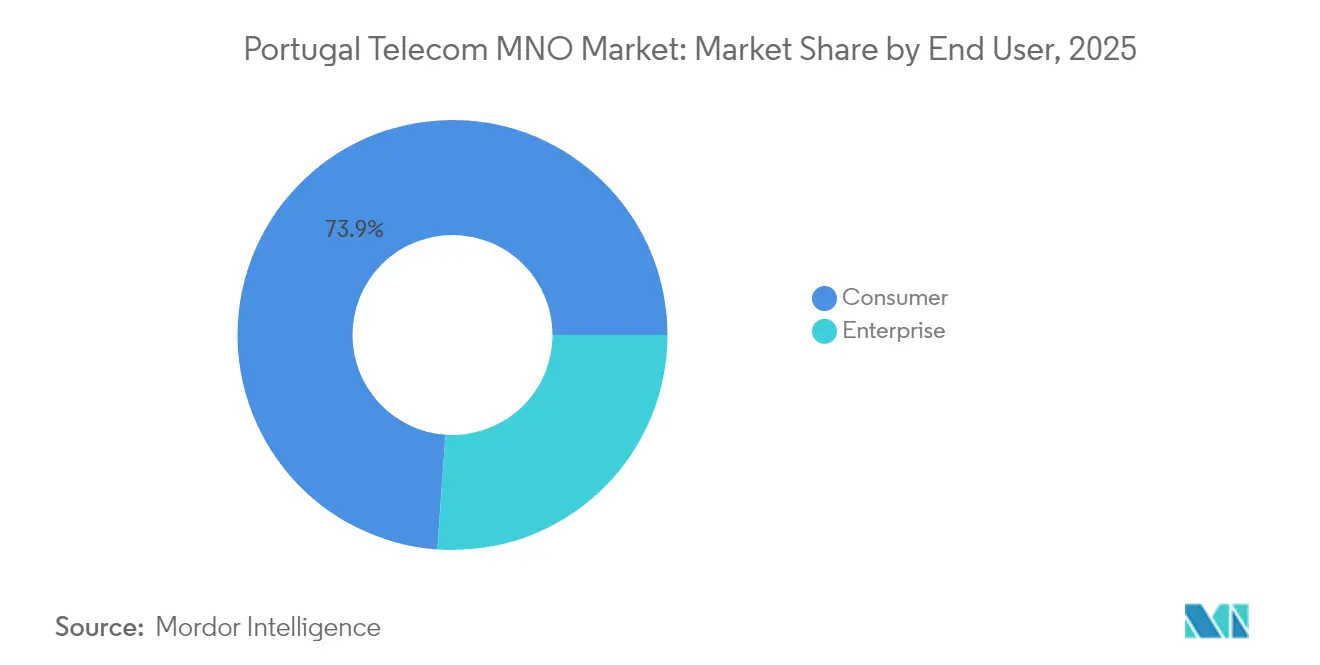
- Por usuario final, las empresas capturaron el 26.12% de la participación de mercado de MNO de telecomunicaciones de Portugal en 2025, mientras que el segmento empresarial está creciendo a una CAGR del 3.31% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Portugal
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El despliegue de 5G alcanzará el objetivo de cobertura poblacional del 90% para 2025 | + 0.8% | Nacional, urbano e industrial | Mediano plazo (2-4 años) |
| Crecimiento explosivo del consumo de datos impulsado por vídeo (móvil y fijo) | + 0.7% | Nacional, metros | Corto plazo (≤ 2 años) |
| Expansión de VHCN/FTTH respaldada por el gobierno a áreas rurales | + 0.5% | Regiones rurales | Largo plazo (≥ 4 años) |
| Digitalización empresarial y demanda de IoT impulsada por redes privadas | + 0.6% | Pasillos industriales | Mediano plazo (2-4 años) |
| Los paquetes de convergencia fijo-móvil impulsan el ARPU y reducen la rotación de clientes | + 0.4% | Nacional, urbano | Corto plazo (≤ 2 años) |
| Crecimiento del tráfico mayorista de centros de datos en nuevos cables submarinos | + 0.3% | Centros de desembarque costero | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El despliegue de 5G alcanzará el objetivo de cobertura del 90% de la población para 2025
Portugal activó 13,089 estaciones base 5G para el cuarto trimestre de 2024, cubriendo los 308 municipios y brindando a los operadores una plataforma para impulsar la venta de casos de uso de latencia ultrabaja. NOS lidera el despliegue con 4,786 emplazamientos, seguido de Vodafone con 4,611 y Digi con 2,130. El mandato gubernamental de una cobertura del 90% de la población para 2025 obliga a expandirse más allá de los núcleos urbanos rentables, lo que hace cruciales los modelos de torres compartidas y subsidios. La velocidad promedio de descarga 5G de MEO, de 324 Mbps, muestra un rendimiento que puede soportar juegos en la nube, realidad aumentada (RA) y automatización industrial. Sin embargo, la monetización sostenible depende de la conversión de los usuarios de banda ancha móvil mejorada a planes premium.
Crecimiento explosivo del consumo de datos generados por vídeo
El tráfico de datos móviles aumentó un 25.4% interanual en el cuarto trimestre de 2024, alcanzando los 12.7 GB por SIM al mes, siendo el streaming de vídeo el principal. El tráfico de banda ancha fija también aumentó un 12%, lo que sugiere un uso complementario en lugar de sustitutivo. La red FTTH de alta capacidad, presente en el 95% de los hogares, limita la congestión, pero el continuo crecimiento del tráfico obliga a los operadores a invertir en la reorganización del espectro y la optimización de la red. Los planes de datos escalonados y los precios basados en la velocidad compensan parcialmente el aumento de los costes de capacidad.
Expansión de VHCN/FTTH a zonas rurales con respaldo gubernamental
La Estrategia Nacional para Redes de Muy Alta Capacidad destina fondos de la UE y de Recuperación y Resiliencia para subvencionar la fibra gigabit en distritos de baja densidad. Las licitaciones públicas exigen condiciones de acceso abierto, lo que permite a los pequeños proveedores de servicios de internet y operadores móviles alquilar capacidad en lugar de duplicar las instalaciones. La agresiva desconexión del cobre en Portugal —una de las más rápidas de Europa— libera gastos operativos de mantenimiento para la redistribución a la fibra, a la vez que garantiza que los ciudadanos y las empresas rurales obtengan una conectividad gigabit simétrica que sustenta la sanidad electrónica, la educación a distancia y la agricultura de precisión.
Digitalización empresarial y demanda de IoT impulsada por redes privadas
Los ingresos empresariales crecen a una tasa de crecimiento anual compuesta (TCAC) del 3.44 %, impulsados por proyectos piloto de 5G en planta, como la red privada de Vodafone en la planta de cemento de CIMPOR, que permite inspecciones con drones y mantenimiento con RA. Las tarjetas SIM M2M crecieron un 6.1 % en 2024, pero aún representan solo el 6.6 % del total de tarjetas, lo que abre un camino para aplicaciones de logística, servicios públicos inteligentes y tecnología agrícola. Los programas gubernamentales Industria 4.0 e INCoDe 2030 impulsan la adopción digital.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las guerras de precios y los descuentos agresivos erosionan el ARPU del servicio | -0.9% | Nacional, urbano | Corto plazo (≤ 2 años) |
| El envejecimiento y el bajo crecimiento de la población limitan la incorporación de nuevos suscriptores | -0.6% | Nacional, rural | Largo plazo (≥ 4 años) |
| La intensificación de la sustitución de OTT reduce los ingresos por televisión de pago y voz | -0.4% | Nacional | Mediano plazo (2-4 años) |
| El aumento de los costos de energía infla los gastos operativos de la red | -0.3% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las guerras de precios y los descuentos agresivos erosionan el ARPU del servicio
La adquisición de Nowo por parte de Digi Portugal introdujo paquetes de bajo precio que impulsaron a los operadores tradicionales a ofrecer promociones, reduciendo los márgenes incluso durante el pico de inversión en 5G y fibra. El ARPU de la televisión de pago se estancó en 2024 a pesar de una penetración del 97% en los hogares, lo que indica madurez y sensibilidad al precio. El escrutinio regulatorio sobre las tarifas minoristas limita aún más la flexibilidad para aumentar los precios.
El envejecimiento y el bajo crecimiento de la población limitan la incorporación de nuevos suscriptores
La penetración móvil en Portugal se sitúa en 173.3 suscripciones por cada 100 habitantes, lo que deja poco margen para las nuevas incorporaciones orgánicas. La despoblación rural agrava el problema, dificultando a los operadores justificar la rentabilidad del despliegue del 5G fuera de los centros urbanos. En consecuencia, la estrategia de ingresos se centra en el aumento del ARPU mediante planes premium y soluciones B2B, en lugar de en el aumento del volumen.
Análisis de segmento
Por tipo de servicio: Los servicios de datos impulsan los ingresos mientras el IoT se acelera
Los servicios de datos e internet representaron el 49.08% del mercado de telecomunicaciones portugués en 2025, con 3.06 millones de dólares, y se prevé un crecimiento anual compuesto (CAGR) del 2.93%. La voz se mantiene como el 23.74% de los ingresos, pero los minutos siguen disminuyendo a medida que los usuarios adoptan las llamadas OTT dentro de los paquetes FMC. Los ingresos de IoT y M2M fueron de 0.39 millones de dólares, representando el subsegmento de mayor crecimiento, con una CAGR del 3.04%, impulsados por el 5G privado empresarial. OTT y PayTV mantuvieron una cuota del 11.02% del tamaño del mercado de telecomunicaciones portugués a pesar de la competencia del streaming, gracias a la casi universalización de los paquetes con banda ancha. Otros servicios mayoristas y de valor añadido aportaron el 9.93% de las ventas, lo que proporciona diversificación de riesgos a los operadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: el segmento empresarial supera el crecimiento del consumidor
Los clientes empresariales generaron USD 1.63 millones en 2025, equivalentes al 26.12 % de los ingresos totales, y su crecimiento es mayor que el de las cuentas de particulares. Este segmento valora el acceso dedicado a fibra, la SD-WAN y la seguridad gestionada, además de la conectividad, lo que eleva los márgenes en comparación con la telefonía móvil minorista. En cambio, los ingresos de los particulares crecieron a un ritmo más lento, hasta los USD 4.60 millones, debido a la persistente saturación y sensibilidad a los precios. No obstante, la alta penetración de los teléfonos 5G y la cobertura FTTH del 89 % en hogares permiten a los operadores ofrecer niveles de velocidad adicionales, lo que mantiene la rotación bajo control mediante paquetes convergentes de cuádruple play.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Las áreas metropolitanas de Lisboa y Oporto albergan el 61% de los emplazamientos 5G y generan la mayor parte del ARPU premium. Estos corredores también atraen inversiones en centros de datos e hiperescala vinculadas a nuevos cables submarinos como EllaLink y Equiano, que alimentan la demanda mayorista de ancho de banda. Las zonas industriales del norte, alrededor de Braga, explotan el 5G privado para la Industria 4.0; mientras que las regiones del interior aprovechan la fibra óptica financiada con fondos públicos para cerrar la brecha digital. El Algarve y los territorios insulares registran picos estacionales debido al turismo, lo que populariza los paquetes solo con eSIM entre los visitantes. La agricultura rural del Alentejo adopta el IoT para la agricultura inteligente, aunque desde una base baja, lo que refleja un cambio gradual en el enfoque de los operadores más allá de las densas zonas urbanas.
Panorama competitivo
Tres actores integrados —MEO (36.9%), NOS (30.6%) y Vodafone (28.0%)— controlan conjuntamente el 95.5% de las líneas móviles, creando un oligopolio concentrado. MEO aprovecha su antigua sustitución de la PSTN por FTTH para la venta cruzada de televisión de pago. NOS comercializa una cobertura 5G del 93% de la población y las velocidades más rápidas de Portugal. Vodafone se diferencia en el segmento empresarial gracias a su experiencia internacional en MPLS y redes privadas. La adquisición de Nowo por parte de Digi Portugal presiona los precios, pero su cuota de mercado en telecomunicaciones en Portugal se mantiene por debajo del 3% hasta la fecha. Entre las estrategias se incluyen la compartición de fibra óptica entre NOS y Vodafone, la certificación ISO 22301 de MEO para la continuidad y la adquisición de Claranet Portugal en la nube por parte de NOS, todas ellas destinadas a ampliar la oferta de servicios y proteger los márgenes en un contexto de acceso a la comoditización.
Líderes de la industria de operadores móviles de telecomunicaciones de Portugal
Vodafone Group Plc
MEO (anteriormente TMN)
NOS (anteriormente Optimus y ZON)
Digi Portugal
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2025: MEO registró velocidades de descarga promedio de 5G de 324 Mbps, encabezando las clasificaciones independientes de DECO PROTESTE.
- Febrero de 2025: ANACOM confirmó 13,089 sitios 5G nacionales, un aumento del 24 % intertrimestral.
- Marzo de 2024: La empresa de telecomunicaciones Digi, de origen rumano, anunció planes para lanzar su primera oferta de telecomunicaciones en Portugal. El operador de telecomunicaciones también ha revelado que tiene la intención de ofrecer servicios fijos y móviles, en particular fibra óptica 5G.
- Noviembre de 2023: NOS, en asociación con Nokia, lanzó su red independiente 5G en Portugal. El operador informa tener más de 4,200 estaciones base 5G, cubriendo a más del 93% de la población portuguesa.
Alcance del informe del mercado de operadores móviles de telecomunicaciones de Portugal
El estudio proporciona un análisis en profundidad de la industria de las telecomunicaciones en Portugal.
El mercado portugués de operadores móviles de telecomunicaciones está segmentado por servicios, que se clasifican en servicios de voz (fijos e inalámbricos), servicios de datos y mensajería, y OTT y televisión de pago. El tamaño del mercado y las previsiones se presentan en términos de valor (USD) para todos los segmentos mencionados.
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) |
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |
Preguntas clave respondidas en el informe
¿Qué nivel de ingresos podrían alcanzar los servicios de telecomunicaciones en Portugal en 2031?
Se proyecta que los ingresos totales por servicios aumentarán a USD 7.38 mil millones para 2031, lo que refleja una CAGR del 2.86 % a partir de 2026.
¿Qué categoría de servicios genera actualmente más dinero?
Los servicios de datos e Internet aportan la mayor parte, con un 49.08% de la facturación total, equivalente a 3.06 millones de dólares en 2025.
¿Qué tan extensa es la cobertura poblacional 5G en todo el país?
Los operadores habían activado 13,089 sitios 5G hasta el cuarto trimestre de 2024, extendiendo las señales a todos los municipios y cubriendo el 73% de las parroquias.
¿Por qué se considera al IoT un motor clave de crecimiento?
Los ingresos de IoT y M2M, aunque representan solo el 6.23 % de las ventas de 2025, están avanzando a una CAGR del 3.04 % gracias a las redes 5G privadas que respaldan los casos de uso de la Industria 4.0, las ciudades inteligentes y la agricultura.
¿Qué tan concentrada está la propiedad de los operadores en Portugal?
MEO, NOS y Vodafone controlan juntos alrededor del 95.5% de las suscripciones móviles, lo que pone de relieve una estructura oligopólica.


