

Tamaño y participación en el mercado de envases en bolsas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
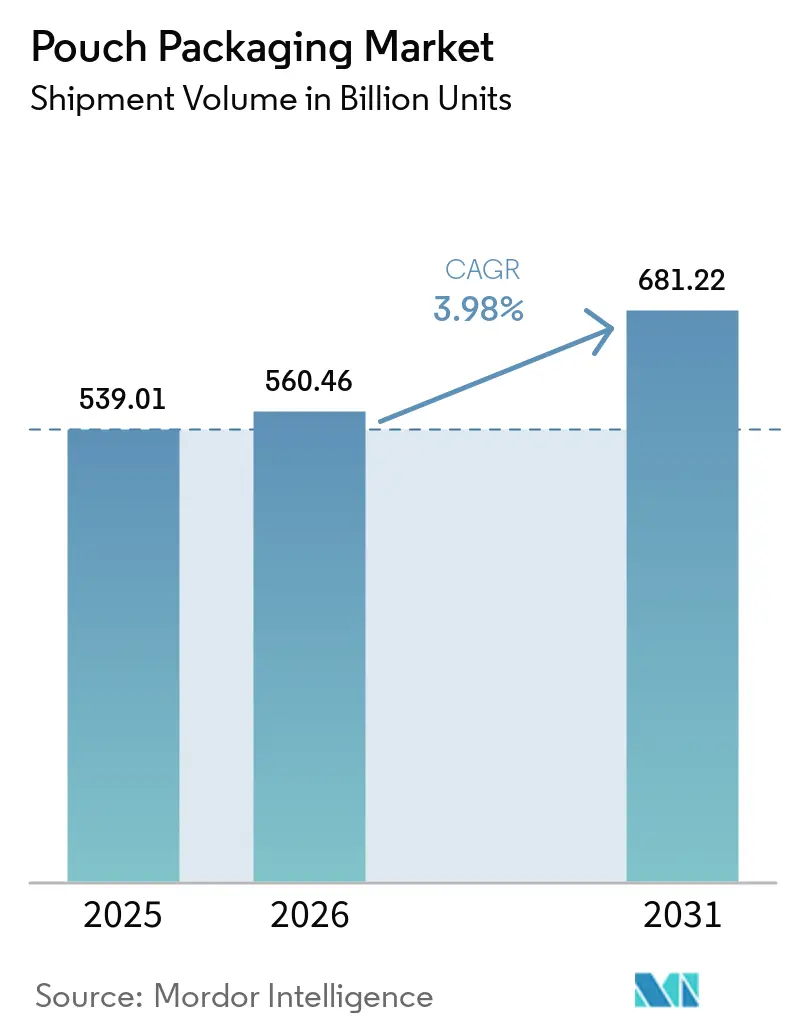
| Volumen de mercado (2026) | 560.46 mil millones de unidades |
| Volumen de mercado (2031) | 681.22 mil millones de unidades |
| Tasa de crecimiento (2026 - 2031) | 3.98% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
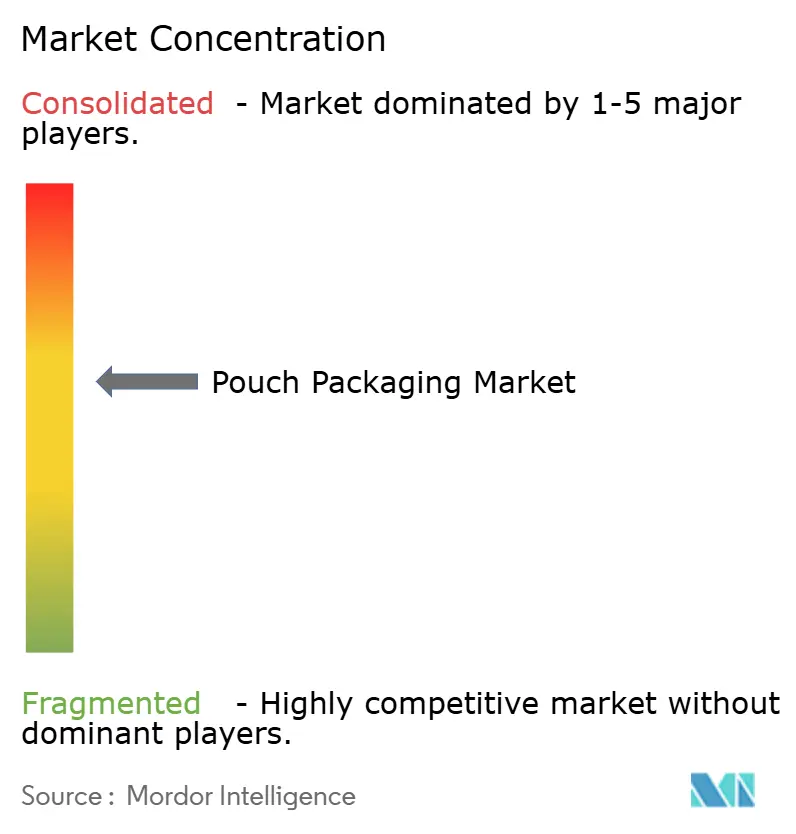
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases tipo bolsa por Mordor Intelligence
El mercado de envases tipo bolsa alcanzó un valor de 539.01 millones de dólares en 2025 y se estima que crecerá desde los 560.46 millones de dólares en 2026 hasta los 681.22 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.98% durante el período de previsión (2026-2031). Esta trayectoria constante pone de manifiesto la transición del mercado de envases tipo bolsa, desde un rápido crecimiento inicial hasta una expansión más moderada, impulsada por la logística del comercio electrónico, las tendencias de los alimentos preparados y las normativas de sostenibilidad cada vez más estrictas. Los propietarios de marcas siguen prefiriendo los envases flexibles, que optimizan el uso de materiales, a los formatos rígidos, mientras que los organismos reguladores avalan soluciones ligeras que reducen las emisiones del transporte. Las inversiones en tecnología ahora priorizan las películas barrera monomateriales y el cumplimiento de la normativa de reciclabilidad, desplazando la ventaja competitiva más allá de la mera economía de escala.
Conclusiones clave del informe
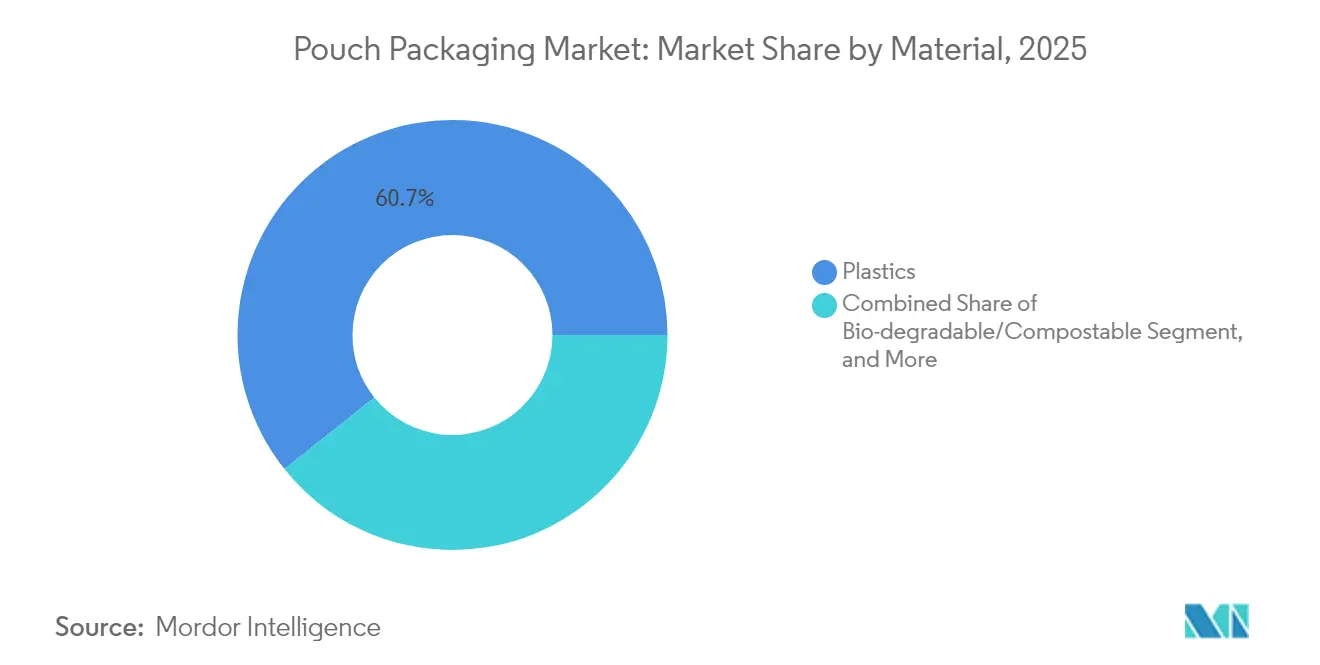
- Por material, los plásticos lideraron con una participación de mercado de envases en bolsas del 60.72 % en 2025, mientras que se proyecta que los sustratos biodegradables y compostables registren la CAGR más rápida del 6.05 % hasta 2031.
- Por tipo de producto, las bolsas planas representaron el 36.33 % del tamaño del mercado de envases en bolsas en 2025, mientras que se prevé que los formatos verticales se expandan a una CAGR del 5.43 % hasta 2031.
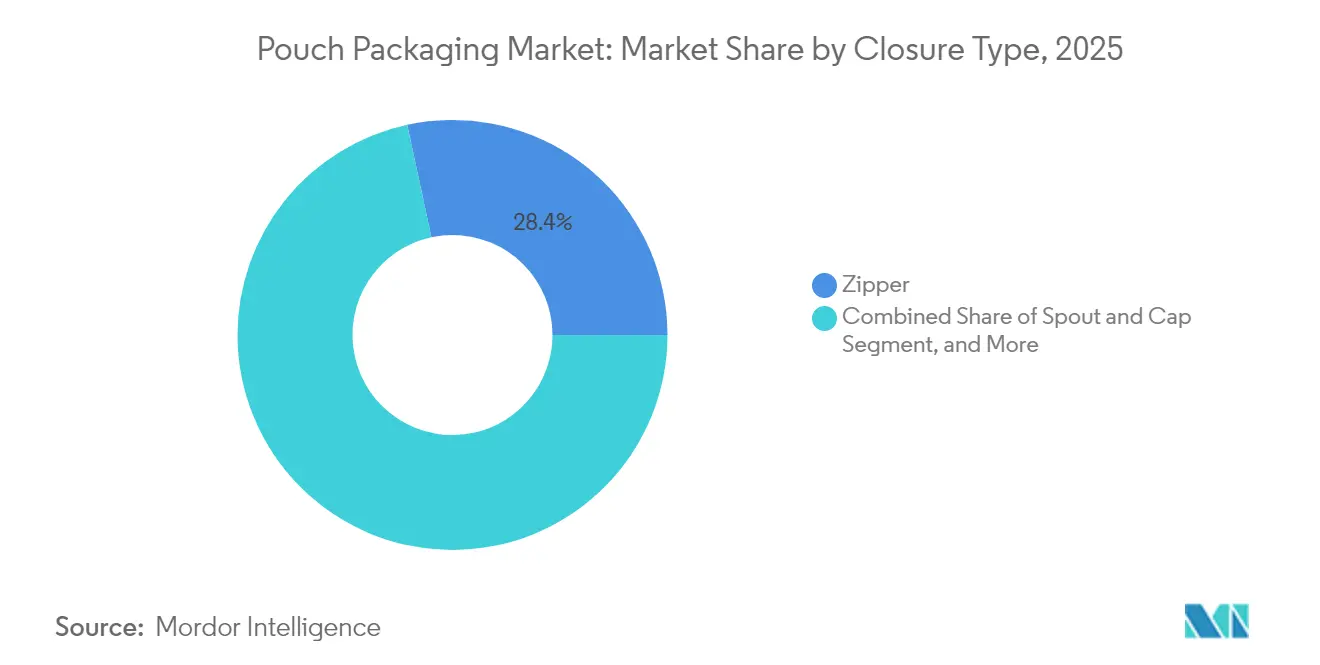
- Al cierre, los sistemas de cierre representaban el 28.38 % de la cuota de mercado de envases en bolsas en 2025; se espera que las soluciones con pico y tapa crezcan a una tasa compuesta anual del 5.61 % hasta 2031.
- Por usuario final, las aplicaciones alimentarias representaron el 38.42 % del tamaño del mercado de envases en bolsas en 2025, y se prevé que el cuidado personal y los cosméticos avancen a una CAGR del 5.88 % hasta 2031.
- Por geografía, Asia-Pacífico capturó una participación de mercado de envases en bolsas del 39.54 % en 2025 y se proyecta que registre la CAGR más alta del 6.74 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases en bolsas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de envases rentables y diferenciación de marca | + 1.2% | Enfoque global y premium en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento del consumo de alimentos preparados y de conveniencia | + 0.9% | Núcleo de Asia y el Pacífico, con repercusiones en los centros urbanos globales | Corto plazo (≤ 2 años) |
| Cambio impulsado por la sostenibilidad hacia paquetes flexibles y livianos | + 0.8% | Europa y América del Norte impulsadas por la normativa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aceleración del comercio electrónico y la logística directa al consumidor | + 0.7% | Global, concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de bolsas con boquilla en aplicaciones industriales a granel | + 0.4% | Regiones industriales: América del Norte, Europa, China | Mediano plazo (2-4 años) |
| Avances en películas monomateriales de alta barrera que permiten la reciclabilidad | + 0.3% | Líderes tecnológicos: Europa, América del Norte y Japón | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de envases rentables y diferenciación de marca
La presión inflacionaria sobre los márgenes de los bienes de consumo intensifica la búsqueda de formatos de envasado que reduzcan el consumo de material sin comprometer el atractivo en el lineal. Las bolsas suelen utilizar un 70 % menos de sustrato que los envases rígidos comparables y ofrecen una mayor superficie de impresión que admite gráficos de alta resolución. El informe de ProAmpac de 2024 muestra que las bolsas reciclables en la acera ofrecen a las marcas un ahorro del 15 % al 20 % en costes de material. Las marcas más pequeñas aprovechan estas ventajas para igualar el impacto visual de las multinacionales, fomentando la fragmentación del mercado y estimulando la venta de volúmenes unitarios adicionales en categorías sensibles al precio.
Aumento del consumo de alimentos de conveniencia y listos para comer
La creciente urbanización y el menor tamaño de los hogares se traducen en una mayor dependencia de las comidas individuales listas para microondas, más adecuadas para formatos flexibles. Los datos del USDA indican un crecimiento anual del 12 % en las comidas preparadas en las ciudades de segundo nivel de China, donde las bolsas ganan terreno gracias a su calentamiento uniforme y la capacidad de ventilación del vapor. Empresas premium de alimentos para bebés, como Once Upon a Farm, aprovechan las bolsas con boquilla, que prolongan la vida útil y justifican los sobreprecios gracias a su funcionalidad superior.
Cambio hacia envases ligeros y flexibles impulsado por la sostenibilidad
Las evaluaciones del ciclo de vida clasifican sistemáticamente las bolsas por delante de las alternativas rígidas en cuanto a emisiones de gases de efecto invernadero y eficiencia del transporte. El Reglamento de la UE sobre envases y residuos de envases establece objetivos de reciclabilidad y reducción de materiales que favorecen las soluciones flexibles de alto rendimiento. [1] Comisión Europea, «Aplicación del Reglamento sobre envases y residuos de envases», Comisión Europea, ec.europa.eu La gama blueloop de Huhtamaki demuestra cómo las películas monomateriales de PP y PE ahora ofrecen un rendimiento de barrera que antes estaba reservado para estructuras multicapa, alineando la sostenibilidad con las necesidades funcionales.
Aceleración del comercio electrónico y la logística directa al consumidor
El comercio electrónico prioriza los envases dimensionalmente optimizados y resistentes a los daños, capaces de soportar las líneas de clasificación automatizadas. Las bolsas flexibles se comprimen para minimizar el espacio vacío, reduciendo así los costos de envío y la huella de carbono. La plataforma LIQUIBOX de Sealed Air permite el envío directo al consumidor de líquidos que antes eran demasiado pesados o frágiles para los envases rígidos. Los centros de distribución reportan menos roturas y mayor productividad al cambiar a diseños flexibles, lo que refuerza su adopción.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecientes desafíos ambientales y de reciclaje | -0.6% | Global, más agudo en Europa y los países desarrollados de APAC | Corto plazo (≤ 2 años) |
| Volatilidad en los precios de las materias primas de resina plástica | -0.4% | Las regiones globales que dependen de la cadena de suministro son las más afectadas | Corto plazo (≤ 2 años) |
| Competencia de los formatos flexibles emergentes basados en fibra | -0.3% | Principalmente América del Norte y Europa, con expansión a Asia-Pacífico. | Mediano plazo (2-4 años) |
| Restricciones de suministro de resinas de alta barrera de origen biológico | -0.2% | Global, concentrado en segmentos premium | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecientes desafíos ambientales y de reciclaje
La infraestructura de reciclaje de películas flexibles está muy por detrás de la de las botellas de PET o las latas de metal, lo que expone a las marcas a cargos por Responsabilidad Extendida del Productor. La Asociación de Envases Flexibles señala que solo el 4% de las películas flexibles se reciclan mecánicamente en Estados Unidos, lo que obliga a los convertidores a financiar costosos programas de recuperación. Mientras tanto, las propuestas de prohibición de las PFAS amenazan los productos químicos de barrera vitales para la seguridad alimentaria, lo que genera incertidumbre que frena la inversión en nuevas líneas de producción.
Volatilidad en los precios de las materias primas de resina plástica
Los insumos de resina representan casi el 70% del costo variable para los fabricantes de bolsas. Las interrupciones del suministro o los picos en el precio del petróleo pueden elevar los precios spot del polietileno y el polipropileno entre un 20% y un 30% en cuestión de semanas, lo que afecta a los convertidores que no pueden trasladar los costos rápidamente. El rápido crecimiento de la demanda en Asia-Pacífico acentúa los desequilibrios regionales, lo que supone un desafío para las empresas más pequeñas que dependen de pellets importados y carecen de capacidad de cobertura.
Análisis de segmento
Por material: el dominio de los plásticos se enfrenta a la disrupción de los biomateriales
Los plásticos mantuvieron una cuota de mercado del 60.72 % en envases tipo pouch en 2025, gracias a la asequibilidad y procesabilidad del polietileno y el polipropileno. Sin embargo, los materiales de origen biológico y compostables están ganando terreno con una tasa de crecimiento anual compuesta (TCAC) del 6.05 %, a medida que los organismos reguladores anticipan un futuro en el que las soluciones para el final de la vida útil superan las históricas relaciones coste-rendimiento. Los principales convertidores integran resinas de origen vegetal con recubrimientos de barrera basados en celulosa nanofibrilada que rivalizan con el EVOH en capacidad de bloqueo de oxígeno.
El mercado de envases tipo bolsa premia los avances en monomateriales que garantizan la reciclabilidad y mantienen la protección del producto. Las solicitudes de patentes para estructuras simplificadas aumentaron un 40 % en 2024, lo que demuestra una competencia en la ciencia de los materiales. Los convertidores que invierten en compatibilizadores y laminación sin disolventes se posicionan para cumplir con las cuotas de reciclabilidad de la UE antes de la fecha límite de 2030. Mientras tanto, el uso del papel de aluminio se mantiene estable en aplicaciones premium que exigen una entrada de oxígeno casi nula, aunque continúan los esfuerzos de reducción de espesores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: La innovación en stand-up impulsa la premiumización
Los formatos planos aún representan el 36.33 % del mercado de envases tipo bolsa, lo que refleja su arraigada aplicación en productos secos. Sin embargo, las bolsas de fondo plano superan este crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 5.43 %, ya que los minoristas valoran el efecto de cartelera vertical en estantes abarrotados. Las marcas aprovechan las bases con fuelle y la impresión fotorrealista para destacar su valor premium, incluso en categorías como los frutos secos o las golosinas para mascotas.
Las variantes con funciones específicas proliferan. Las bolsas termosellables permiten preparar comidas preparadas con larga duración, los laminados asépticos buscan oportunidades en el mercado de las bebidas, y los stick packs dominan los nutracéuticos monodosis. Los flujos de trabajo integrados, desde el rollo hasta el llenado, ofrecen ventajas en costes para SKUs de gran volumen, mientras que los formatos prefabricados se adaptan a tiradas pequeñas. La solución integrada de laminado, inyección y llenado de Gualapack en Brasil ejemplifica cómo el control integral reduce las tasas de fallos y acelera el tiempo de comercialización.
Por tipo de cierre: Los sistemas de boquilla obtienen una ventaja funcional
Los cierres zip dominaron el 28.38 % del mercado de envases tipo pouch en 2025, ofreciendo un resellado sencillo para snacks y mezclas secas. Se prevé que los sistemas de boquilla y tapa se expandan a una tasa de crecimiento anual compuesta (TCAC) del 5.61 %, impulsados por productos líquidos que buscan una dispensación controlada para todo tipo de productos, desde recargas de limpiadores domésticos hasta cócteles de vino.
Los diseñadores especifican cada vez más boquillas monomateriales de PP o PE que se sueldan sin problemas a las estructuras de la película, minimizando así los obstáculos para el desmontaje en los procesos de reciclaje. Los cierres deslizantes y de válvula satisfacen las necesidades de apertura de alta frecuencia o de desgasificación en aplicaciones industriales y de café. Si bien el costo sigue siendo decisivo, una clara tendencia hacia cierres funcionalmente diferenciados indica una mayor disposición a pagar por la comodidad del consumidor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: la adopción del cuidado personal se acelera
Los alimentos representaron el 38.42 % del mercado total de envases tipo pouch en 2025, gracias a su fuerte penetración en los sectores de la confitería, los productos congelados y los productos secos. Se prevé que los sectores del cuidado personal y la cosmética crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.88 %, a medida que las marcas de belleza adoptan envases flexibles para rellenar y SKUs fáciles de transportar. Los laminados con alta barrera al oxígeno y a la luz protegen las fórmulas sensibles, lo que permite que los productos de cuidado de la piel de prestigio presuman sostenibilidad sin sacrificar la eficacia del producto.
Los segmentos farmacéutico y médico valoran la seguridad y la precisión de la dosificación, y los sobres de un solo uso cumplen con los protocolos de seguridad en clínicas y centros de atención domiciliaria. Los concentrados líquidos para el cuidado del hogar aprovechan la ligereza de las bolsas con boquilla, reduciendo el peso de envío hasta en un 80 % en comparación con las botellas rígidas de HDPE. En todos los sectores, la alineación con las estaciones de recarga de los minoristas y las iniciativas de recogida se está convirtiendo en un criterio de compra importante.
Análisis geográfico
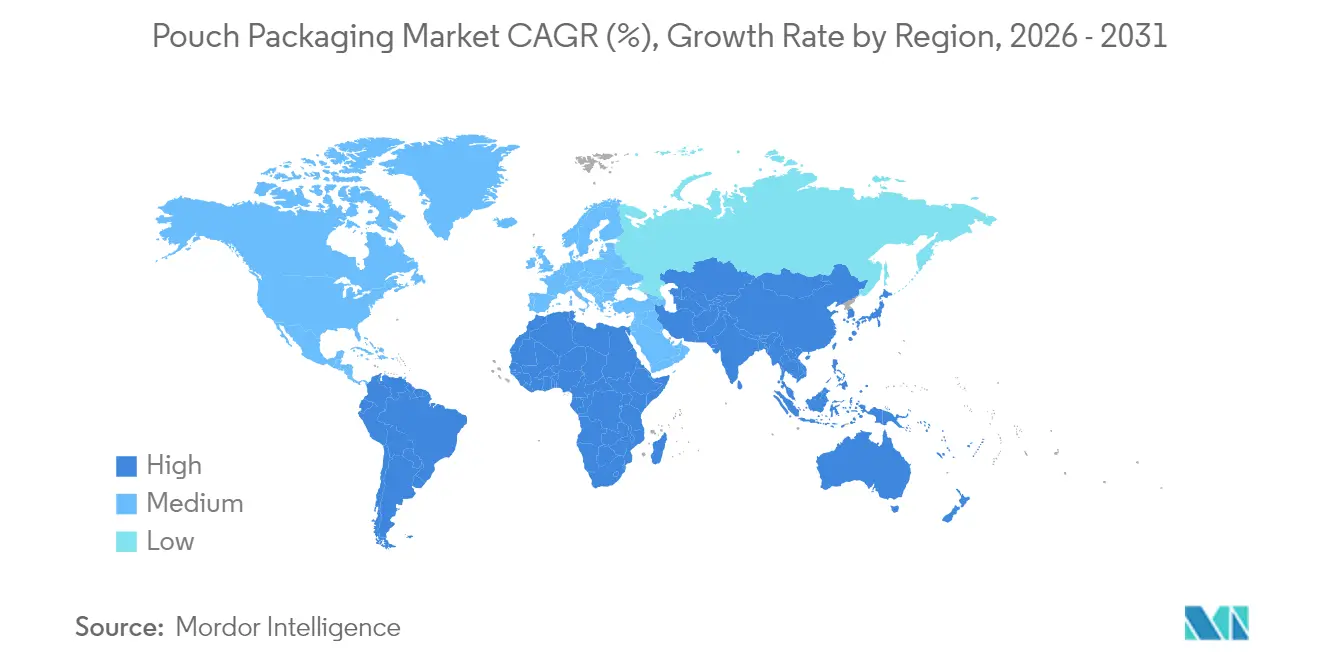
Asia-Pacífico lideró la cuota de mercado de envases tipo pouch en 2025, con un 39.54%, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6.74% hasta 2031. La rápida transición de China hacia los alimentos envasados, impulsada por el comercio minorista organizado y las estrictas leyes de seguridad alimentaria, mantiene la demanda a flote. La expansión del comercio moderno de India impulsa el aumento del volumen, mientras que el ecosistema K-Beauty de Corea del Sur exporta envases flexibles para cosméticos a todo el mundo. Los convertidores regionales se benefician de la proximidad a proveedores de resina virgen y de una mano de obra competitiva en costes, lo que refuerza las cadenas de suministro locales, incluso cuando las marcas multinacionales exigen la armonización global de las especificaciones de los envases.
Norteamérica exhibe un perfil de demanda maduro, centrado en la premiumización y la preparación para el comercio electrónico. Los diseños ligeros se traducen en ahorros en costos de envío gracias a las tarifas por peso dimensional, lo que impulsa a los minoristas a adoptar bolsas de marca propia. El impulso regulatorio europeo hacia la reciclabilidad acelera la implementación de envases monomaterial, posicionando los envases flexibles por delante del vidrio rígido y los envases de cartón multicapa en las métricas de ciclo de vida. Los mercados escandinavos están implementando sistemas piloto de depósito para películas flexibles, lo que proporciona datos para una implementación más amplia en la UE.
Sudamérica, Oriente Medio y África, en conjunto, ofrecen un potencial emergente. El sector lácteo brasileño adopta bolsas con boquilla para bebidas de yogur, argumentando el ahorro energético en la cadena de frío. Los países del Consejo de Cooperación del Golfo importan comidas preparadas en bolsas que resisten la logística en el desierto, y las megaciudades africanas recurren a formatos de sobres pequeños para cubrir sus necesidades diarias asequibles. Si bien persisten los obstáculos en materia de infraestructura, el impulso demográfico y el aumento de la renta disponible reducirán progresivamente la brecha con las regiones desarrolladas.
Panorama regulatorio
Las normas de sostenibilidad y economía circular siguen influyendo en el diseño de envases y la elección de materiales, especialmente en los productos alimenticios y de cuidado personal. En la Unión Europea, el Reglamento (UE) 2025/40 relativo a los envases y los residuos de envases entró en vigor el 11 de febrero de 2025 y su aplicación general comenzó el 12 de agosto de 2026, endureciendo los requisitos en materia de minimización de envases, criterios de reciclabilidad y la documentación de cumplimiento relacionada, que afectan a las estructuras laminadas y a la selección de cierres.
En Norteamérica, el impulso de la Responsabilidad Extendida del Productor (REP) añade costes y presión en materia de informes a los formatos flexibles con bajas tasas de reciclaje mecánico. Maryland adoptó la normativa sobre Responsabilidad del Productor para Envases y Productos de Papel (COMAR 26.04.14) el 5 de mayo de 2026 (con vigencia a partir del 25 de mayo de 2026), reforzando la transición hacia diseños que puedan recuperarse y rastrearse de forma fiable. Por otra parte, el cumplimiento de la normativa sobre contacto con alimentos sigue siendo un requisito indispensable para las películas de bolsas y las capas de barrera, y la FDA de EE. UU. actualizó la actividad de evaluación de seguridad posterior a la comercialización en mayo de 2026 mediante una evaluación científica que abarca los ftalatos autorizados para usos en contacto con alimentos. En el Reino Unido, HMRC ha confirmado una vía para reconocer el balance de masas del plástico reciclado químicamente dentro del marco del Impuesto sobre Envases de Plástico a partir del 1 de abril de 2027, lo que influye en cómo los fabricantes de bolsas y las marcas planifican las declaraciones sobre el contenido reciclado y las estrategias de abastecimiento.
Análisis de la cadena de valor
La cadena de valor del envasado en bolsas abarca desde proveedores de resinas y materiales especiales (PE, PP, PET, adhesivos, tintas, recubrimientos, EVOH y otros componentes de barrera, y resinas de base biológica emergentes) hasta la extrusión y conversión de películas (incluida la orientación MDO, la laminación, la impresión y la fabricación de bolsas), pasando por proveedores de cierres (cremalleras, deslizadores, boquillas y tapas), fabricantes de equipos originales de maquinaria de envasado (líneas de llenado de bolsas prefabricadas y de alta capacidad), co-envasadores y, finalmente, propietarios de marcas y minoristas de alimentos, bebidas, productos para el hogar y cuidado personal. Un cuello de botella clave se encuentra en la intersección de los requisitos de reciclabilidad y rendimiento impulsados por la normativa, lo que obliga a los convertidores a rediseñar los laminados multimateriales hacia estructuras monomateriales, manteniendo al mismo tiempo la integridad del sellado, la rigidez y las barreras contra el oxígeno y la humedad.
Las recientes colaboraciones demuestran cómo se coordinan el suministro de materias primas, el conocimiento técnico de los transformadores y la capacidad de la maquinaria para reducir los riesgos de las estructuras sostenibles a gran escala. Charter Next Generation estableció vínculos de suministro a largo plazo con NOVA Chemicals para resinas de polietileno reciclado (rPE) de la planta de NOVA en Connersville, Indiana, junto con un acuerdo de polietileno circular con Shell Polymers que utiliza materiales con certificación ISCC PLUS, lo que fortalece la disponibilidad y la procedencia del contenido reciclado. En el ámbito tecnológico, PTT Global Chemical (GC), TPN FlexPak y Windmoeller and Holscher colaboraron en una película monomaterial de MDOPE de 7 capas con una barrera de EVOH orientada a la reciclabilidad, mientras que ExxonMobil se asoció con W&H, B&B y Henkel (enero de 2026) en un concepto de bolsa monomaterial de PE a base de MDO para mejorar el rendimiento mecánico y la alineación con el reciclaje. En la fase posterior del proceso, los equipos y el software se están adaptando para manejar estas nuevas estructuras de película, como el lanzamiento de la serie HKE de Mespack (abril de 2026), una plataforma horizontal compacta y de alta velocidad con cambios automatizados a través de su software Athena, lo que refleja la creciente importancia de las operaciones flexibles y repetibles a medida que aumenta el número de referencias y la variabilidad en la duración de las tiradas.
Panorama competitivo
La industria de envases tipo bolsa presenta un equilibrio entre una fragmentación moderada y una rápida consolidación impulsada por la tecnología. La actividad de patentes en barreras monomateriales ahora eclipsa la reducción de costos como principal campo de competencia. La plataforma blueloop de Huhtamaki ilustra cómo las químicas de polímeros patentadas pueden fidelizar a los clientes preocupados por los umbrales de reciclabilidad de la UE. [3] Huhtamaki, “blueloop Flexibles Platform Overview”, Huhtamaki, huhtamaki.com
Las fusiones y adquisiciones se centran en el conocimiento técnico, no en la presencia. La compra por parte de TOPPAN de la unidad de Envases Termoformados y Flexibles de Sonoco por 1.8 millones de dólares asegura una red instantánea de 22 plantas y 700 patentes en todo el continente americano. Los convertidores que carecen de conocimientos especializados en películas especializadas se orientan hacia mercados regionales de nicho o servicios de co-packing, evitando así conflictos directos con los líderes en innovación.
La inversión de capital se centra cada vez más en infraestructuras compatibles con el reciclaje, en lugar de en la ampliación de capacidad. Las colaboraciones entre empresas de reciclaje químico prometen estabilidad a largo plazo en las materias primas, pero la mayoría se mantienen a escala piloto. A medida que los organismos reguladores imponen tasas de Responsabilidad Extendida del Productor (RCP), las empresas que demuestran soluciones de circuito cerrado obtienen una ventaja competitiva frente a las marcas multinacionales. En consecuencia, la propiedad intelectual en recubrimientos y compatibilizadores sin disolventes se convierte en una moneda estratégica.
Líderes de la industria del embalaje en bolsas
Grupo Aluflexpack
Constantia Flexibles Group GmbH
ProAmpac Intermedio, Inc.
amcor plc
Bischof + Klein SE y Co. KG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Amcor anunció una colaboración estratégica con Metsa Group y G. Mondini para impulsar el desarrollo de envases a base de fibra que integran una bandeja con una solución de revestimiento de barrera, y se presentó en Interpack 2026. Esta iniciativa amplía las opciones de la plataforma de envasado de Amcor, que incluye bolsas flexibles, y responde a la demanda de los propietarios de marcas de formatos con menor contenido de plástico y un rendimiento de barrera compatible con maquinaria en envases listos para la venta al por menor.
- Marzo de 2025: Constantia Flexibles completó la adquisición de una participación mayoritaria (aproximadamente el 57%) en Aluflexpack AG a Montana Tech Components AG y Xoris GmbH, e inició los trámites para su exclusión de bolsa. Esta operación amplía la presencia de Constantia en el sector del embalaje flexible y su cartera técnica, fortaleciendo su capacidad para atender a clientes multinacionales en los sectores de embalaje alimentario y farmacéutico.
- Enero de 2025: ProAmpac presentó su gama de bolsas flexibles ProActive PCR con mayor contenido reciclado posconsumo para aplicaciones alimentarias y no alimentarias. Este lanzamiento respalda los objetivos de contenido reciclado de las marcas y aumenta la presión competitiva sobre los transformadores para que califiquen estructuras compatibles con PCR sin comprometer la integridad del sellado ni el rendimiento de la barrera.
Alcance y metodología
El embalaje en bolsa es un producto de embalaje flexible que se utiliza para productos líquidos fluidos. El estudio cubre el mercado de envases en bolsas rastreado en términos de volumen (unidades). El embalaje en bolsa es un producto de embalaje flexible fabricado con películas de barrera, papel o láminas, según los requisitos del usuario final. El estudio analiza los factores que impactan los desarrollos geopolíticos en el mercado estudiado en función de los escenarios base predominantes, los temas clave y los ciclos de demanda relacionados con las industrias de los usuarios finales.
El mercado de envases en bolsas está segmentado por tipo de material (papel, plástico y aluminio), por tipo de resina: plástico (polietileno, polipropileno, PET, PVC, EVOH, otras resinas), por producto (plano (almohada y sello lateral), stand up). ), por industria de usuario final (alimentos (dulces y confitería, alimentos congelados, productos frescos, productos lácteos, alimentos secos, carnes, aves y mariscos, alimentos para mascotas, otros productos alimenticios (condimentos y especias, productos para untar, salsas, condimentos, etc.)), bebidas, medicina y farmacia, cuidado personal y del hogar, y otras industrias de usuarios finales) y geografía (América del Norte [Estados Unidos y Canadá], Europa [Francia, Alemania, Italia, Reino Unido, España, Polonia). , Nórdicos y Resto de Europa], Asia-Pacífico [China, India, Japón, Tailandia, Indonesia, Vietnam, Australia y Nueva Zelanda, y Resto de Asia-Pacífico], América Latina [Brasil, México, Colombia y Resto de América Latina] América], y Medio Oriente y África [Emiratos Árabes Unidos, Arabia Saudita, Egipto, Sudáfrica, Nigeria, Marruecos y Resto de Medio Oriente y África]). Los tamaños de mercado y las previsiones se proporcionan en términos de volumen (unidades) para todos los segmentos anteriores.
| Plásticos | Polietileno (PE) |
| Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | |
| Resina de cloruro de polivinilo (PVC) | |
| Otros plásticos | |
| Papel | |
| Papel de aluminio | |
| Biodegradable/compostable |
| Plano (almohada y sellado lateral) |
| Stand-Up |
| vertida |
| Retorta |
| aséptico |
| Paquete tipo palo / bolsita |
| Rollo de material/bolsa prefabricada |
| Cremallera |
| Pico y tapa |
| Muesca de desgarro |
| Control deslizante |
| Otro tipo de cierre |
| Comida | Dulces y Confitería |
| Comidas congeladas | |
| Frutas y Verduras | |
| Productos lácteos | |
| Alimentos secos y cereales | |
| Carnes, Aves y Mariscos | |
| Alimentos para mascotas | |
| Otros alimentos (salsas, condimentos, untables) | |
| Bebidas | Alcohólico |
| No alcohólico | |
| Medico y farmaceutico | |
| Cuidado personal y cosméticos | |
| Cuidado del hogar y del hogar | |
| Otra industria de usuarios finales |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Kenia | ||
| Resto de Africa | ||
| Por material | Plásticos | Polietileno (PE) | |
| Polipropileno (PP): | |||
| Tereftalato de polietileno (PET) | |||
| Resina de cloruro de polivinilo (PVC) | |||
| Otros plásticos | |||
| Papel | |||
| Papel de aluminio | |||
| Biodegradable/compostable | |||
| Por tipo de producto | Plano (almohada y sellado lateral) | ||
| Stand-Up | |||
| vertida | |||
| Retorta | |||
| aséptico | |||
| Paquete tipo palo / bolsita | |||
| Rollo de material/bolsa prefabricada | |||
| Por tipo de cierre | Cremallera | ||
| Pico y tapa | |||
| Muesca de desgarro | |||
| Control deslizante | |||
| Otro tipo de cierre | |||
| Por industria del usuario final | Comida | Dulces y Confitería | |
| Comidas congeladas | |||
| Frutas y Verduras | |||
| Productos lácteos | |||
| Alimentos secos y cereales | |||
| Carnes, Aves y Mariscos | |||
| Alimentos para mascotas | |||
| Otros alimentos (salsas, condimentos, untables) | |||
| Bebidas | Alcohólico | ||
| No alcohólico | |||
| Medico y farmaceutico | |||
| Cuidado personal y cosméticos | |||
| Cuidado del hogar y del hogar | |||
| Otra industria de usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| España | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| Australia | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Kenia | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases en bolsas?
El tamaño del mercado de envases en bolsas será de 560.46 mil millones de unidades en 2026.
¿Qué tan rápido se proyecta que crecerá la demanda mundial de formatos de bolsas?
Se espera que los volúmenes aumenten a una tasa compuesta anual del 3.98%, alcanzando los 681.22 mil millones de unidades en 2031.
¿Qué región es líder tanto en escala como en crecimiento?
Asia-Pacífico tendrá una participación del 39.54 % en 2025 y se prevé que crezca a una tasa compuesta anual del 6.74 % hasta 2031.
¿Cómo afectan las regulaciones de sostenibilidad al diseño de envases?
Normas como la PPWR de la UE están acelerando la transición hacia bolsas monomateriales que permiten el reciclaje mecánico.
¿Qué materiales están ganando terreno frente a los plásticos convencionales?
Los sustratos biodegradables y compostables se están expandiendo a una CAGR del 6.05 % a medida que los reguladores impulsan la circularidad.
¿Qué tipo de cierre está creciendo más rápidamente?
Se pronostica que los sistemas de pico y tapa crecerán a una tasa compuesta anual del 5.61 % debido al aumento de las aplicaciones de líquidos.


